
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Podnošenje zahtjeva za 30% ruling zajednički je postupak poslodavca i zaposlenika, a ne porezni obrazac koji zaposlenik može samostalno urediti. Razumijevanje načina podnošenja zahtjeva za 30% ruling za osoblje podrazumijeva pravovremenu provjeru ispunjavanja uvjeta te usklađivanje zahtjeva s datumom početka radnog odnosa i postavom obračuna plaća.
Ispunjavanje uvjeta ovisi o okolnostima zaposlenika i plaći, a rok za podnošenje zahtjeva može utjecati na to kada odluka stupa na snagu. Poslodavci bi trebali provjeriti mjerodavne uvjete, dogovoriti tko će prikupiti koji dio zahtjeva te usporediti podatke s evidencijom o radnom odnosu i obračunu plaća prije podnošenja. Nakon odobrenja, obračun plaća mora slijediti uvjete i datum stupanja na snagu navedene u odluci. Koraci u nastavku obuhvaćaju te provjere, zajednički zahtjev i evidenciju koju je potrebno naknadno čuvati.
Ključni zaključci
- Provjerite okolnosti zapošljavanja ili premještaja zaposlenika, povijest boravka i primjenjivi kriterij plaće prije pripreme zahtjeva.
- Poslodavac i zaposlenik podnose zajednički zahtjev, koristeći točne osobne podatke te podatke o zaposlenju i obračunu plaća.
- Uskladite datum početka radnog odnosa i trenutak podnošenja jer rok može utjecati na datum stupanja odluke na snagu.
- Nakon odobrenja uskladite upute za obračun plaća s odlukom te uredno čuvajte zahtjev i prateću dokumentaciju.
- Provjerite promjene u okolnostima zaposlenika u odnosu na važeće smjernice tijela Belastingdienst prije izmjene postupanja u obračunu plaća.
Sadržaj
Što nizozemsko pravilo od 30% znači za međunarodno osoblje
Nizozemsko pravilo od 30%, formalno poznato kao olakšica od 30%, porezni je aranžman za određene zaposlenike koji su zaposleni ili premješteni u Nizozemsku iz inozemstva. Ako zaposlenik i poslodavac ispunjavaju uvjete i nizozemska porezna uprava odobri zahtjev, poslodavac može isplatiti naknadu za kvalificirane ekstrateritorijalne troškove putem obračuna plaće. Smjernice Belastingdienst za olakšicu od 30% utvrđuju službene uvjete. Za širi kontekst o mjestu ove olakšice u nizozemskom poreznom sustavu, pogledajte ovaj pregled pravila od 30%.
Ovo pravilo ne primjenjuje se automatski na svakog međunarodno zaposlenog djelatnika. Pravo na olakšicu ovisi o okolnostima zaposlenika, ugovoru o radu i primjenjivim zahtjevima. Odobrenje također ne čini cjelokupnu plaću zaposlenika neoporezivom. Olakšica se odnosi na porezni tretman naknade, podložno pravilima i ograničenjima koja se primjenjuju u slučaju zaposlenika.
Što pravilo od 30% omogućuje, a što ne
Kada su uvjeti ispunjeni, ova olakšica omogućuje poslodavcu da naknadu za ekstrateritorijalne troškove tretira kao neoporezivu unutar primjenjivih pravila. Riječ je o mehanizmu neoporezive naknade putem obračuna plaće, a ne o osobnom poreznom odbitku koji zaposlenik zasebno potražuje. Takav porezni tretman primjenjuje se nakon podnošenja zahtjeva i odobrenja te se potom mora implementirati u obračun plaća. Rezultirajući neto iznos plaće može se razlikovati među zaposlenicima jer se ispunjavanje uvjeta, plaća i individualne okolnosti razlikuju.
Poslodavci ne bi trebali obećavati određeni neto iznos plaće prije procjene ispunjavanja uvjeta i predloženog tretmana u obračunu plaće. Rješenje i njegovi uvjeti određuju kako se naknada može obračunati.
Tko podnosi zahtjev: odgovornosti poslodavca i zaposlenika
Poslodavac i zaposlenik podnose zahtjev zajednički nizozemskoj poreznoj upravi. Poslodavac koordinira postupak i pruža točne podatke o zaposlenju i obračunu plaća, uključujući informacije o datumu početka radnog odnosa i plaći. Zaposlenik dostavlja cjelovite osobne podatke te pojedinosti o prethodnom prebivalištu i povijesti zaposlenja. Ovi detalji pomažu utvrditi jesu li ispunjeni relevantni uvjeti.
Za poslodavce postupak započinje tretiranjem zahtjeva kao zajedničke odgovornosti povezane s obračunom plaća, a ne kao poreznog zahtjeva koji se tiče isključivo zaposlenika. Dogovorite tko će prikupiti pojedinu stavku, a zatim provjerite jesu li informacije usklađene prije podnošenja. Zatim procijenite uvjete prihvatljivosti i pripremite zahtjev.
Pravilo od 30% odvojeno je od imigracijskih dozvola. Ono ne daje pravo na boravak ili rad u Nizozemskoj, a ispunjavanje uvjeta za poreznu olakšicu ne dokazuje da zaposlenik ima potrebno odobrenje za boravak ili rad. Ti zahtjevi ovise o državljanstvu i imigracijskom statusu pojedinca. Poslodavci bi ih trebali zasebno procijeniti koristeći informacije IND-a o radu i boravku.
Provjerite ispunjavanje uvjeta za zaposlenike prije pokretanja zahtjeva za pravilo od 30%
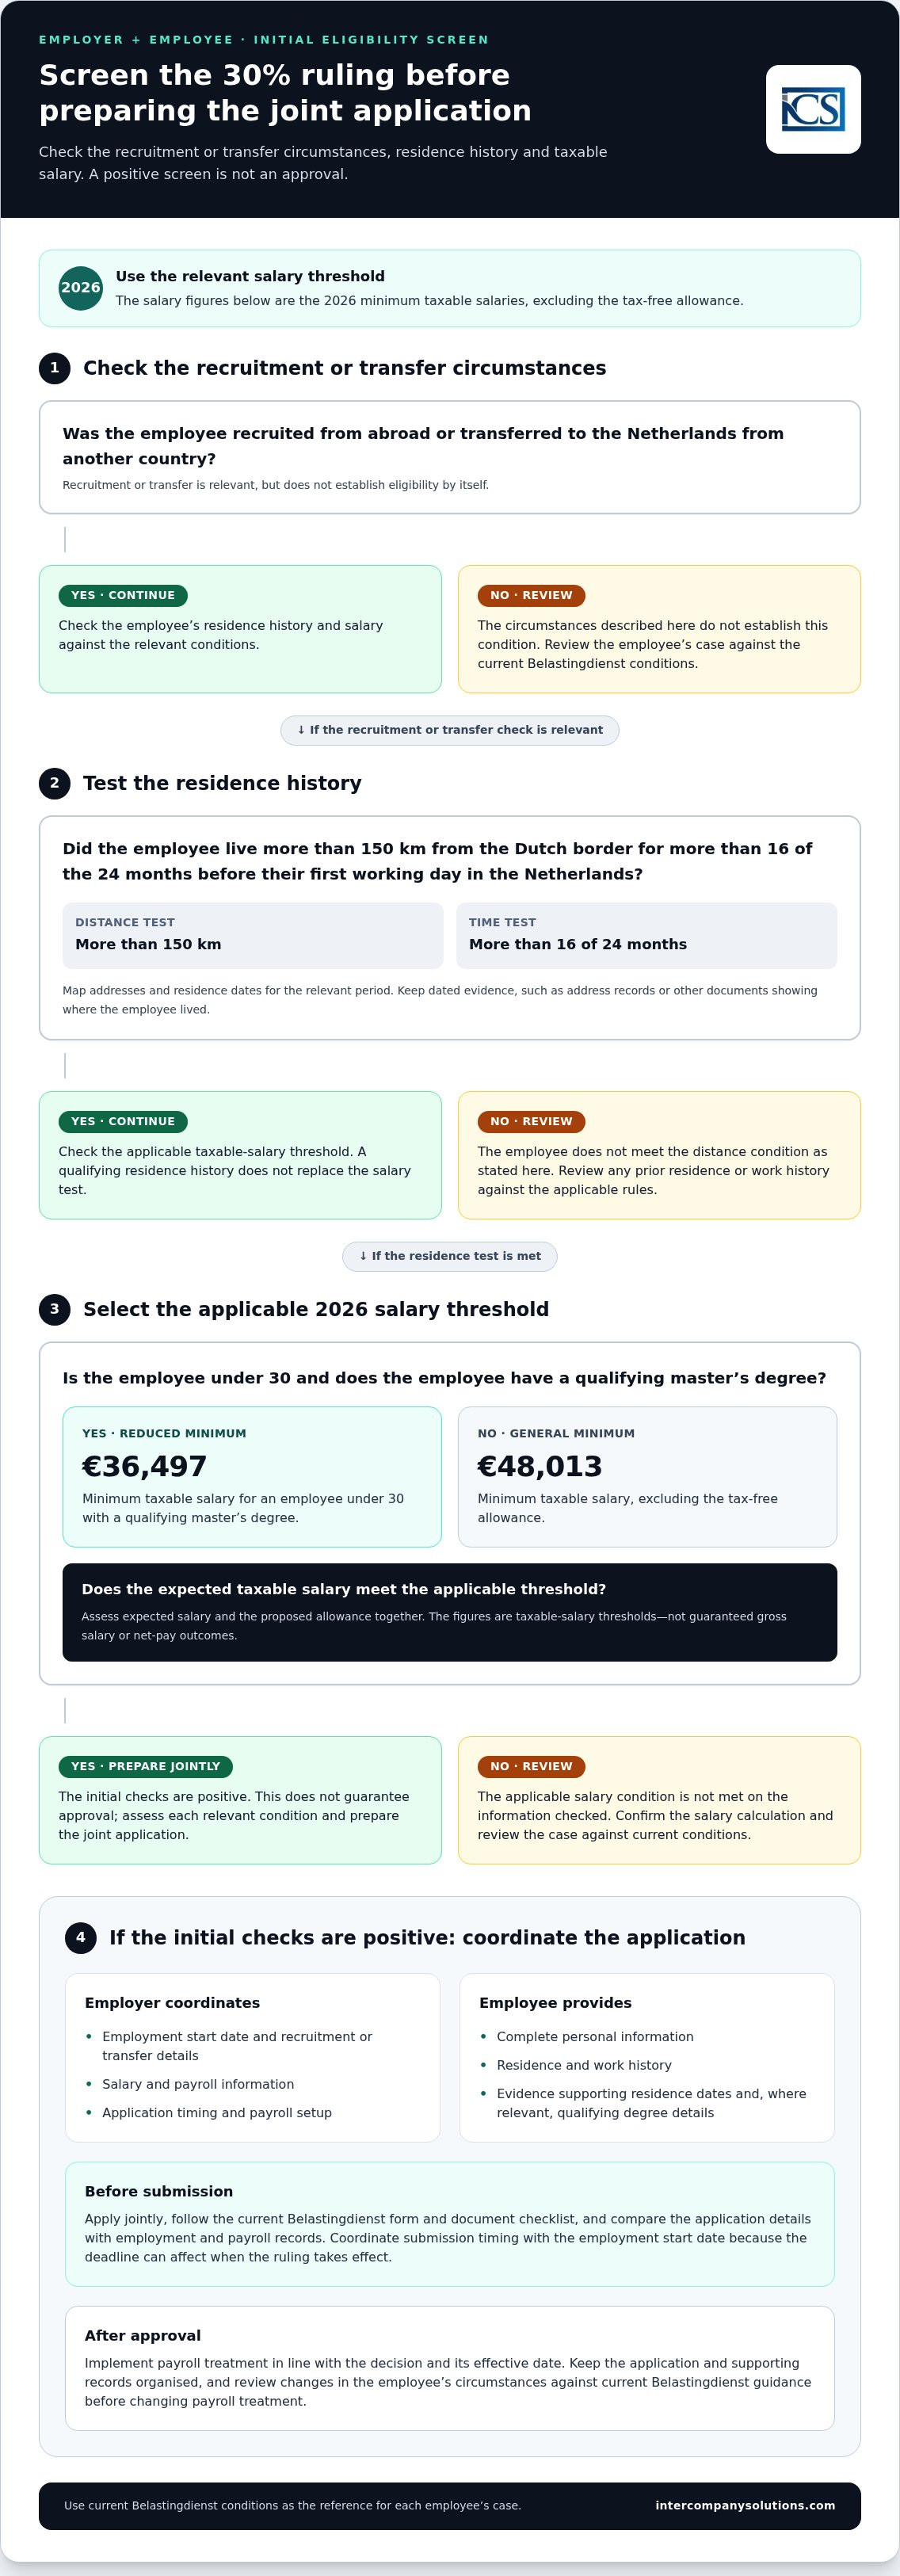
Provjerite svakog zaposlenika prema službenim uvjetima prije pripreme zajedničkog zahtjeva. Zapošljavanje iz inozemstva ili premještaj u Nizozemsku jesu relevantni, ali nijedna od tih okolnosti sama po sebi ne potvrđuje pravo na olakšicu. Povijest prebivališta zaposlenika i oporeziva plaća također se moraju procijeniti. Koristite uvjete Belastingdienst za olakšicu od 30% kao referentnu točku i procijenite svaki kriterij zasebno.
Povijest zaposlenja, zapošljavanje i uvjeti prebivališta
Ova je olakšica namijenjena zaposlenicima zaposlenima iz inozemstva ili premještenima u Nizozemsku iz druge zemlje. Što se tiče uvjeta udaljenosti, zaposlenik je morao živjeti više od 150 kilometara od nizozemske granice tijekom više od 16 od 24 mjeseca prije svog prvog radnog dana u Nizozemskoj. Samo preseljenje u Nizozemsku ne utvrđuje je li taj uvjet ispunjen.
Zatražite od zaposlenika popis adresa i datuma boravka tijekom relevantnog razdoblja. Sačuvajte datirane dokaze koji potkrepljuju tu povijest, kao što su evidencije prebivališta ili drugi dokumenti koji pokazuju gdje je zaposlenik živio. Usporedite vremenski tijek sa službenim kriterijem, uključujući udaljenost od nizozemske granice. Ako je zaposlenik prethodno živio ili radio u Nizozemskoj, pregledajte njegovu cjelokupnu povijest u odnosu na važeća pravila umjesto da se oslanjate samo na njegovu najnoviju adresu.
Kriteriji plaće i situacije koje zahtijevaju dodatnu provjeru
Za 2026. godinu minimalna oporeziva plaća, isključujući neoporezivu naknadu, iznosi €48.013. Za zaposlenika mlađeg od 30 godina s kvalificiranom magistarskom diplomom, umanjeni minimalni iznos je €36.497. To su pragovi oporezive plaće, a ne zajamčena bruto plaća ili ishod neto plaće. Zajedno procijenite očekivanu plaću zaposlenika i primjenjivu naknadu, a zatim usporedite rezultirajuću oporezivu plaću s relevantnim pragom.
Potvrdite dob zaposlenika i dokaz o kvalificiranoj diplomi prije primjene umanjenog praga. Ispunjavanje uvjeta plaće nije dovoljno: moraju se procijeniti i okolnosti zapošljavanja ili premještaja te uvjet prebivališta. Isto tako, kvalificirana povijest prebivališta ne zamjenjuje uvjet plaće. Zabilježite temelj za svaku provjeru kako bi poslodavac i zaposlenik mogli otkloniti nedostatke prije podnošenja.
Ove provjere pomažu poslodavcima da procijene slučaj bez tretiranja jednog kvalificirajućeg čimbenika kao jamstva odobrenja. Kako biste uskladili provjeru ispunjavanja uvjeta s pripremom obračuna plaća, razgovarajte o postupku podnošenja zahtjeva s našim timom.
Kako podnijeti zahtjev za 30% ruling za osoblje korak po korak
Nakon što se dovrše početne provjere ispunjavanja uvjeta, poslodavac i zaposlenik mogu pripremiti zajednički zahtjev. Slijedite važeće upute Belastingdiensta za olakšicu od 30%, uključujući obrazac zahtjeva i njegov popis potrebne dokumentacije. Upotrijebite obrazac kako biste utvrdili što se mora podnijeti, budući da potrebni prilozi mogu ovisiti o konkretnom slučaju.
Pripremite podatke za zahtjev i prateću dokumentaciju
Prikupite osobne podatke zaposlenika i povijest boravka, zajedno s datumom početka radnog odnosa, podacima o zapošljavanju ili premještaju te pojedinostima o plaći. Poslodavac bi ih trebao usporediti s ugovorom i evidencijom obračuna plaća. Zaposlenik bi trebao provjeriti točnost osobnih podataka i datuma. Upotrijebite važeći obrazac za utvrđivanje potrebnih dokaza i razlikujte ih od prateće evidencije koja je korisna za internu provjeru zahtjeva.
Podnesite zahtjev zajedno i pratite njegov status
Poslodavac i zaposlenik podnose zahtjev zajedno koristeći propisani postupak Belastingdiensta. Zahtjev se mora podnijeti u roku od četiri mjeseca od prvog radnog dana zaposlenika kako bi odluka stupila na snagu od tog dana. Ako se podnese kasnije, odluka općenito stupa na snagu prvog dana u mjesecu nakon podnošenja zahtjeva. Provjerite važeće službene upute o načinu podnošenja i uvjetima datuma stupanja na snagu prije slanja obrasca.
Odredite jednu osobu za koordinaciju podnošenja i praćenje statusa. Pohranite kopiju ispunjenog zahtjeva, potvrde o podnošenju i korespondencije uz evidenciju o obračunu plaće zaposlenika. Ako Porezna uprava zatraži dodatne informacije, zabilježite zahtjev i odgovorite u navedenom roku.
Nakon podnošenja: odluke i primjena u obračunu plaća
Nemojte primjenjivati olakšicu u obračunu plaća prije primitka i pregleda odluke. Ako je odobrena, zabilježite odluku i datum njezina stupanja na snagu, a zatim odjelu za obračun plaća dajte jasne pisane upute koje odražavaju odobrene uvjete. Ako je zahtjev još u tijeku, nastavite primjenjivati postojeći porezni tretman u obračunu plaća dok se odlukom ne potvrdi što se može primijeniti. Ako je odbijen, pregledajte odluku i osigurajte da obračun plaća odražava primjenjivi tretman. Čuvajte odluku i povezanu korespondenciju u evidenciji zaposlenika, u skladu s pravilima organizacije o vođenju evidencije.
Uobičajene pogreške pri podnošenju zahtjeva koje poslodavci mogu spriječiti
Prije podnošenja provjerite podudaraju li se imena, datumi zaposlenja, podaci o plaći i podaci o boravku u zahtjevu i pratećoj dokumentaciji. Pratite četveromjesečni rok od prvog radnog dana i jasno odredite odgovornost za podnošenje. Provjerite promjene u zaposlenju ili ispunjavanju uvjeta u odnosu na važeće smjernice Belastingdiensta. Nemojte pretpostavljati da postojeća odluka automatski pokriva promijenjene okolnosti.
Upravljajte s 30% rulingom kroz obračun plaća i planirajte sljedeće korake
Odobrenje označava prijelaz s postupka podnošenja zahtjeva na kontinuiranu administraciju obračuna plaća. Pohranite odluku u radnu evidenciju zaposlenika i dajte odjelu za obračun plaća jasne upute na temelju uvjeta odluke i datuma njezina stupanja na snagu. Obračun plaća ne bi trebao izvoditi te pojedinosti iz zahtjeva ili očekivanog ishoda.
Uspostavite jasan prijenos između poslodavca i obračuna plaća
Dodijelite odgovornost za čuvanje zahtjeva i odluke, ažuriranje obračuna plaća i reagiranje na naknadne promjene. Pobrinite se da zaposlenik razumije što odobrena olakšica mijenja u obračunu plaća, a što ne: odobrenje ne znači da je cjelokupna plaća neoporeziva i isti neto rezultat neće se nužno primjenjivati u svakom slučaju.
Prije svakog ažuriranja obračuna plaća usporedite odluku s ugovorom zaposlenika i važećim podacima za obračun plaća. Ako se promijene pojedinosti o zaposlenju ili ako zaposlenik prijeđe na drugu ulogu ili k drugom poslodavcu, preispitajte situaciju u skladu s važećim smjernicama Belastingdiensta o olakšici od 30%. Nemojte pretpostavljati da izvorna odluka automatski pokriva promijenjene okolnosti. Vodite datiranu evidenciju o tome što je pregledano i zašto je izvršena promjena u obračunu plaća.
Kada specijalizirana podrška za obračun plaća može biti korisna
Usklađivanje odluke s obradom plaća, radnopravnom evidencijom i porezima na plaće pomaže u održavanju usklađenosti obračuna plaća s odobrenim uvjetima. Intercompany Solutions pruža podršku za obračun plaća i zapošljavanje, uključujući zahtjeve za 30% ruling i povezanu administraciju obračuna plaća. Ova podrška može pomoći u organizaciji administrativne primopredaje, dok ispunjavanje uvjeta i odobrenje i dalje podliježu službenim uvjetima i odluci Porezne uprave.
Poslodavci mogu pregledati informacije o uslugama obračuna plaća u Nizozemskoj i odlučiti kako će se zajednički upravljati evidencijom zahtjeva, praćenjem odluka i ažuriranjima obračuna plaća. Dodijelite odgovornu osobu za dosje zaposlenika, zabilježite odobreni datum stupanja na snagu i potvrdite da je obračun plaća primijenio odluku točno onako kako je izdana. Ako se okolnosti zaposlenika promijene, preispitajte porezni tretman prije uvođenja daljnjih prilagodbi.
Postavite postupak rulinga u jasan vremenski okvir obračuna plaća
Kvalitetna prijava započinje zasebnim provjerama okolnosti zaposlenika, povijesti boravka i plaće u odnosu na važeće uvjete. Poslodavac i zaposlenik podnose zajednički zahtjev, a zatim koriste odluku porezne uprave kao smjernicu za postupanje pri obračunu plaća. Odobrenje nije automatsko, stoga uskladite podatke iz prijave, odluku i upute za obračun plaća.
Planiranje također podrazumijeva dodjelu odgovornosti za administraciju nakon podnošenja. Intercompany Solutions vodi prijave za 30% ruling uz podršku za obračun plaća i upravljanje osobljem, uključujući ugovore o radu, poreze na plaće i administraciju socijalnog osiguranja. Za važeće uvjete prihvatljivosti i smjernice za prijavu pogledajte informacije Belastingdienst o 30% olakšici.
Uz jasnu podjelu odgovornosti, točne evidencije i ažuriranja obračuna plaća na temelju potvrđene odluke, poslodavci mogu dosljedno upravljati svakim korakom.
Često postavljana pitanja
Može li zaposlenik podnijeti zahtjev za 30% ruling bez svog poslodavca?
Ne. Zaposlenik i poslodavac moraju podnijeti zajednički zahtjev nizozemskoj poreznoj upravi, kako je objašnjeno u smjernicama Belastingdienst o 30% olakšici. Zaposlenik pruža točne osobne podatke i povijest boravka, dok poslodavac koordinira podatke o zaposlenju i plaći te samo podnošenje. Zaposlenik može pripremiti svoje podatke, ali ne može dobiti rješenje neovisno o poslodavcu. Obje strane trebaju pregledati važeći obrazac i upute prije podnošenja zahtjeva.
Koliko vremena poslodavac ima za podnošenje zahtjeva za 30% ruling?
Kako bi se rješenje primjenjivalo od prvog radnog dana zaposlenika, zajednički se zahtjev mora podnijeti unutar četiri mjeseca od tog datuma. Poslodavac i zaposlenik trebaju pravodobno uskladiti obrazac i prateću dokumentaciju nakon početka radnog odnosa. Važeće smjernice Belastingdienst za prijavu propisuju rokove i pravila o datumu stupanja na snagu. Sačuvajte evidenciju o prvom radnom danu i potvrdu o podnošenju.
Koji su dokumenti potrebni za prijavu za 30% ruling?
Upotrijebite važeći obrazac za prijavu i kontrolni popis Belastingdienst kako biste utvrdili dokaze potrebne za pojedinačni slučaj zaposlenika. Prijava zahtijeva točne podatke o identitetu, zaposlenju, plaći, zapošljavanju ili premještaju te povijesti boravka. Prije podnošenja provjerite imena i datume u odnosu na ugovor o radu i evidenciju o plaćama. Slijedite upute na službenom obrascu o dokumentima koje je potrebno priložiti.
Što se događa ako se zahtjev za 30% ruling podnese prekasno?
Ako se zajednički zahtjev podnese više od četiri mjeseca nakon prvog radnog dana zaposlenika, rješenje općenito počinje važiti prvog dana u mjesecu nakon podnošenja, a ne od datuma početka zaposlenja. To može skratiti razdoblje u kojem se olakšica primjenjuje. Provjerite smjernice Belastingdienst o datumu stupanja na snagu za dotični slučaj i osigurajte da se obračun plaća vodi prema datumu navedenom u odluci.
Može li se svaki međunarodni zaposlenik kvalificirati za nizozemski 30% ruling?
Ne. Samo međunarodno zapošljavanje ne utvrđuje ispunjavanje uvjeta. Zaposlenik mora ispunjavati važeće službene uvjete, koji uključuju okolnosti zapošljavanja ili premještaja, povijest boravka i kriterij oporezive plaće. Različiti kriteriji plaće mogu se primjenjivati u specifičnim situacijama, uključujući zaposlenike mlađe od 30 godina s odgovarajućom magistarskom diplomom. Proučite važeće smjernice Belastingdienst o uvjetima prihvatljivosti i zasebno procijenite svaki uvjet prije podnošenja zahtjeva.
Daje li 30% ruling zaposleniku dozvolu za rad u Nizozemskoj?
Ne. Rješenje se odnosi na porezni tretman neoporezive naknade za kvalificirane zaposlenike; to nije boravišna ili radna dozvola. Imigracijski zahtjevi ovise o državljanstvu i okolnostima zaposlenika. Za državljane EU-a, EGP-a i Švicarske mogu vrijediti drukčiji zahtjevi za radnu dozvolu u odnosu na državljane izvan EU-a. Poslodavci bi trebali zasebno procijeniti te zahtjeve koristeći informacije IND-a o radu u Nizozemskoj.
Zadnji put pregledano: listopad 2026.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- IND - Visokokvalificirani migrant
- IND - Boravišna dozvola za start-up
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |