


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Održavanje nizozemskog holding društva može zakonski eliminirati porez na dobit na kvalificirane međunarodne dividende i kapitalne dobitke. Ovaj zakonski mehanizam temelj je fiskalne politike Nizozemske, osmišljen posebno radi sprječavanja dvostrukog oporezivanja unutar korporativnih grupa. Za međunarodne poduzetnike, nizozemsko izuzeće za udjele pruža jasan put do porezne učinkovitosti, pod uvjetom da struktura zadovoljava prag od 5% nominalnog uplaćenog kapitala. To je precizan regulatorni okvir koji nagrađuje ekonomsku supstancu i transparentnost, umjesto da služi samo kao porezna rupa u zakonu.
Upravljanje međunarodnom poreznom usklađenošću postaje sve složenije, posebno s uvođenjem direktiva EU-a protiv zlouporabe i ograničenja odbitka kamata od 24,5%. Ovaj vodič nudi tehnički pregled važećih pravila za 2026. godinu, uključujući primjenu poreznih razreda poreza na dobit od 19% i 25,8%. Ispitat ćemo zakonske zahtjeve za testove „motiva” i „imovine”, objasniti kako se izuzeće primjenjuje na različite koristi te detaljno opisati postupak osnivanja društva Dutch BV na daljinu putem ovjerene punomoći. Intercompany Solutions olakšava ova osnivanja i pruža stalne računovodstvene i porezne usluge kako bi vaše holding društvo od samog početka zadovoljilo sve standarde Belastingdienst.
Key Takeaways
- Saznajte kako nizozemsko izuzeće za udjele sprječava dvostruko oporezivanje dividendi i kapitalnih dobitaka izuzimanjem kvalificirane dobiti od poreza na dobit.
- Shvatite minimalni prag udjela od 5% te specifične testove imovine i motiva potrebne za održavanje porezno oslobođenog statusa u 2026. godini.
- Prepoznajte strukturne prednosti nizozemskog holdinga, uključujući pristup do više od 100 ugovora o izbjegavanju dvostrukog oporezivanja i stopu poreza na dobit od 19% za dobit do 200.000 €.
- Slijedite postupak osnivanja društva BV na daljinu putem ovjerene punomoći, što međunarodnim osnivačima omogućuje osnivanje tvrtke u roku od 3 do 5 radnih dana bez putovanja.
- Osigurajte dugoročnu usklađenost pridržavanjem pravila o čuvanju evidencije u trajanju od 7 godina i podnošenjem godišnjih financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka godine.
Razumijevanje mehanizma nizozemskog izuzeća za sudjelujuće udjele
Nizozemsko izuzeće za sudjelujuće udjele (deelnemingsvrijstelling) služi kao primarni strukturni element nizozemskog sustava poreza na dobit. Njegova temeljna svrha jest osigurati da se dobit trgovačkih društava unutar grupe oporezuje samo jednom. Bez ovog izuzeća, matično društvo plaćalo bi porez na isti dohodak koji je već oporezovan na razini društva kćeri, što bi stvorilo prekomjerno porezno opterećenje koje obeshrabruje međunarodno širenje. Uklanjanjem ove razine oporezivanja, Nizozemska ostaje poželjna jurisdikcija za globalne holding strukture. Poduzetnici često koriste osnivanje društva Dutch BV za uspostavljanje ovih holdinga, ostvarujući pogodnosti poreznog okruženja koje podržava dugoročni rast.
Uklanjanje dvostrukog oporezivanja dobiti
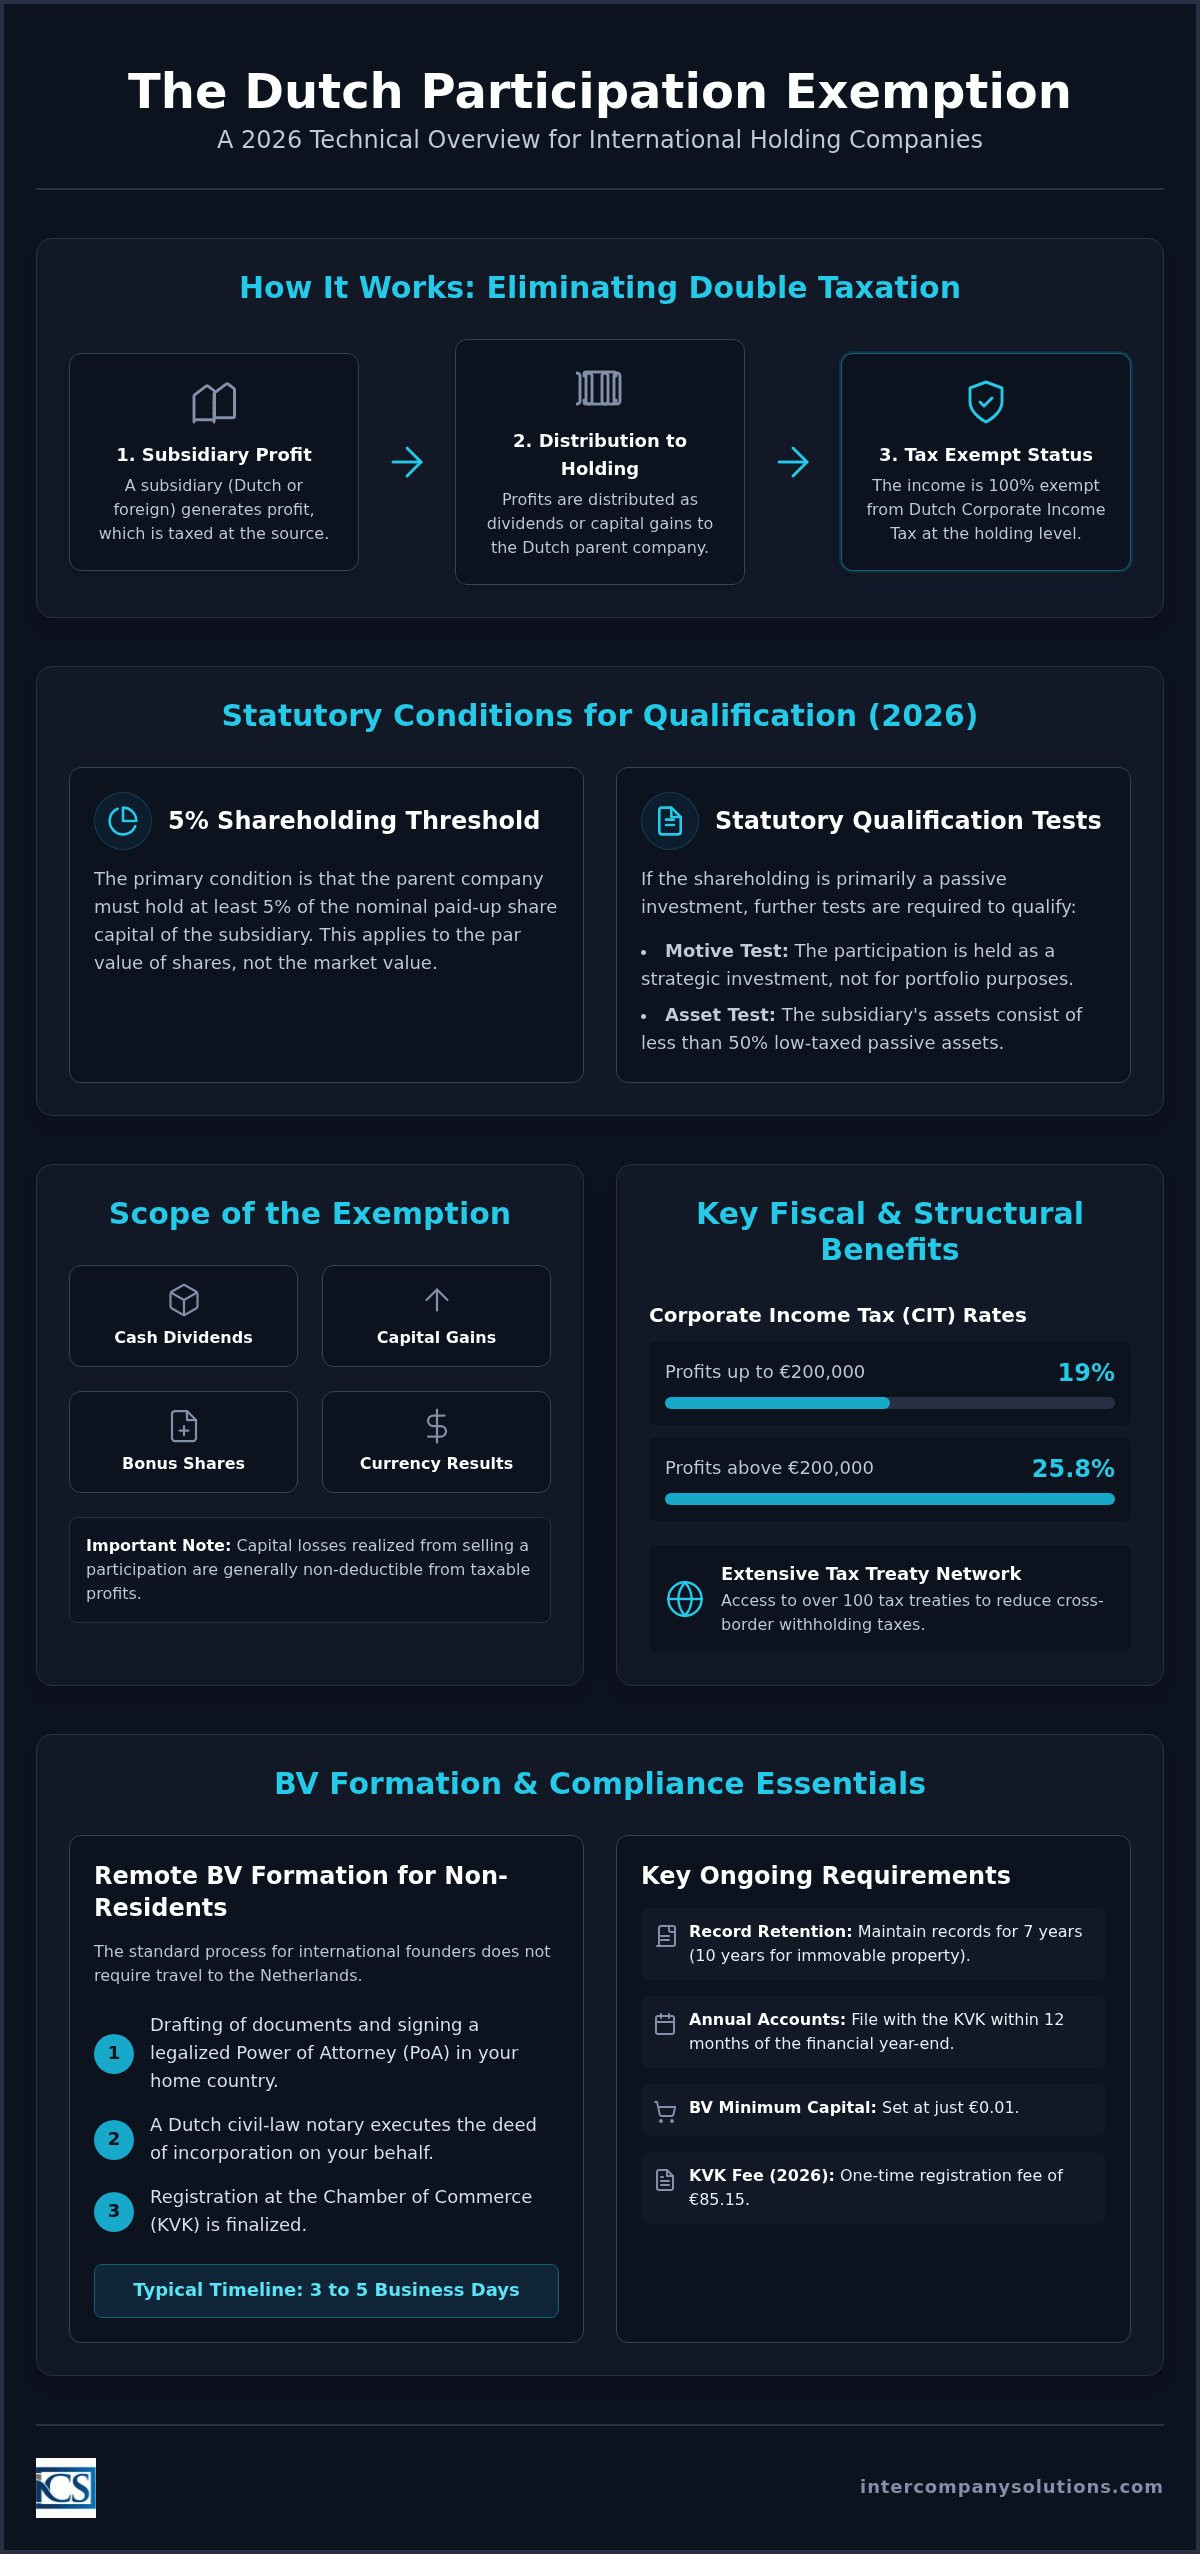
Izuzeće se primjenjuje kada nizozemsko matično društvo prima dobit od društva kćeri. Ako je društvo kći već bilo obveznik poreza na dobit na svoju zaradu, ta ista dobit ostaje izuzeta od poreza prilikom raspodjele nizozemskom holdingu. Ovo se pravilo primjenjuje bez obzira na to nalazi li se društvo kći u Nizozemskoj ili u inozemstvu. U domaćim okolnostima, ono sprječava lanac društava Dutch BV da plaćaju višestruke krugove poreza na dobit (CIT) (19% za dobit do 200.000 € i 25,8% za iznose iznad toga) na isti tok prihoda. Na međunarodnoj razini, ono omogućuje nizozemskim subjektima repatrijaciju inozemne dobiti bez dodatnog lokalnog poreznog trenja, pod uvjetom da su ispunjeni zakonski uvjeti. To je ključno za poduzeća koja se bave prekograničnom trgovinom, jer ova neutralnost omogućuje slobodan protok kapitala natrag prema matičnom subjektu radi ponovnog ulaganja.
Tretman dividendi u odnosu na kapitalne dobitke
Opseg izuzeća je širok te obuhvaća nekoliko vrsta prihoda zaštićenih od poreza na dobit:
- Novčane dividende: Redovite raspodjele dobiti od strane društva kćeri.
- Bonus dionice: Dodatne dionice izdane matičnom društvu.
- Kapitalni dobici: Dobit ostvarena prodajom sudjelujućeg udjela.
- Tečajne razlike: Dobici ili gubici koji proizlaze iz fluktuacija tečaja u vezi sa sudjelujućim udjelom.
Ovo stopostotno izuzeće osigurava da nizozemski holding primi punu vrijednost svojih ulaganja. Međutim, ova zakonska pogodnost dolazi sa specifičnim ograničenjem: kapitalni gubici načelno se ne mogu porezno odbiti. Ako matično društvo proda udjele s gubitkom, taj se gubitak ne može koristiti za prebijanje druge oporezive dobiti. Iznimka postoji za likvidacijske gubitke, koji mogu biti porezno priznati pod strogim uvjetima kada se društvo kći formalno likvidira. Vođenje točne evidencije od ključne je važnosti za ove izračune; nizozemski zakon nalaže subjektima čuvanje korporativne dokumentacije najmanje 7 godina. Naše računovodstvene i porezne usluge pomažu osnivačima u praćenju ovih sudjelujućih udjela kako bi se osiguralo da je svaka raspodjela ispravno kategorizirana prema pravilima nizozemskog izuzeća za sudjelujuće udjele.
Zakonski uvjeti za kvalificirajuće sudjelujuće udjele u 2026.
Kako bi se kvalificiralo za nizozemsko izuzeće za sudjelujuće udjele, matično društvo mora ispuniti nekoliko kumulativnih i alternativnih zahtjeva. Ova pravila osiguravaju primjenu izuzeća na stvarne poslovne sudjelujuće udjele, a ne na pasivna investicijska sredstva. Temeljni kapital društva kćeri mora biti podijeljen na dionice ili udjele, što uključuje Dutch BV i NV, kao i inozemne subjekte koji ispunjavaju slične pravne kriterije. Ako ti uvjeti nisu ispunjeni, raspodjele se oporezuju po standardnim stopama poreza na dobit od 19% za dobit do 200.000 € i 25,8% za iznose iznad toga.
Prag vlasničkog udjela od 5%
Matično društvo mora posjedovati najmanje 5% nominalnog uplaćenog temeljnog kapitala društva kćeri. Ovaj se prag primjenjuje na nominalnu vrijednost udjela ili dionica, a ne na njihovu tržišnu vrijednost. U kontekstu osnivanja Dutch BV-a, gdje minimalni kapital iznosi 0,01 €, ovo pravilo od 5% vrlo je jednostavno za osnivače s većinskim udjelom. Zahtjev se također proširuje na različite klase udjela ili dionica, uključujući one s ograničenim glasačkim pravima, pod uvjetom da predstavljaju 5% nominalnog kapitala. Iako manji udjeli obično ne ispunjavaju uvjete, određena pravila zbrajanja mogu se primijeniti ako povezani subjekt također posjeduje udjele u istom društvu kćeri, što omogućuje grupi da zajednički zadovolji prag.
Tri alternativna testa kvalifikacije
Ako se sudjelujući udio smatra portfeljnim ulaganjem, što znači da se drži prvenstveno radi ostvarivanja pasivnih prinosa, mora proći jedan od tri testa kako bi se kvalificirao za nizozemsko izuzeće za sudjelujuće udjele. Ovi testovi sprječavaju korištenje Nizozemske kao provodnog kanala za neoporezovani pasivni dohodak. Ako niste sigurni ispunjava li vaša međunarodna struktura ove specifične zahtjeve, možete zatražiti tehničku procjenu od naših poreznih stručnjaka.
- Test motiva: Matično društvo mora dokazati da se sudjelujući udio ne drži samo kao pasivno portfeljno ulaganje. Ako holding društvo ima aktivnu ulogu u upravljanju ili kreiranju politika društva kćeri, ono u pravilu ispunjava ovaj zahtjev.
- Test imovine: Ovim se testom provjerava sastoji li se manje od 50% imovine društva kćeri od nisko oporezovanih pasivnih ulaganja. Ako je društvo kći aktivno trgovačko društvo, ono općenito prolazi ovaj test bez obzira na motiv matičnog društva.
- Test podlijeganja oporezivanju: Za pasivne udjele koji ne prođu prva dva testa, društvo kći mora podlijegati realnom oporezivanju dobiti u svojoj matičnoj jurisdikciji. Prema nizozemskim standardima, ovaj porez mora iznositi najmanje 10% na poreznu osnovicu sličnu onoj prema nizozemskim pravilima o porezu na dobit.
Usklađenost s ovim testovima obvezna je radi održavanja neoporezivog statusa dividendi. Osim toga, društva moraju pratiti gornju granicu odbitka kamata, koja je u 2026. godini ograničena na 24,5% EBITDA-e društva. Ova gornja granica osigurava da, iako dividende mogu biti izuzete, financiranje takvih udjela ostaje unutar regulatornih granica.
Posljednji pregled: kolovoz 2026.
Strateške prednosti strukture nizozemskog holding društva
Nizozemska holding struktura pruža stabilan okvir za globalno upravljanje imovinom, uz podršku mreže od približno 100 ugovora o izbjegavanju dvostrukog oporezivanja. Ovi ugovori značajno smanjuju ili uklanjaju poreze po odbitku na dividende, kamate i autorske naknade koji pritječu u Nizozemsku. Za razliku od mnogih drugih jurisdikcija, Nizozemska je ukinula porez na kapital pri izdavanju dionica 2006. godine. Ova politika smanjuje početne troškove za osnivače koji uspostavljaju korporativnu grupu. Za subjekte s raznolikim tokovima prihoda, stopa poreza na dobit (CIT) u 2026. godini od 19% na dobit do 200.000 € nudi konkurentno okruženje za upravljanje poslovanjem grupe. Također postoji opći izostanak nizozemskog poreza po odbitku na odlazna plaćanja kamata i autorskih naknada, pod uvjetom da se primatelj ne nalazi u određenoj jurisdikciji s niskim porezima.
Porezna učinkovitost za međunarodnu trgovinu
Objedinjavanje međunarodne dobiti na razini matice bez stvaranja dodatnih poreznih obveza primarna je prednost ove strukture. Izravno vlasništvo od strane fizičke osobe često odmah pokreće poreze po odbitku na dividendu u zemlji društva kćeri. Nizozemsko holding društvo to izbjegava korištenjem nizozemskog izuzeća za sudjelujuće udjele kako bi primilo ta sredstva bez poreza. Ovaj mehanizam olakšava nesmetanu repatrijaciju i reinvestiranje globalne zarade. Za poduzetnike koji traže osnivanje na daljinu, postupak osnivanja društva u Nizozemskoj može se dovršiti putem ovjerene punomoći. To stranim osnivačima omogućuje uspostavu usklađene holding strukture bez fizičkog putovanja.
Poticaji za inovacije te istraživanje i razvoj
Nizozemska aktivno potiče poslovne aktivnosti visoke vrijednosti putem specifičnih fiskalnih poticaja koji nadopunjuju holding strukturu. Innovation Box omogućuje društvima ostvarivanje pogodnosti snižene stope poreza na dobit od 9% na dobit ostvarenu od kvalificiranog intelektualnog vlasništva. To stvara funkcionalnu poveznicu u kombinaciji s nizozemskim izuzećem za sudjelujuće udjele; kapitalni dobici od prodaje tehnološkog društva kćeri ostaju izuzeti od poreza na razini matice. Također, pravilo o 30% porezne olakšice pomaže holdinzima u privlačenju međunarodnih talenata omogućujući poslodavcima isplatu neoporezive naknade za eksteritorijalne troškove. Predanost zemlje ovim standardima vidljiva je i u njezinom 8. mjestu na ljestvici Global Innovation Index za 2025. godinu. Ovi čimbenici, zajedno s činjenicom da Rabobank djeluje kao kućna banka za Belastingdienst od 1. svibnja 2026., pružaju pouzdanu financijsku infrastrukturu za međunarodne holdinge.
Administrativni zahtjevi i zahtjevi usklađenosti za subjekte oslobođene od poreza
Održavanje nizozemskog holding društva zahtijeva strogo pridržavanje lokalnih standarda izvještavanja. Iako Dutch participation exemption uklanja poreznu obvezu na kvalificirani prihod, to ne uklanja obvezu ispravnog prijavljivanja tog prihoda. Direktori moraju osigurati predaju godišnjih financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka financijske godine. Nepoštivanje ovog roka može dovesti do osobne odgovornosti direktora u slučaju stečaja. Uz to, sva korporativna dokumentacija, uključujući podatke o udjelima i povijest transakcija, mora se čuvati najmanje 7 godina. Za nekretnine se ovaj zahtjev produžuje na 10 godina. Također je važno napomenuti da je kućna banka tijela Belastingdienst Rabobank od 1. svibnja 2026., što utječe na način obrade poreznih plaćanja i povrata.
Obveze podnošenja prijave poreza na dobit (CIT)
Subjekti koji ostvaruju pogodnosti na temelju Dutch participation exemption i dalje moraju podnositi godišnju prijavu CIT-a. Ova prijava mora precizno specificirati izuzete dividende i kapitalne dobitke kako bi se osiguralo da se nehotice ne uključe u poreznu osnovicu. Za 2026. godinu stope CIT-a iznose 19% na dobit do 200.000 € i 25,8% za dobit koja prelazi ovaj prag. Čak i ako je sav prihod izuzet, prijava služi kao formalna deklaracija poreznog položaja društva. Točno računovodstvo jedini je način izbjegavanja sporova s poreznim vlastima u pogledu kvalifikacije pojedinih udjela. Ova razina nadzora osigurava integritet nizozemskog korporativnog sustava za sve poduzetnike koji pokreću poslovanje u Nizozemskoj.
Usklađenost u vezi sa stvarnim vlasnicima (UBO) i transparentnošću
Svi Dutch BV i NV subjekti moraju registrirati svoje stvarne vlasnike (UBO) u nacionalnom registru koji vodi KVK. UBO se definira kao svaka fizička osoba koja drži više od 25% udjela, glasačkih prava ili vlasničkog interesa. Sve promjene informacija o UBO-u moraju se prijaviti u roku od 7 dana radi održavanja usklađenosti. Transparentnost je prioritet nizozemskih vlasti, a neusklađenost sa standardima podnošenja prijava za UBO ili KVK može rezultirati znatnim novčanim kaznama ili kaznenopravnim sankcijama. Ovi propisi osmišljeni su kako bi spriječili zlouporabu korporativnih struktura uz održavanje jasnog i stabilnog okruženja za legitimna međunarodna holding društva.
Osnivanje porezno učinkovitog Dutch BV-a iz inozemstva
Međunarodni poduzetnici mogu osnovati nizozemsko holding društvo bez potrebe za fizičkim putovanjem u Nizozemsku. Ovo osnivanje na daljinu posebno je povoljno za osnivače koji namjeravaju koristiti Dutch participation exemption za globalno upravljanje dobiti. Dutch BV ostaje primarni instrument za ove strukture zbog svoje fleksibilnosti i zahtjeva za minimalnim temeljnim kapitalom od samo 0,01 €. Nakon što se potrebna dokumentacija finalizira i legalizira, postupak osnivanja pri Nizozemskoj gospodarskoj komori (KVK) obično traje između 3 i 5 radnih dana. Intercompany Solutions upravlja cjelokupnim postupkom osnivanja, osiguravajući ispunjenje svih zakonskih zahtjeva kako bi se olakšao nesmetan ulazak u nizozemski fiskalni sustav.
Postupak putem legalizirane punomoći (PoA)
Standardni postupak za osnivače izvan EU-a je postupak putem legalizirane punomoći. Ovaj postupak omogućuje nizozemskom javnom bilježniku izvršenje akta o osnivanju u ime osnivača. Postupak započinje pripremom nacrta statuta i dokumenta punomoći. Osnivač zatim mora potpisati te dokumente u svojoj matičnoj zemlji u prisutnosti lokalnog javnog bilježnika. Da bi ih nizozemske vlasti priznale, ti potpisani dokumenti zahtijevaju legalizaciju, obično putem Apostille potvrde ili putem nizozemskog veleposlanstva, ovisno o zemlji prebivališta osnivača. Lokalna poslovna adresa u Nizozemskoj obvezna je za registraciju pri KVK-u i naknadne prijave za PDV. Ova adresa služi kao službeno sjedište društva na koje se zaprima sva pravna i porezna korespondencija.
Koraci nakon osnivanja za holding društva
Nakon što javni bilježnik izvrši akt i društvo se registrira pri KVK-u (uz jednokratnu naknadu od 85,15 € u 2026. godini), slijedi nekoliko administrativnih koraka. Podnošenje zahtjeva za PDV broj predstavlja prioritet; za subjekte u stranom vlasništvu ovaj postupak obično traje od 6 do 8 tjedana. Iako holding društvo ne mora uvijek obavljati djelatnosti koje podliježu oporezivanju PDV-om, registracija za PDV često je nužna za grupne transakcije i administrativnu usklađenost. Otvaranje poslovnog bankovnog računa sljedeći je ključni korak. Iako se međunarodni poduzetnici često susreću sa strogim protokolima "Upoznaj svog klijenta" (KYC), Intercompany Solutions pruža pomoć pri pripremi potrebnih poslovnih planova i dokumentacije za bankovne zahtjeve.
Za one koji pokreću poslovanje u Nizozemskoj, usklađivanje ovih koraka osnivanja s dugoročnim poreznim planiranjem od ključne je važnosti. To uključuje pripremu za stopu CIT-a od 19% na dobit do 200.000 € i osiguravanje da Rabobank, koja služi kao kućna banka tijela Belastingdienst od 1. svibnja 2026., bude ispravno integrirana u financijske tijekove rada društva. Slijedeći ovaj strukturirani pristup, osnivači mogu osigurati da njihovo holding društvo bude potpuno usklađeno i spremno primijeniti Dutch participation exemption na svoja međunarodna ovisna društva.
Zadnji pregled: kolovoz 2026.
Implementacija porezno učinkovite holding strategije za 2026. godinu
Osnivanje holding društva u Nizozemskoj pruža čvrst temelj za međunarodno porezno planiranje. Ispunjavanjem praga vlasništva od 5% te testa namjere ili testa imovine, vaše poslovanje može u potpunosti iskoristiti Dutch participation exemption radi uklanjanja dvostrukog oporezivanja dobiti poduzeća. Ova zakonska pogodnost osigurava repatrijaciju dividendi i kapitalnih dobitaka uz maksimalnu učinkovitost, omogućujući ponovno ulaganje uz stopu CIT-a od 19% za dobit do 200.000 €.
Intercompany Solutions specijaliziran je za inozemno poduzetništvo od 2015. godine, omogućujući osnivanje na daljinu u roku od 3 do 5 radnih dana. Naš tim pruža potpunu podršku za usklađenost s propisima o PDV-u i računovodstvu kako bi se osiguralo da vaša evidencija ispunjava obvezno razdoblje čuvanja od 7 godina i zahtjeve za predaju dokumentacije KVK-u. Od 1. svibnja 2026. Belastingdienst koristi Rabobank kao svoju kućnu banku; mi pomažemo sinkronizirati vaše financijsko poslovanje s ovim važećim standardima.
Radujemo se pružanju pomoći u izgradnji stabilne i usklađene prisutnosti na nizozemskom tržištu.
Zadnji pregled: kolovoz 2026.
Često postavljana pitanja
Primjenjuje li se Dutch participation exemption na inozemna ovisna društva?
Da, Dutch participation exemption primjenjuje se i na domaća i na inozemna ovisna društva, pod uvjetom da ispunjavaju zakonske zahtjeve. Ovisno društvo mora podlijegati realnom porezu na dobit u svojoj matičnoj jurisdikciji ili proći test namjere i test imovine. Ova fleksibilnost čini Nizozemsku globalnim središtem za međunarodna holding društva. Ključno je provjeriti je li pravni oblik ovisnog društva usporediv s Dutch BV ili NV kako bi se osiguralo da izuzeće ostane važeće.
Koji je minimalni vlasnički udio potreban za ostvarivanje prava na izuzeće?
Kako bi se kvalificiralo za izuzeće, matično društvo mora imati najmanje 5% nominalnog uplaćenog temeljnog kapitala ovisnog društva. Ovaj se zahtjev primjenjuje i na nominalnu vrijednost udjela i na glasačka prava u određenim kontekstima. Za Dutch BV, koji se može osnovati s minimalnim kapitalom od 0,01 €, ispunjavanje ovog praga obično je jednostavno za većinu osnivača. Manji udjeli općenito se ne kvalificiraju, osim ako se ne primjenjuju posebna pravila agregacije za subjekte unutar grupe.
Mogu li se kapitalni gubici od prodaje ovisnog društva porezno odbiti u Nizozemskoj?
Kapitalni gubici koji proizlaze iz prodaje ili otuđenja kvalificiranog udjela općenito se ne mogu porezno odbiti u Nizozemskoj. To je posljedica činjenice da su kapitalni dobici 100% izuzeti od poreza na dobit. Međutim, postoji značajna iznimka za likvidacijske gubitke. Ako se ovisno društvo formalno raspusti i likvidira, nastali gubitak može se odbiti pod strogim uvjetima. Odgovarajuća dokumentacija mora se čuvati najmanje 7 godina radi potkrepljivanja takvih zahtjeva.
Kako "test namjere" utječe na moje nizozemsko holding društvo?
Test namjere utvrđuje drži li se udio kao pasivno portfeljno ulaganje. Ako je primarna namjera holding društva ostvarivanje prinosa sličnog redovnom bankovnom depozitu ili ulaganju na burzi, izuzeće se može uskratiti. Međutim, ako holding društvo aktivno upravlja ovisnim društvom ili ima ulogu u njegovoj poslovnoj politici, ono prolazi test. To osigurava da struktura odražava stvarnu gospodarsku aktivnost, a ne samo porezno motivirano pasivno vlasništvo.
Mogu li zatražiti izuzeće za udjele ako se moje ovisno društvo nalazi u jurisdikciji s niskim porezom?
I dalje možete zatražiti izuzeće za ovisno društvo u jurisdikciji s niskim porezom ako ono prođe test imovine. Ovaj test zahtijeva da manje od 50% imovine ovisnog društva čine nisko oporezovana pasivna ulaganja. Ako je ovisno društvo aktivno trgovačko ili proizvodno društvo, lokalna porezna stopa obično je nebitna za Dutch participation exemption. Ako ne prođe test imovine, ovisno društvo mora lokalno podlijegati realnom oporezivanju od najmanje 10%.
Postoji li minimalno razdoblje držanja udjela potrebno za izuzeće za udjele?
Ne postoji zakonsko minimalno razdoblje držanja udjela potrebno za ostvarivanje pogodnosti izuzeća. Sve dok posjedujete najmanje 5% nominalnog temeljnog kapitala u trenutku isplate dividende ili ostvarivanja kapitalnog dobitka, izuzeće se primjenjuje. To pruža značajnu fleksibilnost za korporativno restrukturiranje ili prodaju imovine. Međutim, i dalje morate ispunjavati druge zakonske uvjete, kao što su test namjere ili test imovine, bez obzira na to koliko su se dugo udjeli držali.
Trebam li fizički ured u Nizozemskoj kako bih ostvario pravo na porezno izuzeće?
Nije vam potreban namjenski fizički ured, ali morate imati registriranu poslovnu adresu u Nizozemskoj. Ova je adresa nužna za registraciju pri KVK-u i prijave za PDV. Kako bi porezne vlasti priznale poreznu rezidentnost holdinga, društvo treba dokazati odgovarajuću ekonomsku prisutnost (substance). To često uključuje lokalne direktore i donošenje ključnih upravljačkih odluka unutar zemlje. Intercompany Solutions pomaže osnivačima u uspostavljanju ovih struktura na daljinu putem legalizirane punomoći, osiguravajući pritom punu usklađenost.
Sources
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - BTW za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sustav
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |