


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Službeno povlačenje prijedloga direktive ATAD 3 u lipnju 2025. nije označilo ublažavanje standarda EU-a protiv zlouporabe; označilo je pomak prema strožem izvještavanju u okviru DAC6. Mnogi međunarodni ulagači brinu se da bi njihove strukture mogle izgubiti pristup nizozemskoj mreži od 95 ugovora o izbjegavanju dvostrukog oporezivanja ako se ne prilagode tim promjenama. Razumljivo je osjećati nesigurnost oko toga kako se zahtjevi u pogledu ekonomske supstance za nizozemska holding društva primjenjuju na upravljanje na daljinu ili subjekte s nerezidentnim direktorima. Održavanje usklađenosti više nije statična vježba, već zahtjev za aktivnom ekonomskom stvarnošću i dokumentiranim upravljanjem.
Ovaj vodič pruža stručnu analizu kriterija ekonomske supstance potrebnih nizozemskim holding društvima za osiguravanje pogodnosti iz poreznih ugovora i regulatorne usklađenosti u 2026. godini. Prikazujemo ažurirano ograničenje odbitka kamata, koje ostaje na 24,5% EBITDA-e za 2026., te nužnost da najmanje 50% direktora ima prebivalište u Nizozemskoj. Ovaj okvir osigurava da vaš Dutch BV ostane pouzdan instrument za globalno poslovanje, uz upravljanje poreznim plaćanjima putem Rabobanka, službene poslovne banke porezne uprave Belastingdienst od 1. svibnja 2026.
Ključne točke
- Utvrdite minimalne zahtjeve u pogledu ekonomske supstance za nizozemska holding društva, uključujući nužnost da 50% statutarnih direktora ima nizozemsko prebivalište kako bi se osigurale pogodnosti iz međunarodnih poreznih ugovora.
- Primijenite ograničenje odbitka kamata za 2026. godinu od 24,5% EBITDA-e na svoju korporativnu strukturu kako biste održali usklađenost s najnovijim nizozemskim propisima protiv zlouporabe i smanjenja porezne osnovice.
- Osnujte Dutch BV na daljinu putem legalizirane punomoći, što nerezidentnim osnivačima omogućuje dovršetak postupka osnivanja bez fizičkog putovanja.
- Održavajte dugoročni regulatorni status podnošenjem godišnjih financijskih izvještaja registru KVK u roku od 12 mjeseci od završetka financijske godine i usmjeravanjem poreznih uplata na račune poslovne banke Rabobank.
- Prilagodite se prijelazu s povučenog prijedloga ATAD 3 na pojačane obveze izvještavanja propisane trenutnim okvirom DAC6 za prekogranične aranžmane.
Definiranje ekonomske supstance za nizozemska holding društva
Ekonomska supstanca, u nizozemskom poreznom kontekstu, odnosi se na stvarnu ekonomsku prisutnost i aktivnost pravnog subjekta unutar Nizozemske. To uvelike nadilazi pitanje gdje je društvo osnovano. BV registriran u Amsterdamu, ali kojim se u potpunosti upravlja iz Singapura, ima nizozemski pravni oblik bez nizozemske ekonomske stvarnosti, a ta je razlika iznimno važna za Belastingdienst.
Nizozemsko porezno pravo djeluje na načelu mjesta stvarne uprave, a ne na presumpciji mjesta osnivanja. Prema presumpciji mjesta osnivanja, pretpostavlja se da je BV nizozemski porezni rezident na temelju osnivanja prema nizozemskom pravu. Međutim, Belastingdienst i nizozemski sudovi gledaju dalje od te pretpostavke pri ocjenjivanju stvarne porezne rezidentnosti. Ako se središnje upravljanje i kontrola društva provode izvan Nizozemske, subjekt se može smatrati stranim poreznim rezidentom za potrebe primjene poreznih ugovora, bez obzira na to gdje je osnovan. Ova razlika nije samo akademska; ona određuje može li vaša holding struktura zakonito pristupiti nizozemskoj mreži ugovora o izbjegavanju dvostrukog oporezivanja.
Svrha ekonomske supstance u međunarodnom poreznom pravu
Zahtjev za ekonomskom supstancom temelji se na međunarodnim naporima za borbu protiv erozije porezne osnovice i prijenosa dobiti (BEPS), okvira pod vodstvom OECD-a usmjerenog protiv aranžmana kojima se dobit preusmjerava u jurisdikcije s niskim porezima bez odgovarajuće ekonomske aktivnosti. Nizozemska, kao jurisdikcija s opsežnom mrežom od 95 ugovora o izbjegavanju dvostrukog oporezivanja, ima posebnu obvezu osigurati da subjekti koji koriste te ugovore imaju stvarnu poveznicu s nizozemskim teritorijem. Bez te poveznice, ugovorna mreža postaje kanal za zlouporabu poreznih ugovora, što nizozemsko Ministarstvo financija aktivno nastoji spriječiti. Subjekti kojima nedostaje stvarna ekonomska prisutnost riskiraju da budu klasificirani kao fiktivna društva ili protočna društva, što je status koji povlači niz nepovoljnih posljedica.
Posljedice nedostatne ekonomske supstance
Neispunjavanje nizozemskih zahtjeva stvarne prisutnosti za holding društva stvara konkretne, mjerljive rizike:
- Uskraćivanje potvrde o poreznoj rezidentnosti: Belastingdienst može odbiti izdavanje potvrde o rezidentnosti, koja predstavlja temeljni dokument potreban za ostvarivanje ugovornih pogodnosti kao što su snižene stope poreza po odbitku na dividende, kamate i autorske naknade.
- Spontana razmjena informacija: Nizozemska porezna tijela dužna su razmjenjivati informacije s inozemnim tijelima kada utvrde strukture koje se mogu koristiti za izbjegavanje plaćanja poreza u tim jurisdikcijama, čime se povećava izloženost poreznim nadzorima u inozemstvu.
- Gubitak pristupa APA i ATR sporazumima: Prethodni sporazumi o transfernim cijenama (APA) i prethodna porezna mišljenja (ATR), koji pružaju pravnu sigurnost u pogledu transfernih cijena i poreznog tretmana, nisu dostupni subjektima koji ne mogu dokazati dostatnu stvarnu prisutnost. Time se međunarodnim grupacijama uskraćuje ključan alat za upravljanje rizicima.
- Uskraćivanje izuzeća za udjele (participation exemption): Nizozemsko izuzeće za udjele oslobađa kvalificirane dividende i kapitalne dobitke od poreza na dobit. Ako se holding struktura smatra zlouporabom ili joj nedostaje stvarna prisutnost, Belastingdienst može osporiti primjenu izuzeća, izlažući te primitke standardnoj stopi poreza na dobit od 25,8%.
Ove posljedice naglašavaju zašto je stvarna prisutnost preduvjet, a ne opcionalno poboljšanje. Sljedeći odjeljci detaljno pojašnjavaju što nizozemska tijela točno zahtijevaju u praksi.
Minimalni zakonski kriteriji stvarne prisutnosti za poreznu rezidentnost
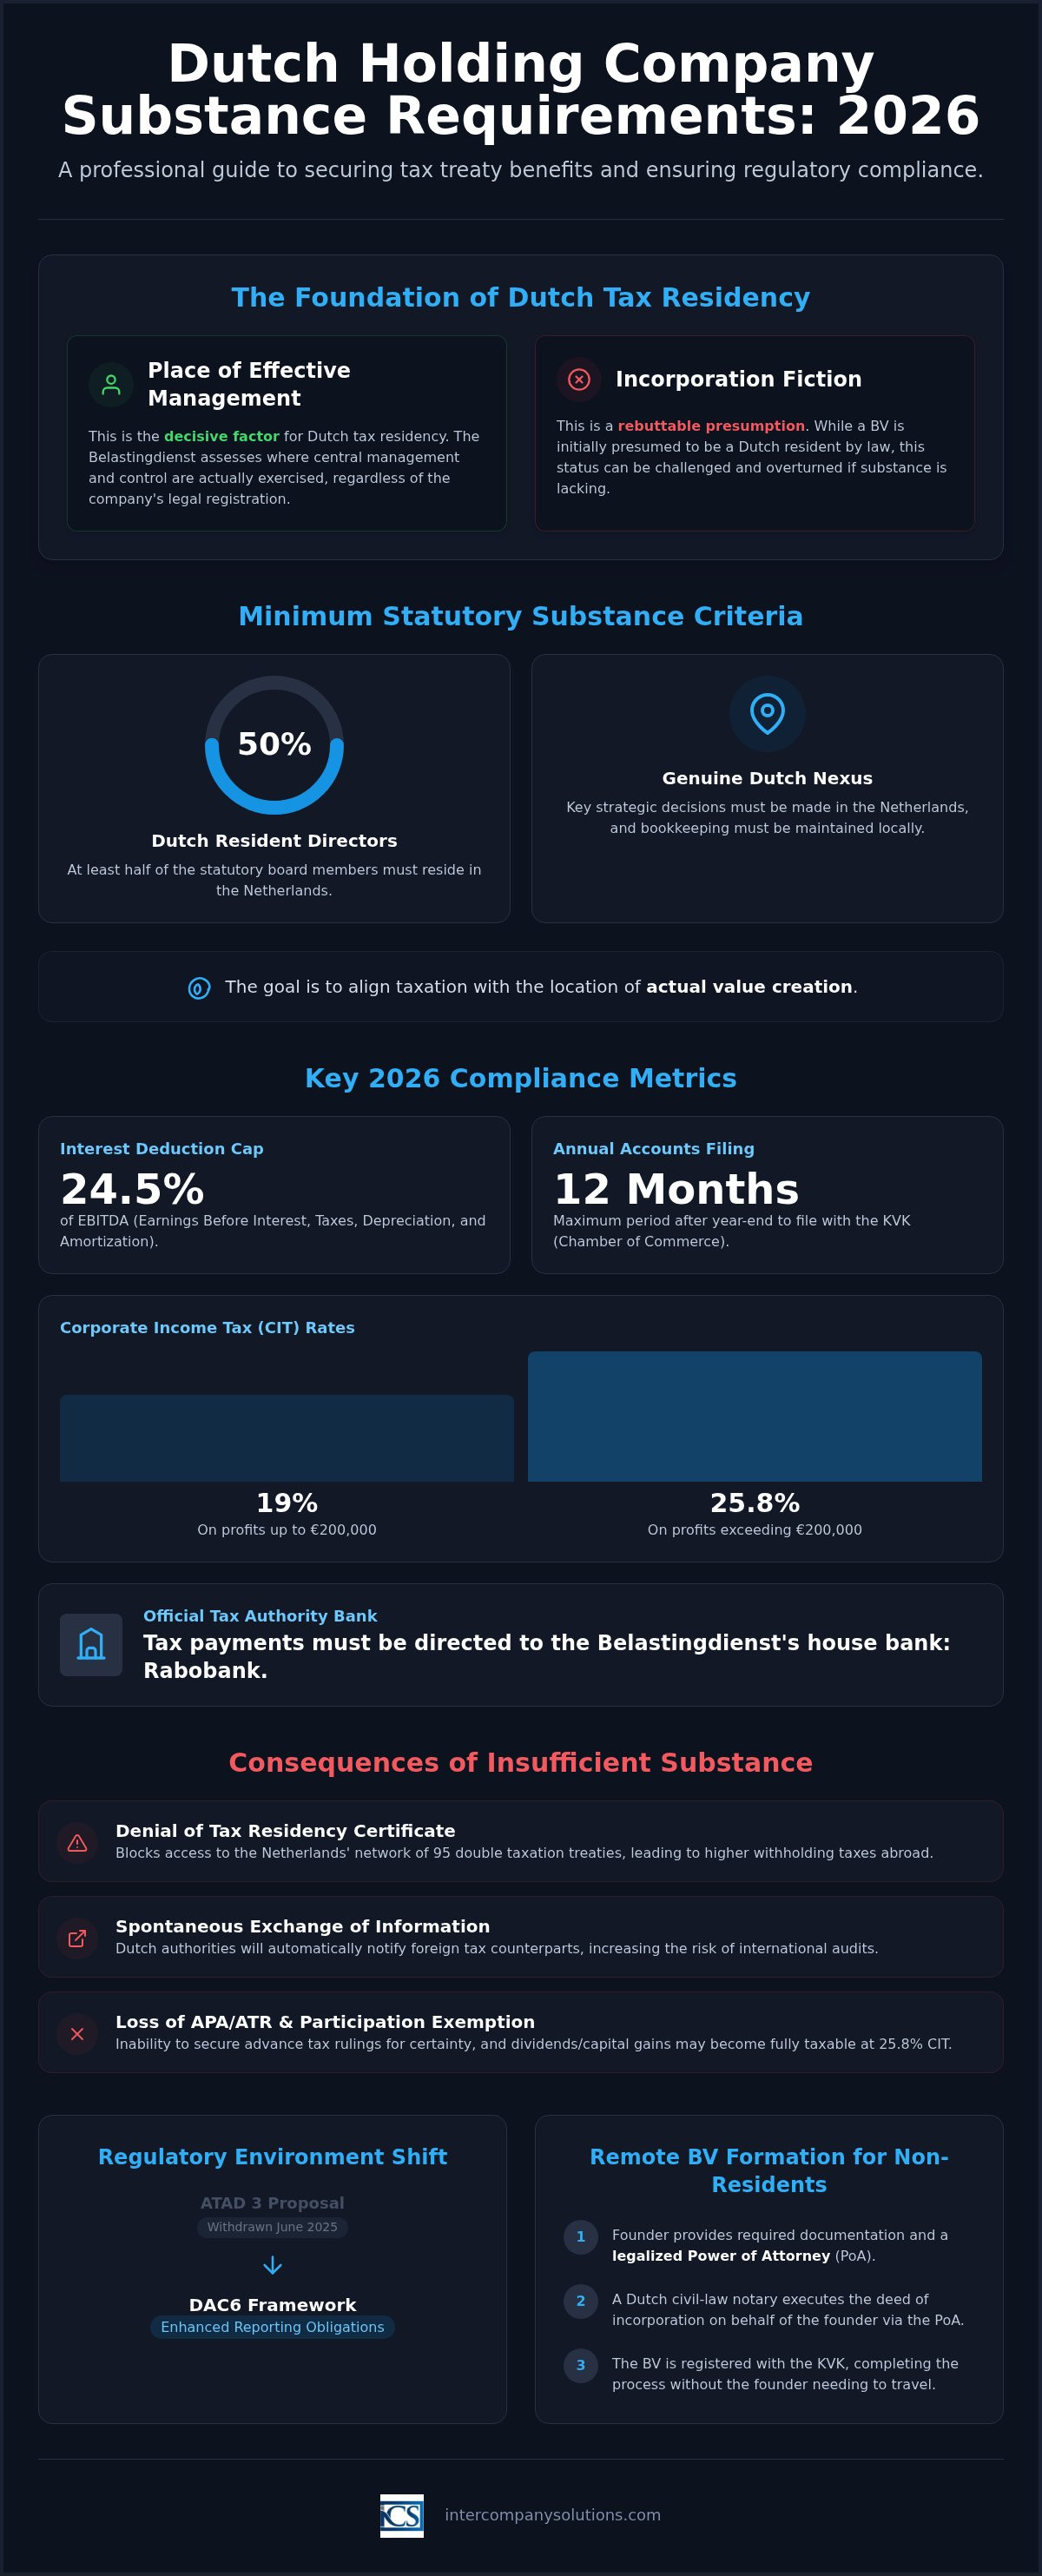
Kako bi zadovoljilo nizozemska porezna tijela, holding društvo mora dokazati da su njegovo upravljanje i nadzor čvrsto utemeljeni na nizozemskom teritoriju. Ovi su kriteriji usklađeni s Mjerom 5 OECD-ovog BEPS projekta, koja se fokusira na usklađivanje oporezivanja s mjestom stvaranja vrijednosti. Ispunjavanje nizozemskih zahtjeva stvarne prisutnosti za holding društva nužno je kako bi subjektu bila izdana potvrda o poreznoj rezidentnosti, koja služi kao ključ za pristup nizozemskoj mreži od 95 ugovora o izbjegavanju dvostrukog oporezivanja. Bez ovog priznanja, isplate dividendi i kapitalni dobici mogu podlijegati porezima po odbitku koji bi inače bili umanjeni.
Zahtjevi u pogledu upravljanja i rukovođenja
Temeljni je zahtjev da najmanje 50% statutarnih direktora moraju biti rezidenti Nizozemske. Ti direktori moraju posjedovati stručno znanje i ovlasti za donošenje odluka potrebne za upravljanje rizicima i imovinom društva. Oni ne smiju služiti kao pasivne figure; moraju aktivno sudjelovati u upravljanju društvom i imati pravnu sposobnost preuzimanja obveza u ime društva. Ključne upravljačke odluke moraju se donositi unutar Nizozemske, obično tijekom sjednica uprave koje se održavaju u nizozemskom uredu. Te odluke moraju biti dokumentirane u lokalnim zapisnicima sjednica uprave i administrativnoj evidenciji. Ako društvo ne ispunjava ove standarde upravljanja, riskira prekvalifikaciju u stranog poreznog rezidenta ili fiktivni subjekt (shell entity), što pokreće obveznu razmjenu informacija s inozemnim poreznim tijelima.
Operativni i infrastrukturni zahtjevi
Društvo mora održavati fizičku prisutnost u Nizozemskoj putem uredskog prostora koji je razmjeran njegovim poslovnim aktivnostima. Taj se prostor mora koristiti za stvarne poslovne operacije i pohranu korporativne dokumentacije. Posjedovanje samo poštanske adrese nije dostatno; ured mora biti opremljen za obavljanje administrativnih funkcija holding društva. Cjelokupno knjigovodstvo i računovodstvo moraju se obavljati i voditi unutar Nizozemske. Dokumentacija se mora čuvati najmanje 7 godina, odnosno 10 godina ako društvo posjeduje nekretnine.
Financijska integracija dokazuje se korištenjem lokalnog bankovnog računa. Prema podacima koje navodi Belastingdienst, Rabobank služi kao matična banka od 1. svibnja 2026. Korištenje lokalnog računa za korporativne transakcije i plaćanje poreza pruža jasan revizijski trag nizozemske gospodarske aktivnosti. Za poduzetnike koji započinju ovaj proces, naše usluge osnivanja Dutch BV društva osiguravaju pravilno postavljanje ovih operativnih temelja od samog početka. Ako imate specifičnih pitanja o rezidentnosti direktora ili profesionalnim kvalifikacijama, možete se posavjetovati s našim stručnjacima za usklađenost radi profesionalne procjene vaše strukture.
Propisi protiv zlouporaba i utjecaj direktive ATAD 3
Regulatorno okruženje u 2026. godini definirano je rigoroznim pristupom korporativnoj transparentnosti. Iako je izvorni prijedlog Direktive protiv izbjegavanja poreza 3 (ATAD 3) formalno povučen u lipnju 2025., politički ciljevi koji stoje iza njega ostaju središnji prioritet za Europsku uniju. Ti se ciljevi sada integriraju u izmjene Direktive EU-a protiv izbjegavanja poreza (ATAD) i okvira DAC6. Održavanje ekonomske stvarnosti primarna je zaštita od klasifikacije kao visokorizični subjekt ili fiktivni subjekt unutar ovog okvira izvještavanja.
Usklađenost u 2026. zahtijeva pridržavanje strogih financijskih pokazatelja. Prema Belastingdienst, ograničenje odbitka kamata iznosi 24,5% EBITDA-e ili prag od 1 milijun eura, ovisno o tome što je više. Ovo ograničenje, koje se često naziva pravilom o ograničenju kamata (earnings stripping rule), sprječava prekomjerno zaduživanje u holding strukturama. Ovo se pravilo primjenjuje na sve Dutch BVs i ključan je čimbenik pri strukturiranju unutarogrupnih zajmova ili aranžmana grupnog financiranja.
Dobit koju ostvari holding društvo podliježe nizozemskom porezu na dobit (CIT) po stopi od 19% do 200.000 € i 25,8% iznad tog iznosa. Te su stope ostale stabilne od 2023. godine. Osiguravanje ispunjavanja standarda stvarne ekonomske prisutnosti (substance) štiti tu dobit od ponovnog razreza od strane inozemnih poreznih tijela koja bi inače mogla osporiti status porezne rezidentnosti društva. Odgovarajuća dokumentacija pruža potrebne dokaze da je društvo funkcionalna poslovna jedinica sa stvarnom gospodarskom poveznicom s Nizozemskom.
Ostvarivanje prava na nizozemsko izuzeće za udjele (participation exemption) često je primarni cilj međunarodnih holding struktura. Da bi se kvalificiralo, holding društvo općenito mora posjedovati najmanje 5% nominalnog uplaćenog temeljnog kapitala ovisnog društva. Iako se izuzeće primjenjuje na dividende i kapitalne dobitke, njegova stabilnost ovisi o gospodarskoj aktivnosti holding društva. Matična društva izvan EU-a moraju dokazati više razine lokalne prisutnosti kako bi zadovoljila testove protiv zlouporabe pri traženju oslobođenja od poreza po odbitku na dividende prema načelima direktive o matičnim i ovisnim društvima.
Zadnji pregled: rujan 2026.
Praktična provedba: Izgradnja stvarne prisutnosti u Nizozemskoj
Osnivanje holding društva koje ispunjava nizozemske zahtjeve ekonomske prisutnosti (substance requirements) započinje već tijekom faze osnivanja. Za osnivače nerezidente, postupak se mora provesti s proceduralnom preciznošću kako bi se osiguralo da subjekt od samog početka priznaju Belastingdienst i KVK. BV zahtijeva minimalni kapital od samo 0,01 €, što strukturu čini pristupačnom, no regulatorne obveze koje se odnose na upravljanje i prisutnost ostaju stroge. Morate dokazati da je društvo funkcionalna poslovna jedinica, a ne samo neaktivna registracija.
Udaljeno osnivanje za osnivače izvan EU-a
Standardni način za udaljeno osnivanje Dutch BV-a jest putem legalizirane punomoći (POA). To omogućuje nizozemskom javnom bilježniku potpisivanje osnivačkog akta u vaše ime, što znači da ne morate putovati u Nizozemsku radi osnivanja. Morate osigurati visokokvalitetnu dokumentaciju, uključujući legaliziranu kopiju identifikacijskog dokumenta i dokaz o adresi. Nakon što javni bilježnik potvrdi akt, društvo se upisuje u Kamer van Koophandel (KVK). Jednokratna KVK naknada za registraciju iznosi 85,15 € u 2026. godini. Ova se naknada mora pravodobno podmiriti kako bi se dovršio postupak registracije. Digitalno osnivanje putem videoveze je dostupno, ali nije standardni postupak za osnivače nerezidente zbog posebnih zahtjeva za legalizacijom koje često traže nizozemske banke i porezna uprava.
Uspostavljanje administrativne supstance
Nakon osnivanja, fokus se preusmjerava na tekuće upravljanje i lokalnu integraciju. Upravni odbor morate strukturirati tako da najmanje 50% direktora budu nizozemski rezidenti. Te osobe moraju imati profesionalne kompetencije za upravljanje financijskim i pravnim poslovima društva. Administrativna supstanca također zahtijeva da se sve knjigovodstvene i korporativne evidencije vode lokalno. Evidencije se moraju čuvati 7 godina, odnosno 10 godina ako društvo posjeduje nekretnine. Ako vaše holding društvo zapošljava radnike u Nizozemskoj, morate integrirati postupke obračuna plaća i upravljanja osobljem kako biste ispravno podmirili obveze socijalnog osiguranja i poreza na plaće. Usklađenost se također proteže i na UBO registar stvarnih vlasnika. Sve promjene stvarnih vlasnika s udjelom većim od 25% moraju se prijaviti KVK-u u roku od 7 dana. Održavanje ove razine aktivnog upravljanja osigurava da se vaše društvo ne smatra pasivnim fiktivnim subjektom, čime se štiti vaš pristup izuzeću za udjele.
Održavanje dugoročne usklađenosti i regulatornog izvještavanja
Operativna stabilnost za BV oslanja se na dosljedno pridržavanje nizozemskog regulatornog kalendara. Nakon što je početno osnivanje dovršeno, fokus se prebacuje na godišnje obveze koje potvrđuju uredan status subjekta pred tijelima Belastingdienst i Kamer van Koophandel (KVK). Dugoročno pridržavanje zahtjeva u pogledu ekonomske prisutnosti za nizozemsko holding društvo (substance requirements) nije samo pitanje očuvanja poreznih olakšica; to je proceduralna nužnost za izbjegavanje administrativnih kazni i potencijalnih poreznih nadzora. Morate osigurati da financijska i upravljačka evidencija društva točno odražava njegovu stvarnu i trajnu ekonomsku prisutnost u Nizozemskoj.
Godišnji financijski izvještaji moraju se podnijeti KVK-u u roku od 12 mjeseci od završetka financijske godine kako bi se održao uredan status. Nepoštivanje ovog roka može dovesti do osobne odgovornosti direktora u slučaju stečaja. Što se tiče oporezivanja, prijave poreza na dobit (CIT) moraju se podnositi godišnje. Dobit se oporezuje po stopi od 19% do 200.000 € te 25,8% iznad tog praga. Od 1. svibnja 2026. sva porezna plaćanja trebaju se usmjeravati na račune u Rabobanci koje koristi Belastingdienst. Dodatno, morate pratiti ograničenje odbitka kamata, koje je postavljeno na 24,5% EBITDA-e za poreznu godinu 2026., kako biste spriječili neočekivani porezni odljev uslijed prekomjernog internog financiranja.
UBO i zahtjevi transparentnosti
Transparentnost ostaje temelj nizozemskog korporativnog okruženja. Dužni ste voditi točnu evidenciju u UBO registru za svakog pojedinca koji drži više od 25% dionica, glasačkih prava ili vlasničkog udjela. Sve promjene ovih podataka moraju se prijaviti KVK-u u roku od 7 dana od nastanka promjene. U 2026. godini pristup UBO registru ostaje reguliran kako bi se uravnotežila privatnost s potrebom za nadzorom sprječavanja pranja novca. Održavanje ažurnog registra ključna je komponenta vaših korporativnih tajničkih dužnosti i često je predmet detaljne provjere tijekom pregleda bankovnih računa ili pri sklapanju novih komercijalnih ugovora.
Godišnji kontrolni popis za usklađenost
Strukturirani postupak provjere pomaže u očuvanju integriteta vašeg holding društva. Ovaj kontrolni popis osigurava da vaše korporativno upravljanje ostane robusno:
- Zapisnici uprave: Provjerite jesu li zapisnici sa sjednica uprave fizički sastavljeni i potpisani u Nizozemskoj, dokumentirajući da su ključne strateške odluke donesene lokalno.
- Praćenje rezidentnosti: Potvrdite da najmanje 50% vaših statutarnih direktora ima primarno prebivalište u Nizozemskoj tijekom cijele godine.
- Bankovna aktivnost: Osigurajte da lokalni bankovni račun ostane aktivan s redovitim poslovnim transakcijama, čime se jača ekonomska povezanost (nexus) društva.
- Čuvanje dokumentacije: Čuvajte svu administrativnu dokumentaciju 7 godina, odnosno 10 godina ako društvo posjeduje nekretnine.
Ako tražite više pojedinosti o administrativnom postavljanju, naš vodič o pokretanju poslovanja u Nizozemskoj pruža daljnje uvide u lokalne standarde usklađenosti. Redovite provjere ovih stavki zaštitit će vaše izuzeće za udjele (participation exemption) i osigurati da su zahtjevi u pogledu ekonomske prisutnosti za vaše nizozemsko holding društvo (substance requirements) dosljedno ispunjeni.
Zadnje pregledano: rujan 2026.
Osiguravanje vaše nizozemske korporativne budućnosti u 2026.
Uspostavljanje robusne korporativne prisutnosti u Nizozemskoj strateški je korak koji zahtijeva pedantnu pažnju posvećenu detaljima. Uspjeh u 2026. godini ovisi o vašoj sposobnosti dokazivanja stvarne ekonomske prisutnosti, prelazeći iz okvira pukog pravnog osnivanja u aktivno lokalno upravljanje. Ispunjavanje zahtjeva u pogledu ekonomske prisutnosti za nizozemsko holding društvo (substance requirements) osigurava da vaš subjekt ostane kvalificiran za pogodnosti iz ugovora o izbjegavanju dvostrukog oporezivanja i izuzeće za udjele, štiteći vaša međunarodna ulaganja od nepotrebnih nadzora. Održavanjem uprave s 50% rezidentnosti i pridržavanjem ograničenja odbitka kamata od 24,5% EBITDA-e, gradite temelj regulatorne pouzdanosti.
Upravljanje zahtjevima za BV, uključujući naknadu KVK-u od 85,15 € i stope poreza na dobit (CIT) za 2026. od 19% i 25,8%, postaje jednostavno kada imate strukturirani okvir usklađenosti. Pouzdano upravljanje uključuje više od samog podnošenja godišnjih financijskih izvještaja; ono zahtijeva predanost lokalnoj ekonomskoj integraciji putem direktora s nizozemskim rezidentstvom i aktivnog lokalnog bankarstva. Naš tim pruža specijaliziranu podršku međunarodnim poduzetnicima, osiguravajući da se vaše osnivanje na daljinu dovrši u samo 3-5 radnih dana. Iza naše proceduralne stručnosti stojimo sa 100%-tnim jamstvom zadovoljstva, omogućujući vam da se usredotočite na rast dok mi vodimo računa o profesionalnim detaljima.
Prijelaz na potpuno usklađenu holding strukturu ulaganje je u dugoročnu stabilnost vaših globalnih poslovnih operacija. Radujemo se što ćemo vam olakšati ulazak na nizozemsko tržište uz preciznost i profesionalne standarde kakve vaše poduzeće zaslužuje.
Zadnje pregledano: rujan 2026.
Često postavljana pitanja
Koji je minimalni temeljni kapital za Dutch holding BV u 2026.?
Minimalni temeljni kapital za Dutch BV iznosi 0,01 €. Ovaj prag uveden je kako bi se poduzetnicima olakšao ulazak te je zamijenio prethodni zahtjev od 18.000 €. Iako možete odabrati veći iznos, većina međunarodnih osnivača odlučuje se za nominalni iznos kako bi zadržala financijsku fleksibilnost. Ovaj kapital mora se uplatiti nakon što javni bilježnik ovjeri osnivački akt tijekom standardnog postupka osnivanja.
Trebaju li nizozemska holding društva fizički uredski prostor za supstancu?
Da, nizozemsko holding društvo mora imati fizičku prisutnost putem uredskog prostora koji je razmjeran njegovim poslovnim aktivnostima. Taj prostor služi kao lokacija na kojoj uprava donosi strateške odluke i gdje se vodi administracija društva. Održavanje stvarnog ureda pomaže dokazati da subjekt nije puko društvo poštanskog sandučića, što je ključno za ispunjavanje zahtjeva za supstancom nizozemskog holding društva i dobivanje potvrda o poreznoj rezidentnosti.
Koje su stope poreza na dobit za nizozemska holding društva u 2026.?
Za poreznu godinu 2026., stopa poreza na dobit (CIT) iznosi 19% na prvih 200.000 € oporezive dobiti. Svaka dobit koja prelazi ovaj prag podliježe stopi od 25,8%. Ove stope primjenjuju se na sve BV-ove, bez obzira jesu li operativni subjekti ili holding strukture. Također je moguće kvalificirati se za izuzeće za sudjelovanje (participation exemption), koje pod određenim uvjetima može u potpunosti izuzeti dividende i kapitalne dobitke od ovih poreza.
Može li nerezident biti jedini direktor nizozemskog holding društva?
Pravno gledano, nerezident može biti jedini direktor, ali takav aranžman često je u sukobu sa zahtjevima za supstancom nizozemskog holding društva. Kako bi društvo bilo priznato kao nizozemski porezni rezident, najmanje 50% statutarnih direktora mora imati prebivalište u Nizozemskoj. Ako ste jedini direktor i imate prebivalište u inozemstvu, Belastingdienst može utvrditi da je mjesto stvarnog upravljanja izvan Nizozemske, što potencijalno može dovesti do uskraćivanja pogodnosti iz međunarodnih ugovora o izbjegavanju dvostrukog oporezivanja.
Koje je ograničenje odbitka kamata za nizozemske subjekte u 2026.?
Odbitak neto troškova kamata ograničen je na veći iznos između 24,5% EBITDA-e društva ili praga od 1 milijun €. Ovo pravilo, poznato kao pravilo o ograničenju kamata (earnings stripping rule), primjenjuje se i na interne i na eksterne aranžmane financiranja. Praćenje ovog ograničenja ključno je za holding društva koja se oslanjaju na dug za financiranje ovisnih društava, jer prekoračenje ovih granica može dovesti do značajnog poreznog odljeva i smanjenog neto prinosa za grupu.
Koliko traje registracija nizozemskog holding društva na daljinu?
Osnivanje Dutch BV na daljinu obično traje između 3 i 5 radnih dana. Ovaj rok počinje teći nakon što javni bilježnik primi i verificira svu potrebnu dokumentaciju, poput legalizirane identifikacije i dokaza o adresi. Postupak se vodi putem ovjerene punomoći, što javnom bilježniku omogućuje sklapanje akta bez vaše fizičke prisutnosti. Nakon osnivanja, registracija pri KVK-u i poreznim tijelima slijedi kao završni korak.
Je li nizozemski bankovni račun obvezan za zahtjeve supstance?
Iako nije izričito propisano jednim zakonom, posjedovanje nizozemskog bankovnog računa praktična je nužnost za dokazivanje ekonomske supstance. Ono pruža dokaz da se financijskim poslovima društva upravlja unutar Nizozemske. Od 1. svibnja 2026. Belastingdienst koristi Rabobank kao svoju matičnu banku, pa posjedovanje lokalnog računa osigurava učinkovito plaćanje poreza i jača povezanost vašeg subjekta s nizozemskom jurisdikcijom u svrhu primjene ugovora i usklađenosti.
Što se događa ako moje nizozemsko holding društvo ne prođe ATAD 3 test supstance?
Iako je izvorni prijedlog ATAD 3 formalno povučen u lipnju 2025., njegovi ciljevi se sada provode putem proširenog DAC6 izvještavanja i postojećih pravila protiv zlouporabe. Ako vašem društvu nedostaje dostatna supstanca, može se klasificirati kao visokorizični fiktivni subjekt (shell entity). Ovaj status može dovesti do odbijanja izdavanja potvrda o rezidentnosti, gubitka pogodnosti iz poreznih ugovora i spontane razmjene informacija sa stranim poreznim tijelima. Održavanje dokumentirane ekonomske stvarnosti jedini je način za ublažavanje ovih rizika.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |