


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Zakonska nizozemska stopa poreza po odbitku na dividendu od 15% nije tek fiksni trošak poslovanja, već varijabla kojom se može upravljati, a koja zahtijeva strogo poštivanje procedura kako bi se izbjeglo dvostruko oporezivanje. Za mnoge inozemne poduzetnike, složenost primjene ugovora i strah od erozije dobiti često zasjenjuju operativne prednosti društva Dutch BV. Vjerojatno prepoznajete da, iako Nizozemska olakšava globalnu trgovinu, administrativni teret dokazivanja ekonomske prisutnosti i poštivanja rokova za podnošenje prijava ostaje značajan prioritet za vašu strategiju usklađenosti poslovanja.
Ovaj vodič pruža profesionalnu analizu poreznog okruženja za 2026. godinu, s naglaskom na preciznu primjenu izuzeća za sudjelujuće udjele i smanjenja temeljenih na ugovorima. Navodimo posebne uvjete potrebne za osiguravanje stope od 0% za kvalificirane dioničare s poreznim rezidentstvom u EU-u i ugovornim državama, istovremeno se osvrćući na uvjetnu stopu od 25,8% primjenjivu na jurisdikcije s niskim porezom. Slijedeći ovaj plan, steći ćete jasnoću o jednomjesečnom roku za podnošenje prijava i tehničkim zahtjevima za prijenos uplata na Rabobank račun tijela Belastingdienst. To osigurava da vaše raspodjele dobiti ostanu učinkovite i u potpunosti usklađene s najnovijim nizozemskim regulatornim standardima.
Ključne točke
- Identificirajte standardnu stopu od 15% za 2026. godinu i način na koji funkcionira kao predujam poreza na raspodjelu dobiti trgovačkih društava.
- Zatražite stopu od 0% na nizozemski porez po odbitku na dividendu ispunjavanjem posebnih uvjeta za izuzeće za sudjelujuće udjele ili primjenjivih međunarodnih poreznih ugovora.
- Uskladite svoju strategiju raspodjele s razredima poreza na dobit za 2026. godinu od 19% na dobit do 200.000 € i 25,8% za veće marže.
- Izvršite obvezne porezne prijave unutar jednomjesečnog roka kako biste ostali usklađeni sa standardima elektroničkog izvještavanja tijela Belastingdienst.
- Iskoristite mogućnost legalizirane punomoći za osnivanje društva BV na daljinu s minimalnim temeljnim kapitalom od samo 0,01 €.
Sadržaj
Razumijevanje okvira nizozemskog poreza po odbitku na dividendu (WHT)
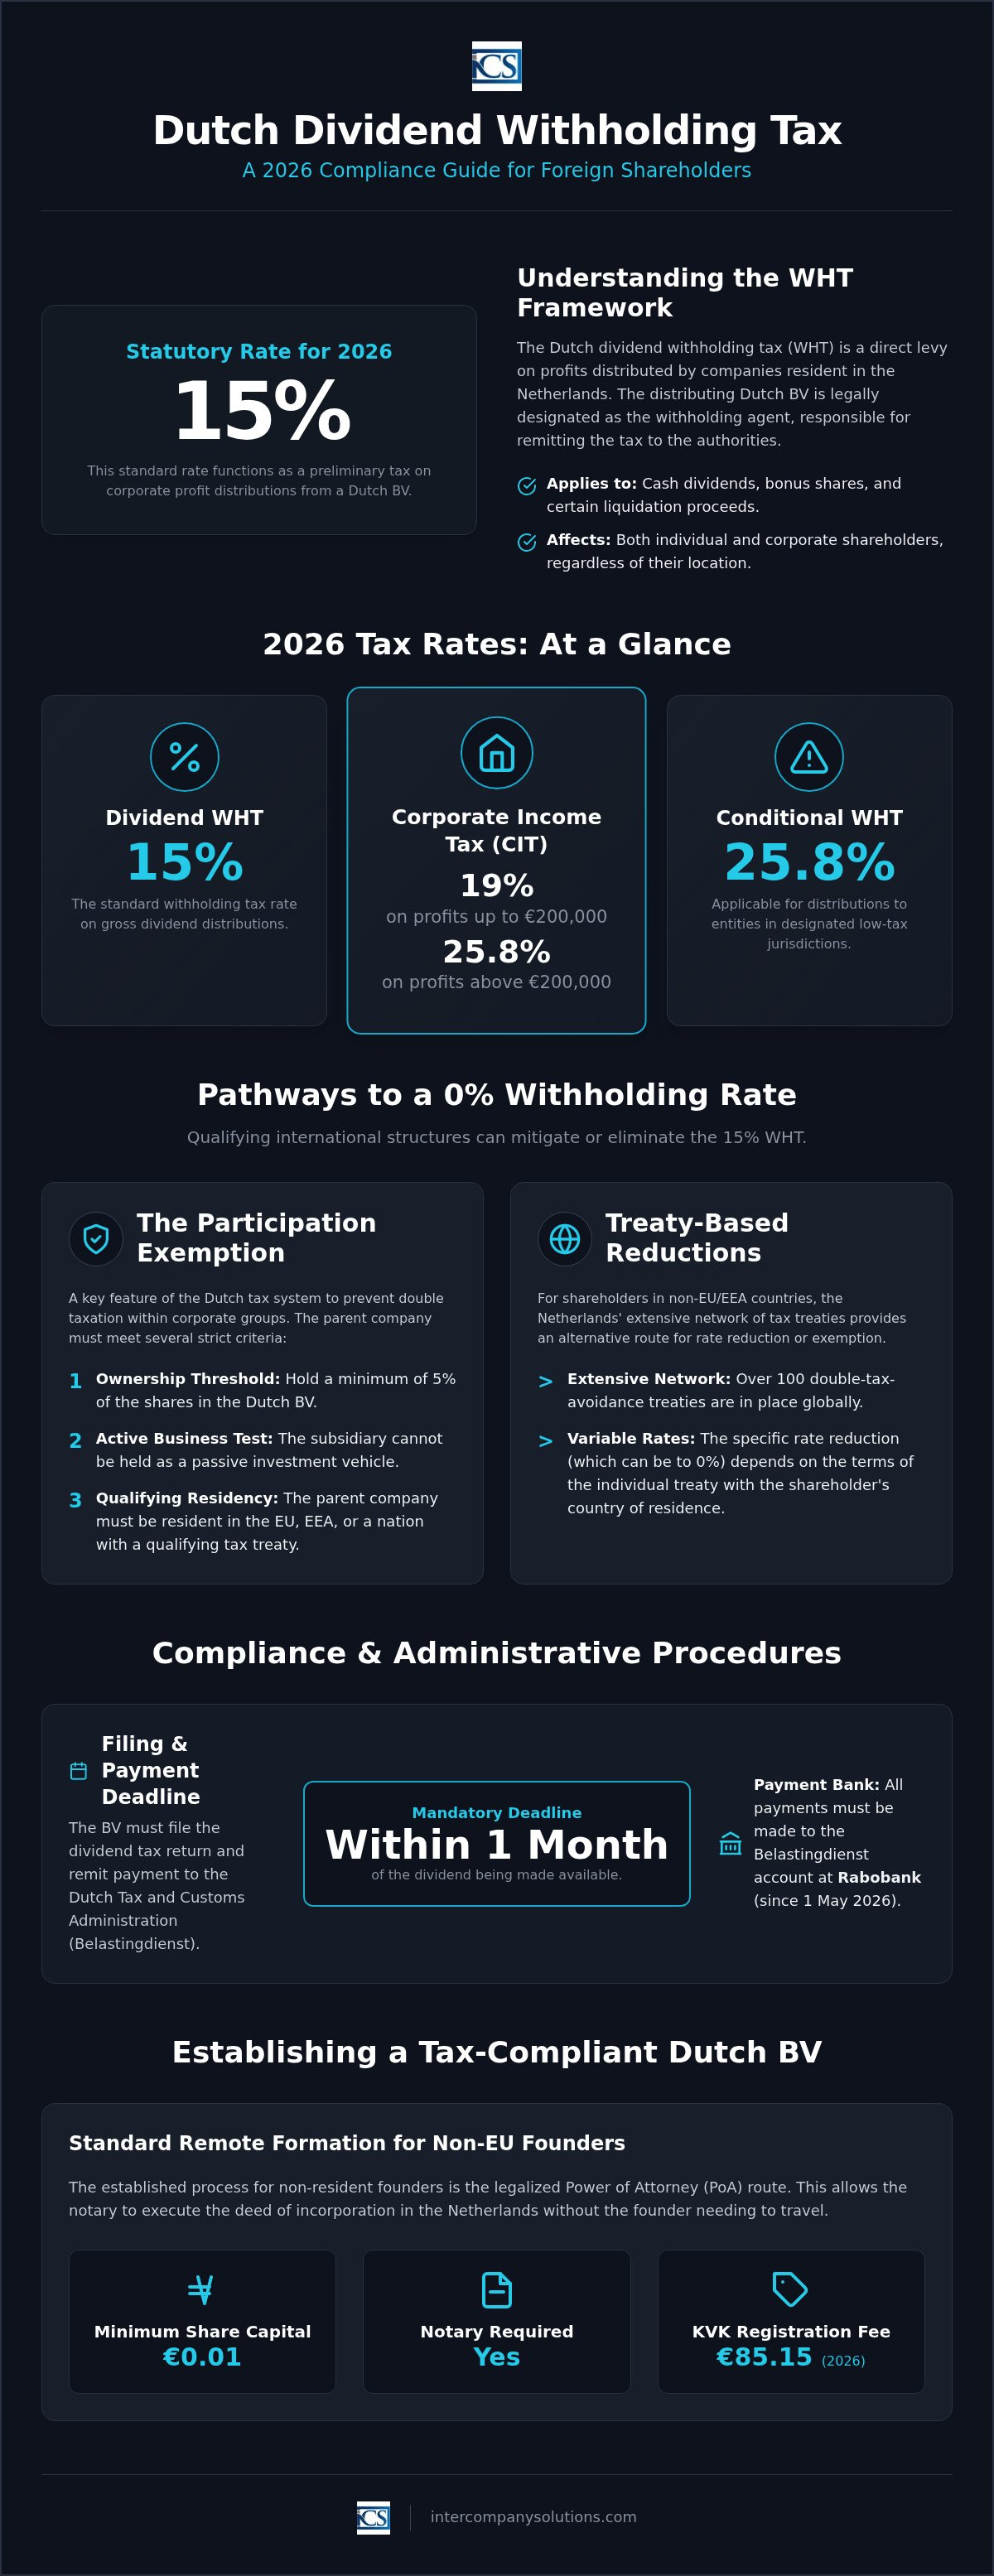
Nizozemski porez po odbitku na dividende izravno je davanje na raspodjelu dobiti koju izvršavaju društva rezidentna u Nizozemskoj. Za poreznu godinu 2026. zakonska stopa utvrđena je na 15%. Ovaj porez djeluje kao predujam poreza za nizozemske rezidente, koji ga često mogu uračunati u svoj porez na dohodak; međutim, za inozemne ulagatelje često predstavlja konačni porez, osim ako ugovor ne predviđa olakšicu. Područje primjene ovog poreza obuhvaća nekoliko oblika raspodjele, uključujući novčane dividende, besplatne dionice izdane iz rezervi dobiti i likvidacijski ostatak koji premašuje prosječni uplaćeni kapital društva.
Unutar šireg okvira nizozemskog poreza na dobit, Dutch BV koja isplaćuje dobit ima pravni status platca poreza po odbitku. To znači da je društvo, a ne dioničar, odgovorno za administrativnu točnost postupka ustezanja poreza. Porez se primjenjuje na raspodjele dioničarima, fizičkim i pravnim osobama, bez obzira na njihovu lokaciju, pod uvjetom da se subjekt koji vrši isplatu smatra nizozemskim rezidentom u porezne svrhe. Osiguravanje pravilne strukture vašeg subjekta od samog početka ključno je, a naši stručnjaci često pomažu pri osnivanju društva u Nizozemskoj kako bi se uspostavili usklađeni temelji za buduće raspodjele dobiti.
Porezna osnovica i odgovornost za plaćanje
Izračun točnog iznosa zahtijeva utvrđivanje bruto vrijednosti dividende prije bilo kakvih odbitaka. Kada se raspodjela odobri, BV mora obustaviti 15% bruto iznosa i uplatiti ga Belastingdienst. Ova obveza također obuhvaća nenovčane raspodjele, poput imovine prenesene dioničarima po vrijednosti nižoj od tržišne. U tim se slučajevima razlika tretira kao „pretpostavljena dividenda” i podliježe istoj stopi od 15%. Društvo mora podnijeti poreznu prijavu za porez na dividende i izvršiti uplatu u roku od mjesec dana od stavljanja dividende na raspolaganje. Od 1. svibnja 2026. sva takva plaćanja moraju biti usmjerena na matičnu banku Belastingdienst, Rabobank.
Porezna rezidentnost i obveze ustezanja poreza
Dutch BV općenito automatski podliježe obvezama ustezanja poreza jer Nizozemska primjenjuje načelo osnivanja. Svako društvo osnovano prema nizozemskom pravu smatra se poreznim rezidentom. Za inozemne dioničare to rezultira primitkom neto raspodjele. Iako je stopa od 15% standardna, mnogi međunarodni ulagatelji smanjuju je primjenom ugovora o izbjegavanju dvostrukog oporezivanja ili nizozemskog izuzeća za udjele. Trebali biste provjeriti specifične stope za pojedine jurisdikcije na belastingdienst.nl kako biste osigurali usklađenost. Ako je dioničar društvo rezident Nizozemske, ustegnuti porez obično se može prebiti s njegovom vlastitom obvezom poreza na dobit, koja iznosi 19% na dobit do 200.000 € i 25,8% na preostali iznos.
Izuzeća i smanjenja za međunarodne holding strukture
Iako zakonska stopa od 15% ostaje standard, nizozemski porezni sustav pruža značajne olakšice za kvalificirane međunarodne strukture. Razumijevanje osnova nizozemskog poreza na dividende ključno je za inozemne ulagatelje koji žele primijeniti domaću stopu poreza po odbitku od 0%. Ovo izuzeće obično se primjenjuje kada se dividende isplaćuju korporativnim dioničarima rezidentima u EU-u, EGP-u ili zemlji koja s Nizozemskom ima sklopljen važeći ugovor o izbjegavanju dvostrukog oporezivanja. Primarni cilj je spriječiti kaskadni učinak oporezivanja unutar grupacija društava, osiguravajući da se dobit oporezuje samo jednom na razini krajnjeg primatelja.
Kontrolni popis za izuzeće za udjele
Izuzeće za udjele temelj je privlačnosti Nizozemske kao globalne holding jurisdikcije. Da bi se ovo izuzeće iskoristilo u prekograničnom kontekstu, matično društvo mora ispuniti nekoliko strogih kriterija. Matično društvo mora imati minimalni udio od 5% u Dutch BV. Osim toga, ovisno društvo ne može se držati kao pasivno ulaganje; idealno bi trebalo biti aktivan operativni subjekt. Dokumentacija je ključna komponenta usklađenosti. Tijekom poreznog nadzora morate predočiti sljedeće evidencije Belastingdienst:
- Ažurirane knjige dioničara koje dokazuju vlasnički prag od 5%.
- Dokaz o aktivnom poslovanju matičnog društva u njegovoj matičnoj jurisdikciji.
- Dokumentaciju o komercijalnom opravdanju holding strukture.
Smanjenja stopa na temelju ugovora
Za dioničare s poreznim rezidentstvom u zemljama izvan EU-a, opsežna mreža od preko 100 nizozemskih ugovora o izbjegavanju dvostrukog oporezivanja nudi alternativni put za smanjenje. Ovi ugovori često smanjuju nizozemski porez po odbitku na dividendu na 5% ili 10%, a u posebnim slučajevima koji uključuju značajne udjele, na 0%. Ako je vaše društvo već platilo punu stopu od 15%, možete pokrenuti postupak povrata putem nizozemske porezne uprave. Do 2026. godine utjecaj Višestranog instrumenta (MLI) postao je izraženiji. Strukture sada moraju proći „test glavne svrhe” (Principal Purpose Test) kako bi se kvalificirale za ugovorne pogodnosti. Time se osigurava da aranžman nije umjetan te da ima stvarnu poslovnu funkciju.
Ispunjavanje ovih zahtjeva u pogledu supstance obvezno je kako bi se izbjegla primjena odredbi protiv zlouporabe. Ako trenutno planirate novi pothvat, naši savjetnici mogu vam pomoći s osnivanjem društva u Nizozemskoj kako bi se osiguralo da je vaš poslovni subjekt od samog početka strukturiran u skladu s propisima. Ako trebate specifičnu analizu o tome kako se ovi ugovori primjenjuju na vašu jurisdikciju, možete kontaktirati naš porezni odjel radi stručne procjene.
Međudjelovanje s nizozemskim porezom na dobit (CIT) u 2026.
Okruženje poreza na dobit (CIT) u 2026. godini izravno diktira raspoloživa sredstva za raspodjelu dobiti. Za Dutch BV, primarna porezna obveza izračunava se na temelju dva razreda. Platit ćete 19% na oporezivu dobit do 200.000 € i 25,8% na bilo koji iznos koji prelazi ovaj prag. Budući da se dividende isplaćuju iz neto dobiti preostale nakon CIT-a, vaša strategija raspodjele mora uzeti u obzir ove stope. Učinkovito porezno planiranje osigurava da se nizozemskim porezom po odbitku na dividendu upravlja uz ove korporativne obveze radi očuvanja likvidnosti. Točno izvješćivanje sprječava gomilanje kamata ili kazni od strane Belastingdienst.
Izračun oporezive dobiti i odbici
Utvrđivanje vaše neto dobiti zahtijeva točan izračun dopuštenih odbitaka. Za 2026. godinu usklađenost uključuje pridržavanje ograničenja odbitka kamata, koje je postavljeno na 24,5% EBITDA-e društva. Međutim, primjenjuje se prag od 1 milijuna €; kamate uvijek možete odbiti do tog iznosa, čak i ako prelaze postotak EBITDA-e. Ovo pravilo sprječava prekomjerno zaduživanje i osigurava stabilnost porezne osnovice. Morate čuvati svu financijsku evidenciju, uključujući račune, bankovne izvatke i ugovore, najmanje 7 godina kao potporu za podnošenje prijava CIT-a i WHT-a. Ova je dokumentacija ključna tijekom poreznih nadzora kako bi se opravdali troškovi korišteni za utvrđivanje iznosa oporezive dobiti. Ako se vaša evidencija odnosi na nekretnine, razdoblje čuvanja produljuje se na 10 godina.
Fiskalno jedinstvo i isplate dividendi
Uspostavljanje fiskalnog jedinstva (fiscale eenheid) može pojednostaviti kretanje kapitala između nizozemskog matičnog društva i njegovih ovisnih društava. Kada društva formiraju fiskalno jedinstvo za potrebe CIT-a, porezna uprava ih tretira kao jednog poreznog obveznika. Ova struktura ima izravan utjecaj na kretanje dobiti. Interni tokovi dividendi između subjekata unutar iste fiskalne grupe u pravilu se zanemaruju u porezne svrhe. To u praksi rezultira ukidanjem nizozemskog poreza po odbitku na dividendu za raspodjele unutar grupe. To je proceduralna prednost koja pojednostavljuje interno upravljanje riznicom.
Upravljanje ovim složenim međudjelovanjima zahtijeva strukturirano knjigovodstvo. Više pojedinosti o održavanju ovih standarda možete pronaći u našem vodiču o računovodstvu za Dutch BV. Usklađivanjem izvješćivanja o CIT-u s vašim vremenskim planom raspodjele smanjujete rizik od administrativnih pogrešaka. Ovo usklađivanje osigurava da BV ispunjava svoje obveze prema Belastingdienst Rabobank računu, uz istovremenu maksimizaciju učinkovitosti ukupnog poreznog položaja grupe.
Rokovi usklađenosti i administrativni postupci
Pridržavanje strogog vremenskog okvira koji je odredila nizozemska porezna uprava ključno je za održavanje pravnog statusa vašeg društva. Nakon što se dividenda stavi na raspolaganje dioničarima, Dutch BV koji vrši isplatu mora podnijeti prijavu za nizozemski porez po odbitku na dividendu i uplatiti iznos u roku od točno mjesec dana. Ovaj rok se ne može pregovarati. Propuštanje ovog roka dovodi do administrativnih novčanih kazni i obračuna kamata od strane Belastingdiensta. Sve se prijave moraju podnijeti elektroničkim putem preko službenog poreznog portala, što zahtijeva važeće digitalne vjerodajnice za predstavnika vašeg društva.
Osim poreznih prijava, Dutch BV mora održavati svoju opću korporativnu usklađenost s Gospodarskom komorom (KVK). Godišnji financijski izvještaji moraju se podnijeti KVK-u u roku od 12 mjeseci od završetka financijske godine. Nepoštivanje ove obveze smatra se gospodarskim prijestupom i može dovesti do odgovornosti direktora. Ovi administrativni slojevi osiguravaju transparentnost financijskog stanja društva prema javnosti i regulatornim tijelima. Odgovarajuća dokumentacija također podupire valjanost svih oslobođenja koja potražujete u okviru izuzeća za sudjelujuće udjele ili ugovora o izbjegavanju dvostrukog oporezivanja.
Bankarska i platna logistika
Važno ažuriranje za 2026. godinu odnosi se na primarnog bankovnog partnera Belastingdiensta. Od 1. svibnja 2026. službena poslovna banka nizozemske porezne uprave je Rabobank. Ako pokrećete međunarodni bankovni prijenos za plaćanje nizozemskog poreza po odbitku na dividendu, morate osigurati da su vaši podaci ažurirani u skladu s tom promjenom. Korištenje zastarjelih bankovnih podataka iz prethodnih godina rezultirat će odbijenim uplatama i mogućim kaznama za kašnjenje. Pobrinite se da poziv na broj plaćanja sadrži točan broj poreznog rješenja dobiven tijekom postupka elektroničkog podnošenja prijave.
Za novoosnovane subjekte, plaćanje početne naknade za registraciju pri KVK-u u iznosu od 85,15 € prvi je korak u administrativnom postupku. Ova jednokratna naknada odvojena je od godišnjih troškova usklađenosti, ali je potrebna za aktivaciju registracije društva. Naš tim često rješava ovu logistiku tijekom osnivanja društva u Nizozemskoj putem legalizirane punomoći (Power of Attorney). To osnivačima nerezidentima osigurava ispunjavanje svih početnih zahtjeva bez potrebe za međunarodnim putovanjem.
Izvještavanje o stvarnim vlasnicima (UBO) i transparentnost
Transparentnost u pogledu stvarnih vlasnika (UBO) izravno je povezana s vašim pravom na pogodnosti iz ugovora o izbjegavanju dvostrukog oporezivanja. Svaku promjenu stvarnih vlasnika koji drže prag od više od 25% dionica ili glasačkih prava morate prijaviti KVK-u u roku od 7 dana od nastale promjene. Belastingdienst uspoređuje podatke o stvarnim vlasnicima s prijavama poreza na dividendu kako bi provjerio je li primatelj stvarni vlasnik, a ne protočni subjekt. Neodržavanje ovog registra ažurnim može pokrenuti porezni nadzor ili uskraćivanje stope poreza po odbitku od 0%.
Održavanje jasne evidencije o vlasništvu i osoblju također je ključno za druga administrativna područja, kao što su usluge obračuna plaća u Nizozemskoj. Točni podaci o stvarnim vlasnicima i zaposlenicima osiguravaju da društvo ostane usklađeno na svim regulatornim poljima. Ovaj integrirani pristup usklađenosti štiti vaše ulaganje i pojednostavljuje buduće raspodjele dobiti.
Osnivanje porezno usklađenog nizozemskog subjekta na daljinu
Postavljanje usklađenih temelja prvi je korak prema učinkovitoj raspodjeli dobiti. Za osnivače nerezidente standardni pristup je put putem legalizirane punomoći (Power of Attorney - PoA). Ova metoda omogućuje javnom bilježniku sastavljanje i solemnizaciju akta o osnivanju u Nizozemskoj bez fizičke prisutnosti osnivača. Dutch BV zahtijeva minimalni temeljni kapital od samo 0,01 €, što ga čini pristupačnom strukturom za različite opsege poslovanja. Kada surađujete s profesionalnim zastupnikom za osnivanje Dutch BV-a, uobičajeni vremenski okvir za osnivanje na daljinu je 3-5 radnih dana. Ova brzina ne umanjuje pedantnu pažnju posvećenu detaljima potrebnu kako bi se osiguralo da je subjekt spreman za buduću usklađenost s nizozemskim porezom po odbitku na dividendu.
Koraci osnivanja na daljinu
Postupak slijedi logičan redoslijed kako bi se osigurala pravna valjanost. Prvo morate legalizirati potrebne identifikacijske dokumente i potpisati punomoć u svojoj matičnoj zemlji. Ti se dokumenti zatim šalju u Nizozemsku radi drugog koraka: javnobilježničkog sastavljanja akta o osnivanju. Za razliku od subjekata eenmanszaak ili VOF, za osnivanje Dutch BV-a izričito je potreban javni bilježnik. Na kraju se subjekt registrira pri KVK-u i poreznim tijelima. Ova registracija pokreće naplatu jednokratne naknade KVK-a od 85,15 € i izdavanje vaših brojeva za PDV i porez na dobit (CIT). Ovaj strukturirani pristup osigurava da vaše poslovanje zadovoljava sve početne zahtjeve dok se istovremeno priprema za administrativne dužnosti rezidentnog poreznog obveznika.
Kontinuirana podrška za usklađenost
Održavanje statusa porezne usklađenosti vašeg subjekta zahtijeva stalan administrativni nadzor. Morat ćete voditi tromjesečne prijave PDV-a i pripremati godišnje prijave poreza na dobit (CIT) na temelju stopa za 2026. godinu od 19% do 200.000 € te 25,8% iznad tog iznosa. Kada je društvo spremno za raspodjelu dobiti, morate podnijeti prijavu za nizozemski porez po odbitku na dividendu u roku od mjesec dana od datuma raspodjele. Sva plaćanja moraju se doznačiti na Rabobank račun Belastingdiensta kako bi se izbjegle kazne.
Sva financijska evidencija mora se čuvati najmanje 7 godina kako bi se ispunili zakonski zahtjevi. Ako vaš Dutch BV posjeduje nekretnine, ovo razdoblje čuvanja produžuje se na 10 godina. Održavanje te evidencije urednom ključno je za opravdavanje izuzeća za sudjelujuće udjele ili sniženja stopa na temelju ugovora tijekom budućih nadzora. Usvajanjem ovih praksi usklađenosti od samog početka štitite sposobnost društva za raspodjelu dobiti međunarodnim dioničarima uz minimalne porezne prepreke.
Zadnji put pregledano: rujan 2026.
Osiguravanje vaše nizozemske strategije raspodjele za 2026.
Učinkovito upravljanje nizozemskim porezom po odbitku na dividendu zahtijeva preciznu usklađenost između vaše korporativne strukture i najnovijih regulatornih zahtjeva. Korištenjem mreže od preko 100 ugovora o izbjegavanju dvostrukog oporezivanja i domaćeg izuzeća za sudjelujuće udjele možete zaštititi svoju dobit od nepotrebnog umanjenja. Uspješna usklađenost uključuje poštivanje jednomjesečnog roka za podnošenje prijave i osiguravanje da sve uplate pravovremeno stignu na Rabobank račun Belastingdiensta. Ovi proceduralni koraci ključni su za održavanje statusa vašeg subjekta i izbjegavanje administrativnih novčanih kazni.
Intercompany Solutions djeluje kao proaktivni partner za globalne poduzetnike, nudeći osnivanje Dutch BV-a na daljinu u roku od 3-5 radnih dana putem legalizirane punomoći. S više od 2.000 uspješnih osnivanja diljem svijeta, pružamo stručnu računovodstvenu podršku za prijave poreza na dobit (CIT) i periodične prijave poreza na dividendu. Ovaj profesionalni nadzor osigurava da vaš subjekt zadovoljava standarde za gospodarsku prisutnost (substance) i transparentnost za 2026. godinu od prvog dana poslovanja.
Spremni smo olakšati vaš rast i pomoći vam u uspostavljanju stabilne, usklađene prisutnosti u Nizozemskoj.
Zadnji put pregledano: rujan 2026.
Često postavljana pitanja
Koja je nizozemska stopa poreza po odbitku na dividendu za 2026.?
Zakonska nizozemska stopa poreza po odbitku na dividendu za 2026. iznosi 15% na raspodjelu dobiti koju izvrši nizozemsko društvo. Ova se stopa primjenjuje na dividende u novcu, bonus dionice i likvidacijski ostatak koji premašuje prosječni uplaćeni kapital. Iako Dutch BV djeluje kao porezni obustavljač, porez je tehnički namet na primatelja. Za nizozemske rezidente to je predujam poreza koji se prebija s njihovim konačnim razrezom poreza na dohodak ili poreza na dobit.
Mogu li inozemni poduzetnici zatražiti stopu poreza na dividendu od 0%?
Inozemni poduzetnici često mogu osigurati stopu od 0% ako ispunjavaju uvjete za izuzeće udjela (participation exemption) ili primjenu određenog ugovora o izbjegavanju dvostrukog oporezivanja. To se općenito odnosi na korporativne dioničare s rezidentnošću u EU-u, EGP-u ili ugovornoj državi koji drže najmanje 5% dionica. Morate dokazati da struktura nije umjetna te da holding društvo ima stvarnu ekonomsku prisutnost (substance requirements) u svojoj matičnoj jurisdikciji kako biste se kvalificirali za ovo umanjenje.
Kako funkcionira izuzeće udjela (participation exemption) za Dutch BV?
Izuzeće udjela osigurava da dobit koja je već oporezovana na razini društva kćeri ne bude ponovno oporezovana kada se raspodjeljuje matičnom društvu Dutch BV. Kako bi se kvalificiralo, matično društvo mora držati najmanje 5% temeljnog kapitala društva kćeri. Osim toga, društvo kći mora biti aktivni operativni subjekt, a ne sredstvo za pasivno ulaganje. Ovaj je mehanizam ključan za održavanje porezno učinkovite međunarodne holding strukture i izbjegavanje kaskadnog učinka višestrukih razina oporezivanja.
Koji je rok za plaćanje nizozemskog poreza na dividendu?
Zakonski rok za podnošenje prijave i uplatu nizozemskog poreza po odbitku na dividendu je unutar mjesec dana od datuma raspodjele. Od 1. svibnja 2026. sva se porezna plaćanja moraju izvršiti banci Rabobank, koja služi kao kućna banka za Belastingdienst. Propuštanje ovog roka dovodi do administrativnih novčanih kazni i zateznih kamata. Presudno je koordinirati se s vašim računovodstvenim timom kako biste osigurali da se elektroničko podnošenje i bankovna doznaka dovrše prije isteka roka.
Moram li putovati u Nizozemsku radi podnošenja svojih poreznih prijava?
Ne morate putovati u Nizozemsku kako biste upravljali svojim poreznim prijavama ili osnovali svoje društvo. Sve porezne prijave, uključujući one za BTW, porez na dobit i dividende, podnose se elektroničkim putem putem portala porezne uprave. Za početno osnivanje koristimo postupak legalizirane punomoći, što javnom bilježniku omogućuje sklapanje akta dok vi ostajete u inozemstvu. Ovaj postupak na daljinu obično traje 3 do 5 radnih dana za standardni Dutch BV.
Kako ugovori o izbjegavanju dvostrukog oporezivanja utječu na porez po odbitku od 15%?
Ugovori o izbjegavanju dvostrukog oporezivanja često smanjuju standardnu stopu po odbitku od 15% na 10%, 5% ili čak 0% za kvalificirane međunarodne ulagače. Nizozemska održava mrežu od približno 100 ugovora o izbjegavanju dvostrukog oporezivanja koji daju prednost sprječavanju dvostrukog oporezivanja. Međutim, od implementacije Višestranog instrumenta (MLI), morate zadovoljiti test glavne svrhe (Principal Purpose Test). Time se osigurava da primarni razlog za strukturu ulaganja nije puko ostvarivanje porezne pogodnosti, što zahtijeva dokumentirano komercijalno obrazloženje.
Koju evidenciju Dutch BV mora čuvati radi usklađenosti s poreznim propisima?
Dutch BV je zakonski obvezan čuvati svoju financijsku evidenciju u razdoblju od 7 godina kako bi osigurao poreznu usklađenost. Ta evidencija uključuje bankovne izvode, račune, ugovore i knjige dioničara koji se koriste za izračun nizozemskog poreza po odbitku na dividendu. Ako vaše društvo posjeduje nepokretnu imovinu ili upravlja njome, zahtjev za čuvanjem produljuje se na 10 godina. Održavanje urednih digitalnih ili fizičkih arhiva ključno je za podupiranje vašeg stajališta tijekom potencijalnog nadzora od strane nizozemske porezne uprave.
Koji su razredi poreza na dobit za Dutch BV u 2026.?
Razredi poreza na dobit za 2026. podijeljeni su u dvije razine na temelju oporezive dobiti društva. Plaćat ćete 19% na dobit do praga od 200.000 €. Za bilo koji iznos koji prelazi ovaj limit od 200.000 €, porezna stopa raste na 25,8%. Ove se stope primjenjuju na neto dobit nakon uračunavanja poslovnih rashoda i ograničenja odbitka kamata, koje je trenutačno postavljeno na 24,5% EBITDA-e društva za poreznu godinu.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |