

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mnogi međunarodni poduzetnici pretpostavljaju da viša profitna marža automatski dovodi do linearnog povećanja porezne obveze, no nizozemski fiskalni sustav funkcionira na temelju stupnjevite strukture osmišljene kako bi podržala rast tijekom ranih faza širenja. Razumijevanje stope nizozemskog poreza na dobit ključno je za svaki Dutch BV u stranom vlasništvu koji želi održati usklađenost uz optimizaciju svoje globalne porezne pozicije. Vjerojatno se nosite s pritiskom prekograničnog izvještavanja i želite izbjeći financijske kazne povezane s propuštanjem strogih rokova za podnošenje prijava. To je uobičajen izazov za one koji nisu upoznati s lokalnim zahtjevima tijela Belastingdienst.
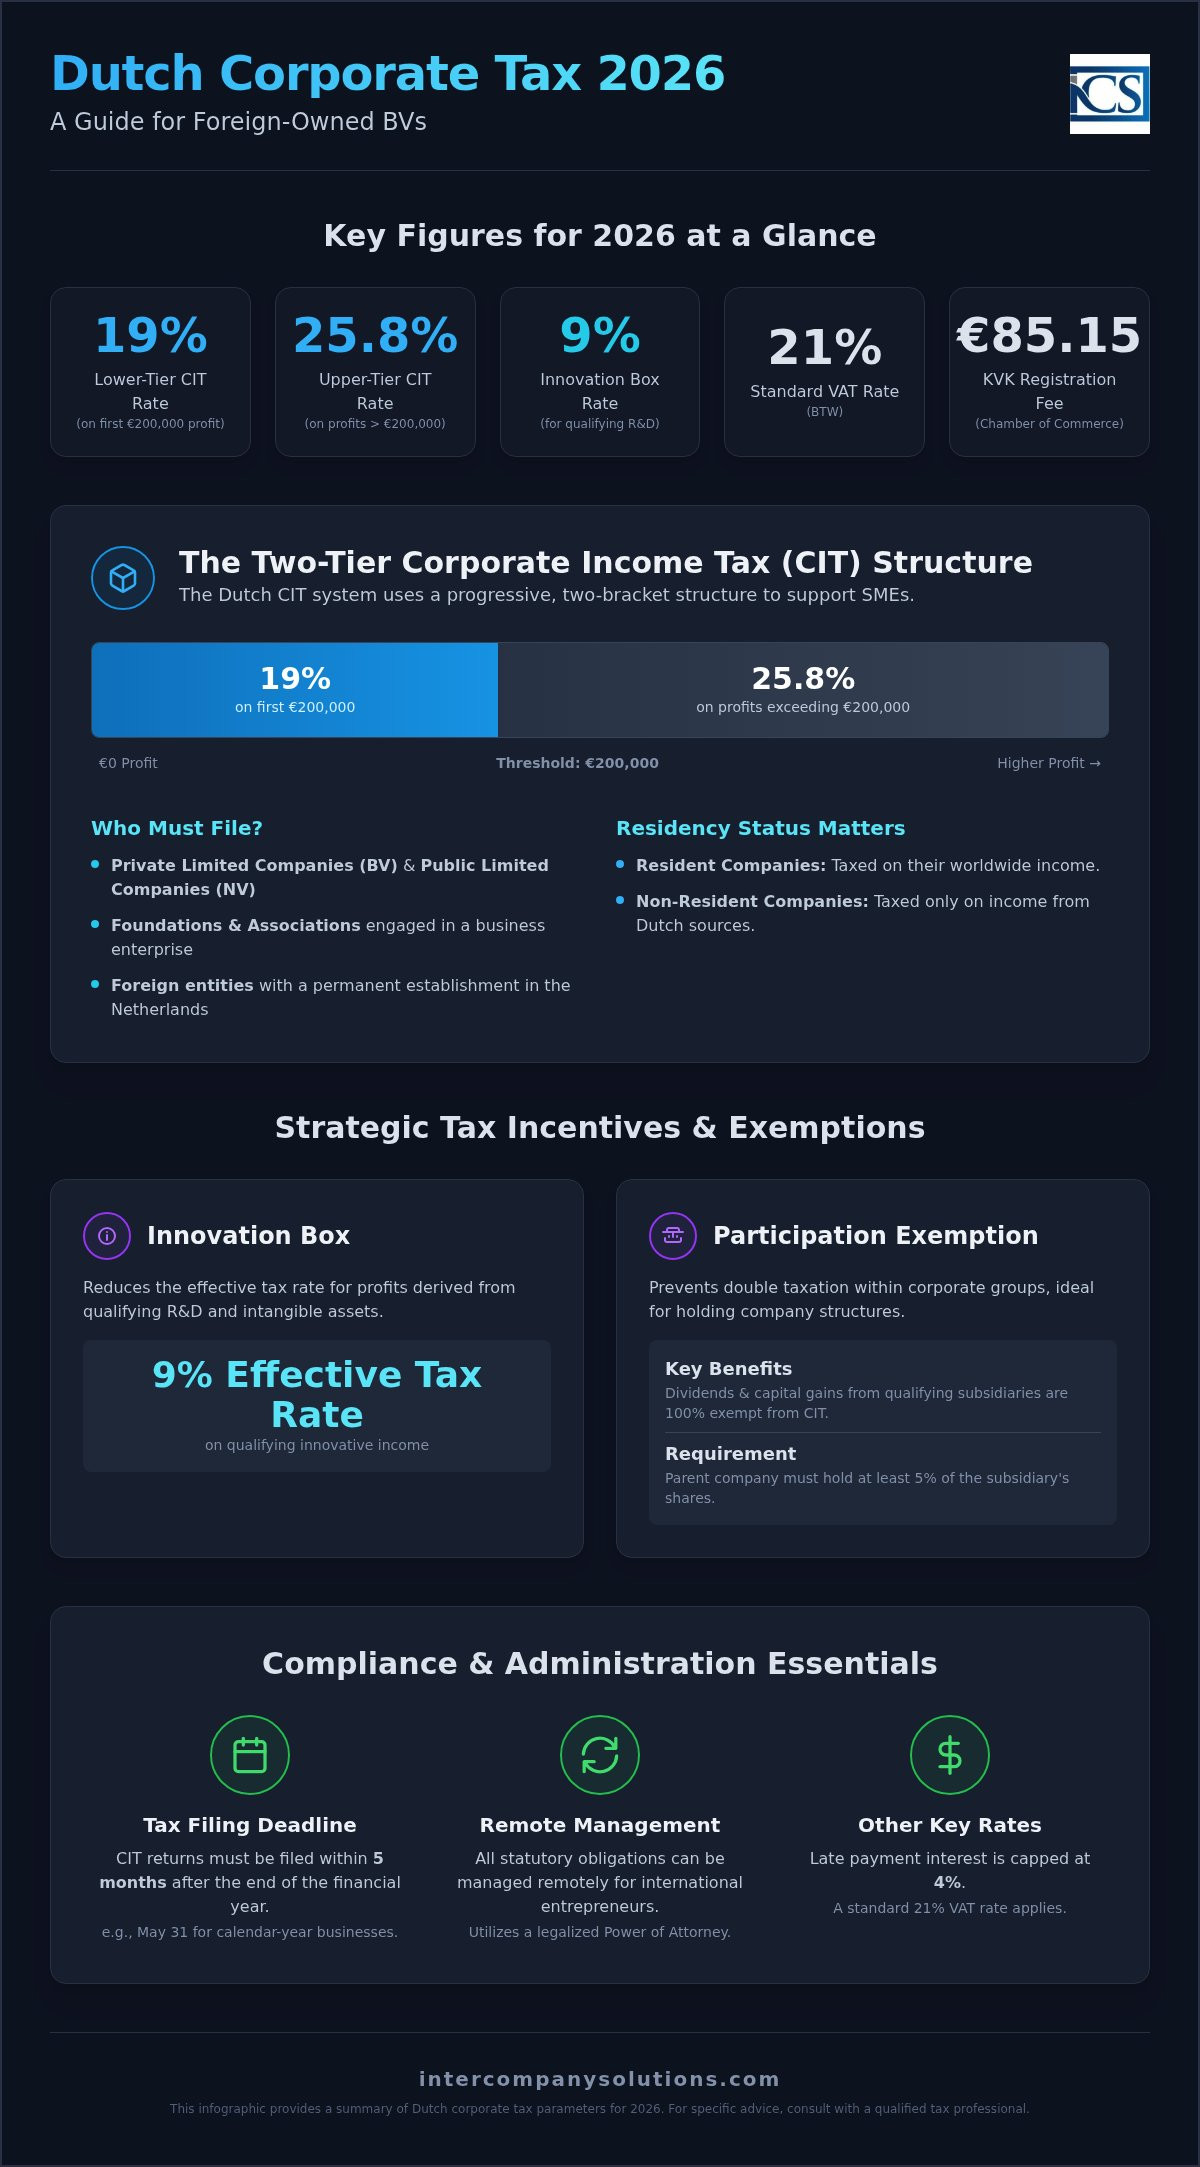
Ovaj članak pruža precizan pregled poreznih razreda, pragova i obveznih koraka za usklađivanje za 2026. godinu. Pojasnit ćemo kako se stopa od 19% primjenjuje na prvih 200.000 € dobiti i kada stupa na snagu razred od 25,8%. Naš tim Accounting & Tax Services strukturirao je ovaj vodič kako bi obuhvatio poticaj Innovation Box od 9% i pravila o oslobođenju za sudjelujuće udjele (participation exemption). Dobit ćete pouzdan vremenski raspored za podnošenje poreznih prijava i jasan pregled KVK naknade za registraciju od 85,15 € za 2026. godinu, čime se osigurava da vaše poslovanje od samog početka funkcionira uz potpunu regulatornu sigurnost.
Key Takeaways
- Stopa nizozemskog poreza na dobit za 2026. godinu iznosi 19% na prvih 200.000 € oporezive dobiti te 25,8% za dobit koja prelazi taj prag.
- Kvalificirane inovativne poslovne aktivnosti mogu ostvariti sniženu efektivnu poreznu stopu od 9% putem instrumenta Innovation Box, dok izuzeće za sudjelujuće udjele (participation exemption) sprječava dvostruko oporezivanje holding struktura.
- Prijave poreza na dobit moraju se podnijeti u roku od pet mjeseci nakon završetka financijske godine, što odgovara roku do 31. svibnja za poduzeća koja prate kalendarsku godinu.
- Međunarodni poduzetnici mogu upravljati svim zakonskim obvezama na daljinu korištenjem legalizirane punomoći (Power of Attorney) za osnivanje društva i tekuću poreznu usklađenost.
- Osim poreza na dobit, poduzeća moraju računati na standardnu stopu PDV-a od 21% i obveznu KVK naknadu za registraciju od 85,15 € za fiskalnu godinu 2026.
Razumijevanje dvostupanjske strukture nizozemskog poreza na dobit (CIT)
Nizozemska primjenjuje porez na dobit na oporezivu dobit koju ostvare poduzeća. Ovaj nizozemski sustav poreza na dobit funkcionira po dvostupanjskoj, stupnjevanoj strukturi umjesto po fiksnoj stopi. Osmišljen je kako bi pružio konkurentno fiskalno okruženje, osobito za mala i srednja poduzeća (MSP) koja čine okosnicu lokalnog gospodarstva. Primjenom niže stope na početne razrede dobiti, vlada potiče poduzeća da reinvestiraju svoju dobit u daljnji rast i inovacije.
Izračun vaše oporezive dobiti jednostavan je postupak oduzimanja porezno priznatih poslovnih rashoda od vašeg ukupnog bruto prihoda. Iako je koncept jednostavan, razlikovanje između statusa rezidenta i nerezidenta ključno je za usklađenost. Rezidentna društva, a to su ona osnovana ili kojima se stvarno upravlja u Nizozemskoj, oporezuju se na temelju dohotka iz cijelog svijeta. Nerezidentna društva imaju porezne obveze samo na dobit ostvarenu iz nizozemskih izvora, kao što su lokalna stalna poslovna jedinica ili nizozemske nekretnine. Razumijevanje rezidentnog statusa vašeg društva prvi je korak u utvrđivanju vaše ukupne porezne obveze.
Porezni razredi i pragovi poreza na dobit za 2026. godinu
Za fiskalnu godinu 2026., stopa nizozemskog poreza na dobit ostaje dosljedna parametrima iz prethodne godine. Dobit do praga od 200.000 € podliježe poreznoj stopi od 19%. Svaka dobit koja prelazi ovaj prag od 200.000 € oporezuje se po standardnoj stopi od 25,8%. Važno je razumjeti da se ove stope primjenjuju sukcesivno. To znači da čak i izrazito profitabilno poduzeće i dalje plaća nižu stopu od 19% na svojih prvih 200.000 € dobiti, dok se viša stopa od 25,8% primjenjuje samo na dio iznad tog iznosa. Ne postoje lokalni općinski ili pokrajinski porezi na dobit, što pojednostavljuje izračun za međunarodne osnivače.
Porezni obveznici: Tko mora podnijeti prijavu?
Obveza podnošenja prijave poreza na dobit prvenstveno se odnosi na dionička društva (NV) i privatna društva s ograničenom odgovornošću (Dutch BV). Ako razmatrate pokretanje poslovanja u Nizozemskoj, struktura BV najčešći je izbor za strane ulagače zbog svoje fleksibilnosti. Međutim, porezna obveza nije ograničena samo na ove pravne oblike. Zaklade i udruge također moraju podnijeti prijavu ako obavljaju gospodarsku djelatnost kojom se natječu na tržištu. Inozemni subjekti sa stalnom poslovnom jedinicom ili imenovanim nizozemskim predstavnikom jednako tako podliježu CIT-u. Naš tim Accounting & Tax Services pomaže klijentima u tumačenju ovih definicija kako bi se osiguralo da svaki subjekt ispuni svoje godišnje obveze podnošenja prijava bez stvaranja zateznih kamata, koje su ograničene na 4%.
Strateški porezni poticaji i izuzeća za Dutch BV subjekte
Nizozemski porezni zakon predviđa posebne režime za smanjenje efektivnog poreznog opterećenja za međunarodne grupne strukture i inovativna poduzeća. Ovi se poticaji ne primjenjuju automatski; oni zahtijevaju proaktivno upravljanje i preciznu dokumentaciju u okviru vaših godišnjih poreznih prijava. Iako se standardna nizozemska stopa poreza na dobit primjenjuje na opću poslovnu dobit, ova izuzeća mogu značajno promijeniti konačnu poreznu obvezu za kvalificirane subjekte. Nužno je integrirati ova razmatranja s ostalim administrativnim troškovima, kao što je KVK naknada za registraciju od 85,15 € za 2026. godinu, kako bi se razumio ukupni trošak održavanja prisutnosti u Nizozemskoj.
Okvir izuzeća za sudjelovanje
Izuzeće za sudjelovanje primarni je razlog zašto mnogi poduzetnici biraju Nizozemsku za strukture holding društava. Ovaj režim ukida porez na dobit na sve dividende i kapitalne dobitke ostvarene od kvalificiranih ovisnih društava. Da bi se kvalificiralo, nizozemsko matično društvo mora posjedovati najmanje 5 % udjela u ovisnom društvu. Uz to, ovisno društvo ne smije se držati kao čisto pasivno portfeljno ulaganje. Ovaj je okvir temeljna komponenta za osnivanje Dutch BV društva kada subjekt služi kao ulazna točka za međunarodna ulaganja ili širenje grupe. Time se učinkovito sprječava dvostruko oporezivanje unutar korporativne grupe, osiguravajući da dobit oporezovana na razini ovisnog društva ne bude ponovno oporezovana na razini holdinga.
Innovation Box i poticaji za istraživanje i razvoj
Tvrtke koje se bave tehničkim istraživanjem i razvojem mogu ostvariti pogodnosti Innovation Box režima. Kvalificirani prihod ostvaren od patentirane imovine ili razvijenog softvera oporezuje se po efektivnoj stopi od samo 9 %, umjesto u standardnim razredima od 19 % ili 25,8 %. Kako biste pristupili ovoj pogodnosti, najprije morate ishoditi deklaraciju o istraživanju i razvoju (WBSO) od Nizozemske agencije za poduzetništvo. Ovaj je poticaj posebno važan za poduzeća koja razvijaju hardver, medicinsku tehnologiju ili vlastita softverska rješenja. Stopa od 9 % primjenjuje se na neto dobit ostvarenu od inovativne imovine nakon što se nadoknade troškovi razvoja.
Ispravno dokumentiranje ovih aktivnosti ključno je za poreznu usklađenost. Nizozemska porezna uprava zahtijeva jasnu poveznicu između napora u istraživanju i razvoju i rezultirajućeg prihoda. Ako se vaš poslovni model oslanja na intelektualno vlasništvo, pravilno upravljanje ovim poticajima osigurava trajnu optimizaciju vaše globalne porezne pozicije. Ako trebate pomoć pri utvrđivanju koji se poticaji primjenjuju na vašu specifičnu strukturu, možete se konzultirati s našim poreznim stručnjacima radi detaljne procjene vaše prihvatljivosti. Mi osiguravamo da se sve potrebne prijave podnesu ispravno uz vašu godišnju prijavu poreza na dobit.
Administrativni zahtjevi i rokovi usklađenosti
Održavanje nizozemske tvrtke zahtijeva strogo pridržavanje administrativnih protokola. Usklađenost započinje sustavnim računovodstvom za Dutch BV subjekte kako bi se osiguralo točno evidentiranje svih oporezivih događaja tijekom godine. Nizozemska porezna godina obično prati kalendarsku godinu, od 1. siječnja do 31. prosinca. Za sve korporativne subjekte, elektroničko podnošenje putem portala Belastingdienst nije izborno; to je obvezan zahtjev. Digitalni portal zahtijeva sigurnu prijavu, kojom obično upravlja vaš porezni zastupnik kako bi se zajamčio siguran prijenos podataka. Neispunjavanje ovih obveza ili propuštanje zadanih rokova rezultira standardiziranim administrativnim novčanim kaznama i obračunom kamata na sve nepodmirene obveze prema nizozemskoj stopi poreza na dobit.
Standardni vremenski okvir za podnošenje prijava
Standardni rok za podnošenje prijave poreza na dobit (CIT) je 1. lipnja godine koja slijedi nakon porezne godine. Iako je ovaj petomjesečni rok polazna osnova, mnogi međunarodni poduzetnici koriste sustav produljenja. Možete zatražiti standardno produljenje do 11 mjeseci, pod uvjetom da se zahtjev podnese prije izvornog roka od 1. lipnja. Ovo produljenje od 11 mjeseci posebno je korisno za tvrtke koje posluju u više jurisdikcija jer usklađuje podnošenje u Nizozemskoj s međunarodnim ciklusima izvještavanja. Uz poreznu prijavu, morate obaviti i objavu godišnjih financijskih izvještaja pri Trgovačkoj komori (KVK). To mora biti dovršeno u roku od 12 mjeseci od završetka financijske godine kako bi se izbjegli rizici osobne odgovornosti za direktore.
Zakonsko pravilo o čuvanju poslovne dokumentacije od 7 godina
Nizozemski zakon nalaže rigorozan pristup vođenju evidencije. Sva poslovna dokumentacija, uključujući račune, bankovne izvatke i ugovore, mora se čuvati najmanje 7 godina. Ako vaš BV posjeduje nekretnine, ovo se razdoblje čuvanja produljuje na 10 godina. Iako je digitalna pohrana dopuštena i često preferirana za upravljanje na daljinu, cjelovitost i dostupnost podataka moraju biti zajamčene. Dokumentacija mora biti pohranjena tako da se može predočiti u čitljivom obliku u razumnom roku na zahtjev inspektora. Belastingdienst mora biti u mogućnosti provesti porezni nadzor nad tom dokumentacijom u bilo kojem trenutku unutar razdoblja čuvanja. Održavanje ove evidencije urednom pomaže osigurati da je primijenjena ispravna nizozemska stopa poreza na dobit u prethodnim godinama, pružajući sigurnost tijekom regulatornih provjera.
PDV i lokalni administrativni troškovi za 2026. godinu
Poslovanje društva Dutch BV uključuje porezne obveze koje nadilaze godišnji porez na dobit. Iako je nizozemska stopa poreza na dobit primarna briga za profitabilnost, neizravni porezi i državne pristojbe za registraciju predstavljaju najčešće interakcije s lokalnim tijelima. Te troškove utvrđuje vlada te se godišnje usklađuju kako bi odražavali administrativne režijske troškove. Za poreznu godinu 2026., jednokratna pristojba za registraciju pri Gospodarskoj komori (KVK) iznosi 85,15 €. Ako vaš poslovni model uključuje zapošljavanje osoblja, morate također uvesti usluge obračuna plaća u Nizozemskoj radi upravljanja odbicima poreza na plaće i doprinosima za socijalno osiguranje, koji se prijavljuju na mjesečnoj razini.
Stope PDV-a i registracija
Porez na dodanu vrijednost (PDV), ili BTW na nizozemskom, porez je na potrošnju koji se primjenjuje na gotovo sve domaće transakcije i transakcije unutar EU-a. Standardna stopa PDV-a za 2026. ostaje 21 %, obuhvaćajući veliku većinu komercijalnih dobara i profesionalnih usluga. Snižena stopa od 9 % primjenjuje se na posebne kategorije, kao što su prehrambeni proizvodi, knjige i medicinske potrepštine. Za međunarodne poduzetnike, praktični postupak podnošenja prijava uključuje tromjesečnu prijavu koja se podnosi putem portala tijela Belastingdienst. Ako vaš BV sudjeluje u prekograničnoj trgovini unutar EU-a, možete koristiti mehanizam prijenosa porezne obveze, pri čemu se obveza PDV-a prenosi na kupca, pod uvjetom da obje strane imaju valjane PDV identifikacijske brojeve. Točne evidencije PDV-a od ključne su važnosti jer porezna tijela često uspoređuju te prijave s vašom godišnjom prijavom poreza na dobit.
Troškovi Gospodarske komore (KVK) i UBO-a
Registracija pri KVK prvi je korak za svaki novi poslovni subjekt. Nakon početne naknade od 85,15 €, društva više ne plaćaju godišnje doprinose, koji su ukinuti kako bi se smanjilo administrativno opterećenje za mala i srednja poduzeća. Međutim, održavanje vaše registracije uključuje obvezno otkrivanje stvarnih vlasnika (UBO). Registar stvarnih vlasnika (UBO) zahtijeva identifikaciju svake fizičke osobe koja drži više od 25 % dionica, glasačkih prava ili vlasničkog udjela u društvu BV. Ova transparentnost je zakonski zahtjev prema nizozemskim propisima o sprječavanju pranja novca (AML). Direktori nerezidenti moraju osigurati da su njihovi UBO podaci ažurni jer propuštanje ažuriranja tih podataka može dovesti do upravnih novčanih kazni i mogućeg zamrzavanja bankovnih računa društva. Ovi lokalni troškovi, iako manji od nizozemske stope poreza na dobit, ključni su za održavanje pravnog statusa vašeg subjekta.
Daljinsko upravljanje nizozemskom poreznom usklađenošću
Strani poduzetnici mogu održavati potpunu poreznu usklađenost bez prebivališta u Nizozemskoj. Nizozemski pravni sustav to omogućuje putem legalizirane punomoći (PoA), što dopušta osnivanje društva BV na daljinu bez fizičkog posjeta nizozemskom javnom bilježniku. Nakon što je vaše društvo registrirano, digitalni računovodstveni alati postaju vaše primarno sučelje za praćenje poreznih obveza u stvarnom vremenu. Ovi sustavi omogućuju vam praćenje porezno priznatih rashoda i bruto prihoda, pružajući jasnu prognozu vaših obveza prema nizozemskoj stopi poreza na dobit. Ovaj model poslovanja na daljinu podržan je robusnom digitalnom infrastrukturom tijela Belastingdienst, koja prihvaća elektroničke prijave za PDV i porez na dobit.
Poslovanje iz inozemstva zahtijeva discipliniran pristup administrativnim rokovima. Iako niste fizički prisutni, vaš BV i dalje podliježe istim pravilima o čuvanju poslovne dokumentacije u trajanju od 7 godina kao i lokalna poduzeća. Rješenja za digitalnu pohranu moraju osigurati cjelovitost i dostupnost svih financijskih podataka, uključujući račune i bankovne izvatke. Korištenje računovodstvenog sustava u oblaku omogućuje vašem poreznom zastupniku trenutačan pristup potrebnim dokumentima, osiguravajući da se vaše tromjesečne prijave PDV-a i godišnje prijave poreza na dobit podnose točno i na vrijeme.
Uloga pružatelja korporativnih usluga
Pružatelj korporativnih usluga služi kao ključna poveznica između vašeg međunarodnog sjedišta i nizozemske porezne i carinske uprave. Osim osnovnog podnošenja prijava, osiguravamo da vaš BV održava nužnu lokalnu ekonomsku prisutnost (substance), što može biti uvjet za pristup širokoj mreži nizozemskih ugovora o izbjegavanju dvostrukog oporezivanja. To uključuje upravljanje lokalnom poslovnom adresom i osiguravanje pravilnog dokumentiranja ključnih upravljačkih odluka. Prijelaz s pokretanja poslovanja u Nizozemskoj na upravljanje stalnom usklađenošću uključuje nekoliko tehničkih koraka, kao što su ishođenje RSIN broja i postavljanje obvezne registracije UBO-a. Profesionalno zastupanje posebno se preporučuje osnivačima izvan EU-a kako bi se osiguralo ispunjavanje svih lokalnih propisa od prvog dana.
Sljedeći koraci za međunarodne osnivače
- Provedite preliminarnu poreznu procjenu kako biste utvrdili hoće li vaša predviđena dobit ostati unutar razreda od 19 % ili dosegnuti prag nizozemske stope poreza na dobit od 25,8 %.
- Prikupite potrebne identifikacijske dokumente za registraciju UBO-a i direktora, posebice za svaku fizičku osobu s više od 25 % udjela u društvu.
- Uspostavite sustav za digitalno čuvanje dokumentacije koji je u skladu sa zakonskim pravilom o čuvanju poslovnih evidencija u trajanju od 7 godina.
- Kontaktirajte stručnjaka kako biste pokrenuli postupak osnivanja na daljinu putem legalizirane punomoći.
Kako biste raspravili svoju specifičnu poreznu situaciju, kontaktirajte Intercompany Solutions za konzultacije.
Zadnji pregled: kolovoz 2026.
Osiguravanje vaše nizozemske porezne pozicije za 2026. godinu
Porezna godina 2026. pruža stabilno okruženje za međunarodna poduzeća, pri čemu nizozemska stopa poreza na dobit ostaje na 19% za dobit do 200.000 € i 25,8% za dobit koja prelazi taj prag. Uspješno upravljanje ovim dvostupanjskim sustavom zahtijeva usklađivanje poreznog planiranja s obveznim administrativnim zahtjevima, kao što su naknada za registraciju pri KVK u iznosu od 85,15 € i pravilo o čuvanju dokumentacije u trajanju od 7 godina. Korištenjem poticaja kao što su izuzeće za udjele (participation exemption) ili Innovation Box, osnivači mogu strukturirati svoje globalno poslovanje kako bi učinkovito izbjegli dvostruko oporezivanje, potičući pritom dugoročni rast.
Naši stručnjaci djeluju kao pouzdan most prema nizozemskom tržištu, pružajući cjelovite usluge podnošenja prijava PDV-a i poreza na dobit. Vodimo brigu o pojedinostima lokalnih poreznih propisa i zahtjeva u pogledu stvarne ekonomske prisutnosti (substance requirements) kako bi vaši profesionalni interesi ostali u iskusnim rukama. To vam omogućuje da se usredotočite na širenje svog poslovanja, dok mi osiguravamo da svaki rok za podnošenje bude točno ispoštovan. Upravljamo osnivanjem na daljinu putem punomoći, čineći proces ulaska učinkovitim za osnivače diljem svijeta.
Radujemo se što ćemo vam olakšati ulazak u Nizozemsku i podržati vaš uspjeh na europskom tržištu.
Posljednji pregled: kolovoz 2026.
Često postavljana pitanja
Kolika je nizozemska stopa poreza na dobit za 2026.?
Nizozemska stopa poreza na dobit za 2026. godinu iznosi 19% na prvih 200.000 € oporezive dobiti i 25,8% na iznos koji prelazi taj prag. Ova stupnjevita struktura osigurava da manja društva plaćaju niži postotak na svoju početnu dobit. Budući da u Nizozemskoj nema lokalnih poreza na dobit, ove nacionalne stope predstavljaju ukupnu poreznu obvezu po osnovi dobiti za vaš nizozemski poslovni subjekt.
Koji je rok za podnošenje prijave poreza na dobit u Nizozemskoj?
Prijave poreza na dobit dospijevaju u roku od pet mjeseci nakon završetka financijske godine. Za poduzeća koja prate kalendarsku godinu, rok je 31. svibnja. Moguće je zatražiti standardno produljenje do 11 mjeseci, čime se rok pomiče na travanj sljedeće godine. Nepodnošenje prijave ili nepodnošenje zahtjeva za produljenje na vrijeme rezultirat će administrativnim kaznama koje izriče Belastingdienst.
Može li Dutch BV u stranom vlasništvu ostvariti pogodnost porezne stope od 19%?
Dutch BV u stranom vlasništvu ima jednak tretman kao i društvo u domaćem vlasništvu te može u potpunosti iskoristiti niži porezni razred od 19%. Nizozemska stopa poreza na dobit primjenjuje se na dobit društva bez obzira na državljanstvo ili rezidentnost dioničara. Ovaj jednaki tretman čini BV privlačnim sredstvom za međunarodne poduzetnike koji žele pristupiti europskom tržištu uz održavanje konkurentnog poreznog položaja.
Što je izuzeće za udjele u nizozemskom poreznom pravu?
Izuzeće za udjele (participation exemption) je odredba koja sprječava dvostruko oporezivanje izuzimanjem dividendi i kapitalnih dobitaka ostvarenih od ovisnog društva. Kako bi se kvalificiralo, nizozemsko matično društvo mora posjedovati najmanje 5% dionica ovisnog društva. Osim toga, ovisno društvo ne smije se držati kao čisto pasivno portfeljno ulaganje. Ovo pravilo ključna je značajka međunarodnih holding struktura, koja osigurava da dobit koja je već oporezovana na razini ovisnog društva ne bude ponovno oporezovana.
Treba li mi nizozemski bankovni račun za plaćanje poreza na dobit?
Za plaćanje poreza na dobit nije vam nužno potreban nizozemski bankovni račun, ali posjedovanje računa usklađenog sa SEPA standardom iznimno je praktično. Nizozemska porezna uprava preferira plaćanja putem bankovnog prijenosa s točno određenim pozivom na broj. Iako su međunarodni prijenosi mogući, oni mogu dovesti do kašnjenja ili poteškoća pri usklađivanju uplata. Većina društava smatra da lokalni poslovni račun ili onaj sa sjedištem u EU-u pojednostavljuje plaćanje PDV-a i poreza na dobit, uz osiguravanje usklađenosti s lokalnim bankarskim standardima.
Što se događa ako propustim rok za podnošenje porezne prijave u Nizozemskoj?
Propuštanje roka za podnošenje porezne prijave dovodi do standardiziranih administrativnih novčanih kazni i obračuna zateznih kamata. Kamatna stopa na zakašnjela plaćanja poreza na dobit trenutačno je ograničena na 4%. Ako shvatite da ne možete ispoštovati rok do 1. lipnja, ključno je zatražiti produljenje prije isteka tog datuma. Učestalo nepoštovanje propisa može izazvati opsežnije porezne nadzore ili veće kazne od strane nizozemske Porezne i carinske uprave.
Je li potreban minimalni temeljni kapital za pokretanje BV-a u 2026. godini?
Ne postoji visoki zakonski minimalni temeljni kapital potreban za osnivanje Dutch BV-a u 2026. godini. Društvo možete pokrenuti s temeljnim kapitalom od samo 0,01 €, iako mnogi osnivači odabiru praktičniji iznos poput 100 € ili 1.000 €. Ova fleksibilnost uvedena je kako bi struktura BV-a bila pristupačnija u usporedbi s NV-om, koji i dalje zahtijeva minimalni kapital od 45.000 €.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- ICS Payroll - Nizozemske usluge obračuna plaća
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |