

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Propuštanje konačnog roka od 12 mjeseci za podnošenje godišnjih financijskih izvještaja Trgovačkoj komori (KVK) nije samo pitanje male novčane kazne; to može dovesti do osobne odgovornosti direktora ako se vaša tvrtka suoči sa stečajem. Za međunarodne poduzetnike pritisak održavanja usklađenosti uz istovremeno širenje poslovanja iznimno je velik. Vjerojatno ste svjesni da su nizozemski administrativni zahtjevi strogi, a strah od visokih kazni za zakašnjelo podnošenje opravdana je briga. Razumijevanje specifičnih rokova za podnošenje poreznih prijava za Dutch BV za 2026. godinu ključno je za zaštitu vašeg ulaganja i održavanje urednog statusa pred nizozemskom poreznom i carinskom upravom.
Ovaj vodič pruža precizan kronološki kontrolni popis zakonskih rokova za porez na dobit, PDV i podnošenje godišnjih financijskih izvještaja. Saznat ćete razliku između datuma sastavljanja i datuma podnošenja, uključujući kako podnijeti zahtjev za standardno petomjesečno produljenje roka za prijavu poreza na dobit. Također navodimo obvezne zahtjeve za digitalno podnošenje putem sustava Standard Business Reporting (SBR) i zakone o čuvanju dokumentacije u trajanju od 7 godina. Slijedeći ovaj strukturirani put, možete osigurati da vaš BV ispunjava svaki regulatorni prag, od stope poreza na dobit od 19% na dobit do 200.000 € do protokola registracije pri KVK u iznosu od 85,15 € za 2026. godinu.
Ključni zaključci
- Upoznajte se s trodijelnom strukturom usklađenosti koja uključuje nizozemsku poreznu upravu, Trgovačku komoru i interne zahtjeve korporativnog upravljanja.
- Utvrdite specifične rokove za podnošenje poreznih prijava za Dutch BV za 2026. godinu, uključujući standardni rok 31. svibnja za porez na dobit i apsolutni rok od 12 mjeseci za podnošenje prijava KVK-u.
- Saznajte obvezni redoslijed sastavljanja, usvajanja i podnošenja godišnjih financijskih izvještaja kako biste zaštitili direktore od osobne odgovornosti i osigurali digitalnu usklađenost putem SBR-a.
- Uspostavite precizan raspored izvještavanja za PDV, uzimajući u obzir specifične dvomjesečne rokove primjenjive na poduzetnike nerezidente.
- Održavajte zakonske standarde čuvanja dokumentacije, koji zahtijevaju razdoblje pohrane od 7 godina za opću poslovnu administraciju i 10 godina za dokumente koji se odnose na nekretnine.
Zakonske obveze izvješćivanja za subjekte Dutch BV
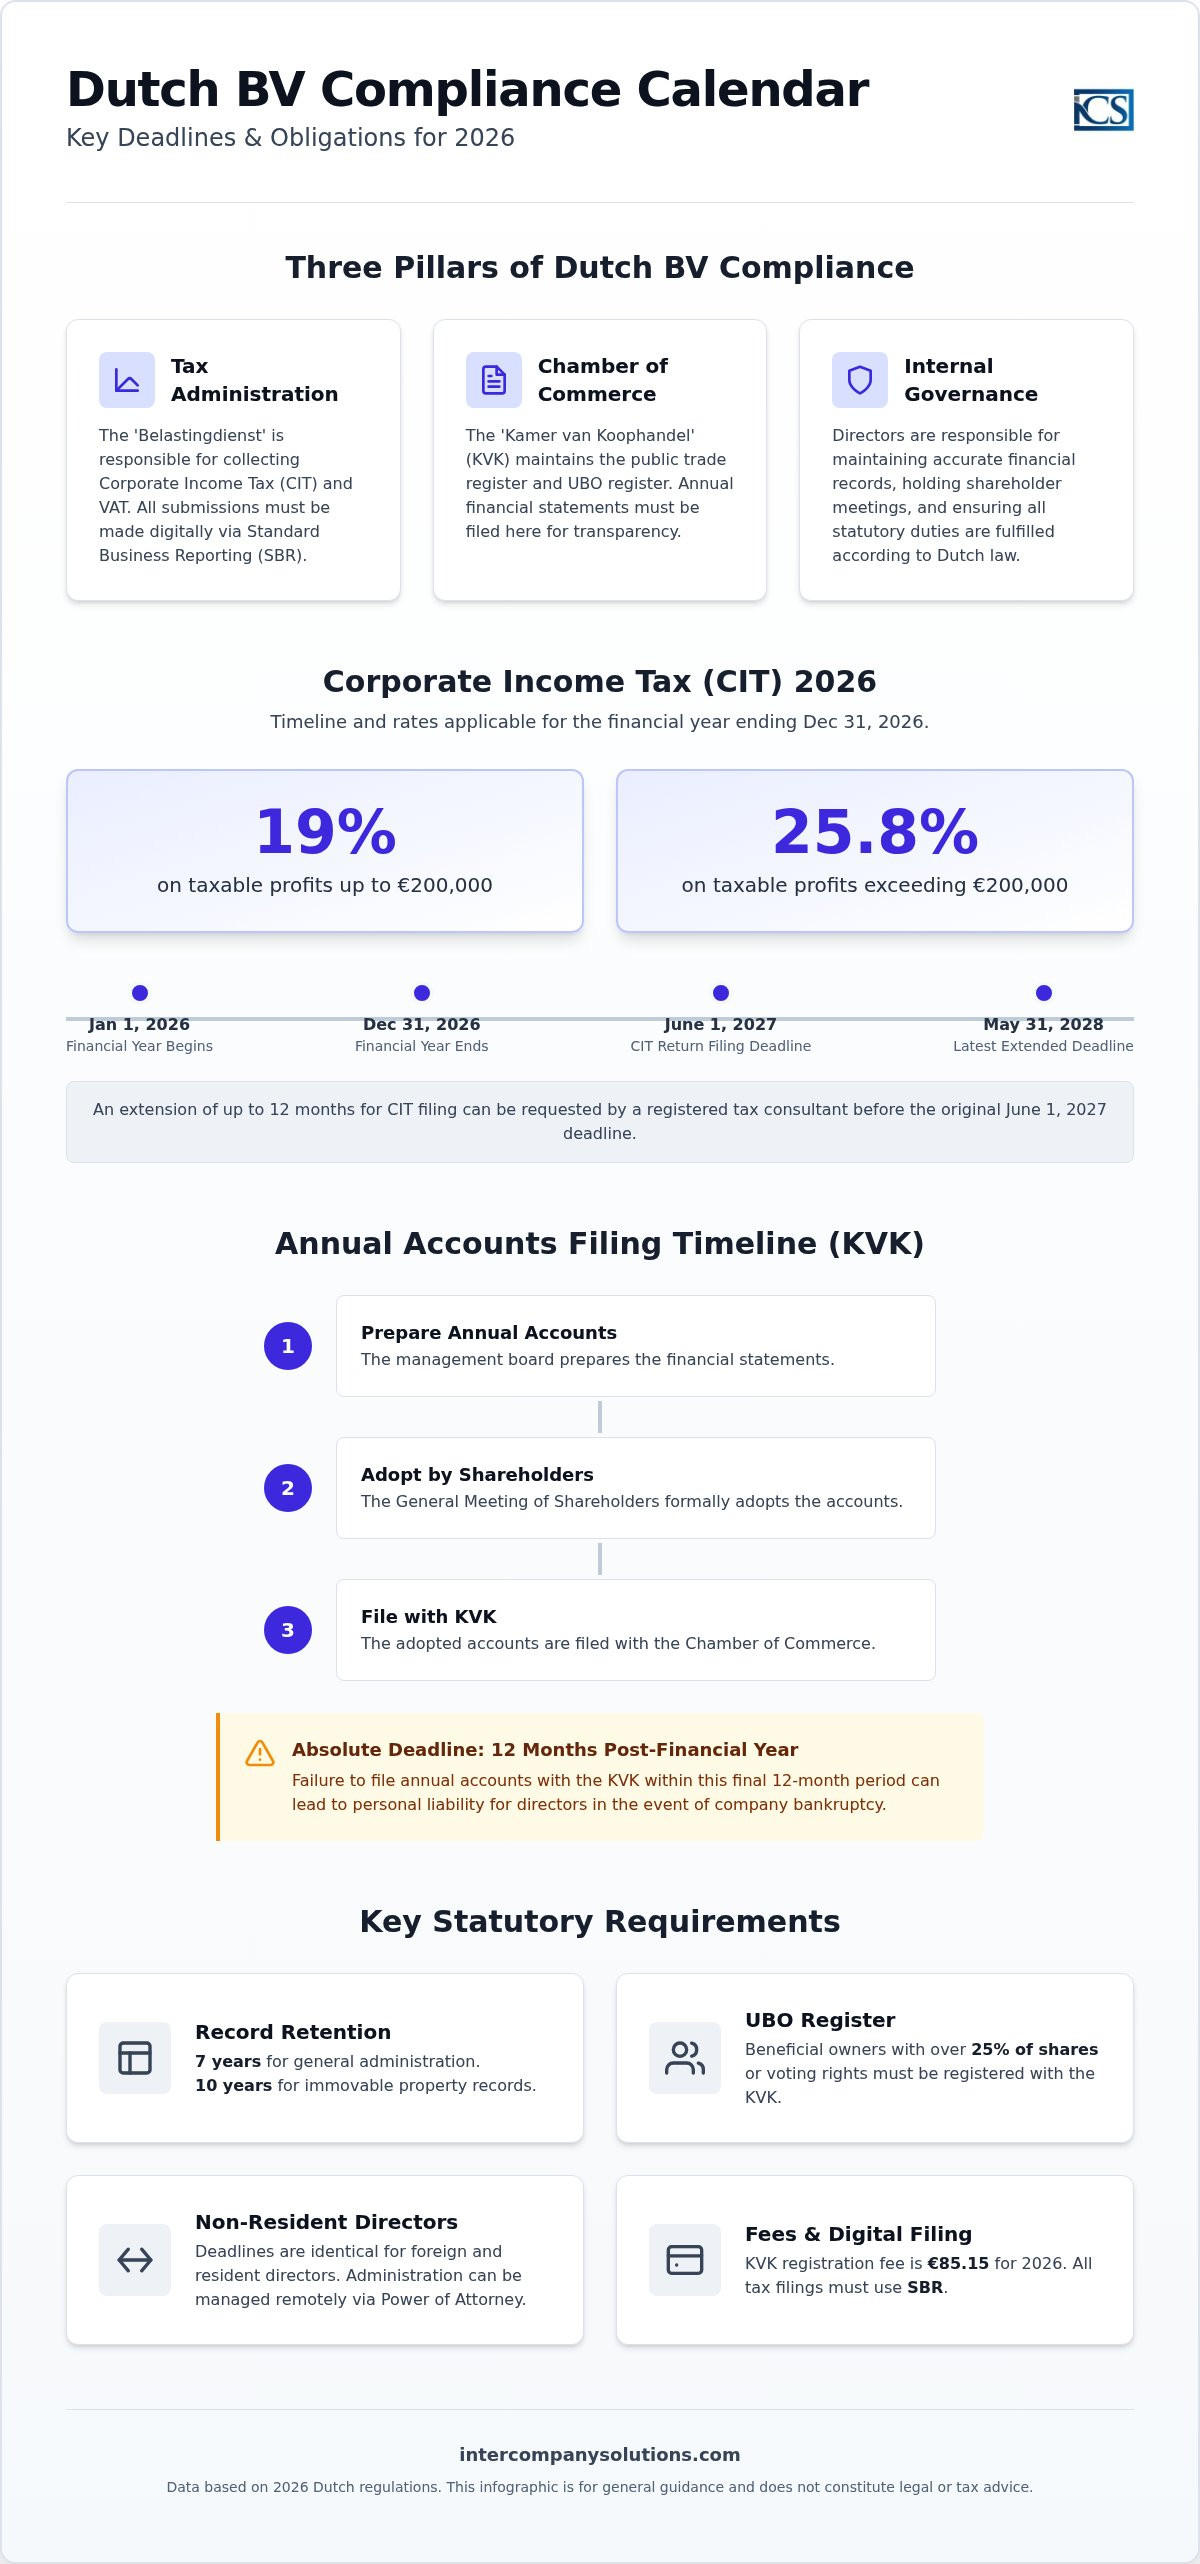
Dutch BV posluje kao zasebna pravna osoba, što znači da nosi svoja vlastita prava i obveze odvojene od svojih vlasnika. Ova pravna struktura zahtijeva od društva vođenje vlastitih financijskih evidencija i pridržavanje strogih standarda izvješćivanja. Usklađenost za BV strukturirana je oko tri primarna stupa: Porezne uprave (Belastingdienst), Gospodarske komore (KVK) i internog korporativnog upravljanja. Svaki stup ima posebne zahtjeve koji osiguravaju da društvo zadrži uredan pravni status unutar nizozemskog pravnog okvira.
Strani direktori podliježu potpuno istim rokovima za podnošenje poreznih prijava za Dutch BV kao i oni koji imaju prebivalište u Nizozemskoj. Nema povlastica za međunarodne vlasnike u pogledu pravodobnosti ili točnosti ovih podnesaka. Za poduzetnike koji vode svoje poslovanje iz inozemstva, postupak putem ovjerene punomoći standardna je metoda za vođenje administrativnih zadataka. Ovaj postupak omogućuje da se osnivanje subjekta Dutch BV i tekuće tajničko upravljanje obavljaju na daljinu, osiguravajući ispunjavanje svih zakonskih obveza bez potrebe za fizičkom prisutnošću direktora u zemlji.
Uloga nizozemske porezne uprave (Belastingdienst)
Belastingdienst je tijelo nadležno za naplatu poreza na dobit (CIT) i poreza na dodanu vrijednost (PDV). Sustav poreza na dobit u Nizozemskoj visoko je digitaliziran te zahtijeva od svih subjekata BV podnošenje prijava putem sustava Standard Business Reporting (SBR). To znači da ne možete jednostavno poslati papirnati obrazac ili osnovni PDF; prijave se moraju podnijeti putem kompatibilnog softvera ili putem registriranog poreznog posrednika. Porezna uprava često izdaje privremena porezna rješenja početkom godine. Ona se temelje na vašim rezultatima iz prethodne godine ili očekivanoj dobiti te pomažu državi u naplati poreza u obrocima umjesto u jednom jednokratnom iznosu na kraju razdoblja.
Uloga Gospodarske komore (KVK)
KVK vodi nizozemski trgovački registar, javnu bazu podataka svih aktivnih poslovnih subjekata. Također upravlja registrom stvarnih vlasnika (UBO registar), gdje mora biti upisan svatko tko drži više od 25% dionica ili glasačkih prava društva. Za subjekte koji se osnivaju ili registriraju promjene u 2026. godini, obvezna naknada za registraciju pri KVK iznosi 85,15 €. Primarna obveza BV-a je godišnje podnošenje financijskih izvještaja KVK-u. Ovi su dokumenti dostupni javnosti i pružaju transparentnost u pogledu financijskog stanja društva. Ako propustite krajnji rok od 12 mjeseci za ovo podnošenje, riskirate osobnu odgovornost za dugove društva, zbog čega je ključno pratiti rokove za podnošenje poreznih prijava za Dutch BV tijekom cijele godine.
Rokovi za podnošenje prijava poreza na dobit (CIT) za 2026.
Za većinu subjekata Dutch BV financijska godina prati standardnu kalendarsku godinu, počevši od 1. siječnja i završavajući 31. prosinca. Prema važećem regulatornom okviru, prijave poreza na dobit (CIT) moraju se podnijeti najkasnije do 1. lipnja godine koja slijedi nakon financijske godine. Za izvještajno razdoblje 2026. to znači da vaša prijava mora stići u Belastingdienst do 1. lipnja 2027. Poštivanje ovih rokova za podnošenje poreznih prijava za Dutch BV ključna je komponenta korporativnog upravljanja jer sprječava obračun zateznih kamata i administrativnih kazni.
Međunarodni poduzetnici trebali bi znati da su dostupna produljenja za one kojima je potrebno više vremena za dovršetak financijskih izvještaja. U suradnji s registriranim poreznim savjetnikom, BV može zatražiti produljenje roka za podnošenje do 12 mjeseci. Ovo produljenje pruža znatnu fleksibilnost za složene globalne operacije, ali se zahtjev mora podnijeti prije izvornog roka od 1. lipnja. Za poreznu godinu 2026. stope poreza na dobit utvrđene su na 19% za oporezivu dobit do 200.000 €. Svaka dobit koja premašuje ovaj prag od 200.000 € podliježe stopi od 25,8%.
Privremena u odnosu na konačna porezna rješenja za CIT
Nizozemska porezna uprava obično izdaje privremeno rješenje početkom financijske godine. To je rješenje procjena temeljena na rezultatima društva u prethodnim godinama ili projiciranoj dobiti. Taj iznos plaćate u obrocima tijekom godine. Nakon što se po završetku godine podnese stvarna prijava CIT-a, Belastingdienst obrađuje podatke i izdaje konačno porezno rješenje. Ako je vaša stvarna dobit bila veća od procijenjene, platit ćete razliku. Važno je napomenuti da kamatna stopa za porezna rješenja za CIT iznosi 5% za 2026. godinu, a počinje se obračunavati šest mjeseci nakon završetka financijske godine ako dospjeli porez nije podmiren.
Režim funkcionalne strane valute
Međunarodni subjekti BV koji primarno posluju u valuti koja nije euro mogu podnijeti zahtjev za primjenu režima funkcionalne strane valute. To omogućuje društvu izračun oporezive dobiti i podnošenje prijava CIT-a u valuti kao što su USD ili GBP. Kako biste koristili ovaj režim, morate podnijeti službeni zahtjev nizozemskim poreznim tijelima prije početka financijske godine u kojoj želite prijeći na novu valutu. Nakon odobrenja, društvo mora zadržati tu valutu izvješćivanja tijekom minimalnog razdoblja od deset godina. Ova stabilnost osigurava dosljednost u poreznom tretmanu tečajnih razlika i pojednostavljuje financijsko izvješćivanje za strana matična društva.
Točna priprema ovih prijava temeljni je dio naših računovodstvenih i poreznih usluga, što vam pomaže u održavanju potpune usklađenosti s nizozemskim propisima.
Vremenski okvir za godišnje financijske izvještaje i podnošenje KVK-u
Administrativni ciklus subjekta Dutch BV završava objavom njegovih godišnjih financijskih izvještaja. Dok su prethodni odjeljci detaljno opisali rokove za podnošenje poreznih prijava za Dutch BV prema Belastingdienstu, Gospodarska komora (KVK) posluje prema zasebnom zakonskom rasporedu. Za BV s financijskom godinom koja završava 31. prosinca, uprava mora sastaviti financijske izvještaje u roku od pet mjeseci, što znači do 31. svibnja sljedeće godine. Dioničari u posebnim okolnostima mogu odobriti produljenje od dodatnih pet mjeseci za pripremu. Međutim, apsolutni krajnji rok do kojeg KVK mora zaprimiti godišnje financijske izvještaje jest 12 mjeseci nakon završetka financijske godine. Za izvještajno razdoblje 2026. ovaj strogi rok je 31. prosinca 2027.
Zahtjevi za pripremu i usvajanje
Uprava snosi primarnu odgovornost za sastavljanje godišnjih financijskih izvještaja. Svi direktori moraju potpisati ove izvještaje; ako potpis nedostaje, razlog mora biti izričito naveden u dokumentaciji. Nakon pripreme, uprava predstavlja izvještaje dioničarima. Formalno usvajanje obično se odvija tijekom godišnje skupštine dioničara (AGM), na kojoj dioničari pregledavaju i odobravaju podatke. Dioničari moraju usvojiti izvještaje u roku od dva mjeseca nakon njihove pripreme. Ako to dopušta osnivački akt društva, dioničari također mogu usvojiti izvještaje putem pisanih odluka bez fizičkog sastanka. Nakon usvajanja, BV mora podnijeti izvještaje KVK-u u roku od osam dana.
Zahtjevi za objavu prema veličini društva
Opseg informacija potrebnih za objavu ovisi o kategorizaciji društva. Većina međunarodnih poduzetnika koji osnivaju BV spada u kategoriju mikro ili malih subjekata. Mikro subjekti trebaju objaviti samo sažetu bilancu, dok mali subjekti moraju dostaviti bilancu i ograničene bilješke uz financijske izvještaje. Nijedna od ovih kategorija ne zahtijeva cjelovitu reviziju od strane ovlaštenog revizora. Nasuprot tome, srednji i veliki subjekti moraju proći obveznu reviziju te objaviti sveobuhvatnije izvješće uprave i račun dobiti i gubitka. Praćenje ovih rokova za podnošenje poreznih prijava za Dutch BV i datuma objave ključno je za izbjegavanje osobne odgovornosti, koja može nastupiti ako se propusti rok od 12 mjeseci za podnošenje. Naše tajničke usluge pomažu direktorima u preciznom upravljanju ovim vremenskim okvirom.
Izvještavanje o PDV-u i zahtjevi za usklađenost s propisima EU-a
Usklađenost s propisima o PDV-u kontinuirana je obveza koja zahtijeva strogo pridržavanje rokova za podnošenje poreznih prijava za Dutch BV koje je odredila Belastingdienst. PDV, odnosno Omzetbelasting (BTW), neizravni je porez koji se naplaćuje na većinu roba i usluga. Za Dutch BV zadana učestalost izvještavanja je tromjesečna. Na većinu transakcija primjenjivat ćete standardnu stopu od 21%, iako se snižena stopa od 9% primjenjuje na određene stavke poput hrane i određenih lijekova. Od 1. siječnja 2026. stopa PDV-a za kratkotrajni smještaj povećana je s 9% na standardnu stopu od 21%. Ako se vaš BV bavi e-trgovinom i prodaje potrošačima diljem EU-a, možda će vam trebati registracija za One-Stop-Shop (OSS) radi pojednostavljenja naplate poreza u više država članica.
Raspored tromjesečnog podnošenja prijava PDV-a za 2026.
Rokovi za podnošenje prijava PDV-a ovise o tome je li vaše poslovanje klasificirano kao rezidentno ili nerezidentno. Standardna nizozemska pravila zahtijevaju podnošenje do posljednjeg dana u mjesecu koji slijedi nakon tromjesečja. Međutim, za nerezidentne poduzetnike Belastingdienst dopušta dva mjeseca za zaprimanje prijave i uplate. Praćenje ovih rokova za podnošenje poreznih prijava za Dutch BV od ključne je važnosti; od 2026. godine maksimalna kazna za zakašnjelo plaćanje PDV-a dosegnula je 6.709 €.
Za nerezidentne poduzetnike raspored za 2026. godinu je:
- Q1 (sij-ožu): 31. svibnja 2026.
- Q2 (tra-lip): 31. kolovoza 2026.
- Q3 (srp-ruj): 30. studenoga 2026.
- Q4 (lis-pro): 28. veljače 2027.
Transakcije unutar EU-a i EORI
Ako vaš BV prodaje robu ili usluge poduzećima u drugim državama EU-a, morate podnijeti zbirnu prijavu (EC Sales List), poznatu kao ICP prijava. Ovo izvješće sadrži podatke o PDV brojevima kupaca i vrijednostima transakcija. Za uvoz izvan EU-a, registracijski i identifikacijski broj gospodarskih subjekata (EORI) obvezan je za carinjenje. Možete pronaći više pojedinosti o registraciji za PDV za inozemna društva kako biste osigurali ispravno postavljanje od samog početka.
Registracija za One-Stop-Shop (OSS) proceduralna je prednost za subjekte u e-trgovini. Omogućuje vam prijavu i plaćanje PDV-a za svu prodaju na daljinu unutar EU-a u jednoj jedinstvenoj prijavi podnesenoj u Nizozemskoj. Time se eliminira potreba za registracijom za PDV u svakoj državi članici u kojoj se nalaze vaši kupci, pod uvjetom da ostanete unutar relevantnih pragova.
Kontrolni popis usklađenosti za 2026. godinu za inozemne direktore
Upravljanje nizozemskim subjektom iz inozemstva zahtijeva strukturiran pristup administrativnim dužnostima. Inozemni direktori moraju osigurati da registar stvarnih vlasnika (UBO - Ultimate Beneficial Owner) društva ostane točan. Svaki pojedinac s više od 25% dionica ili glasačkih prava mora biti registriran. Propuštanje ažuriranja UBO registra prilikom promjena vlasništva može dovesti do administrativnih novčanih kazni ili kaznenih sankcija. Direktori bi također trebali provjeriti jesu li njihove projekcije dobiti usklađene s pragovima poreza na dobit (CIT) za 2026. godinu. Ostajanje ispod granice od 200.000 € osigurava stopu od 19%, dok dobit iznad tog iznosa aktivira porezni razred od 25,8%. Pridržavanje Dutch BV tax filing deadlines osnovni je temelj usklađenosti, no upravljanje na visokoj razini zahtijeva ove proaktivne provjere; pročitajte više o tome kako IntegraSense podržava profesionalnu praksu i standarde upravljanja.
Zakazivanje godišnje opće skupštine (AGM) još je jedan ključan korak. Kao što je utvrđeno u prethodnom odjeljku o rokovima izvještavanja, financijski izvještaji moraju se usvojiti u roku od dva mjeseca od pripreme. Godišnja opća skupština služi kao formalno mjesto za ovo usvajanje, pružajući direktorima razrješnicu od odgovornosti za njihovo upravljanje tijekom financijske godine. Za društva s više međunarodnih dioničara, ovo je vrijeme da se osigura prikupljanje svih potpisa na konačnim financijskim izvještajima.
Vođenje administrativne evidencije
Nizozemska porezna uprava nameće stroge zahtjeve za vođenje evidencije koji se primjenjuju i na digitalne i na fizičke dokumente. Morate čuvati cjelokupnu poslovnu administraciju najmanje sedam godina. Ovaj zahtjev uključuje račune, bankovne izvatke, ugovore i poslovnu korespondenciju. Ako vaš BV posjeduje nekretnine u Nizozemskoj, razdoblje čuvanja povezane dokumentacije produljuje se na deset godina. Ako zapošljavate međunarodno osoblje prema pravilu od 30% (30% ruling), dužni ste čuvati svu relevantnu dokumentaciju, kao što su dokaz o zapošljavanju iz inozemstva i izračuni plaća, kao dio svoje evidencije o platnim listama i osoblju. Ovi dokumenti moraju biti lako dostupni za inspekciju od strane Belastingdienst na zahtjev.
Sljedeći koraci za usklađenost
Održavanje važeće KVK poslovne adrese zakonski je zahtjev za sve BV-ove. Ako se vaše društvo preseli ili promijeni svoju adresu za dostavu, morate odmah ažurirati trgovački registar kako biste izbjegli probleme s dostavom pismena. Angažiranje ovlaštenog računovođe najpouzdaniji je način praćenja promjenjivih Dutch BV tax filing deadlines tijekom cijele godine. Profesionalni posrednik osigurava da se podnesci predaju putem softvera usklađenog sa SBR-om, smanjujući rizik od tehničkih pogrešaka ili kazni za kasno podnošenje. Za pomoć s podnošenjem prijava ili radi provjere vašeg trenutnog statusa, kontaktirajte Intercompany Solutions kako biste razgovarali sa stručnjakom za trgovačko pravo.
Posljednja revizija: kolovoz 2026.
Osiguravanje financijskog statusa vašeg Dutch BV-a u 2026. godini
Održavanje Dutch BV-a zahtijeva stalnu pozornost na kalendar kako bi se izbjegle administrativne kazne i potencijalna odgovornost direktora. Vidjeli ste da primarni Dutch BV tax filing deadlines uključuju podnošenje poreza na dobit do 1. lipnja i tromjesečne prijave BTW-a. Točnost u ovim podnescima ključna je, posebno pri primjeni stope poreza na dobit od 19% za oporezivu dobit do 200.000 €. Od 2015. godine naši stručnjaci usmjereni su na usklađenost na daljinu, pomažući više od 2.000 osnivača diljem svijeta da precizno upravljaju svojim zakonskim obvezama.
Praćenje strukturiranog kontrolnog popisa za registraciju stvarnih vlasnika (UBO), čuvanje evidencije i usvajanje godišnjih financijskih izvještaja osigurava da vaše poslovanje ostane pouzdan partner na europskom tržištu. Ovi postupci štite vaše profesionalne interese dok se vi fokusirate na širenje poslovanja. Integriranje tajničkih i računovodstvenih usluga osigurava da se svaka faza, od godišnje opće skupštine do konačne KVK objave, vodi uz minucioznu pozornost posvećenu detaljima.
Spremni smo vam pomoći u uspostavljanju robusnog administrativnog okvira koji podržava vaše globalne ambicije i jamči potpunu regulatornu usklađenost.
Posljednja revizija: kolovoz 2026.
Često postavljana pitanja
Koje su kazne za propuštanje roka za podnošenje porezne prijave za Dutch BV?
Propuštanje roka za podnošenje porezne prijave za Dutch BV rezultira administrativnim novčanim kaznama i zateznim kamatama. Za porez na dobit, Belastingdienst primjenjuje kamatnu stopu od 5% na nepodmireni iznos počevši od šest mjeseci nakon završetka financijske godine. Kasna plaćanja BTW-a podliježu znatno višim kaznama, koje mogu doseći najviše 6.709 € od 2026. godine. Učestalo nepoštivanje propisa također može potaknuti intenzivnije porezne nadzore ili čak kazneni progon u slučajevima sumnje na poreznu prijevaru.
Mogu li podnijeti godišnje financijske izvještaje za svoj Dutch BV na daljinu iz inozemstva?
Svoje godišnje financijske izvještaje možete podnijeti na daljinu putem obveznog sustava Standard Business Reporting (SBR). Ova digitalna infrastruktura zahtijeva specifičan softver ili pomoć registriranog poreznog posrednika u Nizozemskoj. Fizička prisutnost nije potrebna, pod uvjetom da je vaša uprava usvojila izvještaje. Korištenje ovih alata na daljinu pomaže međunarodnim direktorima u ispunjavanju rokova za podnošenje poreznih prijava za Dutch BV i obveza objave pri Trgovačkoj komori bez putovanja u zemlju radi administrativnih zadataka.
Je li nizozemski revizor obvezan za sva društva s ograničenom odgovornošću?
Nizozemski revizor nije obvezan za mikro ili mala društva s ograničenom odgovornošću. Većina BV-a u stranom vlasništvu spada u ove kategorije i treba objaviti samo skraćenu bilancu i ograničene bilješke. Revizija od strane ovlaštenog računovođe obvezna je samo ako vaše društvo ispunjava najmanje dva od tri kriterija tijekom dvije uzastopne godine: imovina veća od 7,5 milijuna eura, neto promet iznad 15 milijuna eura ili više od 50 zaposlenika.
Kako mogu podnijeti zahtjev za produljenje roka za prijavu poreza na dobit?
Zahtjev za produljenje roka za porez na dobit podnosite slanjem zahtjeva Belastingdienstu prije standardnog roka 1. lipnja. Pojedinačni poduzetnici obično mogu osigurati produljenje od pet mjeseci. Međutim, suradnja s profesionalnim poreznim savjetnikom omogućuje vašem društvu uključivanje u shemu kolektivnog produljenja, što može osigurati do 12 dodatnih mjeseci. Ovo dodatno vrijeme korisno je za dovršavanje složenih međunarodnih financijskih izvještaja uz istovremeno osiguravanje konačnog ispunjavanja svih zakonskih zahtjeva.
Koji je rok čuvanja poslovne dokumentacije u Nizozemskoj?
Zakonski rok čuvanja opće poslovne dokumentacije je sedam godina. To uključuje sve račune glavne knjige, izlazne i ulazne račune, bankovne izvatke i ugovore. Ako vaš BV posjeduje nekretnine, poput uredskog prostora ili zemljišta u Nizozemskoj, tu specifičnu evidenciju morate čuvati najmanje deset godina. Ti se dokumenti moraju čuvati u formatu koji ostaje dostupan za inspekciju nizozemskih poreznih tijela tijekom cijelog razdoblja čuvanja.
Ima li neaktivni Dutch BV i dalje obveze podnošenja izvještaja?
Neaktivni Dutch BV i dalje mora ispunjavati svoje primarne obveze podnošenja izvještaja čak i ako nema komercijalnih aktivnosti. Obvezni ste svake godine podnijeti godišnju prijavu poreza na dobit i objaviti financijske izvještaje pri Trgovačkoj komori. Iako će ti izvještaji prikazivati nulti promet, njihovo nepodnošenje predstavlja kršenje korporativnog prava. To može dovesti do administrativnih novčanih kazni i potencijalne osobne odgovornosti direktora društva.
Što je registar UBO i tko mora biti naveden?
Registar UBO je javni registar koji identificira stvarne vlasnike (Ultimate Beneficial Owners) trgovačkog društva. Morate navesti svakog pojedinca koji drži više od 25% dionica, glasačkih prava ili vlasničkog udjela u BV-u. Ovaj zahtjev ima za cilj sprječavanje pranja novca i osiguravanje transparentnosti poslovanja. Direktori su odgovorni za ažurnost ovih podataka, jer Trgovačka komora zahtijeva trenutnu obavijest o svim promjenama u vlasničkoj strukturi ili kontroli.
Koliko iznosi naknada za registraciju pri KVK u 2026. godini?
Obvezna naknada za registraciju novog subjekta pri Trgovačkoj komori iznosi 85,15 € za kalendarsku godinu 2026. To je jednokratno plaćanje koje dospijeva pri prvoj registraciji vašeg BV-a u trgovački registar. Iako je godišnja predaja financijskih izvještaja besplatna, trebali biste predvidjeti troškove softvera usklađenog sa SBR-om i digitalnih sigurnosnih certifikata potrebnih za podnošenje vaših dokumenata KVK-u i Belastingdienstu.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |