


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
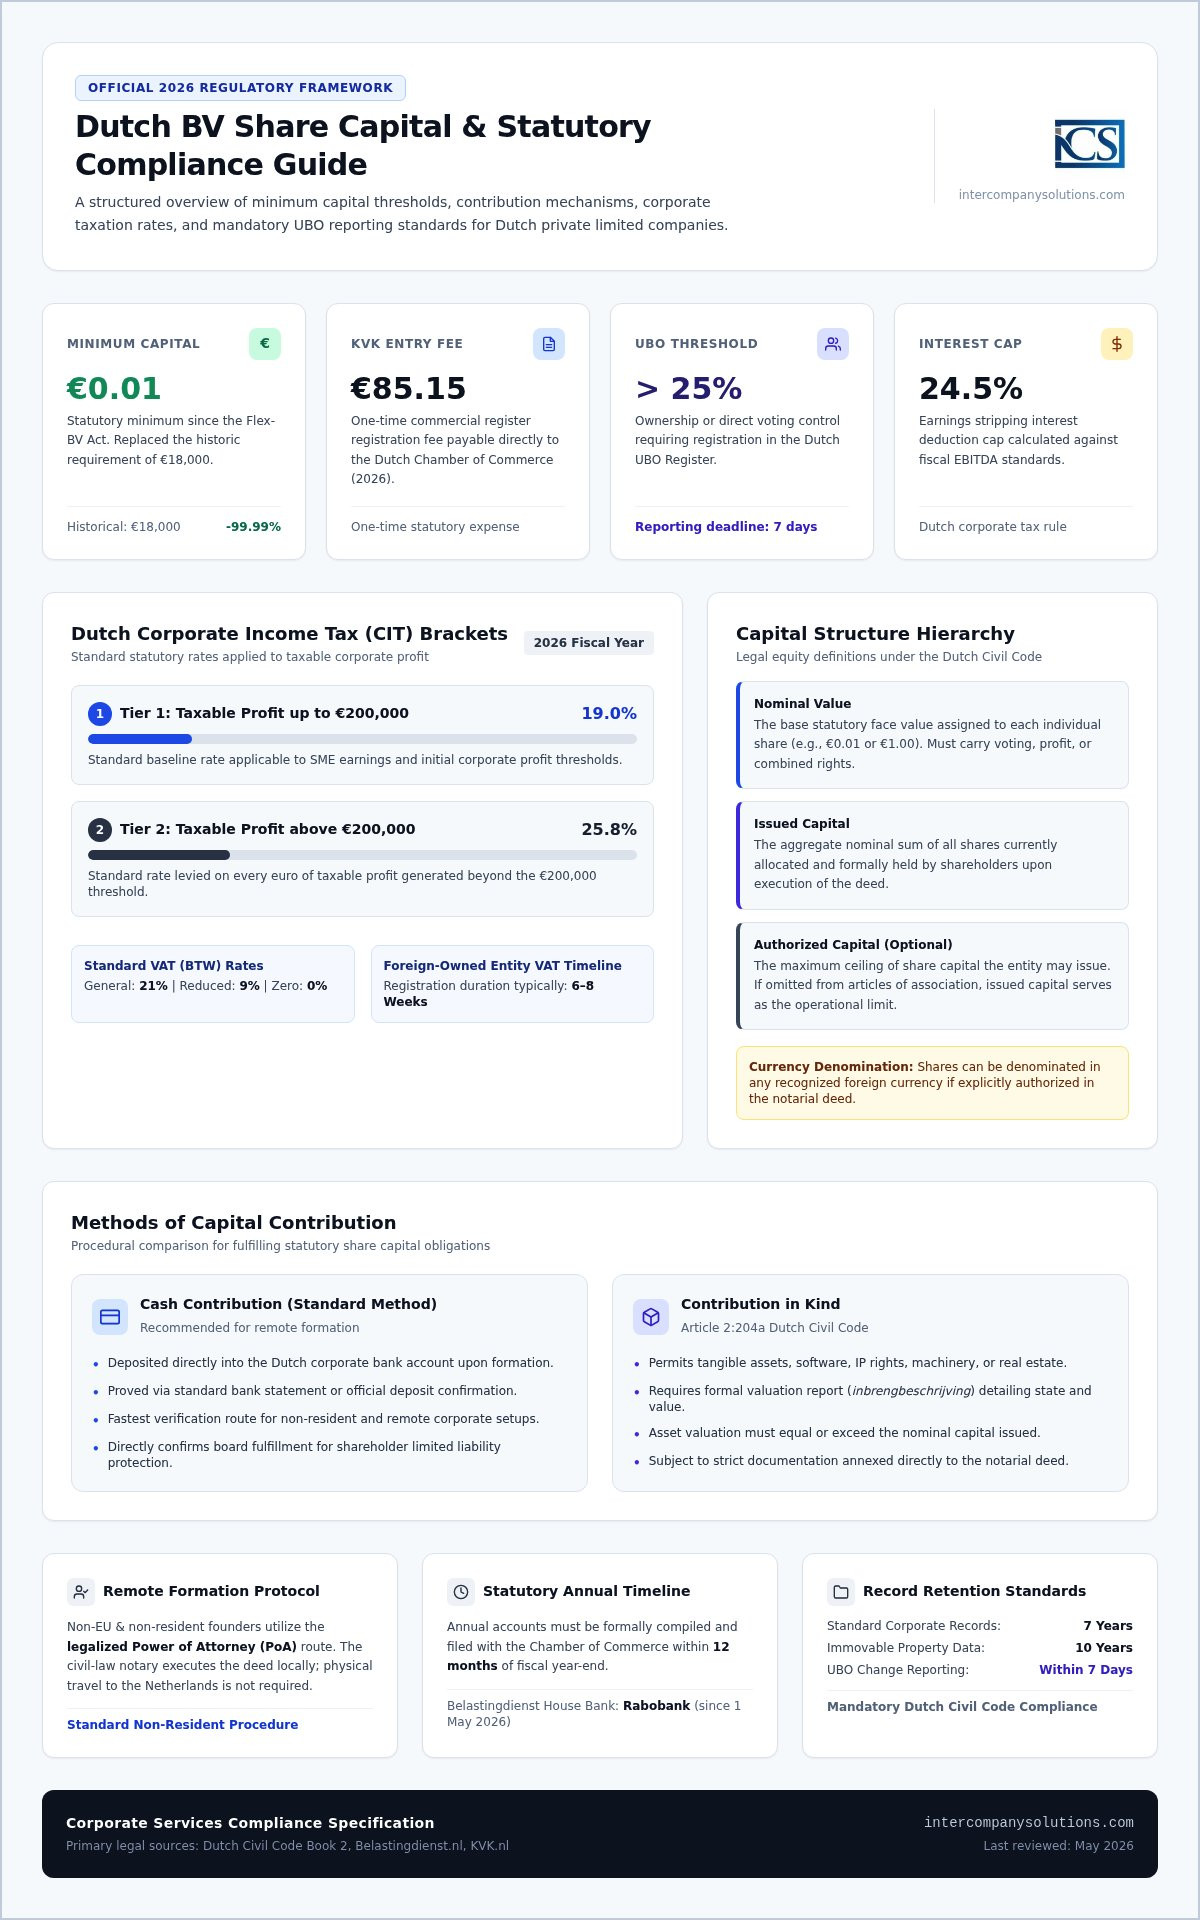
Prijelaz s povijesnog zahtjeva od 18.000 EUR na trenutačni fleksibilni model iz temelja je promijenio način na koji međunarodni poduzetnici pristupaju Nizozemskoj. Danas zakonski zahtjevi za temeljni kapital za Dutch BV dopuštaju nominalni minimum od samo 0,01 EUR, čime se učinkovito uklanja visoka financijska prepreka za ulazak koja je prethodno definirala nizozemsko tržište. Vjerojatno prepoznajete da, iako ova niska ulazna točka pruža fleksibilnost, ona također uvodi specifične administrativne obveze u pogledu UBO izvještavanja i metoda unosa kapitala s kojima se mora postupati precizno.
Ovaj vodič detaljno opisuje točan zakonski minimalni kapital, protokole za izdavanje udjela i obveze usklađenosti za osnivanje Dutch BV u 2026. godini. Saznat ćete razliku između novčanih uloga i uloga u naravi, uz otkrivanje kako održati usklađenu strukturu kapitala putem legalizirane punomoći. Proučavamo pravne standarde za 2026. godinu, uključujući naknadu za KVK registraciju od 85,15 EUR i ograničenje odbitka kamata od 24,5 posto, kako bismo osigurali da vaše osnivanje Dutch BV društva ispunjava sva regulatorna očekivanja od samog početka. Slijedeći ove proceduralne korake, možete uspostaviti snažnu prisutnost u Nizozemskoj bez potrebe za fizičkim putovanjem ili prekomjernom početnom likvidnošću.
Ključni zaključci
- Potvrdite da suvremeni zahtjevi za temeljni kapital za Dutch BV dopuštaju minimum od 0,01 EUR, što značajno smanjuje početni financijski teret za osnivače.
- Razumijte proceduralne razlike između novčanih uloga i uloga u naravi kako biste osigurali ispravno vrednovanje imovine prema standardima Nizozemskog građanskog zakonika.
- Osigurajte regulatornu usklađenost registracijom stvarnih vlasnika (UBO) koji drže više od 25 % udjela unutar obveznog roka za prijavu od sedam dana.
- Strukturirajte svoj poslovni subjekt kako biste iskoristili ograničenu odgovornost udjeličara i stopu poreza na dobit za 2026. godinu od 19 % na dobit do 200.000 EUR.
- Osnujte svoje društvo na daljinu putem legalizirane punomoći, što omogućuje potpuno osnivanje bez potrebe za međunarodnim putovanjem.
Sadržaj
- Zakonski minimalni kapital za nizozemska društva s ograničenom odgovornošću
- Metode uplate kapitala i izdavanja udjela
- Financijske implikacije temeljnog kapitala na odgovornost i oporezivanje
- Regulatorni zahtjevi za raspodjelu kapitala i registraciju stvarnih vlasnika (UBO)
- Olakšavanje osnivanja Dutch BV na daljinu u Nizozemskoj
Zakonski minimalni kapital za nizozemska društva s ograničenom odgovornošću
Nizozemsko društvo s ograničenom odgovornošću (Dutch BV) posluje u okviru fleksibilnog kapitalnog režima. Od stupanja na snagu Zakona o Flex-BV-u 1. listopada 2012. godine, povijesni zahtjev od 18.000 EUR zamijenjen je simboličnim minimumom. Trenutačni zahtjevi za temeljni kapital za Dutch BV propisuju da se subjekt može osnovati sa samo 0,01 EUR uplaćenog kapitala. Ova zakonodavna promjena osmišljena je radi smanjenja prepreka ulasku za međunarodne poduzetnike i poticanja rasta malih i srednjih poduzeća uklanjanjem potrebe za značajnom početnom likvidnošću.
Osnivači moraju izdati najmanje jedan udio koji nosi pravo glasa, pravo na dobit ili oboje. Osim temeljnog kapitala, osnivači moraju uzeti u obzir jednokratnu naknadu za registraciju pri KVK-u, koja za 2026. godinu iznosi 85,15 EUR. Ovaj pojednostavljeni pristup ključni je dio usluga za osnivanje Dutch BV društva, osiguravajući da pravna struktura podržava jednostavan i učinkovit ulazak na europsko tržište.
Pravilo o minimalnom kapitalu od 0,01 EUR
Iako je zakonski dovoljan minimum od 0,01 EUR, osnivači moraju odlučiti o kapitalnoj strukturi koja odgovara njihovim operativnim potrebama. U praksi mnogi poduzetnici biraju veći nominalni iznos, poput 100 EUR ili 1.000 EUR, podijeljen na udjele od po 1,00 EUR. Ovaj izbor često olakšava suradnju s poslovnim bankama i pružateljima kredita koji kapitalizaciju od 0,01 EUR mogu smatrati nedostatnom za profesionalnu gospodarsku prisutnost. Bez obzira na odabrani iznos, kapital mora biti u cijelosti uplaćen na račun društva nakon osnivanja kako bi se dovršio postupak uspostave.
Standardi valute i denominacije
Nizozemski građanski zakonik omogućuje znatnu fleksibilnost u pogledu denominacije kapitala. Udjeli se ne moraju izdavati u eurima; mogu biti denominirani u bilo kojoj međunarodno priznatoj valuti, pod uvjetom da to statut društva izričito dopušta. Pri odabiru strane valute, društvo mora voditi svoje evidencije na način koji ostaje usklađen s nizozemskim računovodstvenim standardima. Poduzetnici bi također trebali razlikovati sljedeće pojmove:
- Nominalna vrijednost: Nominalni iznos dodijeljen pojedinačnom udjelu (npr. 0,01 EUR).
- Izdani kapital: Ukupna nominalna vrijednost svih udjela koje trenutačno drže članovi društva.
- Odobreni kapital: Najveći iznos udjela koje je društvu dopušteno izdati u skladu s njegovim statutom.
Za Dutch BV navođenje odobrenog kapitala nije obvezno. Ako se ne navede u osnivačkom aktu, izdani temeljni kapital smatra se limitom, što pojednostavljuje buduće upravljanje vlasničkim kapitalom, osim ako osnivači ne žele uvesti posebna ograničenja.
Metode uplate kapitala i izdavanja udjela
Formalno izdavanje udjela provodi se putem javnobilježničkog akta koji sastavlja nizozemski javni bilježnik. Ovaj pravni instrument služi kao temelj društva te dokumentira način ispunjavanja zahtjeva za temeljni kapital za Dutch BV. Osnivači mogu birati između dva osnovna načina ispunjavanja svojih kapitalnih obveza: uplate u novcu ili uloga u stvarima i pravima (u naravi). Iako su oba načina pravno valjana, postupovni se koraci znatno razlikuju, osobito za nerezidentne poduzetnike koji postupkom upravljaju na daljinu.
Uplate u novcu i bankovni zahtjevi
Novčana plaćanja standardan su izbor za osnivanja na daljinu zbog svoje administrativne jednostavnosti. Nakon što javni bilježnik potvrdi akt i registrira društvo pri Trgovačkoj komori (KVK), direktori moraju osigurati da se izdani kapital položi na poslovni bankovni račun. Korisno je znati da je Rabobank službena poslovna banka nizozemske porezne uprave (Belastingdienst) od 1. svibnja 2026. godine. Za osnivače koji koriste ovjerenu punomoć, dokazivanje uplate kapitala obično uključuje prilaganje potvrde o bankovnom prijenosu ili izvatka o uplati u internu evidenciju društva. Time se upravi omogućuje potvrda da su udjeli u cijelosti uplaćeni, što je preduvjet za zadržavanje statusa ograničene odgovornosti subjekta.
Protokoli za uloge u naravi
Osnivači koji žele dokapitalizirati svoj Dutch BV imovinom poput opreme, softvera ili nekretnina moraju slijediti posebne protokole u skladu s člankom 2:204a Nizozemskog građanskog zakonika. Ova metoda zahtijeva pisani opis imovine, poznat kao inbrengbeschrijving, koji moraju potpisati svi osnivači i direktori. Opis mora sadržavati vrijednost imovine i korištene metode procjene, s referentnim datumom koji nije stariji od šest mjeseci prije unosa uloga. Dok je za dioničko društvo (NV) za ovaj postupak potrebno izvješće revizora, za Dutch BV to nije potrebno. To pojednostavljuje postupak, iako biste ipak trebali predvidjeti dodatno vrijeme za pripremu potrebne dokumentacije. Ako niste sigurni u procjenu svoje specifične imovine, možete razgovarati sa stručnjakom kako biste osigurali da vaš opis imovine zadovoljava javnobilježničke standarde.
Financijske implikacije temeljnog kapitala na odgovornost i oporezivanje
Kapitalizacija Dutch BV-a određuje više od same početne likvidnosti društva; ona uspostavlja financijsku granicu između subjekta i njegovih vlasnika. Iako zahtjevi za temeljni kapital za Dutch BV omogućuju početni prag od 0,01 EUR, taj izbor utječe na percepciju stabilnosti poslovanja u očima vjerovnika. Kapitalna struktura koju odaberete djeluje u sprezi s nizozemskim poreznim pravom radi definiranja vaših fiskalnih obveza i opsega vaše osobne financijske zaštite.
Za poreznu godinu 2026. Nizozemska primjenjuje stopu poreza na dobit (CIT) od 19% na oporezivu dobit do 200.000 EUR. Sva dobit iznad tog praga oporezuje se po stopi od 25,8%. Osim ovih nominalnih stopa, nizozemska porezna uprava primjenjuje stroga ograničenja na odbitak kamata. Za 2026. godinu neto troškovi zaduživanja ograničeni su na 24,5% porezno prilagođene EBITDA-e društva. Ovi pragovi čine preciznu raspodjelu kapitala ključnom za poreznu učinkovitost, posebice za subjekte sa značajnim financiranjem unutar grupe.
Ograničenje osobne odgovornosti
Dutch BV je pravna osoba s vlastitim pravima i obvezama, odvojena od svojih vlasnika. Članovi društva ne odgovaraju osobno za dugove društva iznad iznosa koji su uplatili za svoje udjele. Ova se zaštita temelji na načelu zasebne pravne osobnosti, koje štiti vašu osobnu imovinu od vjerovnika društva. Ovaj štit nije apsolutan. Ako direktor postupa s krajnjom nepažnjom ili se bavi prijevarnim radnjama, pravna osobnost može se zanemariti (proboj pravne osobnosti). U slučajevima dokazanog nesavjesnog poslovanja, direktori se suočavaju s osobnom odgovornošću za manjak imovine društva u stečaju. Održavanje jasne evidencije o tome da je temeljni kapital u cijelosti uplaćen temeljni je korak u osiguravanju statusa ograničene odgovornosti.
Porezna razmatranja za članove društva
Način na koji strukturirate svoje udjele može donijeti i značajne porezne olakšice putem izuzeća za udjele (participation exemption). Prema nizozemskom pravu, dividende i kapitalni dobici ostvareni od društva kćeri u stopostotnom su iznosu izuzeti od poreza na dobit na razini matičnog društva, pod uvjetom da matično društvo posjeduje najmanje 5% udjela i ispunjava posebne zahtjeve u pogledu stvarne gospodarske prisutnosti (substance requirements). Za nerezidentne članove društva Nizozemska obično naplaćuje porez po odbitku na dividendu od 15%, iako se ta stopa često smanjuje ili ukida putem bilateralnih ugovora o izbjegavanju dvostrukog oporezivanja. Upravljanje ovim složenostima zahtijeva uredno vođenje evidencije. Više pojedinosti o održavanju ovih standarda možete pronaći u našem vodiču o računovodstvu za usklađenost Dutch BV-a. Uspostavljanje profesionalne kapitalne strukture od samog početka osigurava da vaš subjekt ostane kvalificiran za ova izuzeća uz ispunjavanje svih standarda izvještavanja za 2026. godinu.
Zahtjevi usklađenosti za raspodjelu kapitala i UBO registraciju
Održavanje transparentne korporativne strukture zakonska je obveza koja započinje odmah nakon ispunjavanja zahtjeva za temeljni kapital Dutch BV-a. Nizozemska gospodarska komora (KVK) nadzire registar stvarnih vlasnika (UBO registar), koji je obvezan za sva društva s ograničenom odgovornošću. Ovaj registar identificira fizičke osobe koje u konačnici posjeduju ili kontroliraju poslovni subjekt, podupirući europske standarde korporativne odgovornosti i financijske transparentnosti.
UBO registar i standardi transparentnosti
UBO se identificira na temelju UBO praga od >25% udjela, glasačkih prava ili vlasničkog interesa u društvu. Ovaj se standard primjenjuje i na izravna imanja i na neizravno vlasništvo putem matičnih društava ili zaklada. Prilikom osnivanja subjekta morate dostaviti dokumentaciju kojom se potvrđuje identitet tih pojedinaca i podrijetlo početnog kapitala. Sve naknadne promjene UBO-a prijavljene unutar 7 dana Trgovačkom registru KVK osiguravaju da subjekt ostane usklađen s nizozemskim zakonom. Iako su određeni osobni podaci zaštićeni od opće javnosti, nadležna tijela i financijske institucije zadržavaju pristup tim evidencijama u svrhu obvezne provjere.
Godišnje izvještavanje i održavanje kapitala
Usklađenost nakon osnivanja zahtijeva savjesno administrativno upravljanje kako bi se zaštitila ograničena odgovornost članova društva. Direktori moraju osigurati da se godišnji financijski izvještaji podnesu KVK-u u roku od 12 mjeseci od završetka poslovne godine kako bi se izbjegle administrativne kazne ili potencijalna odgovornost direktora u slučaju stečaja. Ovi financijski izvještaji potvrđuju da društvo održava svoj temeljni kapital i pridržava se propisanih testova bilance prije bilo kakve isplate dividendi. Što se tiče upravljanja podacima, čuvanje evidencije 7 godina (10 za nekretnine) obvezno je za sva nizozemska poduzeća. Točno vođenje evidencije ključno je za sve interakcije s poreznim tijelima, s obzirom na to da je transakcijska banka tijela Belastingdienst Rabobank od 1. svibnja 2026.
Olakšavanje osnivanja BV-a na daljinu u Nizozemskoj
Za poduzetnike nerezidente, proces ispunjavanja zahtjeva za temeljni kapital Dutch BV-a i dovršetka osnivanja ne zahtijeva fizičku prisutnost u Nizozemskoj. Većina međunarodnih osnivača odabire put legalizirane punomoći (POA) kako bi upravljali procesom osnivanja iz svoje matične zemlje. Ova metoda omogućuje nizozemskom javnom bilježniku izvršenje akta o osnivanju u ime osnivača, pri čemu se cjelokupna registracija obično dovršava unutar 3 do 5 radnih dana. Intercompany Solutions specijaliziran je za podršku pri osnivanju Dutch BV-a, vodeći poduzetnike kroz svaki zakonski korak kako bi se osigurala usklađenost s pravnim standardima za 2026. godinu.
Postupak legalizirane punomoći
Postupak punomoći započinje pripremom nacrta akta i dokumenta punomoći od strane javnog bilježnika ili agenta za osnivanje. Ovaj dokument morate potpisati u prisutnosti lokalnog javnog bilježnika ili nadležnog tijela u vašoj zemlji prebivališta. Ovisno o vašoj jurisdikciji, potpisani dokument često zahtijeva apostille ili legalizaciju od strane nizozemskog veleposlanstva kako bi ga nizozemski javni bilježnik priznao. Morat ćete dostaviti visokokvalitetne identifikacijske dokumente, poput važeće putovnice, koje javni bilježnik koristi za provjeru vašeg identiteta i ispunjavanje zahtjeva za sprječavanje pranja novca. Agent za osnivanje zatim koordinira s Nizozemskom gospodarskom komorom radi dobivanja registracijskog broja društva nakon potpisivanja akta. Ovaj put na daljinu standard je za osnivače izvan EU-a, budući da digitalno osnivanje putem videoveze trenutačno nije standardni postupak za prijave nerezidenata.
Administrativni koraci nakon osnivanja
Nakon što je registracija pri KVK dovršena, fokus se preusmjerava na operativnu spremnost. Ako vaš BV namjerava sudjelovati u međunarodnoj trgovini, morate podnijeti zahtjev za PDV broj i EORI broj. Za subjekte u stranom vlasništvu, Belastingdienst obično treba 6 do 8 tjedana za obradu zahtjeva za PDV nakon podnošenja traženog upitnika. Ako planirate zapošljavati djelatnike, morat ćete uspostaviti lokalni sustav obračuna plaća koji je usklađen s nizozemskim radnim i poreznim zakonima. Ova je faza ključna za usklađivanje vaše korporativne strukture s vašim dugoročnim komercijalnim ciljevima. Više pojedinosti o ovim početnim fazama možete pronaći u našem vodiču o pokretanju poslovanja u Nizozemskoj. Ovi koraci osiguravaju da vaša tvrtka nije samo pravno registrirana, već i potpuno opremljena za poslovanje diljem EU-a, uz istovremeno održavanje zahtjeva za temeljni kapital Dutch BV-a i standarda usklađenosti.
Zadnji pregled: rujan 2026.
Strateška implementacija vaše nizozemske korporativne strukture
Osnivanje društva u Nizozemskoj zahtijeva precizno razumijevanje trenutnog pravnog okvira. Pravilo o minimalnom kapitalu od 0,01 EUR pruža značajnu fleksibilnost, ali to morate uravnotežiti sa strogim standardima UBO registracije i godišnjeg izvještavanja kako biste zadržali status ograničene odgovornosti. Korištenje puta legalizirane punomoći omogućuje vam učinkovito upravljanje ovim zakonskim zahtjevima bez potrebe za međunarodnim putovanjem.
Intercompany Solutions pružio je podršku za više od 2000 osnivača diljem svijeta, specijalizirajući se za cjelovito upravljanje zahtjevima za temeljni kapital Dutch BV-a i korporativnom usklađenošću. Naša stručnost u nizozemskom poreznom pravu i administrativnim postupcima podržava pojednostavljeni vremenski okvir osnivanja od 3 do 5 radnih dana. Osiguravamo da vaš subjekt ispunjava sve standarde za 2026. godinu, od početne registracije do dugoročne porezne usklađenosti, pružajući stabilne temelje za vaše europsko poslovanje.
Radujemo se što ćemo vam olakšati ulazak na nizozemsko tržište s preciznošću i pouzdanošću kakvu vaši profesionalni interesi zaslužuju.
Zadnji pregled: rujan 2026.
Često postavljana pitanja
Koji je apsolutni minimalni temeljni kapital za Dutch BV?
Apsolutni minimalni temeljni kapital za Dutch BV iznosi 0,01 €. Ovaj nominalni zahtjev uveden je Zakonom o Flex-BV-u kako bi se poduzetnicima pojednostavio postupak osnivanja. Iako možete odabrati veći iznos kako biste poboljšali profesionalni ugled kod banaka, zakon propisuje samo ovaj simbolični cent. Svi izdani udjeli moraju biti u cijelosti uplaćeni tijekom faze osnivanja kako bi se ispunili zakonski zahtjevi za temeljni kapital Dutch BV-a.
Mogu li uplatiti temeljni kapital u valuti koja nije euro?
Da, svoj temeljni kapital možete denominirati i uplatiti u bilo kojoj međunarodno priznatoj valuti. Ova fleksibilnost dopuštena je prema Nizozemskom građanskom zakoniku, pod uvjetom da je određena valuta izričito odobrena u javnobilježničkom aktu o osnivanju društva. Odabir strane valute može biti koristan za međunarodnu trgovinu, iako društvo i dalje mora voditi svoje financijske evidencije na način koji je u skladu s nizozemskim računovodstvenim i izvještajnim standardima.
Moram li putovati u Nizozemsku kako bih registrirao svoj temeljni kapital?
Ne morate putovati u Nizozemsku kako biste registrirali svoj temeljni kapital ili osnovali svoje društvo. Većina osnivača nerezidenata koristi put legalizirane punomoći. U tom postupku potpisujete potrebne dokumente u svojoj matičnoj zemlji i legalizirate ih kod lokalnog javnog bilježnika ili veleposlanstva. Nizozemski javni bilježnik zatim na daljinu izvršava akt o osnivanju, pri čemu se registracija obično dovršava unutar 3 do 5 radnih dana.
Kolike su naknade za registraciju pri KVK za novi BV u 2026. godini?
Standardna jednokratna naknada za registraciju novog subjekta u nizozemskom Trgovačkom registru iznosi 85,15 € za 2026. godinu. Ova se naknada plaća izravno Gospodarskoj komori (KVK) tijekom postupka osnivanja. Riječ je o obveznom administrativnom trošku koji se primjenjuje na sve nove BV-ove, bez obzira na to jesu li osnivači rezidenti ili nerezidenti. Ovaj je iznos odvojen od bilo kakvih profesionalnih naknada povezanih s javnobilježničkim uslugama ili pomoći pri osnivanju društva.
Kako se definira stvarni vlasnik (UBO) za potrebe udjela u društvu?
Stvarni vlasnik (UBO) definira se kao svaka fizička osoba koja ima izravan ili neizravan udio veći od 25% u društvu. To uključuje pojedince koji drže više od 25% udjela, glasačkih prava ili vlasničkog interesa. Svi BV-ovi moraju registrirati svoje UBO-e u KVK registru. Sve promjene ovog statusa ili vlasničke strukture moraju se prijaviti Gospodarskoj komori u roku od 7 kalendarskih dana kako bi se osigurala kontinuirana usklađenost.
Postoji li porez na kapital pri izdavanju udjela u Nizozemskoj?
U Nizozemskoj ne postoji porez na kapital pri izdavanju udjela. Nizozemska pristojba na kapital, poznata i kao kapitaalsbelasting, službeno je ukinuta 1. siječnja 2006. To znači da uplata novčanih sredstava ili unosa stvari radi ispunjavanja zahtjeva za temeljni kapital Dutch BV-a ne stvara obvezu posebnog poreza na izdavanje. Ova politika ostaje značajna prednost za poduzetnike koji žele dokapitalizirati svoje društvo većim iznosima bez stvaranja dodatnih poreznih obveza tijekom faze osnivanja.
Koliko dugo moram čuvati evidenciju povezanu s temeljnim kapitalom društva?
Sve poslovne administrativne i računovodstvene evidencije morate čuvati minimalno 7 godina. Ovaj zakonski zahtjev primjenjuje se na dokumente koji se odnose na raspodjelu kapitala, izdavanje udjela i opće financijske transakcije. Ako vaše društvo posjeduje udjele u nekretninama, razdoblje čuvanja za te specifične dokumente produžuje se na 10 godina. Održavanje ovih evidencija ključno je za usklađenost s tijelom Belastingdienst, koje od 1. svibnja 2026. koristi Rabobank kao svoju transakcijsku banku.
Izvori
- KVK - Registracija u nizozemski Poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- ICS Payroll - Usluge obračuna plaća u Nizozemskoj
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licencije i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |