


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holding struktura s Dutch BV ne čini poslovanje automatski sigurnijim ili porezno učinkovitijim. Najbolje funkcionira kada su vlasništvo, poslovne aktivnosti i imovina dodijeljeni s namjerom, s jasnom svrhom za svako društvo.
U tipičnom aranžmanu, holding BV posjeduje udjele u jednom ili više operativnih BV-a, dok operativni BV obavlja svakodnevne komercijalne aktivnosti. Ova distinkcija može utjecati na to gdje se zadržava dobit i koje društvo sklapa operativne ugovore, ali također stvara dodatne računovodstvene i izvještajne obveze.
Ovaj članak objašnjava u kakvom su odnosu ta dva BV-a, što struktura može ponuditi, a što ne može jamčiti. Obuhvaća odvajanje imovine i izuzeće za sudjelujuće udjele (participation exemption), kao i odluke o osnivanju, oporezivanju i izvještavanju koje treba uzeti u obzir. Cilj je pomoći vam procijeniti služi li holding struktura vašem poslovanju umjesto dodavanja subjekata bez jasne svrhe.
Ključni zaključci
- Holding struktura s Dutch BV odvaja vlasništvo nad udjelima od svakodnevne poslovne aktivnosti, no holding BV predstavlja ulogu, a ne zaseban pravni oblik.
- Mapirajte tko je vlasnik udjela, tko obavlja pojedinu aktivnost i tko drži ključnu imovinu prije nego što odlučite koji bi BV trebao imati pojedinu ulogu.
- Odvagnite potencijalno odvajanje rizika i fleksibilnost rasta u odnosu na dodatnu administraciju, troškove i odgovornosti upravljanja koje nosi više BV-a.
- Zasebni BV-ovi ne jamče zaštitu od tražbina, nesolventnosti ili odgovornosti direktora.
- Planirajte usklađenost u svakom BV-u, uključujući UBO prag >25%; promjene UBO-a prijavljuju se unutar 7 dana.
Sadržaj
Što je holding struktura s Dutch BV?
Holding struktura s Dutch BV obično se sastoji od holding BV-a koji posjeduje udjele u operativnom BV-u, dok operativni BV obavlja poslovne aktivnosti. „Holding BV” opisuje ulogu društva, a ne zaseban nizozemski pravni oblik. Oba subjekta su BV-ovi, odnosno privatna društva s ograničenom odgovornošću. Vodič Nizozemske gospodarske komore za osnivanje BV-a objašnjava pravni oblik koji se koristi za svako društvo u ovom aranžmanu.
Uobičajena struktura ima dva BV-a, no odgovarajući vlasnički aranžman ovisi o planovima osnivača. Holding može posjedovati udjele u više od jednog operativnog društva, ili više udjeličara može držati svoje udjele putem vlastitog holding BV-a. Započnite razlikovanjem tko posjeduje udjele od toga koje društvo obavlja posao.
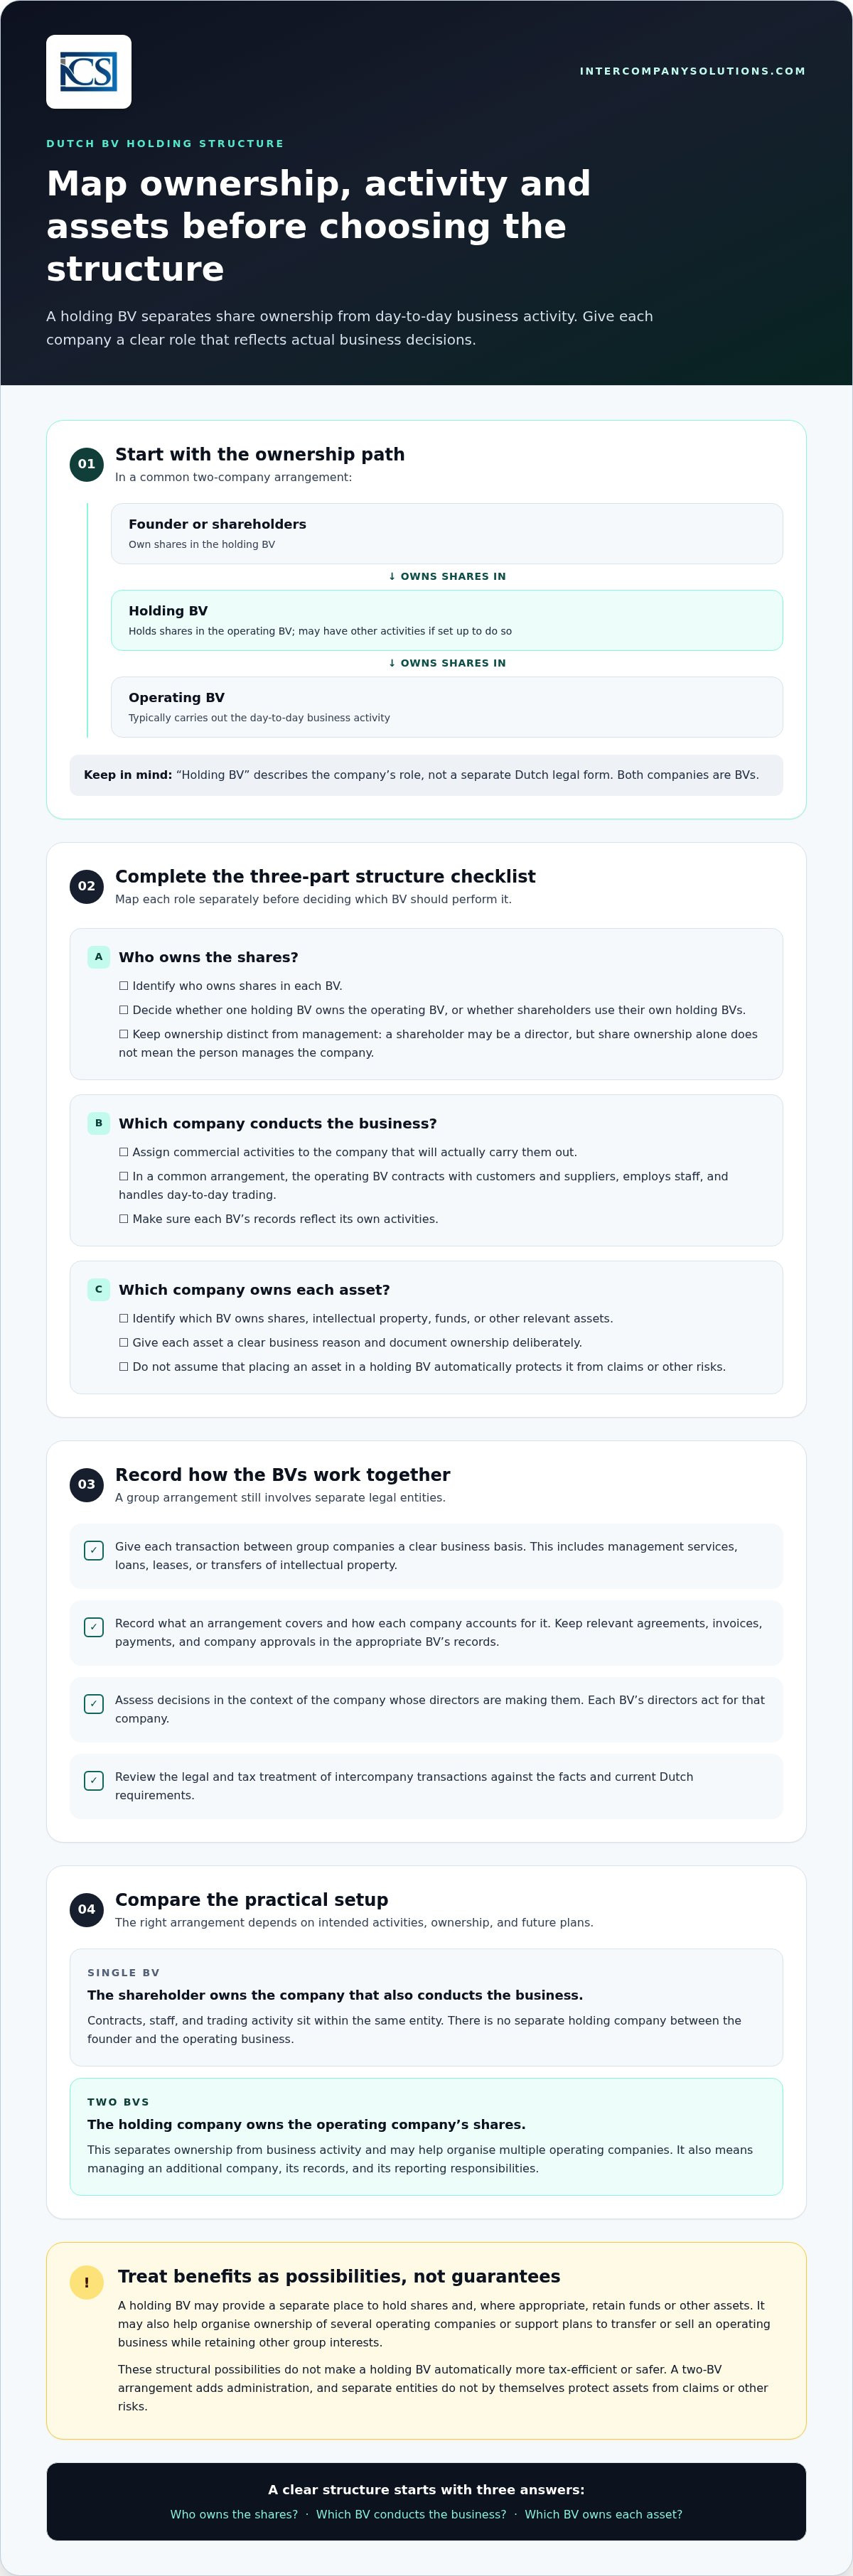
Osnovno vlasništvo: Osnivač ili udjeličari → Holding BV → Operativni BV
U kakvom su odnosu holding BV i operativni BV?
Holding BV je udjeličar operativnog BV-a. Osnivač posjeduje udjele u holding BV-u, samostalno ili s drugim udjeličarima. U uobičajenom aranžmanu, operativni BV sklapa ugovore s klijentima i dobavljačima, zapošljava osoblje i bavi se svakodnevnim poslovanjem. Uloga holding BV-a je vlasništvo, iako može obavljati i zasebne aktivnosti ako je za to postavljen.
Vlasništvo i upravljanje zasebne su uloge. Osnivač može biti udjeličar, direktor ili oboje, no to što je netko udjeličar samo po sebi ne znači da ta osoba upravlja društvom. Svaki BV je zaseban pravni subjekt, stoga njegovi direktori djeluju u ime tog društva, a njegova evidencija treba odražavati njegove vlastite aktivnosti.
Koja je razlika u odnosu na strukturu s jednim BV-om?
Kod jednog BV-a, udjeličar posjeduje udjele u društvu koje ujedno obavlja poslovanje. Ugovori, zaposlenici i trgovačka djelatnost nalaze se unutar tog istog subjekta. Između osnivača i operativnog poslovanja ne postoji zasebno holding društvo.
S dva BV-a, holding društvo posjeduje udjele operativnog društva, stvarajući zasebne subjekte za vlasništvo i poslovnu aktivnost. To može podržati promišljeniji plan vlasništva, ali također znači upravljanje dodatnim društvom i njegovom evidencijom. Holding struktura nije nužna za svakog osnivača; odluka ovisi o predviđenim aktivnostima, vlasništvu i budućim planovima.
Kako nizozemske holding strukture funkcioniraju u praksi?
Mapirajte tri stvari zasebno: tko posjeduje udjele, koje društvo vodi poslovanje i koje društvo posjeduje pojedinu imovinu. Te uloge mogu biti u različitim BV-ima, no aranžman bi trebao odražavati stvarne poslovne odluke i biti jasno evidentiran. Svaki BV je zaseban pravni subjekt prema nizozemskom Građanskom zakoniku, koji pravnu osobu izjednačava s fizičkom osobom u pogledu imovinskih i pravnih odnosa Nizozemski Građanski zakonik, Knjiga 2, članak 5.
Gdje se nalaze udjeli, poslovne aktivnosti i imovina?
Razmotrite hipotetsko softversko poslovanje. Njegov osnivač posjeduje udjele u holding BV-u, a taj holding BV posjeduje udjele u operativnom BV-u. Operativni BV prodaje pretplate, potpisuje ugovore s klijentima i zapošljava razvojni tim. Holding BV posjeduje udjele te također može držati određenu imovinu, poput intelektualnog vlasništva ili akumuliranih sredstava, ako za to postoji jasan poslovni razlog.
Ovaj primjer je ilustrativan, a ne pravni ili porezni savjet. Odluku o vlasništvu nad imovinom donesite i dokumentirajte promišljeno. Smještanje imovine u holding BV ne štiti je automatski od potraživanja ili drugih rizika. Pravni i financijski položaj ovisi o činjenicama, uključujući način na koji je imovina prenesena i način na koji se upravlja svakim društvom.
Kako bi povezani BV-ovi trebali dokumentirati svoj odnos?
Transakcije između društava unutar grupe trebale bi imati jasnu poslovnu osnovu, a ne se tretirati kao neformalna kretanja novca ili imovine. Ako jedan BV pruža usluge upravljanja, posuđuje sredstva, daje imovinu u zakup ili prenosi intelektualno vlasništvo drugome, evidentirajte što taj aranžman obuhvaća i kako ga svako društvo knjiži. Nizozemsko pravo o porezu na dobit uključuje pravila za transakcije između povezanih subjekata; primjenjivi porezni tretman ovisi o činjenicama Dutch Corporate Income Tax Act.
Vodite odvojene računovodstvene evidencije za svaki BV. Zabilježite relevantne ugovore, račune, plaćanja i korporativna odobrenja u evidencijama odgovarajućeg subjekta. Prije provođenja transakcije unutar grupe, provjerite njezin pravni i porezni tretman u odnosu na važeće nizozemske zahtjeve. Prijenos između povezanih društava i dalje je transakcija između zasebnih pravnih osoba.
Direktori bi trebali procjenjivati odluke u kontekstu društva kojim upravljaju. Nizozemski građanski zakonik, Knjiga 2, članak 9 bavi se odgovornostima direktora prema pravnoj osobi kojom upravljaju (Dutch Civil Code, Book 2). Jasna dokumentacija pomaže dokazati zašto je odluka donesena i koje je društvo sklopilo aranžman.
Za predloženu strukturu grupe, rana analiza vlasničke strukture, djelatnosti i namjeravanih prijenosa imovine može identificirati pitanja koja treba riješiti prije pripreme dokumenata. Možete raspraviti strukturu svog Dutch BV-a u svjetlu svojih planova.
Prednosti i ograničenja Dutch holding BV-a: Što ova struktura ne jamči
Holding BV može pružiti zasebno mjesto za držanje udjela i, po potrebi, zadržavanje novčanih sredstava ili druge imovine. Također može olakšati organizaciju vlasništva nad nekoliko operativnih društava. To su strukturne mogućnosti, a ne automatske financijske ili porezne pogodnosti. Procijenite strukturu u odnosu na njezinu dodatnu administraciju i vaše stvarne planove.
Kada holding BV može biti koristan?
Uspostavljanje holdinga može biti vrijedno razmatranja ako planirate:
- Reinvestirati dobit u drugu poslovnu djelatnost ili zadržati sredstva unutar grupe društava.
- Biti vlasnik više operativnih društava putem jednog matičnog društva.
- Pripremiti se za mogući prijenos ili prodaju operativnog poslovanja uz zadržavanje ostalih udjela u grupi.
Ovi scenariji ne znače automatski da je holding pravi izbor. Dobit zadržana u društvu i dalje podliježe primjenjivim pravnim i poreznim pravilima, a prijenos novca ili imovine između BV-ova zahtijeva odgovarajući tretman i dokumentaciju. Porezni ishod ovisi o uključenim društvima, vlasništvu i transakcijama.
Nizozemsko izuzeće za sudjelovanja može spriječiti ponovno oporezivanje kvalificiranih dividendi ili dobitaka od ovisnog društva kao dobiti na razini holdinga. Ono podliježe određenim uvjetima i ne čini cjelokupnu dobit grupe neoporezivom. Proučite smjernice tijela Belastingdienst o izuzeću za sudjelovanja u odnosu na specifični vlasnički udio i okolnosti.
Koji su kompromisi i uobičajene zablude?
Dva BV-a znače dva subjekta za administriranje. Svaki treba vlastite evidencije, računovodstvo, korporativno upravljanje i primjenjive prijave. Odvažite dodatni rad i profesionalnu administraciju u odnosu na svrhu odvajanja vlasništva od poslovanja.
| Jedan BV | Holding i operativni BV |
|---|---|
| Vlasništvo i poslovna djelatnost nalaze se u jednom subjektu. | Jedan BV posjeduje udjele; drugi vodi operativno poslovanje. |
| Manje subjekata za administriranje. | Za svaki BV potrebna je zasebna administracija i upravljanje. |
| Nema zasebnog društva za držanje imovine ili udjela grupe. | Imovina se može držati odvojeno ako je to pravno i komercijalno opravdano. |
Razdvajanje nije jamstvo protiv potraživanja, nesolventnosti ili odgovornosti direktora. Svaki BV je zaseban subjekt, ali struktura ne uklanja svaku pravnu ili financijsku izloženost. Niti svakom osnivaču trebaju dva BV-a, a holding ne smanjuje automatski porez niti se automatski kvalificira za izuzeće za sudjelovanja. Prije odabira strukture razmotrite vlasničke planove, djelatnosti, rizik i tekuće administrativne obveze.
Kako procijeniti odgovara li nizozemska holding struktura vašim planovima
Povežite svako društvo s jasnom poslovnom svrhom. Dutch BV holding struktura može odgovarati određenom vlasničkom planu ili planu rasta, no dodatni subjekt također donosi zasebnu administraciju. Upotrijebite ovaj okvir prije donošenja odluke:
- Mapirajte vlasništvo. Utvrdite svakog predloženog dioničara, njihov planirani vlasnički udio i tko će djelovati kao direktor svakog BV-a.
- Razdvojite djelatnosti. Navedite planirane poslovne djelatnosti i odlučite koje će društvo sklapati ugovore s kupcima i dobavljačima te zapošljavati osoblje.
- Promišljeno rasporedite imovinu. Razmotrite gdje će se nalaziti intelektualno vlasništvo, oprema, novčana sredstva i druga imovina te dokumentirajte poslovni razlog za takav raspored.
- Testirajte plan rasta. Razlikujte trenutne planove od mogućnosti. Očekujete li više djelatnosti, vanjske ulagače, prodaju poslovanja ili reinvestiranje dobiti? Razmotrite opravdavaju li ti planovi zasebne subjekte već sada.
- Usporedite administraciju sa svrhom. Jedan BV ima manje subjekata za administriranje. Holding i operativni BV odvajaju vlasništvo od poslovne djelatnosti, no svako društvo ima vlastito upravljanje i evidenciju.
Definirajte strukturu prije osnivanja
Zapišite predložene dioničare, direktore, vlasničke udjele, djelatnosti, ugovore, osoblje i imovinu za svaki BV. Utvrdite koje su odluke donesene, a koje predstavljaju buduće mogućnosti. Potencijalna prodaja ili novi pothvat mogu biti važni za planiranje, no sam špekulativni plan možda ne opravdava dodavanje još jednog društva na samom početku.
| Stavka za razmatranje | Jedan BV | Holding i operativni BV-ovi |
|---|---|---|
| Vlasništvo | Dioničari su izravni vlasnici operativnog društva. | Holding BV posjeduje udjele u operativnom BV-u. |
| Poslovna djelatnost | Isti BV posjeduje i vodi poslovanje. | Operativni BV vodi poslovanje; holding BV posjeduje njegove udjele. |
| Administracija | Evidencija i upravljanje jednog društva. | Zasebna evidencija i upravljanje za svaki BV. |
Planirajte način osnivanja
Za Dutch BV potreban je javnobilježnički akt. Za osnivače izvan EU-a standardni postupak na daljinu je ovjerena punomoć: javni bilježnik sastavlja i izvršava akt, a osnivač ne mora putovati. Odgovarajući postupak ovisi o osnivačima i predloženoj vlasničkoj strukturi. Upute KVK-a o osnivanju BV-a pružaju službene informacije o postupku osnivanja.
Minimalni temeljni kapital za BV iznosi 0,01 €. To ne uklanja druge uvjete osnivanja niti zamjenjuje planiranje djelatnosti, vlasništva i upravljanja društvom. Za daljnji kontekst osnivanja pogledajte ovaj vodič za osnivanje Dutch BV-a.
Usklađenost Dutch holding BV-a i praktični sljedeći koraci
Holding struktura uključuje zasebna društva, stoga se usklađenost mora organizirati za svaki BV zasebno, a ne voditi kao da je grupa jedan subjekt. Holding i operativni BV trebaju zasebne evidencije koje odražavaju njihove vlastite aktivnosti, transakcije i odluke. Porezni tretman i obveze podnošenja prijava ovise o društvu i njegovim okolnostima.
Koje se redovne obveze primjenjuju na BV-ove?
Vodite odvojeno knjigovodstvo i evidenciju upravljanja za svaki BV. Svako društvo također mora ispunjavati svoje primjenjive porezne prijave i podnositi godišnje financijske izvještaje. Planirajte sljedeće odgovornosti:
| Područje | Praktični zahtjev |
|---|---|
| Knjigovodstvo | Vodite evidenciju za svaki BV koja odražava njegove vlastite transakcije i aktivnosti. |
| Porez na dobit | Zasebno procijenite porezni položaj i obveze podnošenja prijava za svaki BV. |
| Godišnji financijski izvještaji | Godišnji financijski izvještaji predaju se u KVK u roku od 12 mjeseci od završetka financijske godine. |
| UBO podaci | UBO prag >25%; promjene UBO-a prijavljuju se u roku od 7 dana. |
Porez na dobit iznosi 19% do 200.000 € i 25,8% iznad tog iznosa. Ove se stope primjenjuju na oporezivu dobit, no porezni položaj i obveze svakog BV-a ovise o njegovim okolnostima. Pogledajte upute tijela Belastingdienst o porezu na dobit za važeće službene informacije.
Uzmite u obzir UBO prag i rok za prijavu za vlasničke i upravljačke strukture svakog društva. KVK pruža smjernice za registraciju i promjene UBO-a. Za predaju godišnjih financijskih izvještaja pogledajte upute KVK-a o godišnjim financijskim izvještajima.
Kako osnivači mogu prijeći s planiranja strukture na osnivanje?
Prije pripreme dokumenata za osnivanje, definirajte predložene dioničare i vlasništvo, predviđene djelatnosti svakog BV-a te gdje će se nalaziti ugovori, osoblje i imovina. Odlučite kako će društva dokumentirati međusobne transakcije i tko će voditi računovodstvene evidencije i evidencije upravljanja za svako društvo. To javnom bilježniku i poreznim savjetnicima pruža jasnu strukturu za pregled.
Vodite kalendar usklađenosti za svaki BV koji bilježi obveze podnošenja prijava i rokove. Redovito provjeravajte kalendar u odnosu na važeće službene upute, osobito kada dođe do promjena u vlasništvu, djelatnostima ili povezanim transakcijama unutar grupe.
Učinite strukturu promišljenom poslovnom odlukom
Holding struktura društva Dutch BV odvaja vlasništvo nad udjelima od poslovnih operacija, ali je korisna samo kada to odvajanje služi jasnoj svrsi. Odlučite koje će društvo posjedovati udjele i imovinu, koje će obavljati poslovanje te opravdavaju li planovi poput reinvestiranja, dodatnih djelatnosti ili prodaje dodatnu administraciju.
Imajte na umu ograničenja. Zasebni BV-ovi ne jamče zaštitu od potraživanja ili odgovornosti direktora, a porezni tretman ovisi o uključenim društvima i transakcijama. Holding ne čini automatski dobit neoporezivom niti smanjuje ukupno porezno opterećenje.
Intercompany Solutions pruža podršku međunarodnim poduzetnicima pri osnivanju društva Dutch BV te tekuću računovodstvenu podršku i podršku u usklađenosti. Besplatne početne konzultacije praktično su polazište za raspravu o tome kako se vaši vlasnički planovi, aktivnosti i obveze izvještavanja međusobno usklađuju.
Raspravite o svojoj strukturi društva Dutch BV s našim timom već danas.
Riješite ključna pitanja prije osnivanja kako biste mogli odabrati aranžman koji odgovara vašim planovima i jasno upravljati njegovim odgovornostima.
Zadnji pregled: listopad 2026.
Frequently Asked Questions
Koja je razlika između holding BV-a i operativnog BV-a?
Holding BV prvenstveno posjeduje udjele u jednom ili više društava. Operativni BV općenito obavlja komercijalnu djelatnost, kao što je ugovaranje s klijentima, prodaja proizvoda ili usluga i zapošljavanje osoblja. Te se uloge mogu urediti drugačije ako poslovanje za to ima razloga. Osnivač može biti udjeličar, direktor ili oboje, ali vlasništvo i upravljanje zasebne su uloge.
Je li Dutch holding BV nužan za svako poslovanje?
Ne. Osnivač može poslovati putem jednog BV-a, s vlasništvom i poslovnim aktivnostima u istom društvu. Holding BV može biti koristan kada plan vlasništva uključuje više operativnih društava, reinvestiranje ili moguću prodaju, ali također donosi dodatne administrativne poslove i poslove upravljanja. Usporedite svrhu drugog subjekta s njegovim tekućim obvezama. Odgovarajuća struktura ovisi o okolnostima i planovima osnivača.
Štiti li holding BV automatski poslovnu imovinu?
Ne. Držanje imovine u zasebnom BV-u može razgraničiti vlasništvo od aktivnosti operativnog društva, ali ne jamči zaštitu od potraživanja, nesolventnosti ili odgovornosti direktora. Pravni i financijski učinak ovisi o činjenicama, uključujući način na koji se imovina posjeduje, prenosi i njome upravlja. Tretirajte svaki prijenos kao transakciju između zasebnih društava, dokumentirajte njezinu poslovnu osnovu i pregledajte posljedice prije poduzimanja radnji.
Smanjuje li nizozemska holding struktura automatski porez na dobit?
Ne. Holding struktura ne smanjuje automatski porez niti čini dobit neoporezivom. Izuzeće za sudjelujuće udjele (participation exemption) može se primijeniti na kvalificirane dividende ili dobitke od društva kćeri, ali podliježe uvjetima prihvatljivosti. Ostale porezne posljedice ovise o uključenim društvima, vlasništvu i transakcijama. Procijenite konkretan aranžman prema važećim nizozemskim poreznim pravilima prije oslanjanja na porezni ishod. Sama struktura nije jamstvo poreznih olakšica.
Može li osnivač izvan EU-a osnovati Dutch holding BV na daljinu?
Da. Osnivač izvan EU-a općenito može koristiti standardni postupak osnivanja na daljinu na temelju ovjerene punomoći (Power of Attorney). Prema tom postupku, javni bilježnik izvršava akt, a osnivač ne mora putovati. Za Dutch BV potreban je javni bilježnik, a postupak osnivanja ovisi o predloženom vlasništvu i dokumentaciji. Planirajte i holding i operativni BV pri uspostavljanju strukture od dva društva, budući da je svako od njih zasebna pravna osoba.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sustav
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |