


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BV se može koristiti za ugovorni rad, ali sam po sebi ne utvrđuje da se kvalificirate kao neovisni ugovaratelj. To ovisi o radnom odnosu, a ne samo o pravnom obliku koji odaberete, kako je objašnjeno u smjernicama nizozemske vlade o lažnom samozapošljavanju.
Ako razmatrate BV, možda ga također uspoređujete s obrtom (sole proprietorship) ili drugim jednostavnijim poslovnim oblikom. Pravi izbor ovisi o čimbenicima kao što su odgovornost, očekivana dobit, način na koji planirate ostvarivati dohodak iz poslovanja i administracija koju ste spremni voditi.
Ovaj vodič objašnjava kako se Dutch BV za neovisne ugovaratelje može koristiti, kako se uspoređuje s drugim nizozemskim pravnim oblicima i koje odgovornosti dolaze s upravljanjem njime. Također navodi pravna, porezna i praktična pitanja koja treba riješiti prije nego što donesete odluku, kako biste mogli procijeniti odgovara li BV vašoj ugovornoj djelatnosti i planovima.
Ključni zaključci
- Dutch BV za neovisne ugovaratelje je struktura trgovačkog društva, a ne dokaz statusa neovisnog ugovaratelja; stvarni radni odnos ostaje mjerodavan.
- Ugovori, fakturiranje, pružanje usluga i evidencija društva moraju biti usklađeni s činjenicom da je BV ugovorna strana.
- Usporedite BV s eenmanszaakom uzimajući u obzir osnivanje kod javnog bilježnika, administraciju i vaše poslovne okolnosti.
- Planirajte korake osnivanja i tekuće obveze društva prije nego što odlučite odgovara li BV vašem ugovornom radu.
- Za osnivače izvan EU-a, standardni postupak osnivanja na daljinu koristi legaliziranu punomoć kako bi javni bilježnik mogao izvršiti akt bez putovanja osnivača.
Sadržaj
Što Dutch BV znači za neovisnog izvođača
Dutch BV je društvo s ograničenom odgovornošću i pravna osoba koja može poslovati u vlastito ime, odvojeno od svog vlasnika. „Neovisni izvođač” opisuje radni status osobe u određenom odnosu, a ne oblik društva. BV je pravna struktura; status izvođača ovisi o tome kako je rad stvarno organiziran i izvršen. Ova je razlika ključna pri razmatranju oblika Dutch BV za neovisne izvođače. Smjernice nizozemske vlade o društvu s ograničenom odgovornošću objašnjavaju pravni oblik društva BV.
Kako je BV povezan sa statusom neovisnog izvođača
U to mogu biti uključene tri uloge: BV je pravna osoba, njezin vlasnik drži udjele, a fizička osoba obavlja ugovorene usluge. Jedan pojedinac može biti i vlasnik društva BV i osoba koja obavlja posao, no te uloge ostaju zasebne. Klijent može sklopiti ugovor s društvom BV dok pojedinac pruža uslugu u njegovo ime.
Sama dokumentacija ne rješava pitanje je li odnos doista neovisan. Odnos s klijentom i radne prakse moraju se razmotriti prema primjenjivim pravilima. Smjernice nizozemske vlade o prividnoj samozaposlenosti objašnjavaju da je stvarni odnos mjerodavan pri procjeni radi li netko neovisno ili kao zaposlenik. Osnivanje društva BV samo po sebi ne mijenja bit tog odnosa.
Primjerice, savjetnik može potpisati ugovor o uslugama u ime društva BV, zatražiti da BV izda račun klijentu te osobno provesti projekt. Ti bi aranžmani trebali odražavati kako je rad doista organiziran. Ako radni odnos upućuje na zaposlenje, postavljanje ugovora ili računa preko društva BV samo po sebi ne čini ga neovisnim ugovaranjem.
Kada izvođači razmatraju poslovanje putem trgovačkog društva
Izvođač može razmotriti BV kako njegovo poslovanje raste ili ako komercijalni aranžmani čine korporativnu strukturu praktičnijom. Također može pružiti formalni okvir za upravljanje ugovorima, prihodima i poslovnom administracijom odvojeno od osobnih poslova pojedinca. To su razlozi za procjenu strukture, a ne jamstva da će ona biti prikladna ili da će smanjiti porez.
Zamislite savjetnika čiji se rad širi s povremenih projekata na stalni portfelj angažmana s klijentima. Prije odabira društva BV, savjetnik može provjeriti tko će potpisivati ugovore, kako će se pružati usluge i odgovara li tekuća administracija društva poslovnom planu. Usporedite ta razmatranja s jednostavnijim pravnim oblicima i zatražite savjet o poreznim i pravnim posljedicama za konkretne okolnosti. Pravi izbor ovisi o više čimbenika, a ne samo o nazivu upotrijebljenom u ugovoru.
Kako Dutch BV funkcionira pri pružanju neovisnih usluga
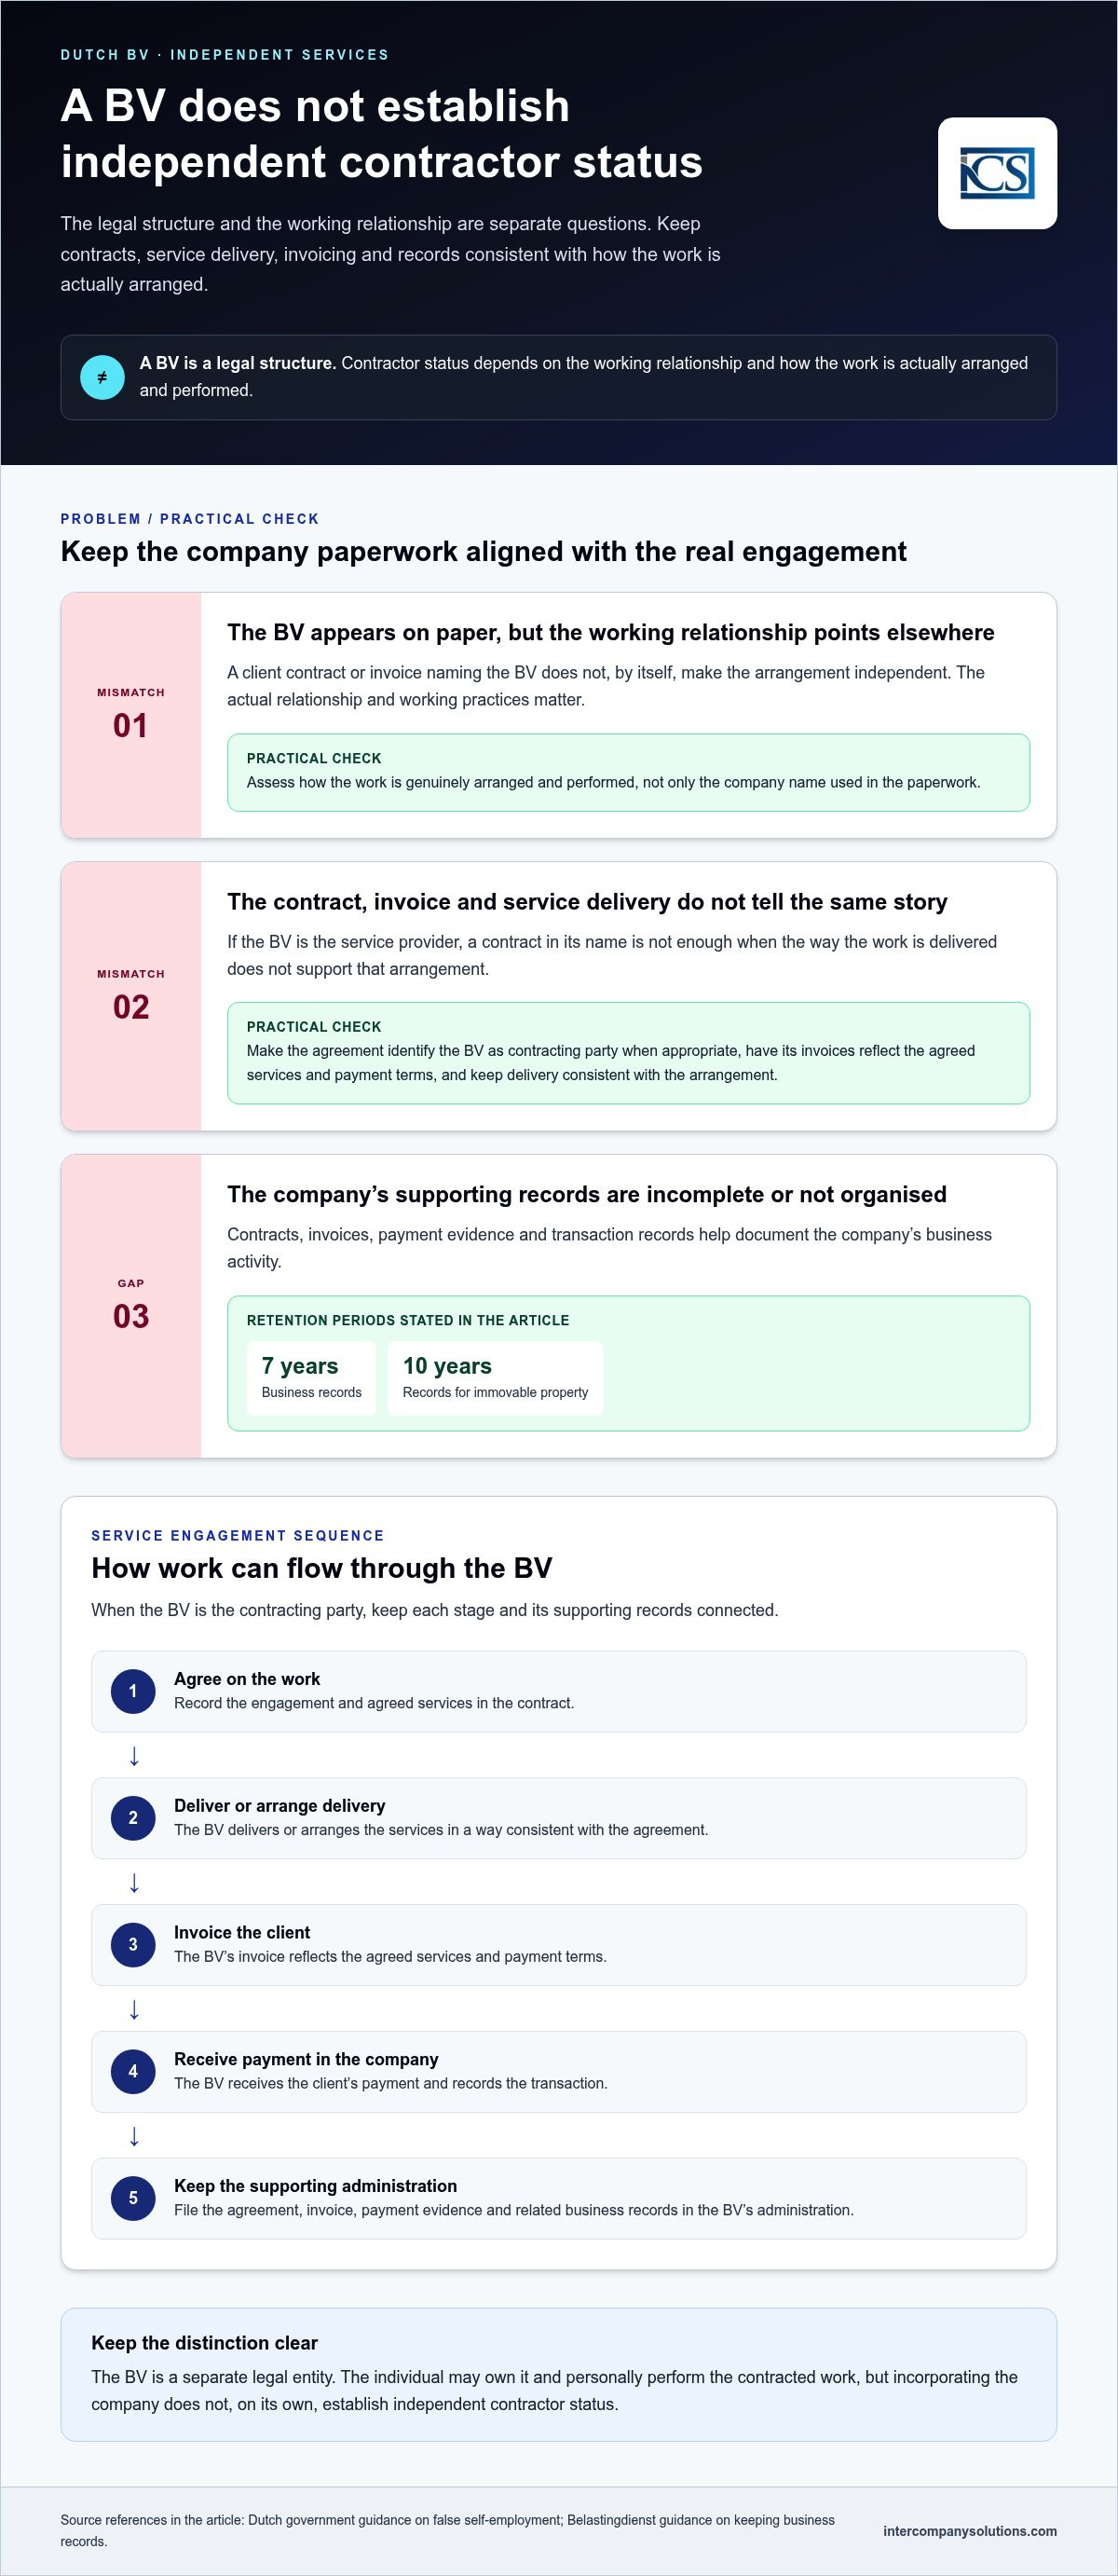
Angažman pružanja usluga putem društva BV trebao bi imati jasan slijed: strane ugovaraju posao, BV pruža ili organizira pružanje usluge, BV izdaje račun klijentu, a društvo prima uplatu. BV zatim bilježi ugovor, račun, uplatu i povezane poslovne transakcije u svojoj administraciji. Nizozemsko društvo s ograničenom odgovornošću (BV) zasebna je pravna osoba, ali je ugovorna strana samo ako ugovor i stvarni aranžmani podupiru to stajalište. Ovaj je slijed ključan za donošenje odluke odgovara li Dutch BV za neovisne izvođače tom angažmanu.
Pravni oblik društva BV ne određuje je li osoba koja obavlja rad neovisni izvođač ili zaposlenik. Nizozemska porezna uprava procjenjuje radni odnos na temelju činjenica i okolnosti, a ne samo na temelju ugovornog naziva ili prisutnosti trgovačkog društva. Njezine smjernice o prividnoj samozaposlenosti objašnjavaju tu razliku. Stoga osnivanje oblika Dutch BV za neovisne izvođače samo po sebi ne uspostavlja neovisni status.
Ugovori, računi i poslovna evidencija
Uskladite dokumentaciju sa stvarnim radom. Ako je BV pružatelj usluga, ugovor ga treba navesti kao ugovornu stranu, a njegovi računi trebaju odražavati ugovorene usluge i uvjete plaćanja. Način pružanja usluga također mora biti u skladu s tim aranžmanom. Ugovor u kojem se navodi BV nije dovoljan ako stvarne radne prakse upućuju na nešto drugo. Ovo usklađivanje praktičan je dio poslovanja oblika Dutch BV za neovisne izvođače.
Održavajte prateću evidenciju društva organiziranom, uključujući ugovore, račune, dokaze o plaćanju i evidenciju transakcija. Pravila nizozemske porezne uprave zahtijevaju čuvanje poslovne evidencije tijekom primjenjivog razdoblja: evidencija se čuva 7 godina (10 za nekretnine). Pogledajte smjernice tijela Belastingdienst o vođenju poslovne evidencije radi opsega pravila o čuvanju.
Kako se struktura društva BV razlikuje od samog izvođača
Društvo prima poslovne prihode i ispunjava obveze u vlastito ime. Njegov vlasnik je zasebna osoba, čak i kada taj vlasnik obavlja ugovoreni posao i upravlja poslovanjem. Ova je razlika važna za ugovore, knjigovodstvo i odluke o načinu na koji vlasnik prima naknadu. To ne znači da je vlasnik zaštićen od svake moguće odgovornosti; pravni položaj ovisi o okolnostima.
Porezni tretman ovisi o položaju društva i okolnostima vlasnika, stoga opći članak ne može utvrditi ispravan tretman za pojedinog izvođača. Proučite važeće smjernice tijela Belastingdienst o oporezivanju poslovanja i zatražite savjet koji uzima u obzir vaše aranžmane. Za podršku u vezi s praktičnim implikacijama osnivanja i vođenja društva BV, možete raspraviti svoju situaciju sa stručnjakom za nizozemske korporativne usluge.
Dutch BV ili samostalna djelatnost: usporedite strukture prije odabira
Za samostalnog izvođača glavni je izbor često između poslovanja kao pojedinac putem oblika eenmanszaak ili osnivanja društva BV kao zasebne pravne osobe. Praktična razlika leži u strukturi koja stoji iza posla: eenmanszaak je vezan uz pojedinca, dok je BV društvo s vlastitim pravnim identitetom i formalnostima. Nijedna opcija sama po sebi ne uspostavlja status neovisnog izvođača.
| Čimbenik | Eenmanszaak | BV |
|---|---|---|
| Pravni oblik | Poslovanje obavlja pojedinac. | Poslovanje obavlja zasebna pravna osoba. |
| Javni bilježnik | Nije potreban za osnivanje ovog pravnog oblika. | Potreban za osnivanje trgovačkog društva. |
| Administracija | I dalje se primjenjuju poslovna evidencija i porezne obveze. | Primjenjuju se evidencija društva i obveze korporativnog izvještavanja, uz relevantne porezne obveze. |
| Čimbenici pri odlučivanju izvođača | Može odgovarati samostalnoj djelatnosti u kojoj se preferira jednostavnija struktura. | Može odgovarati planovima koji zahtijevaju zasebnu strukturu društva, pod uvjetom da vlasnik može upravljati njegovim formalnostima. |
Ovo su strukturalne razlike, a ne univerzalna preporuka. BV može ograničiti odgovornost dioničara u određenim okolnostima, no ta zaštita nije apsolutna. Proučite objašnjenja nizozemske vlade o BV-u i obrtu (sole proprietorship) prije donošenja odluke. KVK smjernice o pravnim oblicima također pomažu u usklađivanju izbora s vašim poslovnim planovima i odgovornostima.
BV u odnosu na eenmanszaak za samostalnog izvođača
Eenmanszaak ne zahtijeva javnog bilježnika; BV zahtijeva. BV također ima formalnosti na razini društva, uključujući vođenje vlastite administracije i podnošenje godišnjih financijskih izvještaja trgovačkoj komori. Eenmanszaak nema zasebnu pravnu osobnost između poslovanja i vlasnika, dok pravna odvojenost BV-a ne uklanja svaku moguću osobnu odgovornost. Kao izvođač, razmotrite tko će potpisivati ugovore s klijentima, kako se poslovanje može razvijati i je li dodatna administracija društva izvediva.
Koje bi druge nizozemske pravne oblike izvođači trebali razumjeti?
Ako planirate raditi s drugima, usporedite i oblike partnerstva. VOF je javno trgovačko društvo, CV razlikuje komplementare i komanditore, a maatschap uobičajeno koriste stručnjaci koji rade zajedno. Eenmanszaak, VOF, CV i maatschap ne zahtijevaju javnog bilježnika; BV zahtijeva. Odgovarajući oblik ovisi o tome kako sudionici namjeravaju surađivati i raspodijeliti odgovornosti.
Ukratko, eenmanszaak izravno povezuje poslovanje s pojedincem, dok ga BV smješta u zasebnu strukturu društva s dodatnim formalnostima. Pravi izbor ovisi o vašim ugovorima, poslovnim planovima i kapacitetu za tekuću administraciju, a ne o obećanju poreznih ušteda ili automatske zaštite.
Što izvođač mora isplanirati prije i nakon osnivanja BV-a
Planirajte osnivanje i tekuću administraciju kao jedan proces. BV zahtijeva javnobilježnički akt, a registracija je samo početna točka. Prije nego što nastavite, odlučite odgovara li BV vašim ugovornim aranžmanima, identificirajte predloženo društvo i njegove ključne osobe te razmotrite kako će se upravljati ugovorima, izdavanjem računa, poreznim obvezama i vođenjem evidencije.
Priprema i osnivanje na daljinu za međunarodne izvođače
- Definirajte podatke o društvu. Pripremite potrebne podatke o društvu, njegovim djelatnostima i uključenim osobama. Javni bilježnik koristi relevantne podatke za pripremu akta o osnivanju.
- Organizirajte osnivanje. Javni bilježnik mora potvrditi akt o osnivanju BV-a. Minimalni kapital za BV iznosi 0,01 €. To je odvojeno od pristojbe za registraciju pri KVK: pristojba za registraciju pri KVK iznosi 85,15 € (2026., jednokratno). Pogledajte smjernice nizozemske vlade o BV-u i informacije o KVK pristojbama.
- Isplanirajte postupak na daljinu ako ste osnivač izvan EU-a. Standardni put na daljinu je legalizirana punomoć (Power of Attorney). Javni bilježnik sklapa akt, tako da osnivač ne putuje u Nizozemsku radi tog koraka. Pročitajte vodič za osnivanje Dutch BV na daljinu radi pregleda postupka.
- Dovršite registraciju i porezno usklađivanje. Nakon osnivanja, osigurajte rješavanje registracije društva i relevantnih poreznih pitanja. Primjenjuje li se registracija za PDV ovisi o djelatnostima i okolnostima poslovanja.
Redovita administracija koju bi izvođač trebao predvidjeti
Nakon što BV započne s poslovanjem, održavajte transakcije društva i prateću dokumentaciju urednima. Vodite evidenciju o ugovorima, računima, plaćanjima, troškovima i ostalim poslovnim aktivnostima. Evidencija se čuva 7 godina (10 za nekretnine). Belastingdienst objašnjava zahtjeve za čuvanje evidencije.
Kada se primjenjuje registracija za PDV, primijenite ispravan porezni tretman PDV-a za uslugu i transakciju. Standardne stope su 21%/9%/0%, pri čemu primjenjiva stopa ovisi o robi ili uslugama i okolnostima. Za subjekte u stranom vlasništvu, registracija za PDV obično traje 6-8 tjedana. Proučite smjernice tijela Belastingdienst o PDV-u za pravila relevantna za vašu situaciju.
BV također mora pripremiti i predati godišnje financijske izvještaje. Godišnji financijski izvještaji podnose se KVK-u u roku od 12 mjeseci od završetka poslovne godine. Također održavajte podatke o vlasništvu ažurnima: prag za UBO >25%; promjene UBO-a prijavljuju se u roku od 7 dana. Provjerite KVK smjernice za UBO za primjenjive zahtjeve registracije.
Uspostavite računovodstveni proces koji društvu omogućuje ispunjavanje poreznih obveza i obveza izvještavanja tijekom cijele godine, umjesto prikupljanja dokumentacije tek na kraju godine.
Donošenje odluke o Dutch BV i poduzimanje sljedećeg koraka
BV može odgovarati izvođaču čiji poslovni planovi i komercijalni aranžmani zahtijevaju zasebnu strukturu trgovačkog društva, pod uvjetom da je spreman upravljati njegovim formalnostima. To nije automatski pravi izbor. Usporedite strukturu sa svojim stvarnim odnosima s klijentima, načinom pružanja usluga i administracijom koju vaše poslovanje može podnijeti.
Praktični kontrolni popis za donošenje odluke za neovisne izvođače
Prije donošenja odluke, proučite ove točke:
- Poslovni planovi: Podržava li zasebna struktura društva vaše očekivane aktivnosti i razvoj?
- Komercijalni aranžmani: Odražavaju li vaši ugovori i radna praksa BV kao pružatelja usluga, ako je to predviđeni aranžman?
- Tekuća administracija: Možete li voditi evidenciju društva i ispunjavati redovite obveze izvještavanja i porezne obveze?
- Potreba za savjetovanjem: Jeste li razmotrili odabir pravnog oblika odvojeno od poreznog tretmana i procjene vašeg statusa izvođača?
To su povezane, ali zasebne odluke. BV ne određuje radi li se u radnom odnosu o samostalnom radu ili zaposlenju. Smjernice nizozemske vlade o prikrivenom samozapošljavanju objašnjavaju zašto je stvarni radni odnos važan. Za usporedbu pravnih oblika proučite KVK smjernice o odabiru poslovne strukture. Provjerite važeća pravila kod nadležnih nizozemskih tijela i zatražite porezni ili pravni savjet za pitanja koja ovise o vašim okolnostima.
Kako prijeći s odluke na osnivanje
Ako vaša analiza upućuje na BV, sljedeći korak je priprema podataka o društvu i postupka osnivanja, uključujući javnobilježnički akt i registraciju. Međunarodni osnivači također bi trebali planirati sve dodatne korake koji se primjenjuju na njihove okolnosti. Odluka je čvršća kada prije nastavka razumijete i formalnosti osnivanja i tekuću administraciju.
Intercompany Solutions pruža podršku međunarodnim poduzetnicima pri osnivanju Dutch BV. Vodič za pokretanje poslovanja u Nizozemskoj pruža daljnji kontekst o širem postupku osnivanja.
Dogovorite besplatne početne konzultacije kako biste razgovarali o osnivanju Dutch BV za svoju ugovornu djelatnost.
Zadnji pregled: listopad 2026.
Donesite promišljenu odluku i isplanirajte sljedeće korake
Dutch BV za neovisne izvođače je struktura trgovačkog društva, a ne utvrđivanje statusa izvođača. Vaši stvarni odnosi s klijentima i radna praksa i dalje su važni. Prije odabira BV-a, usporedite ga s eenmanszaak, razmotrite odgovara li struktura društva vašim ugovorima i poslovnim planovima te procijenite možete li upravljati njegovom tekućom administracijom.
BV uključuje formalnosti pri osnivanju i stalne obveze nakon registracije. Potencijalne koristi poslovanja putem zasebne pravne osobe treba odvagnuti u odnosu na te obveze, pri čemu pitanja poreza i statusa izvođača treba procijeniti zasebno. Prije nego što nastavite, provjerite važeće smjernice nizozemskih državnih tijela i zatražite savjet na temelju svojih okolnosti.
Intercompany Solutions pruža podršku međunarodnim poduzetnicima pri osnivanju Dutch BV, uključujući podršku za osnivanje na daljinu. Besplatne početne konzultacije mogu vam pomoći u raspravi o postupku osnivanja i praktičnim razmatranjima za vaše planove.
Uz pravilnu pripremu možete odabrati strukturu koja je usklađena s vašim radom kao izvođača i nastaviti s jasnoćom.
Često postavljana pitanja
Može li neovisni izvođač poslovati putem Dutch BV?
Da. Izvođač može pružati usluge putem Dutch BV kada ugovor i stvarni poslovni aranžmani podržavaju to da BV djeluje kao pružatelj usluga. BV može ugovoriti posao, izdati račun klijentu i primiti uplatu, dok pojedinac pruža usluge u njegovo ime. Struktura društva ne rješava pitanje je li radni odnos uistinu samostalan. Činjenice tog odnosa ostaju relevantne prema nizozemskim propisima.
Je li Dutch BV bolji od eenmanszaak za freelancera?
Ne nužno. BV je zasebna pravna osoba i zahtijeva javnog bilježnika za osnivanje, dok eenmanszaak vodi pojedinac i ne zahtijeva javnog bilježnika. BV također ima administraciju na razini društva i obveze izvještavanja. Usporedite strukture sa svojim aranžmanima s klijentima, poslovnim planovima, očekivanom administracijom i poreznim okolnostima. Nijedan oblik nije automatski prikladniji ili porezno učinkovitiji za svakog freelancera.
Čini li me osnivanje Dutch BV neovisnim izvođačem?
Ne. Osnivanjem BV-a uspostavlja se društvo, ali se time ne određuje status osobe koja obavlja posao za klijenta. Nizozemska porezna uprava uzima u obzir stvarni radni odnos pri procjeni radi li osoba samostalno ili kao zaposlenik. Formulacija ugovora i računi relevantni su za poslovni aranžman, ali nemaju prednost pred načinom na koji je rad uistinu organiziran i obavljan.
Trebam li javnog bilježnika za osnivanje Dutch BV?
Da. Dutch BV mora se osnovati javnobilježničkim aktom koji sastavlja javni bilježnik. To se razlikuje od eenmanszaak, koji ne zahtijeva javnog bilježnika. Javni bilježnik priprema osnivački akt koristeći podatke o predloženom društvu i njegovim osnivačima. Za aktualne pojedinosti o zahtjevima za osnivanje BV-a proučite smjernice nizozemske vlade na Business.gov.nl i relevantni javnobilježnički postupak.
Može li izvođač izvan EU-a osnovati Dutch BV bez putovanja u Nizozemsku?
Da. Standardni način na daljinu za osnivača izvan EU-a je pružanje legalizirane punomoći, što omogućuje javnom bilježniku sastavljanje i potpisivanje akta bez putovanja osnivača u Nizozemsku radi tog koraka. Osnivač i dalje mora dostaviti informacije i dokumente potrebne za postupak osnivanja. Zahtjevi mogu ovisiti o okolnostima osnivača, stoga prije nastavka potvrdite primjenjivi postupak.
Koje stalne obveze ima Dutch BV?
BV mora voditi evidenciju društva i ispunjavati svoje primjenjive porezne obveze i obveze izvještavanja. Evidencija se čuva 7 godina (10 za nekretnine). Godišnji financijski izvještaji podnose se KVK-u u roku od 12 mjeseci od završetka poslovne godine. Obveze u vezi s PDV-om ovise o djelatnostima i situaciji društva. Prag za UBO >25%; promjene UBO-a prijavljuju se u roku od 7 dana. Provjerite važeće smjernice KVK-a i Belastingdienst-a za zahtjeve koji se primjenjuju na vaše društvo.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |