


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Jeste li znali da propuštanje konačnog roka 31. prosinca za podnošenje godišnjih financijskih izvještaja može rezultirati trenutnim administrativnim novčanim kaznama, pa čak i osobnom odgovornošću direktora društva? Za međunarodne poduzetnike, zamršena mreža zahtjeva za financijsko izvještavanje Dutch BV društava često djeluje kao prepreka rastu, a ne kao standardni administrativni zadatak. Niste sami ako vam prijelaz na obvezno digitalno izvještavanje ili nijanse nizozemskog poreznog sustava djeluju zastrašujuće.
Razumijemo da vaš fokus treba biti na širenju poslovanja, a ne na dešifriranju složenog pravnog žargona Belastingdienst. Ovaj vodič pruža sveobuhvatnu tehničku raščlambu zakonskih rokova za podnošenje, računovodstvenih standarda i poreznih obveza koje morate ispuniti u 2026. godini. Steći ćete jasno razumijevanje ažuriranih klasifikacija veličine za mikro, male i srednje subjekte, uz detaljan kalendar korak po korak kako bi vaš Dutch BV ostao u besprijekornom statusu pred nadležnim tijelima. Od razumijevanja poreznog razreda poreza na dobit od 19% do snalaženja s ponovnom provedbom UBO registra, pojednostavnili smo put do potpune usklađenosti i profesionalnog mira.
Ključne točke
- Saznajte ključne dvostruke rokove za podnošenje Gospodarskoj komori (KVK) i Poreznoj upravi kako biste izbjegli administrativne kazne.
- Saznajte kako veličina vašeg subjekta (mikro, mali ili srednji) izravno određuje specifične zahtjeve za financijsko izvještavanje Dutch BV društava i obveze revizije.
- Upoznajte se sa strukturom poreza na dobit za 2026. godinu, uz primjenu stope od 19% na dobit do 200.000 € i stope od 25,8% na iznose koji prelaze taj prag.
- Održavajte organizacijsku transparentnost ispunjavanjem obveznih ažuriranja UBO registra i pridržavanjem pravila o sedmogodišnjem čuvanju financijske dokumentacije.
- Otkrijte kako međunarodni osnivači mogu upravljati cjelokupnim knjigovodstvom, poreznim prijavama i tajničkim poslovima na daljinu putem legalizirane punomoći.
Regulatorni okvir za financijsko izvještavanje Dutch BV društava
Svaki Besloten Vennootschap (BV) osnovan u Nizozemskoj obvezan je strogim zakonskim standardima navedenim u Knjizi 2 Nizozemskog građanskog zakonika. Ovi propisi osiguravaju transparentnost korporativnih subjekata za dioničare, vjerovnike i javnost. Razumijevanje zahtjeva za financijsko izvještavanje Dutch BV društava započinje spoznajom da usklađenost nije neobavezna. Ona je obvezan administrativni stup za svakog direktora. Čak i ako vaše društvo miruje ili trenutno ne ostvaruje promet, zakonski ste i dalje obvezni sastaviti i podnijeti godišnje financijske izvještaje.
Standardna financijska godina u Nizozemskoj usklađena je s kalendarskom godinom i traje od 1. siječnja do 31. prosinca. Međutim, osnivači imaju fleksibilnost uspostaviti „prelomljenu fiskalnu godinu” tijekom postupka osnivanja društva u Nizozemskoj. To se često čini radi usklađivanja s ciklusom izvještavanja matičnog društva ili radi obuhvaćanja nepotpune prve godine poslovanja. Bez obzira na odabrani ciklus, dvostruki sustav izvještavanja ostaje isti te zahtijeva podnošenje izvještaja dvama različitim državnim tijelima.
Uloga Kamer van Koophandel (KVK)
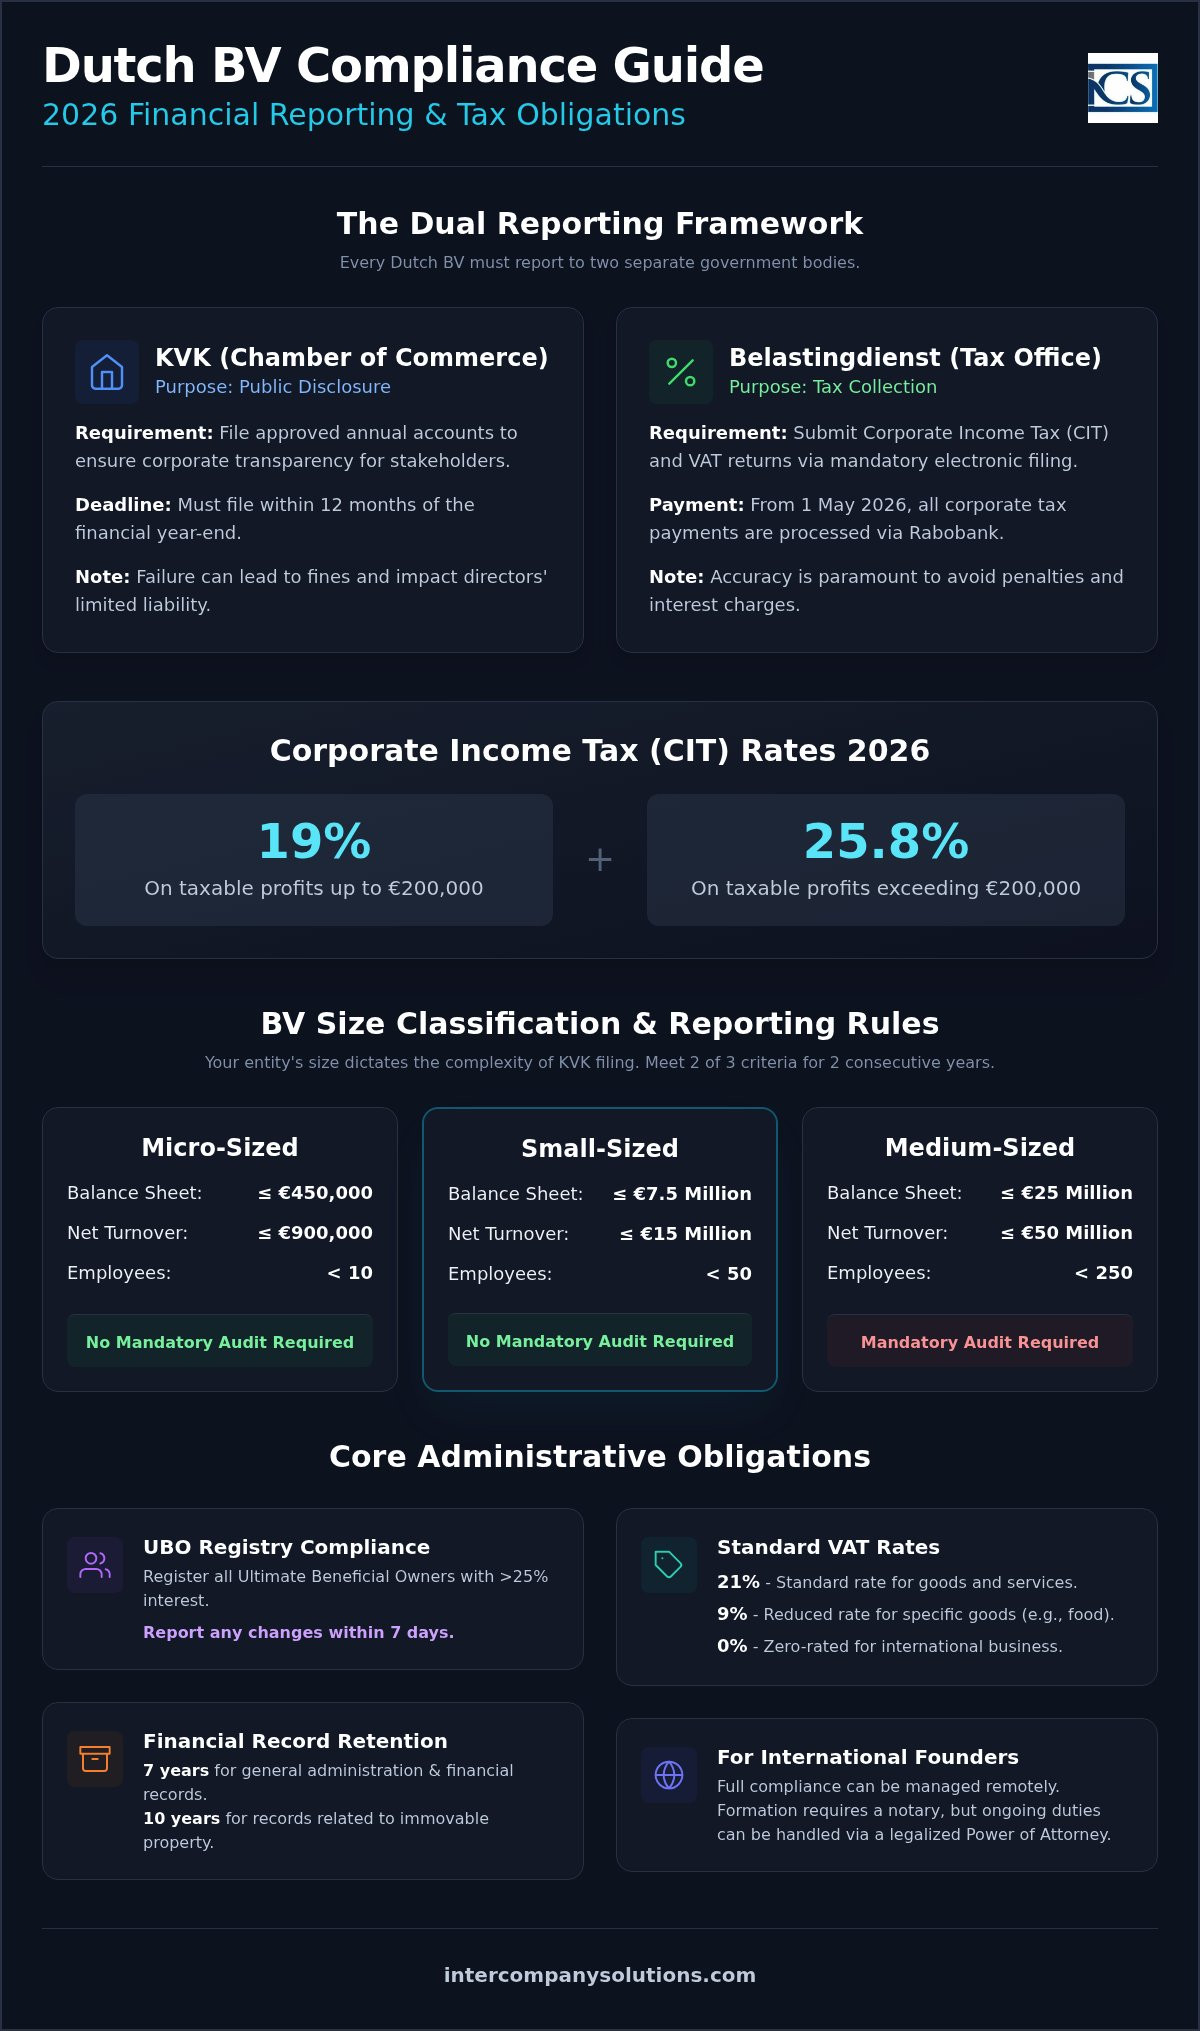
Gospodarska komora, odnosno KVK, djeluje kao središnji repozitorij korporativnih podataka. Njezina primarna svrha u financijskom izvještavanju jest javno objavljivanje. Omogućavanjem pristupa određenim financijskim podacima, KVK štiti dionike i održava povjerenje u nizozemski poslovni ekosustav. Za fiskalnu godinu 2026., početna naknada za registraciju iznosi 85,15 €. Direktori moraju osigurati da se usvojeni godišnji financijski izvještaji podnesu KVK u roku od 12 mjeseci od završetka financijske godine. Neispunjavanje ovog roka može dovesti do trenutnih novčanih kazni i može utjecati na status ograničene odgovornosti direktora.
Uloga Belastingdienst
Dok je KVK usredotočen na transparentnost, Belastingdienst (nizozemska porezna uprava) usredotočen je na prihode. Ovo tijelo upravlja naplatom poreza na dobit (CIT) i poreza na dodanu vrijednost (PDV). Vaši zahtjevi za financijsko izvještavanje Dutch BV društava uključuju podnošenje detaljnih poreznih prijava putem obveznih elektroničkih sustava podnošenja. Točnost je od presudne važnosti. Od 1. svibnja 2026. Rabobank djeluje kao službena poslovna banka nizozemske vlade, olakšavajući sva plaćanja povezana s porezom na dobit. Ova promjena pojednostavljuje financijsku interakciju između vašeg BV i države, pod uvjetom da se vaše interno knjigovodstvo vodi uredno i precizno.
Klasifikacija Dutch BV društava i zahtjevi za godišnje financijske izvještaje
Gospodarska komora ne tretira sva Dutch BV društva jednako. Intenzitet vaših zahtjeva za financijsko izvještavanje za dutch b.v. društvo u potpunosti ovisi o klasifikaciji vašeg subjekta. Ovaj stupnjeviti sustav osigurava da manja poduzeća ne budu preopterećena administrativnim troškovima, dok veće korporacije pružaju transparentnost nužnu za stabilnost tržišta. Većina stranih poduzetnika koji pokreću novi pothvat otkrit će da je njihovo društvo kategorizirano kao "mikro" ili "malo" tijekom početnih godina poslovanja.
Za određivanje vaše kategorije, nizozemska tijela promatraju tri specifična pokazatelja. Morate zadovoljiti najmanje dva od sljedećih kriterija tijekom dvije uzastopne financijske godine kako biste bili svrstani u određenu klasifikaciju. Ovo "pravilo od dvije godine" je ključno. Ono sprječava da jedna godina iznimnog rasta ili neočekivanog gubitka odmah promijeni vaše zakonske obveze, pružajući stabilnost vašim internim računovodstvenim procesima.
Određivanje kategorije veličine vašeg subjekta
Za ciklus izvještavanja za 2026. godinu, pragovi ostaju sljedeći:
- Mikro subjekti: Ukupna imovina (aktiva bilance) manja od ili jednaka 450.000 €; neto promet manji od ili jednak 900.000 €; manje od 10 zaposlenika.
- Mali subjekti: Ukupna imovina (aktiva bilance) manja od ili jednaka 7,5 milijuna €; neto promet manji od ili jednak 15 milijuna €; manje od 50 zaposlenika.
- Srednji subjekti: Ukupna imovina (aktiva bilance) manja od ili jednaka 25 milijuna €; neto promet manji od ili jednak 50 milijuna €; manje od 250 zaposlenika.
- Veliki subjekti: Premašuju najmanje dva od kriterija za srednje društvo.
Izuzeća i zahtjevi za reviziju
Klasifikacija diktira složenost vaše predaje godišnjih financijskih izvještaja u Nizozemskoj. Mikro i mali subjekti uživaju značajna rasterećenja. Nisu obvezni provoditi obveznu vanjsku reviziju od strane ovlaštenog revizora (RA ili AA). Umjesto toga, mogu podnijeti pojednostavljenu bilancu i ograničene bilješke u KVK. Ovaj smanjeni teret ključni je razlog zašto Nizozemska ostaje privlačna za međunarodne startupove i pothvate u e-trgovini.
Srednji i veliki subjekti suočavaju se s znatno strožim pravilima. Moraju imenovati ovlaštenog nizozemskog revizora za provjeru svojih financijskih izvještaja. Ta društva također moraju pružiti sveobuhvatno izvješće poslovodstva i cjeloviti račun dobiti i gubitka za javni registar. Ako niste sigurni gdje se vaše društvo nalazi ili trebate pomoć pri pripremi ovih dokumenata, možete se obratiti našem timu za usklađenost radi tehničkog pregleda. Pravovremeno razumijevanje ovih pragova pomaže vam u planiranju budućeg rasta bez suočavanja s regulatornim šokovima kako se vaš promet povećava.
Obveze podnošenja prijava poreza na dobit (CIT) i PDV-a
Upravljanje poreznim obvezama društva Dutch BV zahtijeva proaktivan pristup godišnjem i periodičnom izvještavanju. Porez na dobit (CIT) obračunava se na globalnu oporezivu dobit vašeg subjekta. Za poreznu godinu 2026., nizozemski porezni sustav djeluje s dvostupanjskom strukturom poreznih razreda. Plaćat ćete poreznu stopu od 19% na oporezivu dobit do 200.000 €. Svaka dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Ove su stope temeljna komponenta zahtjeva za financijsko izvještavanje za dutch b.v. društvo koje svaki direktor mora pratiti kako bi osigurao točno porezno rezerviranje.
Kritičan tehnički detalj za 2026. godinu uključuje ograničenje odbitka kamata. Kako bi spriječila prekomjerno financiranje dugom, nizozemska vlada ograničava odbitak kamata na 24,5% EBITDA-e subjekta (dobit prije kamata, poreza, deprecijacije i amortizacije). Ova gornja granica ključna je stavka za BV društva sa značajnim povezanim zajmovima ili vanjskim financiranjem. Ako vaši rashodi od kamata premašuju ovaj postotak, višak se neće moći odbiti od vaše oporezive dobiti, što potencijalno povećava vašu efektivnu poreznu stopu. Preporučujemo pregled vaših omjera duga i kapitala na početku porezne godine kako biste izbjegli neočekivane porezne obveze.
Registracija i usklađenost s propisima o PDV-u
Porez na dodanu vrijednost (PDV), odnosno BTW, transakcijski je porez koji zahtijeva redovitu pažnju. Većina BV društava podliježe standardnoj stopi BTW-a od 21%. Međutim, snižena stopa od 9% primjenjuje se na određena dobra poput hrane i knjiga, dok se stopa od 0% primjenjuje na izvoz i određene međunarodne usluge. Ako ste nedavno završili svoje osnivanje društva u Nizozemskoj, očekujte čekanje od 6 do 8 tjedana na izdavanje vašeg BTW broja od strane Belastingdienst. Nakon što postane aktivan, prijave BTW-a morate podnositi elektroničkim putem. Iako je tromjesečno podnošenje standard, možete se odlučiti za mjesečne prijave ako vam je promet visok ili godišnje prijave ako je vaša obveza BTW-a minimalna.
Rokovi za podnošenje CIT prijava i produljenja
Standardni rok za podnošenje prijave poreza na dobit (CIT) je 1. lipnja godine koja slijedi nakon financijske godine. Za društvo koje prati kalendarsku godinu, vaša prijava za 2025. godinu dospijeva 1. lipnja 2026. Belastingdienst često početkom godine izdaje privremena porezna rješenja na temelju vašeg prethodnog poslovanja ili procijenjenih iznosa. Neophodno ih je pravovremeno platiti kako bi se izbjegao obračun kamata. Ako vam je potrebno više vremena za zaključivanje poslovnih knjiga, porezni posrednici mogu zatražiti produljenje roka za podnošenje prijave do dodatnih 12 mjeseci. Ovo produljenje pruža potreban prostor kako bi se osiguralo točno iskazivanje složenih međunarodnih poreznih pozicija bez rizika od kazni za neusklađenost.
Administrativno održavanje: UBO registar i čuvanje dokumentacije
Usklađenost u Nizozemskoj ne odnosi se samo na brojke koje prijavljujete KVK-u ili Belastingdienstu. Ona također obuhvaća temeljne podatke i transparentnost vaše korporativne strukture. Ispunjavanje zahtjeva za financijsko izvještavanje za Dutch BV u 2026. godini zahtijeva pedantno vođenje evidencije i proaktivno upravljanje registrom stvarnih vlasnika (UBO registar). Ovi administrativni zadaci čine temelj na kojem se grade vaši financijski izvještaji. Bez njih vaše godišnje prijave gube nužnu pravnu valjanost i vjerodostojnost.
Učinkovito administrativno održavanje štiti vaš poslovni subjekt od nepotrebnih provjera. Ono osigurava da su dokazi lako dostupni kada se od vas zatraži dokazivanje izvora sredstava ili valjanosti transakcije. Za međunarodne poduzetnike to znači uspostavu digitalnih sustava koji premošćuju jaz između lokalnih operacija i globalnog upravljanja. Ova struktura nije samo teret; ona predstavlja zaštitu vašeg statusa ograničene odgovornosti.
Zahtjevi za izvještavanje u UBO registar
UBO registar osmišljen je radi sprječavanja pranja novca i osiguravanja korporativne odgovornosti. UBO je svaka fizička osoba koja u konačnici posjeduje ili kontrolira više od 25% dionica, glasačkih prava ili vlasničkog udjela u vašem Dutch BV. Ako nijedna fizička osoba ne doseže taj prag, umjesto toga mora se registrirati „pseudo-UBO”, obično osoba na višem rukovodećem položaju. Ovaj upis predstavlja javnu evidenciju, iako je pristup posljednjih godina ograničen na strane s legitimnim interesom.
Nizozemske vlasti iznimno su stroge u pogledu ažuriranja podataka. Svaka promjena u statusu UBO-a ili osobnim podacima mora se prijaviti KVK-u u roku od točno sedam dana od stupanja promjene na snagu. To je znatno kraći rok od mnogih drugih administrativnih rokova. Neusklađenost može rezultirati visokim upravnim novčanim kaznama te, u težim slučajevima, kaznenim sankcijama za direktore društva. Preporučujemo kvartalno preispitivanje vlasničke strukture kako bi se osigurala točnost podataka u registru.
Zakonski standardi vođenja i čuvanja evidencije
Održavanje vjerodostojnog dokumentacijskog traga zakonska je obveza. Dužni ste čuvati svu primarnu dokumentaciju, uključujući račune, bankovne izvode i ugovore, najmanje sedam godina. Ovo razdoblje omogućuje Belastingdienstu provođenje poreznih nadzora ili provjeru prethodnih poreznih prijava. Međutim, ako vaš BV posjeduje nekretnine, zakon produžuje ovaj zahtjev za čuvanje na deset godina za tu specifičnu dokumentaciju. Cjelovitost je ključna. Podaci moraju ostati nepromjenjivi i čitljivi tijekom cjelokupnog razdoblja.
Digitalna pohrana u potpunosti je prihvatljiva i često učinkovitija za osnivače koji posluju na daljinu. Računi primljeni u elektroničkom obliku moraju se čuvati u izvornom formatu kako bi zadržali svoju pravnu valjanost. Osim financijske evidencije, trebate čuvati i knjigu udjela te zapisnike s općih skupština. Ti dokumenti pružaju pravni kontekst za financijske odluke iskazane u vašim knjigama. Za detaljniji uvid u ustrojavanje ovih sustava, pogledajte naš vodič Računovodstvo za Dutch BV: usklađenost i porezne obveze u 2026.
Upravljanje usklađenošću za nizozemske subjekte u stranom vlasništvu
Poslovanje u Nizozemskoj u svojstvu nerezidentnog osnivača pruža značajne strateške prednosti, ali zahtijeva strukturiran pristup administraciji. Ne morate biti fizički prisutni u zemlji kako biste održali potpunu usklađenost sa zakonom. Specijalizirani agenti mogu na daljinu upravljati svim zahtjevima za financijsko izvještavanje za Dutch BV, djelujući kao vaš lokalni stručni partner. Ovaj je model osobito učinkovit za poduzetnike koji žele iskoristiti nizozemski poslovni ekosustav, a pritom ostati sa sjedištem u svojoj matičnoj zemlji.
Temelj ovog upravljanja na daljinu jest postupak putem ovjerene punomoći (PoA). Ovaj pravni mehanizam omogućuje osnivanje društva u Nizozemskoj bez potrebe za međunarodnim putovanjem. Nakon što je subjekt osnovan, obično u roku od 2 do 5 dana, fokus se preusmjerava na kontinuiranu usklađenost. Korištenjem profesionalnih knjigovodstvenih usluga osiguravate da je svaka prijava za PDV i CIT u potpunosti usklađena s nizozemskim GAAP-om (općeprihvaćenim računovodstvenim načelima). Ova je usklađenost presudna za održavanje vjerodostojnosti vaših financijskih izvještaja tijekom budućih revizija ili krugova ulaganja.
Strateške prednosti centraliziranog računovodstva
Centralizacija vaših računovodstvenih i tajničkih usluga stvara jedinstvenu točku odgovornosti. Kada jedan partner vodi vaše knjigovodstvo, obračun plaća i korporativne prijave, rizik od propuštanja rokova ili odstupanja u podacima značajno se smanjuje. Ovaj integrirani pristup omogućuje praćenje vaših pragova za porez na dobit u stvarnom vremenu. Ako se vaša dobit približi iznosu od 200.000 €, vaši savjetnici mogu pružiti pravovremene smjernice o strategijama porezne optimizacije prije nego što se primijeni stopa od 25,8 %. Usklađenost između vašeg obračuna plaća i prijava poreza na dobit također osigurava pravilan obračun i prijavu doprinosa za socijalno osiguranje i poreza na dohodak.
Za više pojedinosti o osnivanju vašeg subjekta s naglaskom na dugoročnu stabilnost, pogledajte naš Stručni vodič za osnivanje Dutch BV subjekta.
Sljedeći koraci za vlasnike Dutch BV društava
Uspjeh na nizozemskom tržištu ovisi o pravovremenoj pripremi. Preporučujemo poduzimanje ova tri konkretna koraka kako biste osigurali svoj status usklađenosti za 2026. godinu:
- Provedite procjenu veličine subjekta: Pregledajte svoju predviđenu imovinu i promet kako biste utvrdili ulazite li u kategoriju mikro ili malih subjekata, jer to određuje vaše specifične obveze podnošenja izvješća.
- Implementirajte usklađeni sustav pohrane: Uspostavite digitalnu arhivu koja ispunjava pravilo o sedmogodišnjem čuvanju dokumentacije, osiguravajući pohranu svih računa i bankovnih izvadaka u njihovom izvornom integritetu.
- Procijenite poticaje za zapošljavanje: Ako planirate zapošljavati međunarodne talente, usluge zapošljavanja poput Amplify Yourself, LLC mogu vam pomoći pronaći kvalificirane virtualne asistente, dok se istovremeno savjetujete sa stručnjakom o pravilu 30% ruling kako biste smanjili svoje ukupno porezno opterećenje i poboljšali rezultate zapošljavanja.
Poduzimanjem ovih koraka već sada, prelazite s reaktivnog upravljanja na proaktivan rast. Uredno vođen BV nije samo usklađen subjekt; to je vrijedna imovina spremna za globalnu mobilnost i širenje.
Osiguravanje budućnosti vašeg Dutch BV-a kroz proaktivnu usklađenost
Učinkovito upravljanje nizozemskim društvom zahtijeva jasno razumijevanje načina na koji se obveze izvještavanja mijenjaju ovisno o veličini vašeg poslovanja. Od pojednostavljenog podnošenja izvješća dopuštenog za mikropoduzetnike do strogih revizijskih standarda za srednje velika poduzeća, pravodobno praćenje ovih razreda ključno je za dugoročnu stabilnost. Morate osigurati da vaši godišnji financijski izvještaji budu predani u KVK te da vaše prijave poreza na dobit stignu u Belastingdienst prije roka 1. lipnja. Ovladavanjem zahtjevima financijskog izvještavanja za Dutch BV društva, štitite svoj status ograničene odgovornosti i održavate transparentnost prema svim dionicima.
S više od 2.000 osnivača kojima smo pružili usluge diljem svijeta, Intercompany Solutions osigurava cjelovitu podršku za usklađenost potrebnu za upravljanje vašim poslovanjem na daljinu. Naši stručnjaci vode sve od početnog osnivanja do tekućeg knjigovodstva i podnošenja poreznih prijava; to osigurava da vaš subjekt ostane u besprijekornom statusu. Posvećeni smo pojednostavljenju administrativnog puta kako biste se mogli s povjerenjem usredotočiti na širenje vašeg međunarodnog poslovanja. Radujemo se što ćemo vam pomoći u jednostavnom vođenju poslovanja unutar nizozemskog regulatornog okvira.
Često postavljana pitanja
Koji je rok za podnošenje godišnjih financijskih izvještaja KVK-u?
Dutch BV mora podnijeti svoje godišnje financijske izvještaje Trgovačkoj komori (KVK) u roku od 12 mjeseci nakon završetka financijske godine. Za standardnu kalendarsku godinu, krajnji rok je 31. prosinca 2026. Direktori moraju sastaviti izvještaje u roku od pet mjeseci od završetka godine, iako dioničari mogu odobriti produljenje od pet mjeseci. Nakon što se izvještaji usvoje, moraju se podnijeti u roku od osam dana kako bi se osigurala potpuna usklađenost.
Treba li Dutch BV reviziju svake godine?
Ne zahtijeva svaki Dutch BV zakonsku reviziju. Ova obveza primjenjuje se samo na društva klasificirana kao „srednja” ili „velika” dvije uzastopne godine. Vaše društvo doseže prag ako premašuje najmanje dva od ovih ograničenja: ukupnu aktivu od 7,5 milijuna €, neto promet od 15 milijuna € ili prosjek od 50 zaposlenika. Većina međunarodnih startupa spada u mikro ili male kategorije te su stoga izuzeti.
Koji je minimalni temeljni kapital za Dutch BV u 2026.?
Minimalni temeljni kapital za Dutch BV u 2026. iznosi samo 1 €. Ovaj je zahtjev znatno smanjen s prethodnog praga od 18.000 € kako bi Nizozemska bila pristupačnija međunarodnim poduzetnicima. Ovaj kapital možete podijeliti na dionice bilo koje nominalne vrijednosti, poput 0,01 € po dionici. Ova fleksibilnost omogućuje osnivačima uspostavljanje korporativne strukture uz minimalna početna ulaganja, uz istovremeno zadržavanje pogodnosti ograničene odgovornosti.
Koliko dugo nizozemsko društvo mora čuvati svoju financijsku evidenciju?
Financijsku evidenciju i primarnu dokumentaciju svog društva morate čuvati najmanje sedam godina. To uključuje sve račune, bankovne izvode, ugovore i digitalnu korespondenciju povezanu s vašim poslovnim transakcijama. Međutim, ako vaš BV posjeduje nekretnine, razdoblje čuvanja za tu specifičnu evidenciju iznosi deset godina. Vođenje ove evidencije ključni je dio zahtjeva za financijsko izvještavanje Dutch BV društva kako bi se olakšale potencijalne revizije.
Koje su stope poreza na dobit za Dutch BV u 2026.?
Za poreznu godinu 2026., nizozemski porez na dobit (CIT) primjenjuje se u dva razreda. Plaćat ćete poreznu stopu od 19 % na oporezivu dobit do 200.000 €. Svaka dobit koja prelazi ovaj prag od 200.000 € podliježe stopi od 25,8 %. Važno je pratiti ove razine dobiti tijekom godine jer se vaša porezna obveza znatno povećava kada prijeđete u drugi razred, što utječe na vaš ukupni neto povrat.
Tko se smatra UBO-om u nizozemskom privatnom društvu s ograničenom odgovornošću?
Stvarni vlasnik (UBO) je svaka fizička osoba koja u konačnici posjeduje ili kontrolira više od 25 % dionica ili glasačkih prava društva. To se također odnosi na fizičke osobe koje imaju 25 % vlasničkog udjela u subjektu. Ako nijedna osoba ne ispunjava ove specifične kriterije, viši rukovoditelj mora biti registriran kao „pseudo-UBO”. Svi BV-ovi moraju registrirati ove podatke pri KVK-u kako bi osigurali organizacijsku transparentnost i pravnu usklađenost.
Mogu li financijskim izvještavanjem svog Dutch BV-a upravljati na daljinu?
Svim svojim zahtjevima za financijsko izvještavanje Dutch BV društva možete upravljati na daljinu putem specijaliziranog pružatelja usluga. Korištenjem legalizirane punomoći (PoA), ne morate putovati u Nizozemsku radi osnivanja ili tekuće administracije. Profesionalni zastupnici mogu digitalno voditi vaše knjigovodstvo, prijave PDV-a i godišnje financijske izvještaje. To međunarodnim osnivačima omogućuje održavanje potpuno usklađene nizozemske prisutnosti dok posluju s bilo kojeg mjesta na svijetu.
Koje je ograničenje odbitka kamata za nizozemska društva?
Ograničenje odbitka kamata za nizozemska društva postavljeno je na 24,5 % EBITDA-e subjekta. Ovo pravilo ograničava iznos kamata koji možete odbiti od svoje oporezive dobiti kako bi se spriječilo prekomjerno financiranje dugom. Ako vaši rashodi za kamate premašuju ovaj postotak, višak se ne može odbiti u tekućoj godini. To je tehnički zahtjev koji zahtijeva pažljivo financijsko planiranje, posebno za BV-ove koji se oslanjaju na zajmove unutar grupe ili vanjski dug za financiranje poslovanja.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |