

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Približno 80 % nizozemskih pravnih subjekata uspješno je registriralo svoje stvarne vlasnike do početka 2024. godine, što naglašava stroge standarde transparentnosti koje sada provodi Belastingdienst. Za inozemne poduzetnike, održavanje usklađenosti s porezom na dobit u Nizozemskoj precizan je zakonski zahtjev koji ne ostavlja prostora za administrativne pogreške ili propuštene rokove. Uobičajeno je osjećati se preopterećeno stručnim jezikom i strogim rasporedima podnošenja prijava potrebnim za održavanje urednog statusa društva Dutch BV pred poreznim tijelima.
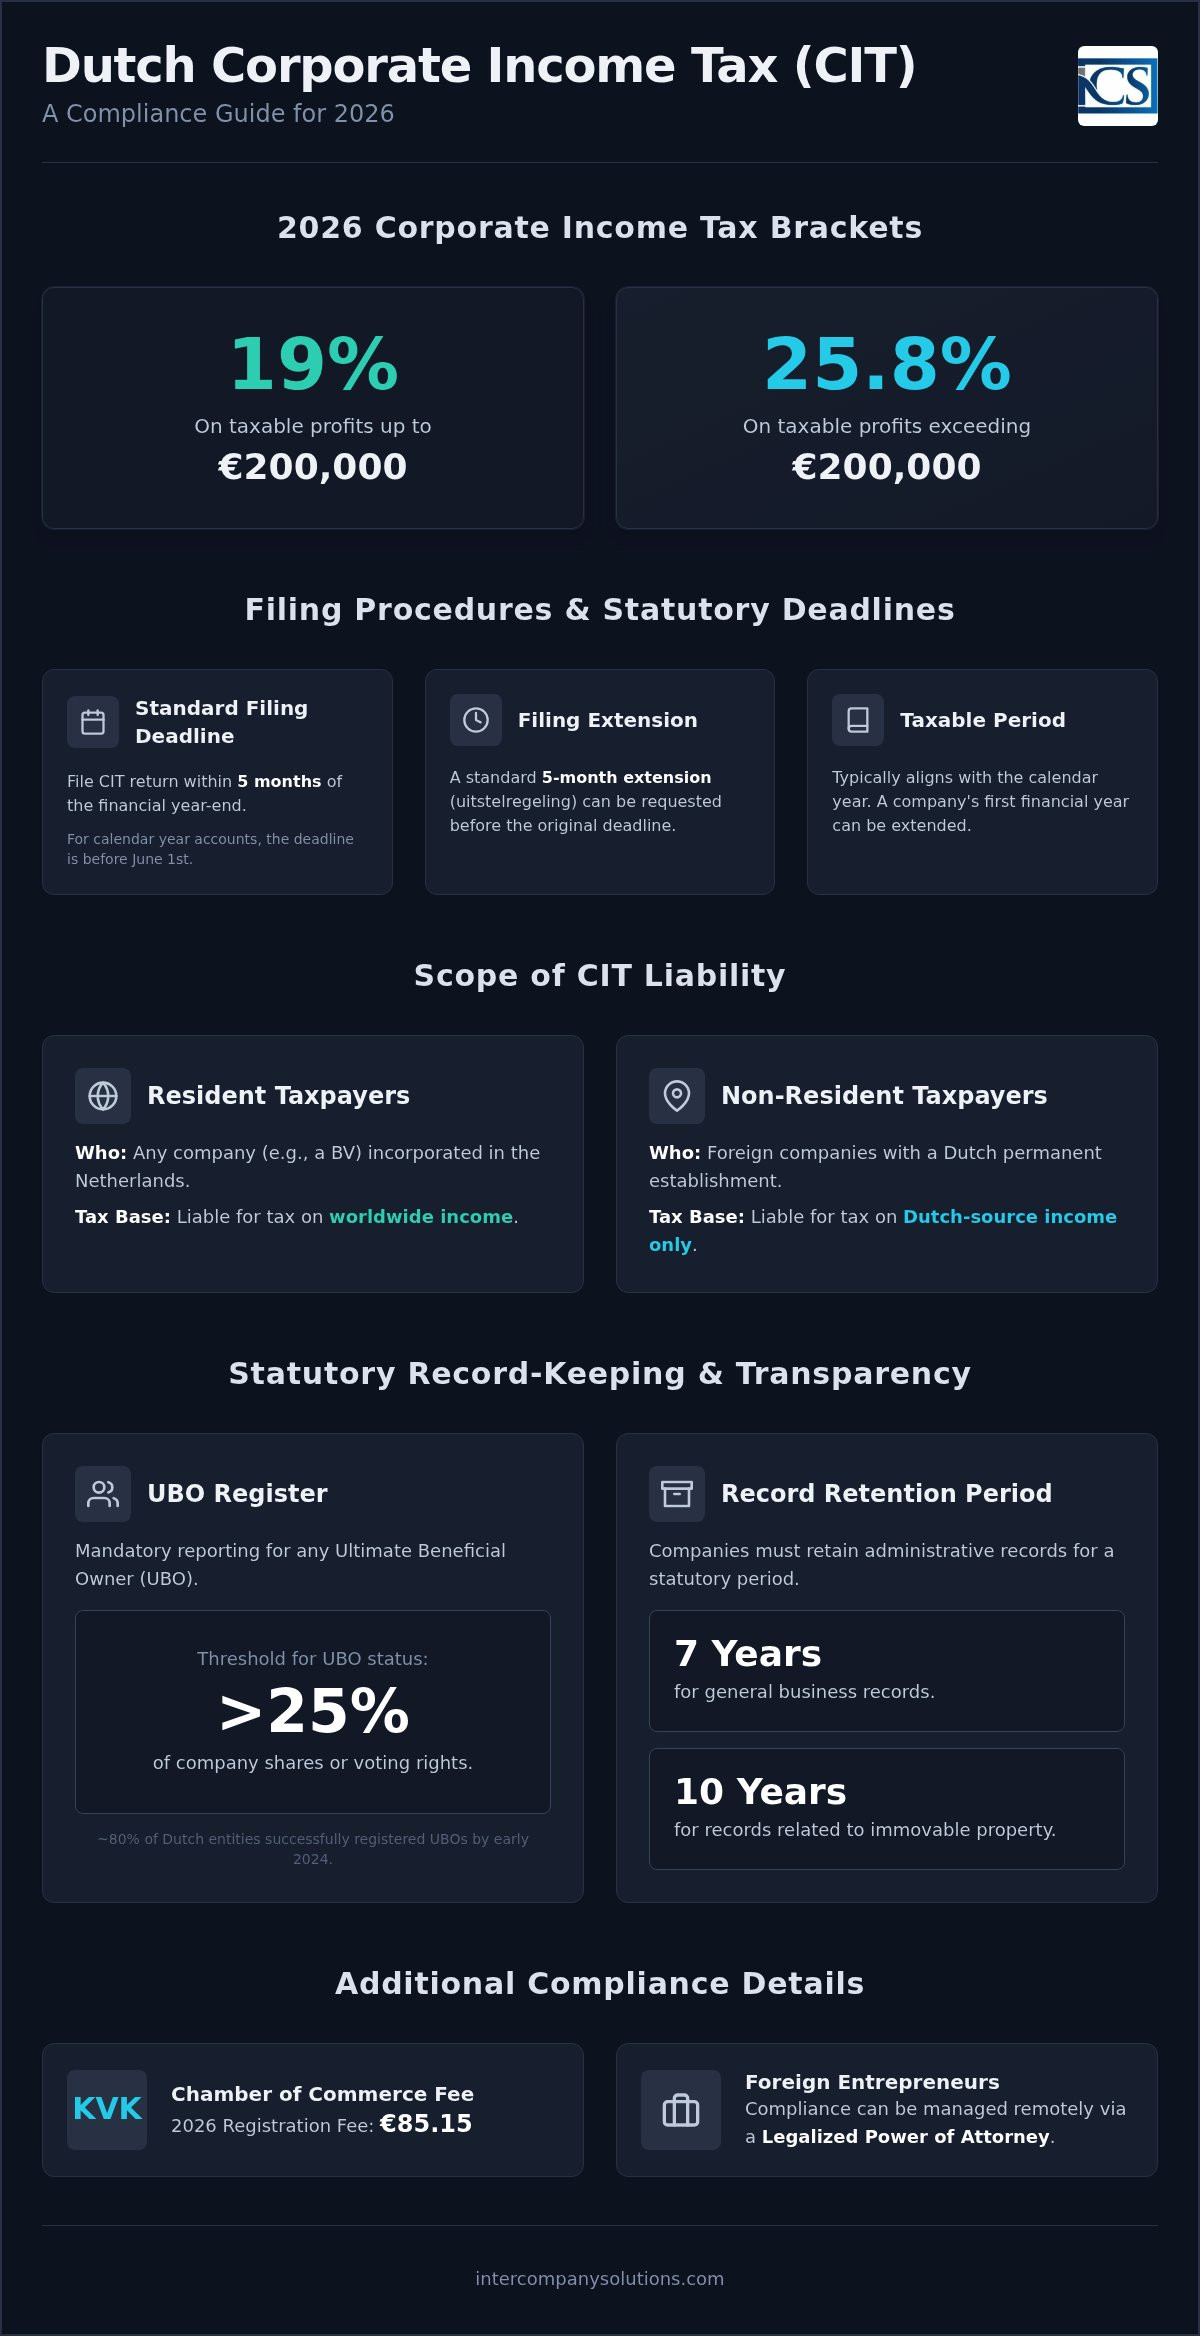
Razumijemo da složenost nizozemskog poreznog prava može predstavljati značajnu prepreku međunarodnom poslovnom rastu. Ovaj vodič pruža profesionalnu, detaljnu raščlambu zahtjeva za porez na dobit za 2026. godinu, osiguravajući vam točne podatke potrebne za upravljanje fiskalnim obvezama vašeg društva. Steći ćete jasno razumijevanje trenutačnih poreznih razreda, koji ostaju utvrđeni na 19 % za dobit do 200.000 € i 25,8 % za sve iznad tog praga.
Osim poreznih stopa, detaljno ćemo navesti ključne rokove za podnošenje prijava i obvezno sedmogodišnje razdoblje čuvanja dokumentacije kojeg se morate pridržavati. Također pokrivamo KVK pristojbe za registraciju od 85,15 € i posebne pragove za prijavu stvarnih vlasnika (UBO) za dioničare s više od 25 % vlasništva. Ovaj pregled služi kao pouzdan putokaz koji vam pomaže izbjeći administrativne novčane kazne i održati transparentan odnos s nizozemskom državom.
Ključne točke
- Upoznajte dvostupanjski porezni sustav za 2026. godinu kako biste osigurali točnu usklađenost s porezom na dobit u Nizozemskoj, primjenjujući stopu od 19 % na dobit do 200.000 € i 25,8 % na preostali iznos.
- Prepoznajte ključne rokove za podnošenje prijava, koji obično dospijevaju u roku od pet mjeseci od završetka financijske godine, kako biste spriječili administrativne kazne i zatezne kamate.
- Implementirajte zakonske protokole vođenja evidencije koji ispunjavaju obvezno sedmogodišnje razdoblje čuvanja, odnosno deset godina za evidenciju koja se odnosi na nekretnine.
- Saznajte kako nerezidentni direktori mogu upravljati nizozemskim poreznim obvezama na daljinu putem legalizirane punomoći za usklađenost poslovanja društva.
- Razjasnite zahtjeve transparentnosti za UBO registar, koji se primjenjuju na svaku fizičku osobu koja drži više od 25 % dionica ili glasačkih prava u društvu.
Opseg nizozemske obveze poreza na dobit
Nizozemski porez na dobit (CIT) primjenjuje se na subjekte na temelju njihova statusa rezidentnosti i prirode njihovih aktivnosti unutar zemlje. Za većinu međunarodnih poduzetnika, primarni pravni oblik poslovanja je Besloten Vennootschap (BV). Prema nizozemskom pravu, svaki Dutch BV osnovan u Nizozemskoj automatski se smatra poreznim rezidentom. Ovaj status nalaže da subjekt podliježe plaćanju poreza na svoj svjetski dohodak, bez obzira na to gdje je taj dohodak ostvaren. To je ključan čimbenik koji treba uzeti u obzir tijekom osnivanja društva u Nizozemskoj, budući da postavlja temelj za sve buduće porezne obveze.
Za poduzetnike koji također upravljaju subjektima u Sjevernoj Americi, možete saznati više o Secretary of State Directory kako biste jednostavno pretraživali poslovne subjekte i provjeravali dostupnost naziva u svih 50 saveznih država SAD-a.
Nerezidentni porezni obveznici, poput inozemnih društava sa stalnom poslovnom jedinicom ili određenim prihodima koji potječu iz Nizozemske, podliježu ograničenijem poreznom opsegu. Oni plaćaju porez samo na dobit ostvarenu izravno iz poslovanja u Nizozemskoj. Utvrđivanje rezidentnosti uključuje analizu mjesta stvarne uprave. Ako se ključne komercijalne i strateške odluke donose unutar Nizozemske, subjekt se u porezne svrhe obično klasificira kao rezident. Razumijevanje ovih razlika temelj je za održavanje usklađenosti s nizozemskim propisima o porezu na dobit i osiguravanje ispunjavanja svih zakonskih obveza od datuma osnivanja. Nizozemski sustav poreza na dobit pruža jasan okvir za ove procjene, usklađujući lokalne zahtjeve s međunarodnim ugovorima radi sprječavanja dvostrukog oporezivanja.
Subjekti koji podliježu porezu na dobit
Nizozemski porezni zakon propisuje obvezu poreza na dobit za nekoliko pravnih oblika. Privatna društva s ograničenom odgovornošću (BV-ovi) i javna dionička društva (NV-ovi) najčešći su obveznici. Zaklade (stichtingen) i udruge općenito su izuzete, osim ako ne obavljaju aktivnu gospodarsku djelatnost kojom konkuriraju komercijalnim poduzećima. U takvim se slučajevima moraju registrirati za porez na dobit čim njihove aktivnosti prijeđu prag komercijalnog poslovanja. Inozemne podružnice koje posluju kao stalne poslovne jedinice također se moraju pridržavati nizozemskih zahtjeva za podnošenje poreznih prijava za dio dobiti koji se može pripisati njihovim lokalnim aktivnostima. Time se osiguravaju jednaki uvjeti poslovanja između lokalnih društava (BVs) i međunarodnih grupacija s fizičkom prisutnošću u zemlji.
Porezno razdoblje
Većina društava usklađuje svoje porezno razdoblje sa standardnom kalendarskom godinom, koja traje od 1. siječnja do 31. prosinca. Međutim, zakon dopušta i prijelomne financijske godine ako je to predviđeno osnivačkim aktom društva. Za novoosnovani Dutch BV, prva se financijska godina može produžiti. To znači da društvo osnovano u listopadu 2025. može imati završetak prvog izvještajnog razdoblja 31. prosinca 2026. Ovo usklađivanje je ključno jer prijave poreza na dobit moraju točno odgovarati godišnjim financijskim izvještajima predanima Trgovačkoj komori (KVK). Precizna koordinacija između računovodstva i poreznog podnošenja temeljni je element uspješnog ispunjavanja poreznih obveza u Nizozemskoj. Time se sprječavaju odstupanja koja bi mogla izazvati porezne nadzore ili upite od strane Belastingdienst.
Postupci podnošenja prijava i zakonski rokovi
Održavanje usklađenosti s nizozemskim propisima o porezu na dobit zahtijeva strogo poštivanje zakonskih rokova za podnošenje prijava. Za Dutch BV s poslovnom godinom koja se podudara s kalendarskom godinom, prijava poreza na dobit mora se podnijeti prije 1. lipnja sljedeće godine. Ako vaše društvo koristi prijelomnu financijsku godinu, kako je opisano u prethodnom odjeljku o osnivačkom aktu, rok je točno pet mjeseci nakon završetka tog razdoblja. Propuštanje ovih rokova automatski pokreće administrativne kazne, koje mogu eskalirati ako se kašnjenje nastavi.
Možete zatražiti standardno petomjesečno produljenje roka za podnošenje prijave putem sustava uitstelregeling. To je osobito korisno za međunarodne poduzetnike kojima je potrebno dodatno vrijeme za konsolidaciju financijskih izvještaja inozemnih podružnica ili koordinaciju s nerezidentnim direktorima. Većina profesionalnih pružatelja usluga upravlja ovim zahtjevom u ime svojih klijenata, osiguravajući da društvo zadrži uredan pravni status dok se provjeravaju konačni podaci. Riječ je o rutinskom postupku, no mora se pokrenuti prije isteka izvornog petomjesečnog roka.
Postupak podnošenja prijave poreza na dobit
Temelj ispravne porezne prijave predstavlja skup godišnjih financijskih izvještaja. Međutim, oporeziva dobit često se razlikuje od računovodstvene dobiti zbog specifičnih poreznih usklađenja. To uključuje porezno nepriznate rashode, poput određenih kazni ili dijela troškova reprezentacije, kao i specifična pravila amortizacije poslovne imovine. Prijavu morate podnijeti elektroničkim putem putem portala Belastingdienst ili putem certificiranog softvera. Ovaj postupak osigurava da se postupci podnošenja prijava i usklađenosti s porezom na dobit provode u skladu s najnovijim standardima za 2026. godinu, dajući prednost točnosti pri prijelazu s računovodstvenog na porezno izvještavanje.
Privremena u odnosu na konačna porezna rješenja
Nizozemska porezna uprava obično izdaje privremeno porezno rješenje (voorlopige aanslag) početkom financijske godine na temelju prethodnih rezultata ili procjena. Ono služi kao preliminarni plan plaćanja koji pomaže poduzećima u upravljanju likvidnošću tijekom godine. Ako očekujete znatno veću ili manju dobit u odnosu na prethodne godine, trebali biste odmah prilagoditi ovo rješenje. Time se sprječava veliki, neočekivani porezni iznos na kraju godine i minimiziraju zatezne kamate na zakašnjela plaćanja. Proaktivno upravljanje ovim rješenjima ključna je komponenta učinkovite porezne usklađenosti u Nizozemskoj.
Nakon presude Vrhovnog suda iz 2026. godine, kamatna stopa na zakašnjela plaćanja poreza na dobit ograničena je na 4%. Iako je to niže nego prethodnih godina, to i dalje predstavlja trošak koji učinkovita poduzeća izbjegavaju preciznim izvještavanjem. Nakon što Belastingdienst obradi vašu podnesenu prijavu, izdaje konačno porezno rješenje (definitieve aanslag). Ako smatrate da su vaše porezne obveze pogrešno obračunate, možete se posavjetovati s našim računovodstvenim stručnjacima radi pregleda vaše prijave ili pokretanja formalnog postupka prigovora unutar zakonskog roka od šest tjedana.
Stope i pragovi nizozemskog poreza na dobit za 2026. godinu
Struktura nizozemskog poreza na dobit za 2026. godinu zadržava stabilan sustav s dva porezna razreda, osiguravajući predvidljivo okruženje za međunarodna poduzeća. Za oporezivu dobit do 200.000 €, društva plaćaju stopu od 19%. Kada dobit premaši prag od 200.000 €, dio iznad tog iznosa oporezuje se po stopi od 25,8%. Ove se stope primjenjuju na poreznu dobit, koja se utvrđuje nakon provedbe potrebnih usklađenja računovodstvenih izvještaja, kako je opisano u prethodnim odjeljcima. Vođenje točne evidencije ključno je kako bi se osiguralo da vaše društvo primijeni ispravne pragove tijekom godišnjeg postupka podnošenja prijava.
Holding društva često ostvaruju pogodnosti kroz oslobođenje za sudjelovanja (deelnemingsvrijstelling). Ovo pravilo osigurava da su dividende i kapitalni dobici ostvareni od kvalificiranog ovisnog društva, u pravilu kada matično društvo posjeduje najmanje 5% udjela, izuzeti od poreza na dobit. Time se sprječava dvostruko oporezivanje unutar korporativne grupe, što Nizozemsku čini strateškom lokacijom za holding strukture. Pravilna primjena ovog oslobođenja temelj je porezne usklađenosti u Nizozemskoj za grupacije s više subjekata, budući da izravno utječe na ukupnu efektivnu poreznu stopu.
Izračun oporezive dobiti
Utvrđivanje konačne porezne obveze zahtijeva precizan izračun oporezive dobiti. Možete odbiti većinu poslovnih rashoda, pod uvjetom da su nastali u svrhu ostvarivanja prihoda. Međutim, određeni troškovi, poput kamata na zajmove, podliježu posebnim pravilima ograničenja. Ako vaše društvo ostvari gubitak, nizozemski sustav dopušta prijenos gubitka unatrag za jednu godinu na dobit iz prethodne godine. Gubitke koji se ne mogu nadoknaditi na taj način možete neograničeno prenositi u buduća razdoblja. Važno je napomenuti da, iako je prijenos u buduća razdoblja neograničen, vrijede ograničenja pri prebijanju gubitaka s dobiti koja prelazi 1 milijun eura.
Grupacije s više društava Dutch BV često mogu uspostaviti porezno jedinstvo (fiscale eenheid). To omogućuje da se matično društvo i njegova ovisna društva tretiraju kao jedan porezni obveznik. Glavna prednost je mogućnost prebijanja gubitaka jednog društva s dobiti drugog društva unutar iste grupe. Također se smanjuje administrativno opterećenje jer se za cijelo jedinstvo podnosi samo jedna konsolidirana prijava poreza na dobit. Ovaj aranžman zahtijeva pažljivo planiranje tijekom pokretanja poslovanja u Nizozemskoj kako bi se osiguralo da svi subjekti ispunjavaju uvjete za poreznu integraciju.
Poticaji i oslobođenja
Nizozemska vlada nudi nekoliko poticaja radi poticanja specifičnih oblika gospodarskih aktivnosti. Inovacijski pretinac (Innovation Box) istaknuti je primjer koji omogućuje oporezivanje dobiti ostvarene od samostalno razvijenog intelektualnog vlasništva ili kvalificiranog istraživanja i razvoja po efektivnoj stopi od 9% umjesto standardnih stopa. Ova snižena stopa značajno smanjuje porezno opterećenje za tehnološki usmjerena poduzeća koja posjeduju važeće patente ili potvrde o istraživanju i razvoju.
Nadalje, društva mogu iskoristiti investicijske olakšice za energetski učinkovitu ili ekološki prihvatljivu opremu. Ovi se odbici oduzimaju od oporezive dobiti prije primjene stopa poreza na dobit. U kombinaciji s oslobođenjem za sudjelovanja na dividende, ovi poticaji osiguravaju konkurentan porezni okvir za poduzetnike usmjerene na rast i inovacije. Pridržavanje ovih propisa sastavni je dio porezne usklađenosti u Nizozemskoj za svaki moderni Dutch BV.
Zakonski zahtjevi za vođenje evidencije i transparentnost
Administrativni integritet temelj je usklađenog Dutch BV-a. Belastingdienst zahtijeva vođenje sveobuhvatne evidencije koja je u svakom trenutku lako dostupna za porezne nadzore. Za standardnu poslovnu dokumentaciju, uključujući račune, bankovne izvatke i ugovore, obvezni rok čuvanja iznosi sedam godina. Međutim, ako vaša tvrtka posjeduje ili upravlja poslovnim prostorom, dokumentaciju koja se odnosi na nekretnine morate čuvati deset godina. Ova je razlika ključna za dugoročnu usklađenost s porezom na dobit u Nizozemskoj, jer nepredočavanje tih dokumenata tijekom nadzora može dovesti do preokreta tereta dokazivanja u poreznim sporovima.
Nadležna tijela u potpunosti prihvaćaju digitalnu evidenciju, pod uvjetom da ostane vjerodostojna i dostupna. Morate osigurati da se podaci mogu dohvatiti i pročitati u razumnom roku na zahtjev poreznog inspektora. Iako računovodstvena rješenja u oblaku to olakšavaju, konačna odgovornost za integritet podataka leži na direktorima društva. Održavanje organiziranog digitalnog arhiva praktičan je način dokazivanja transparentnosti i pouzdanosti nizozemskoj državi.
Kako bi osigurale sigurnost i otpornost ovih sustava, mnoge međunarodne tvrtke koriste stručnost tvrtke Insoft Services za profesionalno IT savjetovanje i usluge upravljane kibernetičke sigurnosti.
Podnošenje izvještaja KVK-u i pristojbe
Svake godine Dutch BV mora podnijeti svoja financijska izvješća Gospodarskoj komori (KVK). Za razdoblje 2026. godine naknada za registraciju u trgovački registar iznosi 85,15 €. Ova izvješća morate podnijeti u roku od 12 mjeseci nakon završetka financijske godine kako biste zadržali uredan status. Količina informacija koje ste dužni objaviti ovisi o kategoriji veličine vašeg društva. Mikro i mala poduzeća obično moraju objaviti samo skraćenu bilancu i ograničene bilješke. Nasuprot tome, srednji i veliki subjekti suočavaju se s opsežnijim zahtjevima revizije i objavljivanja. Pravodobno podnošenje štiti direktore od osobne odgovornosti u slučaju stečaja te predstavlja temeljni dio korporativne transparentnosti.
Usklađenost s UBO registrom
Transparentnost se proteže i na vlasničku strukturu putem UBO registra. Dužni ste registrirati svaku fizičku osobu koja je stvarni vlasnik (Ultimate Beneficial Owner), što se definira kao osoba koja ima više od 25% dionica ili glasačkih prava. Početkom 2024. godine približno 80% nizozemskih subjekata uspješno je dovršilo ovu registraciju, što odražava visoki prioritet koji se pridaje korporativnoj transparentnosti. Netočni podaci ili nedostatak UBO podataka mogu dovesti do upravnih novčanih kazni i znatnih prepreka pri otvaranju ili vođenju poslovnih bankovnih računa. Banke koriste ove podatke u sklopu svojih obveznih KYC protokola, čineći točnost UBO podataka preduvjetom za nesmetanu usklađenost s porezom na dobit u Nizozemskoj. Sve promjene u vlasništvu moraju se prijaviti u roku od osam dana kako bi registar ostao ažuran.
Upravljanje usklađenošću s porezom na dobit kao inozemni poduzetnik
Upravljanje regulatornim okruženjem u ulozi nerezidentnog direktora predstavlja jedinstvene logističke prepreke. Belastingdienst gotovo svu službenu korespondenciju vodi na nizozemskom jeziku, što inozemnim poduzetnicima otežava tumačenje vremenski osjetljivih zahtjeva ili poreznih rješenja. Kako biste održali usklađenost s porezom na dobit u Nizozemskoj, morate imati registriranu nizozemsku poslovnu adresu. Ta adresa služi kao službena točka kontakta za poreznu dostavu, osiguravajući da vaše društvo pravovremeno zaprimi sve zakonske obavijesti. Oslanjanje na međunarodnu adresu često dovodi do propuštenih rokova i posljedičnih upravnih novčanih kazni.
Upravljanje na daljinu standardna je praksa za međunarodne BV subjekte, pod uvjetom da koristite pravni put legalizirane punomoći (PoA). Ovaj pravni okvir omogućuje lokalnom zastupniku upravljanje vašim poreznim poslovima, od registracija za PDV do konačne prijave poreza na dobit. Time se uklanja potreba za fizičkim putovanjima za svaki administrativni korak, osiguravajući da vaše društvo ostane usklađeno dok se vi fokusirate na globalno poslovanje. Punomoć mora biti propisno javnobilježnički ovjerena i legalizirana kako bi je priznale nizozemske banke i porezna uprava, a to je postupak koji naši stručnjaci vode tijekom faze osnivanja.
Rješenja za usklađenost na daljinu
Korištenje usluga profesionalnog računovodstva za Dutch BV najučinkovitiji je način ispunjavanja ovih zahtjeva. Ti stručnjaci djeluju kao ovlašteni zastupnici, koristeći sigurne digitalne portale za izravnu komunikaciju s poreznim tijelima. Integracijom vašeg knjigovodstva s uslugama obračuna plaća osiguravate da su svi porezi na plaće i doprinosi za socijalno osiguranje točno obračunati i spremni za godišnju konsolidaciju poreza na dobit. Ovaj cjeloviti pristup sprječava nepodudarnosti u podacima između različitih poreznih kategorija, što je čest povod za porezne nadzore.
Strateško planiranje usklađenosti
Dugoročni uspjeh zahtijeva planiranje specifičnih poreznih poticaja i međunarodnih obveza. Primjerice, trebate utvrditi ispunjava li vaše međunarodno osoblje uvjete za pravilo o 30 % porezne naknade, koje vam omogućuje isplatu neoporezive naknade za eksteritorijalne troškove visokokvalificiranim migrantima. Osim toga, upravljanje prekograničnim poreznim obvezama ključno je za ostvarivanje pogodnosti iz ugovora o izbjegavanju dvostrukog oporezivanja između Nizozemske i vaše matične zemlje. Time se sprječava oporezivanje iste dobiti u dvjema jurisdikcijama. Odabir stručnog agenta za osnivanje društava u Nizozemskoj osigurava vam jedinstvenu točku kontakta za početno osnivanje i trajno zakonsko praćenje potrebno za stabilno nizozemsko poduzeće.
Zadnji pregled: kolovoz 2026.
Osiguravanje porezne budućnosti vašeg Dutch BV-a
Pridržavanje zakonskog okvira Nizozemske osigurava da vaše poslovanje ostane transparentan i pouzdan subjekt u očima institucije Belastingdienst. Razumijevanjem poreznih razreda za 2026. godinu od 19 % i 25,8 % te poštivanjem petomjesečnog roka za podnošenje prijave, štitite svoje društvo od administrativnih kazni i nepotrebnih zateznih kamata. Čuvanje poslovne dokumentacije tijekom propisanih razdoblja od sedam ili deset godina nije samo zakonska obveza, već i strateška praksa koja vas priprema za sve buduće upite. Učinkovito upravljanje usklađenošću s porezom na dobit u Nizozemskoj zahtijeva proaktivan pristup ovim tehničkim zahtjevima.
Naš tim djeluje kao most između vašeg međunarodnog poslovanja i nizozemskih poreznih tijela, vodeći svaki proceduralni detalj s učinkovitošću. Pružamo stručnost potrebnu za upravljanje vašim UBO registracijama, prijavama pri KVK-u i godišnjim prijavama na daljinu. Ovaj sustavni pristup omogućuje vam da se usredotočite na rast, dok mi osiguravamo da vaše društvo ispunjava sve pravne i porezne standarde potrebne za dugoročnu stabilnost.
Kao ovlašteni porezni zastupnik pri tijelu Belastingdienst, Intercompany Solutions specijaliziran je za usklađenost inozemnih poduzetnika od 2015. godine. Nudimo 100 % jamstvo zadovoljstva za naše korporativne usluge kako bismo vam osigurali da su vaši profesionalni interesi u iskusnim rukama. Spremni smo vam pomoći u izgradnji usklađene i uspješne prisutnosti na nizozemskom tržištu.
Zadnji pregled: kolovoz 2026.
Često postavljana pitanja
Kolika je stopa poreza na dobit u Nizozemskoj za 2026. godinu?
Stopa poreza na dobit za 2026. godinu iznosi 19% na oporezivu dobit do 200.000 € te 25,8% na bilo koji iznos iznad tog praga. Ove se stope primjenjuju i na rezidentne i na nerezidentne porezne obveznike s dobiti iz nizozemskih izvora. Poreznu dobit morate izračunati nakon primjene obveznih usklađenja na vaše godišnje financijske izvještaje kako biste osigurali primjenu ispravnog razreda prilikom podnošenja prijave.
Koji je rok za podnošenje nizozemske prijave poreza na dobit?
Za financijsku godinu koja prati kalendarsku godinu rok za podnošenje prijave je 1. lipnja sljedeće godine. Ako vaš BV koristi prijelomnu financijsku godinu, prijavu morate podnijeti u roku od pet mjeseci nakon završetka tog razdoblja. Možete zatražiti standardno produljenje od pet mjeseci putem registriranog pružatelja poreznih usluga kako biste osigurali usklađenost s propisima o porezu na dobit u Nizozemskoj tijekom dovršavanja složenih financijskih izvještaja ili koordinacije s međunarodnim direktorima.
Mogu li podnijeti svoju nizozemsku prijavu poreza na dobit na daljinu iz inozemstva?
Da, svoje obveze poreza na dobit možete u potpunosti voditi iz inozemstva korištenjem ovjerene punomoći. Ovaj pravni okvir omogućuje lokalnom zastupniku podnošenje elektroničkih prijava i vođenje korespondencije s Belastingdienst u vaše ime. Većina stranih poduzetnika koristi ovu metodu kako bi ispunjavala svoje zakonske obveze bez potrebe za čestim fizičkim putovanjima u Nizozemsku u administrativne svrhe.
Koliko dugo Dutch BV mora čuvati svoju financijsku evidenciju?
Dutch BV ima zakonsku obvezu čuvati svoju opću administrativnu evidenciju u razdoblju od sedam godina. To uključuje sve račune, ugovore i bankovne izvatke relevantne za financijsku povijest društva. Za svu evidenciju koja se izričito odnosi na nekretnine, kao što su uredski prostori ili zemljište, obvezno razdoblje čuvanja produljuje se na deset godina radi usklađivanja sa zakonskim revizorskim zahtjevima.
Koja je kazna za nepravovremeno podnošenje prijave poreza na dobit u Nizozemskoj?
Belastingdienst izdaje automatske upravne novčane kazne za kašnjenje s podnošenjem prijave, a koje se mogu povećavati ovisno o duljini kašnjenja. Uz ove kazne, naplaćuju se i kamate na nepodmireni iznos poreza. Nakon odluke iz 2026. godine, ova je kamata ograničena na 4%. Točna usklađenost s propisima o porezu na dobit u Nizozemskoj ključna je kako bi se izbjegli nepotrebni troškovi i održala besprijekorna porezna evidencija pred tijelima vlasti.
Treba li Dutch BV lokalnog direktora za usklađenost s porezom na dobit?
Dutch BV ne zahtijeva striktno lokalnog direktora za ispunjavanje svojih obveza poreza na dobit, ali mora imati registrirano sjedište u zemlji. Međutim, mjesto stvarnog upravljanja i kontrole primarni je čimbenik pri utvrđivanju porezne rezidentnosti. Ako su svi direktori nerezidenti, društvo i dalje mora osigurati pravovremeno zaprimanje i tumačenje dopisa porezne uprave na nizozemskom jeziku.
Kolika je naknada za registraciju pri KVK za 2026. godinu?
Jednokratna naknada za registraciju u nizozemski trgovački registar pri Gospodarskoj komori (KVK) iznosi 85,15 € za razdoblje 2026. godine. Ova se naknada plaća prilikom početne registracije vašeg BV ili NV. Iako je riječ o jednokratnom trošku, morate uzeti u obzir i godišnju obvezu podnošenja financijskih izvještaja, čime se osigurava da podaci o vašem društvu ostanu transparentni i ažurirani u javnom registru.
Je li Dutch BV obvezan registrirati UBO podatke?
Da, svaki Dutch BV mora registrirati svoje stvarne vlasnike (UBO) u javni registar. UBO je svaka fizička osoba koja u konačnici posjeduje ili kontrolira više od 25% udjela ili glasačkih prava u društvu. Održavanje točnih UBO podataka ključan je zahtjev transparentnosti jer nedostajući ili zastarjeli podaci mogu dovesti do upravnih novčanih kazni i značajnih problema s održavanjem usluga poslovnog bankarstva.
Izvori
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- ICS Payroll - Nizozemske usluge obračuna plaća
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |