


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Održavanje društva Dutch BV zahtijeva apsolutno pridržavanje rokova podnošenja prijava KVK-u i poreznih propisa Belastingdiensta kako bi se izbjegla osobna odgovornost direktora. Većina međunarodnih osnivača smatra proceduralnu složenost nizozemske porezne uprave značajnom preprekom za učinkovito upravljanje na daljinu. Vjerojatno prepoznajete da je usklađenost s propisima neopoziv aspekt korporativnog života, no specifičnim pragovima i standardima izvještavanja teško je upravljati na daljinu. Osiguravanje profesionalnih računovodstvenih usluga pomaže premostiti jaz između globalnog poslovanja i lokalnih zakonskih zahtjeva dok se vi fokusirate na temeljni rast.
Ovaj vodič pruža praktičan plan za obvezno financijsko izvještavanje, pragove poreza na dobit i usklađenost s propisima o PDV-u za subjekte Dutch BV u stranom vlasništvu u 2026. godini. Saznat ćete kako uskladiti svoje godišnje financijske izvještaje s poreznim prijavama uz korištenje specifičnih poticaja poput izuzeća za sudjelovanje (participation exemption) radi optimizacije vašeg fiskalnog položaja. Pokrivamo ključne pojedinosti poput stope poreza na dobit (CIT) od 19 % za dobit do 200.000 € i prijelaza matične banke poreznog ureda na Rabobank. Ovaj pregled priprema vas za godinu strukturirane usklađenosti navodeći specifične zahtjeve potrebne za održavanje financijskog zdravlja vaše tvrtke.
Ključni zaključci
- Upoznajte se sa zakonskim zahtjevima za čuvanje financijske dokumentacije tijekom 7 godina i obveznim podnošenjem financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka financijske godine.
- Saznajte stope poreza na dobit za 2026. godinu od 19 % za dobit do 200.000 € i 25,8 % za dobit koja prelazi ovaj prag.
- Iskoristite specijalizirane računovodstvene usluge za upravljanje usklađenošću s PDV-om i tromjesečnim ciklusima izvještavanja za subjekte Dutch BV u stranom vlasništvu.
- Razumijte obvezne prijave poreza na plaće i obveze socijalnog osiguranja propisane za sve aktivne poslodavce u Nizozemskoj.
- Ažurirajte svoje postupke plaćanja kako biste ih uskladili s prijelazom Belastingdiensta na Rabobank kao svoju primarnu matičnu banku 1. svibnja 2026. godine.
Sadržaj
Zakonske računovodstvene obveze za Dutch BV subjekte
Poslovanje društva tipa Dutch Besloten Vennootschap (BV) nosi specifične pravne odgovornosti definirane nizozemskim Građanskim zakonikom. Svaki direktor ima zakonsku dužnost vođenja poslovnih knjiga koje točno odražavaju financijski položaj društva u bilo kojem trenutku. Ovaj zahtjev ne odnosi se samo na interni nadzor. To je zakonska obveza kojom se osigurava da se prava i obveze subjekta mogu utvrditi u svakom trenutku. Dok se mnogi osnivači usredotočuju na upravljačko računovodstvo radi praćenja svakodnevnog poslovanja, statutarno izvještavanje primarni je interes za Belastingdienst i Nizozemsku gospodarsku komoru (KVK). Točno vođenje evidencije štiti status ograničene odgovornosti direktora i pruža jasan revizijski trag za porezna tijela.
Pravni okvir za nizozemsko knjigovodstvo
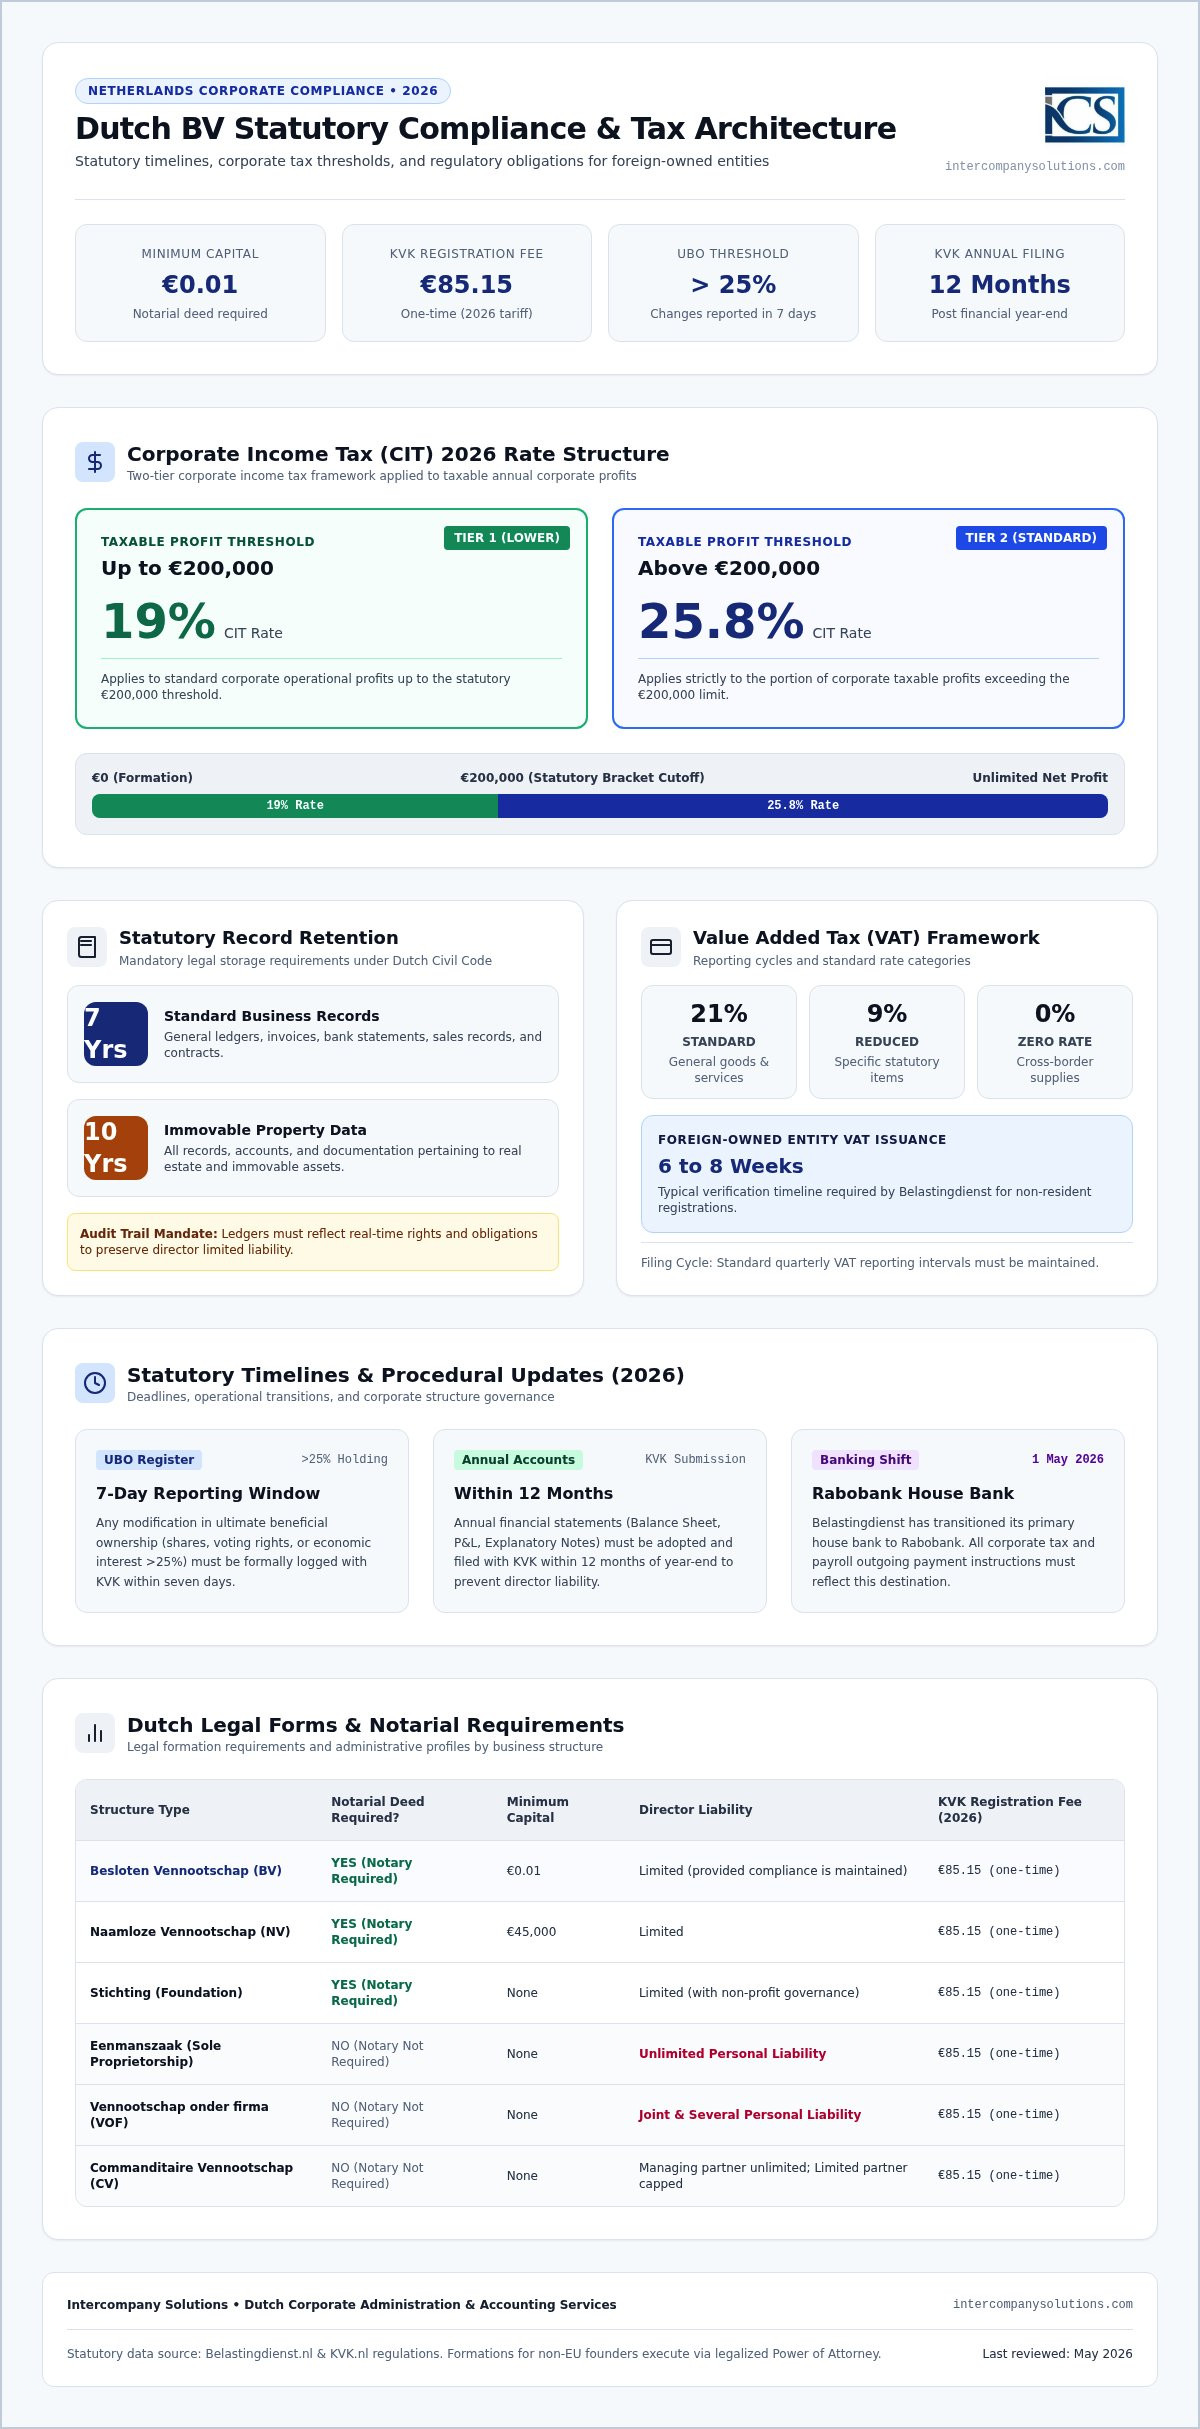
Nizozemski pravni okvir nalaže svim pravnim osobama čuvanje detaljnih evidencija u razdoblju od najmanje sedam godina. Za nekretnine se ovo razdoblje čuvanja produljuje na deset godina. Te evidencije moraju biti dostupne i organizirane na način da treća strana može razumjeti financijsko stanje društva bez nepotrebnog odgađanja. Ključna stavka za vlasnike nerezidente jest nužnost nizozemske poslovne adrese. Ova adresa služi kao službeno mjesto za korespondenciju s poreznim tijelima i KVK-om. Detaljna službena administrativna pravila možete pronaći na vladinu portalu kako biste osigurali usklađenost svojih internih procesa s lokalnim zahtjevima. Precizno knjigovodstvo omogućuje trenutno utvrđivanje prava i obveza, što je temeljni zahtjev nizozemskog prava.
Obvezna KVK registracija i njezino održavanje
Transparentnost je temelj nizozemskog poslovnog okruženja, a vodi se putem KVK-a. Prilikom Dutch BV osnivanja društva, primjenjuje se jednokratna naknada za registraciju od 85,15 € za 2026. godinu. Za BV je potreban minimalni temeljni kapital od samo 0,01 €, a njezino osnivanje mora se provesti putem javnobilježničkog akta. Osim početnog osnivanja, BV mora voditi točan registar stvarnih vlasnika (UBO). Svaka osoba koja drži više od 25 % dionica, glasačkih prava ili vlasničkog udjela smatra se stvarnim vlasnikom (UBO). Usklađenost nalaže da se sve promjene podataka o stvarnim vlasnicima prijave u roku od sedam dana. Ovo javno objavljivanje osigurava transparentnost strukture društva prema financijskim institucijama i regulatornim tijelima.
Upravljanje ovim zakonskim obvezama zahtijeva metodičan pristup knjigovodstvu. Angažiranje profesionalnih računovodstvenih usluga pomaže premostiti jaz između međunarodnih poslovnih praksi i specifičnih nizozemskih zahtjeva. Budući da je primarna banka za Belastingdienst prešla na Rabobank 1. svibnja 2026., ključno je osigurati da su vaši sustavi plaćanja i izvještavanja usklađeni s najnovijim administrativnim promjenama. Specijalizirane računovodstvene usluge sprječavaju gomilanje kazni i osiguravaju besprijekornu financijsku povijest vašeg društva tijekom potencijalnih revizija. Ovakvo proaktivno upravljanje omogućuje međunarodnim osnivačima održavanje potpune regulatorne usklađenosti pri poslovanju na daljinu.
Standardi financijskog izvještavanja i godišnjih financijskih izvještaja
Svaki Dutch BV mora godišnje sastaviti i predati svoje financijske izvještaje radi održavanja pravne transparentnosti. Ovaj postupak uključuje više od pukog internog knjigovodstva; to je zakonska obveza javnog objavljivanja koja osigurava da vjerovnici i dionici mogu provjeriti financijsko zdravlje društva. Standardni paket izvještaja sastoji se od bilance, računa dobiti i gubitka te bilješki uz financijske izvještaje. Zahtjevi za objavu nisu jednaki za sve subjekte. Znatno se razlikuju ovisno o kategoriji veličine BV-a, koja se kreće od mikro i malih do srednjih i velikih subjekata. Većina BV-ova u stranom vlasništvu spada u kategorije mikro ili malih poduzetnika, koji ostvaruju pogodnosti pojednostavljenih standarda izvještavanja. Korištenje profesionalnih računovodstvenih usluga jamči da su ti dokumenti pripremljeni u skladu sa specifičnim pragovima primjenjivim na veličinu vašeg poslovanja.
Rokovi za pripremu godišnjih financijskih izvještaja
Pravovremenost je ključan čimbenik prilikom predaje financijskih izvještaja KVK-u. Zakon nalaže da se godišnji financijski izvještaji moraju predati KVK-u u roku od 12 mjeseci od završetka financijske godine. Prije predaje, uprava mora pripremiti izvještaje kako bi ih dioničari usvojili na godišnjoj skupštini. Dioničari obično imaju točno određen rok za usvajanje ovih izvještaja nakon završetka financijske godine. Propuštanje ovih strogih rokova može dovesti do teških posljedica. Kašnjenje s predajom klasificira se kao gospodarski prekršaj, što rezultira znatnim novčanim kaznama od strane nadležnih tijela. Što je još važnije, nepodnošenje na vrijeme može dovesti do osobne odgovornosti direktora ako se društvo ikada suoči s nesolventnošću. Prijave se podnose putem portala kvk.nl, što zahtijeva specifične digitalne protokole ili pomoć registriranog posrednika.
Nizozemski GAAP u odnosu na IFRS u lokalnom izvještavanju
Većina malih i srednjih subjekata tipa Dutch BV koristi nizozemska općeprihvaćena računovodstvena načela (GAAP) za svoje lokalno izvještavanje. Iako velike međunarodne grupacije mogu odabrati Međunarodne standarde financijskog izvještavanja (IFRS), nizozemski GAAP često je poželjan izbor zbog svoje praktične primjene unutar lokalnog regulatornog okruženja. Manjim subjektima dostupna su specifična izuzeća radi zaštite operativne privatnosti. Primjerice, mikrosubjekti su općenito izuzeti od objavljivanja cjelovitog računa dobiti i gubitka. Za detaljniju raščlambu ovih fiskalnih obveza možete pogledati naš vodič o Računovodstvu za Dutch BV: usklađenost i porezne obveze u 2026.
Usklađenost također uključuje strogo upravljanje podacima. Evidencije se moraju čuvati 7 godina, pri čemu se to razdoblje produljuje na 10 godina za dokumentaciju koja se odnosi na nekretnine. Budući da je primarna banka za Belastingdienst Rabobank od 1. svibnja 2026., sva povezana porezna plaćanja ili povrati moraju se koordinirati imajući na umu ovu tranziciju. Upravljanje ovim standardima iz inozemstva zahtijeva partnera koji razumije sjecište nizozemskog prava i međunarodnog poslovanja. Naš tim pruža računovodstvene usluge potrebne za učinkovito rješavanje ovih zakonskih prijava, omogućujući vam upravljanje financijama vašeg društva na daljinu bez rizika od neusklađenosti ili kazni.
Okvir za usklađenost s porezom na dobit i PDV-om
Nizozemski porezni sustav djeluje na načelu oporezivanja dobiti ostvarene diljem svijeta za rezidentna društva. Za BV u stranom vlasništvu to znači da sva dobit ostvarena u cijelom svijetu podliježe nizozemskom porezu na dobit, osim ako se ne primjenjuju specifični ugovori ili izuzeća. Upravljanje ovim prijavama zahtijeva precizno razumijevanje pravila za usklađenost s poslovnim porezima prema Belastingdienst. Od 1. svibnja 2026. porezna uprava koristi Rabobank kao svoju primarnu banku. Ova promjena utječe na sve odlazne i dolazne transakcije povezane s porezima. Održavanje usklađenosti uključuje više od samog izračuna dobiti; zahtijeva pridržavanje specifičnih mjera protiv izbjegavanja plaćanja poreza, poput ograničenja odbitka kamata. Za poreznu godinu 2026. ovo je ograničenje postavljeno na 24,5 % EBITDA-e društva.
Pragovi poreza na dobit (CIT) za 2026.
Za 2026. nizozemska struktura poreza na dobit ostaje podijeljena u dva zasebna razreda. Oporeziva dobit do 200.000 € oporezuje se po stopi od 19 %. Svaka dobit koja prelazi ovaj prag od 200.000 € podliježe višoj stopi od 25,8 %. Holding društva često ostvaruju pogodnosti izuzeća za udjele (participation exemption). Ovo pravilo sprječava dvostruko oporezivanje izuzimanjem dividendi i kapitalnih dobitaka ostvarenih od kvalificiranih ovisnih društava od poreza na dobit. Ispravna primjena ovih izuzeća temeljni je dio profesionalnih računovodstvenih usluga. To omogućuje društvima učinkovito reinvestiranje kapitala, a da pri tome ostanu unutar zakonskih okvira nizozemskog poreznog prava.
Stope BTW-a i zahtjevi za EORI
Porez na dodanu vrijednost (PDV), odnosno BTW, prati strukturirani ciklus izvještavanja. Većina Dutch BV društava podnosi svoje prijave tromjesečno, iako vlasti mogu odrediti mjesečno ili godišnje podnošenje ovisno o opsegu transakcija. Standardna stopa PDV-a u Nizozemskoj iznosi 21 %, dok se snižena stopa od 9 % primjenjuje na specifične kategorije poput hrane i knjiga. Za subjekte u stranom vlasništvu dobivanje BTW broja obično traje od 6 do 8 tjedana. Ovo vrijeme čekanja ključan je čimbenik za poduzeća koja planiraju početak poslovanja. Ako vaša BV sudjeluje u međunarodnoj trgovini sa zemljama izvan Europske unije, morate ishoditi i EORI broj. Ova je identifikacijska oznaka obvezna za sve carinske deklaracije i jamči da se vaša roba može kretati preko granica bez administrativnih zastoja.
Upravljanje ovim slojevitim poreznim zahtjevima iz inozemstva može biti zahtjevno. Naše specijalizirane računovodstvene usluge pružaju lokalnu stručnost potrebnu za usklađivanje vaših prijava BTW-a s obvezama poreza na dobit. Osiguravanjem točnosti i pravovremenog podnošenja svake prijave, štitite svoje društvo od nepotrebnog nadzora. Ova razina nadzora ključna je za održavanje dobrih odnosa s nizozemskim poreznim tijelima tijekom širenja vašeg međunarodnog poslovanja.
Administracija plaća i obveze socijalnog osiguranja
Zapošljavanje osoblja putem Dutch BV zahtijeva pridržavanje specifičnih radnih zakona i poreznih propisa. Svaki zaposlenik mora imati pisani ugovor koji je u skladu s nizozemskim građanskim pravom. Prije prve isplate plaće, društvo se mora registrirati kao poslodavac pri Belastingdienst. Ova registracija omogućuje mjesečno podnošenje poreznih prijava za plaće, poznatih kao loonaangifte. Ove prijave obvezne su za sve aktivne poslodavce, bez obzira na to jesu li zaposlenici rezidenti ili nerezidenti. Točno upravljanje ovim prijavama osigurava ispravan izračun poreza na plaće i doprinosa za socijalno osiguranje.
Socijalno osiguranje u Nizozemskoj je sveobuhvatno. Doprinosi pokrivaju osnovne oblike zaštite, uključujući državnu mirovinu (AOW), osiguranje za slučaj invalidnosti i naknade za nezaposlenost. Poslodavci su odgovorni za obustavu ovih iznosa iz bruto plaće zaposlenika i izravno plaćanje poslodavačkog dijela poreznim tijelima. Od 1. svibnja 2026. sva takva plaćanja moraju biti usmjerena prema Belastingdienst putem banke Rabobank. Neispunjavanje ovih mjesečnih obveza može rezultirati trenutačnim novčanim kaznama i zateznim kamatama. Proaktivno upravljanje ovim plaćanjima standardni je dio održavanja usklađene korporativne prisutnosti.
Obračun plaća i kadrovska rješenja za međunarodne BV-ove
Za međunarodne osnivače upravljanje lokalnom radnom snagom iz inozemstva predstavlja logistički izazov. Korištenje specijaliziranih usluga obračuna plaća i kadrovskog poslovanja omogućuje vam upravljanje ugovorima o radu i obvezama socijalnog osiguranja putem jednog mjesečnog računa. To uključuje pomoć pri obveznoj registraciji u mirovinske planove i ugovaranju osiguranja za slučaj bolovanja, što je ključno s obzirom na nizozemsku obvezu isplate plaće tijekom dugotrajnog bolovanja. Ako vaše poslovanje zahtijeva visokokvalificirane migrante, pružamo smjernice za ispunjavanje posebnih zahtjeva za visokokvalificirane migrante koje propisuje IND. Time se osigurava da vaše međunarodno osoblje ima valjan pravni status za rad u Nizozemskoj.
Porezna olakšica od 30% (30% ruling)
Neoporeziva naknada od 30% značajan je poticaj za Dutch BV-ove koji zapošljavaju specijalizirane stručnjake iz inozemstva. Kvalificirani međunarodni zaposlenici mogu primati 30% svoje bruto plaće neoporezivo, pod uvjetom da ispunjavaju određene dohodovne pragove i kriterije deficijentnosti zanimanja. Ova porezna olakšica smanjuje ukupne troškove zapošljavanja za BV, dok istovremeno zaposleniku nudi konkurentnu neto plaću. Postupak prijave provodi se putem Belastingdienst i zahtijeva preciznu dokumentaciju o zapošljavanju zaposlenika izvan Nizozemske. Za detaljniji pregled ovih pogodnosti pogledajte naš Vodič za usluge obračuna plaća u Nizozemskoj za 2026. godinu.
Kriteriji za odabir specijaliziranih računovodstvenih usluga
Odabir partnera za financijsko upravljanje vašim društvom zahtijeva procjenu njegovog specifičnog iskustva s nerezidentnim osnivačima. Za Dutch BV u stranom vlasništvu standardno knjigovodstvo često nije dovoljno kako bi se odgovorilo na spoj lokalnih zahtjeva i međunarodnih poslovnih struktura. Dajte prednost tvrtkama koje nude jamstvo odgovora u roku od 24 sata radi rješavanja vremenski osjetljivih prekograničnih upita. Ova brzina ključna je pri upravljanju poslovanjem iz druge vremenske zone, osiguravajući da nijedan rok za podnošenje prijava KVK-u ili zahtjev Belastingdienst ne ostanu bez odgovora. Pouzdan partner služi kao most između vašeg globalnog poslovanja i strogih standarda nizozemskog poreznog sustava.
Ključna prednost za međunarodne poduzetnike jest mogućnost upravljanja početnim osnivanjem na daljinu putem ovjerene punomoći (POA). Ovaj pristup omogućuje javnom bilježniku sastavljanje akta o osnivanju bez potrebe da osnivač putuje u Nizozemsku, što je standardni postupak za nerezidentne direktore. Vaš pružatelj usluga trebao bi imati iskustvo u radu unutar ovog okvira, pružajući besprijekoran prijelaz iz faze osnivanja u kontinuiranu zakonsku usklađenost. Više o tehničkim zahtjevima ovog postupka možete saznati u našem Stručnom vodiču za osnivanje Dutch BV-a: Postavljanje na daljinu u 2026. godini.
Usklađenost na daljinu za međunarodne poduzetnike
Suvremeni administrativni procesi oslanjaju se na digitalne portale za podnošenje dokumenata i praćenje usklađenosti. Ova tehnologija omogućuje vam učitavanje računa, praćenje obveza BTW-a i pregled financijskih izvještaja bez fizičke prisutnosti u Nizozemskoj. Tijekom prve godine poslovanja posvećena administrativna koordinacija postaje ključna komponenta vaše strategije. To osigurava ispravnu obradu i arhiviranje cjelokupne korespondencije s KVK-om i Belastingdienst. S pragom stvarnog vlasništva (UBO) postavljenim na >25% i obvezom prijave promjena u roku od 7 dana, prisutnost proaktivnog koordinatora na terenu sprječava administrativne propuste koji bi mogli dovesti do znatnih novčanih kazni ili pravnih komplikacija.
Administrativna podrška za BV-ove u stranom vlasništvu
Financijska usklađenost nadilazi same porezne prijave te uključuje koordinaciju pomoći pri otvaranju bankovnih računa i poreznu registraciju. Svaki administrativni korak mora biti usklađen s važećim propisima dostupnima na belastingdienst.nl. Primjerice, matična banka tijela Belastingdienst od 1. svibnja 2026. jest Rabobank, što zahtijeva precizno ažuriranje vaših platnih procesa za podmirenje poreza na dobit (CIT) i BTW-a. Bez obzira na to upravljate li prijelazom između poreznih razreda za porez na dobit ili osiguravate čuvanje poslovnih knjiga tijekom obveznih 7 godina, vaš odabir pružatelja usluga određuje učinkovitost vašeg poslovanja na daljinu. Korištenje specijaliziranih računovodstvenih usluga osigurava točnost izvještavanja vašeg društva, uz održavanje potpune digitalne dostupnosti za njegove direktore.
Osiguravanje fiskalne budućnosti vašeg Dutch BV-a
Održavanje usklađenog Dutch BV-a u 2026. godini zahtijeva proaktivan pristup zakonskim rokovima i poreznim pragovima. Sada ste upoznati s nužnošću podnošenja godišnjih financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka financijske godine, kao i sa specifičnim stopama poreza na dobit (CIT) od 19% do 200.000 € te 25,8% iznad tog iznosa. Budući da je Belastingdienst od 1. svibnja 2026. prešao na Rabobank kao svoju matičnu banku, ažuriranje vaših protokola plaćanja prioritet je za neometano fiskalno poslovanje. Pridržavanje ograničenja odbitka kamata na 24,5% EBITDA-e i obveznog sedmogodišnjeg razdoblja čuvanja poslovne dokumentacije dodatno osigurava dobar status vašeg pravnog subjekta.
Profesionalne računovodstvene usluge pružaju specijalizirani nadzor potreban za upravljanje ovim zahtjevima iz inozemstva. Od 2015. godine usmjereni smo na podršku BV-ovima u stranom vlasništvu putem postupka ovjerene punomoći, osiguravajući stopostotno zadovoljstvo za više od 1.000 poduzetnika. Naša stručnost u području 30% rulinga i zahtjeva za visokokvalificirane migrante osigurava da vaše međunarodno osoblje i korporativna struktura ostanu optimizirani za poreznu godinu 2026. Djelujemo kao vaš stručni vodič u lokalnom regulatornom okruženju, pružajući jasnoću potrebnu za globalni rast.
Radujemo se što ćemo omogućiti vaš daljnji uspjeh i stabilnost na nizozemskom tržištu.
Posljednja provjera: listopad 2024.
Često postavljana pitanja
Koje su primarne računovodstvene usluge potrebne za Dutch BV?
Obvezni financijski zadaci za Dutch BV uključuju vođenje glavne knjige, periodično podnošenje prijava BTW-a i predaju godišnjih prijava poreza na dobit. Svaki BV mora pripremiti financijske izvještaje koji se sastoje od bilance stanja i računa dobiti i gubitka radi podnošenja gospodarskoj komori. Ove dužnosti osiguravaju usklađenost s Nizozemskim građanskim zakonikom i štite direktore od osobne odgovornosti, istovremeno pružajući transparentnost prema Belastingdienst i potencijalnim investitorima.
Koliko iznosi naknada za registraciju pri KVK-u u 2026. godini?
Jednokratna naknada za registraciju pri Nizozemskoj gospodarskoj komori (KVK) iznosi 85,15 € u 2026. godini. Ova naknada obvezna je za sve nove pravne subjekte, uključujući Dutch BV, i mora se platiti prilikom osnivanja. Budući da BV zahtijeva minimalni temeljni kapital od samo 0,01 €, trošak registracije predstavlja jedan od rijetkih početnih zakonskih izdataka. Ova naknada pokriva upis vašeg društva u službeni trgovački registar i izdavanje vašeg jedinstvenog KVK broja.
Kolika je stopa poreza na dobit za nizozemska društva u 2026. godini?
Za poreznu godinu 2026. nizozemski porez na dobit (CIT) strukturiran je u dva razreda. Stopa od 19% primjenjuje se na oporezivu dobit do 200.000 €. Svaka dobit koja premašuje ovaj prag od 200.000 € oporezuje se po stopi od 25,8%. Ove se stope primjenjuju na globalnu dobit rezidentnih društava. Korištenje profesionalnih računovodstvenih usluga pomaže osigurati točan izračun vaše porezne osnovice, omogućujući vam da iskoristite lokalne olakšice poput izuzeća za udjele (participation exemption) gdje je to primjenjivo.
Koliko dugo moram čuvati financijsku dokumentaciju nizozemskog društva?
Nizozemski zakon nalaže društvima čuvanje financijskih zapisa i administrativnih podataka najmanje sedam godina. Ovo razdoblje čuvanja produžuje se na deset godina za evidenciju koja se izričito odnosi na nekretnine, kao što su vlasnički listovi ili računi za održavanje. Ovi se zapisi moraju čuvati na način koji omogućuje inspekciju od strane Belastingdienst. Održavanje organizirane arhive ključno je za dokazivanje usklađenosti tijekom poreznih nadzora i osiguravanje provjerljivosti povijesnog financijskog položaja društva.
Mogu li kao nerezident upravljati računovodstvom svog nizozemskog društva na daljinu?
Računovodstvom i usklađenošću svog nizozemskog društva možete u potpunosti upravljati iz inozemstva. Za osnivače izvan EU-a postupak obično započinje ovjerenom punomoći (POA) za osnivanje na daljinu. Nakon što je BV aktivan, digitalni portali i specijalizirane računovodstvene usluge omogućuju daljinsko podnošenje računa, prijava BTW-a i godišnjih izvještaja. Ovakav model uklanja potrebu za fizičkom prisutnošću u Nizozemskoj, istovremeno osiguravajući ispunjavanje svih zakonskih obveza prema KVK-u i Belastingdienst.
Koji je rok za podnošenje godišnjih financijskih izvještaja KVK-u?
Godišnji financijski izvještaji moraju se podnijeti KVK-u u roku od 12 mjeseci od završetka financijske godine. Prije podnošenja, uprava priprema izvještaje koje potom dioničari moraju usvojiti. Propuštanje ovog roka predstavlja gospodarski prijestup i može dovesti do značajnih administrativnih kazni. Pravodobno podnošenje ključna je dužnost direktora kojom se održava pravni status društva i štiti od osobne odgovornosti u slučaju nesolventnosti ili službenih sporova.
Koju banku nizozemska porezna uprava koristi za plaćanja?
Belastingdienst od 1. svibnja 2026. koristi Rabobank kao svoju primarnu matičnu banku za sve porezne transakcije. Ova se promjena odnosi i na odlazne povrate i na dolazna plaćanja poreza na dobit, BTW-a i poreza na plaće. Poduzetnici moraju osigurati da su njihovi platni sustavi i bankovni predlošci ažurirani kako bi odražavali ovu promjenu. Točni bankovni podaci nužni su kako bi se izbjegla kašnjenja u obradi poreznih prijava ili primanju povrata na koje ostvarujete pravo od nizozemske porezne uprave.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Ondernemen
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - BTW za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- IND - Visokokvalificirani migrant
- IND - Boravišna dozvola za start-up
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |