


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
L'établissement d'une succursale néerlandaise peut sembler être une stratégie d'entrée efficace, mais pour de nombreuses entreprises internationales, l'absence d'écran de responsabilité distinct expose la société mère aux dettes et aux poursuites judiciaires locales. En 2026, la création d'une filiale aux Pays-Bas sous la forme d'une société privée à responsabilité limitée (BV) demeure la méthode la plus efficace pour isoler les risques et garantir une stabilité réglementaire à long terme. Vous connaissez probablement la position stratégique du pays au sein de l'UE, mais les délais administratifs spécifiques d'immatriculation à la TVA et de conformité à l'impôt sur les sociétés (IS) nécessitent une planification rigoureuse.
Cet article propose une analyse professionnelle des exigences juridiques, fiscales et administratives applicables à votre implantation néerlandaise. Nous fournirons un cadre décisionnel clair pour choisir entre une BV et une succursale, tout en détaillant les seuils fiscaux de 2026, notamment le taux d'IS de 19 % pour les bénéfices jusqu'à 200 000 €. Vous y découvrirez également une procédure éprouvée de constitution à distance par procuration légalisée, permettant une installation sans déplacement international requis. Nous aborderons l'ensemble des aspects, des frais d'enregistrement auprès de la KVK de 85,15 € au délai d'obtention du numéro de TVA de six à huit semaines pour les entités sous détention étrangère, jusqu'à l'infrastructure bancaire actualisée où Rabobank fait office de banque attitrée de la Belastingdienst.
Key Takeaways
- Évaluez les avantages en matière de responsabilité d'une Dutch BV par rapport à une succursale afin de garantir que la société mère étrangère demeure juridiquement protégée des obligations locales.
- Utilisez la procédure de procuration légalisée pour la création d'une filiale aux Pays-Bas afin de mener à bien le processus de constitution sans nécessiter de déplacement international.
- Alignez votre planification fiscale sur les normes de 2026, notamment le taux d'impôt sur les sociétés de 19 % pour les bénéfices allant jusqu'à 200 000 € et le plafonnement de déductibilité des intérêts fixé à 24,5 % de l'EBITDA.
- Prenez en compte les délais et frais administratifs, tels que les frais d'enregistrement auprès de la KVK de 85,15 € et la période de traitement de 6 à 8 semaines pour la demande de TVA des entités détenues par des non-résidents.
- Maintenez votre conformité réglementaire en établissant des contrats de travail écrits obligatoires et en respectant les exigences néerlandaises en matière de sécurité sociale et de congés de maladie.
The Strategic Landscape of Dutch Market Entry in 2026
Les Pays-Bas continuent de conforter leur position de carrefour européen de premier plan, se classant au 8e rang des économies les plus innovantes au monde selon le rapport 2025 de l'Organisation mondiale de la propriété intellectuelle (OMPI). Pour les sociétés internationales, créer une filiale aux Pays-Bas offre un cadre stable pour la croissance du capital et la maîtrise des risques. Le climat d'investissement actuel s'est orienté vers des structures 100 % numériques, où la rapidité administrative l'emporte sur la lourdeur bureaucratique. Cette évolution favorise une pénétration de marché rapide tout en préservant un niveau élevé de conformité réglementaire. C'est une démarche stratégique pour les entreprises souhaitant établir un ancrage solide dans la zone euro tout en tirant parti d'un cadre législatif favorable aux affaires.
Innovation and Education as Expansion Drivers
L'accès à une main-d'œuvre hautement qualifiée constitue un facteur déterminant pour l'expansion des entreprises. Les Pays-Bas occupent actuellement la 3e place mondiale en matière d'éducation, assurant un vivier constant de profils spécialisés pour les secteurs de la technologie, de la finance et de la santé. Avec un taux de maîtrise de l'anglais de 93 % au sein de la population locale, le pays agit comme la principale porte d'accès pour les entreprises hors UE s'implantant dans l'Union européenne. Cette compétence linguistique réduit les frottements opérationnels et facilite l'intégration des équipes de direction internationales. L'infrastructure locale, qui inclut une logistique d'envergure mondiale et une connectivité numérique de premier ordre, fournit le cadre indispensable au déploiement à l'échelle du continent d'une société privée à responsabilité limitée néerlandaise (BV). Ces éléments réunis forment un écosystème propice au développement international des entrepreneurs non européens nécessitant une base fiable pour le commerce transfrontalier.
Remote Accessibility for Foreign Investors
La gouvernance d'entreprise moderne aux Pays-Bas a pleinement normalisé la gestion d'entreprise à distance au sein du registre du commerce. Les investisseurs étrangers n'ont pas besoin de résider dans le pays pour maintenir une entité conforme ou superviser les opérations quotidiennes. La Chambre de commerce néerlandaise (KVK) et l'administration fiscale ont rationalisé leurs systèmes pour soutenir la gouvernance numérique transfrontalière pour 2026. Pour les fondateurs non-résidents, la voie standard implique une procuration légalisée (PoA), qui permet à un notaire d'instrumenter l'acte de constitution en leur nom. Ce processus élimine l'obligation de déplacements internationaux durant la phase de création.
Les cabinets spécialisés font office de passerelle essentielle entre le droit néerlandais local et les besoins opérationnels mondiaux. Ces facilitateurs veillent à ce que chaque étape, de la préparation initiale des documents à l'immatriculation finale à la TVA, respecte les normes réglementaires de 2026. Choisir Dutch BV Company Formation par le biais d'un partenaire professionnel permet aux entrepreneurs de se concentrer sur la stratégie de marché, tandis que les exigences techniques relatives à l'établissement juridique sont traitées avec une rigueur procédurale. Cette approche axée sur le travail à distance garantit que la voie d'accès est à la fois rapide et juridiquement sûre, offrant un itinéraire validé pour la mobilité mondiale.
Comparaison structurelle : succursale néerlandaise vs filiale (BV)
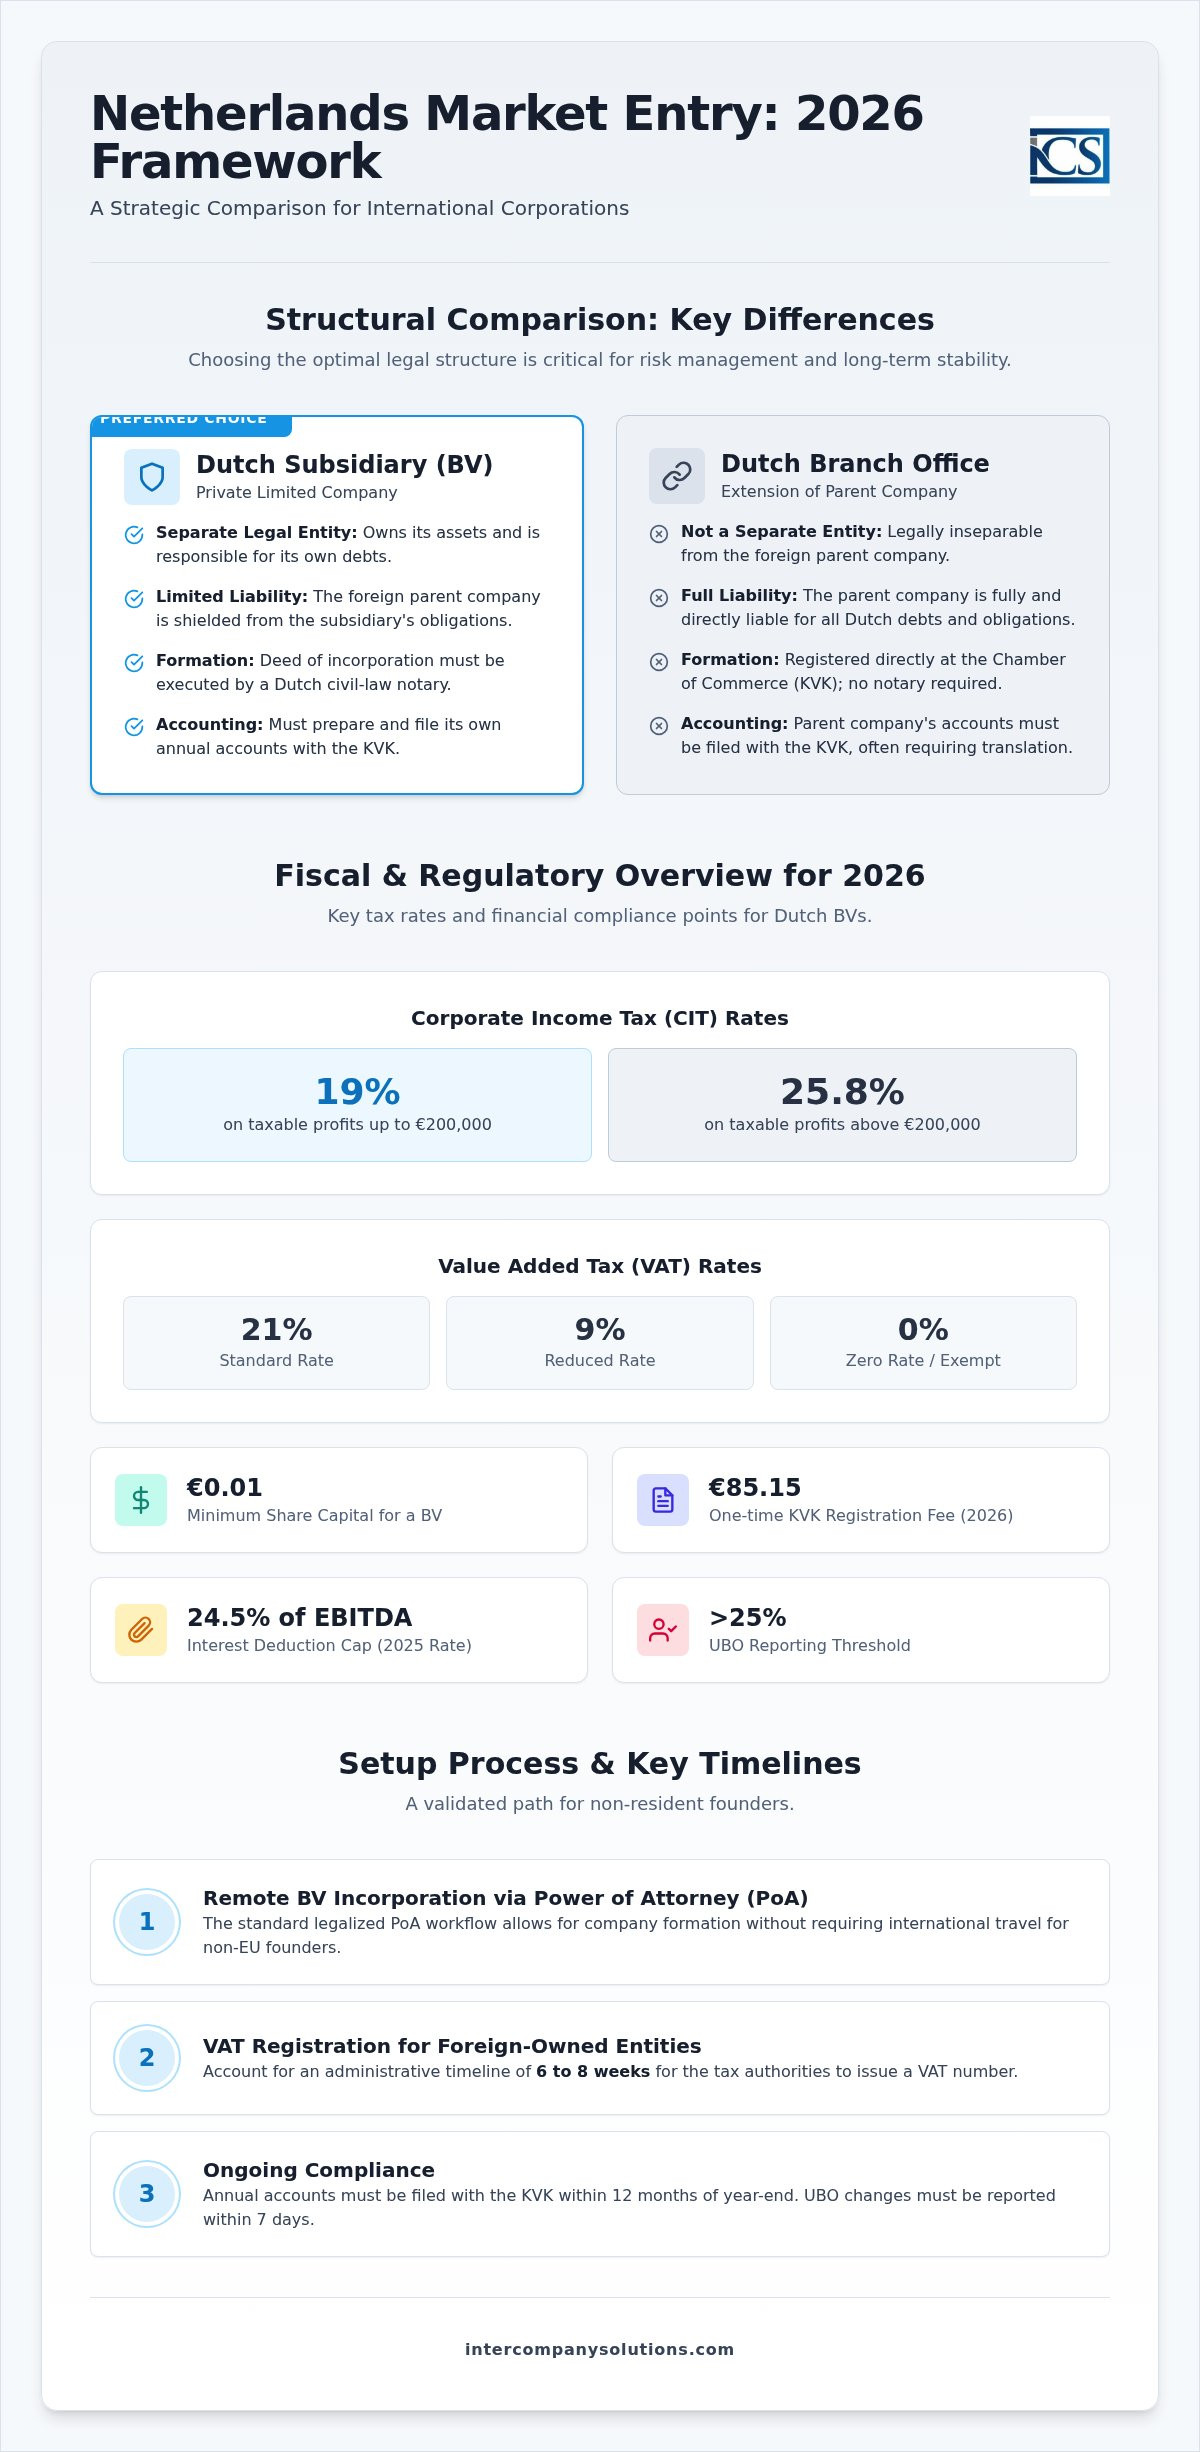
Le choix d'un cadre juridique nécessite un arbitrage clair entre une succursale et une filiale. Une succursale est juridiquement indissociable de la société mère étrangère ; elle ne possède pas de personnalité juridique distincte en droit néerlandais. En conséquence, la société mère est la partie juridique directe à toutes les transactions néerlandaises et répond de toutes les obligations. À l'inverse, constituer une société à responsabilité limitée néerlandaise (BV) crée une personne morale distincte. Cette entité détient ses propres actifs et répond de ses propres dettes. Cette séparation structurelle est la raison principale pour laquelle les entreprises internationales privilégient le modèle de la filiale pour leurs opérations européennes.
| Caractéristique | Succursale néerlandaise | Filiale néerlandaise (BV) |
|---|---|---|
| Statut juridique | Extension de la société mère | Entité juridique distincte |
| Responsabilité | La société mère est pleinement responsable | Limitée aux actifs de la filiale |
| Immatriculation | Immatriculée à la KVK (sans notaire) | Acte instrumenté par un notaire néerlandais |
| Comptabilité | Comptes de la mère déposés auprès de la KVK | Comptes locaux déposés auprès de la KVK |
| Gouvernance | Contrôlée par le conseil de la société mère | Conseil d'administration local ou de la mère |
Responsabilité et cloisonnement des risques
Le modèle de la filiale fonctionne comme une barrière juridique de protection. La BV étant une personne distincte, la société mère n'est généralement pas responsable des dettes ou des inexécutions contractuelles de la filiale. Ce cloisonnement est fondamental lors de la conclusion de contrats locaux ou du recrutement de personnel, car il empêche les obligations néerlandaises d'affecter le bilan global de la société mère. Selon business.gov.nl, une succursale n'offre pas cette protection, laissant les actifs mondiaux de la société mère exposés aux créanciers néerlandais. Pour une Dutch BV Company Formation, le capital social minimum est de 0,01 €, mais la protection qu'elle confère à la société mère est substantielle.
Crédibilité opérationnelle et présence locale
La perception du marché favorise souvent la BV par rapport à une succursale étrangère. Établir une entité locale témoigne d'un engagement à long terme dans la région, ce qui constitue un facteur déterminant pour les banques, les fournisseurs et les clients néerlandais. Les entités autonomes obtiennent souvent plus facilement des numéros de TVA et établissent des relations bancaires locales plus aisément. Alors qu'une succursale doit déposer les états financiers mondiaux de la société mère auprès de la Chambre de commerce (KVK), une filiale ne dépose que ses propres comptes annuels locaux. Cela préserve la confidentialité de la situation financière globale de la société mère. La Netherlands Foreign Investment Agency souligne que la BV est le véhicule standard pour le commerce international en raison de sa gouvernance claire et de son profil de risque. Si vous avez besoin d'une évaluation détaillée de ces structures, vous pouvez solliciter une analyse structurelle auprès de nos consultants.
Dernière révision : août 2026
Conformité fiscale et réglementaire des filiales
L'exploitation d'une entité juridique dans la juridiction néerlandaise exige le strict respect de seuils fiscaux et de calendriers déclaratifs spécifiques. Pour l'exercice fiscal 2026, l'impôt sur les sociétés (IS) s'applique au taux de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Tout bénéfice excédant ce montant est imposé à 25,8 %. Au-delà des taux de base, les Pays-Bas appliquent un plafonnement de la déduction des intérêts afin de prévenir un endettement excessif ; cette limite est fixée à 24,5 % de l'EBITDA de la société. Ces chiffres sont essentiels lors de la phase de planification financière pour l'établissement d'une filiale aux Pays-Bas, car ils déterminent la rentabilité nette de l'activité locale.
La conformité à la taxe sur la valeur ajoutée (TVA) constitue un autre pilier administratif essentiel. Le taux standard de TVA est de 21 %, avec des taux réduits de 9 % et de 0 % applicables à des catégories spécifiques de biens et de services. Pour les BV détenues par des capitaux étrangers, le processus d'immatriculation à la TVA s'étend généralement sur six à huit semaines. Durant cette période, les autorités fiscales effectuent un examen approfondi des activités envisagées et de la substance de la société. Depuis le 1er mai 2026, Rabobank agit en qualité d'établissement bancaire attitré pour le Belastingdienst, facilitant l'ensemble des règlements et remboursements d'impôts sur les sociétés. L'exactitude de ces déclarations initiales est primordiale pour éviter tout retard dans la mise en service opérationnelle.
Impôt sur les sociétés et incitations fiscales
Le régime fiscal néerlandais comprend des mécanismes destinés à prévenir la double imposition et à attirer les talents internationaux. L'exonération des participations (Participation Exemption) est une caractéristique essentielle pour les filiales, car elle exonère généralement de l'impôt sur les sociétés néerlandais les dividendes et les plus-values provenant de filiales éligibles. Cela permet une circulation efficace des capitaux au sein d'une structure d'entreprise mondiale. De plus, les Pays-Bas proposent le régime fiscal des 30 % pour les salariés internationaux éligibles. Pour 2026, l'exigence de salaire imposable minimum pour ce régime est de 48 013 €, ou de 36 497 € pour les salariés de moins de 30 ans titulaires d'un master éligible. L'abattement de 30 % est plafonné à un niveau de salaire de 262 000 €. La gestion de ces incitations nécessite des services précis de Paie et gestion du personnel afin de garantir que tous les seuils soient atteints et maintenus.
Obligations de déclaration et de tenue des registres
La transparence et la conservation des données sont obligatoires en vertu du droit néerlandais. Tous les registres de l'entreprise doivent être conservés pendant un minimum de sept ans, cette période étant toutefois portée à dix ans pour les documents relatifs aux biens immobiliers. Les obligations relatives aux bénéficiaires effectifs (UBO) s'appliquent à toute personne physique détenant une participation supérieure à 25 % dans l'entité. Toute modification apportée au registre des UBO doit être déclarée dans un délai de sept jours pour demeurer en conformité. Enfin, chaque filiale doit déposer ses comptes annuels auprès de la Chambre de commerce (KVK) dans les 12 mois suivant la clôture de l'exercice financier. Le non-respect de ces délais peut entraîner des amendes administratives et engager la responsabilité personnelle potentielle des dirigeants.
Dernière révision : août 2026
Le processus étape par étape de constitution à distance
Le processus de création d'une filiale aux Pays-Bas est conçu dans un souci d'efficacité, en particulier pour les fondateurs internationaux qui ne peuvent pas se déplacer. Le flux de travail principal s'articule autour de la procuration (PoA) légalisée. Cela permet à un notaire néerlandais de passer l'acte constitutif sans la présence physique du fondateur. Dans un premier temps, vous devez soumettre une liste de contrôle détaillée accompagnée des pièces d'identité de tous les administrateurs et actionnaires. Ces documents requièrent généralement une légalisation et une apostille pour être reconnus par les autorités néerlandaises. Cette approche à distance est la norme pour les fondateurs non-ressortissants de l'UE, la constitution par vidéo numérique n'étant pas la procédure par défaut pour les immatriculations de non-résidents.
Documentation juridique et actes notariés
Aux Pays-Bas, un notaire de droit civil doit instrumenter l'acte constitutif de chaque BV et NV. Il s'agit d'une exigence légale qui garantit la régularité juridique de la constitution de la société. Pour les actionnaires personnes morales étrangères, vous devrez fournir un extrait de votre registre du commerce local ainsi qu'un certificat de mandat et de pouvoirs (certificate of incumbency). Ces documents doivent être dûment légalisés pour attester du pouvoir de la personne signataire de la procuration. Le notaire rédige également les statuts, qui définissent les règles internes de la société, sa dénomination, son siège statutaire et son objet social. Dès lors que le notaire instrumente l'acte, la société existe officiellement en tant que personne morale distincte, avec un capital social minimum de seulement 0,01 €.
Immatriculation auprès de la KVK et de l'administration fiscale
Une fois l'acte signé, la société doit être enregistrée au registre du commerce néerlandais (Handelsregister) géré par la Chambre de commerce (KVK). Pour 2026, les frais d'enregistrement uniques auprès de la KVK s'élèvent à 85,15 €. Cet enregistrement génère votre numéro KVK, qui est essentiel pour ouvrir des comptes bancaires et signer des contrats commerciaux. Il s'agit de l'identifiant unique qui confirme la situation de votre entité sur le marché local. Après l'enregistrement auprès de la KVK, l'entité doit demander des numéros d'identification à l'impôt sur les sociétés et à la TVA auprès de la Belastingdienst. Tous les règlements et remboursements d'impôts sont traités par l'intermédiaire de Rabobank, qui fait office de banque attitrée de la Belastingdienst depuis le 1er mai 2026.
Pour les BV détenues par des capitaux étrangers, le délai d'enregistrement à la TVA varie généralement de six à huit semaines. Si votre filiale a l'intention d'importer ou d'exporter des marchandises en dehors de l'UE, vous devez également demander un numéro EORI. Cette étape est essentielle pour le dédouanement et le commerce international. La gestion de ces démarches administratives exige une approche structurée de la constitution de société aux Pays-Bas afin de garantir le respect des délais et d'assurer la pleine opérationnalité de l'entité dans les délais prévus.
Dernière révision : août 2026
Tendances en matière d'emploi et de gestion de la paie pour les filiales néerlandaises
L'exploitation d'une entreprise aux Pays-Bas exige le strict respect du droit du travail local, qui impose un contrat de travail écrit pour chaque membre du personnel. Au 1er juillet 2026, le salaire horaire minimum légal pour les salariés âgés de 21 ans et plus est de 14,99 € selon business.gov.nl. Les employeurs sont tenus d'effectuer la retenue à la source de l'impôt sur les salaires et des cotisations de sécurité sociale, le plafond de rémunération annuelle pour la sécurité sociale étant fixé à 79 409 € pour 2026. En outre, la législation néerlandaise oblige les employeurs à maintenir jusqu'à 104 semaines d'indemnités de maladie à hauteur d'au moins 70 % du salaire de l'employé, ce qui nécessite une planification financière rigoureuse pour la gestion des effectifs.
Recrutement de migrants hautement qualifiés
Pour recruter des talents spécialisés originaires de pays extérieurs à l'Union européenne, une entreprise doit obtenir le statut de référent reconnu auprès du Service de l'immigration et de la naturalisation (IND). Pour l'exercice fiscal 2026, les exigences de salaire brut mensuel pour le visa de migrant hautement qualifié (HSM) sont de 5 942 € pour les salariés âgés de 30 ans et plus, et de 4 357 € pour ceux de moins de 30 ans. Ce statut permet un traitement accéléré des demandes de visa, généralement finalisé en deux à quatre semaines. Devenir référent reconnu est une exigence stratégique pour les entités qui s'appuient sur une expertise internationale afin de maintenir un avantage concurrentiel sur le marché européen.
Conformité aux obligations de l'employeur
Le régime des 30 % constitue une incitation majeure pour attirer des talents internationaux, bien qu'il soit soumis à des plafonds et des seuils spécifiques. En 2026, l'abattement fiscal de 30 % s'applique uniquement aux salaires plafonnés à un montant maximal de 262 000 € selon belastingdienst.nl. Pour être éligible, le salaire imposable d'un salarié doit atteindre le seuil minimal de 48 013 €, ou 36 497 € pour les personnes de moins de 30 ans titulaires d'un master éligible. La possibilité pour les bénéficiaires du régime des 30 % d'opter pour le statut fiscal de non-résident partiel a été supprimée en 2025 ; les dispositions transitoires pour les utilisateurs existants prendront fin le 31 décembre 2026.
La gestion de ces cycles déclaratifs mensuels et l'assurance de la conformité avec les caisses de retraite sectorielles constituent un volet central des services de paie et gestion du personnel. Tous les règlements d'impôts sur les salaires doivent être traités par l'intermédiaire de Rabobank, qui fait office de banque attitrée de la Belastingdienst depuis le 1er mai 2026. Les entreprises sont légalement tenues de conserver leurs registres de paie et leurs documents sociaux pendant sept ans afin de garantir une transparence totale lors d'éventuels contrôles par les autorités fiscales néerlandaises.
Dernière révision : août 2026
Mise en œuvre stratégique de votre entrée sur le marché néerlandais
S'implanter sur le marché néerlandais en 2026 exige un équilibre entre rigueur juridique et anticipation fiscale. Choisir une structure de BV garantit que votre société mère reste protégée des dettes et responsabilités locales tout en établissant une présence crédible dans la zone euro. Le cadre réglementaire actuel impose le strict respect des seuils de l'impôt sur les sociétés (CIT) et des déclarations relatives aux bénéficiaires effectifs (UBO). La constitution d'une filiale aux Pays-Bas par le biais d'une procuration (Power of Attorney) à distance vous permet de finaliser ces démarches complexes sans aucun déplacement international.
Intercompany Solutions offre une voie d'accès structurée avec un délai de 3 à 5 jours ouvrables pour la constitution initiale. Notre expertise en matière de constitution à distance par procuration garantit que votre identification et votre documentation répondent à toutes les normes notariales. Nous soutenons notre clarté procédurale par une garantie de satisfaction à 100 % afin d'offrir la fiabilité qu'exige votre expansion internationale.
Les Pays-Bas demeurent un choix privilégié pour le développement à l'international. Avec le cadre administratif approprié, votre entité néerlandaise est positionnée pour une croissance et une stabilité à long terme.
Dernière révision : août 2026
Foire aux questions
Quel est le capital social minimum requis pour une filiale néerlandaise ?
Le capital social minimum pour une société à responsabilité limitée néerlandaise (BV) est de 0,01 €. Ce seuil bas a été mis en place afin de réduire les barrières financières pour les entrepreneurs internationaux souhaitant accéder au marché. Lors de la création d'une filiale aux Pays-Bas, vous devez définir la valeur des actions dans les statuts. Bien que le minimum légal soit symbolique, vous pouvez opter pour un montant plus élevé afin de refléter les besoins de financement initiaux ou l'envergure opérationnelle de la société.
Puis-je créer une filiale néerlandaise à distance sans me rendre aux Pays-Bas ?
Vous pouvez accomplir l'intégralité du processus de constitution à distance en recourant à une procuration légalisée. Cette méthode permet à un notaire néerlandais de passer l'acte de constitution en votre nom sans exiger votre présence physique dans le pays. Vous devrez signer les documents de constitution et les faire légaliser ou apostiller dans votre juridiction d'origine. Il s'agit de la procédure standard pour les fondateurs non-résidents souhaitant établir une entité juridique avec efficacité.
Quels sont les taux de l'impôt sur les sociétés pour les filiales néerlandaises en 2026 ?
En 2026, le taux de l'impôt sur les sociétés (CIT) est de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Pour toute fraction du bénéfice excédant ce seuil, le taux passe à 25,8 %. Il convient également de tenir compte du plafonnement de la déduction des intérêts, fixé à 24,5 % de l'EBITDA. L'ensemble des règlements fiscaux est généralement traité par l'intermédiaire de Rabobank, qui fait office d'établissement bancaire officiel pour l'administration fiscale néerlandaise (Belastingdienst) depuis le 1er mai 2026.
Combien de temps dure la procédure d'immatriculation à la TVA pour une entité détenue par des capitaux étrangers ?
La procédure d'immatriculation à la TVA pour les entités détenues par des capitaux étrangers prend généralement entre six et huit semaines. Ce délai commence dès que la société est enregistrée auprès de la Chambre de commerce (KVK). Les autorités fiscales effectuent un examen afin de vérifier les activités prévues de la société et sa substance locale. Étant donné que vous ne pouvez ni récupérer ni facturer la TVA tant que l'immatriculation n'est pas finalisée, il est essentiel de prendre en compte ce délai administratif lors de la planification de vos opérations commerciales initiales aux Pays-Bas.
Faut-il un dirigeant local pour enregistrer une filiale aux Pays-Bas ?
Le droit néerlandais n'exige pas la désignation d'un dirigeant résident local pour enregistrer une filiale. Les administrateurs et les actionnaires peuvent être des personnes physiques ou des personnes morales étrangères. Toutefois, maintenir une présence locale est souvent avantageux pour la substance fiscale et peut faciliter l'ouverture d'un compte bancaire professionnel. Bien que la gestion à distance soit autorisée, la société doit disposer d'une adresse commerciale valide aux Pays-Bas et satisfaire à l'ensemble des obligations locales de dépôt et de conformité.
Quelle est la différence entre une succursale néerlandaise et une Dutch BV ?
Une Dutch BV est une entité juridique distincte, tandis qu'une succursale constitue une extension de la société mère étrangère. Lors de la création d'une filiale aux Pays-Bas sous la forme d'une BV, la responsabilité de la société mère est limitée aux actifs de la filiale. Dans une structure de succursale, la société mère demeure pleinement responsable de l'ensemble des dettes et des réclamations juridiques néerlandaises. Cette distinction fait de la BV le véhicule privilégié des entreprises internationales qui cherchent à isoler les risques et à asseoir leur crédibilité.
Quel est le montant des frais d'enregistrement auprès de la KVK pour une nouvelle société en 2026 ?
Les frais d'enregistrement uniques auprès de la Chambre de commerce néerlandaise (KVK) s'élèvent à 85,15 € en 2026. Ces frais sont réglés lorsque le notaire inscrit la société au Handelsregister. Après paiement, la KVK délivre un numéro d'enregistrement unique, obligatoire pour toutes les formalités officielles, y compris la signature de contrats commerciaux et les demandes de numéros fiscaux. Cet enregistrement atteste l'existence juridique de l'entité et constitue une étape obligatoire dans le processus de constitution d'une société néerlandaise.
Sources
- ICS Payroll - Services de paie aux Pays-Bas
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entrepreneuriat
- Belastingdienst - Retenues à la source sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Migrant hautement qualifié
- IND - Titre de séjour pour start-up
- De Nederlandsche Bank - Supervision
- AFM - Agréments et registres
- BOIP - Enregistrement de marques au Benelux
- OMPI - Système de Madrid
- RVO - Entreprendre à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |