


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les Pays-Bas demeurent une destination de premier plan pour l'expansion mondiale, mais le processus d'entrée administratif en 2026 récompense la précision technique plutôt que la stratégie commerciale. La plupart des entrepreneurs internationaux trouvent la transition de leurs réglementations nationales vers le droit néerlandais des sociétés complexe, en particulier pour distinguer les parcours d'enregistrement au sein de l'UE et hors UE. Répondre aux exigences relatives à la création d'une entreprise aux Pays-Bas nécessite une compréhension exacte des protocoles locaux afin d'éviter tout retard ou toute amende administrative.
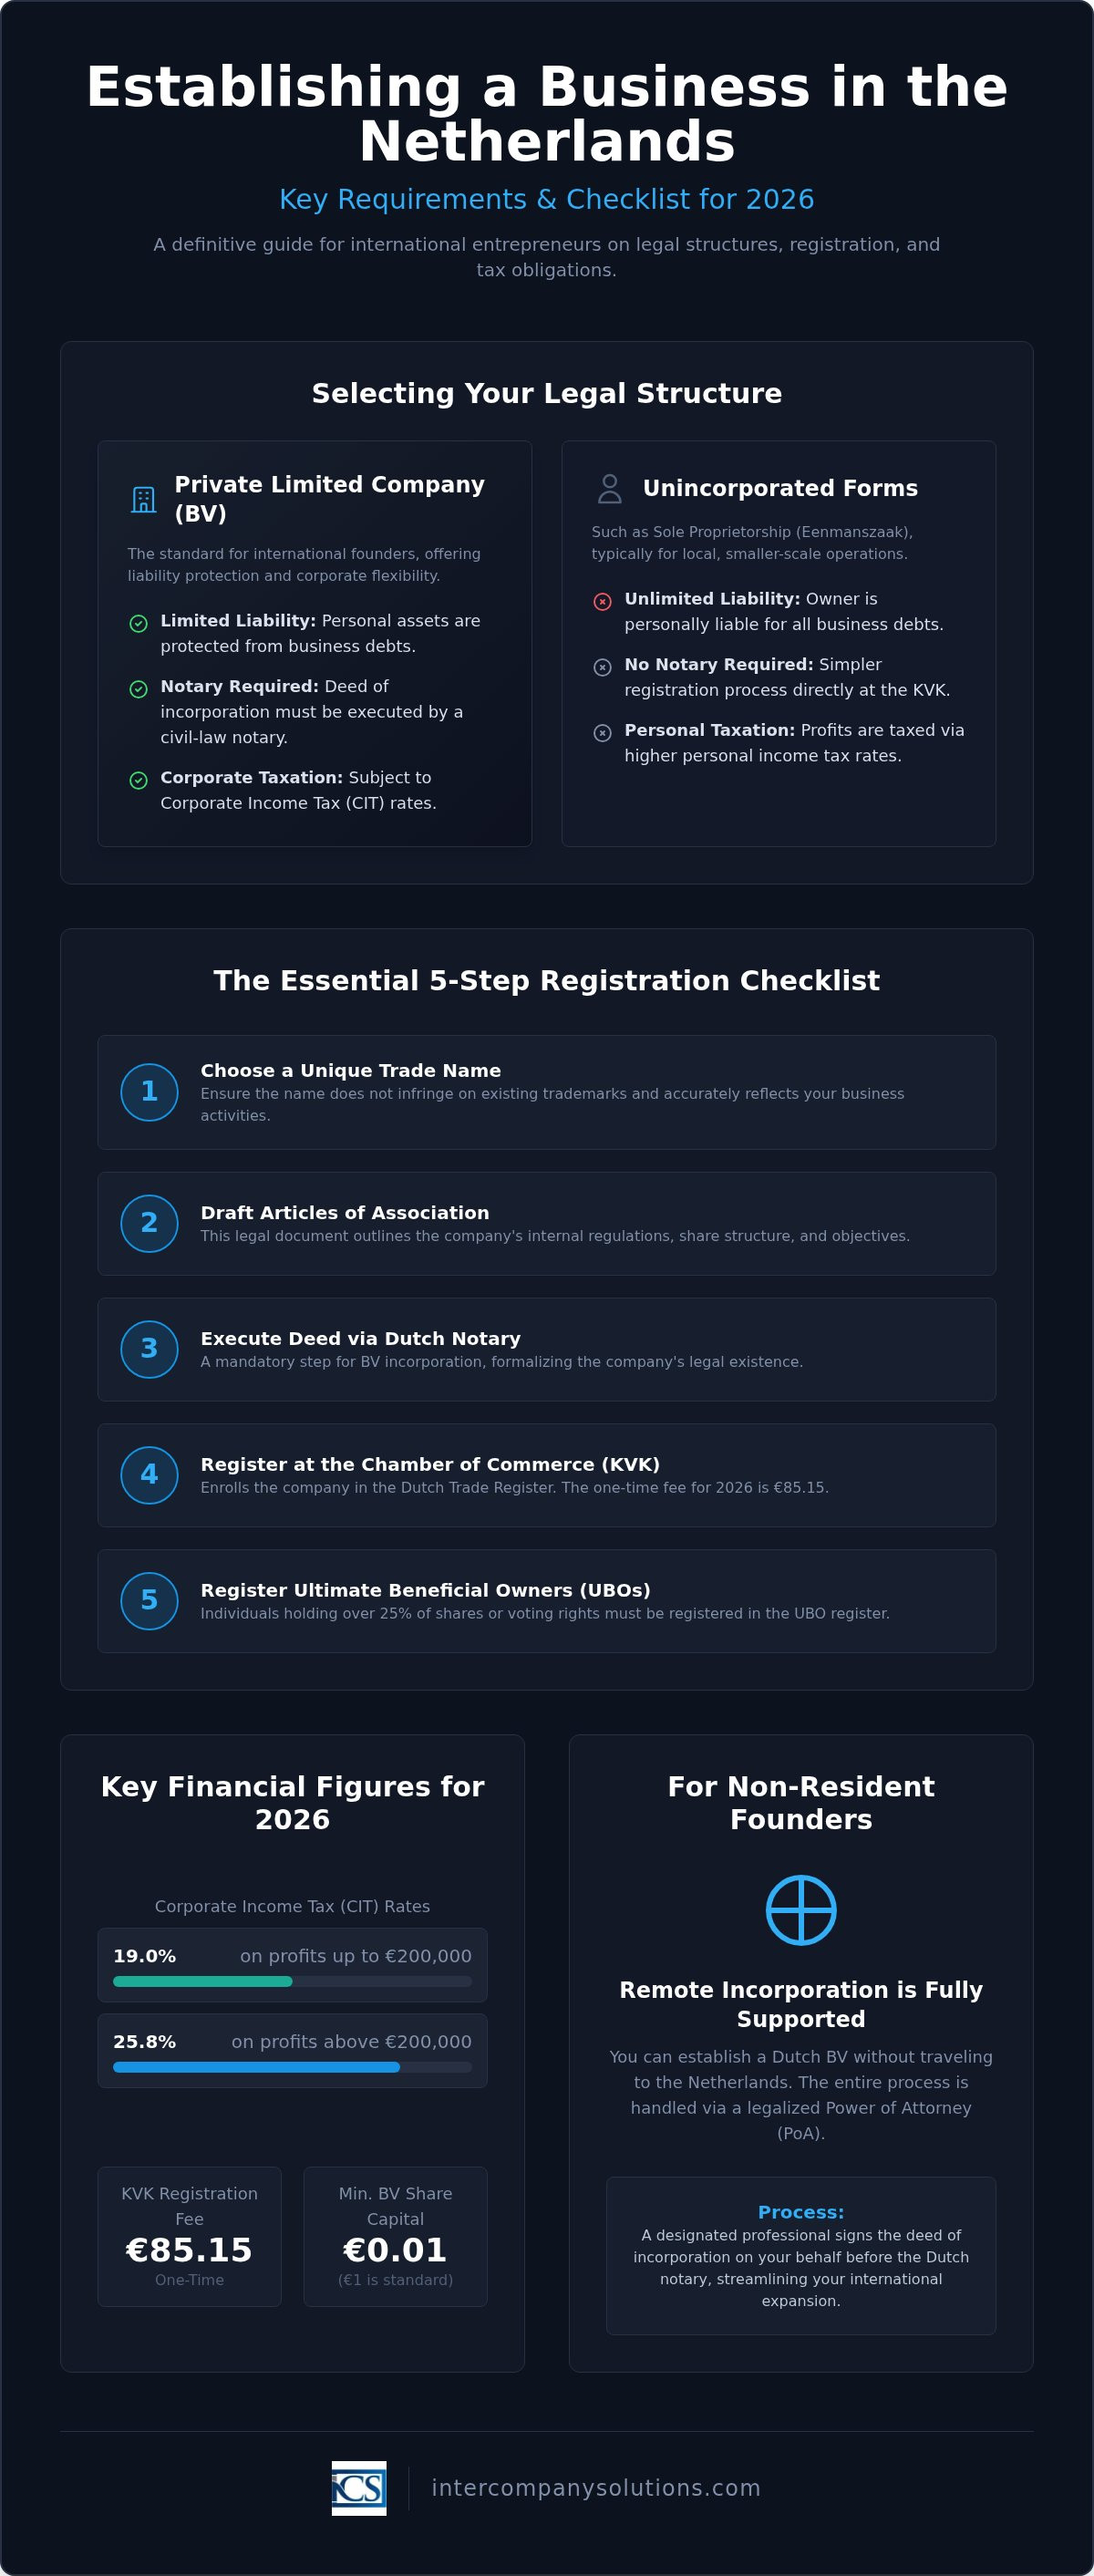
Ce guide fournit une liste de contrôle définitive des prérequis juridiques, fiscaux et administratifs nécessaires pour constituer une entité néerlandaise. Vous y trouverez des données précises concernant les frais d'enregistrement au KVK de 85,15 €, les tranches de l'impôt sur les sociétés de 19 % et 25,8 %, ainsi que l'enregistrement obligatoire des UBO pour les personnes détenant plus de 25 % des actions. Nous confirmons également la validité du processus de constitution d'une BV à distance au moyen d'une procuration légalisée, permettant une constitution sans déplacement physique dans le pays. En suivant ces étapes vérifiées, vous garantirez une base conforme et fonctionnelle à vos activités néerlandaises.
Points clés
- Découvrez pourquoi la Besloten Vennootschap (BV) constitue la structure juridique standard pour les entrepreneurs internationaux en raison de sa responsabilité limitée et de sa flexibilité organisationnelle.
- Accédez à une liste de contrôle détaillée des exigences relatives à la création d'une entreprise aux Pays-Bas, couvrant les protocoles d'identification et les frais du KVK de 85,15 € pour 2026.
- Comprenez le processus de constitution à distance pour les fondateurs hors UE utilisant la voie de la procuration légalisée pour établir une entité néerlandaise sans déplacement physique.
- Identifiez vos obligations en matière d'impôt sur les sociétés pour 2026, incluant le taux de 19 % pour les bénéfices inférieurs à 200 000 € et le taux de 25,8 % pour les montants excédant ce seuil.
- Examinez les obligations de conformité impératives telles que l'enregistrement du bénéficiaire effectif ultime (UBO) pour les personnes détenant plus de 25 % des actions.
Cadre réglementaire des entités commerciales néerlandaises
Le cadre juridique néerlandais applicable aux personnes morales est codifié dans le Burgerlijk Wetboek (Code civil néerlandais). Ce cadre offre un environnement stable pour le commerce international, qui constitue une pierre angulaire de l'aperçu économique néerlandais. Lors de l'évaluation des exigences relatives à la création d'une entreprise aux Pays-Bas, il convient tout d'abord de noter que la loi confère aux personnes morales une personnalité juridique distincte. Une société à responsabilité limitée, ou BV, requiert au moins un administrateur et un actionnaire. Ces fonctions peuvent être exercées par la même personne, ce qui rend la structure accessible tant aux entrepreneurs individuels qu'aux filiales de grands groupes.
La plupart des activités commerciales aux Pays-Bas ne nécessitent pas de licence d'exploitation spécifique. Toutefois, les secteurs réglementés tels que les services financiers, la santé et certaines branches du transport doivent obtenir des autorisations auprès des autorités compétentes avant de démarrer leurs opérations. Identifier si votre activité relève d'une catégorie réglementée constitue une première étape déterminante du processus de constitution.
Le rôle de la Chambre de commerce (KVK)
Toute entité commerciale doit s'immatriculer au Handelsregister (registre du commerce) tenu par la KVK. Cette formalité garantit la transparence du marché dans l'ensemble de la juridiction néerlandaise. La KVK facture des frais d'immatriculation uniques de 85,15 € pour 2026. Une fois l'enregistrement effectué, les informations relatives aux administrateurs et aux actionnaires deviennent publiques. Vous devez également déclarer les personnes physiques qui détiennent plus de 25 % des actions ou des droits de vote dans le registre des UBO (bénéficiaires effectifs). Le choix d'un nom commercial unique est obligatoire. Il ne doit pas porter atteinte à des marques déposées existantes ni induire le public en erreur sur la nature de l'activité.
Exigences légales pour la Dutch BV
La Dutch BV est la forme la plus prisée par les investisseurs étrangers en raison de sa grande souplesse. Depuis les réformes de 2012, le capital social minimum est fixé à seulement 0,01 €, bien que 1 € demeure la norme professionnelle courante. La constitution requiert un acte instrumenté par un notaire de droit civil néerlandais. Ce document contient les statuts ainsi que les règlements internes de la société. Vous devez fournir une adresse commerciale locale enregistrée aux Pays-Bas pour finaliser l'immatriculation. Pour les fondateurs non-résidents, satisfaire aux exigences de constitution aux Pays-Bas implique souvent l'établissement d'une procuration légalisée (PoA). Intercompany Solutions facilite cette démarche en établissant les procurations requises, ce qui permet au notaire de signer l'acte constitutif en votre nom sans que votre présence physique sur place ne soit nécessaire.
Dernière révision : août 2026
Choisir une structure juridique : BV vs autres formes
Choisir la forme juridique appropriée est une décision fondamentale qui détermine votre régime de responsabilité et vos obligations fiscales. Ce choix est déterminant au regard des exigences de création d'entreprise aux Pays-Bas, dans la mesure où les démarches d'immatriculation varient sensiblement entre les formes constituées en société et les formes non constituées en société. Pour la plupart des entrepreneurs internationaux, la Besloten Vennootschap (BV) constitue la référence grâce à sa personnalité juridique distincte, qui met le patrimoine personnel à l'abri des dettes sociales. Cette distinction est primordiale pour les opérateurs qui abordent le marché néerlandais depuis l'étranger, car elle apporte un niveau de protection prévisible que les structures sans personnalité morale n'offrent pas.
Société à responsabilité limitée (BV) vs entreprise individuelle
La Dutch BV requiert un acte de constitution rédigé et reçu par un notaire de droit civil. Cette formalité confère à la société la qualité de sujet de droit à part entière, titulaire de ses propres droits et obligations. À l'inverse, une entreprise individuelle (Eenmanszaak) ne requiert aucun acte notarié, mais engage la responsabilité personnelle et indéfinie de l'exploitant sur l'ensemble de ses biens personnels au titre des dettes professionnelles. Les entrepreneurs individuels font fréquemment évoluer leur statut vers une BV lorsque leur chiffre d'affaires progresse, afin de bénéficier du régime fiscal des sociétés et de la protection du patrimoine. Pour 2026, les BV sont assujetties à l'impôt sur les sociétés (IS) au taux de 19 % sur les bénéfices imposables jusqu'à 200 000 €, et de 25,8 % au-delà de ce montant. Les exploitants individuels sont imposés selon le barème progressif de l'impôt sur le revenu des personnes physiques, dont les tranches supérieures s'avèrent nettement plus lourdes pour les entreprises rentables.
Exigences structurelles pour la NV
Les entreprises de grande taille ou celles envisageant une admission aux négociations sur un marché réglementé privilégient la Naamloze Vennootschap (NV). À la différence de la BV, dont le capital minimum s'élève à 0,01 €, la NV requiert un capital social minimum de 45 000 €. Cette structure exige également l'intervention d'un notaire pour sa constitution et se trouve soumise à des obligations de gouvernance et de reddition de comptes plus contraignantes. Si vous ignorez quelle structure correspond le mieux à l'organisation de vos capitaux, vous pouvez consulter nos spécialistes de la constitution de sociétés pour obtenir une analyse personnalisée.
Quand envisager une fondation (Stichting) ou une société de personnes
La Stichting est une structure néerlandaise atypique, fréquemment utilisée dans le secteur non lucratif ou pour dissocier la propriété juridique de la titularité des droits économiques. La maîtrise de ces subtilités relève des connaissances requises pour lancer une activité aux Pays-Bas. À l'instar de la BV et de la NV, la fondation doit être constituée par acte notarié. En revanche, les sociétés de personnes telles que la Vennootschap onder firma (VOF) ou la Commanditaire vennootschap (CV) ne nécessitent pas d'acte notarié. Ces formes sont traditionnellement employées dans le cadre de partenariats ou d'associations professionnelles. Bien que leur constitution soit simplifiée, les associés d'une VOF sont tenus solidairement et indéfiniment des dettes de l'entité, un aléa juridique que les créateurs d'entreprise internationaux doivent impérativement arbitrer face aux facilités administratives de ces structures sans personnalité morale.
Dernière révision : août 2026
La liste de contrôle essentielle pour l'immatriculation en 2026
L'accomplissement des obligations administratives liées à l'immatriculation d'une entreprise aux Pays-Bas suit un enchaînement précis auprès des administrations compétentes. Il vous appartient tout d'abord de réunir des copies haute définition de votre passeport valide ainsi qu'un justificatif de domicile récent, tel qu'une facture d'électricité ou un relevé bancaire. Pour les fondateurs non-résidents, ces pièces doivent le plus souvent être apostillées ou légalisées pour être admises par le notariat néerlandais et par la Chambre de commerce. Disposer de documents à jour et conformes aux exigences de forme prévient tout blocage lors du contrôle d'identité requis pour la constitution.
Après la vérification de l'identité et la signature de l'acte constitutif, la société doit être enregistrée au registre du commerce. La KVK perçoit des frais d'enregistrement forfaitaires s'élevant à 85,15 € pour l'année 2026. Cette somme est payable en ligne par facture numérique ou directement sur place lors d'un rendez-vous auprès d'une antenne de la KVK. L'enregistrement validé entraîne l'attribution de votre numéro d'immatriculation KVK unique, qui fera office d'identifiant légal pour toutes vos démarches juridiques, administratives et financières dans le pays.
Formalités auprès de la KVK et déclaration au registre des UBO
Durant la phase d'immatriculation, vous devez décrire avec précision l'objet de vos activités commerciales. La KVK s'appuie sur la nomenclature SBI (Standaard Bedrijfsindeling) pour classifier votre société sur le plan statistique et réglementaire. Cette classification doit être exacte, car elle détermine les barèmes de certaines assurances professionnelles et vos obligations sectorielles. La législation impose en outre d'inscrire vos bénéficiaires effectifs au registre UBO (Ultimate Beneficial Owner). Est qualifiée d'UBO toute personne physique détenant directement ou indirectement plus de 25 % du capital social, des droits de vote ou du contrôle de la société. Cette exigence de transparence fait partie intégrante de la constitution d'une société aux Pays-Bas et commande un signalement sous huitaine de tout changement affectant la détention du capital.
Administration fiscale (Belastingdienst) et obligations relatives à la TVA
L'immatriculation auprès de la KVK entraîne la notification automatique de l'administration fiscale néerlandaise (Belastingdienst). Il n'est généralement pas nécessaire d'effectuer une demande séparée pour le numéro d'identification fiscale, mais les services fiscaux détermineront au préalable si votre structure a la qualité d'assujetti à la TVA (BTW). En cas d'assujettissement, vous recevrez un numéro d'identification à la TVA ainsi qu'un numéro fiscal BTW. Les entreprises qui exercent des opérations d'importation ou d'exportation avec des pays situés hors de l'Union européenne doivent également obtenir un numéro EORI auprès de la douane néerlandaise. Ce code est indispensable pour assurer les formalités de dédouanement et le traitement dématérialisé des déclarations.
Les obligations réglementaires ne se limitent pas à l'immatriculation. La législation néerlandaise oblige les entreprises à conserver l'ensemble de leurs pièces comptables, factures, contrats et relevés bancaires pendant une durée légale de 7 ans. Si votre société détient des biens immobiliers situés aux Pays-Bas, ce délai d'archivage est porté à 10 ans. La tenue d'archives numériques conformes aux normes de contrôle néerlandaises vous garantit de pouvoir répondre à toute vérification ultérieure de l'administration fiscale. Le respect de ces exigences strictes de conservation documentaire est fondamental pour préserver la situation régulière de votre structure au sein du système réglementaire des Pays-Bas.
Dernière révision : août 2026
Exigences pour les fondateurs étrangers et non-résidents
Les entrepreneurs non-résidents sont confrontés à des obstacles procéduraux spécifiques lorsqu'ils remplissent les conditions requises pour créer une entreprise aux Pays-Bas. Tandis que les citoyens de l'UE et de l'EEE bénéficient de la liberté d'établissement, les fondateurs non ressortissants de l'UE doivent faire la distinction entre la détention d'une société et le droit de séjourner dans le pays. Vous pouvez constituer une Dutch BV à distance sans permis de séjour, mais vous devez fournir une adresse professionnelle néerlandaise valide. La Chambre de commerce (KVK) applique des critères de substance stricts pour les adresses professionnelles. Une simple boîte postale est insuffisante ; l'adresse enregistrée doit être un lieu physique où l'activité peut effectivement être exercée et où les registres de la société sont accessibles pour contrôle.
Constitution à distance par procuration légalisée
La constitution à distance s'effectue au moyen d'une procuration (Power of Attorney - PoA) légalisée. Cette méthode permet à un agent de constitution de signer l'acte de constitution devant un notaire néerlandais en votre nom, évitant ainsi tout déplacement physique. Vous devez faire légaliser vos pièces d'identité et la procuration par un notaire dans votre pays d'origine. Selon votre juridiction, vous pourriez également avoir besoin d'une apostille ou d'une légalisation consulaire. Les constitutions standards de BV nécessitent généralement un délai d'exécution de 2 à 5 jours ouvrés à compter de la réception de tous les documents légalisés aux Pays-Bas. Cette procédure garantit une conformité juridique totale et vous permet de démarrer vos activités rapidement tout en restant à l'étranger.
Permis de séjour et parcours du visa Startup
Les fondateurs non ressortissants de l'UE souhaitant s'installer aux Pays-Bas doivent solliciter un titre de séjour spécifique auprès de l'IND. Pour les séjours de courte durée inférieurs à 90 jours, un visa Schengen standard suffit généralement pour les réunions d'affaires et la mise en place initiale. Cependant, les activités à long terme requièrent souvent une solution plus permanente telle que le visa Startup. Ce permis d'un an exige un plan d'affaires innovant et un contrat conclu avec un facilitateur agréé par le gouvernement. À l'issue de la première année, vous pouvez passer à un permis de travailleur indépendant si vous remplissez certains critères. Alternativement, les entreprises établies peuvent utiliser le statut de migrant hautement qualifié (Highly Skilled Migrant - HSM) pour transférer du personnel clé, sous réserve que l'entité devienne un promoteur reconnu. La compréhension de ces parcours migratoires est une composante essentielle pour créer une entreprise aux Pays-Bas pour les citoyens non européens.
Remplir les conditions requises pour ouvrir une entreprise aux Pays-Bas en tant que non-résident implique à la fois le respect des règles du droit des sociétés et de la législation sur l'immigration. Il n'est pas nécessaire d'être résident pour être actionnaire ou administrateur d'une Dutch BV, mais vous devez détenir les permis appropriés si vous avez l'intention de travailler tout en étant physiquement présent sur le territoire national. Nous vous recommandons de vérifier votre statut de résident et votre résidence fiscale dès le début du processus afin d'éviter tout conflit d'obligations entre votre pays d'origine et la Belastingdienst.
Dernière révision : août 2026
Maintien de la conformité et des normes opérationnelles
Dès lors que votre entreprise est active, l'attention passe des conditions initiales de création d'une entreprise aux Pays-Bas au respect des obligations réglementaires à long terme. Les autorités néerlandaises exigent une comptabilité rigoureuse et des déclarations ponctuelles afin de maintenir la transparence du marché. Vos obligations administratives comprennent le dépôt de déclarations fiscales périodiques et la publication des comptes annuels. Le non-respect de ces échéances peut entraîner des amendes administratives ou la perte du statut de conformité (« good standing ») auprès de la Belastingdienst.
Impôt sur les sociétés (IS) et déclaration annuelle
Pour l'exercice fiscal 2026, l'impôt sur les sociétés (IS) est articulé en deux tranches distinctes. Vous paierez 19 % sur les bénéfices imposables jusqu'à 200 000 € et 25,8 % sur toute fraction de bénéfice excédant ce seuil. La date limite de dépôt de la déclaration d'IS est généralement fixée à cinq mois après la clôture de l'exercice fiscal. Pour un exercice standard clos au 31 décembre 2025, vous devez soumettre la déclaration avant le 31 mai 2026. Des prorogations de délai sont possibles mais doivent être sollicitées avant l'échéance initiale.
La transparence est un principe fondamental du système néerlandais. Vous êtes tenu de déposer vos comptes annuels auprès de la KVK. Le niveau de détail requis dépend de la catégorie de votre entreprise (micro, petite, moyenne ou grande) en fonction du total de l'actif, du chiffre d'affaires net et de l'effectif moyen. La plupart des petites BV doivent uniquement déposer un bilan abrégé et une annexe simplifiée. La tenue d'une comptabilité rigoureuse est essentielle pour ces dépôts. Pour des conseils approfondis sur la gestion de ces obligations, veuillez consulter notre ressource consacrée à la conformité comptable des Dutch BV.
Obligations salariales et patronales relatives au personnel néerlandais
L'embauche de salariés entraîne des obligations supplémentaires lors de l'exploitation d'une entreprise aux Pays-Bas. Vous devez obligatoirement formaliser un contrat de travail écrit conforme au droit du travail néerlandais et assurer le versement des cotisations de retraite obligatoires le cas échéant. Les employeurs sont tenus d'effectuer la retenue à la source de l'impôt sur les salaires et des cotisations de sécurité sociale sur les rémunérations brutes. Celles-ci doivent être déclarées et reversées à la Belastingdienst sur une base mensuelle ou toutes les quatre semaines.
Les entrepreneurs internationaux font souvent usage du régime d'indemnisation forfaitaire de 30 % (« 30% ruling ») afin d'attirer des talents internationaux. Pour 2026, le salaire annuel brut imposable minimum exigé pour y prétendre est de 48 013 €. Pour les salariés âgés de moins de 30 ans titulaires d'un diplôme de Master, ce seuil est fixé à 36 497 €. Veuillez noter que ce régime s'applique exclusivement dans la limite d'un plafond de rémunération brute de 262 000 €. La maîtrise de ces paramètres requiert une organisation administrative robuste. Faire appel à des services de gestion de la paie néerlandaise professionnels garantit que votre entité demeure en conformité avec l'évolution de la législation sur l'impôt sur les salaires et des cotisations sociales. Les entités en activité doivent également déposer des déclarations trimestrielles de TVA (BTW). L'échéance pour le paiement et le dépôt de la déclaration est fixée au dernier jour du mois suivant la fin du trimestre civil.
Dernière révision : août 2026
Établir votre présence néerlandaise en 2026
Réussir sur le marché néerlandais nécessite une rigueur technique tant sur le plan de la conformité sociétaire que de la gestion administrative. Nous avons mis en évidence que la Besloten Vennootschap (BV) demeure le véhicule de référence pour le commerce international, offrant une limitation stricte de la responsabilité et une structure fiscale claire prévoyant un taux d'IS de 19 % jusqu'à 200 000 €. Remplir les conditions de création d'une entreprise aux Pays-Bas constitue un parcours simplifié lorsque vous avez recours à la voie de la procuration légalisée, qui permet une constitution intégrale à distance en 2 à 5 jours ouvrés.
Le suivi scrupuleux des normes opérationnelles, notamment l'obligation de conservation des documents comptables pendant 7 ans et les déclarations obligatoires des UBO, garantit la bonne conformité de votre entité auprès de la Belastingdienst. Intercompany Solutions a accompagné plus de 2 000 créateurs d'entreprise à travers le monde dans ces démarches complexes, avec un engagement de satisfaction totale. Notre expertise assure le traitement de chaque obligation statutaire avec la rigueur professionnelle requise pour une entreprise internationale pérenne.
Nous nous tenons prêts à faciliter votre implantation dans l'économie néerlandaise avec toute l'efficacité et la rigueur juridique que requiert votre projet d'entreprise.
Dernière révision : août 2026
Foire aux questions
Un non-résident peut-il créer une entreprise à distance aux Pays-Bas ?
Oui, vous pouvez immatriculer une entité juridique néerlandaise sans résider sur place ni vous déplacer physiquement aux Pays-Bas. Cette démarche s'effectue par l'intermédiaire d'une procuration (PoA) légalisée. Vous devez faire certifier vos pièces d'identité et signer la procuration en présence d'un notaire local ou auprès d'une représentation diplomatique néerlandaise dans votre pays de résidence. Une fois ces documents expédiés aux Pays-Bas, un mandataire de constitution signe l'acte constitutif devant un notaire néerlandais.
Quel est le capital social minimal exigé pour une Dutch BV en 2026 ?
Le capital social minimum pour une Dutch BV demeure fixé à 0,01 € depuis l'entrée en vigueur de la législation sur la « Flex-BV » en 2012. Bien qu'il s'agisse du minimum légal, de nombreux associés choisissent de souscrire un capital nominal standard de 1 €, 100 € ou 1 000 € afin de simplifier la répartition des actions. Ce capital n'a pas à être libéré sur un compte bancaire néerlandais préalablement à l'immatriculation de la société, ce qui accélère la procédure de constitution pour les investisseurs internationaux.
Quel est le montant des frais d'immatriculation à la KVK pour une nouvelle société néerlandaise ?
Les frais d'immatriculation uniques auprès de la Chambre de commerce néerlandaise (KVK) s'élèvent à 85,15 € pour l'année civile 2026. Cette redevance couvre l'inscription de votre société au registre du commerce (Handelsregister) et est obligatoire pour toute nouvelle personne morale commerciale. Votre numéro KVK vous sera attribué immédiatement après la finalisation de l'enregistrement. La plupart des fondateurs règlent ces frais par facture électronique ou par l'intermédiaire de leur spécialiste en constitution lors de la phase d'immatriculation.
Ai-je besoin d'un compte bancaire néerlandais pour enregistrer une société aux Pays-Bas ?
L'ouverture préalable d'un compte bancaire néerlandais n'est pas requise pour finaliser l'immatriculation initiale de votre entreprise. La KVK et le notaire n'exigent pas la preuve de la détention d'un compte local au moment de la constitution. Cependant, un compte professionnel sera nécessaire pour gérer vos opérations courantes, vous acquitter de l'IS aux taux applicables en 2026 et effectuer les versements de TVA. De nombreux fondateurs internationaux ont recours à des établissements de monnaie électronique (EME) ou à des solutions fintech s'ils ne disposent pas d'une présence physique locale.
Quels sont les taux de l'impôt sur les sociétés (IS) aux Pays-Bas en 2026 ?
En 2026, l'impôt sur les sociétés (IS) est prélevé selon deux tranches déterminées par le montant du bénéfice fiscal. Le taux s'élève à 19 % pour la tranche de bénéfices allant jusqu'à 200 000 €. Toute part de bénéfice imposable excédant ce seuil de 200 000 € est assujettie au taux de 25,8 %. Ces taux s'appliquent à l'ensemble des Dutch BV en exploitation. L'intégration de ces barèmes fiscaux constitue une étape fondamentale dans l'appréciation des critères de constitution d'une entreprise aux Pays-Bas, afin de garantir des prévisions financières fiables et la bonne conformité fiscale.
Qui est qualifié de bénéficiaire effectif (UBO) aux Pays-Bas ?
Un bénéficiaire effectif (Ultimate Beneficial Owner - UBO) correspond à toute personne physique détenant directement ou indirectement plus de 25 % du capital, des droits de vote ou des participations financières d'une société. Si aucun individu n'atteint ce seuil de 25 %, les dirigeants de droit de la société doivent être inscrits en qualité de pseudo-UBO. L'inscription au registre des UBO tenu par la KVK relève des formalités déclaratives obligatoires. Toute modification relative aux informations sur les UBO doit impérativement être signalée dans un délai d'une semaine sous peine de sanctions administratives ou d'amendes.
Quel est le délai nécessaire pour enregistrer une entreprise aux Pays-Bas ?
L'immatriculation standard d'une entreprise néerlandaise requiert en principe entre 2 et 5 jours ouvrés. Ce délai court à compter du jour où le notaire néerlandais réceptionne vos justificatifs d'identité légalisés et la procuration dûment complétée. La KVK procède en général à l'enregistrement dans un délai de 24 heures suivant la signature de l'acte notarié de constitution. Pour les fondateurs établis hors de l'UE, le délai global peut être prolongé en fonction des temps de légalisation et d'acheminement postal des pièces depuis leur pays d'origine vers les Pays-Bas.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |