


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
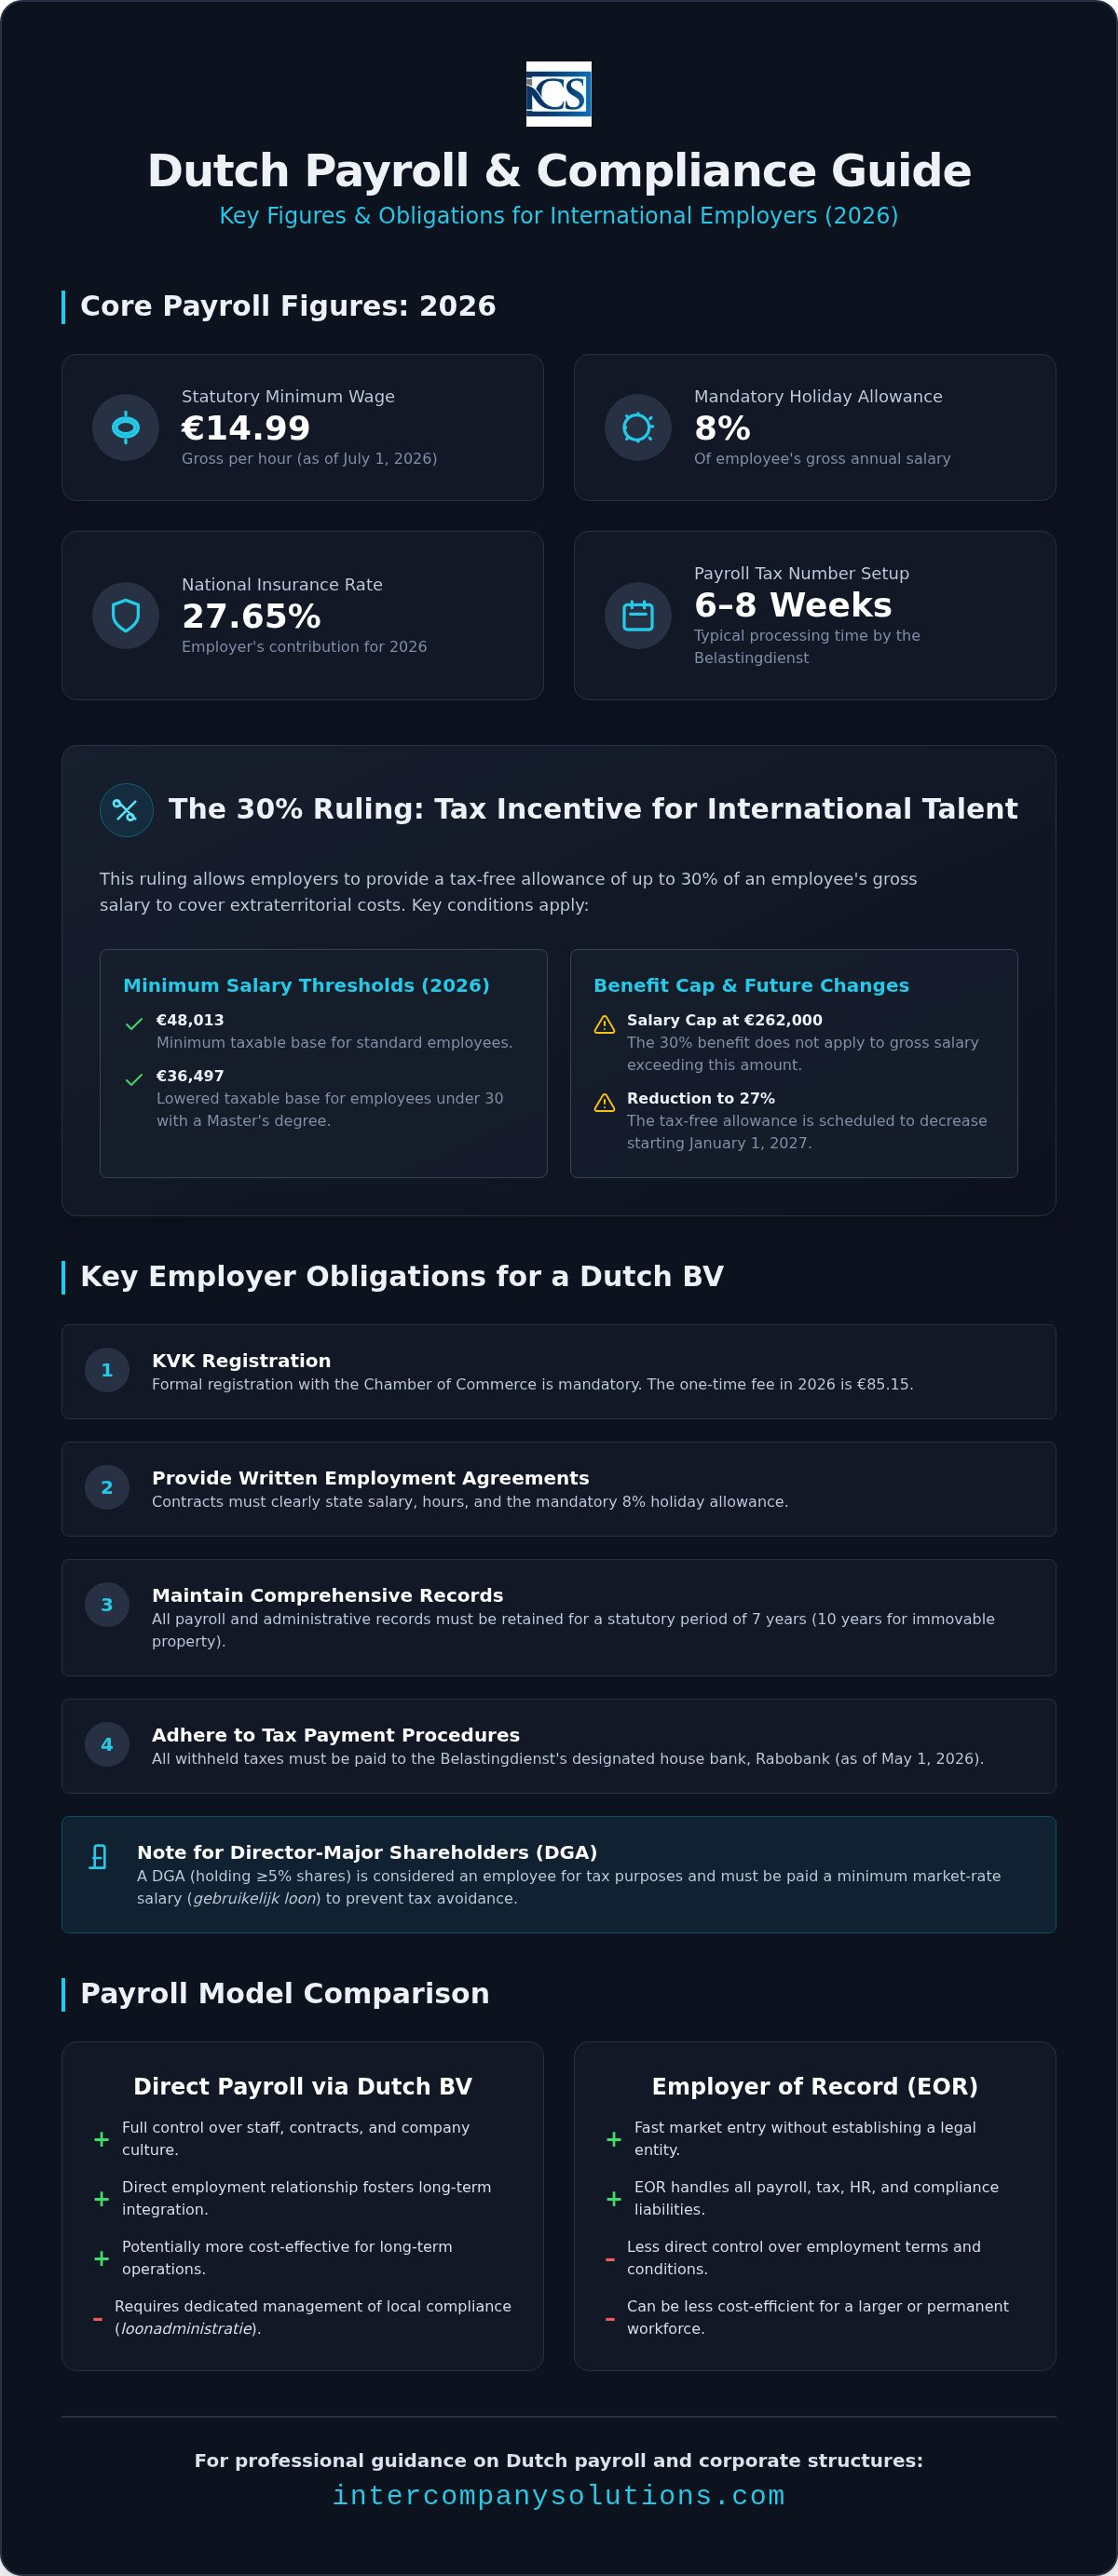
Le salaire minimum légal néerlandais a atteint 14,99 € brut par heure le 1er juillet 2026, établissant une nouvelle base de référence pour les entreprises internationales disposant d'une présence locale. Gérer avec succès les services de paie aux Pays-Bas exige une compréhension précise de ces seuils évolutifs, ainsi que du taux de cotisation d'assurance nationale de 27,65 %. Vous constatez probablement que la complexité du droit du travail néerlandais, en particulier concernant l'indemnité obligatoire de congés payés de 8 % et l'évolution des obligations de sécurité sociale, représente une charge administrative importante lorsqu'elle est gérée depuis l'étranger.
Ce guide propose une analyse professionnelle de la conformité de la paie néerlandaise et de l'application stratégique du ruling des 30 % pour votre personnel international. Vous obtiendrez une perspective claire sur les obligations de l'employeur, notamment le seuil de salaire minimum de 48 013 € pour l'abattement des 30 % et la réduction à venir de cet avantage à 27 % en 2027. Nous détaillons les exigences procédurales pour la gestion à distance, l'impact du plafonnement de déductibilité des intérêts de 24,5 % et la nécessité de s'aligner sur la banque attitrée de la Belastingdienst, Rabobank. En suivant cette vue d'ensemble structurée, vous pouvez garantir une conformité réglementaire totale tout en optimisant la situation fiscale de vos effectifs internationaux.
Points clés à retenir
- Comprendre les exigences légales de la loonadministratie néerlandaise, notamment l'indemnité obligatoire de congés payés de 8 % et le taux de cotisation d'assurance nationale de 27,65 % pour 2026.
- Identifier les seuils salariaux spécifiques au ruling des 30 %, tels que la base imposable minimale de 48 013 € requise pour garantir des remboursements exonérés d'impôt pour le personnel international.
- Mettre en place des services de paie aux Pays-Bas professionnels en obtenant un numéro d'impôt sur les salaires auprès de la Belastingdienst, un processus qui nécessite généralement 6 à 8 semaines.
- Évaluer la rentabilité du modèle de paie par une BV locale par rapport à la structure d'Employer of Record (EOR) pour les opérations internationales à long terme.
- Maintenir la conformité réglementaire en utilisant Rabobank pour le paiement des impôts et en respectant le délai de conservation obligatoire de 7 ans pour l'ensemble des registres de paie et documents administratifs.
Comprendre le système de paie néerlandais pour les employeurs internationaux
Aux Pays-Bas, la gestion de la paie, ou loonadministratie, est un processus strictement réglementé qui va bien au-delà de la simple distribution des salaires. Pour les entreprises internationales opérant par l'intermédiaire d'une Dutch BV, ce système constitue le principal mécanisme de collecte de l'impôt sur les salaires et des cotisations d'assurance sociale. La Belastingdienst, l'administration fiscale néerlandaise, supervise ce processus. Tout employeur doit obtenir un numéro d'impôt sur les salaires unique avant que son premier salarié ne commence à travailler. Cette immatriculation nécessite généralement plusieurs semaines. Une fois celle-ci active, l'employeur devient responsable du calcul et de la retenue des cotisations d'assurance nationale, d'assurance des salariés et de la contribution aux soins de santé liée aux revenus. Faire appel à des services de paie aux Pays-Bas professionnels garantit l'alignement de ces calculs sur les dernières tranches d'imposition et les seuils de cotisation de 2026.
L'exactitude de ces déclarations est primordiale. Les autorités néerlandaises fonctionnent selon un système fondé sur la confiance, assorti de contrôles rigoureux. Les employeurs doivent tenir des dossiers complets pour chaque salarié, incluant des copies des pièces d'identité, les fiches de paie et les déclarations fiscales. Ces pièces doivent être conservées pendant une durée légale de 7 ans (10 ans pour les biens immobiliers). Le défaut de présentation de ces documents lors d'un contrôle fiscal peut entraîner des redressements rétroactifs substantiels.
Obligations de l'employeur pour les entités Dutch BV
L'exploitation d'une BV nécessite une immatriculation formelle auprès de la Chambre de commerce (KVK), qui entraîne des frais uniques de 85,15 € en 2026. Au-delà de l'immatriculation, les employeurs doivent fournir un contrat de travail écrit à chaque membre du personnel. Ce document doit mentionner clairement le salaire, le temps de travail et l'indemnité obligatoire de congés payés de 8 %. La conformité implique également le respect d'échéances déclaratives mensuelles strictes. Tous les impôts et cotisations retenus doivent être versés à la banque attitrée de la Belastingdienst, qui est Rabobank depuis le 1er mai 2026. Une compréhension approfondie du système fiscal néerlandais est ici essentielle. Les erreurs de retenue à la source ou les retards de paiement entraînent souvent des pénalités automatiques. La plupart des entreprises internationales constatent que des services de paie aux Pays-Bas centralisés offrent la surveillance nécessaire pour éviter ces coûts superflus.
Conformité de la paie pour les administrateurs non-résidents
Des règles spécifiques s'appliquent au directeur-actionnaire majoritaire (DGA). Il s'agit généralement d'une personne physique détenant au moins 5 % des actions de la société. En vertu de la règle de la « relation de travail fictive », un DGA est légalement assimilé à un salarié à des fins fiscales, même s'il est l'unique propriétaire. Cela impose un salaire minimum, appelé gebruikelijk loon, qui doit refléter la valeur marchande du poste. En 2026, l'administration fiscale maintient des critères de référence précis pour ce salaire afin de prévenir l'évasion fiscale par le biais de distributions excessives de dividendes. Pour les administrateurs résidant hors de l'UE, le statut au regard de la sécurité sociale dépend des conventions bilatérales. En l'absence de convention, le DGA peut demeurer assujetti à la sécurité sociale néerlandaise, à moins de prouver son affiliation dans son pays de résidence. La gestion de ces subtilités constitue un volet essentiel d'une gouvernance d'entreprise efficace pour les fondateurs internationaux.
Optimisation fiscale : le régime des 30 % et la sécurité sociale
Le régime des 30 % demeure la principale incitation fiscale pour les entreprises internationales qui recrutent des talents spécialisés sur le marché néerlandais. Il permet à l'employeur d'accorder une indemnité exonérée d'impôt pouvant atteindre 30 % du salaire brut afin de compenser les « coûts extraterritoriaux » engagés par le salarié. Cet avantage réduit considérablement le taux effectif d'imposition du particulier tout en abaissant l'assiette des cotisations de sécurité sociale de l'employeur. Le rapport « Les impôts sur les salaires » de l'OCDE souligne l'importance de telles mesures incitatives pour préserver la compétitivité au sein des juridictions à fiscalité élevée. Pour 2026, l'indemnité exonérée d'impôt reste fixée à 30 %, bien qu'il soit prévu qu'elle diminue à 27 % à compter du 1er janvier 2027.
L'éligibilité à ce régime dépend de seuils salariaux spécifiques et de la rareté des compétences du salarié. En 2026, le salaire brut minimum requis s'élève à 48 013 €, ce qui correspond à l'assiette imposable après application de l'abattement de 30 %. Pour les salariés de moins de 30 ans titulaires d'un Master, un seuil inférieur de 36 497 € s'applique. Il est également essentiel de prendre en compte le plafond salarial ; l'avantage des 30 % est plafonné à un salaire brut de 262 000 €. Tout revenu excédant ce montant est soumis aux taux d'imposition progressifs de droit commun. Le recours à des services de paie aux Pays-Bas spécialisés garantit un suivi mensuel de ces seuils afin d'éviter la perte du bénéfice du régime en raison de fluctuations salariales.
Mise en œuvre du remboursement fiscal des 30 %
La demande d'application du régime des 30 % doit être soumise au Belastingdienst dans les quatre mois suivant la date d'embauche du salarié afin de garantir son effet rétroactif. Cette démarche exige la preuve que le salarié a été recruté à l'étranger et qu'il a résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant sa prise de fonction. Les administrateurs non-résidents peuvent également prétendre à cet avantage, à condition d'être liés par un contrat de travail formel avec la Dutch BV et de satisfaire aux critères salariaux. Il s'agit d'une omission fréquente au sein des structures internationales, où les administrateurs supposent à tort qu'ils ne sont pas éligibles en raison de leur statut de résidence. Si vous avez des doutes quant à votre éligibilité, vous pouvez contacter nos fiscalistes pour une évaluation préliminaire.
Cotisations de sécurité sociale et d'assurance aux Pays-Bas
Les obligations de l'employeur couvrent l'assurance nationale (volksverzekeringen) et l'assurance des salariés (werknemersverzekeringen). L'assurance nationale comprend l'AOW (pensions à 17,9 %), l'Anw (prestations de survivants à 0,1 %) et la Wlz (soins de longue durée à 9,65 %). Ces cotisations sont retenues sur le salaire brut de l'employé jusqu'à un plafond de 38 883 €. En sus du salaire brut, les employeurs s'acquittent de la cotisation de santé Zvw, qui s'élève à 6,10 % en 2026 sur les revenus allant jusqu'à 79 409 €. De plus, la Wet verbetering poortwachter impose aux employeurs d'assurer le suivi et de verser au moins 70 % du salaire des employés en congé maladie pendant une durée maximale de deux ans. De nombreux secteurs exigent également l'affiliation à des caisses de retraite obligatoires, ce qui peut ajouter entre 10 % et 20 % supplémentaires au coût total de la main-d'œuvre, selon la convention collective de travail (CAO) applicable.
Comparaison : externalisation de la paie ou portage salarial international (EOR)
Les entrepreneurs internationaux qui s'implantent sur le marché néerlandais doivent choisir entre la création d'une filiale locale et le recours à un intermédiaire pour gérer leur personnel. Si le portage salarial (EOR) permet une entrée rapide sur le marché, une Dutch BV offre un contrôle fiscal nettement supérieur ainsi qu'une rentabilité accrue à long terme. Ce choix influe non seulement sur les opérations courantes, mais également sur la capacité de la société à bénéficier d'incitations fiscales spécifiques. Les prestataires professionnels de services de paie aux Pays-Bas contribuent à faire la transition en apportant une expertise locale à ceux qui optent pour la structure en BV, garantissant ainsi la conformité tant avec le droit du travail qu'avec les obligations fiscales.
Les structures de coûts diffèrent considérablement entre ces deux modèles. Les prestataires d'EOR facturent généralement un pourcentage du salaire brut de l'employé, souvent situé entre 10 % et 15 %. Pour un travailleur hautement qualifié percevant 80 000 €, cela engendre des coûts mensuels récurrents élevés. En revanche, la gestion de la paie par le biais d'une BV implique des frais de service fixes qui ne sont pas proportionnels au niveau de rémunération de l'employé. Cet aspect devient particulièrement pertinent au regard de la stratégie globale d'impôt sur les sociétés, notamment le taux d'IS de 19 % sur les bénéfices jusqu'à 200 000 € et le plafonnement de la déductibilité des intérêts fixé à 24,5 % de l'EBITDA. Pour les entreprises comptant plus de deux salariés, le modèle de la BV représente généralement une trajectoire financière plus pérenne.
Le modèle de paie via une BV locale
L'emploi direct par l'intermédiaire d'une BV permet un contrôle maximal sur la relation avec les salariés. Les contrats sont rédigés directement selon le droit néerlandais, garantissant une parfaite clarté concernant les congés, la rupture du contrat de travail et les droits de propriété intellectuelle. Ce modèle s'intègre parfaitement à votre comptabilité globale pour Dutch BV, permettant une planification fiscale consolidée et une gestion efficace de l'indemnité de vacances de 8 %. Les entreprises en forte croissance bénéficient de cette structure, car elle facilite l'application directe du régime des 30 % ; cela garantit que l'employeur conserve les économies de cotisations de sécurité sociale associées plutôt que de les reverser sous la forme de frais d'EOR. Le recours à des services de paie aux Pays-Bas dédiés garantit que ces avantages sont fidèlement pris en compte dans la loonadministratie mensuelle.
Solutions d'Employer of Record (EOR)
Les solutions d'EOR constituent une passerelle temporaire pour les entreprises qui testent le marché néerlandais avec un seul salarié ou pour des projets à court terme. L'EOR agit en qualité d'employeur légal, prenant en charge l'ensemble des déclarations et des paiements auprès de la Belastingdienst. Toutefois, ce modèle présente des limites en matière d'optimisation fiscale. La demande d'application du régime des 30 % par l'intermédiaire d'un EOR peut être complexe sur le plan administratif et peut ne pas offrir la même flexibilité qu'un emploi direct via une BV. De plus, dans la mesure où l'EOR détient la relation juridique, l'entreprise cliente dispose de moins d'influence directe sur les conditions d'emploi spécifiques et les avantages accessoires. Dès qu'une équipe s'agrandit, les frais cumulés de l'EOR, calculés sous forme de pourcentage, dépassent généralement les coûts opérationnels d'une structure d'entreprise néerlandaise dédiée.
Mise en place de votre administration de paie néerlandaise : un guide étape par étape
Le processus de mise en place d'un système de paie conforme commence par la constitution d'une Dutch BV. Pour les fondateurs internationaux, cette démarche s'effectue généralement par le biais d'une procuration légalisée, permettant au notaire de passer l'acte sans que le fondateur n'ait à se déplacer aux Pays-Bas. Une fois l'immatriculation auprès de la KVK effectuée et les frais de 85,15 € acquittés, la société existe légalement, mais elle n'est pas encore prête à rémunérer du personnel. Vous devez d'abord obtenir un numéro d'impôt sur les salaires auprès de la Belastingdienst. Cet enregistrement spécifique implique un délai de 6 à 8 semaines. Il s'agit d'une période d'attente essentielle que les entreprises doivent prendre en considération lorsqu'elles planifient leurs premiers recrutements locaux.
Après avoir reçu votre numéro fiscal, vous devez configurer un environnement de paie numérique afin de gérer les données des salariés et les calculs mensuels. Ce système sert de registre pour l'ensemble des dossiers des salariés, que vous êtes légalement tenu de conserver pendant 7 ans. La coordination de cette mise en place par l'intermédiaire de services de paie aux Pays-Bas professionnels garantit que la configuration initiale est conforme dès le premier jour aux exigences des logiciels fiscaux néerlandais et aux catégories de sécurité sociale.
Prérequis administratifs
Avant d'exécuter le premier cycle de paie, vous devez recueillir le numéro de service citoyen (BSN) de chaque salarié. Pour les membres du personnel recrutés en dehors de l'UE, vous êtes tenu de vérifier leurs permis de séjour et de travail conformément aux réglementations de l'IND. Cette vérification constitue un prérequis pour l'application du régime des 30 % abordé dans les sections précédentes. De plus, vous devez ouvrir un compte bancaire professionnel pour le versement des salaires. Bien que les salaires puissent être versés à partir de divers comptes SEPA, toutes les retenues fiscales doivent être transférées vers la banque attitrée de la Belastingdienst, qui est Rabobank depuis le 1er mai 2026. Une collecte exacte des données à cette étape évite les rectifications rétroactives dans les déclarations de loonheffingen.
Processus de paie mensuel
Le cycle mensuel implique un calcul précis du montant brut au montant net. Celui-ci doit inclure l'indemnité de vacances obligatoire de 8 %, qui constitue une obligation légale pour tous les contrats de travail néerlandais. Vous êtes responsable de la génération des fiches de paie numériques, ou loonstroken, qui détaillent clairement le salaire brut, les retenues fiscales et les cotisations d'assurance sociale. La dernière étape consiste à déposer la déclaration fiscale mensuelle. Cette déclaration doit être soumise aux autorités avant la date limite légale, généralement la fin du mois suivant. Des services de paie aux Pays-Bas fiables automatisent ces déclarations afin de garantir que les paiements à Rabobank soient effectués à temps, évitant ainsi les pénalités automatiques liées aux dépôts tardifs.
Dernière révision : août 2026
Solutions professionnelles de paie et de gestion du personnel par Intercompany Solutions
Intercompany Solutions dispose d'une division spécialisée, ICS Payroll, spécifiquement conçue pour accompagner les entrepreneurs internationaux avec des payroll services Netherlands. Ce service gère l'ensemble du cycle de vie de l'administration du personnel, de la rédaction de contrats de travail conformes jusqu'aux demandes finales de 30% ruling. En centralisant ces tâches, le cabinet agit en tant qu'intermédiaire proactif entre vos opérations mondiales et le cadre réglementaire néerlandais. Nous veillons à ce que chaque étape administrative soit alignée sur les dernières normes 2026 en matière de sécurité sociale et de retenue à la source de l'impôt sur les salaires.
L'efficacité est obtenue grâce à l'intégration fluide de la paie avec nos services comptables plus larges. Cette approche globale garantit que les coûts salariaux, les retenues de sécurité sociale et les cotisations de retraite sont correctement reflétés dans vos déclarations d'impôt sur les sociétés. Les clients reçoivent une facture mensuelle unique couvrant tous les coûts liés à l'emploi, simplifiant ainsi le processus de trésorerie pour les administrateurs non-résidents. Cette transparence est essentielle pour calculer avec précision le taux d'IS de 19 % sur les bénéfices jusqu'à 200 000 € et pour respecter le plafond de déductibilité des intérêts de 24,5 % de l'EBITDA.
Pourquoi s'associer à Intercompany Solutions ?
L'équipe possède une expertise spécifique dans la procédure de visa pour travailleur hautement qualifié (Highly Skilled Migrant - HSM), en se coordonnant directement avec l'IND pour s'assurer que toutes les exigences d'immigration sont satisfaites avant le début du traitement de la paie. Nous maintenons un délai de réponse de 24 heures pour toutes les demandes de conformité, offrant la réactivité requise dans un environnement commercial moderne. Pour les propriétaires non-résidents, l'ensemble de la structure d'assistance est accessible à distance par la voie d'une procuration légalisée (Power of Attorney). Cela élimine la nécessité de déplacements internationaux tout en garantissant que la Dutch BV reste en totale conformité avec le droit du travail local.
Suivi complet de la conformité
Notre division de payroll services Netherlands surveille de manière proactive les évolutions du droit du travail néerlandais et des taux d'imposition afin de prévenir toute non-conformité. Nous gérons toutes les communications directes avec la Belastingdienst et veillons à ce que tous les paiements fiscaux soient correctement acheminés vers Rabobank, la banque attitrée de l'administration fiscale depuis le 1er mai 2026. Cette attention méticuleuse aux détails s'étend à la période obligatoire de conservation des documents de 7 ans, garantissant que votre Dutch BV est toujours prête pour un contrôle. Pour commencer à structurer votre personnel local et à optimiser votre situation fiscale, vous pouvez demander une consultation initiale via Intercompany Solutions Payroll.
Dernière révision : août 2026
Optimiser votre personnel néerlandais pour 2026 et au-delà
La gestion de la paie aux Pays-Bas exige un strict respect de la règle de conservation des documents pendant 7 ans et des seuils salariaux mis à jour en 2026 pour le 30% ruling. L'établissement d'une Dutch BV locale demeure la stratégie à long terme la plus rentable pour les entreprises cherchant à maximiser l'optimisation fiscale et à conserver un contrôle direct sur leurs contrats de travail. La mise en place de payroll services Netherlands professionnels permet à votre entreprise de se développer sans les frictions administratives liées à la gestion des cotisations de sécurité sociale ou aux exigences spécifiques de la Belastingdienst.
Notre division spécialisée pour les entrepreneurs étrangers veille à ce que votre loonadministratie soit gérée avec un délai de réponse de 24 heures et un engagement de précision méticuleuse. Nous apportons la stabilité nécessaire pour gérer les paiements à Rabobank et les déclarations pour les travailleurs hautement qualifiés avec une garantie de satisfaction à 100 %. En déléguant ces contraintes procédurales, vous pouvez vous concentrer sur vos activités principales pendant que nous veillons à ce que votre entité reste en totale conformité avec le droit du travail néerlandais et les obligations en matière d'impôt sur les sociétés, y compris la tranche d'IS à 19 % et le plafond de déductibilité des intérêts de 24,5 % de l'EBITDA.
Nous sommes là pour faciliter une transition fluide vers le marché néerlandais, en veillant à ce que vos processus administratifs soient aussi efficaces que la croissance de votre entreprise. Nos experts gèrent les détails techniques afin que vous puissiez opérer en toute confiance.
Dernière révision : août 2026
Foire aux questions
Quels sont les prélèvements sur les salaires obligatoires pour un employeur néerlandais en 2026 ?
Les employeurs doivent retenir l'impôt sur les salaires et les cotisations d'assurance nationale, qui s'élèvent pour 2026 à 27,65 % pour l'AOW, l'ANW et la WLZ sur les revenus allant jusqu'à 38 883 €. Vous devez également payer la cotisation d'assurance maladie Zvw de 6,10 % sur les revenus jusqu'à 79 409 €. Les primes WW-Awf pour l'assurance chômage sont également obligatoires. Ces versements doivent être effectués mensuellement à Rabobank. Des services de paie aux Pays-Bas professionnels garantissent que ces calculs incluent l'indemnité légale de congés payés de 8 % ainsi que toutes les cotisations de retraite sectorielles applicables.
Combien de temps faut-il pour mettre en place des services de paie aux Pays-Bas ?
La mise en place d'une gestion de la paie prend généralement de 6 à 8 semaines. Ce délai tient compte du traitement de votre demande de numéro de retenue à la source par le Belastingdienst. Vous devez d'abord vous inscrire auprès de la KVK et payer les frais uniques de 85,15 €. Une fois que l'administration fiscale a délivré votre numéro, vous pouvez configurer l'environnement numérique pour collecter les BSN et générer les loonstroken mensuels. Cette chronologie est essentielle pour garantir que votre premier cycle de paie soit pleinement conforme au droit fiscal néerlandais.
Puis-je gérer la paie néerlandaise à distance en tant que dirigeant non-résident ?
Gérer la paie néerlandaise à distance est une pratique courante pour les dirigeants non-résidents utilisant la voie de la procuration légalisée. Ce processus vous permet de créer une BV et d'établir son administration sans vous déplacer aux Pays-Bas. Des portails numériques sécurisés facilitent la collecte des documents d'identité des salariés et la transmission des déclarations mensuelles. Vous pouvez superviser l'ensemble des paiements de salaires et des retenues fiscales depuis l'étranger, à condition de respecter le délai obligatoire de conservation des documents de 7 ans pour toutes les données administratives.
Qu'est-ce que le régime des 30 % et quels sont ses avantages pour ma société néerlandaise ?
Le régime des 30 % est une incitation fiscale permettant aux employeurs de verser 30 % du salaire brut d'un salarié sous la forme d'une indemnité non imposable. Cet avantage compense les coûts extraterritoriaux et réduit la charge globale de sécurité sociale pour l'entreprise. En 2026, le salarié doit percevoir un salaire imposable minimum de 48 013 € pour y être admissible. Il s'agit d'un outil essentiel permettant aux entreprises néerlandaises d'attirer des compétences internationales tout en maintenant une structure de coûts compétitive par rapport aux modèles d'emploi traditionnels.
Quelle est l'exigence de salaire minimum pour un dirigeant de Dutch BV (DGA) ?
Le salaire minimum d'un directeur-actionnaire majoritaire (DGA) est déterminé par les règles du salaire usuel (gebruikelijk loon). Cette rémunération doit être égale à au moins 75 % du salaire applicable au poste le plus comparable ou égale à celle de l'employé le mieux payé de l'entreprise. Les autorités fiscales néerlandaises fixent ces critères de référence pour veiller à ce que les dirigeants paient un impôt sur les salaires adéquat. Cette obligation s'applique même si les bénéfices de la société sont assujettis au taux d'impôt sur les sociétés de 19 % pour les premiers 200 000 € de revenu imposable.
Existe-t-il des exigences spécifiques pour recruter des migrants hautement qualifiés aux Pays-Bas ?
Pour recruter des migrants hautement qualifiés, votre entreprise doit être un référent reconnu par l'IND. Vous devez respecter des seuils de salaire spécifiques qui, pour 2026, sont de 48 013 € pour les demandeurs ordinaires et de 36 497 € pour les personnes de moins de 30 ans titulaires d'un master. Les employeurs doivent également conserver des copies des permis de travail et des BSN. Ces exigences font l'objet d'un contrôle rigoureux et leur non-respect peut entraîner la perte du statut de référent ou de lourdes amendes de l'inspection du travail néerlandaise.
Que se passe-t-il si je ne dépose pas mes déclarations de prélèvements sur salaires néerlandaises à temps ?
Le fait de ne pas déposer les déclarations de prélèvements sur les salaires dans les délais déclenche automatiquement des pénalités pour manquement et des intérêts de retard appliqués par le Belastingdienst. Toutes les dettes fiscales doivent être réglées à Rabobank avant la fin du mois suivant la période de paie. Des déclarations inexactes peuvent donner lieu à des redressements rétroactifs lors de contrôles fiscaux portant sur une période de 5 ans. L'utilisation de services de paie aux Pays-Bas professionnels garantit que vos déclarations de loonheffingen sont soumises avec exactitude et dans les délais, mettant votre entreprise à l'abri de risques financiers et juridiques évitables.
Comment demander un numéro d'impôt sur les salaires néerlandais pour ma société sous contrôle étranger ?
Vous effectuez la demande d'un numéro d'impôt sur les salaires en adressant un formulaire d'enregistrement au Belastingdienst dès que votre inscription à la KVK est finalisée. Cette demande nécessite de préciser les activités de votre Dutch BV ainsi que vos effectifs prévus. La procédure requiert généralement entre 6 et 8 semaines pour les entités sous contrôle étranger. Une fois le numéro fiscal délivré, vous êtes légalement habilité à prélever les impôts et cotisations de sécurité sociale, dont les justificatifs doivent être conservés dans vos archives pendant au moins 7 ans.
Sources
- ICS Payroll - Services de paie aux Pays-Bas
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société privée à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues à la source sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- IND - Migrant hautement qualifié
- IND - Permis de séjour pour start-up
- De Nederlandsche Bank - Surveillance prudentielle
- AFM - Agréments et registres
- BOIP - Enregistrement de marques au Benelux
- OMPI - Système de Madrid
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |