


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Un taux d'imposition facial reflète rarement la situation fiscale globale d'une entreprise. Les avantages fiscaux des Pays-Bas pour les entreprises dépendent de facteurs tels que la structure juridique, la nature des revenus et le respect de conditions d'éligibilité spécifiques. Une mesure accessible à une société peut ne pas s'appliquer à ses salariés, et l'activité transfrontalière peut introduire des considérations supplémentaires.
Comparer les taux d'imposition peut s'avérer utile pour choisir le lieu d'implantation ou de développement d'une entreprise, mais les taux à eux seuls ne permettent pas d'identifier les mesures disponibles ni les conditions susceptibles d'en limiter l'application. Commencez par cartographier les activités de votre entreprise, son actionnariat, ses effectifs et ses liens internationaux.
Cet article détaille les principales mesures fiscales néerlandaises susceptibles d'être pertinentes en 2026, notamment les dispositions relatives à l'impôt sur les sociétés, le régime mère-fille (participation exemption) et le ruling des 30% pour les salariés éligibles. Il décrit également les limites importantes ainsi que les points à vérifier avant de choisir une structure ou d'engager des projets d'investissement. Utilisez-le pour identifier les problématiques nécessitant un conseil fiscal adapté à votre situation.
Points clés
- Évaluez les avantages fiscaux des Pays-Bas pour les entreprises en fonction de votre structure, de vos activités, de votre actionnariat et de la nature de vos revenus, plutôt que de considérer une mesure comme une économie garantie.
- Utilisez les tranches de l'impôt sur les sociétés comme point de départ, puis analysez l'impact du bénéfice imposable et des plafonds applicables sur la situation de votre société.
- Vérifiez les conditions relatives au régime mère-fille et aux conventions fiscales au regard de votre actionnariat et de votre contexte transfrontalier avant de vous y fier.
- Distinguez les obligations en matière de BTW propres à votre entreprise du ruling des 30%, qui concerne les salariés éligibles et répond à des critères précis.
- Avant toute constitution ou extension, cartographiez vos activités et votre actionnariat, vérifiez les règles applicables et comparez la charge fiscale globale aux obligations déclaratives associées.
Table des matières
- Avantages fiscaux aux Pays-Bas pour les entreprises : qu'est-ce qui constitue un réel bénéfice ?
- L'impôt sur les sociétés néerlandais en 2026 : taux, tranches de bénéfices et plafonds
- Régime mère-fille et conventions fiscales : quand les avantages transfrontaliers peuvent-ils s'appliquer ?
- BTW et ruling des 30% : distinguer les obligations de l'entreprise des allègements pour les salariés
- Comment évaluer les avantages fiscaux néerlandais avant de s'implanter ou de se développer
Avantages fiscaux aux Pays-Bas pour les entreprises : qu'est-ce qui constitue un réel bénéfice ?
Un avantage fiscal est une règle susceptible de réduire, différer ou sécuriser une situation fiscale éligible. Il ne s'agit pas d'une économie garantie et il ne s'applique pas à toutes les entreprises. Une mesure n'offre un avantage concret que lorsque la société, les revenus, l'actionnariat et les autres faits pertinents remplissent l'ensemble de ses conditions.
La vue d'ensemble sur l'imposition aux Pays-Bas fournit le contexte général du système. Pour vos décisions d'entreprise, vérifiez les règles applicables auprès de la Belastingdienst et évaluez leur application à votre situation. Le guide pour créer une entreprise aux Pays-Bas constitue une base de départ pour appréhender votre structure parallèlement à son statut fiscal.
Mesures par niveau d'imposition
- Au niveau de la société : Les taux de l'impôt sur les sociétés s'appliquent aux bénéfices imposables. La Belastingdienst précise les taux et les tranches pour 2026 dans ses instructions relatives à l'impôt sur les sociétés.
- Au niveau de l'actionnaire : Le régime mère-fille (participation exemption) peut s'appliquer aux détentions de titres éligibles. Les conventions fiscales internationales peuvent également influer sur l'imposition des revenus, selon les pays et les circonstances en cause.
- Au niveau du salarié : Le ruling des 30% est un dispositif fiscal propre aux salariés. Il ne s'agit pas d'une déduction fiscale pour la société qui s'appliquerait automatiquement à l'ensemble des employeurs ou du personnel.
Quelles sont les mesures fiscales néerlandaises applicables aux entreprises ?
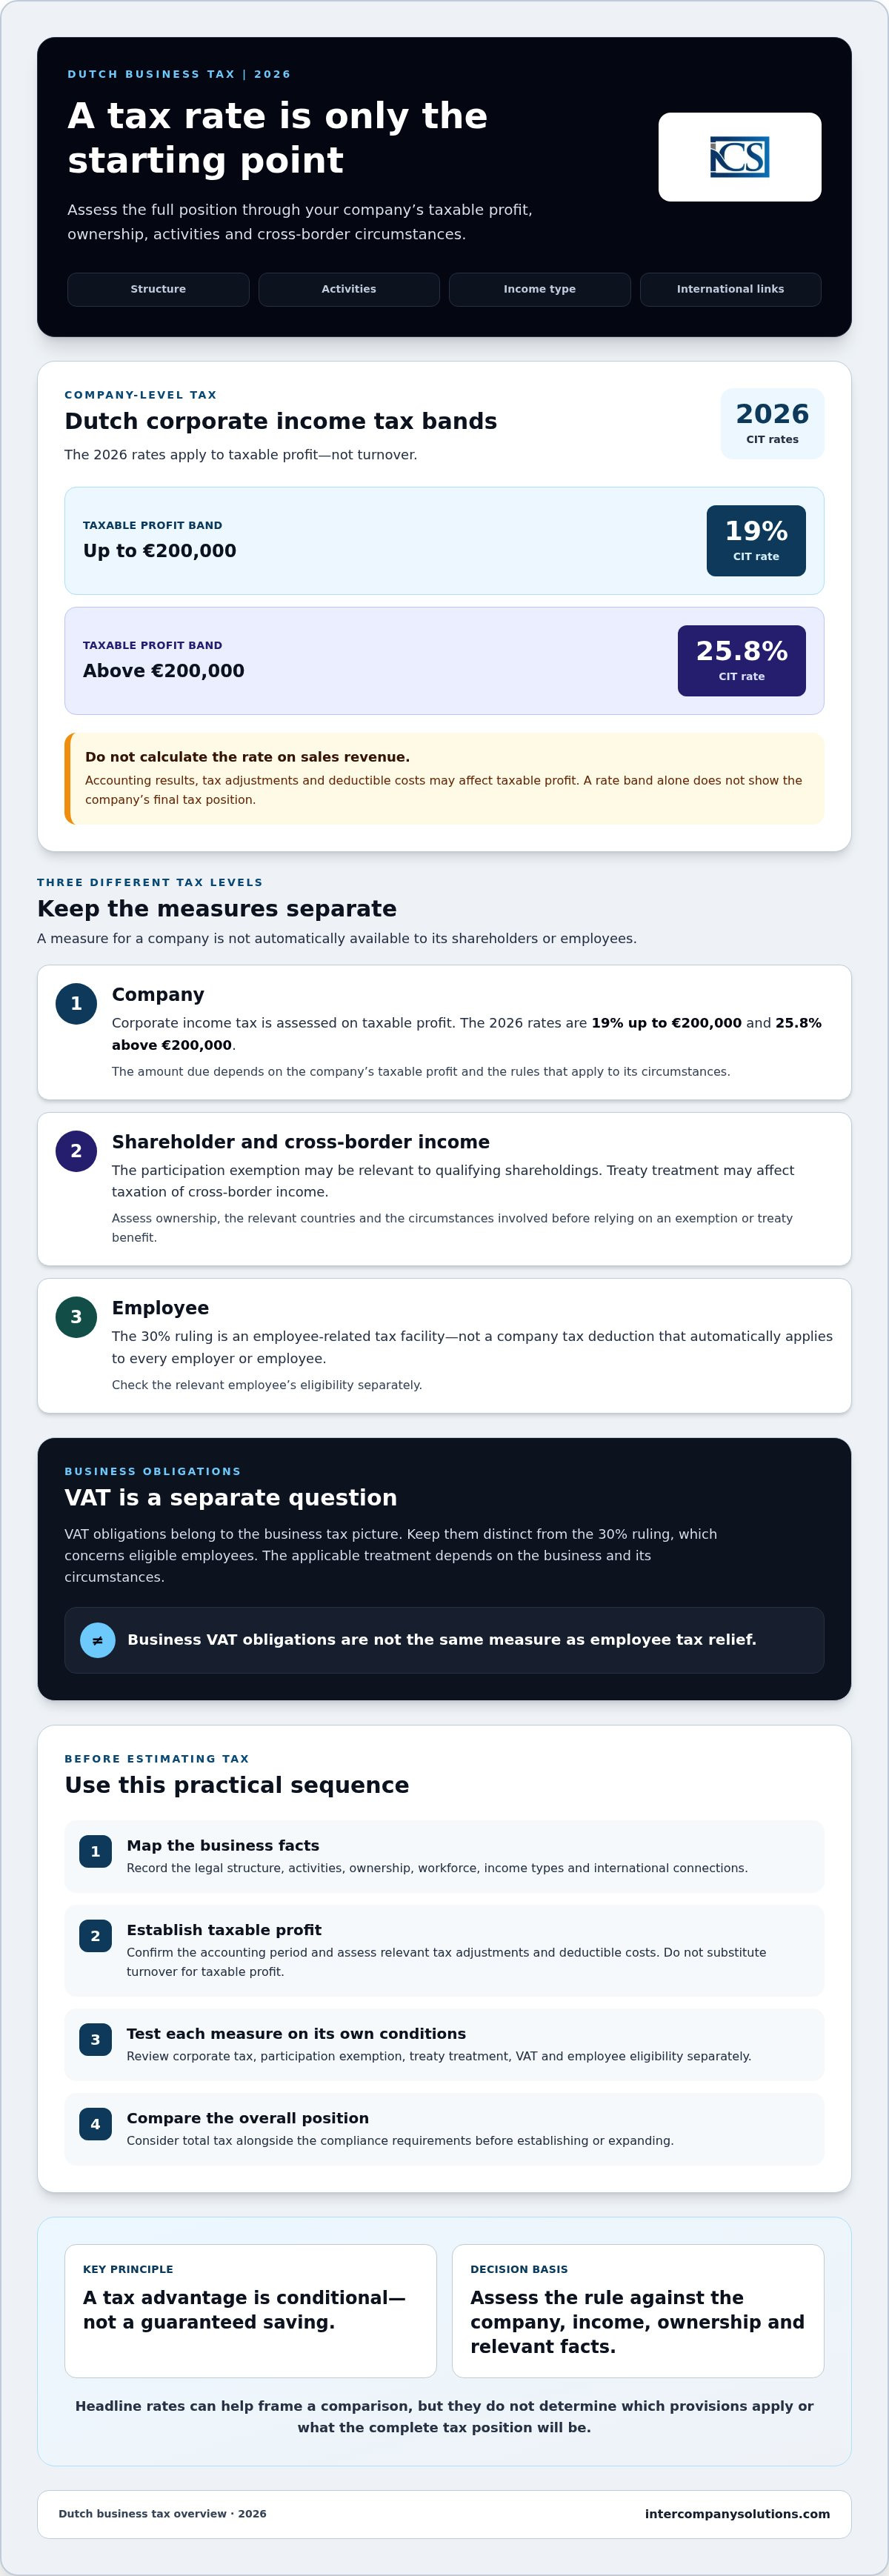
L'impôt sur les sociétés ne constitue qu'un élément de l'évaluation globale. En 2026, les taux s'élèvent à 19% jusqu'à 200 000 € et à 25,8% au-delà de 200 000 €, mais ces seuls taux ne suffisent pas à déterminer l'impôt dû. L'application du régime mère-fille et des conventions fiscales requiert une analyse distincte. Consultez la documentation de la Belastingdienst sur le régime mère-fille et l'élimination de la double imposition à la lumière de votre structure de détention et des éléments transfrontaliers. Les employeurs envisageant le ruling des 30% doivent vérifier séparément les instructions de la Belastingdienst sur l'éligibilité des salariés.
Pourquoi les taux faciaux ne reflètent pas l'ensemble de la situation fiscale
Le bénéfice imposable, les déductions disponibles, la structure de détention et la nature des revenus peuvent tous influer sur le résultat. La forme juridique et le lieu d'exercice des activités commerciales peuvent également avoir une incidence. Par exemple, une société néerlandaise ayant des actionnaires ou des activités à l'étranger peut devoir prendre en compte à la fois la réglementation néerlandaise et les règles étrangères applicables. Cela ne signifie pas pour autant qu'un avantage conventionnel ou qu'une exonération spécifique s'appliquera.
Pour déterminer quels avantages fiscaux néerlandais pour les entreprises peuvent s'appliquer à vos projets, confrontez les règles applicables à votre situation spécifique. Les situations transfrontalières nécessitent une analyse professionnelle, car le traitement fiscal dépend des pays, des entités, des revenus et des dispositifs concernés. Évitez de choisir une structure en vous fondant uniquement sur un taux nominal d'imposition.
L'impôt sur les sociétés aux Pays-Bas en 2026 : taux, tranches de bénéfice et plafonds
En 2026, les taux de l'impôt sur les sociétés (IS) néerlandais sont de 19 % jusqu'à 200 000 € et de 25,8 % au-delà. Ces tranches s'appliquent au bénéfice imposable, et non au chiffre d'affaires. Le chiffre d'affaires à lui seul ne permet donc pas de déterminer la tranche d'imposition applicable ni le montant de l'impôt dont la société sera redevable.
| Tranche de bénéfice imposable | Taux d'IS |
|---|---|
| Jusqu'à 200 000 € | 19 % |
| Au-delà de 200 000 € | 25,8 % |
Consultez les directives de la Belastingdienst sur les taux de l'impôt sur les sociétés pour l'exercice fiscal concerné. Les taux constituent un point de départ, et non un calcul complet. Le montant dû dépend du bénéfice imposable et des règles applicables à la situation de la société. N'appliquez pas le taux supérieur au chiffre d'affaires et ne supposez pas que le taux nominal reflète à lui seul la charge fiscale effective de la société.
Fonctionnement des tranches de l'impôt sur les sociétés néerlandais en 2026
Déterminez d'abord le bénéfice imposable de la société pour la période concernée. Évaluez ensuite comment s'appliquent les tranches de 2026 en vertu des règles en vigueur relatives à l'impôt sur les sociétés. Cela diffère de l'application d'un taux au chiffre d'affaires global : le résultat comptable et les retraitements fiscaux peuvent modifier le bénéfice imposable. Une estimation de la dette fiscale peut donc être trompeuse si les hypothèses relatives aux comptes et à la situation fiscale ne sont pas vérifiées.
Éléments à vérifier avant d'estimer l'impôt d'une société
Avant d'établir une estimation, confirmez l'exercice comptable et déterminez le bénéfice imposable de la société. Examinez son actionnariat ainsi que tout élément transfrontalier susceptible d'influer sur le traitement des revenus ou sur l'application des règles néerlandaises. Les charges déductibles et les retraitements fiscaux dépendent du droit en vigueur et de la situation spécifique de la société ; ne présumez donc pas que chaque charge comptable bénéficie du même traitement fiscal.
Pour une vue d'ensemble plus large des incitations fiscales néerlandaises destinées aux entreprises internationales, Invest in Holland présente les mesures pouvant concerner les investisseurs étrangers. Chaque mesure comporte ses propres conditions d'éligibilité. Pour les obligations déclaratives et la tenue des registres, consultez le guide connexe, Accounting for Dutch BV: Compliance and Tax Obligations in 2026, ainsi que les directives actuelles de la Belastingdienst.
Ces vérifications sont essentielles lors de l'évaluation des avantages fiscaux néerlandais pour les entreprises. Une estimation fiable repose sur les chiffres réels et la situation concrète de la société, et non sur un taux considéré isolément.
Exonération des participations et conventions fiscales : conditions d'application des avantages transfrontaliers
Les structures transfrontalières peuvent soulever des questions quant à l'imposition des dividendes, des plus-values et d'autres revenus dans plusieurs pays. L'exonération des participations néerlandaise et les conventions fiscales peuvent s'avérer pertinentes, mais aucune ne confère un avantage automatique. Le résultat dépend des sociétés concernées, de la détention du capital, de la nature des revenus, ainsi que des règles néerlandaises et de la convention fiscale applicables.
Exonération des participations : vérifier l'éligibilité avant d'anticiper un avantage
L'exonération des participations permet d'exclure du bénéfice imposable de la société mère néerlandaise les produits éligibles provenant d'une filiale, tels que les dividendes et les plus-values. Le seuil général de détention est d'au moins 5 % des actions. Le simple fait d'atteindre ce seuil ne suffit pas à établir l'éligibilité : la filiale doit également satisfaire aux conditions de qualification requises. En particulier, un placement de portefeuille non éligible peut être exclu du régime de l'exonération. Consultez les directives de la Belastingdienst relatives à l'exonération des participations pour connaître les conditions et exceptions actuelles.
La qualification fiscale peut dépendre des activités de la filiale et d'autres éléments factuels ; ne présumez donc pas qu'une structure de holding ou une participation de 5 % tranche la question. Confirmez le traitement fiscal avant de vous fonder sur l'exonération dans vos prévisions financières ou d'opter pour une structure de holding. Si les faits ne correspondent pas clairement aux directives publiées, sollicitez l'avis d'un fiscaliste spécialisé.
Conventions fiscales et revenus professionnels internationaux
Une convention fiscale entre les Pays-Bas et un autre pays peut attribuer les droits d'imposition et prévoir des mécanismes pour remédier à la double imposition. Son effet dépend de la convention spécifique, de la nature des revenus et de la situation du contribuable. Une convention ne supprime pas nécessairement l'impôt dans l'un ou l'autre pays ni n'élimine automatiquement les obligations de dépôt et de déclaration.
Évaluez chaque flux de revenus séparément. Les dividendes, les intérêts, les redevances et les bénéfices d'entreprise peuvent être traités différemment en vertu du droit interne et de la convention applicable. Consultez le texte de la convention et les règles néerlandaises en vigueur pour les pays concernés, et confirmez que les montages de l'entreprise remplissent toutes les conditions d'allègement. Les directives du Belastingdienst sur la prévention de la double imposition constituent un point de départ utile, mais elles ne remplacent pas l'examen de la convention applicable.
L'examen par un spécialiste peut être utile avant de constituer une société holding néerlandaise, de transférer des actions ou de faire transiter des revenus par des entités situées dans plusieurs pays. Ces éléments peuvent affecter tant l'éligibilité que la conformité. Considérez les avantages fiscaux néerlandais pour les entreprises comme des questions à vérifier au regard de la structure réelle, et non comme des résultats garantis fondés sur une description générale.
TVA et ruling des 30 % : distinguer les obligations de l'entreprise des allègements accordés aux salariés
La TVA et le ruling des 30 % concernent différents aspects de la situation fiscale d'une entreprise. Le traitement de la TVA concerne les livraisons et prestations imposables ainsi que les transactions commerciales. Le ruling des 30 % est une mesure fiscale conditionnelle accordée aux salariés. Il ne s'agit pas d'une déduction de l'impôt sur les sociétés, et un employeur ne peut présumer qu'il s'applique à chaque recrutement international.
Taux de TVA néerlandais et transactions commerciales
Les Pays-Bas appliquent trois taux de TVA. Le taux applicable dépend des biens ou services fournis et des circonstances de la transaction. Vérifiez la classification par rapport aux directives actuelles du Belastingdienst relatives aux taux de TVA avant de facturer ou d'estimer la TVA.
| Taux de TVA | Application |
|---|---|
| 21% | Taux normal ; s'applique lorsque la livraison ou la prestation est soumise au taux normal. |
| 9% | Taux réduit ; s'applique uniquement aux opérations admissibles en vertu des règles applicables. |
| 0% | Taux zéro ; s'applique uniquement lorsque l'opération et la transaction remplissent les conditions requises. |
N'appliquez pas un taux sur la seule base d'une désignation générale de produit. Les circonstances précises de la livraison ou de la prestation et de la transaction sont déterminantes. Les entreprises réalisant des ventes transfrontalières doivent également vérifier les règles applicables en matière de lieu des opérations et de déclaration. Pour un aperçu de l'immatriculation, consultez Netherlands VAT Registration: 2026 Foreign Company Guide parallèlement aux instructions actuelles de l'administration fiscale.
Le ruling des 30 % pour les salariés internationaux éligibles
Le ruling des 30 % peut permettre à un employeur de verser une indemnité non imposable à un salarié qui remplit les conditions en vigueur. Pour 2026, l'indemnité peut atteindre jusqu'à 30 % du salaire, sous réserve des critères d'éligibilité, d'un plafond de rémunération de 262 000 € et d'un salaire imposable minimum de 48 013 € pour les candidats du régime général. Pour les salariés de moins de 30 ans titulaires d'un master reconnu, le salaire imposable minimum est de 36 497 €. Confirmez les conditions applicables et le calcul auprès des directives du Belastingdienst relatives au ruling des 30 %.
Cette mesure concerne un salarié éligible, et non chaque salarié ou employeur étranger. Les employeurs doivent vérifier l'éligibilité et gérer la gestion de paie requise avant de l'appliquer. Consultez les instructions sur la gestion de la paie aux Pays-Bas pour connaître les considérations pertinentes pour l'employeur. Cette distinction permet de clarifier quels avantages fiscaux néerlandais pour les entreprises se rapportent aux transactions de la société et lesquels peuvent concerner le personnel.
Comment évaluer les avantages fiscaux néerlandais avant de vous implanter ou de vous développer
Un examen structuré vous aide à évaluer les avantages fiscaux néerlandais pour les entreprises au regard de vos projets réels, plutôt que de vous fier à un taux ou à une incitation unique. Suivez ces étapes avant de choisir une structure ou de vous engager dans un montage transfrontalier.
Liste de contrôle pratique pour l'évaluation fiscale préalable à l'implantation
- Définir l'activité commerciale. Consignez ce que l'entreprise fera, le lieu où elle exercera ses activités, ainsi que l'emplacement de ses clients et de ses fournisseurs.
- Cartographier l'actionnariat. Identifiez les actionnaires, les sociétés mères, les filiales et les pays où chacun est établi ou résident fiscal.
- Recenser les revenus et les transactions. Séparez les revenus commerciaux prévus des dividendes, des autres revenus d'investissement, des ventes transfrontalières et des dispositifs liés aux salariés.
- Vérifier les règles potentiellement applicables. Consultez les directives néerlandaises en vigueur et les règles étrangères pertinentes. Par exemple, utilisez les directives du Belastingdienst relatives à l'impôt sur les sociétés pour les obligations fiscales de l'entreprise, et vérifiez les conditions conventionnelles ou d'incitation fiscale au regard des faits précis.
- Modéliser conjointement la fiscalité et la conformité. Évaluez la situation fiscale probable parallèlement aux exigences en matière de comptabilité, de reporting, d'immatriculation et de dépôt des déclarations. Comparez l'ensemble des obligations de chaque option, et pas seulement un taux mis en avant.
Conservez une trace des hypothèses sous-jacentes à l'évaluation, notamment les effectifs prévus, les activités attendues, les changements d'actionnariat et les transactions transfrontalières. Si une structure ou une prévision dépend d'avantages conventionnels, d'une exonération ou d'une autre hypothèse transfrontalière significative, demandez un avis écrit à un conseiller qualifié avant de vous y fier.
Quand un soutien professionnel à la mise en œuvre peut être utile
Une fois la structure choisie, la constitution, l'enregistrement fiscal, la tenue de la comptabilité et les déclarations doivent être coordonnés. Il s'agit de tâches de mise en œuvre, distinctes de l'analyse visant à déterminer si une mesure fiscale s'applique. Confirmez qui prendra en charge chaque obligation et quelles informations doivent être conservées. Les directives de l'administration fiscale néerlandaise et les informations de la Chambre de commerce sur les comptes annuels peuvent aider à identifier les obligations déclaratives pertinentes.
Pour des informations pratiques sur l'installation, consultez le guide de création de société aux Pays-Bas. Le guide plus général sur la création d'entreprise peut également aider à organiser les questions préalables à l'implantation. Intercompany Solutions fournit des services de constitution de Dutch BV ainsi que des prestations comptables et fiscales pour les entreprises qui concrétisent leurs projets.
Discutez de votre projet de structure et de vos obligations de conformité fiscale avec Intercompany Solutions avant de poursuivre.
Intégrez votre évaluation fiscale néerlandaise au business plan
Les avantages fiscaux des Pays-Bas pour les entreprises ne se résument pas à un taux nominal. L'impôt sur les sociétés s'applique au bénéfice imposable, tandis que des mesures telles que l'exonération des participations, les allègements conventionnels et le régime des 30 % sont soumises à des conditions distinctes et peuvent s'appliquer à différents niveaux. Le traitement de la TVA dépend également de la prestation et de la transaction.
Avant de vous implanter ou de vous développer, cartographiez vos activités, la structure de votre actionnariat, vos revenus, vos salariés et vos transactions transfrontalières. Vérifiez quelles règles s'appliquent, puis comparez la situation fiscale prévue avec les obligations comptables, de déclaration et de dépôt requises. Si une décision repose sur une hypothèse transfrontalière, obtenez des conseils fondés sur les pays et les faits spécifiques concernés.
Intercompany Solutions accompagne la constitution de Dutch BV ainsi que la conformité comptable et fiscale courante. La constitution à distance est possible, les délais dépendant de la complexité de l'actionnariat. L'éligibilité à une mesure fiscale dépend toujours de votre situation et des règles applicables.
Une évaluation minutieuse vous offre une base plus claire pour choisir une structure et planifier les étapes suivantes. En ayant une vision précise des faits pertinents et des obligations, vous pouvez avancer avec une plus grande confiance.
Foire aux questions
Quels sont les principaux avantages fiscaux pour les entreprises aux Pays-Bas ?
Les mesures potentiellement pertinentes comprennent le cadre de l'impôt sur les sociétés, l'exonération des participations pour les participations éligibles, ainsi que les dispositions conventionnelles pouvant s'appliquer aux revenus transfrontaliers. Le régime des 30 % est une mesure distincte liée aux salariés et non un avantage fiscal général pour les entreprises. L'éligibilité dépend des activités, de l'actionnariat, des revenus et de la situation de la société. Consultez les directives de la Belastingdienst en vigueur avant d'intégrer une mesure dans vos prévisions fiscales.
Quel est le taux de l'impôt sur les sociétés aux Pays-Bas en 2026 ?
En 2026, l'impôt sur les sociétés s'élève à 19 % jusqu'à 200 000 € et à 25,8 % au-delà de 200 000 €. Ces tranches s'appliquent au bénéfice imposable et non au chiffre d'affaires. Les taux ne déterminent pas à eux seuls l'impôt dû, car le bénéfice imposable et les règles applicables dépendent des comptes et de la situation de la société. Vérifiez les taux de l'impôt sur les sociétés de la Belastingdienst et obtenez un calcul basé sur l'exercice comptable concerné.
L'exonération néerlandaise des participations s'applique-t-elle à chaque BV ?
Non. L'exonération des participations n'est pas automatique pour chaque BV ou prise de participation. Une condition essentielle est généralement une détention d'au moins 5 %, mais d'autres règles d'éligibilité et exceptions s'appliquent également, notamment des règles concernant les investissements de portefeuille non éligibles. Les caractéristiques de la filiale et la situation de la société mère sont déterminantes. Consultez les directives de la Belastingdienst relatives à l'exonération des participations avant de vous appuyer sur cette exonération dans une structure ou une prévision fiscale.
Une société néerlandaise détenue par des capitaux étrangers peut-elle bénéficier des conventions fiscales ?
Elle le peut, sous réserve qu'une convention entre les Pays-Bas et le pays concerné s'applique aux faits et aux revenus de la société. Les conventions fiscales peuvent attribuer le droit d'imposer ou prévoir des mécanismes pour éliminer la double imposition, mais elles ne suppriment pas automatiquement les obligations fiscales ou déclaratives. Le résultat dépend de la convention spécifique, de la nature des revenus et de la situation concrète. Examinez la convention conjointement avec le droit interne et les directives de la Belastingdienst relatives à la prévention de la double imposition.
Quels sont les taux de TVA applicables aux entreprises aux Pays-Bas ?
Les Pays-Bas appliquent des taux de TVA de 21 %, 9 % et 0 %. Le taux applicable dépend des biens livrés ou des services fournis, ainsi que des conditions de la transaction. N'attribuez pas un taux sur la seule base d'une description générale du produit. Vérifiez la classification et les conditions applicables à l'aide des directives de la Belastingdienst en vigueur sur les taux de TVA. Les entreprises réalisant des opérations transfrontalières doivent également évaluer le traitement de la TVA applicable et les obligations déclaratives associées.
Un employeur peut-il appliquer le régime des 30 % à un salarié international ?
Un employeur ne peut appliquer le régime des 30 % qu'à l'égard d'un salarié qui remplit les conditions d'éligibilité actuelles et lorsque la procédure de demande requise a été respectée. Il ne s'applique pas automatiquement à tous les salariés internationaux ni à tous les employeurs. Pour 2026, l'indemnité peut atteindre jusqu'à 30 % du salaire, sous réserve des plafonds et des conditions applicables. Les employeurs doivent vérifier la situation du salarié et consulter les directives de la Belastingdienst relatives au régime des 30 %.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Retenues à la source sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |