


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La simplicité perçue d'une succursale masque souvent une charge juridique importante pour la société mère étrangère. Bien que l'absence d'obligation de recourir à un notaire fasse paraître la succursale comme la voie de la moindre résistance, l'absence d'écran de la personnalité morale qui en résulte expose les actifs mondiaux aux créanciers néerlandais. Choisir entre une Netherlands BV et une succursale est une décision qui détermine votre profil de risque juridique et votre capacité à vous développer sur le marché européen tout au long de 2026.
Nous comprenons que les fondateurs internationaux accordent la priorité à une présence locale crédible et à des obligations fiscales claires. Cette analyse comparative fournit une ventilation technique des structures de sociétés néerlandaises, en se concentrant sur la manière d'optimiser l'efficacité fiscale sous les seuils actuels de l'impôt sur les sociétés (IS) de 19 % et 25,8 %. Vous découvrirez les différences spécifiques en matière de responsabilité, les exigences relatives à l'enregistrement des bénéficiaires effectifs (UBO) et les étapes procédurales pour une constitution à distance par procuration. Nous examinons également les questions pratiques de conformité, de la conservation des registres pendant la période obligatoire de sept ans à la gestion du plafonnement de la déduction des intérêts fixé à 24,5 % de l'EBITDA. Ce guide vous garantit de choisir la structure qui s'aligne sur vos objectifs commerciaux à long terme aux Pays-Bas.
Points clés à retenir
- Distinguer la responsabilité limitée d'une Dutch BV de l'exposition totale de la société mère inhérente à la structure d'une succursale.
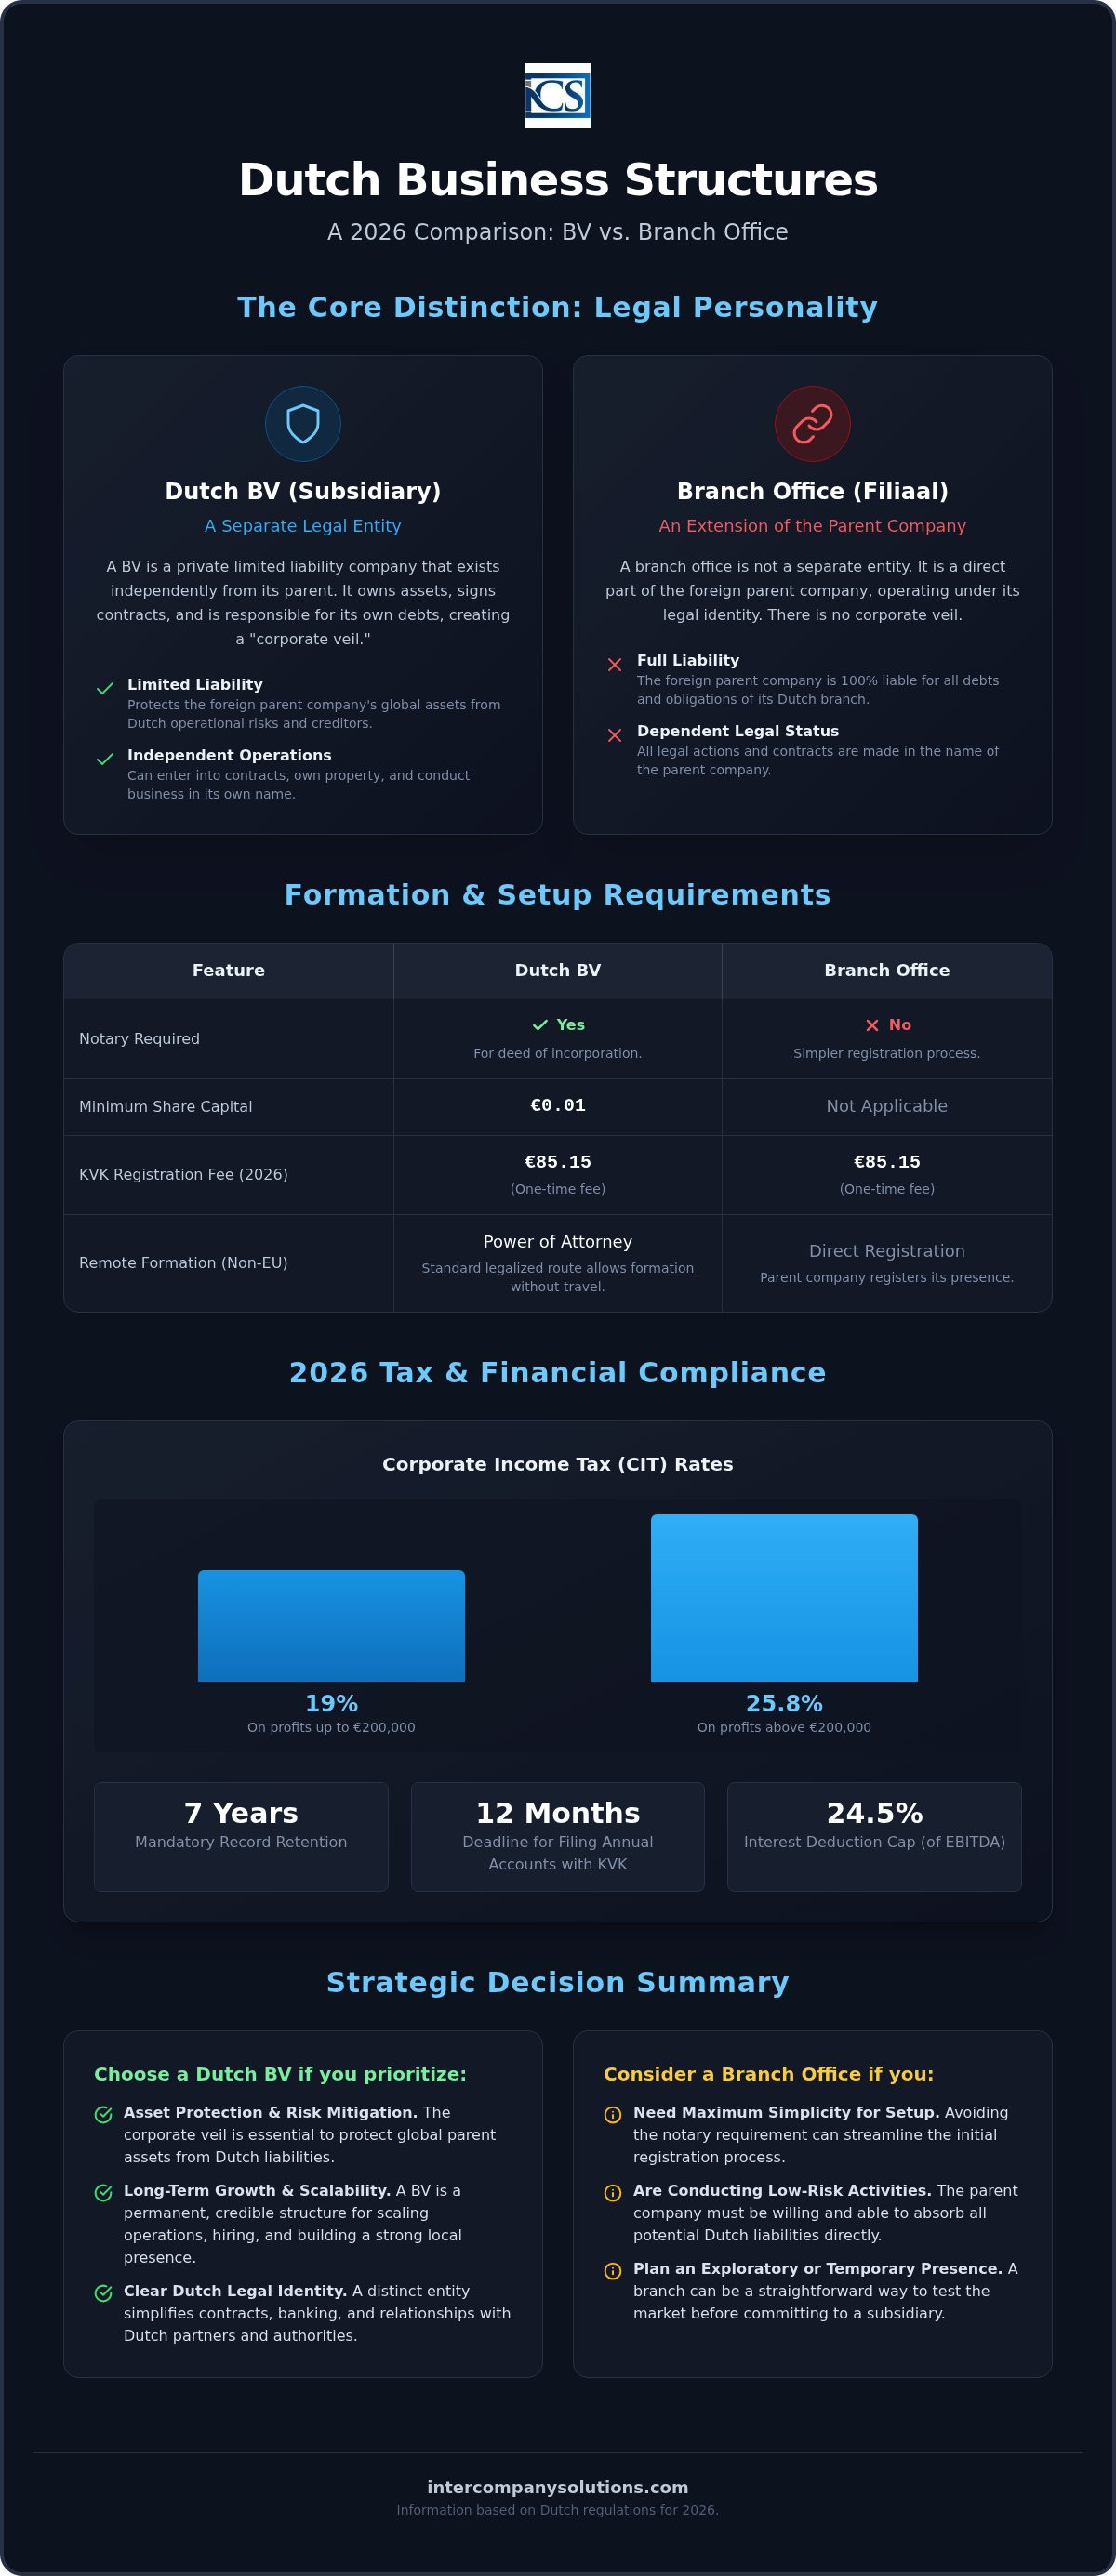
- Examiner les taux d'impôt sur les sociétés pour 2026 de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % pour les montants dépassant ce seuil.
- Comparer la configuration administrative d'une Netherlands BV et d'une succursale, en notant l'intervention obligatoire d'un notaire néerlandais pour les BV et les frais d'enregistrement uniques de 85,15 € auprès de la KVK pour les deux.
- Utiliser la voie de la procuration légalisée pour constituer une BV à distance, permettant aux fondateurs non-résidents de finaliser la procédure sans se déplacer aux Pays-Bas.
- Préparer la conformité continue en respectant la règle de conservation des documents pendant sept ans et en déposant les états financiers annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice.
Définition de la Netherlands BV et de la succursale
L'établissement d'une présence commerciale aux Pays-Bas exige un choix fondamental entre la création d'une nouvelle entité juridique ou l'extension d'une entité étrangère existante. Cette décision, généralement présentée sous la forme d'une comparaison entre une Dutch BV et une succursale, s'articule autour de la notion de personnalité juridique et de son interaction avec le droit néerlandais. La Chambre de commerce néerlandaise, connue sous le nom de KVK, fait office d'autorité centrale pour les deux structures, tenant le Handelsregister (registre du commerce) dans lequel toutes les entreprises actives doivent être inscrites. Bien que toutes deux permettent d'exercer une activité commerciale et de recruter localement, leur relation avec la société mère est distincte.
La Dutch BV : une entité juridique locale
Une Besloten vennootschap (BV) est une société à responsabilité limitée qui possède une personnalité juridique distincte. Cela signifie que la société est propriétaire de ses propres actifs, conclut des contrats en son nom propre et répond de ses propres dettes. Pour constituer une BV, vous devez faire appel à un notaire de droit civil néerlandais pour rédiger et passer l'acte constitutif. Le gouvernement néerlandais a simplifié cette procédure en 2012 en fixant le capital social minimum à seulement 0,01 €.
La gouvernance au sein d'une BV est partagée entre les actionnaires et les administrateurs. Les actionnaires apportent le capital et détiennent les droits de vote, tandis que les administrateurs gèrent les opérations courantes et veillent au respect de la réglementation néerlandaise. Dans la mesure où la BV est une filiale, elle offre un écran corporatif qui protège la société mère étrangère des dettes de la BV, à condition que les administrateurs agissent en conformité avec la loi. Cela fait de la création d'une société Dutch BV un choix privilégié pour les entrepreneurs désireux d'isoler leurs actifs mondiaux des risques opérationnels néerlandais.
La succursale aux Pays-Bas : une extension internationale
Une succursale aux Pays-Bas, ou « filiaal », n'est pas une entité juridique distincte. Elle est plutôt considérée comme un établissement stable et une extension directe de la société mère étrangère. Lorsque vous enregistrez une succursale, vous ne constituez pas une nouvelle entreprise aux Pays-Bas ; vous enregistrez simplement la présence de l'entité étrangère à une adresse néerlandaise. L'intervention d'un notaire néerlandais n'est pas requise pour établir une succursale, ce qui peut simplifier la mise en place initiale.
Dans la mesure où la succursale est dépourvue de personnalité juridique propre, elle ne peut détenir d'actifs ni conclure de contrats indépendamment de la société mère. Tous les actes juridiques accomplis par la succursale sont juridiquement les actes du siège étranger. Cela signifie que la société mère demeure pleinement responsable de l'ensemble des obligations néerlandaises, y compris les dettes fiscales, les contrats de bail et les contrats de travail. La BV et la succursale doivent toutes deux s'acquitter de frais d'enregistrement uniques auprès de la KVK d'un montant de 85,15 € pour l'exercice fiscal 2026. Si la succursale permet d'éviter les frais de notaire, elle contraint la société mère à assumer l'ensemble des risques commerciaux néerlandais directement dans son propre bilan.
Responsabilité juridique et exigences de gouvernance
La principale raison pour laquelle les entreprises internationales choisissent une filiale réside dans la séparation du risque juridique. Lors de la comparaison entre une Dutch BV et une succursale, le contraste le plus marquant réside dans la manière dont le droit néerlandais traite l'organisation mère. Une BV fonctionne comme une personne juridique distincte, cloisonnant efficacement ses responsabilités commerciales. Selon business.gov.nl, cette structure garantit que les actifs mondiaux de la société mère étrangère restent protégés en cas de litige contractuel ou d'insolvabilité. En revanche, une succursale est une extension de la société mère. Toute action en justice dirigée contre la succursale néerlandaise constitue, par définition, une action contre le siège étranger. Il est essentiel de comprendre cette distinction au moment de choisir entre une Dutch BV et une succursale pour votre expansion.
| Caractéristique | Dutch BV (filiale) | Succursale aux Pays-Bas |
|---|---|---|
| Personnalité juridique | Entité juridique distincte | Extension de la société mère |
| Responsabilité de la société mère | Limitée à l'apport en capital | Responsabilité totale pour toutes les dettes |
| Capacité contractuelle | Conclut des contrats en son nom propre | La société mère est la partie juridique |
Protection des actifs et atténuation des risques
Le voile corporatif d'une BV offre une solide couche de sécurité. Bien que les administrateurs puissent être tenus personnellement responsables en cas de négligence grave, l'exposition de la société mère est limitée à son apport en capital. Pour une succursale, l'absence de personnalité juridique distincte signifie que la société mère assume la responsabilité directe de l'ensemble des obligations néerlandaises. Cela comprend les contrats de bail, les contrats de travail et les dettes fiscales. Comprendre ces différences en matière de fiscalité et de responsabilité est essentiel pour la gestion des risques.
Conformité et déclaration UBO
Une Dutch BV doit enregistrer ses bénéficiaires effectifs ultimes (UBO) dans le registre UBO tenu par la Chambre de commerce. Un UBO est toute personne physique détenant plus de 25 % des actions ou des droits de vote. Il est strictement obligatoire de signaler toute modification relative aux UBO dans un délai de 7 jours. Bien que les succursales de sociétés étrangères soient actuellement exemptées du registre UBO néerlandais, elles doivent néanmoins assurer la transparence quant à leur structure de propriété auprès des institutions financières et des autorités fiscales.
Les normes de gouvernance pour 2026 exigent une tenue de registres méticuleuse pour toutes les entités enregistrées. Vous devez conserver tous les registres de l'entité néerlandaise pendant au moins 7 ans, ou 10 ans si l'activité concerne des biens immobiliers. Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Il est primordial pour les administrateurs non-résidents de respecter ces normes afin d'éviter des amendes administratives ou la mise en cause de leur responsabilité personnelle. Ne négligez pas le délai de déclaration de 7 jours pour les changements d'UBO afin de garantir une conformité continue. Si vous avez besoin d'aide pour votre conformité légale ou vos structures de gouvernance, vous pouvez demander une consultation avec nos spécialistes juridiques.
Régime fiscal et conformité financière en 2026
Le cadre fiscal néerlandais offre un environnement structuré tant pour les filiales que pour les établissements stables. Bien que les deux entités soient assujetties à l'impôt sur les sociétés (IS) néerlandais sur leurs bénéfices locaux, le choix d'une Dutch BV par rapport à une succursale influence considérablement la façon dont vous accédez aux conventions de double imposition. Une BV, en tant que société résidente fiscale néerlandaise, bénéficie généralement d'un accès direct au vaste réseau de conventions fiscales des Pays-Bas. Une succursale dépend généralement des conventions fiscales de sa société mère étrangère. Cette distinction fait souvent de la BV un véhicule plus efficace pour gérer les flux de trésorerie internationaux et les distributions de dividendes.
Tranches de l'impôt sur les sociétés (IS)
Pour l'exercice fiscal 2026, la Belastingdienst applique un barème d'IS à deux niveaux. Les bénéfices jusqu'à 200 000 € sont imposés à un taux compétitif de 19 %. Tout bénéfice imposable excédant ce seuil de 200 000 € est soumis à un taux de 25,8 %. Il est essentiel de prendre en compte le plafonnement de la déduction des intérêts, fixé à 24,5 % de l'EBITDA pour 2026. Cette limitation s'applique tant aux BV qu'aux succursales, empêchant une érosion excessive de la base d'imposition au moyen de financements internes. En outre, l'exonération des participations néerlandaise (participation exemption) demeure une pierre angulaire du système fiscal ; elle exonère d'IS les dividendes et les plus-values si l'entité néerlandaise détient au moins 5 % des actions d'une filiale qualifiée.
Les transactions financières avec l'administration fiscale ont également fait l'objet de modifications administratives. Depuis le 1er mai 2026, Rabobank intervient en qualité de banque teneuse de compte pour la Belastingdienst. Tous les paiements et remboursements d'impôts sont traités par cet établissement, ce qui exige une coordination rigoureuse avec vos services comptables et fiscaux locaux afin d'assurer des règlements dans les délais.
Comptes annuels et délais de dépôt auprès de la KVK
Les calendriers de conformité sont stricts pour toutes les formes d'entreprises néerlandaises. Vous devez déposer les comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Le niveau de détail de ces dépôts dépend de la taille de l'entité. Les petites BV bénéficient souvent d'obligations d'information financière simplifiées, tandis que les grandes entités sont soumises à un contrôle légal des comptes obligatoire. Une succursale fait face à une exigence distincte : elle doit déposer les états financiers annuels de sa société mère étrangère auprès de la Chambre de commerce néerlandaise. Cela implique que les données financières globales de votre société mère sont versées au registre public néerlandais.
- Immatriculation à la TVA : Les entités sous contrôle étranger doivent anticiper un délai d'immatriculation à la TVA de 6 à 8 semaines.
- Taux de TVA : Le taux normal de TVA néerlandais est de 21 %, avec des taux réduits de 9 % et 0 % pour des catégories précises.
- Conservation des documents : Vous êtes légalement tenu de conserver l'ensemble des documents comptables et commerciaux pendant 7 ans. Ce délai est porté à 10 ans pour les documents relatifs aux biens immobiliers.
Le respect de ces obligations n'est pas négociable. Le défaut de dépôt des comptes dans les délais ou de conservation des registres peut entraîner des sanctions administratives ou une présomption de responsabilité personnelle des administrateurs en cas de faillite. En alignant vos procédures financières sur ces exigences de 2026, vous établissez un socle transparent et conforme pour vos opérations néerlandaises.
Mise en place opérationnelle et procédures administratives
Le parcours administratif d'une BV néerlandaise par rapport à une succursale diverge considérablement au moment de l'enregistrement. Tandis qu'une succursale est établie en enregistrant les informations de la société mère étrangère directement auprès de la Chambre de commerce (KVK), une BV requiert un processus de constitution plus formel. Pour les deux structures, vous devez prévoir des frais uniques d'enregistrement KVK de 85,15 € pour l'exercice fiscal 2026. Ces frais sont réglés au cours de la phase finale de la mise en place, lorsque l'entité ou la succursale est officiellement inscrite au Handelsregister.
Le processus de constitution à distance
Les fondateurs non-résidents recourent généralement à la voie de la procuration légalisée (Power of Attorney - POA) pour finaliser l'établissement de leur entreprise. Cette méthode permet de mener la constitution à son terme sans la présence physique des administrateurs aux Pays-Bas. Le processus suit une séquence structurée en trois étapes :
- Collecte des documents : vous devez fournir des documents d'identification légalisés, un justificatif de domicile ainsi que la procuration signée pour les administrateurs et les actionnaires.
- Passation notariale : un notaire de droit civil néerlandais examine les documents et instrumente l'acte constitutif. Cette étape est obligatoire pour une BV, car elle établit les statuts de la société.
- Enregistrement auprès de la KVK et immatriculation fiscale : une fois l'acte signé, la société est immatriculée auprès de la KVK. L'administration fiscale (Belastingdienst) est ensuite informée afin de délivrer les numéros d'identification fiscale nécessaires.
La gestion de ce processus à distance garantit que la constitution de votre Dutch BV soit réalisée efficacement, souvent dans un délai de 3 à 5 jours ouvrables après réception de l'ensemble des pièces. Après l'enregistrement, l'attention se porte sur l'infrastructure financière. Depuis le 1er mai 2026, Rabobank fait office de banque de référence pour la Belastingdienst, ce qui rend l'ouverture d'un compte professionnel néerlandais avantageuse pour les règlements fiscaux. De nombreux fondateurs envisagent également les établissements de monnaie électronique (EME) pour une installation initiale plus rapide, bien que les banques traditionnelles restent la norme pour asseoir une crédibilité locale pérenne. Il convient d'anticiper un délai de 6 à 8 semaines pour l'immatriculation à la TVA des entités détenues par des capitaux étrangers.
Gestion de la paie et du personnel pour les entités étrangères
L'embauche de salariés aux Pays-Bas engendre des obligations spécifiques pour l'employeur, quelle que soit la structure choisie. Les BV comme les succursales doivent s'enregistrer en qualité d'employeurs auprès des autorités fiscales afin de gérer les retenues à la source sur les salaires et les cotisations de sécurité sociale. Le personnel international peut prétendre au régime fiscal d'exonération de 30 % (30% ruling), qui permet aux employeurs de verser 30 % du salaire brut du salarié en franchise d'impôt pour compenser les dépenses extraterritoriales. Le recours à des services de paie aux Pays-Bas professionnels permet d'assurer la conformité avec cette législation sociale complexe ainsi que le dépôt ponctuel des déclarations mensuelles.
La mise en place d'une équipe locale nécessite souvent un service d'Employer of Record (EOR) si vous ne disposez pas encore d'un service de ressources humaines complet. Cela vous permet d'encadrer votre personnel sous le régime du droit du travail néerlandais pendant que nous prenons en charge la gestion administrative et technique des contrats et des avantages sociaux. En déléguant ces formalités, vous pouvez vous concentrer sur votre entrée sur le marché tout en maintenant une conformité absolue avec les normes réglementaires néerlandaises.
Décision stratégique : choisir la meilleure présence néerlandaise
Le choix entre une BV néerlandaise et une succursale est une décision stratégique qui influe sur votre responsabilité, votre optimisation fiscale et la perception du marché. Une succursale convient souvent à des activités légères et temporaires pour lesquelles la société mère étrangère souhaite conserver un contrôle direct sur un projet spécifique ou tester le marché pendant une durée limitée. Cependant, pour la plupart des fondateurs internationaux, la Dutch BV demeure le véhicule privilégié pour une expansion européenne à long terme. La structure de filiale crée une séparation professionnelle entre les activités néerlandaises et la société mère mondiale ; cela garantit que tous les risques commerciaux locaux sont cantonnés aux Pays-Bas.
Crédibilité et accès au secteur bancaire local
Une Dutch BV bénéficie d'une crédibilité significative auprès des fournisseurs locaux et des organismes publics. Cette crédibilité est essentielle lors des procédures de vigilance à l'égard de la clientèle (KYC) auprès des principaux établissements financiers. Depuis le 1er mai 2026, Rabobank fait office de banque de référence pour le Belastingdienst, et la plupart des banques néerlandaises traitent en priorité les demandes émanant d'entités juridiques locales. Les succursales rencontrent fréquemment des difficultés pour ouvrir des comptes d'entreprise, car les banques doivent auditer l'ensemble de la société mère étrangère, ce qui alourdit la charge de conformité pour l'établissement. Une BV, en tant qu'entité résidente, simplifie ce processus et établit une base plus fiable pour les transactions néerlandaises.
Récapitulatif des coûts et du maintien en conformité
La constitution initiale d'une BV implique des frais d'enregistrement uniques auprès de la KVK de 85,15 € ainsi que des frais de notaire obligatoires. Bien qu'une succursale évite le recours obligatoire au notaire, elle engendre des frictions administratives plus importantes à long terme. Vous devez déposer chaque année les états financiers de la société mère auprès de la KVK, ce qui peut entraîner une transparence non souhaitée concernant vos opérations mondiales. En revanche, une BV ne dépose que ses propres comptes, protégeant ainsi la confidentialité financière de la société mère. L'efficacité de la gestion à distance constitue un avantage clé pour les administrateurs non-résidents, à condition de respecter scrupuleusement les délais de dépôt néerlandais.
Le constat final pour 2026 est sans équivoque. Bien qu'une succursale serve de passerelle temporaire, la BV offre le meilleur équilibre entre atténuation des risques et simplicité opérationnelle. Elle permet une gestion à distance au moyen d'une procuration légalisée et garantit la pérennité de votre entreprise. La transformation ultérieure d'une succursale en BV est une procédure juridique complexe ; débuter par une création d'entreprise sous forme de Dutch BV constitue presque toujours la voie la plus efficace pour les entrepreneurs internationaux.
- Protection en matière de responsabilité : Une BV limite le risque de la société mère à son apport en capital d'au moins 0,01 €.
- Seuils d'imposition : Les deux structures sont soumises à l'impôt sur les sociétés (IS) au taux de 19 % sur les premiers 200 000 € et de 25,8 % sur les bénéfices excédant ce montant.
- Transparence : Une succursale impose à la société mère de déposer ses états financiers mondiaux auprès du KVK Handelsregister.
- Conservation des documents comptables : Tous les documents comptables et registres commerciaux néerlandais doivent être conservés pendant au moins 7 ans.
Dernière révision : août 2026
Sécuriser votre entrée sur le marché néerlandais pour 2026
Choisir entre une BV néerlandaise et une succursale est une étape fondamentale pour définir votre profil de risque européen. Une succursale offre un lien direct avec votre entreprise existante, mais exige la publication des données financières de la société mère et entraîne une responsabilité illimitée. La Dutch BV offre un cloisonnement juridique solide pour vos actifs mondiaux, avec une exigence de capital social minimum de seulement 0,01 €. Cette structure simplifie l'accès aux services bancaires locaux et garantit que votre présence soit considérée comme une entité permanente et crédible par les autorités et les clients néerlandais.
Notre équipe est spécialisée dans le processus de constitution à distance par le biais d'une procuration légalisée, finalisant l'établissement en 3 à 5 jours ouvrables sans exiger votre présence physique. Nous avons accompagné plus de 2 000 fondateurs internationaux, en fournissant l'assistance comptable et de conformité complète nécessaire pour maintenir votre statut auprès de la Belastingdienst. En choisissant la bonne structure dès maintenant, vous évitez la complexité administrative de futures transformations juridiques.
Nous sommes prêts à vous aider à établir une base sécurisée et conforme pour la croissance de votre entreprise aux Pays-Bas.
Dernière révision : août 2026
Foire aux questions
Quelle est la principale différence entre une Dutch BV et une succursale ?
La principale différence réside dans la personnalité juridique et la responsabilité. Une BV est une entité juridique distincte, ce qui signifie que la responsabilité de la société mère est limitée à son apport en capital. Une succursale est une extension de la société mère, qui demeure pleinement responsable de l'ensemble des dettes et obligations néerlandaises. Cette distinction est au cœur de la comparaison entre une BV néerlandaise et une succursale en matière de gestion des risques et de protection des actifs pour les entreprises internationales.
Puis-je enregistrer une Dutch BV à distance sans me déplacer aux Pays-Bas ?
Oui, vous pouvez constituer une Dutch BV à distance en utilisant la voie de la procuration légalisée (Power of Attorney - POA). Dans ce cadre, un notaire de droit civil néerlandais instrumente l'acte constitutif en votre nom, sur la base des documents que vous fournissez depuis l'étranger. Cette procédure standard pour les fondateurs non-résidents vous permet de finaliser l'immatriculation sans visite physique aux Pays-Bas, rendant le processus d'implantation direct et efficace.
Quels sont les taux de l'impôt sur les sociétés pour une filiale néerlandaise en 2026 ?
Pour l'exercice fiscal 2026, l'impôt sur les sociétés (IS) s'élève à 19 % sur les bénéfices imposables jusqu'à 200 000 €. Tout bénéfice dépassant ce seuil est imposé au taux de 25,8 %. Ces taux s'appliquent aussi bien aux filiales qu'aux succursales. De plus, vous devez prendre en compte le plafonnement de déductibilité des intérêts, fixé à 24,5 % de l'EBITDA afin de prévenir l'érosion de la base d'imposition par le biais de financements internes et d'assurer une totale conformité avec la réglementation fiscale néerlandaise.
Une succursale aux Pays-Bas nécessite-t-elle un numéro de TVA distinct ?
Oui, une succursale doit obtenir son propre numéro de TVA néerlandais si elle exerce des activités taxables aux Pays-Bas. Bien que la succursale soit juridiquement une extension de la société mère étrangère, les autorités fiscales néerlandaises (Belastingdienst) la traitent comme une entité fiscale distincte aux fins de la TVA. L'immatriculation pour les entités sous contrôle étranger prend généralement entre 6 et 8 semaines une fois l'enregistrement auprès de la Chambre de commerce finalisé.
Quel est le montant du capital social requis pour créer une Dutch BV ?
Le capital social minimum requis pour constituer une Dutch BV est de 0,01 €. Ce faible montant a été introduit en 2012 pour rendre la structure de la société à responsabilité limitée plus accessible aux entrepreneurs du monde entier. Vous pouvez choisir d'émettre un capital plus élevé en fonction de vos besoins commerciaux spécifiques, mais l'exigence légale demeure à ce niveau symbolique pour l'acte constitutif formel reçu par le notaire lors de la constitution.
Le dépôt des comptes annuels est-il obligatoire pour une succursale aux Pays-Bas ?
Oui, une succursale est tenue de déposer les états financiers annuels de sa société mère étrangère auprès de la Chambre de commerce néerlandaise (KVK). Contrairement à une BV, qui dépose ses propres comptes locaux, la succursale doit inscrire au registre public néerlandais les données financières globales de la société mère. Ces dépôts doivent être effectués dans les 12 mois suivant la clôture de l'exercice financier afin d'éviter des sanctions administratives ou des problèmes de responsabilité.
Combien de temps prend le processus d'immatriculation d'une entreprise aux Pays-Bas ?
Le processus d'immatriculation pour une BV néerlandaise ou une succursale prend généralement entre 3 et 5 jours ouvrables à compter de la réception de tous les documents requis. Ce délai comprend la passation de l'acte par un notaire et l'inscription officielle au Handelsregister de la KVK. L'immatriculation à la TVA est une étape distincte qui suit la constitution initiale et nécessite généralement un délai de traitement supplémentaire de 6 à 8 semaines par les autorités fiscales.
Sources
- ICS Payroll - Services de paie aux Pays-Bas
- KVK - Inscription au registre des entreprises néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues à la source sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- De Nederlandsche Bank - Surveillance
- AFM - Agréments et registres
- RVO - Activités commerciales à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |