


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les Pays-Bas ont décroché la 8e place du classement mondial de la compétitivité 2026 de l'IMD, reflétant une progression notable portée par leur infrastructure technologique de pointe et leur ouverture au commerce international. Malgré ce rang élevé, de nombreux entrepreneurs internationaux hésitent à s'implanter ici par crainte d'obstacles juridiques complexes ou de lourdes charges fiscales. Il est naturel de s'inquiéter à la perspective de gérer une entité étrangère lorsque vous ignorez si le système local soutient votre croissance ou s'il exige votre présence physique constante pour l'immatriculation et la conformité.
Cette analyse professionnelle explique précisément pourquoi s'implanter aux Pays-Bas en abordant les réalités stratégiques et juridiques spécifiques de 2026. Vous y trouverez une ventilation détaillée des taux actuels de l'impôt sur les sociétés, qui restent fixés à 19 % pour les bénéfices allant jusqu'à 200 000 €, ainsi qu'une vérification du processus de constitution à distance. En tant que cabinet spécialisé, Intercompany Solutions fait office de relais professionnel pour la procédure par procuration légalisée, permettant la constitution d'une Dutch BV en parfaite conformité sans nécessiter de déplacement. Nous aborderons également les frais uniques d'immatriculation à la KVK de 85,15 €, le plafonnement de la déductibilité des intérêts fixé à 24,5 % de l'EBITDA, ainsi que le transfert de la banque attitrée de la Belastingdienst vers Rabobank afin de garantir que votre entreprise demeure informée et conforme.
Points clés
- Distinguer les mythes courants sur les paradis fiscaux du cadre fiscal réel conforme aux normes de l'OCDE, qui positionne les Pays-Bas comme une plateforme commerciale stratégique.
- Comprendre les exigences précises relatives à une Dutch BV, notamment le capital social minimum de 0,01 € et l'intervention obligatoire d'un notaire.
- Découvrir pourquoi créer une société aux Pays-Bas afin de tirer parti d'une main-d'œuvre maîtrisant l'anglais à 93 %, ce qui facilite la gestion sans compétences en langue néerlandaise.
- Vérifier les taux 2026 de l'impôt sur les sociétés de 19 % et 25,8 % ainsi que l'application de l'exonération des participations pour les structures holdings.
- Identifier les étapes juridiques d'une constitution à distance par voie de procuration légalisée, éliminant ainsi l'obligation de déplacement pour les fondateurs internationaux.
Climat des affaires néerlandais : hub stratégique contre mythe du paradis fiscal
Les Pays-Bas sont fréquemment décrits comme une « porte d'entrée vers l'Europe », un titre acquis grâce à leur infrastructure stratégique et à leur longue tradition commerciale. Bien que certains observateurs qualifient cette juridiction de paradis fiscal, la réalité est celle d'un cadre fiscal conforme aux normes de l'OCDE qui privilégie la transparence et la substance. L'économie des Pays-Bas maintient une position de premier plan mondial, se classant au 8e rang de l'Indice mondial de l'innovation 2025 de l'OMPI. Ce classement souligne l'engagement du pays en faveur du progrès technologique et d'un environnement commercial stable.
L'une des principales raisons d'immatriculer une société aux Pays-Bas réside dans l'accès à un réseau de plus de 100 conventions préventives de double imposition. Ces conventions offrent une sécurité juridique pour le commerce international en évitant que le même revenu ne soit imposé dans deux juridictions distinctes. Ce cadre favorise un climat des affaires prévisible plutôt que d'offrir des failles juridiques, ce qui en fait une base fiable pour les opérations internationales. Les taux de l'impôt sur les sociétés (IS) pour 2026 sont de 19 % jusqu'à 200 000 € et de 25,8 % au-delà, ce qui correspond aux moyennes européennes et atteste d'un environnement fiscal standard et non nul.
Commerce international et connectivité mondiale
Le réseau logistique néerlandais, articulé autour du port de Rotterdam et de l'aéroport de Schiphol, permet une expansion efficace des entreprises à travers l'Union européenne. Pour les entreprises commercialisant des biens matériels, les Pays-Bas offrent des modèles de distribution fiscalement avantageux en matière de TVA. L'utilisation d'une Dutch BV peut faciliter le report de la TVA à l'importation, ce qui améliore considérablement la trésorerie des entités commerciales. Cette connectivité s'étend aux structures holding, où le réseau conventionnel minimise les retenues à la source sur les paiements transfrontaliers, à condition que l'entité respecte les exigences modernes de substance. Le système est conçu pour favoriser la circulation des capitaux et des marchandises sans les frictions liées aux couches d'imposition multiples.
Stabilité et sécurité juridique
Les investisseurs étrangers privilégient les Pays-Bas pour leur système judiciaire fiable et leurs tribunaux de commerce spécialisés. Les litiges sont traités avec un haut niveau d'expertise technique, garantissant le caractère exécutoire des contrats et la protection des droits. La Chambre de commerce néerlandaise (KVK) opère en toute transparence. Chaque nouvelle entité s'acquitte des frais d'enregistrement auprès de la KVK de 85,15 € (2026, paiement unique). Cette clarté administrative s'étend à la protection de la propriété intellectuelle. Le cadre juridique néerlandais offre des garanties solides pour les brevets et les marques, ce qui constitue un facteur essentiel pour les entreprises innovantes. Les structures juridiques telles que la BV, qui a un capital minimum de 0,01 € pour la BV, requièrent l'intervention d'un notaire pour leur constitution. Ce processus garantit un niveau d'intégrité formelle qui instaure la confiance auprès des banques et des partenaires internationaux.
Dernière révision : septembre 2026
La structure de la Dutch BV : exigences et mythes sur le capital
Créer une entreprise dans une juridiction étrangère suscite souvent des idées reçues quant aux barrières financières. Un mythe répandu veut que la constitution d'une société à responsabilité limitée nécessite un investissement initial conséquent. En réalité, le capital minimum de 0,01 € pour la BV offre un point d'entrée flexible, tant pour les start-ups que pour les investisseurs internationaux. Cette accessibilité est l'une des raisons pour lesquelles la constitution d'une société aux Pays-Bas est un choix prisé des entrepreneurs du monde entier. À la différence d'une eenmanszaak ou d'une VOF, une Dutch BV (Besloten Vennootschap) doit être constituée par l'intermédiaire d'un notaire qui rédige et passe l'acte constitutif.
À la suite de la signature de l'acte, la société doit être immatriculée auprès de la Chambre de commerce (KVK). Les frais d'enregistrement auprès de la KVK de 85,15 € (2026, paiement unique) constituent un coût administratif obligatoire. Toutes les BV doivent également se conformer au registre UBO en identifiant les personnes physiques détenant un seuil UBO > 25 % de propriété ou de contrôle. La déclaration des modifications relatives aux UBO dans un délai de 7 jours constitue une obligation légale permettant de garantir l'exactitude et la transparence des registres de la KVK.
Comparaison des formes juridiques
La BV est la structure privilégiée par la plupart des entrepreneurs étrangers en raison de la responsabilité limitée et de la flexibilité opérationnelle qu'elle confère. Cette structure est un facteur déterminant du choix d'immatriculer une société aux Pays-Bas, car elle projette une image professionnelle pour le commerce international. À l'inverse, une NV exige un capital minimum de 45 000 € et est soumise à des règles d'information financière plus strictes. En comparant une BV à une entreprise individuelle (eenmanszaak), l'avantage principal réside dans la séparation des patrimoines personnel et professionnel. Bien qu'une eenmanszaak soit plus simple à créer, l'exploitant demeure personnellement responsable de l'ensemble des dettes. Toutes les BV doivent s'assurer du dépôt de leurs comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice afin de maintenir leur conformité.
Faits relatifs à l'actionnariat et à la résidence
Le droit néerlandais autorise une détention étrangère intégrale du capital. Les actionnaires et les administrateurs ne sont pas tenus de résider aux Pays-Bas ni de posséder la nationalité néerlandaise. Vous devez néanmoins disposer d'une adresse commerciale locale pour mener à bien la procédure d'immatriculation. La Netherlands Foreign Investment Agency souligne que ces politiques d'ouverture des marchés constituent un moteur essentiel de la croissance internationale. En 2026, la voie de la procuration légalisée demeure la norme pour la constitution d'une société Dutch BV, permettant une création à distance pour les fondateurs non-résidents. Si votre structure comporte plusieurs niveaux internationaux, vous pouvez contacter notre équipe pour discuter des pièces justificatives précises requises pour la conformité UBO.
Dernière révision : septembre 2026
Réalités opérationnelles et main-d'œuvre pour les étrangers
Le marché du travail néerlandais se caractérise par une grande accessibilité pour les chefs d'entreprise internationaux. Un facteur déterminant incitant à immatriculer une société aux Pays-Bas réside dans la maîtrise des langues au sein de la population locale. Les données statistiques confirment que 93 % de la population néerlandaise maîtrise l'anglais, ce qui permet aux dirigeants étrangers de gérer leurs entités sans avoir à apprendre la langue locale. Cette affinité culturelle réduit les frictions opérationnelles lors du recrutement et de la gestion quotidienne, les discussions techniques et les dépôts légaux pouvant souvent être effectués en anglais.
Les Pays-Bas continuent d'attirer les talents internationaux grâce au régime d'exonération fiscale des 30 % (30% ruling). Pour 2026, cet avantage fiscal est plafonné à un salaire de 262 000 €. Bien que le statut de non-résident partiel ait été aboli pour les nouveaux demandeurs à compter du 1er janvier 2025, ce régime fiscal demeure un instrument puissant pour attirer les travailleurs migrants hautement qualifiés. La main-d'œuvre locale est actuellement classée au 3e rang mondial pour son niveau de formation. Ce niveau éducatif constitue une raison déterminante pour immatriculer une société aux Pays-Bas lorsque l'on cherche à constituer une équipe très performante dotée de compétences techniques spécialisées.
Recrutement et conformité de la paie
La conformité avec le droit du travail néerlandais est obligatoire pour toute BV employant des salariés. Toutes les relations de travail doivent être formalisées par des contrats écrits précisant la rémunération, la durée du travail et les délais de préavis. Pour les entreprises devant se développer rapidement sans créer de service RH interne complet, le recours à une société de portage salarial international (Employer of Record - EOR) constitue une solution viable. Cela vous permet d'embaucher immédiatement du personnel tout en garantissant le strict respect des réglementations locales. Des services professionnels de gestion de la paie aux Pays-Bas peuvent prendre en charge ces exigences administratives complexes, notamment les cotisations de retraite et les déclarations de sécurité sociale.
Écosystème technologique et innovation
Les Pays-Bas constituent une plaque tournante majeure pour les technologies financières (fintech), l'agroalimentaire et l'énergie durable. Les entreprises innovantes bénéficient souvent du WBSO (crédit d'impôt R&D), qui réduit l'impôt sur les salaires et les cotisations sociales pour les activités axées sur la recherche. Cet environnement s'appuie sur de nombreux accélérateurs technologiques et une approche réglementaire propice aux start-ups. Établir une présence locale assure une proximité immédiate avec les grands marchés européens ainsi qu'un écosystème collaboratif valorisant le progrès technologique. Le 8e rang occupé par le pays dans l'Indice mondial de l'innovation 2025 de l'OMPI confirme une nouvelle fois sa position de destination privilégiée pour la recherche et le développement.
Dernière révision : septembre 2026
Avantages fiscaux : taux d'imposition 2026 et régime d'exonération des participations
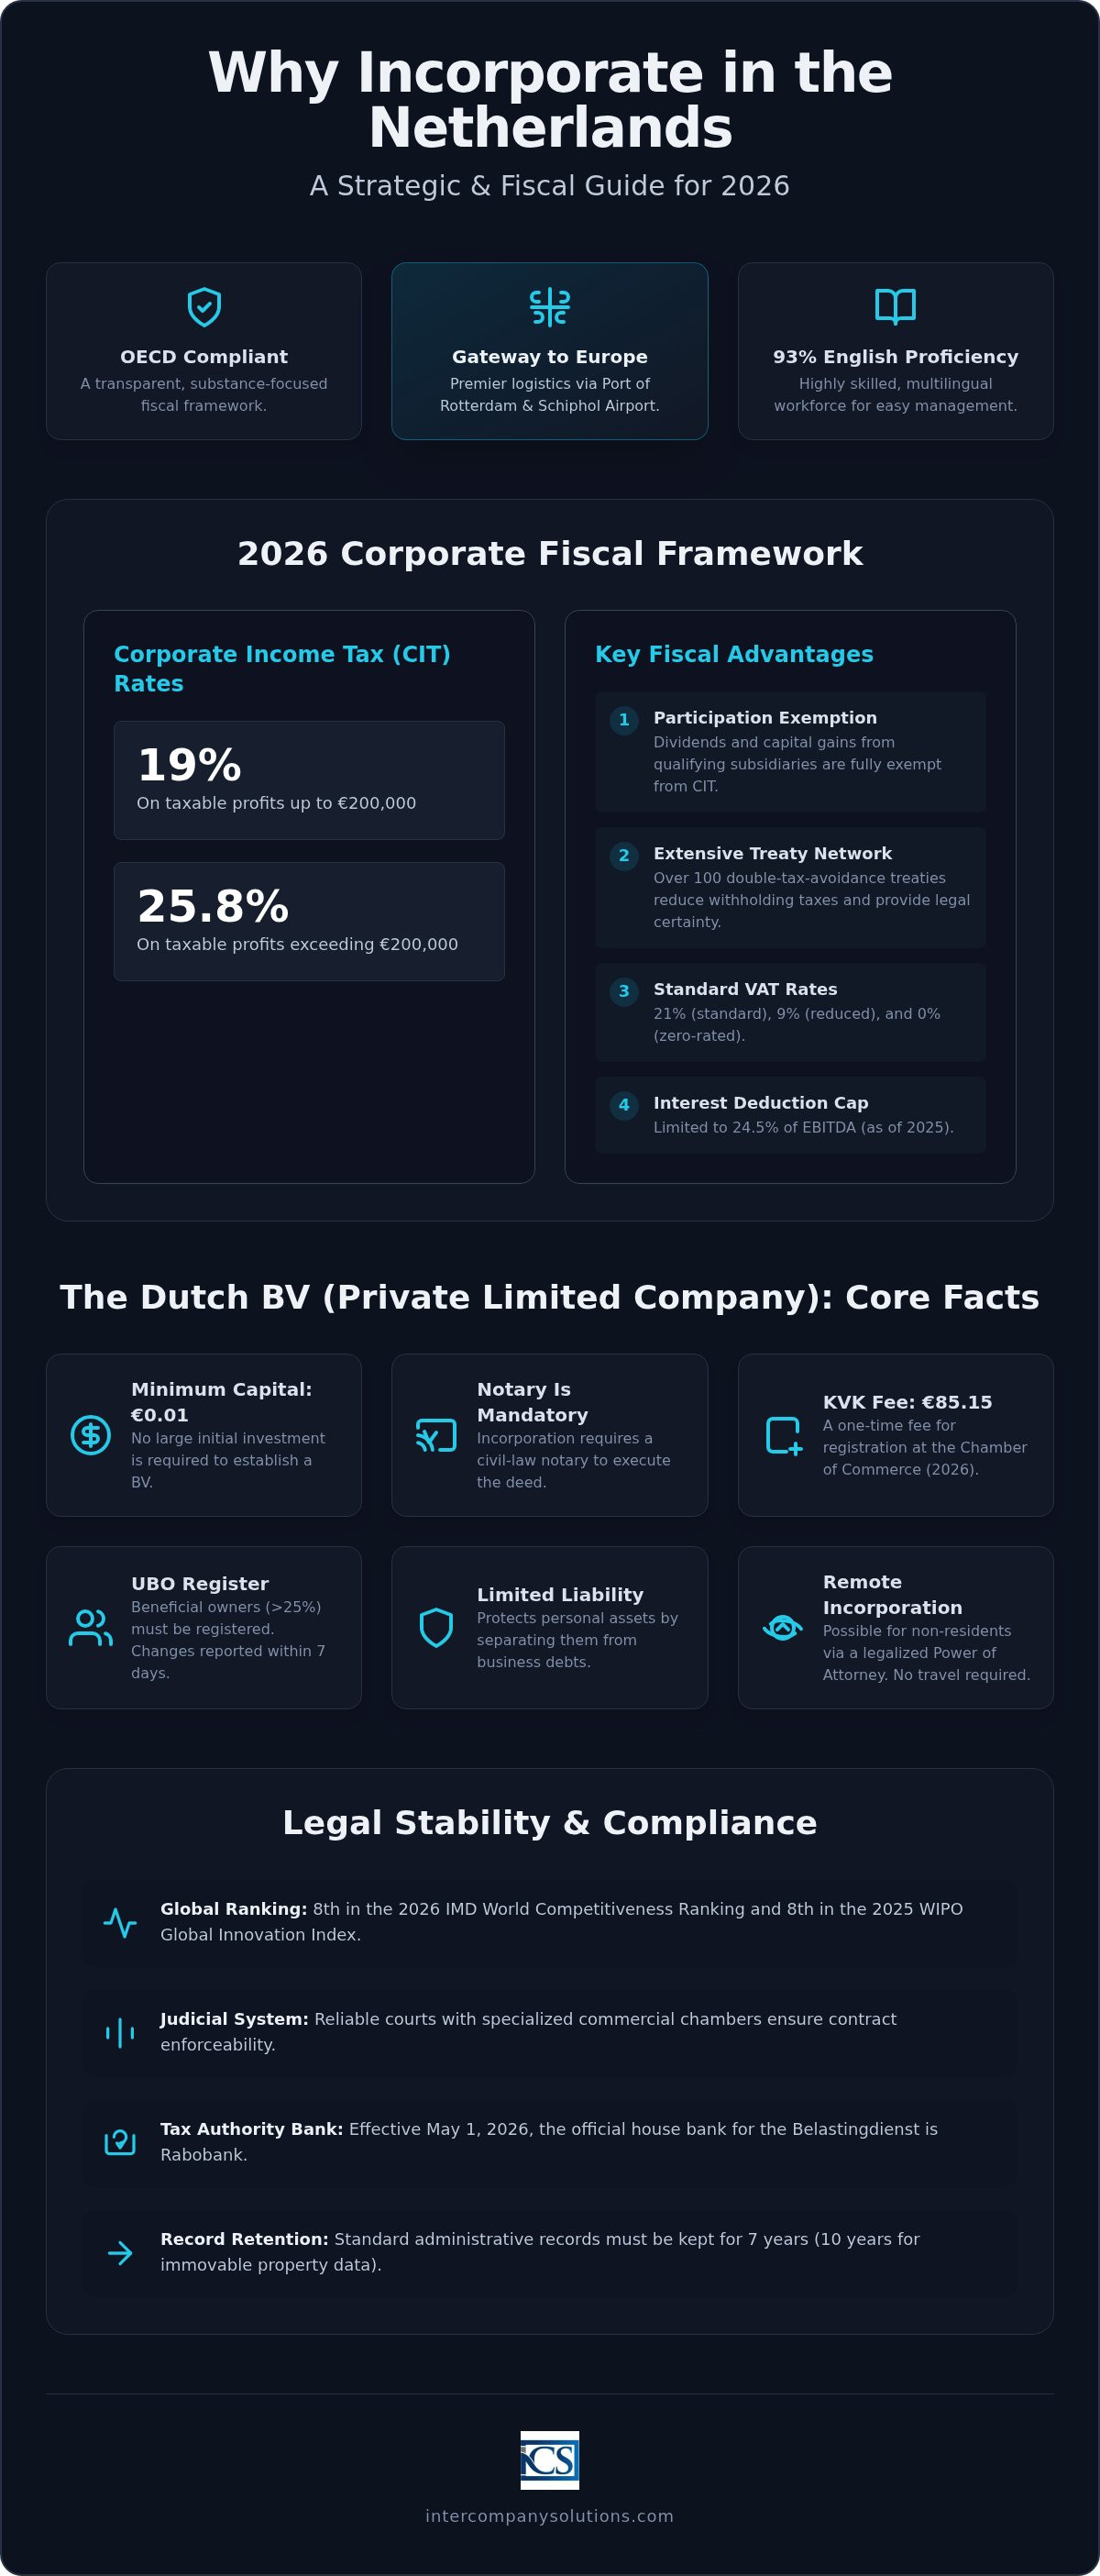
Le système fiscal néerlandais est souvent perçu à tort comme appliquant des taux excessivement élevés. Bien que les taux standard de l'impôt sur les sociétés (IS) pour 2026 soient de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur l'excédent, la charge fiscale effective pour de nombreuses entreprises internationales demeure compétitive. Cet équilibre entre taux standard et incitations spécifiques constitue une raison centrale pour créer une société aux Pays-Bas, tant pour des activités commerciales que de holding. La taxe sur la valeur ajoutée (TVA) est également structurée de manière claire avec un taux normal de 21 %, un taux réduit de 9 % et un taux de 0 % pour des transactions internationales spécifiques, telles que les livraisons intracommunautaires au sein de l'UE.
Le régime d'exonération des participations pour les sociétés holding
L'un des piliers les plus significatifs du droit fiscal néerlandais est l'exonération des participations. Cette règle garantit que les dividendes et les plus-values provenant d'une filiale qualifiée ne sont pas imposés au niveau de la société holding néerlandaise. Pour être éligible, l'entité néerlandaise doit généralement détenir au moins 5 % des actions de la filiale. Cette politique prévient la double imposition au sein des groupes de sociétés et fait du pays un emplacement idéal pour les sièges régionaux. Pour une analyse plus approfondie de ces critères, vous pouvez consulter notre guide néerlandais sur l'exonération des participations. Cette exonération est un facteur majeur pour les investisseurs internationaux déterminant pourquoi créer une société aux Pays-Bas pour gérer leurs portefeuilles internationaux.
Déduction des intérêts et conformité à l'IS
La stabilité fiscale en 2026 implique également le respect des limitations de déduction des intérêts. La déduction nette des intérêts est actuellement plafonnée à 24,5 % de l'EBITDA de la société ou à un seuil de 1 million d'euros, le montant le plus élevé étant retenu. Cette règle s'aligne sur les directives européennes de lutte contre l'évasion fiscale et exige une comptabilité rigoureuse pour garantir la conformité. Les entreprises doivent également suivre des normes strictes de conservation des documents ; les documents commerciaux doivent être conservés pendant 7 ans, tandis que les dossiers relatifs aux biens immobiliers exigent une période de conservation de 10 ans.
Les changements administratifs en 2026 incluent la transition de la banque de référence de la Belastingdienst. La banque de référence de la Belastingdienst est Rabobank depuis le 1er mai 2026. Veiller à ce que vos systèmes comptables et instructions de paiement reflètent ce changement est essentiel pour respecter les délais fiscaux. Le maintien de ces normes élevées de transparence et de conformité est ce qui préserve l'intégrité du climat des affaires néerlandais pour les propriétaires étrangers.
Dernière révision : septembre 2026
Création d'entreprise à distance : la voie juridique pour les non-résidents
Une idée fausse courante parmi les fondateurs internationaux est que la création d'une société néerlandaise nécessite un déplacement physique aux Pays-Bas. Bien qu'une présence locale fût historiquement attendue, le cadre juridique moderne permet une constitution entièrement à distance. Cette accessibilité est une raison convaincante pour créer une entreprise aux Pays-Bas, car elle permet aux entrepreneurs de lancer leurs opérations depuis leur pays d'origine sans la contrainte logistique des voyages internationaux. Pour les fondateurs non ressortissants de l'UE, la voie établie est la procédure par procuration légalisée (PoA).
L'enregistrement à distance prend généralement de 3 à 5 jours ouvrés une fois la documentation requise finalisée. L'intervention d'un notaire néerlandais est obligatoire pour la constitution d'une BV ; il est chargé d'instrumenter l'acte de constitution. En utilisant la voie de la procuration, le fondateur autorise le notaire ou un représentant à signer l'acte en son nom. Cela garantit la validité juridique de la procédure tout en offrant la rapidité et la flexibilité requises par les entreprises mondiales.
Étapes de la constitution à distance
La procédure à distance commence par la soumission des documents et une vérification d'identité rigoureuse. Les fondateurs doivent fournir des copies légalisées de leur pièce d'identité et un justificatif de domicile. Si l'actionnaire est une personne morale étrangère, des documents d'entreprise supplémentaires, tels qu'un extrait du registre du commerce étranger, sont requis. Une fois ces documents vérifiés, le notaire prépare le projet d'acte de constitution. Le fondateur signe ensuite la procuration dans son pays de résidence, ce qui nécessite souvent une légalisation ou une apostille selon la juridiction. Vous pouvez accéder à des services spécialisés de constitution de Dutch BV pour gérer ces exigences procédurales et coordonner les démarches avec le notaire. Une fois que le notaire a instrumenté l'acte, la société est enregistrée auprès de la Chambre de commerce (KVK), et les frais d'enregistrement uniques auprès de la KVK de 85,15 € sont réglés.
Conformité post-constitution
Une fois la BV légalement établie, l'accent est mis sur la conformité opérationnelle. Le commerce international nécessite à la fois un numéro de BTW et un numéro EORI. Pour les entités détenues par des capitaux étrangers, l'obtention d'un numéro de BTW prend généralement de 6 à 8 semaines. Vous devrez également ouvrir un compte bancaire professionnel pour gérer le capital et les paiements d'impôts. Bien que les banques traditionnelles soient une option, de nombreux fondateurs choisissent des solutions axées sur le numérique comme bunq pour leurs processus d'intégration adaptés aux opérations à distance. Les 12 premiers mois sont critiques pour établir la substance économique locale (substance requirements), ce qui implique de maintenir une adresse commerciale locale et de veiller à ce que toutes les déclarations administratives soient à jour. Le dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice est une obligation légale pour éviter les pénalités. Une conformité constante durant cette période renforce la légitimité de votre entité néerlandaise aux yeux de la Belastingdienst et de vos partenaires internationaux.
Dernière révision : septembre 2026
Sécuriser votre entrée stratégique sur le marché néerlandais
Les Pays-Bas demeurent une économie de premier plan pour l'expansion internationale, offrant un environnement fiscal stable et une main-d'œuvre hautement qualifiée. En comprenant le taux d'impôt sur les sociétés de 19 % sur les bénéfices jusqu'à 200 000 € et la validité juridique de l'enregistrement à distance, les fondateurs peuvent dépasser les idées reçues courantes. Ces faits opérationnels démontrent pourquoi créer une société aux Pays-Bas est une décision judicieuse pour les entreprises ciblant le marché unique européen en 2026.
Intercompany Solutions facilite cette transition grâce à une procédure accélérée de constitution en 3 à 5 jours. Nous sommes spécialisés dans les dossiers complexes de fondateurs non ressortissants de l'UE et offrons un accompagnement comptable et TVA complet pour garantir une parfaite conformité avec les autorités fiscales néerlandaises. Notre équipe gère les exigences procédurales de la voie par procuration légalisée afin que vous puissiez vous concentrer sur le développement de vos activités.
La constitution de votre Dutch BV est un processus méthodique qui récompense la rigueur. Nous sommes prêts à vous apporter l'expertise nécessaire pour sécuriser l'avenir de votre entreprise aux Pays-Bas.
Dernière révision : septembre 2026
Foire aux questions
Puis-je créer une société aux Pays-Bas sans être résident ?
Oui, la résidence n'est pas une obligation légale pour les actionnaires ou les administrateurs d'une Dutch BV. Des entrepreneurs internationaux de plus de 50 pays ont créé des entités sans vivre aux Pays-Bas. Vous n'avez pas besoin d'être résident pour fournir une adresse commerciale locale pour l'enregistrement auprès de la KVK. Cette flexibilité est une raison majeure de s'implanter aux Pays-Bas, car elle permet une détention internationale du capital tout en maintenant un siège européen professionnel.
Quel est le capital social minimum requis pour une Dutch BV en 2026 ?
Pour une société à responsabilité limitée, le capital minimum de la BV est de 0,01 €. Ce seuil minime remplace l'ancienne exigence historique de 18 000 €, rendant cette structure accessible aux startups et aux petites entreprises. Vous pouvez choisir d'émettre un capital plus élevé si votre stratégie d'entreprise le requiert, mais le minimum légal reste purement symbolique. Ce capital doit être enregistré lors de la procédure de constitution prise en charge par le notaire au moment de la signature de l'acte.
Combien de temps prend la procédure d'enregistrement d'une société néerlandaise pour les étrangers ?
L'enregistrement prend généralement de 3 à 5 jours ouvrés pour les entrepreneurs étrangers. Cette durée dépend de la complexité de la structure de l'actionnariat et de la soumission en temps opportun des documents légalisés. Une fois que le notaire a instrumenté l'acte de constitution, l'enregistrement est finalisé avec le paiement des frais d'enregistrement de la KVK de 85,15 € (2026, paiement unique). Nous privilégions l'efficacité pour veiller à ce que votre entreprise soit opérationnelle et prête pour l'enregistrement à la TVA dans les meilleurs délais.
Dois-je parler néerlandais pour lancer une entreprise aux Pays-Bas ?
Il n'est pas nécessaire de parler néerlandais pour lancer avec succès une entreprise aux Pays-Bas. L'anglais est la langue principale pour le commerce international dans le pays, 93 % de la population le maîtrisant couramment. La plupart des organismes gouvernementaux, y compris l'administration fiscale et douanière, mettent à disposition des informations en anglais. Cette accessibilité linguistique simplifie les opérations quotidiennes et le recrutement, dans la mesure où vous pouvez communiquer efficacement avec le personnel local, vos partenaires et vos prestataires de services professionnels sans barrière de la langue.
Quels sont les taux de l'impôt sur les sociétés aux Pays-Bas pour 2026 ?
Les taux de l'impôt sur les sociétés pour 2026 sont de 19 % pour l'IS jusqu'à 200 000 € et de 25,8 % au-delà. Ces taux sont demeurés stables depuis 2023, offrant un cadre fiscal prévisible. Comprendre ces tranches spécifiques permet de mieux cerner l'intérêt d'immatriculer une société aux Pays-Bas, dans la mesure où le taux initial de 19 % est compétitif par rapport à de nombreuses autres juridictions européennes. La banque de référence de la Belastingdienst est Rabobank depuis le 1er mai 2026, qui traite tous les paiements entrants.
La procédure de constitution peut-elle être gérée entièrement à distance ?
Les fondateurs peuvent gérer l'ensemble de la procédure de constitution à distance grâce à la modalité de procuration légalisée (PoA). Cette méthode permet à un notaire d'instrumenter l'acte de constitution en votre nom, évitant ainsi tout déplacement aux Pays-Bas. Vous devrez fournir une pièce d'identité légalisée et signer la procuration dans votre pays de résidence. Cette accessibilité à distance constitue une prestation standard pour les fondateurs internationaux, garantissant une constitution juridiquement rigoureuse sans frais de déplacement.
Qu'est-ce que la règle des 30 % (30% ruling) et comment bénéficie-t-elle à mon entreprise néerlandaise ?
Les salariés internationaux éligibles peuvent bénéficier de la règle des 30 %, une mesure incitative de remboursement fiscal permettant aux employeurs de verser une partie de leur rémunération en franchise d'impôt. En 2026, cet avantage est plafonné à un salaire de 262 000 €. Il est conçu pour attirer les travailleurs migrants hautement qualifiés en allégeant leur charge d'impôt sur le revenu des personnes physiques. Pour votre entreprise néerlandaise, ce dispositif constitue un levier de recrutement puissant pour recruter des talents internationaux spécialisés qu'il pourrait être difficile de trouver sur le marché local.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |