


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les Pays-Bas constituent la principale plaque tournante logistique pour la distribution alimentaire européenne, traitant chaque année des millions de tonnes de produits agricoles grâce à leurs infrastructures portuaires de pointe. Établir une présence ici nécessite bien plus qu'un simple plan logistique ; cela exige une approche rigoureuse des normes de sécurité alimentaire de l'Union européenne et du droit des sociétés néerlandais. Nous sommes conscients que les fondateurs internationaux sont souvent confrontés à la complexité des réglementations de la NVWA et aux nuances de la gestion d'une entité néerlandaise depuis l'étranger. Pour répondre à ces défis, nous avons élaboré cette ressource destinée à Créer : Guide pratique pour la création d'une entreprise néerlandaise d'importation de produits alimentaires, axé sur la conformité légale et la préparation opérationnelle.
Vous bénéficierez d'une présentation professionnelle des cadres juridiques et fiscaux obligatoires, notamment le processus de constitution à distance d'une BV au moyen d'une procuration légalisée. Cette méthode vous évite de devoir vous déplacer aux Pays-Bas pour signer l'acte constitutif devant un notaire. Nous détaillerons également les exigences relatives à l'obtention d'un numéro EORI pour les douanes et à l'enregistrement auprès de l'Autorité néerlandaise de sécurité des produits alimentaires et de consommation. En suivant ce parcours structuré, vous pourrez sécuriser votre statut de TVA et vous assurer que votre entreprise respecte les critères du seuil d'imposition sur les sociétés à 19 % tout en conservant les archives administratives obligatoires pendant sept ans.
Points clés à retenir
- La Dutch BV est la structure juridique standard pour le commerce alimentaire international, offrant une responsabilité limitée qui protège le patrimoine personnel contre des risques tels que les rappels de produits ou l'avarie.
- Les entrepreneurs non-résidents peuvent accomplir le processus de constitution à distance grâce à une procuration légalisée, évitant ainsi d'avoir à voyager à l'étranger pour se présenter devant un notaire.
- La conformité avec l'Autorité néerlandaise de sécurité des produits alimentaires et de consommation (NVWA) est obligatoire pour garantir que toutes les marchandises importées respectent les normes européennes de sécurité et d'étiquetage.
- L'obtention d'un numéro EORI et d'un permis au titre de l'article 23 est essentielle pour un dédouanement efficace et le report du paiement de la TVA à l'importation.
- Utilisez cette ressource pour Créer : Guide pratique pour la création d'une entreprise néerlandaise d'importation de produits alimentaires, incluant des détails sur le taux d'impôt sur les sociétés de 19 % pour les bénéfices allant jusqu'à 200 000 €.
Sélectionner la structure Dutch BV pour l'importation de produits alimentaires
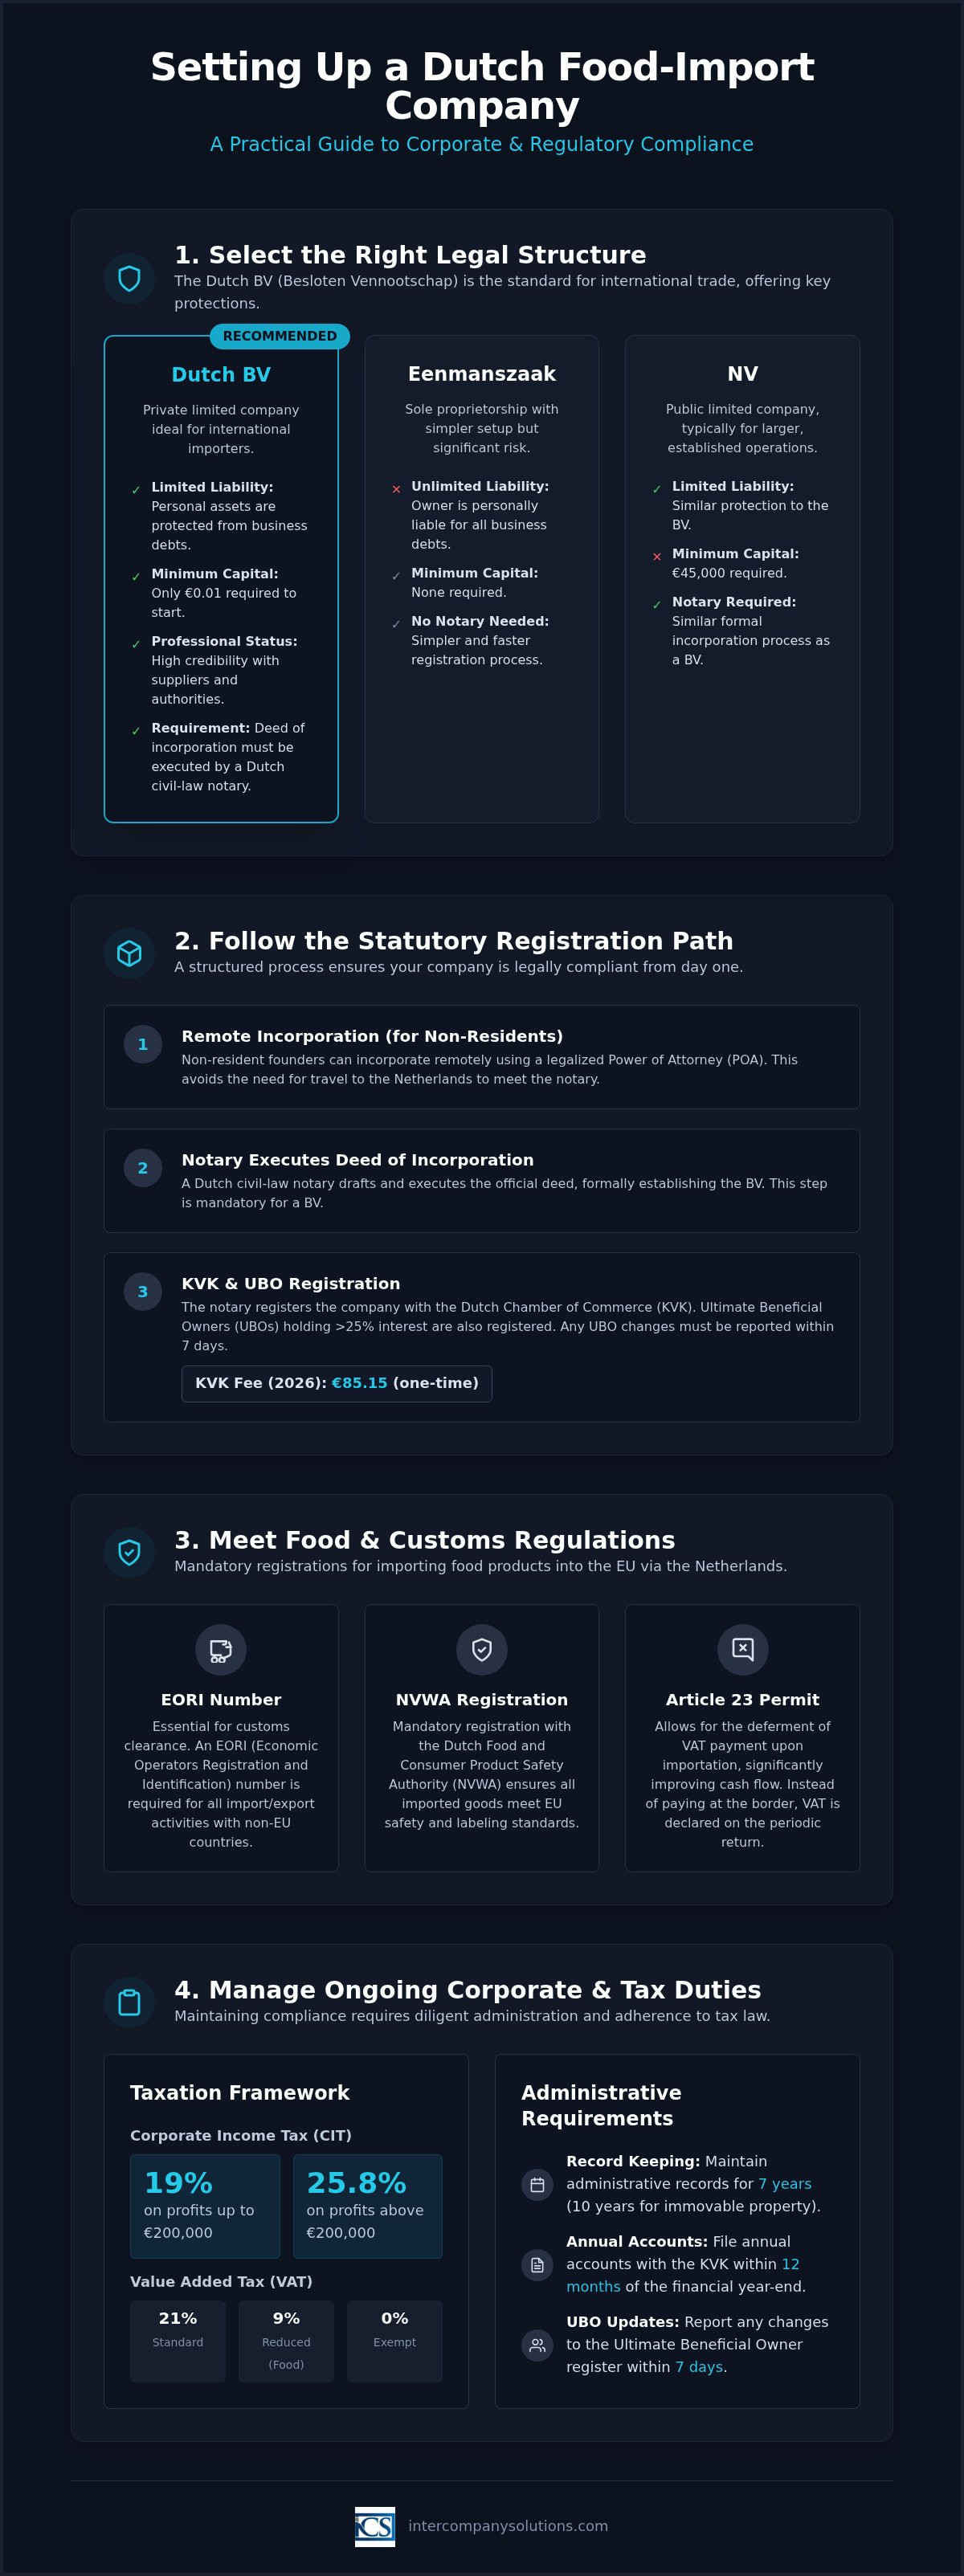
La Besloten Vennootschap (BV) est le véhicule juridique le plus efficace pour le commerce international aux Pays-Bas. Elle fonctionne comme une société à responsabilité limitée dont le capital est divisé en actions. Pour ceux qui cherchent à Créer : Guide pratique pour créer une entreprise néerlandaise d'importation de produits alimentaires, le choix de cette structure constitue la première étape vers l'établissement d'une présence professionnelle. La BV offre un cadre flexible, n'exigeant qu'un capital social minimum de 0,01 €. Contrairement à une entreprise individuelle, la constitution d'une BV nécessite l'intervention d'un notaire de droit civil néerlandais pour instrumenter l'acte de constitution, ainsi qu'une adresse commerciale enregistrée dans le pays.
L'une des principales raisons pour lesquelles les importateurs de produits alimentaires choisissent la BV est la protection du patrimoine personnel. Le secteur agroalimentaire comporte des risques inhérents, tels que l'avarie des produits, la contamination ou les rappels à grande échelle. Au sein d'une BV, la responsabilité de la société est limitée à ses propres actifs. Cela signifie que les dirigeants et les actionnaires ne sont pas personnellement responsables des dettes de la société, sauf en cas de faute de gestion avérée. Cette séparation juridique est essentielle pour préserver la sécurité financière lors de la gestion de denrées périssables à travers les frontières internationales.
Avantages de la BV pour le commerce international
Une Dutch BV offre d'importants avantages fiscaux, notamment par le biais du régime de l'exonération des participations (participation exemption). Cette règle garantit que les dividendes et les plus-values provenant de filiales éligibles ne sont pas imposés au niveau de la société mère, ce qui est idéal pour les entreprises ayant une structure de holding internationale. De plus, disposer d'une BV immatriculée auprès de la Kamer van Koophandel (KVK) confère une crédibilité immédiate auprès des détaillants néerlandais et des fournisseurs européens. Les entrepreneurs étrangers gèrent souvent ces entités à distance. Les Pays-Bas autorisent la gestion à distance, et la constitution elle-même peut être effectuée par le biais d'une procuration légalisée (Power of Attorney, POA). Cela garantit que les administrateurs non-résidents n'ont pas besoin de se déplacer aux Pays-Bas pour rencontrer le notaire en personne.
Comparaison avec d'autres formes juridiques
Choisir la forme appropriée consiste à trouver le juste équilibre entre le risque et les contraintes administratives. Une eenmanszaak (entreprise individuelle) ne requiert ni notaire ni capital minimum, mais expose pleinement le patrimoine personnel du propriétaire aux créanciers professionnels. À l'inverse, une Naamloze Vennootschap (NV) est une société anonyme exigeant un capital minimum de 45 000 € ; cette structure est généralement trop complexe pour des opérations initiales d'importation. La plupart des entrepreneurs constatent que les services de constitution de Dutch BV offrent la solution la plus équilibrée pour soutenir la croissance. Bien que la BV impose le dépôt des comptes annuels dans les 12 mois suivant la clôture de l'exercice et la conservation des documents comptables pendant sept ans, les avantages de la responsabilité limitée et du statut professionnel l'emportent largement sur ces obligations administratives. Ce choix demeure la pierre angulaire de tout Créer : Guide pratique pour créer une entreprise néerlandaise d'importation de produits alimentaires.
Immatriculation statutaire auprès de la KVK et des autorités fiscales
La procédure formelle d'immatriculation débute auprès d'un notaire de droit civil néerlandais dès que vous avez finalisé la structure de votre société. Cette étape est obligatoire car le notaire doit rédiger et instrumenter l'acte de constitution. Pour les entrepreneurs internationaux, les Pays-Bas proposent une procédure simplifiée de constitution à distance. Les fondateurs non ressortissants de l'UE peuvent recourir à la voie de la procuration légalisée (POA), qui permet au notaire de signer l'acte en leur nom. Cela dispense d'un déplacement physique aux Pays-Bas, facilitant ainsi les démarches pour Créer : Guide pratique pour créer une entreprise néerlandaise d'importation de produits alimentaires depuis votre pays d'origine.
Lors de la constitution, vous devez immatriculer la société auprès de la Kamer van Koophandel (KVK). Les frais d'immatriculation auprès de la KVK consistent en un paiement unique de 85,15 € pour 2026. Simultanément, le notaire inscrira les bénéficiaires effectifs de la société (Ultimate Beneficial Owners, UBO) au registre des UBO. Un UBO est toute personne physique qui détient plus de 25 % des actions, des droits de vote ou des participations dans la propriété. Toute modification future des informations relatives aux UBO doit être déclarée dans un délai de 7 jours afin de garantir la conformité avec la réglementation néerlandaise relative à la lutte contre le blanchiment de capitaux.
Procédure de constitution étape par étape
Le processus suit une séquence logique afin de garantir sa validité juridique. Vous devez d'abord soumettre des documents d'identité valides ainsi que la POA légalisée au notaire de votre choix. Après avoir instrumenté l'acte, le notaire se charge de l'immatriculation auprès de la KVK. Vous recevrez ensuite un extrait KVK, qui constitue la preuve officielle de l'existence juridique de votre entreprise. Ce document est requis pour ouvrir un compte bancaire professionnel et pour conclure des contrats commerciaux avec des fournisseurs de denrées alimentaires. Pour bénéficier d'une assistance personnalisée relative à ces formalités, vous pouvez contacter notre équipe de spécialistes.
Enregistrements fiscaux initiaux
Après l'immatriculation à la KVK, la société doit être enregistrée auprès du Belastingdienst (administration fiscale néerlandaise). Bien que la KVK informe souvent les autorités fiscales de manière automatique, les entités détenues par des non-résidents doivent fournir des informations complémentaires pour obtenir un numéro de TVA. Le Belastingdienst exige des preuves de substance, ce qui implique souvent de démontrer une présence opérationnelle physique. Pour les BV détenues par des capitaux étrangers, la délivrance du numéro de TVA prend généralement de 6 à 8 semaines. Il est essentiel de tenir compte de ce délai lors de la planification de votre première expédition de denrées périssables. Un numéro d'identification fiscale vous sera également attribué au titre de l'impôt sur les sociétés (IS), dont le taux est de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % au-delà de ce seuil. Depuis le 1er mai 2026, le Belastingdienst utilise Rabobank comme banque attitrée pour l'ensemble des transactions fiscales. Veuillez noter que les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier, et que toutes les pièces comptables doivent être conservées pendant au moins 7 ans.
Conformité réglementaire auprès de la NVWA
Une fois votre Dutch BV enregistrée auprès de la KVK, vous devez vous assurer que vos opérations sont conformes aux exigences de l'Autorité néerlandaise de sécurité des produits alimentaires et de consommation (NVWA). Cette autorité supervise la sécurité des denrées alimentaires et des produits de consommation sur l'ensemble du marché néerlandais. L'enregistrement auprès de la NVWA est une obligation légale pour tous les importateurs, car il permet à l'État de surveiller efficacement la chaîne alimentaire. Pour Create: Practical guide for setting up a Dutch food-import company, il convient de comprendre que la conformité n'est pas optionnelle ; il s'agit d'une condition préalable au dédouanement.
Votre entreprise doit se conformer au règlement (CE) n° 178/2002 de l'UE. Ce règlement établit les principes généraux de la législation alimentaire et impose une traçabilité stricte pour tous les produits. Vous êtes tenu de tenir à jour un plan écrit de sécurité alimentaire fondé sur les principes d'analyse des dangers et points critiques pour leur maîtrise (HACCP). Ce plan identifie les dangers biologiques, chimiques ou physiques potentiels dans votre processus d'importation et décrit les mesures de maîtrise appliquées pour les prévenir. Il s'agit d'un document fondamental que la NVWA peut auditer à tout moment.
Enregistrement auprès de la NVWA et notification
La procédure d'enregistrement varie selon la nature de vos marchandises. Si vous envisagez d'importer des produits d'origine animale (POAO), vous devez vous enregistrer en tant qu'importateur spécifiquement pour ces catégories. Cela implique souvent l'utilisation du système TRACES (Trade Control and Expert System), une plateforme électronique pour la certification et le suivi des animaux et des produits d'origine animale entrant dans l'UE. Pour les cargaisons arrivant au port de Rotterdam, vous devez organiser des contrôles sanitaires et phytosanitaires (SPS). Ces inspections vérifient que les marchandises respectent les normes sanitaires de l'UE avant leur mise en circulation pour distribution. Le fait de ne pas soumettre les notifications électroniques appropriées via TRACES peut entraîner des retards importants et des frais de stockage au terminal.
Normes d'étiquetage et de traçabilité
Les denrées alimentaires importées doivent respecter la Warenwet (loi sur les denrées alimentaires et les produits de consommation) néerlandaise ainsi que les règles plus larges de l'UE en matière d'information des consommateurs. Les étiquettes doivent être précises, lisibles et généralement rédigées en néerlandais si le produit est destiné au marché local. La traçabilité est gérée au moyen d'un système « un pas en arrière, un pas en avant ». Cela signifie que vous devez savoir exactement qui a fourni les marchandises et quels clients les ont reçues. En vertu du droit néerlandais, vous devez conserver ces registres administratifs pendant 7 ans. Ce niveau de détail constitue un élément central lors de la création d'entreprise aux Pays-Bas (starting a business in the Netherlands) dans le secteur alimentaire. Le maintien d'enregistrements précis garantit qu'en cas de problème de sécurité, vous puissiez exécuter un rappel ciblé de manière rapide, protégeant ainsi tant la santé publique que la situation juridique de votre entreprise. Cette approche systématique est vitale pour quiconque cherche à Create: Practical guide for setting up a Dutch food-import company qui demeure en conformité sur le long terme.
Gestion des obligations douanières, EORI et de TVA
Toute entreprise impliquée dans le mouvement international de produits alimentaires doit obtenir un numéro d'enregistrement et d'identification des opérateurs économiques (EORI). Cet identifiant unique est obligatoire pour toutes les déclarations en douane au sein de l'Union européenne. Sans lui, vos cargaisons seront bloquées à la frontière, entraînant des frais de stockage substantiels et une éventuelle détérioration des denrées périssables. Pour Create: Practical guide for setting up a Dutch food-import company, vous devez prioriser cet enregistrement parallèlement à vos démarches auprès de la KVK. Vous devrez également classer votre stock à l'aide des codes corrects du Système harmonisé (SH). Ces codes constituent la norme internationale de définition des produits ; ils déterminent les droits de douane applicables et si vos marchandises requièrent des inspections sanitaires supplémentaires.
Les Pays-Bas appliquent un taux réduit de BTW de 9 % à la plupart des produits alimentaires, ce qui représente un facteur déterminant pour votre stratégie de tarification. Alors que le taux standard de BTW est de 21 %, le taux réduit s'applique à presque tous les produits et ingrédients alimentaires essentiels. Un classement adéquat garantit que vous ne payiez pas de surplus à la frontière et ne sous-facturiez pas vos clients néerlandais. La conservation de registres précis de ces classements fait partie de votre obligation administrative de conservation de 7 ans en vertu du droit fiscal néerlandais.
Procédures de dédouanement
La plupart des importateurs font appel aux services d'un commissionnaire en douane pour gérer les aspects techniques des déclarations d'importation. Ces spécialistes s'assurent que tous les documents requis, tels que les factures commerciales, les listes de colisage et les certificats sanitaires, soient transmis via les canaux numériques appropriés. L'administration douanière néerlandaise effectue actuellement sa transition vers des systèmes entièrement numérisés pour 2026 afin d'accélérer les délais de traitement au port de Rotterdam. Ces mises à niveau exigent une grande exactitude des données de la part de l'importateur. Disposer de votre numéro EORI et de vos codes SH avant l'arrivée de la première expédition permet d'éviter les blocages logistiques qui affectent fréquemment les nouvelles entreprises.
Report de la TVA et trésorerie
Le permis de l'article 23 est peut-être l'outil le plus essentiel pour gérer la trésorerie d'une entreprise néerlandaise d'importation de produits alimentaires. En vertu des règles standard de l'UE, la BTW à l'importation est due au moment où les marchandises entrent dans le pays. Cependant, un permis de l'article 23 vous permet de différer ce paiement. Au lieu d'acquitter la BTW à la frontière, vous déclarez le montant sur votre déclaration périodique de BTW. Dans la mesure où vous pouvez généralement déduire le même montant au titre de la taxe en amont sur cette même déclaration, l'impact net sur la trésorerie est nul. Cela évite d'immobiliser d'importants montants de capitaux dans des paiements fiscaux en attendant un remboursement de la Belastingdienst.
Pour être éligible à ce report et gérer efficacement vos affaires fiscales, vous devez détenir un compte bancaire professionnel néerlandais. Depuis le 1er mai 2026, la Belastingdienst utilise Rabobank comme banque de référence pour toutes les transactions fiscales. L'obtention d'un compte local est également nécessaire pour le processus de demande de numéro de BTW, qui prend généralement 6 à 8 semaines pour les BVs détenues par des non-résidents. Cette structure garantit que votre entreprise reste en conformité avec le taux d'IS de 19 % sur les bénéfices allant jusqu'à 200 000 € et le taux de 25,8 % au-delà.
Exigences administratives et comptables permanentes
La constitution de la BV est la première phase ; son maintien requiert le strict respect des échéances fiscales et des normes comptables néerlandaises. Pour 2026, l'impôt sur les sociétés (IS) est de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % pour tout montant supérieur à ce seuil. Les importateurs doivent également surveiller le plafonnement de la déductibilité des intérêts, fixé à 24,5 % de l'EBITDA pour l'exercice fiscal 2026. Ces chiffres sont essentiels pour ceux qui utilisent cette ressource pour Créer : Guide pratique pour créer une entreprise néerlandaise d'importation de produits alimentaires. Tous les documents administratifs, y compris les déclarations en douane et les certificats NVWA, doivent être conservés pendant au moins 7 ans. Si votre entreprise possède des biens immobiliers, cette période de conservation est portée à 10 ans.
L'exercice financier de votre société suit généralement l'année civile, bien que vous puissiez opter pour un exercice décalé lors de la constitution. Quel que soit le cycle choisi, vous devez déposer les comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. Le non-respect de ce délai peut entraîner des amendes administratives et affecter la limitation de responsabilité du dirigeant. Depuis le 1er mai 2026, la Belastingdienst utilise Rabobank comme banque de référence pour toutes les transactions fiscales ; veillez donc à mettre à jour vos systèmes de paiement en conséquence.
Conformité à l'impôt sur les sociétés
Le calcul de votre bénéfice imposable implique bien plus que la simple soustraction des charges aux revenus. Vous devez tenir compte du régime mère-fille (participation exemption), qui garantit que les dividendes et les plus-values provenant de filiales éligibles ne sont pas imposés à nouveau au niveau de la holding Dutch BV. C'est l'une des raisons majeures pour lesquelles les négociants internationaux de produits alimentaires choisissent les Pays-Bas pour leur siège régional. Pour maintenir votre conformité, il est utile de faire appel à des services professionnels de comptabilité pour les structures Dutch BV. Ces spécialistes veillent à ce que vos déclarations d'IS soient exactes et à ce que toute modification apportée au registre des UBO soit signalée dans le délai obligatoire de 7 jours. N'oubliez pas que toute personne physique détenant une participation supérieure à 25 % est considérée comme un UBO et doit être enregistrée afin d'éviter des complications juridiques.
Paie et personnel pour les importateurs
À mesure que vos opérations d'importation se développent, vous devrez peut-être embaucher du personnel local pour la logistique ou le contrôle qualité. Cela exige que votre BV s'enregistre en tant qu'employeur auprès de la Belastingdienst. Chaque salarié doit disposer d'un contrat de travail écrit décrivant clairement les cotisations de sécurité sociale, l'indemnité de congés payés et les heures de travail. Pour les fonctions internationales spécialisées, vous pouvez solliciter le régime d'expatriation des 30 % (30% ruling). Cela vous permet de verser 30 % du salaire d'un employé éligible en franchise d'impôt afin de couvrir les frais liés à son installation aux Pays-Bas. Le recours à des services néerlandais de gestion de la paie garantit que ces calculs complexes et les fiches de paie mensuelles sont traités correctement. Cette dernière étape opérationnelle conclut notre guide Créer : Guide pratique pour créer une entreprise néerlandaise d'importation de produits alimentaires, faisant évoluer votre entreprise d'une immatriculation juridique à une entité commerciale pleinement opérationnelle.
Dernière révision : octobre 2025
Établir votre présence sur le marché alimentaire néerlandais
Le lancement d'une activité d'importation de produits alimentaires aux Pays-Bas exige une attention méticuleuse tant au droit des sociétés qu'aux normes de sécurité. Vous avez vu comment la Dutch BV protège vos actifs tout en offrant un cadre pour le commerce au sein de l'UE. En suivant les étapes de ce guide pratique Créer : Guide pratique pour créer une entreprise néerlandaise d'importation de produits alimentaires, vous pouvez gérer les exigences statutaires depuis l'étranger grâce à une procuration légalisée. Cette approche vous permet de vous concentrer sur votre chaîne d'approvisionnement tout en veillant à ce que chaque détail juridique soit traité par des spécialistes.
Le succès dépend de la synchronisation de votre enregistrement à la KVK avec les protocoles de sécurité de la NVWA et de l'obtention d'un permis au titre de l'Article 23 pour le report de la TVA. Ces bases administratives garantissent que votre entreprise reste conforme aux seuils fiscaux néerlandais tout en respectant la norme obligatoire de conservation des documents pendant sept ans. Nous facilitons l'ensemble de ce processus, en proposant une constitution à distance en 3 à 5 jours ouvrables et une assistance complète pour les demandes de numéros de TVA et EORI.
Nous sommes là pour agir en tant que partenaire proactif, en vous aidant à combler le fossé entre les réglementations locales et vos objectifs commerciaux mondiaux. Votre expansion dans le secteur alimentaire européen représente une étape importante, et nous nous engageons à faire en sorte que votre voie d'accès soit à la fois sécurisée et efficace.
Dernière révision : octobre 2025
Foire aux questions
Ai-je besoin d'une licence spéciale pour importer des denrées alimentaires aux Pays-Bas ?
L'enregistrement auprès de l'Autorité néerlandaise de sécurité des produits alimentaires et de consommation (NVWA) est obligatoire pour tous les importateurs de denrées alimentaires. Bien qu'il n'existe pas de « licence d'importation » unique, des catégories spécifiques telles que les produits d'origine animale (POA) nécessitent un enregistrement dans le système TRACES. Vous devez également tenir à jour un plan écrit de sécurité alimentaire fondé sur les principes HACCP. Cela garantit la conformité de vos opérations avec le règlement (CE) n° 178/2002 de l'UE relatif à la traçabilité et à la protection de la santé des consommateurs.
Puis-je enregistrer une société néerlandaise d'importation de denrées alimentaires à distance sans me déplacer ?
Vous pouvez enregistrer une société néerlandaise d'importation de denrées alimentaires à distance par la voie d'une procuration légalisée (POA). Cette procédure permet à un notaire de droit civil néerlandais de passer l'acte de constitution en votre nom sans que vous ayez à vous déplacer aux Pays-Bas. Cette méthode constitue la norme pour les fondateurs non-résidents et représente un élément fondamental lorsque vous consultez Créer : Guide pratique pour créer une société néerlandaise d'importation de denrées alimentaires. Tous les documents de procuration doivent être dûment légalisés.
Quel est le capital social minimum requis pour une Dutch BV d'importation de denrées alimentaires ?
Le capital minimum de 0,01 € pour une BV est l'exigence légale pour constituer une société à responsabilité limitée. Ce seuil peu élevé offre aux entrepreneurs une flexibilité considérable lors de la phase initiale de financement. Bien que l'exigence de capital soit minime, vous devez tout de même prendre en compte d'autres frais de démarrage, tels que les frais d'enregistrement auprès de la KVK de 85,15 € (2026, paiement unique). Cette structure est idéale pour les importateurs de produits alimentaires qui préfèrent allouer leur capital initial aux stocks ou à la logistique plutôt qu'à des dépôts statutaires.
Combien de temps faut-il pour obtenir un numéro de TVA et un numéro EORI pour une nouvelle société ?
L'obtention d'un numéro de TVA pour les entités détenues par des non-résidents prend généralement entre 6 et 8 semaines. L'administration fiscale néerlandaise (Belastingdienst) exige des preuves de substance et de présence opérationnelle avant de délivrer le numéro. Une fois votre enregistrement à la TVA actif, la demande de numéro EORI est traitée beaucoup plus rapidement, souvent en quelques jours ouvrables. Il est essentiel d'intégrer ce délai dans votre plan d'affaires afin d'éviter tout retard lors de votre première expédition de denrées périssables.
Quels sont les taux de l'impôt sur les sociétés aux Pays-Bas pour les entreprises d'importation de produits alimentaires en 2026 ?
Pour l'exercice fiscal 2026, la structure applicable de l'impôt sur les sociétés est de 19 % jusqu'à 200 000 € et de 25,8 % au-delà. Les importateurs doivent également tenir compte du plafonnement de la déduction des intérêts, fixé à 24,5 % de l'EBITDA en 2025 et demeurant un calcul crucial pour 2026. La tenue de registres précis conservés pendant 7 ans est requise pour justifier ces déclarations. Depuis le 1er mai 2026, tous les paiements d'impôts sont traités par Rabobank, la banque attitrée de la Belastingdienst.
Un compte bancaire néerlandais est-il obligatoire pour importer des denrées alimentaires aux Pays-Bas ?
Un compte bancaire professionnel néerlandais n'est pas strictement requis pour l'acte de constitution, mais il est pratiquement obligatoire pour la conformité fiscale. La Belastingdienst exige généralement un compte local ou conforme SEPA pour délivrer un numéro de TVA ou une autorisation au titre de l'article 23. Disposer d'un compte local simplifie également les transactions avec les douanes néerlandaises et les partenaires logistiques. La banque attitrée de la Belastingdienst étant Rabobank depuis le 1er mai 2026, l'utilisation d'un compte néerlandais garantit un traitement efficace de vos opérations fiscales.
Quelles sont les exigences d'étiquetage pour les denrées alimentaires vendues sur le marché néerlandais ?
Les denrées alimentaires vendues sur le marché néerlandais doivent être conformes à la Warenwet (loi sur les denrées alimentaires et les marchandises) et aux réglementations de l'UE relatives à l'information des consommateurs. Les étiquettes doivent être précises, lisibles et rédigées en néerlandais pour les consommateurs locaux. Les informations obligatoires comprennent la dénomination du produit, la liste des ingrédients, les avertissements relatifs aux allergènes, la quantité nette et la date de péremption. Vous devez également mentionner le nom et l'adresse de l'importateur ou du fabricant établi dans l'UE afin d'assurer une traçabilité totale en cas de rappel.
Comment fonctionne l'autorisation de report de TVA au titre de l'article 23 pour les importateurs ?
L'autorisation au titre de l'article 23 permet aux importateurs de reporter le paiement de la TVA du moment de l'importation à leur déclaration périodique de TVA. Au lieu d'acquitter 9 % ou 21 % de TVA à la frontière, vous déclarez le montant à la fois comme taxe en amont et taxe en aval sur votre déclaration. Cela produit un effet de neutralité sur la trésorerie, ce qui est capital pour les négociants aux volumes importants. Ce mécanisme constitue un avantage fondamental abordé lorsque les spécialistes rédigent Créer : Guide pratique pour créer une société néerlandaise d'importation de denrées alimentaires.
Sources
- ICS Payroll - Services de paie aux Pays-Bas
- KVK - Enregistrement auprès du registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- De Nederlandsche Bank - Supervision
- AFM - Licences et registres
- RVO - Faire des affaires à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |