


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
L'expansion sur le marché néerlandais échoue souvent non pas en raison d'un manque de demande, mais à cause d'une incompréhension fondamentale de la conformité au droit du travail local. Pour un entrepreneur international, la transition d'une entité étrangère vers le statut d'employeur néerlandais implique bien plus que la simple émission de contrats. Vous reconnaissez probablement que la complexité du droit du travail néerlandais et l'incertitude entourant les cotisations de sécurité sociale peuvent freiner vos projets de croissance. La gestion d'une main-d'œuvre à distance exige une approche structurée afin de garantir le respect de chaque exigence réglementaire sans nécessiter de présence physique locale.
Ce guide 2026 fournit une feuille de route procédurale complète permettant aux entrepreneurs internationaux d'établir une structure de personnel conforme. Nous détaillons les étapes précises pour une gestion efficace de la paie pour les entreprises étrangères aux Pays-Bas, en veillant à ce que vous compreniez vos obligations relatives aux retenues à la source sur les salaires et aux cotisations de retraite. Vous découvrirez comment utiliser le régime des 30 % pour réduire la charge fiscale des migrants hautement qualifiés et apprendrez les exigences spécifiques pour devenir un sponsor reconnu par l'IND. Cet article détaille la transition entre le recrutement initial et le maintien d'un système de paie conforme, y compris le passage à Rabobank en tant que banque attitrée de la Belastingdienst à compter du 1er mai 2026.
Points clés à retenir
- Identifiez la structure de gestion du personnel la plus adaptée en comparant l'embauche directe via une Dutch BV avec les modèles d'Employer of Record et les structures légales de payrolling.
- Assurez la conformité avec le Code civil néerlandais en intégrant les clauses contractuelles obligatoires et les obligations de sécurité sociale pour l'exercice fiscal 2026.
- Utilisez le régime des 30 % et le statut de sponsor IND pour attirer des talents internationaux grâce à des structures salariales fiscalement avantageuses et des demandes de visa accélérées.
- Établissez un système conforme pour la gestion de la paie d'une entreprise étrangère aux Pays-Bas en vous immatriculant auprès de la Chambre de commerce pour un montant de 85,15 € et en obtenant un numéro fiscal d'employeur.
- Utilisez la procédure de procuration légalisée pour constituer une Dutch BV et gérer les besoins en personnel à distance, sans aucun déplacement physique nécessaire.
Options structurelles pour recruter du personnel aux Pays-Bas en tant qu'entité étrangère
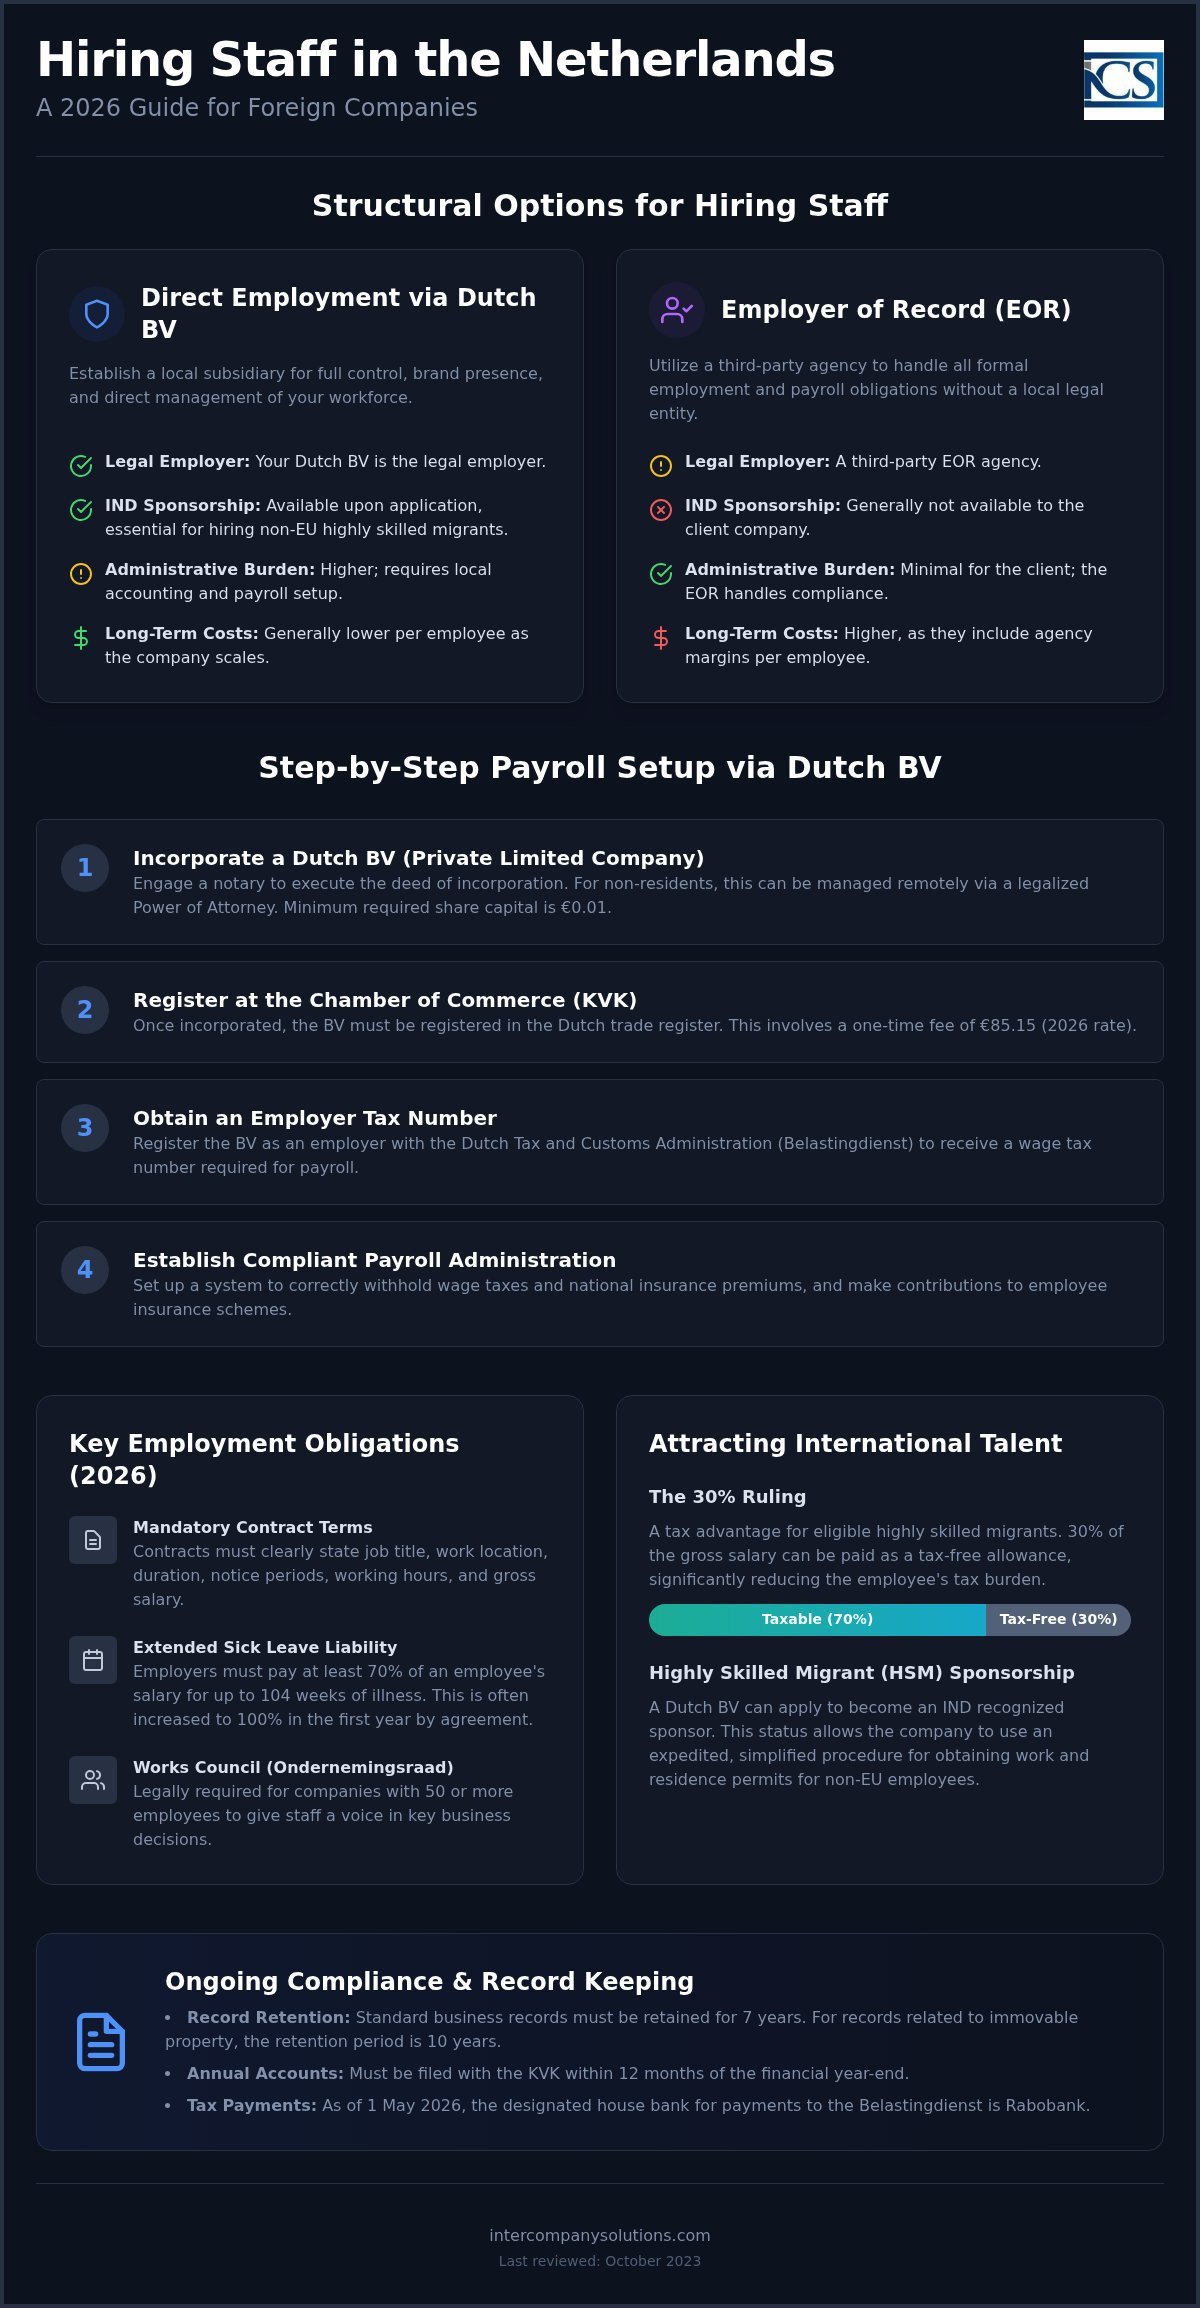
Les entreprises étrangères qui s'implantent sur le marché néerlandais doivent choisir entre l'emploi direct par l'intermédiaire d'une filiale locale ou le recours à des prestataires de gestion du personnel tiers. Chaque modèle comporte des implications juridiques distinctes concernant la responsabilité en droit du travail et le contrôle administratif. Pour une stratégie pérenne de gestion de la paie d'une entreprise étrangère aux Pays-Bas, le choix dépend généralement de l'effectif prévu et de la nécessité d'obtenir le statut de sponsor reconnu auprès de l'IND. Les Pays-Bas utilisent également un modèle spécifique de « payrolling », qui constitue une convention légale de mise à disposition dans le cadre de laquelle une agence tierce agit en tant qu'employeur officiel tandis que le travailleur reste sous votre direction opérationnelle.
| Caractéristique | Emploi direct (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Employeur légal | Votre filiale Dutch BV | Agence tierce |
| Statut de sponsor IND | Disponible sur demande | Généralement non disponible pour le client |
| Délai de mise en place | 2 à 5 jours ouvrables | Immédiat |
| Charge administrative | Plus élevée (requiert une comptabilité locale) | Minimale pour le client |
| Coûts à long terme | Moins élevés par salarié | Plus élevés (inclut les marges de l'agence) |
Emploi direct par l'intermédiaire d'une filiale Dutch BV
La création d'une Dutch BV constitue la voie standard pour les entreprises qui recherchent une autonomie totale sur leur personnel. Cette structure requiert l'intervention d'un notaire pour l'acte de constitution ainsi qu'un capital social minimum de 0,01 €. Une fois constituée, l'entité doit s'immatriculer auprès de la Chambre de commerce (KVK) et s'acquitter d'un droit unique de 85,15 €. Ce modèle permet à l'entreprise de solliciter le statut de répondant reconnu par l'IND, condition préalable au recrutement de migrants hautement qualifiés non ressortissants de l'UE. Il s'intègre directement au processus de Dutch BV company formation, offrant un cadre transparent pour gérer les contrats de travail, les cotisations de sécurité sociale et les obligations fiscales locales sous votre propre identité d'entreprise.
Modèles d'Employer of Record (EOR) et de services de paie
Le modèle EOR sert de solution d'entrée de gamme pour embaucher du personnel sans disposer d'une entité juridique locale. L'EOR prend en charge l'ensemble des obligations légales, y compris les retenues à la source de l'impôt sur les salaires et les cotisations de sécurité sociale. Toutefois, l'entreprise utilisatrice demeure responsable de certaines normes de sécurité sur le lieu de travail et doit veiller à ce que le salarié bénéficie de conditions équivalentes à celles du personnel direct en vertu de la législation Waadi. Bien que cette formule allège la mise en place administrative initiale, elle limite votre capacité à établir la notoriété locale de votre marque ou à parrainer directement des visas. La plupart des entités étrangères effectuent une transition vers une structure de BV dès lors que leurs effectifs atteignent un niveau où les frais par salarié facturés par un EOR dépassent les coûts de maintien d'un système dédié de paie et de comptabilité néerlandais.
Exigences légales en matière d'emploi et charges sur les salaires en 2026
Le recrutement de personnel aux Pays-Bas exige un strict respect du Code civil néerlandais, qui fixe les mentions obligatoires de tout contrat de travail. Au minimum, vos contrats doivent stipuler l'intitulé du poste, le lieu de travail, la durée de l'accord et les délais de préavis applicables. Il est également obligatoire d'y préciser le temps de travail et le salaire brut, en tenant compte des exigences légales relatives au salaire minimum. Pour les entreprises de 50 salariés ou plus, la mise en place d'un comité d'entreprise (Ondernemingsraad ou OR) constitue une obligation légale ; cette instance confère au personnel un droit de consultation lors des décisions majeures de l'entreprise.
L'une des spécificités les plus marquantes du droit du travail néerlandais réside dans l'obligation de l'employeur en cas de congé maladie. Si un salarié se trouve dans l'incapacité de travailler pour cause de maladie, l'employeur est généralement tenu de lui verser au moins 70 % de son salaire pendant une période pouvant aller jusqu'à 104 semaines. Dans de nombreux cas, les conventions collectives de travail (CAO) ou les contrats individuels portent cette indemnisation à 100 % au cours de la première année. Ce passif à long terme rend indispensable la mise en place d'un système rigoureux de gestion de la paie aux Pays-Bas pour les entreprises étrangères, afin d'assurer un suivi précis des congés et de gérer efficacement les éventuelles demandes d'indemnisation auprès des assurances.
Taux d'imposition sur les salaires et cotisations néerlandais
La gestion de la paie néerlandaise comporte plusieurs niveaux de retenues et de cotisations. En tant qu'employeur, il vous incombe de prélever l'impôt sur les salaires (loonbelasting) et les cotisations d'assurance nationale (volksverzekeringen) sur la rémunération brute du salarié. De plus, vous devez acquitter les cotisations d'assurance des salariés (werknemersverzekeringen), qui couvrent les prestations de chômage et d'invalidité. Au-delà du salaire de base, chaque employé a droit à une indemnité légale de congés payés d'au moins 8 % de son salaire brut annuel, généralement versée en un paiement unique en mai ou en juin.
Les régimes de retraite représentent souvent une part importante du coût total de la main-d'œuvre. Bien qu'il n'existe pas d'obligation légale universelle de souscrire une retraite privée, de nombreux secteurs d'activité sont régis par une CAO qui impose des cotisations spécifiques à des fonds de pension. Si vous souhaitez obtenir une évaluation détaillée de ces coûts légaux pour votre secteur d'activité particulier, vous pouvez demander une consultation avec nos spécialistes en fiscalité.
Conformité à l'impôt sur les sociétés pour les employeurs
Employer du personnel aux Pays-Bas par le biais d'une structure de BV implique également des obligations plus larges en matière d'impôt sur les sociétés. Pour l'exercice fiscal 2026, le taux de l'impôt sur les sociétés est de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur tout montant supérieur à ce seuil. Lors du calcul du bénéfice imposable, vous devez intégrer le plafonnement de la déductibilité des intérêts, établi à 24,5 % de l'EBITDA. La conformité exige également une conservation rigoureuse des documents : l'ensemble des pièces relatives à la paie et des documents sociaux doit être conservé pendant au moins 7 ans, voire 10 ans lorsque les dossiers concernent des biens immobiliers.
À compter du 1er mai 2026, tous les paiements fiscaux destinés aux autorités fiscales néerlandaises (Belastingdienst) sont traités par leur établissement bancaire attitré, Rabobank. Il est capital de vous assurer que vos systèmes comptables internes sont mis à jour avec ces coordonnées bancaires afin d'éviter toute pénalité pour retard de paiement. Un contrôle financier clair garantit que vos opérations de gestion de la paie aux Pays-Bas pour les entreprises étrangères restent en parfaite conformité avec la réglementation professionnelle et fiscale.
Attirer les talents internationaux : le régime des 30 % et le parrainage HSM
Le régime des 30 % demeure la principale mesure incitative pour les entreprises internationales désireuses d'attirer des profils de haut niveau aux Pays-Bas. Ce dispositif autorise les employeurs à verser 30 % du salaire brut sous la forme d'une indemnité non imposable destinée à couvrir les frais extraterritoriaux. Pour une société étrangère, l'intégration de ce mécanisme dans sa stratégie de gestion de la paie aux Pays-Bas permet de réduire sensiblement le coût total de l'emploi tout en augmentant la rémunération nette perçue par le collaborateur. Pour être éligible, le salarié doit avoir été recruté à l'étranger et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail.
Le recrutement de talents hors UE requiert une démarche structurée au regard du droit de l'immigration. Votre entité néerlandaise doit demander le statut de « répondant reconnu » auprès du Service de l'immigration et de la naturalisation (IND) afin de faciliter ces démarches. Ce statut permet un traitement accéléré des visas, souvent finalisé en deux à quatre semaines. Sans lui, l'instruction d'une demande de permis unique (GVVA) peut s'étendre sur plusieurs mois. Les répondants reconnus doivent satisfaire à des obligations précises de vigilance et de suivi administratif, notamment en signalant tout changement dans la situation du salarié dans un délai de quatre semaines afin de demeurer en conformité.
Demande d'application du régime d'exonération fiscale des 30 %
La demande d'application du régime des 30 % est une démarche conjointe entre l'employeur et le salarié. Elle doit être transmise à la Belastingdienst dans les quatre mois suivant la date de début du contrat de travail pour bénéficier d'un effet rétroactif. Si ce délai est dépassé, la décision ne s'applique qu'à compter du premier jour du mois suivant la demande. En 2026, la durée maximale de ce régime est de cinq ans. Cet avantage simplifie également le calcul des charges sociales, car la part non imposable est généralement exclue de l'assiette des cotisations de sécurité sociale. En cas de changement d'employeur, le régime peut être transféré au nouvel employeur néerlandais, à la condition expresse que le nouveau contrat soit signé dans les trois mois suivant la fin du contrat précédent.
Exigences relatives au visa pour travailleur hautement qualifié (HSM)
Le programme HSM repose sur de stricts seuils de rémunération indexés annuellement par le gouvernement néerlandais. Pour 2026, ces seuils s'appliquent selon l'âge du salarié. Les employés âgés de 30 ans et plus doivent justifier d'un salaire mensuel brut supérieur à celui exigé pour les moins de 30 ans. Les récents diplômés d'universités de premier plan désignées qui trouvent un emploi dans les trois ans suivant l'obtention de leur diplôme bénéficient quant à eux du seuil réduit lié à « l'année d'orientation ». Le respect continu de ces planchers de rémunération constitue une exigence fondamentale pour votre système de paie. Toute rémunération inférieure au barème peut entraîner le retrait immédiat du titre de séjour du travailleur migrant ainsi que de lourdes amendes pour l'entité néerlandaise.
Guide étape par étape pour la mise en place de la gestion de la paie aux Pays-Bas
Le processus d'établissement d'une main-d'œuvre locale commence par l'immatriculation formelle auprès de la Chambre de commerce néerlandaise (KVK). Pour une BV, qui requiert l'intervention d'un notaire pour l'acte de constitution, vous devez vous acquitter de frais d'immatriculation uniques auprès de la KVK de 85,15 € en 2026. Cette étape constitue le fondement des opérations de gestion de la paie d'une société étrangère aux Pays-Bas, car le numéro KVK qui en découle est requis pour tous les identifiants fiscaux ultérieurs et pour l'ouverture d'un compte bancaire local.
Le respect de la réglementation relative à la transparence est une étape initiale essentielle. Vous devez déclarer tous les bénéficiaires effectifs ultimes (UBO) dans les 7 jours suivant la constitution de la société. Un UBO est défini comme toute personne physique détenant plus de 25 % des actions, des droits de vote ou de la participation au capital. Toute modification ultérieure de cette structure de détention doit également être signalée à la KVK dans le même délai de 7 jours afin d'éviter des pénalités administratives.
Immatriculation de l'employeur et configuration du compte fiscal
Une fois l'immatriculation à la KVK finalisée, l'entité néerlandaise doit obtenir un numéro fiscal d'employeur auprès de la Belastingdienst. Vous y parvenez en soumettant la déclaration d'employeur (« Melding Loonheffingen »). Cette demande permet à l'administration fiscale de catégoriser votre entreprise et de déterminer les cotisations d'assurance sociale applicables. Dès l'approbation, la société obtient l'accès à l'environnement numérique requis pour le dépôt mensuel des déclarations de retenue à la source sur les salaires. Depuis le 1er mai 2026, tous les paiements destinés aux autorités fiscales doivent être adressés à Rabobank, l'établissement bancaire attitré officiel de la Belastingdienst.
Conformité administrative continue et échéances
L'efficacité des systèmes de gestion de la paie d'une société étrangère aux Pays-Bas repose sur le respect rigoureux des calendriers de déclaration. Les déclarations de retenue à la source sur les salaires et leurs paiements correspondants doivent être effectués au plus tard à la fin du mois suivant la période de paie. De plus, la société doit déposer ses comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice fiscal. Ce processus est lié à vos obligations au titre de l'impôt sur les sociétés (IS), dont les taux en 2026 sont de 19 % sur les bénéfices allant jusqu'à 200 000 € et de 25,8 % au-delà de ce seuil. Pour rester en conformité avec le droit néerlandais, vous devez conserver l'ensemble des documents sociaux, comptables et de paie pendant une période minimale de 7 ans. L'intégration de ces tâches auprès d'un prestataire de services de paie professionnel réduit considérablement le risque d'erreurs administratives et de déclarations tardives.
Gérer la paie néerlandaise à distance grâce à une procuration légalisée
La gestion d'une main-d'œuvre aux Pays-Bas n'exige pas votre présence physique dans le pays. Pour les fondateurs non ressortissants de l'UE, la voie de la procuration (PoA) légalisée constitue la méthode principale pour établir une entité locale et lancer le processus de recrutement. Cet instrument juridique permet à un notaire néerlandais de passer l'acte de constitution en votre nom pendant que vous demeurez dans votre pays de résidence. Il s'agit d'une approche structurée qui privilégie la rapidité et la sécurité juridique, garantissant que votre entreprise soit prête à embaucher du personnel sans nécessiter de déplacements internationaux durant la phase de constitution.
Le recours à une procuration garantit que la constitution de votre société demeure conforme au droit civil néerlandais dès l'origine. Ce socle à distance est indispensable pour les entrepreneurs internationaux qui souhaitent établir une présence dans la zone euro tout en se concentrant sur leurs opérations mondiales. En déléguant la signature à un notaire local, vous assurez la réalisation précise de l'ensemble des exigences techniques relatives à votre Dutch BV. Cela inclut l'enregistrement obligatoire des bénéficiaires effectifs ultimes (UBO) et le dépôt initial auprès de la Chambre de commerce.
Le processus de constitution et d'installation à distance
Les entrepreneurs internationaux doivent faire légaliser leurs pièces d'identité et la procuration auprès d'un notaire local ou d'une ambassade dans leur pays d'origine. Dès que le notaire néerlandais reçoit ces documents originaux légalisés, la BV est constituée avec un capital social minimal de 0,01 €. Pour les entités détenues par des non-résidents, la Belastingdienst met généralement 6 à 8 semaines pour délivrer un numéro de TVA. Durant cette période, vous pouvez également demander un numéro EORI si votre activité implique l'importation ou l'exportation de marchandises. L'utilisation d'un secrétariat juridique spécialisé durant cette phase garantit le traitement rigoureux de vos demandes d'identifiants fiscaux et de comptes auprès de Rabobank, la banque attitrée de l'administration fiscale depuis mai 2026.
Garantir la conformité à long terme depuis l'étranger
L'éloignement géographique ne doit pas compromettre votre respect du droit du travail néerlandais ou des échéances fiscales. Un partenaire local gère les aspects techniques de vos déclarations mensuelles, depuis le calcul des cotisations de sécurité sociale jusqu'à l'application du régime des 30 % (« 30% ruling ») pour votre personnel international. Ce partenaire veille à ce que votre système de gestion de la paie aux Pays-Bas pour société étrangère reste aligné sur les dernières évolutions législatives, telles que les modifications du salaire minimum ou des exigences de retraite. Vous recevrez chaque mois une facture unique et transparente regroupant l'ensemble des coûts liés à l'emploi, simplifiant ainsi votre comptabilité internationale.
Ce cadre opérationnel à distance constitue un élément déterminant pour créer une entreprise aux Pays-Bas en tant que non-résident. Il vous permet de constituer une équipe locale tout en respectant scrupuleusement les obligations de déclaration des UBO et la règle de conservation des documents pendant 7 ans. En déléguant la charge administrative à un spécialiste local, vous pouvez vous consacrer au développement de vos activités néerlandaises. Votre gestion de la paie demeure une base stable et conforme pour votre croissance, soutenue par la fiabilité de l'infrastructure financière et juridique néerlandaise.
Dernière révision : octobre 2024
Établir une main-d'œuvre conforme aux Pays-Bas
Le recrutement de personnel aux Pays-Bas requiert une approche structurée, tant sur le plan du droit du travail que de la conformité administrative. En suivant la procédure de procuration légalisée, vous pouvez constituer une Dutch BV et engager les embauches sans déplacement physique. Votre réussite repose sur la tenue rigoureuse des registres pendant sept ans et sur la transmission des paiements fiscaux à Rabobank, conformément aux exigences applicables depuis le 1er mai 2026. La mise en place d'un système professionnel de gestion de la paie pour votre société étrangère aux Pays-Bas protège votre entreprise des risques juridiques tout en vous permettant d'attirer les meilleurs talents internationaux grâce au régime des 30 %.
Nous avons accompagné plus de 1 000 entrepreneurs étrangers dans la constitution à distance de leur structure en 2 à 5 jours ouvrés. Nos services intègrent une garantie de satisfaction à 100 % afin d'assurer une gestion rigoureuse de vos intérêts professionnels. Cette approche proactive facilite votre implantation sur le marché néerlandais et établit les fondations d'un développement durable. Les Pays-Bas demeurent un environnement stable et favorable à l'expansion internationale pour les sociétés qui placent l'expertise et la conformité réglementaire au cœur de leurs priorités.
Dernière révision : octobre 2024
Foire aux questions
Ai-je besoin d'une entité juridique locale pour embaucher des salariés aux Pays-Bas ?
Une entité juridique locale, telle qu'une Dutch BV, est généralement requise pour embaucher directement des salariés et conserver le contrôle total sur votre personnel. Bien que le portage salarial international (Employer of Record ou EOR) constitue une alternative, une BV vous permet de solliciter le statut de référent reconnu auprès de l'IND. La constitution nécessite l'intervention d'un notaire et un capital social minimal de 0,01 €. Cette structure garantit votre pleine conformité avec les exigences locales en matière de droit du travail et de fiscalité.
Quel est le capital social minimal requis pour une Dutch BV en 2026 ?
Le capital social minimal exigé pour une Dutch BV en 2026 est de 0,01 €. Cela fait de la BV une forme juridique accessible aux entrepreneurs internationaux. Lors de la constitution, vous devez également régler des frais uniques d'immatriculation de 85,15 € auprès de la Chambre de commerce (KVK). Bien que l'exigence de capital soit minime, vous devez veiller à ce que l'entité demeure solvable pour faire face à ses obligations mensuelles de paie et de cotisations sociales pour l'ensemble du personnel.
Quels sont les taux de l'impôt sur les sociétés aux Pays-Bas pour 2026 ?
Pour l'exercice fiscal 2026, le taux de l'impôt sur les sociétés est de 19 % sur les bénéfices jusqu'à 200 000 €. Toute fraction de bénéfice supérieure à ce montant est imposée à 25,8 %. Vous devez également respecter le plafonnement de déductibilité des intérêts fixé à 24,5 % de l'EBITDA. Une gestion efficace de la paie pour une société étrangère aux Pays-Bas implique la déduction exacte des charges de personnel afin d'assurer un calcul rigoureux de votre bénéfice imposable. Tous les paiements fiscaux sont traités via Rabobank depuis le 1er mai 2026.
Qu'est-ce que le régime des 30 % et comment bénéficie-t-il aux employeurs étrangers ?
Le régime des 30 % (« 30% ruling ») est un mécanisme fiscal permettant aux employeurs de verser 30 % du salaire brut d'un salarié sous forme d'indemnité exonérée d'impôt au titre des dépenses d'expatriation. Cet avantage est accessible aux salariés internationaux qualifiés recrutés hors du territoire néerlandais et respectant certains seuils de rémunération. Il réduit l'assiette des cotisations sociales pour l'employeur et accroît la rémunération nette du salarié. En 2026, ce régime s'applique sur une durée de cinq ans et demeure un levier essentiel pour attirer des profils hautement qualifiés au sein de votre entité néerlandaise.
Quel est le délai pour immatriculer une société néerlandaise à la paie et à la TVA ?
La constitution à distance d'une Dutch BV requiert 2 à 5 jours ouvrés à compter de la réception de la procuration légalisée par le notaire. Cependant, l'attribution d'un numéro de TVA nécessite généralement 6 à 8 semaines pour les entités ayant des actionnaires étrangers. Dès que l'immatriculation à la KVK est finalisée et les frais de 85,15 € acquittés, vous pouvez obtenir votre numéro fiscal d'employeur. Cela vous permet de configurer votre système de paie et d'entamer les déclarations mensuelles de retenue à la source auprès de la Belastingdienst.
Puis-je gérer ma paie néerlandaise à distance sans me rendre dans le pays ?
Vous pouvez piloter l'intégralité de la gestion de la paie de votre société étrangère aux Pays-Bas depuis l'étranger, sans nécessiter de déplacement physique. La procédure par procuration légalisée permet à un notaire néerlandais de constituer votre BV à distance. Vous pouvez ensuite mandater des spécialistes locaux pour gérer les déclarations fiscales mensuelles et les versements de cotisations de sécurité sociale. L'ensemble des échanges avec la Belastingdienst s'effectue par voie électronique, et les paiements fiscaux sont adressés à Rabobank, qui fait office d'établissement bancaire attitré de l'administration fiscale depuis le 1er mai 2026.
Quelles sont les cotisations sociales obligatoires pour les employeurs néerlandais ?
Les employeurs néerlandais sont assujettis à plusieurs cotisations obligatoires. Vous devez verser les cotisations d'assurance des salariés et retenir les cotisations d'assurance nationale sur les salaires bruts. Les principales obligations comprennent :
- Une indemnité légale minimale de congés payés de 8 %.
- Le maintien du salaire en cas de maladie pouvant aller jusqu'à 104 semaines.
- Les cotisations au fonds de pension de branche si une convention collective de travail (CAO) s'applique.
Ces coûts doivent faire l'objet d'un suivi rigoureux au sein de votre système de paie afin de garantir une conformité réglementaire totale et d'éviter les sanctions de la Belastingdienst.
Sources
- ICS Payroll - Services de paie aux Pays-Bas
- KVK - Immatriculation au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (BV)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Travailleur hautement qualifié
- IND - Titre de séjour pour start-up
- De Nederlandsche Bank - Surveillance prudentielle
- AFM - Agréments et registres
- RVO - Développement international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |