


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La constitution d'une société néerlandaise ne requiert ni titre de séjour local ni présence physique aux Pays-Bas, même si vous agissez en qualité d'administrateur unique. Alors que de nombreux entrepreneurs supposent que la résidence locale est une condition préalable au contrôle d'une société, le droit néerlandais autorise explicitement une structure de Dutch BV avec administrateur étranger non-résident. Vous considérez probablement les Pays-Bas comme une plaque tournante stratégique pour votre expansion internationale, mais l'incertitude quant aux conditions de résidence ou la crainte d'une responsabilité personnelle créent souvent des obstacles inutiles à l'entrée.
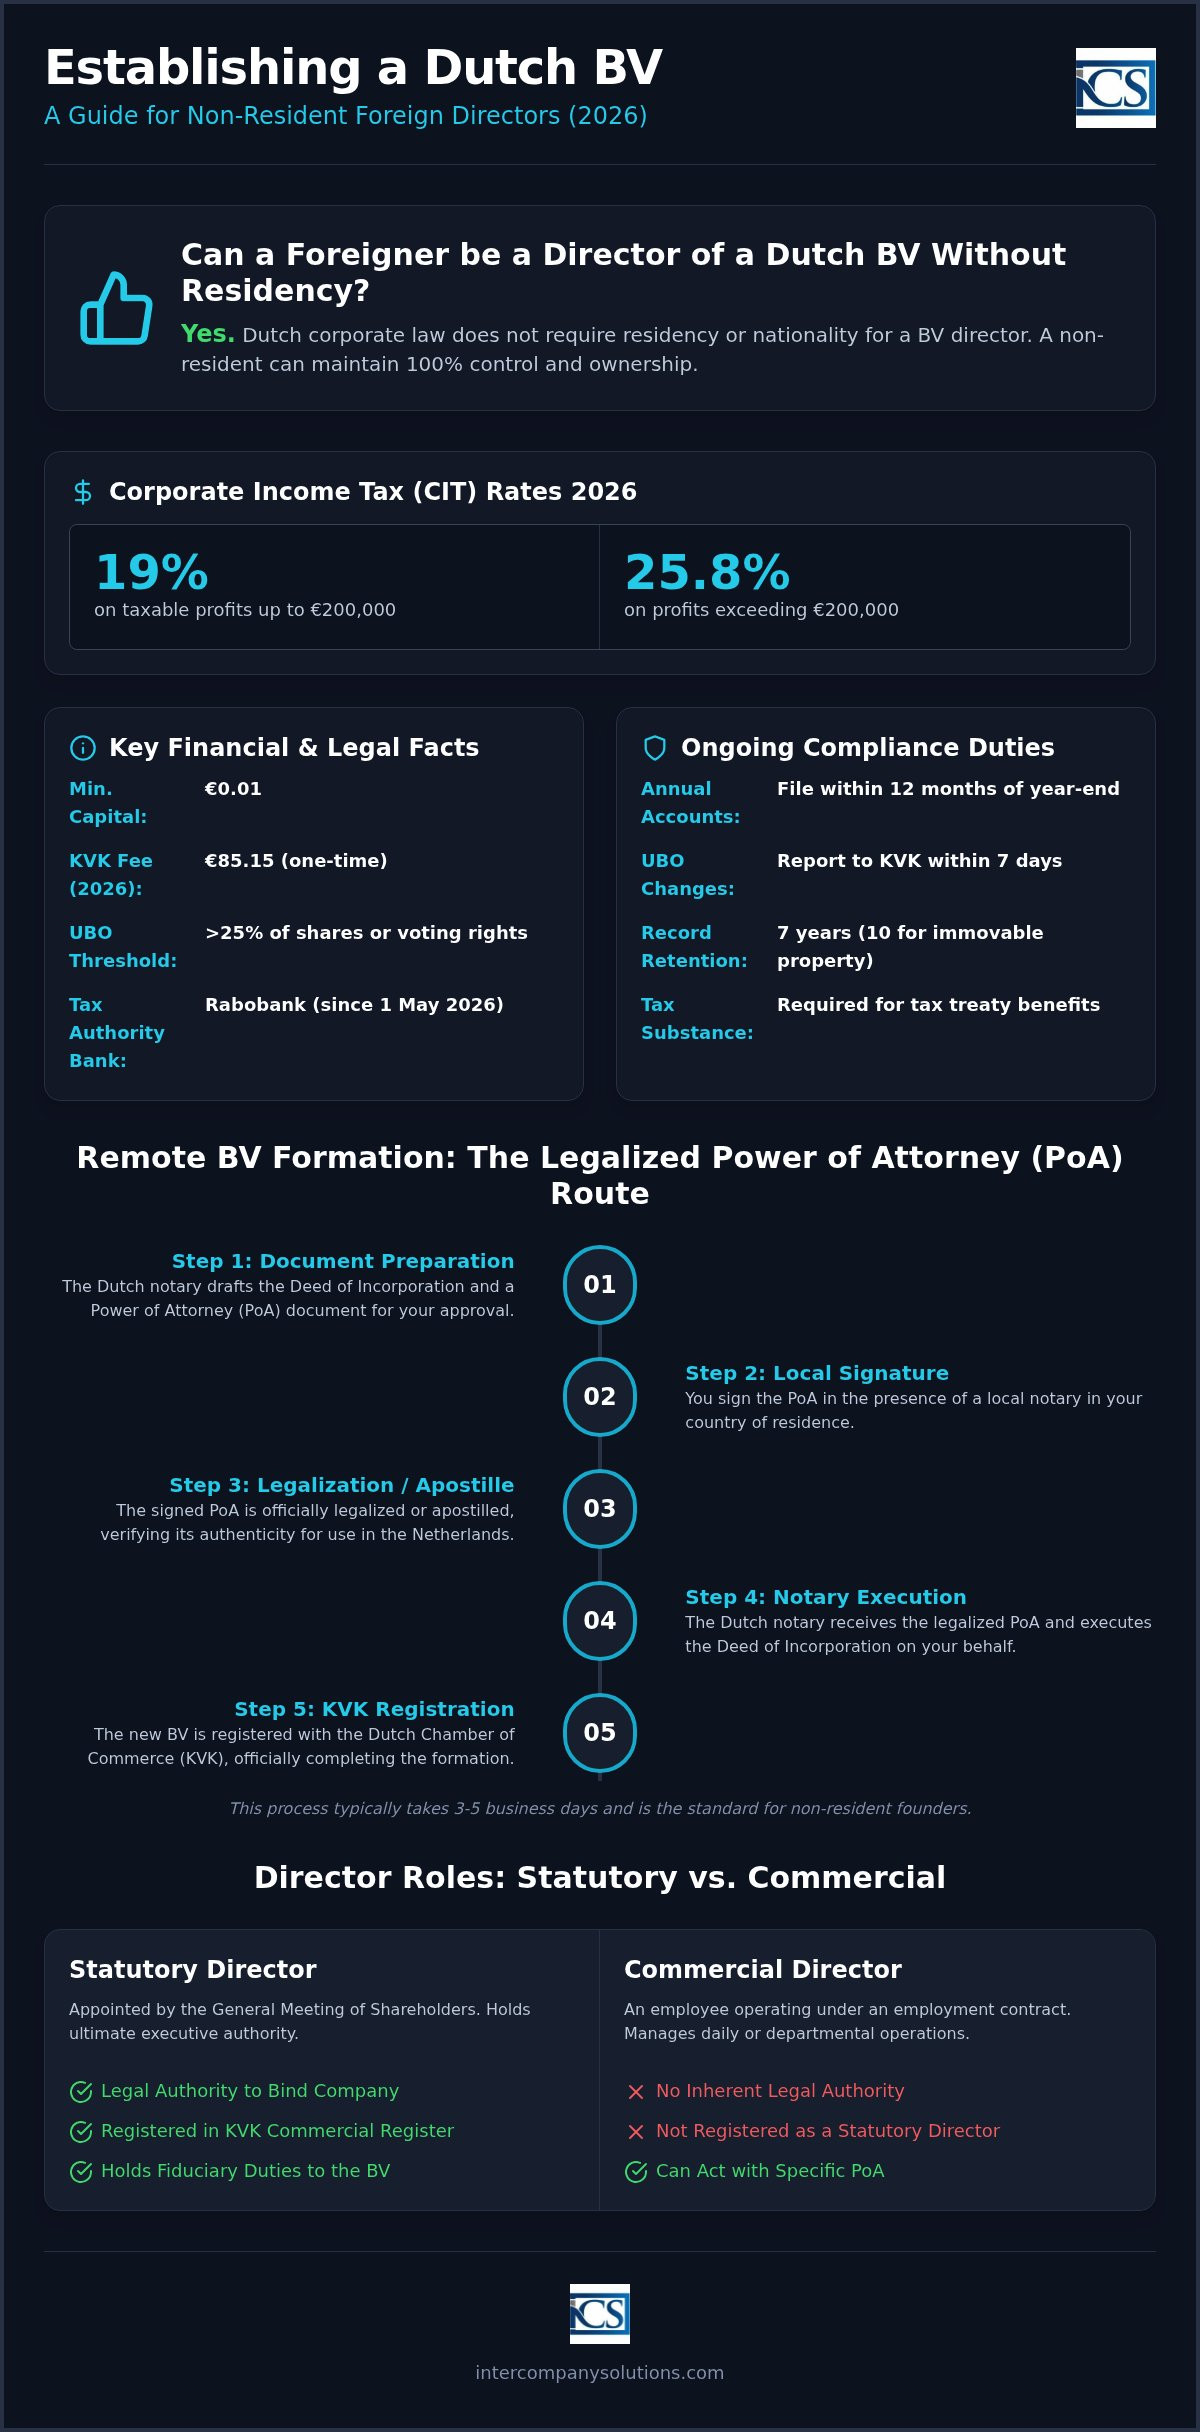
Ce guide constitue une ressource de référence pour les chefs d'entreprise internationaux qui privilégient la rigueur procédurale. Vous apprendrez comment appréhender les exigences légales de 2026, des frais d'enregistrement initiaux auprès de la KVK de 85,15 € aux exigences de substance spécifiques imposées par le Belastingdienst. Nous détaillerons la voie de la procuration légalisée pour la constitution à distance d'une Dutch BV et nous expliquerons comment conserver 100 % de contrôle tout en veillant à ce que votre société bénéficie de la tranche d'impôt sur les sociétés à 19 % pour les bénéfices allant jusqu'à 200 000 €. En suivant ces étapes de conformité, vous pourrez lancer votre entreprise avec succès et préparer une relation bancaire professionnelle avec Rabobank, qui fait office de banque de référence pour les autorités fiscales depuis le 1er mai 2026.
Points clés
- Confirmer que la résidence ou la nationalité néerlandaise n'est pas une condition légale préalable pour qu'un administrateur étranger de Dutch BV conserve le contrôle total et la propriété de la société.
- Réaliser le processus de constitution à distance au moyen de la procuration légalisée, ce qui permet généralement une constitution de société en 3 à 5 jours ouvrés.
- Appliquer les taux d'impôt sur les sociétés de 2026, soit 19 % sur les bénéfices jusqu'à 200 000 € et 25,8 % au-delà, afin d'assurer une planification fiscale précise.
- Maintenir la conformité statutaire en déposant les comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier afin d'atténuer le risque de responsabilité personnelle.
- Établir une substance locale suffisante pour satisfaire aux critères de résidence fiscale et appuyer les demandes de services bancaires aux entreprises auprès d'institutions telles que Rabobank.
Statut juridique et exigences pour un administrateur étranger d'une Dutch BV
En vertu du livre 2 du Code civil néerlandais (Burgerlijk Wetboek), un administrateur statutaire détient la plus haute autorité de direction au sein d'une société à responsabilité limitée néerlandaise (BV). Ce poste se distingue de celui de directeur commercial ou d'employé standard. Alors qu'un directeur commercial exerce ses fonctions dans le cadre d'un contrat de travail, un administrateur statutaire est nommé par l'assemblée générale des actionnaires et entretient une relation de droit des sociétés avec l'entité. Ce rôle comporte des devoirs fiduciaires spécifiques et des responsabilités légales qui vont au-delà des opérations courantes. Pour constituer une BV, la loi requiert au minimum un actionnaire et un administrateur. Une même personne physique peut cumuler les deux fonctions, ce qui permet à une seule personne de détenir 100 % de la propriété et du contrôle. Cette structure constitue le fondement de la constitution d'une Dutch BV pour les entrepreneurs internationaux.
Règles de résidence et nationalité
Le droit des sociétés néerlandais est ouvert en ce qui concerne la nationalité et la résidence des membres de ses organes de direction. Il n'est pas nécessaire d'être citoyen néerlandais ou résident des Pays-Bas pour agir en tant qu'administrateur étranger d'une Dutch BV. Cette flexibilité s'applique aussi bien aux citoyens de l'UE qu'à ceux hors UE. Toutefois, une distinction claire existe entre le droit légal d'exercer un mandat d'administrateur et le droit de travailler ou de vivre dans le pays. L'exercice d'un mandat d'administrateur n'accorde pas automatiquement un titre de séjour ou un visa de travail.
Votre statut de résidence a également un impact sur la substance fiscale de l'entreprise. Pour être considérée comme résidente fiscale néerlandaise et accéder au vaste réseau de conventions de double imposition, l'administration fiscale néerlandaise (Belastingdienst) recherche généralement un siège de direction effective. Cela implique souvent qu'au moins 50 % des administrateurs statutaires résident aux Pays-Bas. Si vous gérez l'entreprise entièrement depuis l'étranger, l'entité pourrait être considérée comme résidente fiscale dans votre juridiction d'origine, ce qui peut affecter l'application des taux d'impôt sur les sociétés de 19 % et 25,8 %.
Direction statutaire par rapport à la direction commerciale
Un dirigeant statutaire détient la « tekenbevoegdheid », c'est-à-dire le pouvoir juridique de représenter la société et de signer des contrats contraignants. Ce pouvoir est inscrit au registre du commerce de la Chambre de commerce (KVK). En revanche, un directeur commercial peut diriger un service mais ne dispose pas du pouvoir juridique d'engager la BV envers des tiers, à moins que le conseil d'administration statutaire ne lui délivre une procuration spécifique.
Tout dirigeant étranger d'une Dutch BV doit être enregistré auprès de la KVK, ce qui implique des frais d'enregistrement uniques de €85.15 en 2026. De plus, les dirigeants doivent se conformer aux exigences relatives au registre des bénéficiaires effectifs (UBO). Toute personne physique détenant plus de 25 % des actions ou des droits de vote est qualifiée d'UBO. Vous devez déclarer toute modification relative aux informations UBO dans un délai de 7 jours afin d'éviter d'éventuelles amendes, qui peuvent débuter à €2,750 pour non-conformité en 2026. La tenue de registres précis est une obligation légale, et ces registres doivent être conservés pendant au moins 7 ans.
Processus de constitution à distance pour les dirigeants non-résidents
La constitution d'une Dutch BV par un non-résident ne nécessite pas de déplacement physique aux Pays-Bas. Pour un dirigeant étranger d'une Dutch BV, la procédure standard est la voie de la procuration (PoA) légalisée. Cette méthode permet à un notaire néerlandais de passer l'acte de constitution pendant que le dirigeant demeure dans son pays de résidence. Bien que des évolutions législatives aient introduit la constitution par visioconférence, la voie de la procuration reste la norme la plus fiable et professionnelle pour les fondateurs non-résidents, en particulier ceux provenant de juridictions hors UE. Cette solution garantit que toutes les exigences d'identification et d'autorisation soient remplies de manière conforme au système juridique néerlandais.
Explication de la procédure de procuration légalisée
Le processus débute par la préparation d'un projet d'acte de constitution. Dès que le conseil d'administration et les actionnaires approuvent le projet, le notaire délivre une procuration. Le fondateur doit signer ce document en présence d'un notaire local ou d'une autorité compétente dans son pays de résidence. Selon la juridiction, ce document requiert ensuite une légalisation ou une apostille pour être reconnu en droit néerlandais. Si vous utilisez une structure juridique étrangère en tant que personne morale dirigeante, des pièces justificatives supplémentaires relatives à l'immatriculation et aux pouvoirs de l'entité étrangère seront requises pour confirmer qui est habilité à signer en son nom.
Documents requis pour les dirigeants étrangers
Afin de satisfaire aux protocoles néerlandais de vigilance à l'égard de la clientèle (KYC), le notaire exige des pièces justificatives précises. Celles-ci comprennent une copie légalisée de votre passeport en cours de validité et un justificatif de domicile récent, tel qu'une facture de services publics ou un relevé bancaire datant de moins de deux mois. Vous devez également fournir une description claire des activités commerciales envisagées ainsi qu'une liste de contrôle des actionnaires. Ces mesures garantissent la conformité avec la loi sur la prévention du blanchiment de capitaux et du financement du terrorisme (Wwft). La fourniture de documents rigoureux constitue le principal facteur pour respecter les délais habituels de constitution.
Dès réception de la procuration légalisée et des pièces justificatives par le notaire aux Pays-Bas, la signature de l'acte prend généralement 3 à 5 jours ouvrés. Immédiatement après la signature, la société est immatriculée auprès de la Chambre de commerce (KVK). Cet enregistrement engendre des frais uniques de €85.15 pour 2026. À l'issue de cette étape, la BV est légalement constituée, et le dirigeant peut procéder à l'immatriculation fiscale et aux demandes d'ouverture de compte bancaire. Si vous avez des questions spécifiques sur la légalisation des documents dans votre pays, vous pouvez demander un examen procédural à nos spécialistes.
Le recours à la procédure par procuration garantit le respect scrupuleux de chaque exigence légale applicable à un dirigeant étranger d'une Dutch BV, offrant ainsi une assise solide pour le développement international. Bien qu'une personne physique soit le choix le plus fréquent pour occuper le poste de dirigeant, des personnes morales peuvent également exercer cette fonction. Dans ce cas, le notaire doit vérifier l'intégralité de la chaîne de détention jusqu'au bénéficiaire effectif ultime (UBO) pour se conformer au registre obligatoire des UBO, où toute personne détenant une participation supérieure à 25 % doit être déclarée. Cette approche méthodique permet d'éviter tout retard lors des démarches ultérieures d'obtention de la TVA et d'ouverture de comptes bancaires.
Substance, responsabilité et implications fiscales pour les conseils d'administration étrangers
Administrer une entité néerlandaise en tant que dirigeant étranger d'une Dutch BV va bien au-delà de la simple gestion opérationnelle ; cela exige une attention rigoureuse à la résidence fiscale. L'administration fiscale néerlandaise (Belastingdienst) détermine la résidence fiscale d'une société en fonction de son « siège de direction effective ». Si toutes les décisions de gestion sont prises en dehors des Pays-Bas, les administrations fiscales étrangères peuvent soutenir que la BV est résidente du pays d'origine du dirigeant. Cette double résidence fiscale peut entraîner une double imposition ou la privation des avantages prévus par les conventions fiscales néerlandaises. Le maintien d'une identité fiscale indiscutable aux Pays-Bas est impératif pour bénéficier du taux d'imposition sur les sociétés de 19 % applicable aux bénéfices allant jusqu'à €200,000.
Établir la substance fiscale depuis l'étranger
Pour atténuer les risques liés à la résidence fiscale, vous devez établir une substance locale. Avoir au moins 50 % des membres du conseil d'administration résidant aux Pays-Bas constitue un indicateur principal de gestion néerlandaise. Les mesures pratiques comprennent la tenue des réunions du conseil d'administration dans le pays et l'assurance que les décisions exécutives majeures soient documentées sur le sol néerlandais. Pour les chefs d'entreprise souhaitant affiner leur approche de la gestion pendant cette transition, vous pouvez visiter Steven Stephania pour un coaching adapté aux dirigeants internationaux. Le maintien d'un compte bancaire local, en particulier auprès de Rabobank depuis qu'elle est devenue la banque attitrée de la Belastingdienst le 1er mai 2026, vient renforcer votre affirmation d'une présence économique réelle. Sans ces liens, la société pourrait avoir des difficultés à prouver qu'elle n'est pas une simple société de relais pour des activités étrangères.
En vertu du droit néerlandais, les administrateurs ne sont généralement pas personnellement responsables des dettes de la société, mais des exceptions existent en cas de mauvaise gestion. Une responsabilité externe est engagée si vous omettez de notifier à temps l'incapacité de la BV à payer ses impôts ou ses cotisations de sécurité sociale. Si la société fait l'objet d'une faillite et que le curateur prouve qu'une « gestion manifestement fautive » a eu lieu au cours des trois années précédentes, le conseil d'administration peut être tenu responsable de l'intégralité du passif. Des mesures de protection, telles que l'assurance responsabilité des dirigeants (D&O), constituent la norme pour les conseils d'administration internationaux. Une tenue rigoureuse des registres administratifs représente votre meilleure défense, car elle démontre que les décisions ont été prises avec la diligence requise.
La rigueur administrative est une obligation légale qui protège le conseil d'administration contre les actions en responsabilité personnelle. Vous devez conserver tous les documents sociaux pendant 7 ans, cette période étant portée à 10 ans pour les dossiers relatifs aux biens immobiliers. De plus, les administrateurs doivent gérer les plafonds fiscaux de la BV, tels que le plafonnement de la déduction des intérêts. Pour 2026, la déduction des charges nettes d'intérêts est limitée à 24,5 % de l'EBITDA de la société. Nos services de paie et de fiscalité peuvent vous assister dans le maintien de ces normes de conformité complexes pendant que vous gérez l'entreprise depuis l'étranger. Veiller au suivi de ces seuils évite les redressements fiscaux inattendus et préserve la réputation de l'entreprise auprès de la Belastingdienst.
Conformité bancaire et financière pour les BV dirigées par des étrangers
L'ouverture d'un compte bancaire professionnel représente souvent l'obstacle le plus important pour un directeur étranger Dutch BV. Bien que la constitution juridique soit simple, les institutions financières néerlandaises opèrent sous le contrôle strict de la Banque centrale des Pays-Bas (DNB). Cet environnement réglementaire implique que les banques appliquent des mesures de vigilance renforcée aux entités dont la direction réside à l'étranger. Les services de conformité évaluent le niveau de risque d'une demande en fonction du pays de résidence de l'administrateur et du marché visé par la société. Si votre juridiction d'origine figure sur une liste à haut risque, le processus d'entrée en relation sera plus rigoureux et nécessitera des documents supplémentaires pour prouver la légitimité de vos fonds et de votre modèle économique.
Ouverture d'un compte bancaire professionnel néerlandais
Les banques traditionnelles comme ING, ABN AMRO et Rabobank demeurent le choix privilégié pour une stabilité à long terme. Depuis le 1er mai 2026, Rabobank est la banque attitrée de la Belastingdienst, ce qui en fait un acteur central du système fiscal néerlandais pour les paiements d'impôts et les remboursements. Cependant, ces banques traditionnelles exigent souvent un entretien physique ou une substance locale importante avant d'ouvrir un compte. De nombreux entrepreneurs internationaux optent désormais pour des établissements de monnaie électronique (EME) ou des solutions fintech comme première étape. Ces plateformes fournissent un IBAN néerlandais et permettent une capacité opérationnelle immédiate pendant que la procédure de demande plus longue auprès d'un compte traditionnel suit son cours. Vous devrez tout de même démontrer un lien clair avec le marché néerlandais pour satisfaire à leurs contrôles de conformité internes.
Registre des UBO et obligations de transparence
La transparence est une pierre angulaire de la gouvernance d'entreprise néerlandaise. Vous êtes tenu d'enregistrer tous les bénéficiaires effectifs (UBO) auprès de la Chambre de commerce. Un UBO est toute personne physique qui détient plus de 25 % des actions, des droits de vote ou des participations au capital de la BV. Cette exigence garantit que les personnes physiques exerçant le contrôle effectif sont connues des autorités. Au-delà du registre public, chaque directeur étranger Dutch BV doit tenir à jour un registre interne des actionnaires au siège social de l'entreprise, détaillant les noms, adresses et participations de l'ensemble des propriétaires.
Le respect des obligations relatives au registre des UBO est strictement contrôlé en 2026. Vous devez signaler toute modification relative aux informations sur les UBO ou aux fonctions d'administrateur dans un délai de 7 jours à compter du changement. Tout manquement peut entraîner des amendes administratives, voire des poursuites pénales contre les administrateurs. De même, une fois le compte bancaire actif, vous devez finaliser votre immatriculation fiscale. Pour les entités détenues par des capitaux étrangers, la procédure d'immatriculation à la TVA (BTW) prend généralement de 6 à 8 semaines. Durant cette période, la Belastingdienst peut demander des informations supplémentaires concernant les activités de l'entreprise et ses liens économiques locaux. Nos services de secrétariat juridique apportent le soutien nécessaire pour gérer efficacement ces délais et garantir que toute la documentation réponde aux exigences spécifiques de l'administration fiscale.
Obligations administratives permanentes pour l'administrateur non-résident
La gestion d'une entreprise à distance exige le strict respect du calendrier fiscal néerlandais. En tant que dirigeant étranger d'une Dutch BV, vous êtes légalement responsable de l'intégrité administrative de la société, quel que soit votre lieu de résidence physique. Cela implique de veiller à ce que les déclarations de TVA soient déposées chaque trimestre et à ce que les registres de la société soient conservés pendant la durée obligatoire de 7 ans. Les documents relatifs aux biens immobiliers doivent être conservés pendant 10 ans. Les taux de TVA en 2026 restent fixés à 21 % pour les biens standard, 9 % pour les articles à taux réduit et 0 % pour certaines opérations internationales. Le dépôt ponctuel des déclarations de TVA est une condition préalable pour maintenir une situation régulière auprès de la Belastingdienst et éviter les pénalités administratives.
États financiers annuels et impôt sur les sociétés
La direction doit préparer les états financiers annuels de la société dans les cinq mois suivant la clôture de l'exercice fiscal. Bien que les actionnaires puissent accorder une prorogation pour cette préparation, la date limite finale pour le dépôt des comptes adoptés auprès de la KVK est fixée à 12 mois après la clôture de l'exercice. Le non-respect de ce délai est considéré comme une infraction économique et peut engager la responsabilité personnelle des dirigeants en cas de faillite. L'exactitude de la comptabilité pour les structures de Dutch BV est essentielle pour le calcul de l'impôt sur les sociétés (CIT). Pour l'exercice fiscal 2026, le taux d'imposition est de 19 % sur les bénéfices imposables jusqu'à €200 000 et de 25,8 % sur toute fraction excédant ce seuil. Chaque dirigeant doit s'assurer que ces déclarations fiscales sont déposées dans les 5 mois suivant la clôture de l'exercice, à moins qu'une prorogation ne soit accordée.
Considérations relatives à la paie et au personnel
Si votre BV embauche des salariés, vous devez vous conformer au droit du travail néerlandais, qui impose un contrat de travail écrit pour chaque membre du personnel. Un dirigeant étranger d'une Dutch BV peut gérer la paie localement ou faire appel à des services de paie aux Pays-Bas pour garantir la conformité avec les cotisations de sécurité sociale et les retenues d'impôt sur les salaires. Pour le personnel international éligible, le régime fiscal des 30 % demeure une incitation majeure. Ce régime permet de verser une partie du salaire en franchise d'impôt, sous réserve de respecter le salaire imposable minimal de €48 013 pour 2026. Ce dispositif s'applique uniquement aux revenus ne dépassant pas le plafond salarial de €262 000 pour 2026.
Une gestion rigoureuse de ces obligations prévient les difficultés administratives et favorise la croissance à long terme de l'entreprise. Bien que la tranche d'imposition à 19 % offre un avantage concurrentiel pour les PME, le maintien de cet avantage dépend d'une tenue de livres comptables exacte et de la notification ponctuelle de tout changement d'UBO dans le délai obligatoire de 7 jours. Nos services comptables et fiscaux fournissent l'assistance spécialisée nécessaire pour gérer ces obligations récurrentes avec une précision professionnelle. Les dirigeants doivent également surveiller le plafonnement de la déduction des intérêts, fixé à 24,5 % de l'EBITDA pour 2026, afin d'assurer l'efficacité fiscale et la conformité avec les règles actuelles de lutte contre l'évasion fiscale.
Dernière révision : septembre 2026
Établir la présence de votre entreprise néerlandaise depuis l'étranger
Gérer une société à responsabilité limitée néerlandaise en tant que dirigeant étranger d'une Dutch BV offre une base stable pour la croissance internationale sans obligation de résidence locale. Vous avez appris que le processus de constitution à distance, plus précisément par voie de procuration légalisée, permet une mise en place professionnelle tout en restant dans votre pays d'origine. Le maintien de cette structure exige le respect de la conformité néerlandaise, notamment la déclaration en temps utile des modifications relatives aux UBO dans un délai de 7 jours et le dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice.
Nous proposons un accompagnement spécialisé pour les fondateurs non-résidents ainsi qu'une garantie de satisfaction à 100 % sur nos services de constitution. Notre équipe facilite la constitution à distance en 3 à 5 jours ouvrables, garantissant que votre entreprise respecte toutes les exigences légales de 2026 dès le départ. Nous sommes prêts à agir en tant que partenaire proactif, faisant le lien entre entrepreneuriat mondial et cadre réglementaire néerlandais. Nous sommes impatients de vous aider à lancer votre entreprise avec confiance et rigueur professionnelle.
Dernière révision : septembre 2026
Foire aux questions
Un dirigeant étranger peut-il détenir 100 % des actions d'une Dutch BV ?
Oui, vous pouvez détenir 100 % des actions et agir simultanément en tant que directeur statutaire unique. Le droit néerlandais n'exige pas d'actionnaire ou d'associé local pour une société à responsabilité limitée. Si vous évaluez les différences stratégiques entre l'actionnariat unique et l'intégration d'un coassocié, vous pouvez en savoir plus sur Founded Partners. Le capital social minimum est fixé à €0,01, permettant la pleine propriété et le contrôle total par une seule personne. Cette structure constitue le choix le plus courant pour les entrepreneurs internationaux, offrant une voie claire vers une pleine autorité de direction sans participation locale.
Dois-je me rendre aux Pays-Bas pour être nommé dirigeant ?
Vous n'avez pas besoin de vous rendre aux Pays-Bas pour votre nomination. La procédure standard de constitution à distance utilise la voie de la procuration légalisée. Vous signez les documents nécessaires et fournissez une copie légalisée de votre passeport dans votre pays d'origine. Un notaire néerlandais instrumente ensuite l'acte de constitution en votre nom. Cela permet la constitution complète de votre société sans déplacement physique, sous réserve que l'ensemble de la documentation réponde aux normes de conformité du notaire.
Quelles sont les implications fiscales pour un dirigeant non-résident ?
Les directeurs statutaires doivent veiller à ce que la société respecte les taux de l'impôt sur les sociétés (IS) de 19 % sur les bénéfices jusqu'à €200 000 et de 25,8 % au-delà. La société doit utiliser Rabobank pour les paiements fiscaux, car il s'agit de la banque attitrée de la Belastingdienst depuis le 1er mai 2026. Le maintien d'une substance locale est requis pour bénéficier des conventions fiscales, ce qui implique la conservation des registres pendant 7 ans et la gestion du plafonnement de la déductibilité des intérêts de 2026 fixé à 24,5 % de l'EBITDA.
Un dirigeant local néerlandais est-il requis pour l'immatriculation à la TVA ?
Un dirigeant local n'est pas une obligation légale pour l'immatriculation à la TVA, mais la procédure est plus approfondie pour les entités gérées depuis l'étranger. La Belastingdienst met généralement 6 à 8 semaines pour attribuer un numéro de TVA aux sociétés dont les dirigeants sont exclusivement non-résidents. Vous devez démontrer un lien économique réel avec le marché néerlandais, tel que des fournisseurs ou des clients locaux, pour satisfaire à l'évaluation de l'administration fiscale concernant les activités commerciales prévues de la société.
Combien de temps faut-il pour inscrire un dirigeant étranger auprès de la KVK ?
L'inscription auprès de la Chambre de commerce (KVK) intervient immédiatement après la passation de l'acte de constitution par le notaire. Le délai global est généralement de 3 à 5 jours ouvrables une fois tous les documents légalisés reçus. Cela inclut le règlement des frais uniques d'inscription à la KVK de €85,15 pour 2026. Vos coordonnées apparaîtront ensuite au registre du commerce en tant que représentant autorisé, ce qui vous permettra de démarrer vos activités commerciales immédiatement.
Une société étrangère peut-elle être dirigeante d'une Dutch BV ?
Une personne morale étrangère peut agir en tant que personne morale administratrice d'une Dutch BV. Dans ce cas, le notaire doit vérifier les pouvoirs des personnes physiques représentant cette société étrangère. Vous êtes également tenu de déclarer les bénéficiaires effectifs (UBO) qui détiennent plus de 25 % des participations. Toute modification des informations relatives aux UBO doit être signalée à la KVK dans un délai de 7 jours afin de se conformer aux réglementations obligatoires en matière de transparence et d'éviter d'éventuelles amendes.
Que se passe-t-il si un dirigeant étranger omet de déposer les comptes annuels ?
Le défaut de dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice constitue une infraction économique. Cette défaillance peut entraîner des amendes administratives et la perte de la protection de la responsabilité limitée. Si la société devient insolvable, les membres du conseil d'administration peuvent être tenus personnellement responsables de l'intégralité des dettes sociales si le défaut de dépôt est considéré comme une preuve de mauvaise gestion. La conservation adéquate des registres pendant au moins 7 ans demeure une obligation légale impérative.
Sources
- ICS Payroll - Services néerlandais de gestion de la paie
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Migrant hautement qualifié
- IND - Titre de séjour pour start-up
- De Nederlandsche Bank - Supervision
- AFM - Licences et registres
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |