

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Une entreprise de commerce électronique traitant 5 000 commandes mensuelles dans quatre devises génère une piste de données que la comptabilité traditionnelle ne peut gérer sans risque important. Une comptabilité e-commerce efficace aux Pays-Bas exige bien plus que le simple enregistrement des ventes ; elle requiert une intégration en temps réel entre votre boutique en ligne et les autorités fiscales néerlandaises. Vous constatez probablement que le rapprochement des versements des prestataires de services de paiement avec les commandes individuelles de la boutique constitue la tâche la plus chronophage de votre semaine administrative, entraînant souvent des écarts dans vos déclarations de TVA.
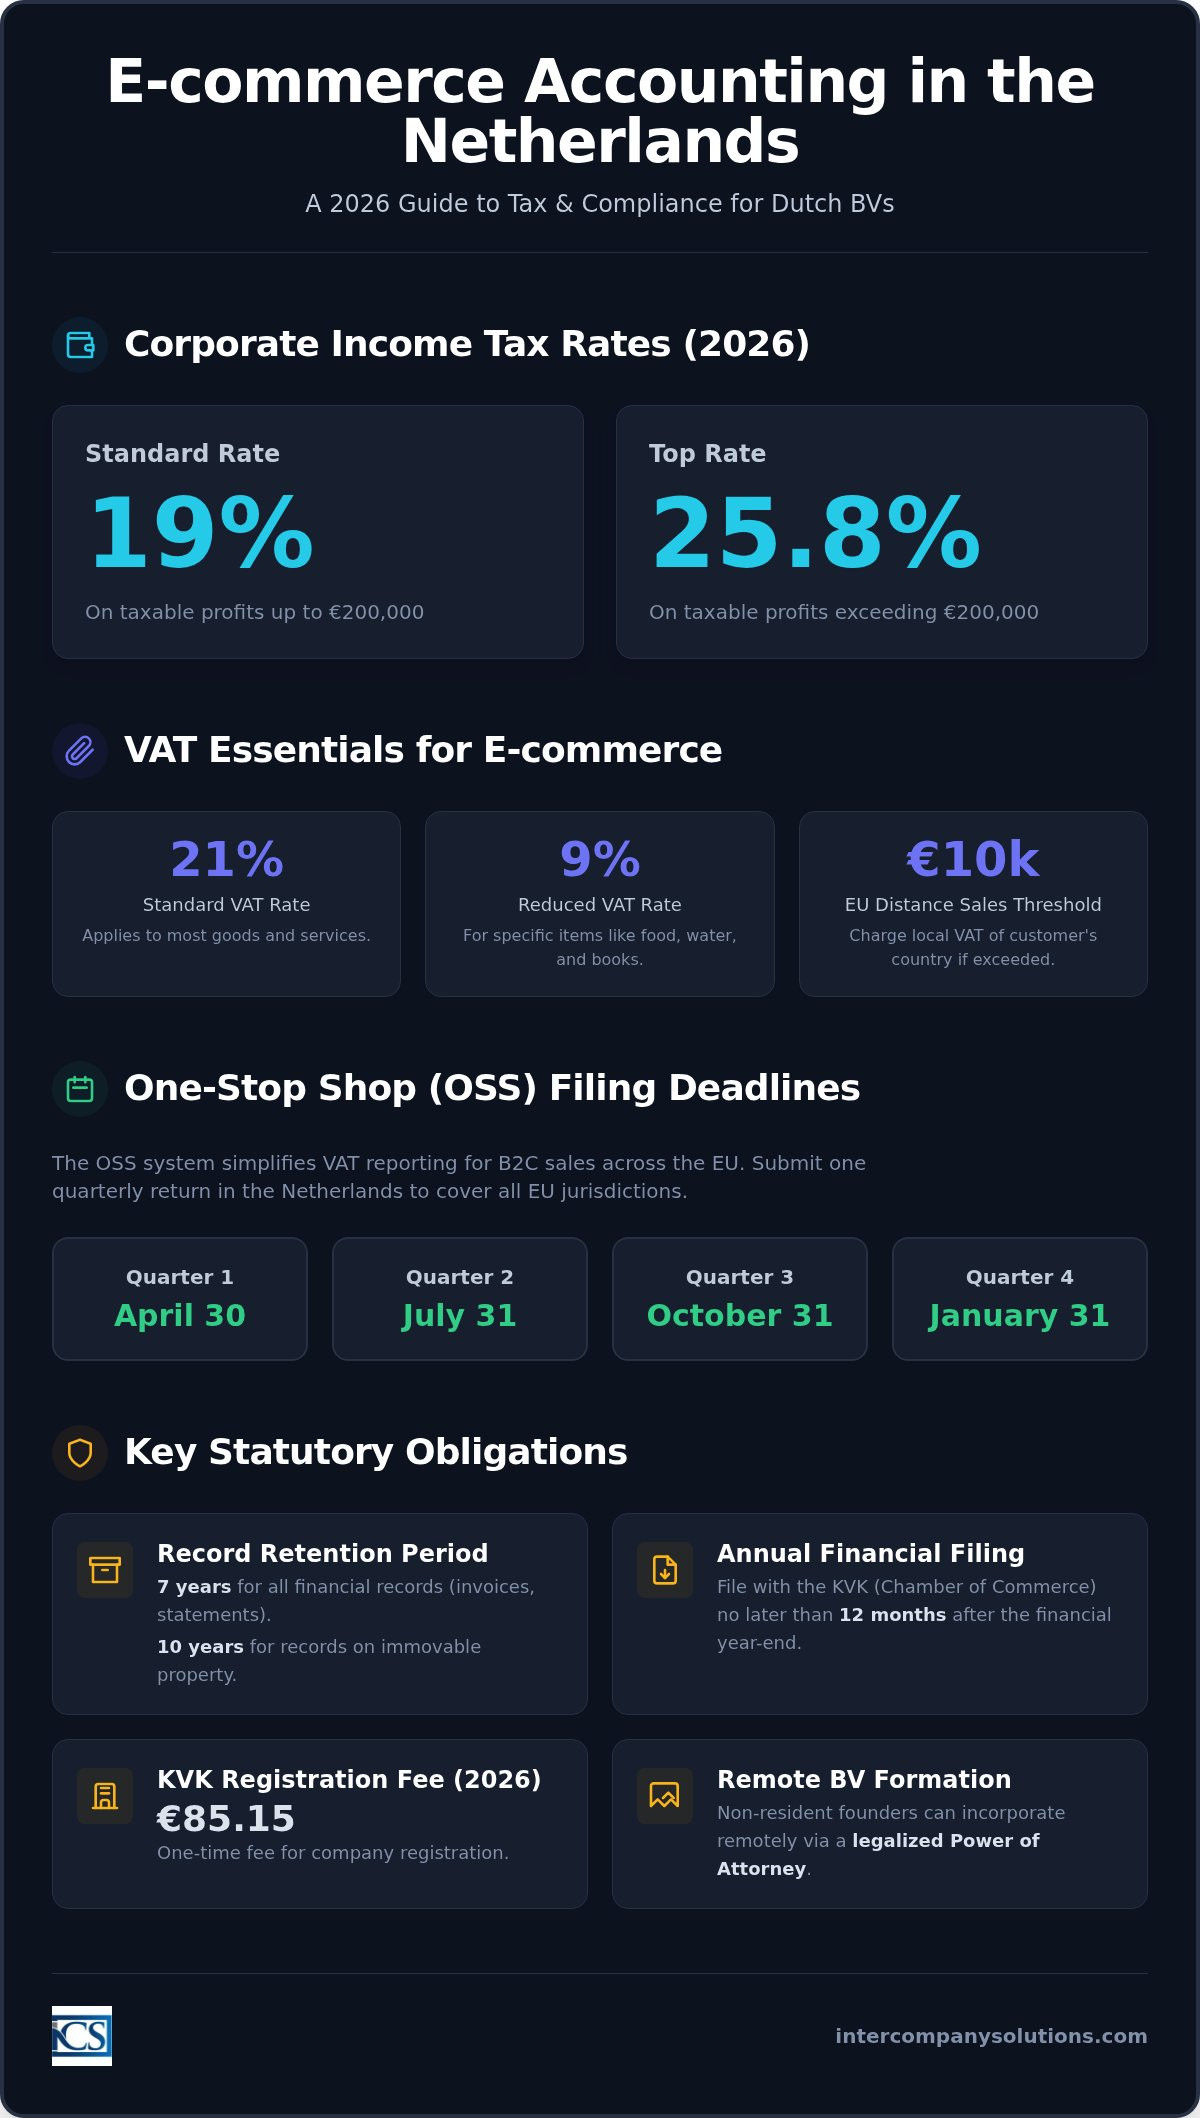
Gérer d'importants volumes de microtransactions tout en garantissant une totale conformité auprès de la Belastingdienst représente une tâche complexe pour tout entrepreneur étranger. Ce guide fournit les ressources techniques nécessaires pour gérer vos obligations fiscales néerlandaises, vos intégrations TVA et votre reporting d'entreprise pour l'exercice fiscal 2026. Vous apprendrez à automatiser les flux de données entre votre boutique en ligne et votre logiciel comptable tout en respectant la période de conservation obligatoire des documents de 7 ans. Nous détaillerons les taux de l'impôt sur les sociétés pour 2026, qui s'élèvent à 19 % pour les bénéfices allant jusqu'à 200 000 € et à 25,8 % pour les montants supérieurs. Cet article aborde également les déclarations au guichet unique (OSS) pour les ventes transfrontalières au sein de l'UE ainsi que les délais de dépôt spécifiques auprès de la KVK que vous devez respecter pour demeurer en règle.
Points clés à retenir
- Les Dutch BV sont soumises à un système d'impôt sur les sociétés à deux tranches en 2026, avec un taux de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur les bénéfices dépassant ce seuil.
- Le régime du guichet unique de l'Union (OSS) permet aux entrepreneurs de centraliser les déclarations de TVA pour les ventes B2C dans l'ensemble de l'Union européenne une fois le seuil de 10 000 € à l'échelle de l'UE dépassé.
- Les intégrations automatisées entre des plateformes telles que Shopify et les logiciels locaux sont essentielles pour une comptabilité e-commerce efficace aux Pays-Bas afin de rapprocher les versements multidevises et les volumes élevés de transactions.
- Les comptes annuels doivent être établis et déposés auprès de la KVK au plus tard 12 mois après la clôture de l'exercice financier afin de maintenir la conformité réglementaire.
- L'administration fiscale néerlandaise impose une période de conservation obligatoire de 7 ans pour l'ensemble des documents commerciaux et financiers, y compris les factures et les relevés bancaires.
Fondamentaux de la comptabilité e-commerce pour les Dutch BV
La comptabilité e-commerce aux Pays-Bas diffère fondamentalement de la comptabilité de détail traditionnelle en raison du volume considérable de données numériques. Alors qu'un magasin physique peut gérer quelques dizaines de transactions par jour, une plateforme en ligne traite souvent des milliers de micro-transactions à travers différents fuseaux horaires et devises. Cet environnement à haute fréquence nécessite un cadre robuste pour le rapprochement multidevise. Vous devez vous assurer que les versements des prestataires de services de paiement correspondent aux montants bruts des ventes dans votre grand livre, en tenant compte des frais de transaction et des fluctuations de change au moment de la vente. Une comptabilité e-commerce efficace aux Pays-Bas repose sur l'intégration transparente de votre boutique en ligne avec un grand livre conforme aux normes néerlandaises afin de maintenir une précision en temps réel.
Gestion des transactions à volume élevé
Traiter des milliers de commandes sans erreurs de saisie manuelle n'est possible que grâce à la synchronisation automatisée des données. La catégorisation automatisée permet à votre système d'affecter instantanément les ventes, les frais d'expédition et les remises aux comptes de grand livre appropriés. Cette précision réduit le temps requis pour les audits de fin d'année et contribue à réduire les coûts d'établissement des rapports annuels. Vos documents financiers doivent également présenter une piste d'audit claire pour les retours, les remboursements et les rejets de débit (chargebacks). Ces événements nécessitent des corrections de TVA spécifiques pour vous éviter de payer un excédent d'impôt sur des revenus qui ont finalement été restitués au client. Gérer correctement ces ajustements est une exigence essentielle pour tenir des comptes prêts pour l'audit.
Conformité légale et conservation des documents
Chaque Dutch BV doit maintenir une adresse commerciale enregistrée aux Pays-Bas et finaliser son inscription auprès de la Chambre de commerce (KVK). Pour 2026, les frais d'enregistrement auprès de la KVK s'élèvent à 85,15 €. Cette base légale est nécessaire pour se conformer aux fondamentaux du système fiscal néerlandais et pour obtenir un numéro de TVA local. Les entrepreneurs peuvent finaliser la constitution de leur Dutch BV à distance au moyen d'une procuration légalisée, ce qui constitue la procédure standard pour les fondateurs non-résidents qui ne peuvent pas se rendre en personne aux Pays-Bas.
L'administration fiscale néerlandaise (Belastingdienst) exige que vous conserviez tous les documents financiers pendant une période de conservation obligatoire de 7 ans. Cela inclut les factures électroniques, les relevés bancaires et les preuves de livraison. Si votre entité e-commerce détient des participations dans des biens immobiliers, l'obligation de conservation passe à 10 ans. Il est primordial de séparer les dépenses professionnelles des dépenses personnelles. Les dirigeants étrangers font souvent l'objet d'un examen attentif concernant les dépenses mixtes ; la tenue d'une comptabilité rigoureuse et documentée empêche les autorités fiscales de requalifier les sorties de fonds professionnelles en revenus personnels ou dividendes imposables.
Cadre de la TVA et de l'OSS pour les vendeurs en ligne
Les vendeurs en ligne aux Pays-Bas doivent appliquer la taxe sur la valeur ajoutée (TVA) ou Belasting over de Toegevoegde Waarde (BTW) appropriée à chaque transaction. Le taux standard est de 21 %, qui s'applique à la plupart des biens de consommation et des services. Un taux réduit de 9 % s'applique à des catégories spécifiques, notamment les produits alimentaires, l'eau et les livres. Une classification exacte est un élément central de la comptabilité e-commerce aux Pays-Bas, car une mauvaise application de ces taux peut entraîner des redressements importants lors d'un audit de la Belastingdienst. Si votre entreprise vend à des consommateurs particuliers dans l'ensemble de l'Union européenne, vous devez surveiller le seuil européen de 10 000 € pour les ventes à distance. Dès que le total annuel de vos ventes transfrontalières dépasse cette limite, vous devez facturer la TVA en fonction du lieu où se trouve le client.
Le fonctionnement des systèmes OSS et IOSS
Le guichet unique de l'Union (OSS) simplifie les déclarations en vous permettant de déclarer et de payer la TVA pour toutes les ventes B2C au sein de l'UE par le biais d'une seule déclaration trimestrielle néerlandaise. Cela élimine la nécessité d'enregistrements distincts dans chaque pays où vous avez des clients. Ces déclarations doivent être déposées au plus tard le dernier jour du mois suivant la fin du trimestre :
- 30 avril pour le premier trimestre
- 31 juillet pour le deuxième trimestre
- 31 octobre pour le troisième trimestre
- 31 janvier pour le quatrième trimestre
Pour les entrepreneurs qui expédient des marchandises depuis l'extérieur de l'UE directement aux clients, le guichet unique à l'importation (IOSS) s'applique aux envois d'une valeur égale ou inférieure à 150 €. L'utilisation de l'IOSS permet un dédouanement plus efficace et évite aux clients de payer des frais d'importation imprévus. Il est essentiel de comprendre les obligations de TVA pour les entreprises néerlandaises afin de déterminer si votre chaîne logistique spécifique nécessite plusieurs enregistrements. Bien que l'OSS couvre les ventes à distance, le stockage de stocks dans un entrepôt étranger déclenche généralement une obligation d'enregistrement local à la TVA dans ce pays spécifique.
Conformité à la TVA pour les vendeurs sur places de marché
Les principales plateformes telles qu'Amazon et bol.com opèrent selon les règles du « fournisseur présumé » (deemed supplier). Cela signifie que la place de marché peut être responsable de la collecte de la TVA sur les ventes réalisées par des entrepreneurs non-UE ou pour certaines transactions transfrontalières. Même lorsque la plateforme gère le versement de la taxe, votre comptabilité interne doit rester transparente. Vous devez rapprocher les rapports de la place de marché avec vos versements bancaires pour vous assurer que vos comptes de résultat sont exacts aux fins de l'impôt sur les sociétés. Les fondateurs non-résidents combinent souvent leur enregistrement à la TVA avec la procédure de constitution de leur Dutch BV pour s'assurer d'être en conformité dès le premier jour. Si votre modèle d'affaires implique un dropshipping complexe ou une exécution multi-pays, vous pouvez consulter notre équipe comptable pour établir le flux de reporting approprié.
Comptabilité automatisée et intégrations logicielles
L'e-commerce moderne exige une liaison numérique directe entre la boutique en ligne et le grand livre financier néerlandais. La saisie manuelle des données pour des plateformes comme Shopify, WooCommerce ou Magento n'est pas viable et augmente le risque de pénalités de la Belastingdienst. Les solutions automatisées de comptabilité e-commerce aux Pays-Bas permettent le transfert en temps réel des commandes, des données d'expédition et des profils clients vers un système conforme aux normes néerlandaises. Cela garantit que chaque transaction est enregistrée avec le taux de TVA correct et la conversion de devise appliquée au moment de l'achat. En supprimant l'intervention manuelle, vous maintenez une piste d'audit plus claire et réduisez la charge administrative de votre équipe interne.
Intégration transparente avec les places de marché
Vendre sur Amazon Seller Central ou bol.com introduit des défis spécifiques en matière de données. Les outils d'extraction automatisés récupèrent directement les rapports de transaction, en tenant compte des commissions des places de marché et des dépenses publicitaires. Si vous utilisez Fulfillment by Amazon (FBA), votre logiciel doit suivre les mouvements de stocks à travers divers entrepôts de l'UE. Le stockage de stocks dans un entrepôt étranger déclenche des obligations locales de TVA, comme mentionné précédemment. Votre système comptable doit donc distinguer les ventes exécutées à partir du stock néerlandais de celles expédiées depuis des plateformes internationales pour maintenir une rentabilité exacte par référence (SKU). Cette visibilité est essentielle pour gérer vos marges et garantir que les valeurs des stocks à l'actif de votre bilan soient exactes.
Rapprochement des prestataires de services de paiement
Le rapprochement des versements de Stripe, PayPal ou Adyen est le point de rupture de la plupart des comptabilités manuelles. Ces prestataires déposent souvent un montant net qui exclut les frais de transaction et les coûts de conversion de devises. Une comptabilité e-commerce efficace aux Pays-Bas exige d'apparier ces versements nets avec les chiffres de ventes brutes d'origine. Votre système doit calculer automatiquement l'écart entre le taux de change au moment de la commande et le taux au moment du versement. Des synchronisations automatisées quotidiennes ou hebdomadaires sont nécessaires pour garantir que votre solde bancaire reste aligné avec votre grand livre interne. Ce niveau de précision est indispensable pour les entrepreneurs étrangers qui doivent fournir des états financiers clairs pour leurs dépôts annuels auprès de la KVK. Sans cet appariement automatisé, vous risquez de sous-évaluer vos charges ou de surévaluer vos revenus imposables.
La gestion du coût des marchandises vendues (COGS) sur plusieurs centres de distribution nécessite un grand livre des stocks synchronisé. Lorsqu'une vente se produit, le système doit automatiquement déduire l'article de l'entrepôt concerné et mettre à jour la valeur de l'actif sur votre bilan. Cette automatisation évite les écarts de stock et garantit que vos marges bénéficiaires sont basées sur des coûts d'acquisition en temps réel plutôt que sur des estimations obsolètes. La tenue de ces registres numériques fait partie intégrante de l'obligation de conservation de 7 ans, garantissant que chaque transaction soit traçable, de la commande initiale au dépôt bancaire final.
Obligations en matière d'impôt sur les sociétés et déclarations annuelles
Les Dutch BV de commerce électronique doivent calculer leur bénéfice imposable après déduction de l'ensemble des dépenses professionnelles. Pour l'exercice fiscal 2026, le taux de l'impôt sur les sociétés (IS) est fixé à 19 % pour les bénéfices imposables jusqu'à 200 000 €. Les bénéfices excédant ce seuil sont imposés au taux de 25,8 %. Ces taux restent inchangés par rapport aux années précédentes, offrant un cadre fiscal stable aux fondateurs internationaux. Une comptabilité e-commerce rigoureuse aux Pays-Bas garantit la minimisation de votre assiette fiscale grâce à l'application correcte des charges déductibles et des crédits d'impôt disponibles.
Échéances de l'impôt sur les sociétés (IS)
La Belastingdienst exige que la déclaration annuelle d'IS soit déposée dans les cinq mois suivant la clôture de l'exercice financier. Pour les sociétés dont l'exercice coïncide avec l'année civile standard, la date limite est le 31 mai 2026. Vous pouvez solliciter un report allant jusqu'à cinq mois pour la préparation, suivi d'une période supplémentaire pour le dépôt si la procédure est prise en charge par un conseiller fiscal agréé. Les entités d'e-commerce peuvent déduire divers coûts d'exploitation, notamment les dépenses de marketing digital sur des plateformes telles que Google Ads, les abonnements SaaS pour la gestion de la boutique en ligne et les frais logistiques d'exécution des commandes par des tiers. Si votre Dutch BV agit en tant que société mère, l'exonération des participations (participation exemption) peut s'appliquer. Cette disposition exonère d'impôt sur les sociétés néerlandais supplémentaire les dividendes et les plus-values provenant des filiales, sous réserve de détenir une participation d'au moins 5 %.
Exigences de la KVK et états financiers
Toute nouvelle entité d'e-commerce doit s'acquitter de frais d'enregistrement uniques auprès de la KVK de 85,15 € pour 2026. Au-delà de l'immatriculation initiale, la Chambre de commerce exige le dépôt annuel des états financiers. La majorité des Dutch BV d'e-commerce relèvent de la catégorie des « micro-entreprises » ou des « petites entreprises » en fonction de la valeur de leurs actifs, de leur chiffre d'affaires net et de leur effectif. Les micro-entreprises sont uniquement tenues de déposer un bilan abrégé et sont dispensées d'audit externe. Les petites entreprises doivent soumettre un bilan assorti d'une brève notice explicative. Ces obligations de publication sont obligatoires et doivent être satisfaites au plus tard 12 mois après la clôture de l'exercice financier. Vous trouverez de plus amples détails dans notre guide sur la comptabilité pour Dutch BV : conformité et obligations fiscales en 2026.
Vous devez également tenir à jour l'enregistrement des UBO (bénéficiaires effectifs). Une personne physique est qualifiée d'UBO si elle détient plus de 25 % des actions, des droits de vote ou des droits de propriété dans la BV. Ces informations sont inscrites au registre des UBO et doivent être actualisées lors de chaque modification de la structure de propriété de la société. Le non-respect de l'obligation de tenir à jour des registres UBO précis peut entraîner des amendes administratives ou des sanctions pénales.
Accompagnement professionnel pour les entités néerlandaises d'e-commerce
L'implantation d'une présence aux Pays-Bas nécessite une approche coordonnée qui concilie la structure juridique et la réalité opérationnelle. Intercompany Solutions offre un accompagnement spécialisé aux entrepreneurs étrangers, veillant à ce que la constitution initiale de l'entreprise réponde aux exigences à long terme de la comptabilité e-commerce aux Pays-Bas. Cette méthode intégrée élimine les cloisonnements de données qui se produisent souvent lorsque la création de la structure et la tenue comptable sont confiées à des prestataires distincts. En centralisant ces fonctions, vous assurez la continuité et l'exactitude de vos flux de données financières dès la première transaction.
Services d'entreprise intégrés de bout en bout
Vous pouvez associer la création de votre Dutch BV à la conformité fiscale courante et à la tenue de livres mensuelle afin de préserver une visibilité financière parfaite. Pour les entreprises de commerce électronique actives dans les échanges internationaux, l'obtention d'un numéro d'enregistrement et d'identification des opérateurs économiques (EORI) est une priorité pour les opérations de dédouanement. Cet identifiant est obligatoire pour toutes les formalités d'importation et d'exportation au sein de l'Union européenne. Vous pouvez également consulter notre Guide 2026 de l'enregistrement à la TVA aux Pays-Bas pour les entreprises étrangères afin de connaître les pièces justificatives spécifiques exigées des entités non résidentes pour obtenir efficacement un numéro de TVA.
Gestion à distance pour les fondateurs étrangers
Les fondateurs non ressortissants de l'UE peuvent utiliser la voie d'une procuration légalisée pour constituer leur société sans déplacement physique aux Pays-Bas. Ce processus à distance vous permet d'établir une personne morale et de piloter les obligations fiscales néerlandaises depuis l'étranger. À mesure que vos activités s'étendent, vous pourriez avoir besoin de salariés locaux ou d'une équipe à distance régie par le droit du travail néerlandais. L'accès à des services de paie spécialisés vous garantit que vos contrats de travail, vos cotisations sociales et vos retenues à la source sur les salaires respectent scrupuleusement les exigences de la Belastingdienst.
Un service de secrétariat juridique de premier ordre apporte une sécurité opérationnelle supplémentaire en facilitant l'ouverture d'un compte bancaire professionnel néerlandais et l'obtention des immatriculations fiscales obligatoires. Ces formalités administratives constituent fréquemment les obstacles majeurs pour les entrepreneurs étrangers qui pénètrent le marché européen. En confiant ces missions à un interlocuteur unique, vous vous assurez que le cadre de votre comptabilité e-commerce aux Pays-Bas repose sur un socle juridique éprouvé. Cette formule de prise en charge intégrale vous permet de concentrer vos efforts sur l'expansion de vos ventes en ligne, pendant que notre équipe administre l'obligation de conservation des documents sur 7 ans et les formalités annuelles de dépôt auprès de la KVK mentionnées précédemment. Nous intervenons en qualité de facilitateur proactif sur le marché néerlandais pour veiller à la conformité de chaque modalité statutaire.
Dernière révision : août 2026
Mise en place d'un cadre d'e-commerce évolutif pour 2026
L'exploitation d'une entité d'e-commerce aux Pays-Bas requiert une rigueur absolue dans la gestion des données et la conformité fiscale. En intégrant directement vos plateformes commerciales à votre progiciel comptable, vous prévenez les erreurs de saisie manuelle et garantissez la conformité de chaque opération aux critères de la Belastingdienst. Une maîtrise claire des barèmes de l'impôt sur les sociétés pour 2026 et du système du guichet unique de l'Union (OSS) s'avère indispensable pour préserver vos marges d'exploitation. Ces dispositifs vous permettent d'assurer votre montée en charge dans l'ensemble de l'Union européenne tout en centralisant vos obligations déclaratives aux Pays-Bas.
Des services professionnels de comptabilité e-commerce aux Pays-Bas apportent l'infrastructure technique indispensable au traitement des volumes élevés de micro-transactions, tout en respectant l'obligation légale de conservation des pièces comptables pendant 7 ans. Nous organisons la constitution à distance de votre Dutch BV en seulement 3 à 5 jours ouvrés, vous ouvrant l'accès au marché sans nécessiter de déplacement physique. Notre équipe optimise les avantages fiscaux néerlandais, dont le régime d'impatriation des 30 % (30% ruling) pour le personnel remplissant les critères. Nous assurons une garantie de satisfaction à 100 % afin que la gestion de vos intérêts professionnels soit exécutée avec une précision absolue.
Nous nous réjouissons à la perspective de vous assister dans l'édification de bases stables et parfaitement conformes pour votre développement international.
Foire aux questions
Quel est le taux de l'impôt sur les sociétés pour une Dutch BV de commerce électronique en 2026 ?
Le taux de l'impôt sur les sociétés pour une Dutch BV de commerce électronique en 2026 suit un système à deux tranches. Vous paierez 19 % sur les premiers 200 000 € de bénéfice imposable. Tout bénéfice dépassant ce seuil est soumis à un taux de 25,8 %. Ces taux s'appliquent tant aux administrateurs résidents que non-résidents d'une Dutch BV. Une planification fiscale rigoureuse est nécessaire pour garantir que votre entité de commerce électronique reste conforme tout en optimisant votre situation fiscale globale conformément à la réglementation néerlandaise.
À quelle fréquence dois-je déposer mes déclarations de TVA pour ma boutique en ligne néerlandaise ?
La plupart des entreprises de commerce électronique aux Pays-Bas déposent leurs déclarations de TVA sur une base trimestrielle. Les dates limites pour ces déclarations sont le dernier jour du mois suivant la fin du trimestre, à savoir le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier. Si votre paiement trimestriel de TVA dépasse systématiquement 15 000 €, la Belastingdienst peut vous obliger à passer à des déclarations mensuelles. La tenue de registres numériques est essentielle pour respecter ces échéances récurrentes sans commettre d'erreurs administratives.
Qu'est-ce que le guichet unique (OSS) et dois-je m'y inscrire ?
Le guichet unique de l'Union (OSS) est un système électronique qui simplifie les obligations en matière de TVA pour les ventes à distance B2C au sein de l'Union européenne. Vous devez vous inscrire à l'OSS si le total de vos ventes transfrontalières à des consommateurs de l'UE dépasse le seuil annuel de 10 000 €. Une fois inscrit, vous pouvez déclarer et payer la TVA due dans tous les États membres de l'UE par le biais d'une déclaration trimestrielle unique aux Pays-Bas. Ce système est un élément essentiel de la comptabilité du commerce électronique aux Pays-Bas pour les boutiques en pleine expansion.
Puis-je gérer à distance la comptabilité de mon commerce électronique néerlandais en tant que non-résident ?
Vous pouvez gérer la comptabilité de votre commerce électronique néerlandais entièrement depuis l'étranger en tant qu'entrepreneur non-résident. La constitution à distance d'une BV est possible par le biais d'une procuration légalisée, et la tenue des comptes courante s'effectue via des intégrations infonuagiques avec votre boutique en ligne. Les systèmes de comptabilité numérique vous permettent de suivre votre situation financière et d'approuver les déclarations fiscales sans avoir besoin d'un bureau physique aux Pays-Bas. Cette flexibilité est l'une des principales raisons pour lesquelles de nombreux fondateurs internationaux choisissent la juridiction néerlandaise pour leurs activités européennes.
Quelles sont les exigences en matière de conservation des dossiers pour les factures numériques aux Pays-Bas ?
Le droit fiscal néerlandais vous impose de conserver l'ensemble des documents commerciaux et financiers pendant une période obligatoire de 7 ans. Ce délai de conservation s'applique aux factures numériques, aux relevés bancaires et aux preuves de livraison. Si votre entreprise de commerce électronique porte sur des biens immobiliers, cette exigence est portée à 10 ans. Les registres doivent être conservés de manière à garantir leur intégrité dans le temps, ce qui signifie que les fichiers numériques doivent rester accessibles et lisibles en vue d'éventuels contrôles futurs par l'administration fiscale et douanière néerlandaise.
Ai-je besoin d'un compte bancaire néerlandais pour ma Dutch BV de commerce électronique ?
Bien que la loi n'impose pas strictement un compte bancaire physiquement situé aux Pays-Bas, disposer d'un IBAN est indispensable pour l'efficacité opérationnelle. La plupart des prestataires de services de paiement néerlandais et les autorités fiscales privilégient les comptes locaux pour les prélèvements SEPA et les intégrations iDEAL. Un compte local facilite également le règlement de vos frais d'enregistrement auprès de la KVK et la réception des remboursements de TVA. De nombreuses banques en ligne proposent des comptes professionnels adaptés aux fondateurs non-résidents d'une Dutch BV.
Quel est le montant des frais d'enregistrement auprès de la KVK en 2026 pour une nouvelle entreprise ?
Les frais d'enregistrement uniques auprès de la Chambre de commerce (KVK) s'élèvent à 85,15 € pour l'exercice fiscal 2026. Ces frais sont payables dès l'inscription officielle de votre nouvelle Dutch BV de commerce électronique au registre du commerce néerlandais. Vous recevrez une facture correspondant à ce montant peu de temps après la finalisation des actes de constitution par le notaire. Cet enregistrement est une obligation légale préalable à l'obtention d'un numéro de TVA ou au démarrage d'activités commerciales sur les marchés néerlandais ou européens.
Un numéro EORI est-il requis pour mon entreprise de commerce électronique néerlandaise ?
Un numéro d'enregistrement et d'identification des opérateurs économiques (EORI) est obligatoire si votre entreprise de commerce électronique néerlandaise importe ou exporte des marchandises vers des pays situés en dehors de l'Union européenne. Cet identifiant unique est utilisé par les autorités douanières pour suivre les expéditions et traiter la TVA à l'importation. Si vous effectuez principalement du dropshipping avec des fournisseurs hors UE ou si vous stockez des marchandises dans des entrepôts internationaux, disposer d'un numéro EORI est indispensable pour la comptabilité du commerce électronique aux Pays-Bas. Vous pouvez demander ce numéro auprès des services des douanes néerlandaises.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- ICS Payroll - Services de paie néerlandais
- Belastingdienst - Retenues à la source sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |