


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Choisir une succursale pour minimiser les charges administratives aboutit souvent au résultat inverse en raison des complexités liées à la responsabilité juridique transfrontalière. Pour les entrepreneurs internationaux, le choix entre une Dutch BV vs succursale représente l'étape la plus critique d'une stratégie d'entrée sur le marché en 2026. Vous reconnaissez probablement que les Pays-Bas offrent un environnement stable pour la croissance, bien que le risque de double imposition et la charge liée au maintien d'une entité étrangère demeurent des préoccupations majeures.
Cette référence propose une comparaison technique des formes juridiques néerlandaises, des obligations fiscales actuelles et du processus de constitution à distance. Nous expliquons comment identifier la structure présentant le risque juridique le plus faible tout en respectant les normes de conformité de 2026, telles que le plafonnement de déduction des intérêts à 24,5 % et les taux actualisés de l'impôt sur les sociétés de 19 % et 25,8 %. Vous comprendrez comment constituer une entité néerlandaise au moyen d'une procuration légalisée, permettant une configuration complète sans avoir à vous déplacer dans le pays. Cette analyse couvre la transition depuis les frais d'enregistrement initiaux uniques auprès de la KVK de 85,15 € jusqu'à la gestion des obligations en matière de TVA dans le délai standard de six à huit semaines.
Points clés à retenir
- Comprendre les différences de responsabilité juridique dans la comparaison Dutch BV vs succursale, où la BV fonctionne comme une entité distincte tandis que la succursale demeure une composante de la société mère étrangère.
- Appliquer à vos projections fiscales les taux de l'impôt sur les sociétés 2026 de 19 % sur les bénéfices allant jusqu'à 200 000 € et de 25,8 % pour les montants supérieurs.
- Réaliser la constitution à distance par le biais d'une procuration légalisée, ne requérant un capital social minimum que de 0,01 €.
- Gérer les obligations administratives, y compris les frais uniques d'enregistrement auprès de la KVK de 85,15 € et le dépôt des comptes annuels dans les 12 mois suivant la clôture de l'exercice financier.
- Conserver les registres de l'entreprise pendant la période de rétention obligatoire de sept ans, ou de dix ans pour les dossiers relatifs aux biens immobiliers.
Évaluation de l'entrée sur le marché : comparaison entre Dutch BV et succursale
Le choix de la structure optimale nécessite de comprendre comment le droit néerlandais traite les opérations étrangères. Une succursale n'est pas une entité juridique distincte, mais un établissement stable du siège social étranger. En revanche, une Dutch BV est une société à responsabilité limitée dotée de sa propre personnalité juridique. Selon les directives gouvernementales officielles sur l'entrée sur le marché, le choix entre ces formes détermine le niveau d'exposition aux risques de la société mère aux Pays-Bas. Alors qu'une succursale agit comme une extension de l'entité étrangère existante, la BV fonctionne comme une filiale autonome, offrant une séparation claire pour les actifs et les obligations.
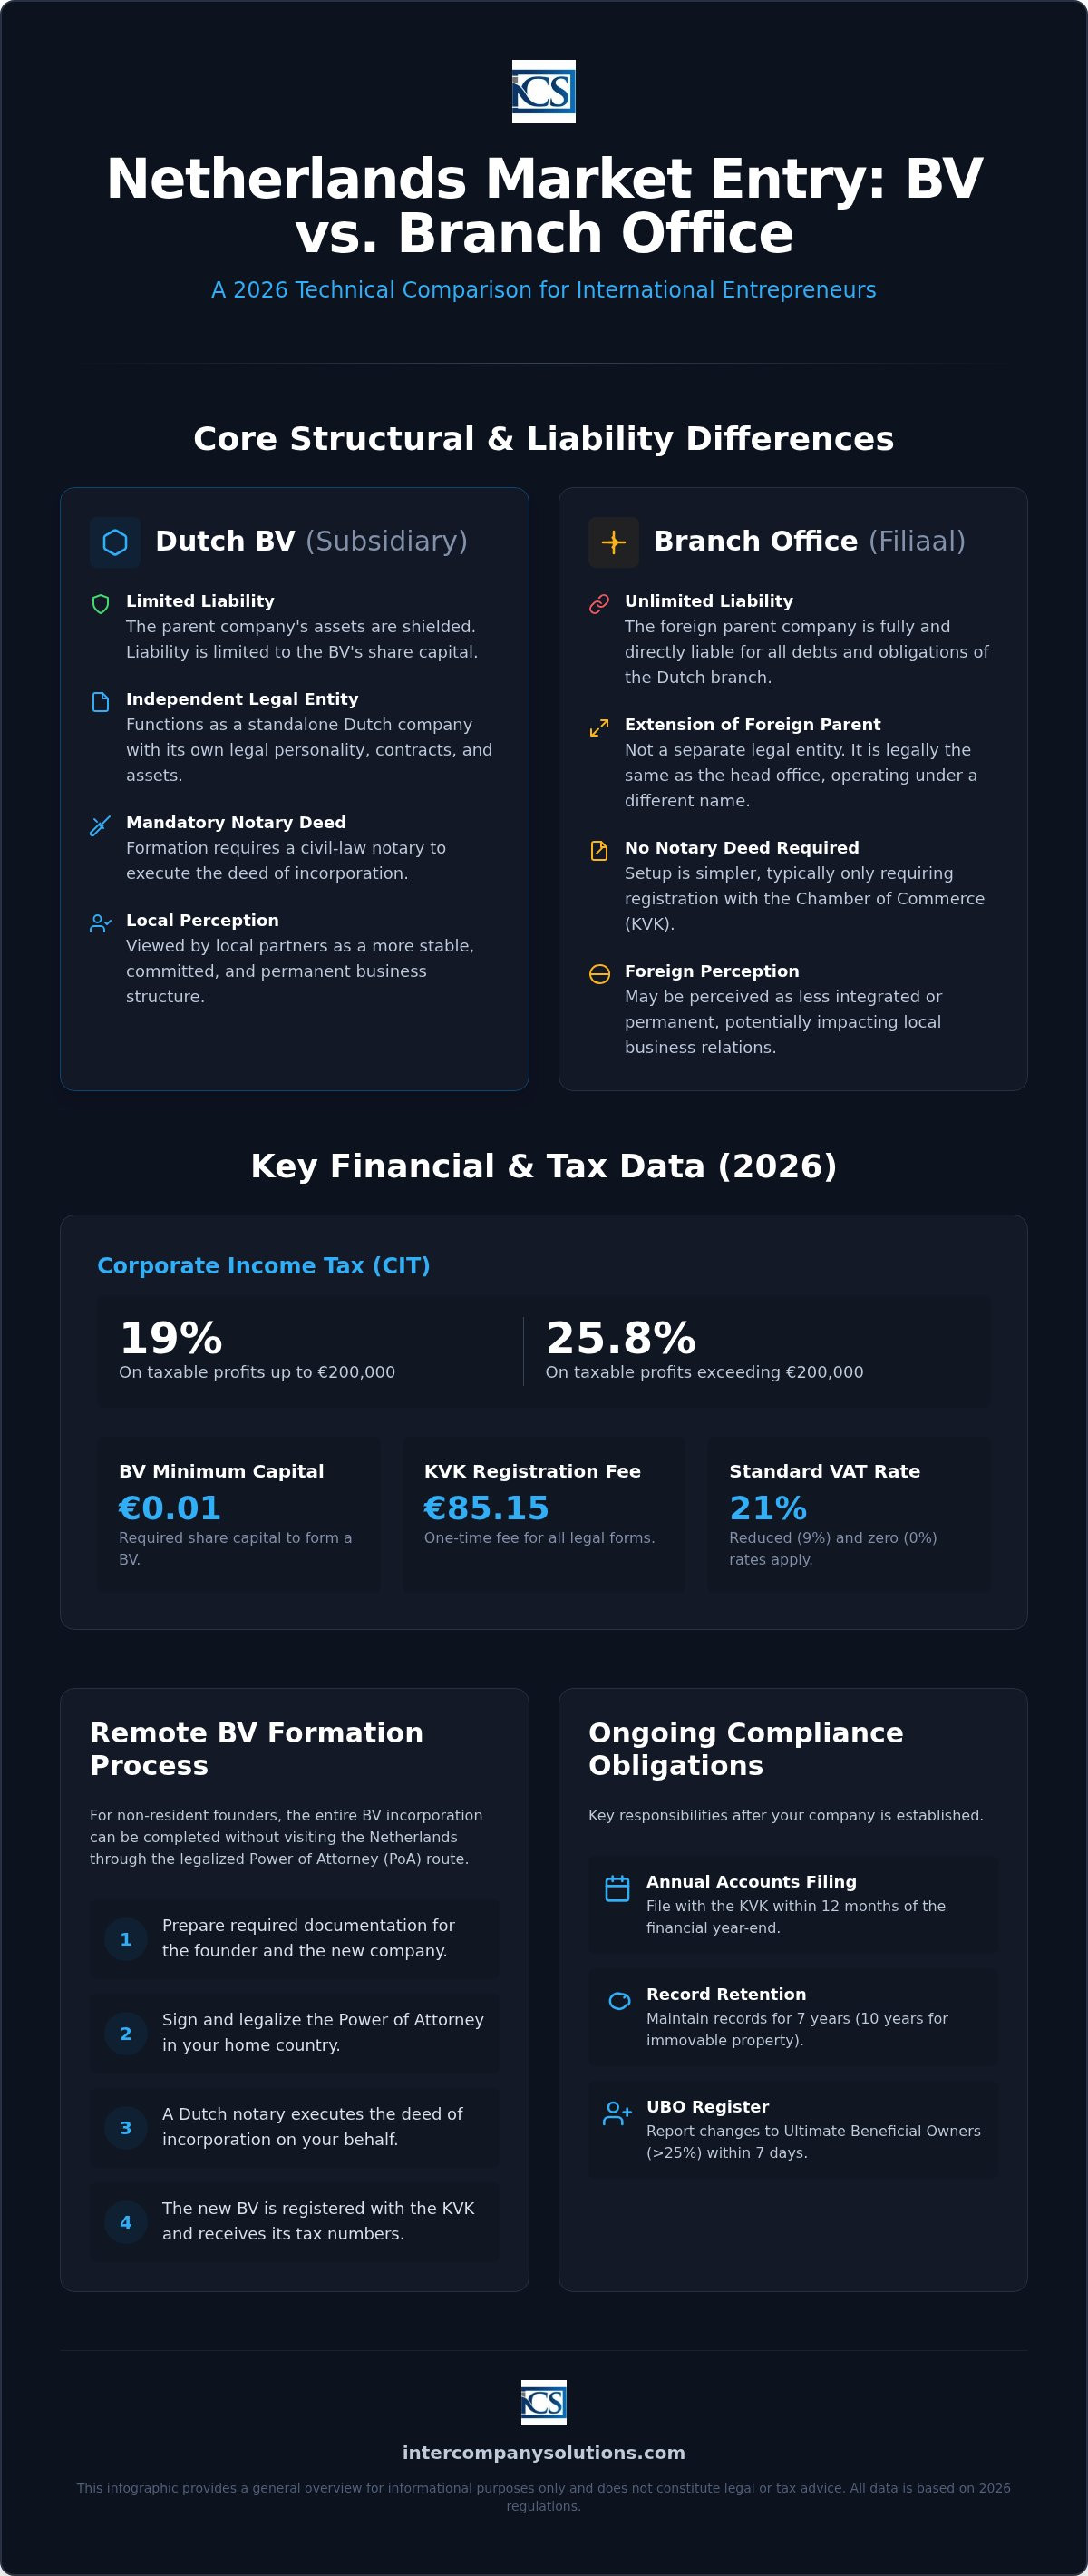
| Caractéristique | Succursale (Filiaal) | Dutch BV (Filiale) |
|---|---|---|
| Personnalité juridique | Aucune personnalité juridique distincte | Entité juridique indépendante |
| Responsabilité | La société mère est pleinement responsable | Responsabilité limitée au capital social |
| Exigence notariée | Aucun acte notarié requis | Acte notarié obligatoire |
| Enregistrement auprès de la KVK | Enregistrement obligatoire | Enregistrement obligatoire |
Différences structurelles et responsabilité juridique
L'absence de personnalité juridique distincte pour une succursale signifie que la société mère étrangère est directement responsable de l'ensemble des dettes, impôts et actions en justice aux Pays-Bas. Si la succursale conclut un contrat, la société mère en est la contrepartie juridique. Cela crée une exposition transfrontalière significative qui peut affecter le bilan de la société mère. À l'inverse, la comparaison Dutch BV vs branch office met en évidence qu'une BV protège la société mère. En tant qu'entité distincte, la BV est seule responsable de ses propres dettes. Les créanciers ne peuvent généralement pas poursuivre les actifs de la société mère, sauf en cas de preuve de faute de gestion ou si des garanties spécifiques ont été fournies.
La gouvernance suit également des voies distinctes. Une succursale opère sous l'autorité du conseil d'administration de la société mère étrangère. Une Dutch BV requiert ses propres administrateurs et actionnaires, bien que la société mère détienne souvent 100 % des actions. Cette structure de filiale est souvent privilégiée lors des négociations contractuelles aux Pays-Bas, car les partenaires locaux considèrent généralement une société à responsabilité limitée locale comme un partenaire plus stable et plus engagé qu'une succursale étrangère.
Flexibilité opérationnelle pour le commerce international
Une succursale convient généralement aux entreprises qui recherchent une présence temporaire et peu coûteuse à des fins de marketing ou de recherche. Toutefois, pour une activité commerciale active, la BV constitue le véhicule standard pour les activités de holding et de commerce. Elle offre une plus grande flexibilité pour une croissance à long terme et constitue souvent une exigence pour l'obtention de certaines licences ou autorisations. Pour connaître les étapes détaillées de l'option de la filiale, vous pouvez consulter notre guide sur la création d'une filiale aux Pays-Bas : guide stratégique 2026. Choisir la structure de la BV dès le départ garantit que l'entreprise dispose du fondement juridique nécessaire pour se développer sans avoir à se restructurer ultérieurement.
Choisir une forme juridique : la Dutch BV et les autres structures
Le choix d'une structure juridique est une étape obligatoire qui définit vos obligations fiscales et juridiques pour les années à venir. Bien que la comparaison Dutch BV vs branch office constitue la préoccupation principale de la plupart des entreprises internationales, les Pays-Bas proposent plusieurs autres formes juridiques. Selon les directives gouvernementales officielles sur l'accès au marché, le choix de l'entité appropriée dépend du niveau d'activité envisagé et de votre tolérance au risque. Cette décision a un impact sur vos futures obligations déclaratives et sur le niveau de responsabilité personnelle ou de la société mère que vous acceptez.
Formes juridiques notariées et non notariées
Aux Pays-Bas, les entités juridiques se divisent entre celles qui requièrent l'intervention d'un notaire néerlandais pour leur constitution et celles qui ne l'exigent pas. Les entités notariées comprennent la BV, la NV et la stichting. Celles-ci exigent qu'un notaire passe l'acte constitutif et vérifie les statuts. Les formes non notariées comprennent l'eenmanszaak (entreprise individuelle), la VOF (société en nom collectif), la CV (société en commandite) et le maatschap (société civile professionnelle). Ces formes ne nécessitent pas de notaire, ce qui réduit les coûts initiaux de constitution mais accroît la responsabilité. Dans une VOF, par exemple, les associés sont solidairement et indéfiniment responsables de toutes les dettes professionnelles, tandis qu'une BV protège votre patrimoine privé. Pour une expansion structurée, les démarches administratives de création d'entreprise aux Pays-Bas privilégient la BV en raison de cette protection de la responsabilité.
Exigences d'enregistrement d'une Dutch BV
La Dutch BV est le choix le plus courant pour les filiales étrangères en raison de ses exigences flexibles. Elle exige un capital social minimum de seulement 0,01 €. Vous devez désigner au moins un administrateur et un actionnaire, qui peuvent tous deux être la même personne ou une personne morale étrangère. La société a besoin d'une adresse commerciale locale aux Pays-Bas pour finaliser l'enregistrement auprès de la Chambre de commerce (KVK). Pour 2026, les frais d'enregistrement uniques auprès de la KVK s'élèvent à 85,15 €.
Vous devez également identifier et enregistrer les bénéficiaires effectifs (UBO) qui détiennent plus de 25 % des actions, des droits de vote ou des participations. Toute modification des informations relatives à l'UBO doit être signalée à la KVK dans un délai de 7 jours. Alors que la BV est une société à responsabilité limitée de droit privé, la NV (Naamloze Vennootschap) est une société anonyme exigeant un capital minimum de 45 000 €. La plupart des investisseurs étrangers optent pour la BV, à moins qu'ils ne prévoient de coter des actions sur un marché réglementé. Si vous souhaitez obtenir des précisions sur la structure correspondant à vos objectifs commerciaux spécifiques, vous pouvez contacter nos spécialistes pour une évaluation détaillée de vos options Dutch BV vs branch office.
Taux de l'impôt sur les sociétés néerlandais et conformité à la TVA en 2026
L'environnement fiscal pour 2026 exige une planification rigoureuse pour toute expansion internationale. La Dutch BV ainsi que la succursale sont toutes deux assujetties à l'impôt sur les sociétés (IS) sur les bénéfices de source néerlandaise. Pour l'exercice fiscal 2026, le taux de l'IS est de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Les bénéfices excédant ce seuil sont imposés à un taux de 25,8 %. Lors de l'évaluation de l'option Dutch BV vs succursale d'un point de vue fiscal, il convient de noter que la banque principale du Belastingdienst est Rabobank depuis le 1er mai 2026. Tous les paiements et remboursements d'impôts sont traités par l'intermédiaire de cet établissement, ce qui requiert un compte bancaire d'entreprise compatible pour assurer une conformité sans heurts.
Une limitation essentielle pour 2026 concerne le plafonnement de la déduction des intérêts. Cette réglementation limite la déduction des charges d'intérêts nettes à 24,5 % de l'EBITDA de la société. Cette règle s'applique aux deux structures, à condition qu'elles soient considérées comme des contribuables aux Pays-Bas. Pour une vue d'ensemble détaillée de la manière dont ces structures interagissent avec les réglementations locales, veuillez consulter le guide officiel des structures d'entreprises néerlandaises. Un calcul précis de ce plafond est indispensable pour éviter toute charge fiscale imprévue à la clôture de l'exercice fiscal.
Immatriculation à la TVA et report d'importation
Les taux standard de TVA (BTW) néerlandaise pour 2026 sont de 21 % pour la plupart des biens et services, de 9 % pour les produits spécifiques tels que les denrées alimentaires et les produits pharmaceutiques, et de 0 % pour certaines opérations du commerce international. Les sociétés non-résidentes doivent s'immatriculer à la TVA si elles détiennent des stocks aux Pays-Bas ou réalisent des opérations taxables localement. Pour les entités détenues par des capitaux étrangers, la procédure d'immatriculation à la TVA dure généralement de 6 à 8 semaines.
Les importateurs non-résidents devraient utiliser l'autorisation de report de l'article 23. Celle-ci permet aux entreprises de reporter le paiement de la TVA à l'importation sur leur déclaration périodique de TVA, plutôt que de l'acquitter immédiatement à la frontière. Ce mécanisme améliore considérablement la trésorerie, en particulier pour les entités qui utilisent les Pays-Bas comme plateforme de distribution européenne. La demande de cette autorisation nécessite un numéro de TVA local et, souvent, un représentant fiscal pour les entités non établies dans l'UE.
Avantages fiscaux internationaux
Les Pays-Bas demeurent une juridiction de premier plan pour les structures de holding en raison du régime néerlandais de l'exonération des participations. Cette réglementation prévient la double imposition en exonérant d'IS les dividendes et les plus-values provenant de filiales éligibles. Lors de la comparaison entre une Dutch BV vs succursale, la BV est souvent privilégiée pour les activités de holding afin de tirer pleinement parti de cette exonération et d'établir une substance fiscale claire.
Les employeurs peuvent également recourir au régime fiscal des 30 % afin d'attirer du personnel international hautement qualifié. Pour 2026, ce dispositif permet de verser jusqu'à 30 % du salaire brut d'un salarié éligible sous forme d'indemnité exonérée d'impôt, sous réserve de respecter des seuils de rémunération spécifiques. Ces avantages internes s'appuient sur un réseau de plus de 100 conventions de non-double imposition, garantissant ainsi l'efficacité fiscale des opérations internationales par-delà les frontières.
La procédure de constitution à distance par procuration
L'établissement d'une présence commerciale aux Pays-Bas ne requiert pas de déplacement physique des administrateurs ou des actionnaires. Alors que l'immatriculation d'une succursale implique de documenter le statut de la société mère étrangère auprès de la Chambre de commerce (KVK), la constitution d'une filiale nécessite un acte authentique. Lors de la comparaison Dutch BV vs succursale, la voie de la BV suit un processus de constitution à distance structuré par le biais d'une procuration légalisée (PoA). Cette méthode permet au notaire néerlandais de passer l'acte constitutif au nom des fondateurs. Une fois les documents en ordre, le délai de constitution est généralement de 3 à 5 jours ouvrables. Cette efficacité permet aux entrepreneurs internationaux de démarrer leurs activités sans la contrainte logistique liée aux déplacements internationaux.
Procédure de constitution à distance étape par étape
Le processus débute par la soumission de pièces d'identité valides pour l'ensemble des administrateurs et des actionnaires. Nous effectuons une vérification de la dénomination sociale afin de nous assurer que le nom proposé est disponible et conforme aux directives de la KVK. Ensuite, les documents de procuration sont rédigés et envoyés aux fondateurs dans leur pays d'origine. Ces documents doivent être signés et légalisés, ce qui nécessite souvent une apostille ou une légalisation auprès d'une ambassade des Pays-Bas locale, selon que le pays d'origine est signataire de la Convention de La Haye ou non.
Dès que les documents originaux légalisés arrivent aux Pays-Bas, le notaire néerlandais passe l'acte constitutif. Le notaire enregistre ensuite la nouvelle entité auprès de la Chambre de commerce. Pour 2026, les frais d'enregistrement uniques auprès de la KVK s'élèvent à 85,15 €. Le capital social minimum pour une Dutch BV est de 0,01 €, lequel doit être versé sur le compte Rabobank de la société ou sur un autre compte professionnel compatible avec Rabobank après la constitution. Cette procédure à distance constitue la voie standard pour les fondateurs non-résidents, offrant un accès fiable au marché tout en maintenant des normes juridiques strictes.
Registre UBO et délais de conformité
L'enregistrement obligatoire au registre des bénéficiaires effectifs (UBO) est une composante essentielle du processus de constitution. Un UBO est défini comme toute personne physique détenant plus de 25 % des actions, des droits de vote ou des participations dans la société. Ces informations sont déposées auprès de la KVK simultanément à l'immatriculation de l'entreprise. La conformité fait l'objet d'un contrôle rigoureux ; toute modification des informations relatives à l'UBO, telle qu'une cession d'actions ou un changement de contrôle, doit être signalée à la KVK dans un délai de 7 jours.
Le défaut de tenue à jour de registres UBO exacts peut entraîner des amendes administratives ou des complications juridiques. Cette transparence est une pierre angulaire pour créer une entreprise aux Pays-Bas et s'applique aussi bien aux BV qu'aux succursales. Comprendre ces exigences dès le début du processus décisionnel Dutch BV vs succursale permet de s'assurer que votre entité demeure en règle dès le premier jour.
Conformité post-constitution et continuité opérationnelle
Le maintien d'une société aux Pays-Bas exige le strict respect des délais légaux et des normes de conservation des documents. Une fois achevée la phase initiale d'enregistrement de la Dutch BV vs succursale, l'attention se porte sur la gestion annuelle. Toutes les Dutch BVs doivent déposer leurs comptes annuels auprès de la Chambre de commerce (KVK) dans les 12 mois suivant la clôture de l'exercice financier. Le non-respect de ces obligations de dépôt peut engager la responsabilité des dirigeants et entraîner des sanctions administratives. L'Administration fiscale et douanière néerlandaise (Belastingdienst) impose que les documents commerciaux soient conservés pendant une durée minimale de 7 ans. Pour les sociétés détenant des biens immobiliers aux Pays-Bas, ce délai de conservation est porté à 10 ans.
Normes d'information financière et de tenue de comptabilité
Les états financiers doivent être préparés conformément aux Dutch GAAP ou aux IFRS, selon la taille et la complexité de l'entité. Alors qu'une succursale peut parfois déposer les comptes de sa société mère étrangère, une Dutch BV exige systématiquement son propre reporting financier distinct. Les déclarations d'impôt sur les sociétés pour 2026 sont généralement dues dans les cinq mois suivant la fin de l'exercice fiscal, bien que des reports soient souvent possibles par l'intermédiaire d'un conseiller fiscal. La périodicité des déclarations de TVA est généralement trimestrielle, bien que des déclarations mensuelles ou annuelles puissent être requises selon le volume du chiffre d'affaires.
La continuité opérationnelle implique également la gestion des exigences bancaires spécifiques du système fiscal néerlandais. Depuis le 1er mai 2026, la Belastingdienst utilise Rabobank comme son établissement bancaire principal. Ce changement signifie que tous les paiements d'impôts sortants et les remboursements entrants sont traités via les systèmes de Rabobank. Pour les administrateurs non-résidents, veiller à ce que l'infrastructure financière de l'entreprise soit compatible avec ces normes bancaires locales est essentiel pour éviter les retards de paiement ou les signalements de non-conformité.
Gestion de l'emploi et de la paie
Si votre implantation sur le marché en 2026 implique l'embauche de personnel, vous devez vous enregistrer en tant qu'employeur auprès de la Belastingdienst. Ce processus comprend la mise en place d'une gestion de la paie prenant en compte les cotisations de sécurité sociale, les obligations en matière de retraite et l'impôt sur les salaires. Pour les entreprises souhaitant une implantation rapide sans infrastructure RH locale immédiate, le recours à des services de paie aux Pays-Bas garantit que tous les avantages sociaux des salariés et les retenues à la source respectent les taux légaux en vigueur.
La conformité pour les salariés internationaux comprend souvent la gestion du régime des 30 % et l'assurance que les contrats de travail sont conformes au droit du travail néerlandais. Ces obligations demeurent identiques, que vous optiez pour une filiale ou une succursale, bien que la charge administrative puisse être plus lourde pour les entités non-résidentes. Pour une perspective plus détaillée sur les idées reçues courantes concernant ces devoirs, vous pouvez consulter notre guide Créer une entreprise aux Pays-Bas : faits vs mythes 2026. Le maintien d'une conformité rigoureuse permet à la société mère étrangère de se concentrer sur son expansion plutôt que sur des litiges administratifs.
Dernière révision : septembre 2026
Élaborer votre stratégie d'expansion sur le marché néerlandais en 2026
Les nuances techniques de la comparaison Dutch BV vs succursale indiquent que, bien qu'une succursale offre un lien direct avec la société mère, la BV procure une séparation essentielle des risques et une substance fiscale pour 2026. Concilier le seuil d'imposition des sociétés à 19 % avec le plafonnement de déduction des intérêts de 24,5 % exige une planification structurée afin de préserver l'efficacité opérationnelle. En optant pour la voie de la procuration légalisée (Power of Attorney), vous vous assurez d'une structure conforme, alignée sur les normes de la KVK et du Belastingdienst, sans nécessiter de déplacement physique.
Nous sommes spécialisés dans la conformité pour les entrepreneurs étrangers et facilitons la constitution à distance d'une Dutch BV en 3 à 5 jours ouvrables. Notre processus comprend une garantie de satisfaction à 100 % afin d'offrir une fiabilité optimale lors de votre expansion internationale. La gestion des obligations locales, des démarches bancaires auprès de Rabobank aux dépôts annuels auprès de la KVK, devient un volet prévisible de votre stratégie de croissance lorsqu'elle est prise en charge avec une rigueur procédurale.
Établir votre présence aux Pays-Bas constitue une étape déterminante vers votre mobilité mondiale. Nous sommes là pour veiller à ce que la structure de votre entreprise demeure solide et conforme dès le premier jour de son immatriculation.
Dernière révision : septembre 2026
Foire aux questions
Dois-je me rendre aux Pays-Bas pour constituer une Dutch BV ?
Non, vous n'avez pas besoin de vous déplacer aux Pays-Bas pour constituer une Dutch BV. La procédure standard de constitution à distance pour les fondateurs non ressortissants de l'UE repose sur une procuration légalisée (Power of Attorney - PoA), permettant à un notaire néerlandais de signer l'acte constitutif en votre nom. Cela vous permet d'accomplir l'intégralité de la procédure depuis votre pays d'origine. Une fois les documents remis et légalisés, la constitution prend généralement entre trois et cinq jours ouvrables.
Quel est le capital social minimum requis pour une Dutch BV en 2026 ?
Le capital social minimum requis pour constituer une Dutch BV en 2026 est de 0,01 €. Ce seuil minime a été institué pour stimuler l'entrepreneuriat et faciliter l'entrée des investisseurs internationaux. Vous pouvez choisir d'émettre un capital supérieur si votre stratégie d'entreprise l'exige, mais le minimum légal reste fixé à ce niveau nominal. Ce montant doit être libéré sur le compte bancaire professionnel de la société à l'issue de la constitution et de l'immatriculation auprès de la KVK.
À combien s'élèvent les frais d'immatriculation à la KVK pour une nouvelle société en 2026 ?
Les frais d'immatriculation uniques auprès de la Chambre de commerce néerlandaise (KVK) sont de 85,15 € en 2026. Ces frais s'appliquent aussi bien à une Dutch BV qu'à une succursale lors de leur inscription initiale au registre du commerce. Vous recevrez un avis de paiement pour ce montant peu après la finalisation des formalités d'immatriculation par le notaire ou le représentant légal. Le règlement assure la reconnaissance officielle de votre entité ainsi que l'attribution d'un numéro KVK unique, obligatoire pour l'ensemble des transactions commerciales aux Pays-Bas.
Quels sont les taux de l'impôt sur les sociétés pour une filiale néerlandaise en 2026 ?
Pour l'exercice fiscal 2026, les taux de l'impôt sur les sociétés (IS) s'établissent à 19 % sur la tranche de bénéfices imposables jusqu'à 200 000 €, puis à 25,8 % au-delà de ce montant. Ces taux concernent tant la Dutch BV que la succursale, ces deux entités étant généralement soumises à l'IS sur leurs revenus de source néerlandaise. Une planification fiscale rigoureuse s'avère indispensable pour piloter ces obligations, notamment au regard de l'articulation entre bénéfices locaux et conventions fiscales internationales.
Une succursale peut-elle bénéficier de l'exonération des participations néerlandaise ?
L'exonération des participations néerlandaise s'adresse principalement aux sociétés résidentes fiscales aux Pays-Bas, à l'instar d'une BV détenant des participations éligibles dans d'autres entités. Bien qu'une succursale fasse partie intégrante d'une société mère étrangère, elle n'a généralement pas vocation à faire office de holding de détention de filiales. Si votre stratégie prévoit des activités de holding, la Dutch BV s'impose face à la succursale pour vous garantir le plein bénéfice des exonérations sur dividendes et plus-values en droit néerlandais.
Quel est le plafond de déduction des intérêts pour les sociétés néerlandaises en 2026 ?
En 2026, le plafond de déduction des intérêts est fixé à 24,5 % de l'EBITDA de la société. Cette réglementation encadre le montant des charges nettes d'intérêts qu'un assujetti peut déduire de sa base imposable aux Pays-Bas. Cette règle vise tant les Dutch BV que les succursales considérées comme assujetties au regard de l'impôt sur les sociétés. Il s'agit d'un élément déterminant pour les entreprises mobilisant des financements internes ou externes significatifs, en raison de son incidence directe sur le résultat fiscal final.
Combien de temps faut-il pour obtenir un numéro de TVA pour une BV détenue par des actionnaires étrangers ?
L'obtention d'un numéro de TVA pour une entité néerlandaise détenue par des actionnaires étrangers prend généralement entre 6 et 8 semaines après le dépôt de la demande. L'administration fiscale néerlandaise (Belastingdienst) procède à un examen approfondi des activités envisagées par la société ainsi que de sa substance locale avant d'accorder le numéro. Il convient de planifier le calendrier de votre implantation en conséquence afin de vous assurer que votre immatriculation à la TVA est effective avant de lancer vos opérations commerciales ou vos importations sur le territoire.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Assurances sociales aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- De Nederlandsche Bank - Surveillance
- AFM - Agréments et registres
- RVO - Activités commerciales internationales
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Législation et réglementation sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |