


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La constitution d'une société néerlandaise implique bien plus qu'un simple acte notarié et une immatriculation auprès de la Chambre de commerce. En 2026, l'administration fiscale néerlandaise examine rigoureusement les substance requirements applicables aux Dutch BV afin de s'assurer que les entités démontrent une activité économique réelle. Le simple fait de maintenir une adresse légale ne suffit pas pour bénéficier du réseau de 95 conventions préventives de double imposition des Pays-Bas. Les fondateurs internationaux craignent souvent que leur structure ne soit qualifiée de société boîte aux lettres, ce qui peut entraîner le refus des avantages conventionnels et l'application de retenues à la source plus élevées.
Nous comprenons la difficulté de gérer une entreprise à distance tout en se conformant à des règles de résidence fiscale en constante évolution. Ce guide fournit une analyse précise de la présence économique nécessaire pour sécuriser les avantages fiscaux et maintenir la conformité réglementaire. Vous y trouverez une liste claire des critères de substance, une explication de l'impact de ces facteurs sur les taux de l'impôt sur les sociétés, tels que le taux de 19% sur les bénéfices jusqu'à 200 000 € et de 25,8% au-delà, ainsi que la confirmation des modalités permettant une gestion à distance. Nous examinons également les seuils spécifiques pour 2026, tels que le plafonnement de la déduction des intérêts à 24,5% de l'EBITDA et l'obligation d'utiliser Rabobank comme banque attitrée de la Belastingdienst depuis le 1er mai 2026.
Points clés
- Distinguez la résidence légale de la résidence fiscale afin d'éviter les contestations des administrations fiscales étrangères concernant la présence économique de votre entreprise.
- Mettez en œuvre les substance requirements applicables aux Dutch BV obligatoires, notamment la règle selon laquelle au moins 50% des administrateurs statutaires doivent être résidents néerlandais.
- Sécurisez l'accès aux conventions fiscales internationales et aux rescrits fiscaux (rulings) en obtenant un certificat de résidence officiel auprès de la Belastingdienst pour éviter la double imposition.
- Établissez une présence économique fonctionnelle par le biais de recrutements locaux et de solutions de gestion de la paie, plutôt que de vous limiter à une simple adresse postale.
- Finalisez la procédure de constitution à distance par le biais d'une procuration légalisée, spécialement conçue pour les fondateurs non européens ne pouvant pas se déplacer aux Pays-Bas.
Comprendre la substance d'entreprise et la résidence fiscale aux Pays-Bas
La substance économique d'une société mesure l'activité économique réelle et le pouvoir décisionnel situés aux Pays-Bas. Pour les entrepreneurs internationaux, satisfaire aux exigences de substance d'une Dutch BV est essentiel pour garantir que la société soit reconnue comme un résident légitime à des fins fiscales. En vertu du principe de la « fiction d'incorporation », toute société constituée en vertu du droit néerlandais est considérée comme un résident fiscal des Pays-Bas. Toutefois, les administrations fiscales étrangères peuvent contester ce statut si la société manque d'une présence économique réelle. Démontrer une substance suffisante empêche la BV d'être qualifiée de société relais ou de société boîte aux lettres selon les réglementations anti-évitement de l'OCDE et de l'UE.
L'administration fiscale néerlandaise, le Belastingdienst, identifie le siège de direction effective comme le critère principal pour déterminer la résidence fiscale des sociétés dans les situations conventionnelles. Cela implique de vérifier où sont prises les décisions commerciales et stratégiques clés. Si le conseil d'administration d'une société se réunit en dehors des Pays-Bas et ne compte pas d'administrateurs locaux, elle risque de perdre les avantages associés à la résidence néerlandaise et pourrait faire face à une double imposition internationale.
Le fondement juridique des exigences de substance
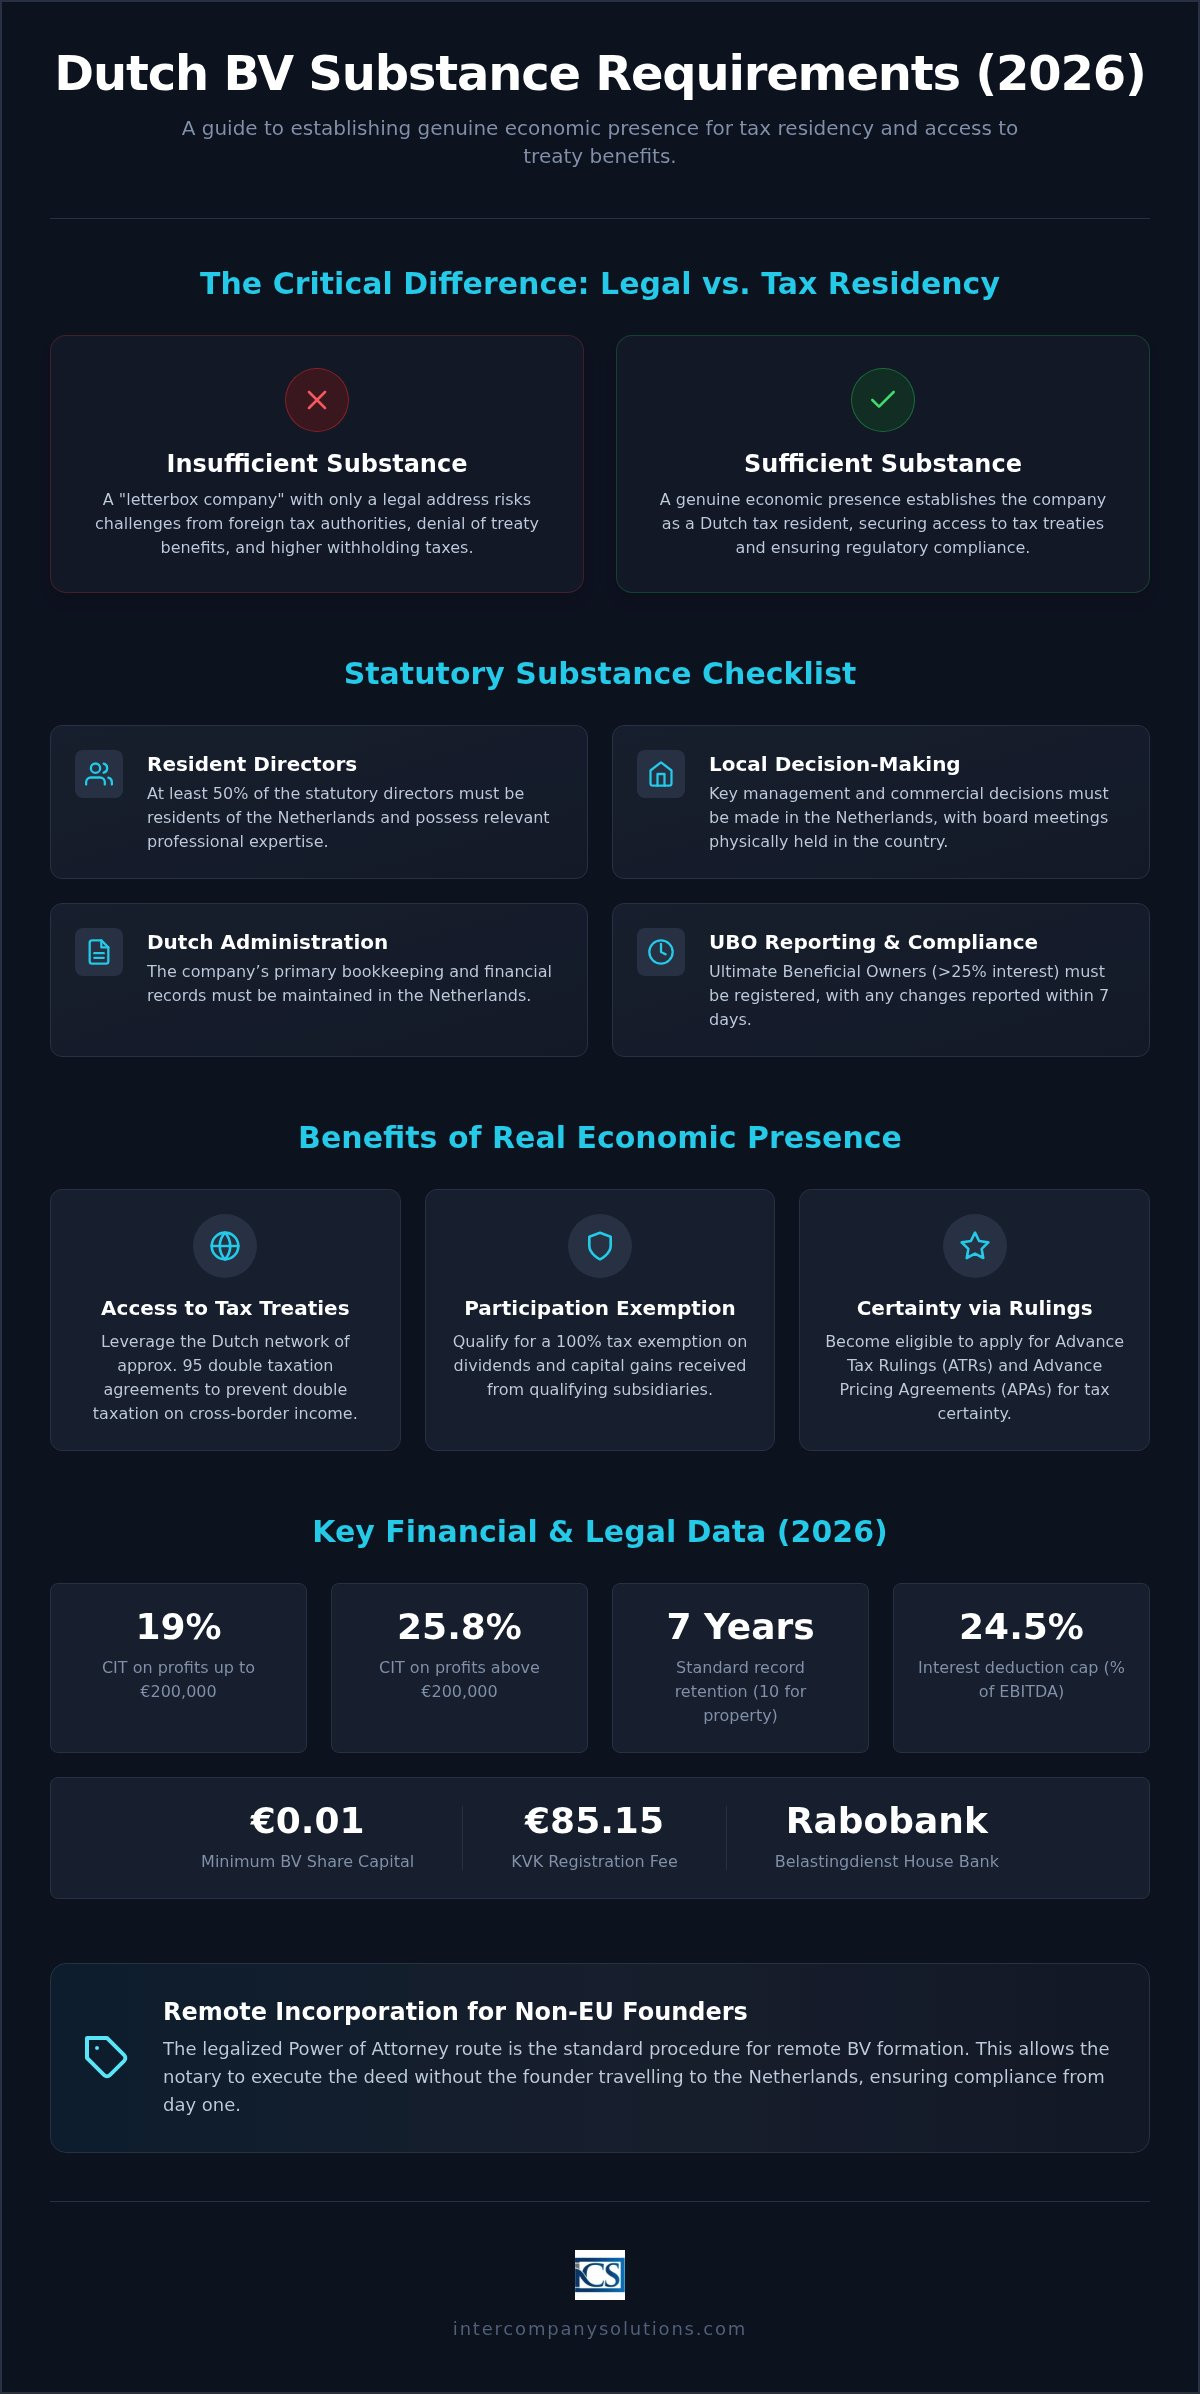
La résidence juridique est établie par l'immatriculation auprès de la Chambre de commerce (KVK), mais la résidence fiscale exige de satisfaire aux normes spécifiques du Belastingdienst. Le ministère des Finances fixe des conditions légales pour les entités sollicitant un accord fiscal préalable (ATR), qui sont étroitement liées aux exigences de substance d'une Dutch BV. Ces conditions exigent généralement des administrateurs résidant aux Pays-Bas et une tenue de comptabilité locale. Le siège de direction effective est le lieu où le conseil d'administration se réunit pour exercer ses fonctions et où la gestion quotidienne a lieu. Les sociétés doivent également conserver leurs documents financiers et administratifs pendant 7 ans, ou 10 ans pour les biens immobiliers, afin de rester en conformité avec le droit néerlandais.
Avantages de l'établissement d'une présence économique réelle
Le maintien d'un niveau élevé de substance permet à une BV d'accéder au vaste réseau de conventions fiscales néerlandaises, qui comprend environ 95 conventions préventives de double imposition. Ce réseau permet d'atténuer la double imposition internationale sur les revenus transfrontaliers. Les sociétés disposant d'une substance suffisante sont éligibles au régime d'exonération des participations, offrant une exonération fiscale de 100 % sur les dividendes et les plus-values provenant de filiales éligibles. Les entités peuvent également demander un accord préalable en matière de prix de transfert (APA) pour obtenir une sécurité fiscale concernant les méthodes de prix de transfert. Cette approche proactive, combinée à l'utilisation de Rabobank comme banque attitrée du Belastingdienst depuis le 1er mai 2026, renforce le profil de la société en tant que contribuable conforme. L'établissement d'une présence solide garantit que la société puisse bénéficier des taux de l'impôt sur les sociétés de 19 % sur les bénéfices allant jusqu'à 200 000 € et de 25,8 % sur les montants excédant ce seuil.
Exigences légales de substance pour les entités néerlandaises
Le cadre juridique néerlandais établit des critères précis qu'une entité doit respecter pour être considérée comme un résident réel à des fins fiscales. Ces exigences de substance d'une Dutch BV sont alignées sur le cadre BEPS de l'OCDE, qui vise à lutter contre l'érosion de la base d'imposition et le transfert de bénéfices en garantissant que les sociétés disposent de liens économiques réels avec les juridictions où elles revendiquent leur résidence. Les principales exigences légales comprennent :
- Au moins 50 % du nombre total d'administrateurs statutaires doivent être résidents des Pays-Bas.
- La société doit maintenir un capital social minimum de 0,01 € pour une Dutch BV.
- Toutes les réunions du conseil d'administration doivent se tenir aux Pays-Bas, où les décisions clés de gestion sont consignées dans des procès-verbaux.
- La société doit remplir ses obligations de déclaration UBO, en identifiant les personnes physiques détenant une participation > 25 %.
Critères de gestion et de prise de décision
Les administrateurs résidant aux Pays-Bas doivent posséder les connaissances professionnelles et l'expertise requises pour exercer efficacement leurs fonctions. Il ne suffit pas d'avoir des administrateurs résidents qui n'agissent que comme de simples prête-noms. Les réunions du conseil d'administration doivent impliquer la présence physique des administrateurs ou être menées par le biais d'infrastructures locales afin de garantir que la direction et le contrôle effectifs (« mind and management ») de la société demeurent dans le pays. La direction locale doit disposer du pouvoir autonome de prendre des décisions qui engagent la société, sans avoir besoin de l'approbation constante d'entités mères étrangères. Consigner ces séances dans des procès-verbaux détaillés fournit les éléments de preuve nécessaires en cas de contrôle fiscal.
Normes administratives et de déclaration
La conformité s'étend à la manière dont une société gère ses données internes et ses obligations financières. Les documents comptables doivent être tenus aux Pays-Bas et conservés pendant au moins 7 ans, ou 10 ans pour les biens immobiliers. Le compte bancaire principal de la société doit être géré depuis le pays. Depuis le 1er mai 2026, Rabobank est la banque attitrée officielle du Belastingdienst, ce qui en fait un choix logique pour les entités souhaitant aligner leurs opérations financières sur les normes locales.
Un élément essentiel mais souvent négligé de la substance est la transparence relative à l'actionnariat. Les sociétés doivent satisfaire à leurs obligations de déclaration des bénéficiaires effectifs (UBO) en identifiant les personnes physiques détenant une participation supérieure à 25 %. En vertu du droit néerlandais, toute modification des informations relatives aux UBO doit être déclarée à la KVK dans un délai de 7 jours. Le fait de ne pas maintenir un registre UBO exact peut signaler un manque de contrôle interne et déclencher des contrôles par les autorités fiscales. Si vous avez besoin d'aide pour ces démarches, vous pouvez contacter nos spécialistes de la conformité pour un examen de votre structure actuelle.
Le rôle de la substance dans l'accès aux conventions et décisions fiscales préalables
Les autorités fiscales étrangères examinent fréquemment les Dutch BVs afin de s'assurer qu'elles ne sont pas utilisées uniquement à des fins de chalandage fiscal. Pour bénéficier du vaste réseau conventionnel des Pays-Bas composé de 95 accords, une société doit démontrer qu'elle est un résident effectif à des fins fiscales. La substance statutaire est une condition préalable à l'obtention d'un certificat de résidence fiscale délivré par le Belastingdienst. Sans ce certificat, les juridictions étrangères peuvent refuser d'appliquer les taux réduits de retenue à la source sur les dividendes, les intérêts ou les redevances. Le non-respect des Dutch BV substance requirements entraîne souvent le refus des exonérations de retenue à la source au titre de la directive européenne Mère-Filiale, en particulier si la structure est jugée artificielle.
Les sociétés relais impliquées dans le financement ou la concession de licences intragroupes font face à des obligations déclaratives encore plus strictes en vertu des lignes directrices d'ATAD 3. Ces règles ciblent les entités ayant une activité économique limitée qui détiennent principalement des actifs ou acheminent des revenus. Si une BV ne remplit pas les seuils minimaux de substance, elle peut perdre son droit aux avantages fiscaux et faire face à des exigences de transparence accrues dans toute l'Union européenne. Cet examen minutieux rend essentiel pour les fondateurs internationaux de maintenir une présence fonctionnelle alignée sur les normes internationales anti-évitement fiscal.
Décisions fiscales anticipées (ATR) et substance
Le Belastingdienst offre une sécurité juridique sur les positions fiscales futures par le biais de décisions fiscales préalables (Advance Tax Rulings). Pour obtenir un ATR, le demandeur doit satisfaire à toutes les conditions légales de substance. Si une société manque de substance suffisante, l'administration fiscale néerlandaise est tenue d'échanger spontanément des informations avec les autorités fiscales étrangères. Cette transparence garantit que les autres pays sont informés du statut de l'entité et peuvent déterminer les obligations fiscales en conséquence. Tenir une comptabilité rigoureuse pour les structures de Dutch BV constitue un élément essentiel de ce processus, car cela fournit la piste d'audit documentaire nécessaire pour appuyer une demande de rescrit et prouver la conformité continue.
Critères de substance pour les sociétés holdings
Les structures de holding d'investissement doivent satisfaire à des exigences spécifiques pour être éligibles à l'exonération des participations sur les dividendes et les plus-values. Il ne suffit pas de détenir simplement des actions ; la société doit gérer activement ses actifs. Démontrer cette activité nécessite souvent d'engager des frais de gestion locaux ou de maintenir une masse salariale locale. En 2026, le plafonnement de la déductibilité des intérêts reste fixé à 24,5 % de l'EBITDA, ce qui limite la déductibilité des charges nettes d'intérêts pour les entreprises fortement endettées. Veiller à ce que votre société holding dispose d'un bureau fonctionnel et d'administrateurs résidents permet de prouver que l'entité n'est pas une simple coquille vide, protégeant ainsi son éligibilité à l'exonération des participations et minimisant le risque de litiges fiscaux internationaux.
Mise en œuvre pratique de la présence économique
Respecter les Dutch BV substance requirements implique de dépasser la phase initiale de constitution pour passer à des opérations actives et documentées. Le Belastingdienst s'attend à voir une société qui fonctionne au sein de l'économie néerlandaise en engageant des dépenses d'exploitation et en gérant ses propres affaires au niveau local. Cette présence économique est vérifiée par le biais des documents comptables, qui doivent être conservés pendant 7 ans, ou 10 ans pour les biens immobiliers. Le dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier est une démarche obligatoire qui prouve que l'entreprise est une entité active et transparente. Depuis le 1er mai 2026, Rabobank est la banque attitrée de l'administration fiscale néerlandaise, ce qui en fait le choix privilégié pour la gestion de ces transactions locales.
Salariés et conformité de la paie
L'embauche de personnel local est l'un des moyens les plus efficaces de renforcer le profil de substance d'une entreprise internationale. Lorsqu'une entreprise emploie du personnel aux Pays-Bas, elle démontre que les tâches fonctionnelles et la création de valeur s'effectuent localement. Le recours à des services de gestion de la paie aux Pays-Bas garantit que tous les impôts sur les salaires et les cotisations de sécurité sociale sont traités conformément à la législation locale. Pour les salariés internationaux éligibles, le régime d'exonération fiscale des 30 % peut être appliqué, ce qui permet à l'employeur d'accorder une indemnité non imposable au titre des coûts extraterritoriaux. Cette mesure incitative fait des Pays-Bas un lieu attractif pour recruter des talents spécialisés afin de gérer vos opérations néerlandaises.
Analyse fonctionnelle et création de valeur
Le profil fonctionnel de l'entreprise doit correspondre à la substance déclarée pour résister aux contrôles des autorités fiscales tant néerlandaises qu'étrangères. Si une société affirme gérer des actifs de propriété intellectuelle à forte valeur ajoutée ou des instruments financiers complexes, elle doit disposer de l'expertise et de l'infrastructure locales pour étayer ces affirmations. Cela implique la tenue d'une comptabilité locale et la garantie d'une totale conformité en matière de TVA, avec des taux généralement fixés à 21 % ou 9 % selon les biens ou les services. Lors de la constitution initiale, des frais d'enregistrement uniques auprès de la KVK de 85,15 € (2026) s'appliquent. Veiller à ce que votre réalité opérationnelle corresponde à votre structure juridique est essentiel pour les entreprises souhaitant bénéficier des taux de l'impôt sur les sociétés de 19 % sur les premiers 200 000 € de bénéfices et de 25,8 % au-delà de ce seuil. L'entreprise doit également veiller à l'exactitude des informations sur les bénéficiaires effectifs (UBO), toute modification devant être signalée à la KVK dans un délai de 7 jours.
Maintenir la conformité pendant le processus de constitution à distance
Pour les fondateurs hors UE, la voie la plus efficace est celle de la procuration légalisée (Power of Attorney - POA). Ce processus permet la constitution d'une société à distance sans exiger que le fondateur se déplace aux Pays-Bas. Un notaire néerlandais instrumente l'acte de constitution sur la base des documents légalisés fournis par le fondateur. Bien que la constitution juridique soit rapide, le respect des exigences de substance pour une Dutch BV doit constituer une priorité dès le départ. Une planification précoce de la substance garantit le succès des demandes ultérieures de numéros de TVA et d'enregistrements EORI, dans la mesure où le Belastingdienst évalue la présence fonctionnelle de l'entité avant de délivrer ces identifiants.
Une BV résidente qui satisfait à l'ensemble des normes de conformité bénéficie des taux standard de l'impôt sur les sociétés (IS) de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur tout montant excédant ce seuil. Ces taux s'appliquent à condition que la société maintienne sa résidence fiscale par une gestion active et des prises de décision locales. La société doit également se conformer aux obligations de déclaration UBO, en identifiant toute personne physique détenant une participation supérieure à 25 % et en signalant toute modification à la KVK dans un délai de 7 jours. Fixer le capital social au minimum de 0,01 € est une pratique courante à ce stade, bien que le budget opérationnel doive rester proportionné aux activités commerciales.
Le calendrier de l'enregistrement à distance
La constitution initiale d'une Dutch BV par procuration prend généralement de 3 à 5 jours ouvrables à compter de la réception des documents légalisés. Cette phase comprend la signature notariée et l'enregistrement obligatoire auprès de la KVK, qui donne lieu à des frais uniques de 85,15 € en 2026. Cependant, la transition vers une pleine conformité fiscale prend davantage de temps. Pour les entités détenues par des non-résidents, le processus d'immatriculation à la TVA requiert habituellement de 6 à 8 semaines. Durant cette période, la société doit finaliser sa structure administrative locale, y compris l'ouverture d'un compte auprès de la Rabobank, qui fait office d'établissement bancaire du Belastingdienst depuis le 1er mai 2026.
Conseils stratégiques pour les entrepreneurs internationaux
Les chefs d'entreprise internationaux doivent adopter une approche méthodique en matière d'administration sociétaire néerlandaise. Les exigences peuvent différer considérablement entre les fondateurs de l'UE et hors UE, en particulier concernant les permis de travail et les règles de résidence des administrateurs. Bien que la constitution à distance soit la norme pour les non-résidents, le maintien du siège de direction effective ("mind and management") aux Pays-Bas est l'élément qui garantit les avantages à long terme des conventions fiscales. Une gestion proactive des exigences de substance pour une Dutch BV prévient le risque d'être qualifié de société boîte aux lettres par les administrations fiscales étrangères et garantit la conservation appropriée des documents comptables pendant la durée obligatoire de 7 ans.
Dernière révision : août 2026
Sécuriser l'avenir de votre entreprise néerlandaise grâce à une conformité stratégique
Le respect des exigences de substance pour une Dutch BV garantit que votre entité demeure un résident fiscal reconnu, protégeant ainsi votre éligibilité au régime d'exonération des participations (participation exemption) et au vaste réseau conventionnel. Passer d'une simple immatriculation à une gestion fiscale active constitue le moyen le plus efficace d'éviter les risques liés au statut de société boîte aux lettres. En documentant les décisions locales et en maintenant une présence fonctionnelle, vous établissez une assise solide pour votre croissance internationale.
Intercompany Solutions est un leader sur le marché de la constitution de sociétés aux Pays-Bas depuis 2015. Nous sommes spécialisés dans la constitution à distance pour les entrepreneurs hors UE et offrons une assistance complète en comptabilité et déclarations d'IS pour maintenir votre entreprise en conformité. Nos spécialistes comblent le fossé entre la création initiale et le respect continu de la réglementation, garantissant une gestion rigoureuse de vos intérêts professionnels.
Nous nous réjouissons de faciliter votre expansion aux Pays-Bas et de soutenir votre réussite opérationnelle à long terme.
Dernière révision : août 2026
Foire aux questions
Quelles sont les exigences minimales de substance pour une Dutch BV en 2026 ?
Les exigences clés comprennent la présence d'au moins 50 % d'administrateurs résidents néerlandais, la prise des décisions majeures du conseil d'administration aux Pays-Bas, et la conservation des documents comptables locaux pendant 7 ans. La société doit également utiliser un compte bancaire local. Depuis le 1er mai 2026, l'établissement bancaire du Belastingdienst est la Rabobank. Ces critères garantissent que la BV est considérée comme une entité économique réelle plutôt que comme une société écran créée à des fins d'évasion fiscale.
Pourquoi la substance est-elle nécessaire pour accéder aux conventions fiscales néerlandaises ?
La substance est requise pour prouver qu'une société est un véritable résident fiscal des Pays-Bas et non une structure artificielle créée pour pratiquer le chalandage fiscal (treaty shopping). Sans présence économique suffisante, les administrations fiscales étrangères peuvent refuser les avantages des 95 conventions contre la double imposition conclues par les Pays-Bas. Respecter les exigences de substance d'une Dutch BV est essentiel pour obtenir une attestation de résidence fiscale, validant ainsi votre éligibilité aux taux réduits de retenue à la source.
Une Dutch BV peut-elle être gérée à distance tout en respectant les règles de substance ?
Oui, la gestion à distance est possible, mais le siège de direction effective ("mind and management") doit rester aux Pays-Bas. Cela signifie que les décisions stratégiques clés doivent être prises et actées lors de réunions du conseil d'administration tenues sur le sol néerlandais. Bien que les fondateurs puissent résider à l'étranger, au moins la moitié des administrateurs statutaires doivent être des résidents néerlandais. Les fondateurs hors UE utilisent souvent la voie de la procuration légalisée pour la constitution, ce qui leur permet d'établir l'entité sans avoir à se déplacer.
Comment le Belastingdienst vérifie-t-il la substance d'une société ?
L'administration fiscale néerlandaise examine divers indicateurs de l'activité économique, tels que le lieu des réunions du conseil d'administration, la résidence des administrateurs et la présence de dépenses opérationnelles locales. Elle vérifie également si la société tient sa comptabilité aux Pays-Bas et dépose ses comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. La déclaration exacte des UBO pour toute personne détenant une participation supérieure à 25 % constitue également un élément crucial du processus de vérification.
Quelle est la différence entre la substance statutaire et la présence économique réelle ?
La substance statutaire désigne les exigences légales minimales, telles que le fait d'avoir des administrateurs résidents et une adresse locale. La présence économique réelle va plus loin, exigeant de la société qu'elle accomplisse des tâches fonctionnelles et engage des dépenses opérationnelles proportionnées à ses activités. Bien qu'une BV n'ait besoin que d'un capital de 0,01 €, elle doit démontrer que la création de valeur se produit localement. Cette distinction est fondamentale pour les sociétés qui souhaitent prétendre aux taux d'IS de 19 % et 25,8 %.
Une société holding néerlandaise est-elle soumise à des exigences de substance différentes ?
Les sociétés holdings font l'objet d'un contrôle spécifique visant à s'assurer qu'elles ne sont pas de simples intermédiaires de financement intragroupe ou de concession de licences. Pour bénéficier de l'exonération des participations sur les dividendes, la holding doit gérer activement ses filiales. Cela nécessite souvent d'engager des frais de gestion ou de personnel locaux. En 2026, ces entités doivent également se conformer au plafonnement de la déductibilité des intérêts, fixé à 24,5 % de l'EBITDA ou à un seuil d'un million d'euros.
Quelles sont les conséquences du non-respect des normes de substance néerlandaises ?
Le non-respect de ces normes peut entraîner le refus des avantages prévus par les conventions fiscales et l'application de retenues à la source plus élevées sur les paiements transfrontaliers. Le Belastingdienst peut également procéder à un échange spontané d'informations avec les administrations fiscales étrangères si la substance est jugée insuffisante. De plus, les sociétés peuvent perdre l'accès aux accords fiscaux préalables (Advance Tax Rulings). Le respect des exigences de substance d'une Dutch BV protège l'entité contre une qualification de société boîte aux lettres selon les règles anti-évasion de l'UE.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |