


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le fait de ne pas déposer les comptes annuels auprès de la Kamer van Koophandel (KVK) dans le délai légal de douze mois peut engager la responsabilité personnelle des administrateurs, même pour ceux qui dirigent leur société depuis l'étranger. Le maintien de la conformité exige bien plus que le simple respect d'une date limite ; il implique une synchronisation précise des états financiers, des déclarations fiscales et des mises à jour administratives. Comprendre les obligations spécifiques de reporting annuel de la Dutch BV est essentiel pour tout entrepreneur étranger souhaitant éviter des pénalités et préserver son écran corporatif en 2026.
Vous savez sans doute que l'environnement réglementaire néerlandais est rigoureux et exige une attention méticuleuse aux détails. Ce guide simplifie cette complexité en fournissant un calendrier de conformité clair pour l'exercice fiscal 2026. Nous avons décrit les échéances précises pour les états financiers, les taux de l'impôt sur les sociétés (IS) de 19 % jusqu'à 200 000 euros et de 25,8 % au-delà, ainsi que les démarches nécessaires pour maintenir à jour le registre UBO. En suivant cette vue d'ensemble structurée, vous pouvez vous assurer que votre entité néerlandaise remplit ses obligations légales pendant que vous vous concentrez sur votre croissance internationale.
Points clés
- Identifiez les échéances relatives aux obligations de reporting annuel de la Dutch BV, en vous assurant que les comptes annuels soient déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice.
- Déterminez les obligations au titre de l'impôt sur les sociétés pour 2026, lesquelles s'élèvent à 19 % jusqu'à 200 000 € et 25,8 % au-delà de ce seuil.
- Mettez en place un système de conservation des documents où les archives administratives sont conservées pendant 7 ans, ou 10 ans pour la documentation relative aux biens immobiliers.
- Tenez à jour le registre UBO en signalant tout changement dans un délai de 7 jours pour toute personne physique détenant un intérêt supérieur à 25 %.
- Gérez tous les dépôts légaux à distance par le biais d'une procuration légalisée, avec des services professionnels de comptabilité et de secrétariat juridique.
Table des matières
Le cadre légal du reporting annuel de la Dutch BV
Une Dutch BV opère en tant que personne morale distincte. Ce statut confère une responsabilité limitée à ses actionnaires, mais il impose également de strictes obligations de transparence. Le Code civil néerlandais, en particulier le Livre 2, établit le fondement juridique de ces publications d'informations. La conformité aux obligations de reporting annuel de la Dutch BV n'est pas facultative ; il s'agit d'une obligation légale conçue pour protéger les créanciers, les actionnaires et l'intérêt public.
Le conseil d'administration assume la responsabilité ultime de veiller à ce que tous les dépôts financiers et administratifs soient exacts et soumis à temps. Lorsqu'une société ne respecte pas ces obligations, les conséquences sont sévères. Les administrateurs peuvent faire l'objet d'amendes administratives de la part du Belastingdienst ou de la KVK. En cas de faillite, le non-respect des normes de reporting peut entraîner une présomption de faute de gestion des administrateurs, pouvant potentiellement aboutir à une responsabilité personnelle pour les dettes de la société.
Classification de votre BV : micro, petite, moyenne ou grande entreprise
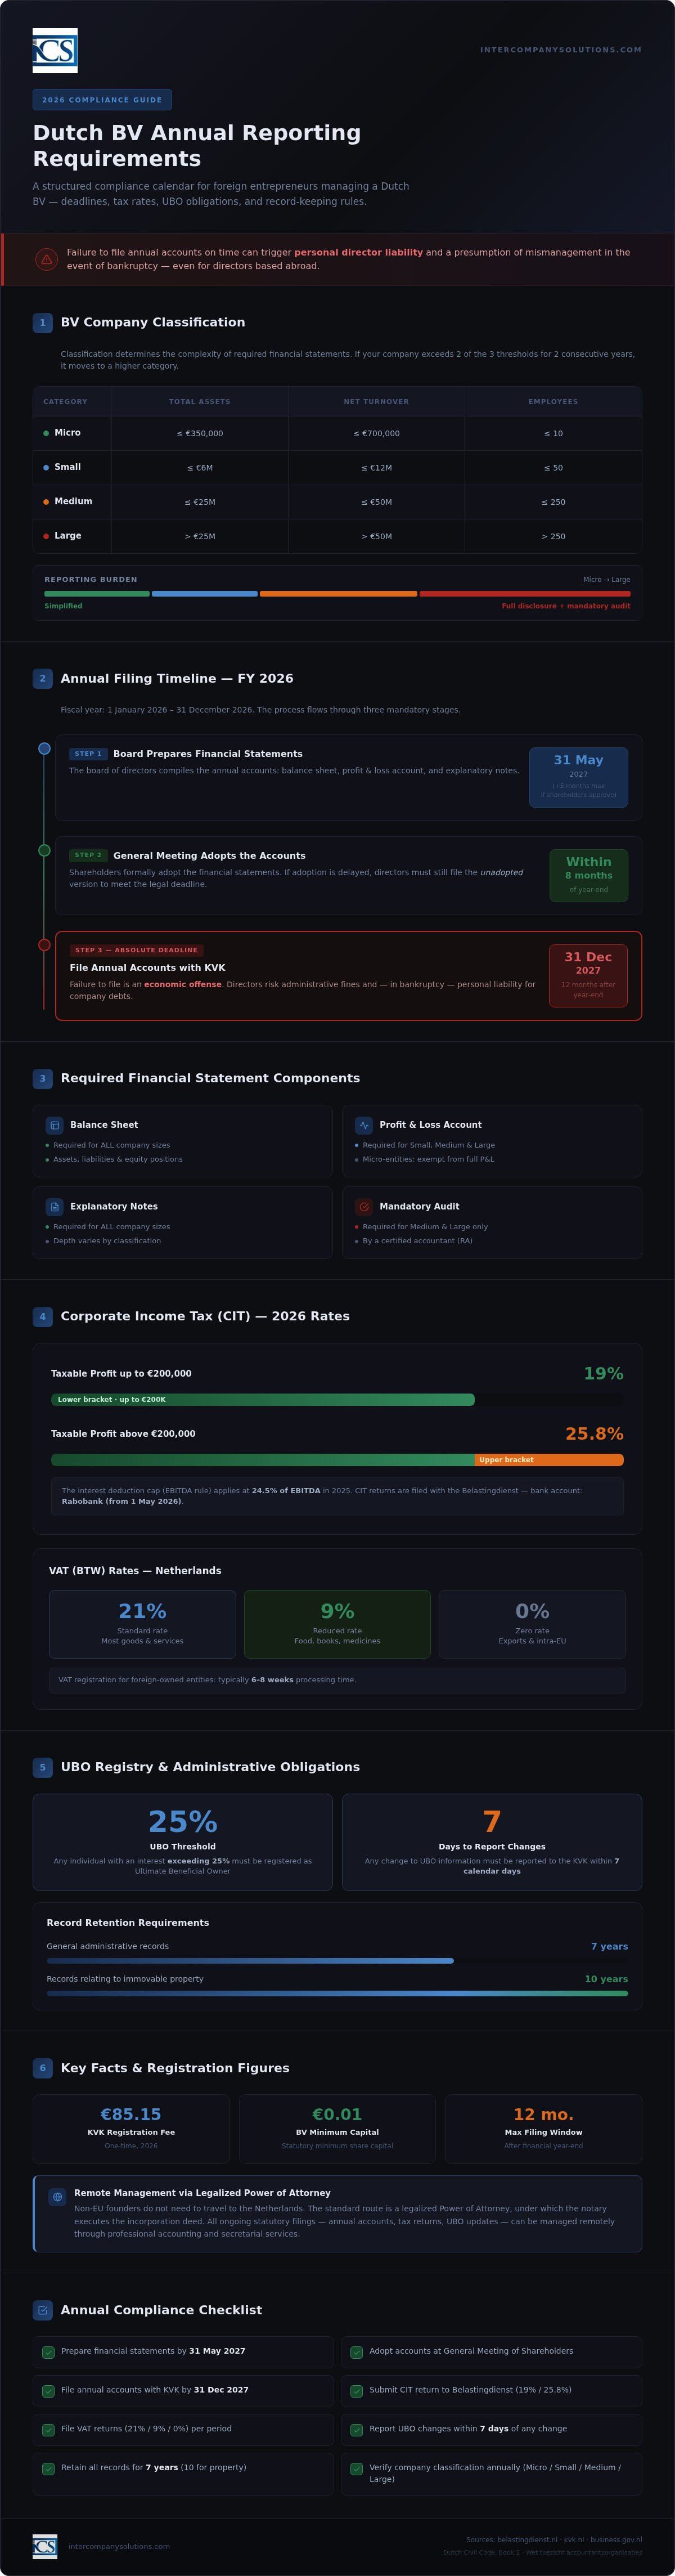
Le gouvernement néerlandais classe les entreprises en quatre catégories : micro, petite, moyenne et grande. Cette classification dépend de trois critères précis : le total de l'actif, le chiffre d'affaires net annuel et le nombre moyen d'employés. La plupart des entrepreneurs étrangers qui créent une Dutch BV débutent dans les catégories micro ou petite.
La classification est déterminante car elle régit la complexité des états financiers que vous devez établir. Les micro et petites entités bénéficient de régimes de reporting simplifiés, exigeant moins d'annexes aux comptes et des bilans moins détaillés. Si votre société dépasse deux des trois seuils pendant deux années consécutives, elle passe dans une catégorie supérieure, ce qui accroît les obligations de publication et peut nécessiter un audit légal obligatoire réalisé par un expert-comptable agréé.
Le rôle de la Chambre de commerce néerlandaise (KVK)
La Kamer van Koophandel (KVK) fait office de registre officiel pour toutes les entités juridiques néerlandaises. Elle constitue le point central pour le dépôt des comptes annuels, rendant ces informations accessibles au public. Cette transparence permet aux partenaires et créanciers potentiels de vérifier la santé financière d'une entreprise avant de s'engager dans des transactions. La fourniture de ces données constitue un élément fondamental des obligations de reporting annuel de la Dutch BV.
Pour les nouvelles entités créées en 2026, les frais d'immatriculation auprès de la KVK correspondent à un versement unique de 85,15 €. Une fois immatriculée, la BV doit tenir à jour ses dossiers au Registre du commerce. Cela comprend la mise à jour continue du registre UBO, dans lequel toute personne physique détenant un intérêt supérieur à 25 % doit être identifiée. Les registres légaux, y compris ces dépôts, doivent être conservés pendant 7 ans, tandis que les documents relatifs aux biens immobiliers exigent une période de conservation de 10 ans.
Préparation et dépôt des états financiers annuels
L'exercice financier d'une Dutch BV suit généralement l'année civile, commençant le 1er janvier et se terminant le 31 décembre. À moins que les statuts de votre société ne prévoient un exercice fiscal différent, vous devez respecter ce cycle standard. Le processus de reporting commence par la préparation des comptes annuels par le conseil d'administration. Une fois ces comptes établis, ils doivent être présentés à l'assemblée générale des actionnaires pour approbation. Après leur approbation, les comptes définitifs doivent être déposés auprès de la Kamer van Koophandel (KVK) afin de satisfaire aux obligations de transparence de l'entité.
Délais de dépôt standard pour 2026
Pour un exercice financier se clôturant le 31 décembre 2026, le conseil d'administration doit établir les états financiers au plus tard le 31 mai 2027. Le droit néerlandais autorise une prolongation spécifique allant jusqu'à cinq mois pour cette phase de préparation si les actionnaires l'approuvent. Cette prolongation est souvent nécessaire pour les structures internationales complexes, mais elle ne modifie pas la date limite finale de publication. Le délai absolu pour déposer les comptes annuels auprès de la KVK est de 12 mois après la fin de l'exercice financier. Pour l'exercice fiscal 2026, cette date est le 31 décembre 2027.
Le strict respect de ces dates est essentiel. Si les actionnaires n'approuvent pas les comptes à temps, les administrateurs doivent néanmoins déposer la version non approuvée des états financiers afin de respecter l'exigence des 12 mois. Le défaut de dépôt constitue une infraction économique et peut entraîner des amendes importantes. Vous pouvez contacter notre équipe spécialisée pour coordonner ces délais et vous assurer que les exigences de déclaration annuelle de votre Dutch BV sont respectées sans délai.
Composantes du rapport financier
Les documents spécifiques requis dans votre dépôt annuel dépendent de la classification de votre BV en tant que micro, petite, moyenne ou grande entreprise. Au minimum, toutes les sociétés doivent fournir un bilan et des notes explicatives. Les petites entreprises et les entités plus importantes doivent également inclure un compte de résultat. Bien que les micro-entités soient dispensées de publier les données relatives à leur compte de résultat, elles sont néanmoins tenues de conserver ces registres pour leur administration interne et leurs obligations fiscales.
- Micro et petite : Bilan simplifié et notes limitées. Aucun audit requis.
- Moyenne et grande : Bilan complet, compte de résultat et rapport de gestion.
- Exigences d'audit : Applicables uniquement aux sociétés qui franchissent deux des trois seuils légaux relatifs aux actifs, au chiffre d'affaires et au nombre de salariés.
Les documents doivent être conservés pendant 7 ans sous un format qui demeure accessible pour inspection par les autorités néerlandaises. Pour les entités détenant des biens immobiliers, cette période de conservation est portée à 10 ans. Veiller à ce que ces éléments soient compilés avec précision constitue un aspect fondamental du maintien en règle de votre société aux Pays-Bas.
Conformité à l'impôt sur les sociétés (CIT) et à la TVA en 2026
La déclaration de l'impôt sur les sociétés (CIT) est obligatoire chaque année pour chaque Dutch BV, indépendamment de sa taille ou de son niveau d'activité. Tandis que la section précédente portait sur la divulgation publique par l'intermédiaire de la KVK, les déclarations de CIT sont soumises directement au Belastingdienst (l'administration fiscale néerlandaise). Ces déclarations doivent refléter avec exactitude le bénéfice imposable de la société, qui diffère souvent du bénéfice commercial indiqué dans les comptes annuels en raison d'ajustements fiscaux spécifiques exigés par le droit fiscal néerlandais.
Taux d'imposition et seuils pour 2026
Le système néerlandais de l'impôt sur les sociétés utilise une structure à deux tranches. Pour l'exercice fiscal 2026, les taux demeurent stables afin d'offrir un environnement prévisible aux investisseurs internationaux. Cette approche progressive garantit que les petites entreprises et les start-ups bénéficient d'une charge fiscale réduite sur leurs premiers bénéfices.
| Tranche de bénéfice imposable | Taux de CIT applicable (2026) |
|---|---|
| Jusqu'à 200 000 € | 19% |
| Au-delà de 200 000 € | 25.8% |
Au-delà des taux de base, les administrateurs doivent tenir compte des limitations spécifiques relatives aux déductions. Le plafonnement de la déduction des intérêts s'élève à 24,5 % de l'EBITDA pour l'exercice 2026. Cette règle prévient le surendettement excessif et constitue une composante essentielle des obligations de déclaration annuelle d'une Dutch BV pour les entreprises disposant de financements importants. En outre, la conformité à la taxe sur la valeur ajoutée (TVA) est primordiale. La plupart des BV déposent leurs déclarations de TVA sur une base trimestrielle, bien que la Belastingdienst puisse imposer des déclarations mensuelles pour les entités ayant des volumes d'activité élevés. Pour les entités détenues par des capitaux étrangers, l'immatriculation à la TVA prend généralement de 6 à 8 semaines. Les taux de TVA applicables sont de 21 %, 9 % ou 0 %, selon la nature des biens ou des services fournis.
Procédures de paiement et changement de banque de la Belastingdienst
Le dépôt de votre déclaration ne représente que la première moitié de la conformité ; le paiement ultérieur doit parvenir aux autorités par les voies appropriées. Un changement de procédure majeur est intervenu et doit être respecté par tous les administrateurs. L'établissement bancaire de référence de la Belastingdienst est Rabobank depuis le 1er mai 2026. Tous les paiements relatifs à l'impôt sur les sociétés (IS), à la TVA ou aux retenues à la source sur les salaires doivent être envoyés vers les IBAN mis à jour associés à cet établissement afin de garantir leur traitement correct.
Lors d'un paiement, vous devez utiliser la référence de paiement exacte indiquée sur l'avis d'imposition. Ce code à 16 chiffres garantit que les fonds sont affectés à votre dette fiscale spécifique. Sans cette référence, les systèmes de la Belastingdienst risquent de ne pas reconnaître la transaction, ce qui entraîne des fonds non affectés et d'éventuelles pénalités de retard de paiement même si les fonds ont quitté votre compte à temps. Il est nécessaire de conserver une piste d'audit claire de ces paiements, car les documents d'entreprise doivent être conservés pendant 7 ans afin de répondre aux exigences de contrôle. Des services comptables et fiscaux professionnels peuvent vous aider à gérer ces téléprocédures et ces calendriers de paiement afin de garantir une conformité continue.
Obligations administratives légales et registre UBO
Au-delà du dépôt public des comptes et des déclarations fiscales, chaque Dutch BV doit tenir une administration interne complète. Cette tenue de registres sert de base probatoire à l'ensemble des déclarations financières et des positions fiscales. Selon la législation néerlandaise, les documents d'entreprise doivent être conservés pendant un minimum de 7 ans sous un format lisible et accessible. Cela inclut tous les documents originaux tels que les factures, les relevés bancaires, les contrats et la correspondance. Si votre BV possède ou gère des biens immobiliers, la loi impose une durée de conservation plus longue de 10 ans pour toute la documentation connexe. Cette tenue interne constitue une composante fondamentale des obligations de déclaration annuelle d'une Dutch BV que les administrateurs doivent superviser tout au long de l'année.
Tenue de l'administration de l'entreprise
Les Dutch BV modernes privilégient généralement le stockage numérique pour leur administration. La Belastingdienst autorise les archives numériques à condition que l'intégrité et l'authenticité des données soient garanties et que les documents demeurent facilement accessibles pour inspection. Une administration complète ne se limite pas à un grand livre des transactions ; elle doit englober l'ensemble des pièces justificatives attestant de la situation financière de la société. Pour les entrepreneurs souhaitant aller au-delà de la simple tenue de registres et exploiter leur intelligence économique, découvrez Momentum One pour des services spécialisés de conseil en données et analyse décisionnelle. Vous trouverez de plus amples détails sur ces normes dans notre guide sur la comptabilité relative à la conformité et aux obligations fiscales des Dutch BV.
Les administrateurs doivent s'assurer que les archives numériques font l'objet de sauvegardes et que la transition du support physique au support numérique n'entraîne pas la perte des métadonnées requises à des fins de contrôle. Le défaut de présentation d'une administration complète lors d'un contrôle fiscal peut entraîner le renversement de la charge de la preuve. Dans de tels cas, les autorités fiscales peuvent estimer votre assujettissement sur la base de leurs propres calculs, ce qui se traduit souvent par des impositions plus élevées. La tenue de registres organisés constitue le moyen le plus efficace de protéger les intérêts fiscaux de l'entreprise.
Le registre des bénéficiaires effectifs (registre UBO) est un système de déclaration obligatoire conçu pour prévenir le blanchiment de capitaux et garantir la transparence des entreprises. Pour une Dutch BV, toute personne physique détenant plus de 25 % des actions, des droits de vote ou des participations économiques est considérée comme un UBO. Cette règle s'applique aussi bien au contrôle direct qu'indirect, tel que des actions détenues par l'intermédiaire d'une société holding ou d'une fondation. Bien que certaines données relatives aux UBO soient accessibles au public, comme le nom et la nature des intérêts détenus, les informations plus sensibles telles que le numéro de service citoyen (BSN) et l'adresse résidentielle demeurent confidentielles et ne sont accessibles qu'aux autorités habilitées.
Un aspect critique des obligations de déclaration annuelle d'une Dutch BV est l'obligation de maintenir ce registre à jour. Toute modification des informations relatives aux UBO, telle qu'une cession d'actions ou un changement d'adresse résidentielle du bénéficiaire, doit être déclarée à la KVK dans un délai de 7 jours. Il s'agit d'une période considérablement plus courte que les échéances de dépôt annuel, ce qui impose une gestion proactive de la part du conseil d'administration. Au cours de l'année 2026, la KVK et le Bureau Economische Handhaving (BEH) continueront de surveiller étroitement la conformité au registre. Le non-respect de l'obligation de déclarer les modifications dans le délai de 7 jours constitue une infraction économique passible d'amendes administratives ou de poursuites pénales.
Gérer la conformité néerlandaise à distance avec ICS
Gérer une société néerlandaise depuis l'étranger nécessite un partenaire local fiable. Depuis notre création en 2015, nous avons accompagné plus de 1 000 entrepreneurs étrangers dans le maintien de leur conformité juridique. La voie de la procuration légalisée permet aux administrateurs non-résidents de remplir toutes les obligations de déclaration annuelle de la Dutch BV sans se déplacer aux Pays-Bas. Cette approche à distance garantit que les obligations légales, de la signature de l'acte initial au dépôt des comptes annuels, sont traitées avec une précision méticuleuse par des professionnels qui maîtrisent le paysage administratif local.
Services d'assistance comptable et fiscale au forfait
Une conformité efficace commence par une tenue de comptabilité rigoureuse tout au long de l'année. Un forfait d'assistance comptable dédié simplifie le cycle de déclaration 2026 en veillant à ce que toutes les transactions soient enregistrées en temps réel. Cette gestion proactive des données permet une transition fluide entre la clôture de l'exercice fiscal au 31 décembre et l'établissement des comptes annuels. Notre équipe coordonne la préparation de ces états financiers et veille à ce que les déclarations d'impôt sur les sociétés (CIT) soient déposées conformément aux taux progressifs de 19 % et 25,8 %. Pour les entreprises disposant de personnel actif aux Pays-Bas, l'intégration des services de paie garantit le rapprochement de l'impôt sur les salaires et des cotisations de sécurité sociale avec les déclarations annuelles de l'entreprise.
Conseils d'experts pour les fondateurs internationaux
L'environnement réglementaire néerlandais est structuré mais exige une expertise locale spécifique. Nous faisons le lien pour les administrateurs non-résidents, en apportant la clarté procédurale nécessaire pour gérer efficacement une BV. Cela comprend le suivi du registre des UBO afin de veiller à ce que toute modification soit déclarée dans le délai obligatoire de 7 jours. Nous vérifions également que tous les paiements d'impôts sont adressés à Rabobank, qui fait office de banque attitrée de la Belastingdienst depuis le 1er mai 2026. Ce niveau de surveillance prévient les erreurs administratives susceptibles d'entraîner des amendes ou d'engager la responsabilité des administrateurs.
La fiabilité et l'exactitude sont les piliers de notre cabinet de conseil. En confiant les obligations de déclaration annuelle de votre Dutch BV à des spécialistes expérimentés, vous maintenez une situation juridique irréprochable et préservez la réputation de votre entreprise sur le marché européen. Notre équipe assure un suivi continu des données de la KVK afin de garantir que votre entité demeure en règle tout au long de l'exercice fiscal. Nous vous invitons à contacter nos spécialistes pour une consultation initiale gratuite afin d'échanger sur vos besoins spécifiques de conformité pour 2026.
Dernière révision : octobre 2023
Sécuriser la conformité de votre Dutch BV pour 2026 et au-delà
Le respect des obligations de reporting annuel de la Dutch BV est la pierre angulaire d'opérations commerciales internationales réussies. En vous assurant que vos comptes annuels sont déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier et que les paiements de l'impôt sur les sociétés (CIT) sont dirigés vers les comptes Rabobank mis à jour, vous protégez votre société contre les sanctions administratives. Le maintien d'un registre UBO à jour grâce à des actualisations sous sept jours et le respect de la période de conservation des documents de sept ans consolident davantage votre niveau de conformité. Ces démarches sont essentielles pour tout administrateur gérant une entité néerlandaise depuis l'étranger.
Avec plus de 2 000 fondateurs accompagnés à travers le monde, nous offrons l'expertise nécessaire pour gérer ces déclarations complexes à distance. Notre équipe peut faciliter la constitution d'une Dutch BV en seulement 3 à 5 jours ouvrables, et notre garantie de satisfaction à 100 % assure que vos intérêts professionnels sont traités avec le plus haut degré de précision. Que vous ayez besoin d'une assistance pour vos déclarations fiscales annuelles ou d'un soutien en secrétariat juridique permanent, notre équipe apporte la dynamique constante nécessaire pour maintenir votre entreprise en conformité. Nous nous réjouissons de faciliter la poursuite de votre croissance sur le marché néerlandais.
Dernière révision : octobre 2023
Foire aux questions
Quel est le délai de dépôt des comptes annuels d'une Dutch BV en 2026 ?
Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Pour un exercice fiscal standard se clôturant le 31 décembre 2026, la date limite absolue de publication est le 31 décembre 2027. Cette période comprend les cinq mois initiaux de préparation et toute prolongation accordée. Le non-respect de cette date finale est considéré comme une infraction économique et peut entraîner la responsabilité personnelle des administrateurs ou des amendes administratives de la part de la Chambre de commerce.
Ai-je besoin d'un commissaire aux comptes néerlandais pour le reporting annuel de ma petite BV ?
La plupart des petites et micro BV ne sont pas soumises à un contrôle légal obligatoire par un expert-comptable certifié. Un audit n'est requis que si votre société remplit au moins deux des trois critères suivants : un total d'actifs supérieur à 6 millions d'euros, un chiffre d'affaires net supérieur à 12 millions d'euros ou une moyenne de 50 employés ou plus. Comme la plupart des start-ups se situent sous ces seuils, elles peuvent remplir les obligations de reporting annuel de la Dutch BV en utilisant des états financiers simplifiés ne comportant pas de rapport de commissaire aux comptes.
Quels sont les taux de l'impôt sur les sociétés pour une société néerlandaise en 2026 ?
Les taux de l'impôt sur les bénéfices des sociétés (CIT) pour 2026 sont de 19 % sur les bénéfices imposables jusqu'à 200 000 € et de 25,8 % sur les bénéfices excédant ce montant. Ces taux s'appliquent à toutes les Dutch BV, que les associés soient résidents ou non-résidents. Les administrateurs doivent s'assurer que les déclarations fiscales sont déposées annuellement auprès de la Belastingdienst et que les règlements sont envoyés sur les bons comptes Rabobank suite à la transition bancaire du 1er mai 2026.
Combien de temps dois-je conserver les documents comptables de mon entreprise néerlandaise ?
Les documents d'entreprise courants, y compris les factures, les relevés bancaires et les contrats, doivent être conservés pendant au moins 7 ans sous un format lisible. Si votre Dutch BV détient ou gère des biens immobiliers, la loi prolonge ce délai de conservation à 10 ans pour l'ensemble des documents correspondants. Ces archives doivent pouvoir être présentées sur demande à l'administration fiscale néerlandaise. Le maintien d'un archivage numérique ou matériel rigoureux est nécessaire pour étayer l'exactitude de vos déclarations annuelles.
Puis-je déposer les rapports annuels de ma Dutch BV à distance en tant que non-résident ?
Les administrateurs non-résidents peuvent gérer l'ensemble du reporting annuel et de la conformité fiscale à distance par l'intermédiaire d'une procuration légalisée. Cette option permet à un prestataire de services professionnel de prendre en charge le dépôt des comptes auprès de la KVK et des déclarations fiscales auprès de la Belastingdienst en votre nom. Vous n'avez pas besoin d'être physiquement présent aux Pays-Bas pour respecter les exigences de reporting annuel d'une Dutch BV, sous réserve de maintenir une communication claire avec votre partenaire comptable et de fournir les pièces justificatives requises.
Que se passe-t-il si ma Dutch BV ne respecte pas le délai de dépôt auprès de la KVK ?
Le dépassement du délai de dépôt de 12 mois constitue une infraction économique aux Pays-Bas. La société s'expose à des amendes administratives, et le conseil d'administration risque de voir sa responsabilité personnelle engagée quant aux dettes sociales en cas de faillite. Ce manquement est en effet considéré comme une présomption de mauvaise gestion. Il est impératif de déposer les comptes, même non adoptés, si les associés n'ont pas encore arrêté leur décision définitive, afin de garantir le respect de l'échéance de publication et de maintenir la société en règle.
L'enregistrement au registre UBO est-il obligatoire pour toutes les Dutch BV en 2026 ?
L'enregistrement du bénéficiaire effectif (UBO) est obligatoire pour chaque Dutch BV. Toute personne physique détenant plus de 25 % des intérêts, des droits de vote ou du capital doit être déclarée dans le registre tenu par la KVK. Les administrateurs sont également légalement tenus de signaler toute modification relative aux données UBO dans un délai de 7 jours à compter du changement. Ce dispositif garantit la transparence et aide les autorités à prévenir les infractions financières telles que le blanchiment de capitaux ou le financement du terrorisme au sein de la structure corporative.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |