


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Obtenir un extrait d'immatriculation auprès de la Chambre de commerce néerlandaise ne signifie pas que votre entreprise est prête à exercer ses activités. La plupart des fondateurs internationaux découvrent trop tard que considérer la constitution comme une simple liste de contrôle linéaire engendre d'importantes frictions opérationnelles. Identifier rapidement les erreurs courantes lors de la création d'une Dutch BV constitue le meilleur moyen de préserver votre calendrier, votre capital et d'écarter la responsabilité des dirigeants.
Vous considérez sans doute déjà les Pays-Bas comme une base européenne idéale, mais collaborer avec des institutions statutaires inconnues peut rapidement devenir source de difficultés. Les dirigeants étrangers font régulièrement face à des examens bancaires de plusieurs mois pour l'ouverture d'un compte professionnel, à des retards dans l'attribution des numéros de BTW par la Belastingdienst et à des blocages procéduraux lors de la légalisation de procurations à l'étranger. Ces revers découlent rarement d'un droit des sociétés rigide, mais plutôt du fait d'aborder les actes notariés, les immatriculations fiscales et la conformité bancaire comme des étapes isolées.
Ce guide met en lumière les erreurs juridiques, fiscales et administratives critiques auxquelles sont confrontés les chefs d'entreprise étrangers et propose des mesures de protection concrètes pour y remédier. Vous découvrirez comment coordonner simultanément l'intervention du notaire de droit civil néerlandais, le registre du commerce et les autorités fiscales, garantissant ainsi une pleine disponibilité opérationnelle sans pénalités administratives en 2026.
Points clés à retenir
- Éviter les erreurs courantes lors de la création d'une Dutch BV commence par la compréhension de l'obligation de passer par un acte notarié et par le recours à des procurations légalisées pour une constitution à distance.
- L'immatriculation auprès de la Chambre de commerce n'ouvre pas immédiatement l'accès au régime fiscal, les entités détenues par des non-résidents faisant l'objet d'un examen de 6 à 8 semaines par la Belastingdienst avant d'obtenir leurs numéros de BTW néerlandais.
- La conformité réglementaire exige l'enregistrement des bénéficiaires effectifs ultimes détenant plus de 25 % des parts, toute modification ultérieure de l'actionnariat devant être signalée au registre du commerce dans un délai de 7 jours.
- L'ouverture d'un compte bancaire professionnel en vertu de la législation néerlandaise relative à la lutte contre le blanchiment de capitaux exige une documentation approfondie pour les administrateurs non-résidents, loin de constituer une simple formalité automatique.
- Coordonner simultanément les actes notariés, les déclarations auprès de l'administration fiscale et les démarches commerciales prévient les retards opérationnels prolongés et protège les dirigeants contre toute mise en cause inutile de leur responsabilité.
Table des matières
- Erreurs juridiques et notariales fondamentales lors de la constitution d'une Dutch BV
- Pièges de l'enregistrement fiscal néerlandais : retards de BTW et erreurs d'évaluation de l'impôt sur les sociétés
- Négligences réglementaires et registres légaux : déclarations UBO et dépôts statutaires
- Pièges opérationnels : ouverture de comptes bancaires professionnels et erreurs de paie des dirigeants
- Feuille de route pour une constitution conforme : établir une Dutch BV sans rectifications coûteuses
Erreurs juridiques et notariales fondamentales lors de la constitution d'une Dutch BV
Sous-estimer les formalités légales figure parmi les erreurs courantes les plus fréquentes lors de la création d'une Dutch BV. Les chefs d'entreprise étrangers présument souvent que l'immatriculation d'une société aux Pays-Bas s'apparente aux démarches numériques rapides et sans vérification préalable propres aux juridictions de common law. Le droit néerlandais des sociétés impose des garanties procédurales rigoureuses qui requièrent l'intervention directe d'un notaire de droit civil.
Choix de l'entité : BV contre formes juridiques sans personnalité morale
Choisir une structure juridique inadaptée génère une exposition immédiate au bilan. Les opérateurs internationaux confondent fréquemment les formes sans personnalité morale avec les personnes morales constituées en société. Les entreprises individuelles et les sociétés de personnes s'enregistrent directement auprès de la Chambre de commerce (KVK) sans acte notarié, mais elles exposent directement les fondateurs à une responsabilité personnelle indéfinie.
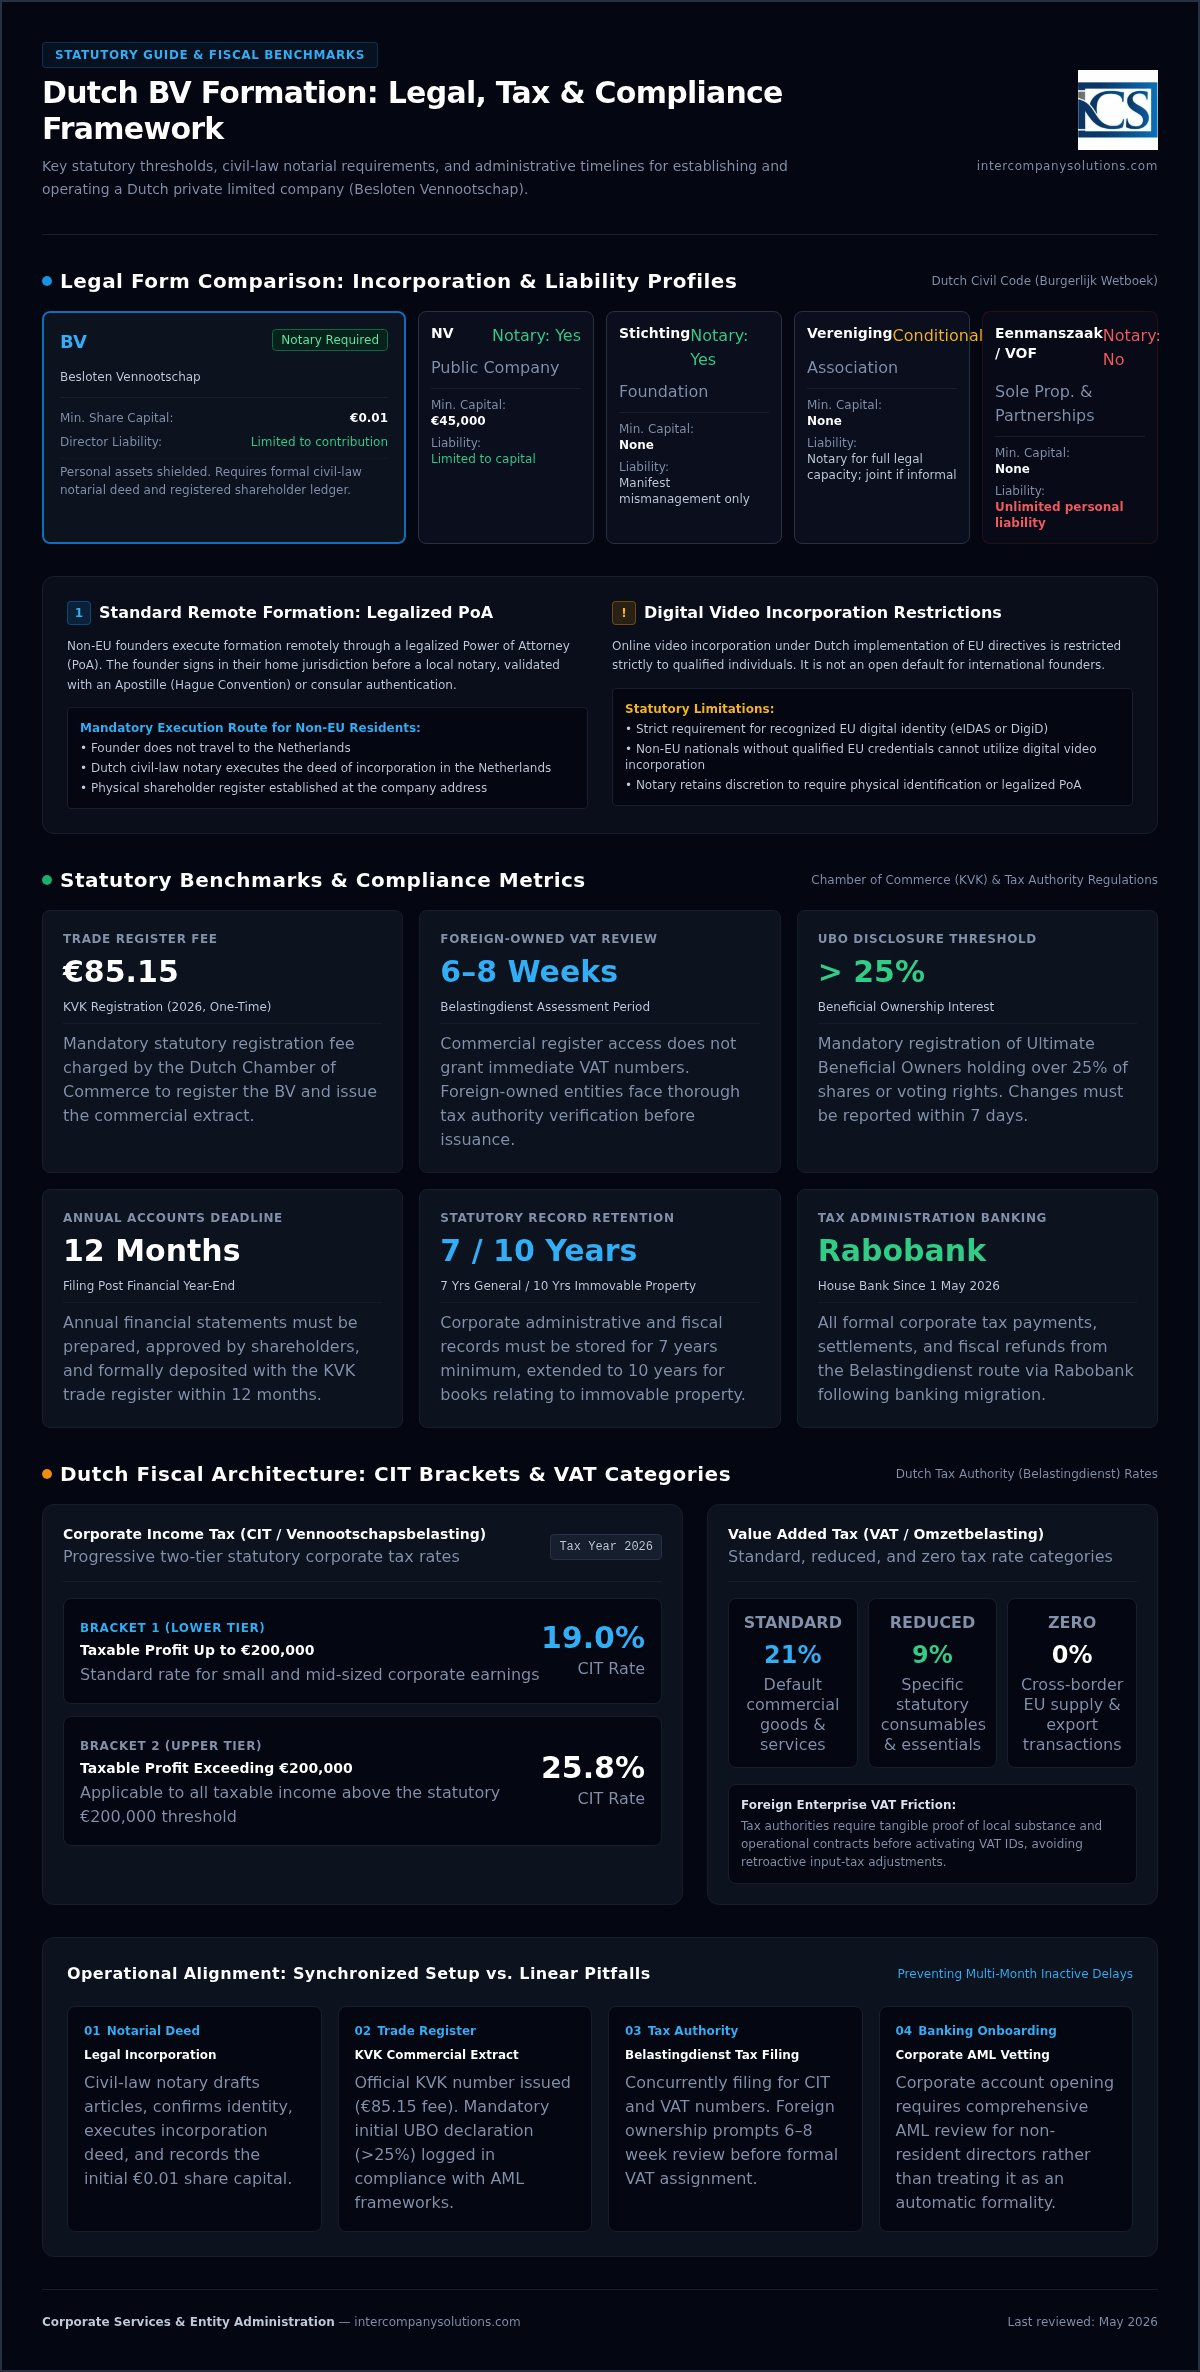
| Forme juridique | Notaire requis ? | Responsabilité du fondateur et du dirigeant | Capital minimum |
|---|---|---|---|
| BV (Besloten Vennootschap) | Oui | Limitée à l'apport en capital ; patrimoine personnel protégé | 0,01 € |
| NV (Naamloze Vennootschap) | Oui | Limitée à l'apport en capital | 45 000 € |
| Stichting (Foundation) | Oui | Personnalité juridique limitée ; conseil d'administration responsable uniquement en cas de faute de gestion manifeste | Aucun |
| Vereniging (Association) | Uniquement pour la pleine capacité juridique | Responsabilité solidaire si informelle ; limitée si constituée par acte notarié et immatriculée | Aucun |
| Eenmanszaak (Sole Proprietorship) | Non | Responsabilité personnelle indéfinie pour l'ensemble des dettes professionnelles | Aucun |
| VOF / CV / Maatschap (Partnerships) | Non | Responsabilité personnelle et solidaire (associés commanditaires de la CV protégés à hauteur de leur apport) | Aucun |
La constitution d'une société à responsabilité limitée exige la passation d'un acte authentique de constitution. Régie par le cadre juridique néerlandais de la Besloten vennootschap, une BV protège les actifs personnels derrière la personnalité morale de l'entreprise. Le notaire de droit civil agit comme un officier public impartial mandaté par l'État, légalement tenu de rédiger les statuts, de vérifier les apports en capital et de s'assurer de la légitimité de l'entreprise.
La voie de constitution à distance par procuration légalisée
Une erreur fréquente consiste à supposer que la constitution par visioconférence constitue une option par défaut accessible aux ressortissants étrangers. La transposition néerlandaise des directives européennes limite strictement la constitution par visioconférence aux personnes détentrices d'identités numériques européennes reconnues (eIDAS ou DigiD). Les fondateurs non ressortissants de l'UE ne peuvent pas recourir à cette procédure.
La procédure standard à distance repose sur une procuration légalisée. Les fondateurs étrangers signent une autorisation dans leur pays d'origine, authentifiée par un notaire local et munie d'une apostille au titre de la Convention de La Haye, ou légalisée par voie consulaire. Le notaire de droit civil néerlandais instrumente ensuite l'acte constitutif sur place en votre nom. Coordonner ces démarches avec un expert en constitution de Dutch BV garantit que les pièces d'identité, les traductions juridiques et les vérifications de procuration répondent aux normes rigoureuses du notaire, évitant ainsi des rejets de procédure coûteux.
Formalités relatives au capital social et exactitude du registre des actionnaires
Depuis l'introduction de la législation sur la Flex-BV, le capital social minimum légal est exactement de 0,01 €. Fixer des valeurs nominales d'actions arbitraires sans documenter l'apport effectif en capital dans la trésorerie de l'entreprise peut compromettre la responsabilité limitée de la société. La BV doit émettre formellement des actions en contrepartie d'une rémunération réelle, qu'elle soit libérée par apport en numéraire ou par apport en nature.
Les dirigeants doivent également tenir un registre des actionnaires physique et précis au siège de la société dès le premier jour. L'omission de mentionner les catégories d'actions, les dates de cession et le capital libéré engendre d'importantes difficultés juridiques lors des audits, des cessions d'actions ou des vérifications préalables de futurs investisseurs.
Pièges de l'enregistrement fiscal néerlandais : retards de TVA et erreurs de calcul de l'impôt sur les sociétés
Présumer que l'enregistrement fiscal de la société s'effectue automatiquement lors de l'immatriculation figure parmi les erreurs courantes les plus coûteuses lors de la création d'une Dutch BV. Bien que la Chambre de commerce néerlandaise attribue un numéro d'identification des personnes morales et des partenariats (RSIN) dès l'immatriculation, ce numéro ne confère pas de numéro d'identification TVA actif. Considérer l'extrait du registre du commerce comme un feu vert opérationnel immédiat paralyse l'activité commerciale avant même son commencement.
Délais d'enregistrement à la TVA auprès du Belastingdienst pour les propriétaires étrangers
Les sociétés nationales dont les dirigeants sont résidents reçoivent souvent leurs documents de TVA sous deux semaines. Pour les entités détenues par des non-résidents, le Belastingdienst engage une analyse manuelle des risques qui prend généralement de 6 à 8 semaines. Les inspecteurs des impôts néerlandais transmettent des questionnaires détaillés afin d'évaluer si l'entreprise dispose d'une présence économique réelle, d'un lien physique et d'une activité commerciale effective dans le pays. En cas d'incapacité à justifier de contrats commerciaux ou de transactions prévues, l'administration fiscale peut refuser la délivrance d'un numéro de taxe sur le chiffre d'affaires.
L'application de taux de TVA erronés déclenche également de prompts contrôles fiscaux. Le droit fiscal néerlandais répartit les opérations en trois taux légaux :
- Taux normal de 21 % : s'applique à la grande majorité des biens commerciaux et des prestations de services standard.
- Taux réduit de 9 % : réservé à certaines catégories de première nécessité, notamment les denrées alimentaires, les produits pharmaceutiques, les livres et les transports de voyageurs éligibles.
- Taux de 0 % : s'applique principalement aux livraisons transfrontalières au sein de l'UE (livraisons intracommunautaires) et aux opérations d'exportation hors de l'Union européenne.
Faire appel aux services professionnels de constitution de Dutch BV garantit que les questionnaires initiaux du Belastingdienst sont correctement remplis, évitant ainsi des retards prolongés ou des rejets immédiats par l'administration fiscale. Si vous faites face à des demandes inattendues concernant la substance locale, vous pouvez consulter un spécialiste expérimenté en création de société pour mettre votre documentation en conformité avec les réglementations fiscales néerlandaises.
Barèmes de l'impôt sur les sociétés (IS) et calcul des bénéfices
Des prévisions fiscales précises en matière d'impôt sur les sociétés exigent le strict respect des deux tranches de bénéfices légales définies dans le guide de la KVK sur la constitution d'une Dutch BV. Les bénéfices annuels imposables jusqu'à 200 000 € sont soumis à un taux d'impôt sur les sociétés de 19 %. Tous les bénéfices dépassant ce seuil de 200 000 € sont imposés à 25,8 %. Les planificateurs financiers doivent également prendre en compte la limitation de la déductibilité des intérêts au titre des règles anti-évasion fiscale de rabotage des bénéfices (earnings-stripping rules), qui plafonne strictement les charges nettes d'emprunt déductibles à 24,5 % de l'EBITDA fiscal ajusté.
Modifications des règlements bancaires : la transition du 1er mai 2026
La conformité opérationnelle impose de suivre l'évolution des mises à jour bancaires systémiques. À compter du 1er mai 2026, le Belastingdienst a transféré l'ensemble de ses opérations bancaires de trésorerie exclusivement auprès de Rabobank. Le versement de l'impôt sur les sociétés, de la retenue à la source sur les salaires ou des paiements périodiques de TVA sur les anciens comptes bancaires du Trésor public entraîne des rejets automatiques de paiement et d'importants retards de traitement. Les dirigeants doivent s'assurer que tous les virements électroniques émis comportent les coordonnées bancaires actualisées de Rabobank ainsi que la référence de paiement unique à 16 caractères attribuée à chaque avis d'imposition spécifique.
Omissions réglementaires et de registres : déclarations UBO et déclarations légales
Le non-respect des obligations continues liées au registre du commerce constitue l'une des erreurs courantes les plus fréquentes lors de la constitution d'une Dutch BV. Les entrepreneurs concentrent fréquemment toute leur énergie administrative sur l'obtention de l'acte notarié initial, pour ensuite négliger la tenue légale du registre une fois les activités commencées. La Chambre de commerce néerlandaise (KVK) impose une stricte conformité réglementaire, et les omissions peuvent entraîner d'importantes sanctions administratives ou la déchéance de la limitation de responsabilité des sociétés.
Conformité au registre des UBO et règle de détention >25 %
En vertu de la législation néerlandaise de lutte contre le blanchiment de capitaux, les personnes morales doivent enregistrer chaque bénéficiaire effectif (UBO). Conformément aux exigences officielles de conformité relatives à l'enregistrement des UBO aux Pays-Bas, toute personne physique détenant plus de 25 % (>25 %) des actions, des droits de vote ou d'une participation directe est qualifiée de bénéficiaire effectif. Si aucune personne physique n'atteint ce seuil de détention, les administrateurs statutaires de la BV doivent être formellement enregistrés en tant que pseudo-UBO.
Une omission critique concerne la déclaration des modifications continues de l'actionnariat. Chaque fois qu'un changement intervient dans la structure de propriété effective ou des droits de vote, les dirigeants de la société doivent déposer une mise à jour auprès de la KVK dans un délai de 7 jours. Le non-respect de ce délai légal de déclaration de 7 jours constitue une infraction économique et expose les administrateurs à des mises en demeure formelles ou à des amendes administratives directes.
Dépôt des comptes annuels auprès du registre du commerce
Toute société à responsabilité limitée néerlandaise doit déposer ses comptes annuels approuvés (jaarrekening) auprès de la KVK. La constitution d'une nouvelle entreprise entraîne des frais d'enregistrement uniques auprès de la KVK de 85,15 € en 2026, après quoi les dépôts annuels constituent la principale obligation relative au registre. L'article 2:394 du Code civil néerlandais stipule que les comptes financiers doivent être déposés dans un délai strict de 12 mois maximum après la clôture de l'exercice financier.
Négliger cette date limite de dépôt entraîne une vulnérabilité juridique immédiate. En cas d'insolvabilité de la société, le défaut de dépôt établit une présomption légale irréfragable de faute de gestion (onbehoorlijk bestuur) en vertu de l'article 2:248 du BW. Dans cette hypothèse, les administrateurs peuvent être tenus personnellement responsables de l'ensemble des dettes de la société. Recourir à un accompagnement professionnel en matière de gouvernance d'entreprise par le biais des conseils pour créer une entreprise aux Pays-Bas garantit que vos dépôts d'entreprise restent parfaitement conformes dès le départ.
Obligations légales de conservation des documents
Le droit des sociétés néerlandais impose des délais de conservation administrative sans ambiguïté. Les administrateurs doivent conserver tous les livres comptables, factures, contrats et correspondances opérationnelles pendant une durée légale de base de 7 ans. Les documents concernant des biens immobiliers ou des prestations transfrontalières européennes de services électroniques et de télécommunications doivent être conservés pendant 10 ans. Les archives électroniques doivent rester structurées, infalsifiables et immédiatement accessibles pour les contrôles de la Belastingdienst sur demande.
Pièges opérationnels : ouverture de compte bancaire d'entreprise et erreurs de paie des dirigeants
Obtenir l'acte notarié et les numéros fiscaux ne sert à rien si votre entreprise ne peut pas traiter de paiements ni gérer la paie légalement. Sombrer dans le désordre administratif concernant la trésorerie et les rémunérations figure parmi les erreurs courantes classiques lors de la constitution d'une Dutch BV. Les dirigeants internationaux constatent fréquemment que l'exécution opérationnelle sur le territoire néerlandais exige de composer avec des protocoles bancaires rigides et des règles strictes en matière de fiscalité du travail.
Obstacles bancaires pour les fondateurs internationaux
Considérer l'ouverture d'un compte bancaire professionnel comme une simple formalité automatique entraîne des mois de blocage des activités. Les banques de détail traditionnelles néerlandaises appliquent des vérifications rigoureuses en matière de connaissance du client (KYC) et de lutte contre le blanchiment de capitaux (Wwft). Lorsque les dossiers comportent des administrateurs non résidents, les grandes banques de réseau mettent régulièrement entre 2 et 4 mois pour mener leurs évaluations des risques, lesquelles aboutissent fréquemment à des refus catégoriques.
Ces refus découlent de trois lacunes documentaires principales :
- Lien commercial européen imprécis : Incapacité à démontrer des transactions commerciales réelles avec des fournisseurs, partenaires ou clients établis dans l'UE.
- Structures d'actionnariat opaques : Sociétés holdings étrangères intermédiaires complexes qui dissimulent l'origine des fonds ou le contrôle ultime.
- Absence de représentation opérationnelle résidente : Exercice des activités sans aucune présence de direction locale ni substance économique aux Pays-Bas.
De nombreuses entreprises internationales atténuent ces retards en recourant à des établissements de monnaie électronique (EME) européens pour assurer leur liquidité opérationnelle pendant le traitement de leurs demandes auprès des banques de détail traditionnelles.
La règle du salaire d'usage (Gebruikelijkloonregeling) pour les DGA
Un piège fiscal sévère concerne la rémunération du dirigeant. La législation fiscale néerlandaise prévoit qu'une personne physique qui détient une participation substantielle (au moins 5 % des actions) et effectue un travail pour la BV est qualifiée de directeur-actionnaire majoritaire (Directeur-Grootaandeelhouder, ou DGA). En vertu de la gebruikelijkloonregeling, le DGA doit percevoir un salaire d'usage légal minimum, fixé à 58 000 € brut par an en 2026.
Supposer qu'un chiffre d'affaires nul justifie le versement d'un salaire nul est une erreur dangereuse. Les évaluations du ministère des Finances révèlent que plus de 40 % des petites BV nouvellement créées ne déclarent pas ou n'ajustent pas la rémunération du dirigeant à ce seuil de salaire légal sans accord préalable formel. La Belastingdienst traite cette non-conformité par l'émission de redressements sévères et rétroactifs de retenue à la source sur les salaires, accompagnés d'amendes administratives. Une rémunération inférieure au seuil de 58 000 € nécessite une dispense écrite formelle (vooroverleg) prouvant des contraintes de trésorerie, soumise aux autorités fiscales avant le dépôt des déclarations annuelles.
Contrats de travail et régimes fiscaux de faveur pour expatriés
L'embauche de personnel ou l'officialisation des fonctions de direction exige des contrats de travail néerlandais légaux, pleinement conformes au droit du travail local, aux indemnités de congés obligatoires et aux retenues de sécurité sociale. Si vous détachez ou recrutez des talents étrangers spécialisés aux Pays-Bas, le ruling des 30 % offre un allègement fiscal substantiel en exonérant 30 % du salaire brut de l'impôt sur les salaires, sous réserve des critères de rémunération légaux et du plafond 2026 de 262 000 €. Le recours à des services de paie aux Pays-Bas spécialisés prévient les erreurs déclaratives de paie et sécurise le bénéfice des régimes fiscaux légaux en faveur des expatriés.
Feuille de route pour une constitution conforme : établir une Dutch BV sans rectification coûteuse
Éviter les erreurs courantes lors de la constitution d'une Dutch BV exige de synchroniser les volets juridiques, fiscaux et commerciaux plutôt que de les exécuter de manière consécutive. Attendre qu'un organisme officiel ait terminé son examen avant d'entamer la démarche suivante garantit des interruptions opérationnelles coûteuses. Une feuille de route rigoureuse harmonise ces exigences dès le départ, protégeant les fondateurs étrangers des rectifications administratives.
Protocole de constitution à distance : liste de contrôle pré-incorporation
Une constitution conforme débute bien avant la signature de l'acte. Les fondateurs doivent suivre une séquence pré-incorporation structurée :
- Vérification du nom commercial et de l'activité : Vérifiez que votre nom commercial ne porte pas atteinte à des marques déposées et assurez-vous que les descriptions d'activité de l'entreprise (codes SBI) reflètent à la fois les opérations actuelles et le développement commercial à moyen terme. Une rédaction trop restreinte des activités contraint à une modification notariée ultérieure des statuts.
- Statuts bilingues : Donnez instruction au notaire de droit civil néerlandais de rédiger des statuts bilingues (néerlandais et anglais) comportant des règles claires pour les résolutions d'actionnaires, les seuils de vote et les restrictions de transfert d'actions.
- Documentation apostillée : Préparez des copies certifiées conformes des passeports et signez la procuration légalisée devant un notaire habilité dans votre pays de résidence, suivie d'une apostille au titre de la Convention de La Haye ou d'une légalisation consulaire.
Suivre un modèle procédural éprouvé pour créer une entreprise aux Pays-Bas garantit que les actes juridiques étrangers passent le contrôle notarial dès le premier dépôt.
Mise en place immédiate de la conformité post-incorporation
Dès que le notaire instrumente l'acte de constitution, accomplissez sans délai les démarches administratives suivantes :
- Immatriculation à la Chambre de commerce : Obtenez l'extrait KVK certifié du registre du commerce et réglez les frais légaux uniques d'immatriculation de 85,15 €. Confirmez que les déclarations initiales des UBO correspondent aux registres des actionnaires.
- Enregistrement auprès de l'administration fiscale : Soumettez sans délai le questionnaire d'entreprise exhaustif de la Belastingdienst pour lancer la procédure de vérification BTW d'une durée de 6 à 8 semaines. La communication de projets de contrats fournisseurs et d'engagements clients lors du dépôt accélère l'instruction par l'inspecteur des impôts.
- Intégration de la trésorerie et de la comptabilité : Ouvrez des comptes bancaires professionnels distincts en utilisant votre numéro RSIN et l'extrait, en évitant toute confusion entre patrimoine personnel et fonds de l'entreprise. Intégrez un logiciel comptable conforme aux normes néerlandaises afin de garantir la conservation des documents comptables pendant la durée obligatoire de 7 ans.
L'établissement systématique de ces fondations administratives protège l'écran de responsabilité limitée de votre société et assure la fluidité de vos transactions commerciales sur les marchés européens.
Réaliser une constitution fluide d'une Dutch BV
Éviter les erreurs courantes lors de la constitution d'une Dutch BV nécessite de synchroniser la passation de votre acte notarié, vos déclarations fiscales et la mise en place de vos opérations bancaires plutôt que de les gérer comme des étapes disjointes. Le strict respect du délai de déclaration UBO de 7 jours et des règles relatives au salaire statutaire du dirigeant protège votre entreprise contre les redressements rétroactifs tout en préservant la protection de votre responsabilité limitée dès le premier jour.
Fondée en 2015, Intercompany Solutions a accompagné plus de 1 000 entrepreneurs étrangers issus de plus de 50 pays. Notre équipe coordonne la constitution à distance en 3 à 5 jours ouvrables, offrant une prise en charge intégrale pour la création de la société, l'enregistrement à la TVA auprès de la Belastingdienst et la gestion comptable continue de l'entreprise.
Une préparation juridique et fiscale rigoureuse offre à votre entreprise une plateforme fiable pour se développer sur les marchés européens en toute sérénité réglementaire.
Dernière révision : septembre 2026
Foire aux questions
Un entrepreneur étranger peut-il constituer une Dutch BV sans se déplacer aux Pays-Bas ?
Oui. Un entrepreneur étranger peut constituer une Dutch BV entièrement à distance en signant une procuration légalisée (PoA). Le fondateur signe l'autorisation à l'étranger devant un notaire local, la fait authentifier par une apostille ou une légalisation consulaire, puis la transmet au notaire néerlandais. La constitution numérique par vidéoconférence n'est pas accessible à la plupart des fondateurs non-résidents ne disposant pas d'identifiants numériques européens approuvés. Cette procédure de procuration à distance évite les déplacements à l'étranger tout en respectant l'ensemble des lois néerlandaises relatives au notariat et à la vérification d'identité.
Quel est le capital social minimum légal requis pour constituer une Dutch BV ?
Le capital social minimum légal requis pour constituer une Dutch BV est d'exactement 0,01 € en vertu de la loi néerlandaise sur la Flex-BV. Les fondateurs peuvent émettre des actions d'une valeur nominale, telle qu'une action d'un centime d'euro ou d'un euro. Bien que les exigences de capital soient minimes, les administrateurs doivent déposer formellement le montant souscrit sur le compte de la société afin de valider l'émission des actions et de préserver la protection de la responsabilité limitée conformément au droit néerlandais des sociétés.
Combien de temps faut-il pour obtenir un numéro de BTW néerlandais pour une BV détenue par des étrangers ?
L'obtention d'un numéro d'identification à la TVA néerlandaise pour une BV détenue par des intérêts étrangers prend généralement entre 6 et 8 semaines. Alors que la Chambre de commerce enregistre l'entreprise et délivre un RSIN en quelques jours, la Belastingdienst examine de manière indépendante les entités gérées depuis l'étranger. L'administration fiscale transmet un questionnaire de substance détaillé pour vérifier les activités commerciales et le lien économique local avant de délivrer un numéro actif de taxe sur le chiffre d'affaires. La soumission précoce de contrats commerciaux permet d'éviter des retards prolongés dans le traitement de la demande.
Quels sont les taux de l'impôt sur les sociétés pour une Dutch BV en 2026 ?
En 2026, le taux de l'impôt sur les sociétés néerlandais (CIT) est de 19 % sur les bénéfices imposables jusqu'à 200 000 € et de 25,8 % sur les bénéfices dépassant ce seuil. Les entreprises doivent calculer soigneusement leurs bénéfices, en tenant compte du fait que la déductibilité fiscale des charges nettes d'intérêts est strictement plafonnée à 24,5 % de l'EBITDA en vertu des règles de limitation de la déductibilité des intérêts (earnings-stripping rules). De plus, tous les versements d'impôt doivent être effectués directement sur les comptes Rabobank de la Belastingdienst, une mesure entrée en vigueur le 1er mai 2026.
L'intervention d'un notaire est-elle obligatoire pour créer tous les types d'entités commerciales néerlandaises ?
Non, l'intervention d'un notaire n'est pas requise pour toutes les structures d'entreprises néerlandaises. Les structures sans personnalité morale telles que l'eenmanszaak (entreprise individuelle), la vennootschap onder firma (VOF), la commanditaire vennootschap (CV) et la maatschap peuvent s'immatriculer directement auprès de la Chambre de commerce sans acte notarié. À l'inverse, les entités dotées de la personnalité morale, notamment la société à responsabilité limitée (BV), la société anonyme (NV) et la fondation (stichting), requièrent légalement la passation d'un acte notarié de constitution rédigé par un notaire néerlandais.
Quelle est la conséquence du défaut de déclaration des modifications au registre UBO néerlandais dans un délai de 7 jours ?
Le défaut de déclaration des modifications relatives aux bénéficiaires effectifs (UBO) dans le délai obligatoire de 7 jours constitue une infraction économique en vertu de la loi néerlandaise sur les infractions économiques. La Chambre de commerce et les autorités de régulation peuvent émettre des mises en demeure pour non-conformité, imposer des amendes administratives ou signaler la société pour un contrôle renforcé, ce qui peut perturber immédiatement les relations bancaires institutionnelles et les transactions commerciales transfrontalières.
Pendant combien de temps une Dutch BV doit-elle conserver ses documents sociaux et ses pièces comptables ?
Une Dutch BV doit conserver ses registres d'entreprise principaux, ses livres comptables et ses pièces justificatives pendant une durée légale de base de 7 ans en vertu du Code civil néerlandais et de la loi générale sur les impôts de l'État. Toutefois, tous les registres et documents sociaux relatifs à des biens immobiliers ou à des services transfrontaliers de télécommunications et services numériques doivent être conservés pendant 10 ans. Les registres électroniques doivent demeurer parfaitement lisibles, structurés et immédiatement accessibles aux inspecteurs fiscaux de la Belastingdienst lors des contrôles.
Qu'est-ce que la règle du salaire usuel pour un dirigeant-actionnaire majoritaire (DGA) d'une Dutch BV ?
La règle du salaire usuel (gebruikelijkloonregeling) impose qu'un dirigeant détenant au moins 5 % des parts reçoive une rémunération minimale légale, fixée à 58 000 € brut par an en 2026. Les fondateurs ne peuvent pas décider arbitrairement de ne percevoir aucun salaire au cours de la période initiale d'activité sans accord préalable écrit. Le versement d'un montant inférieur à 58 000 € nécessite l'introduction d'une demande préalable (vooroverleg) auprès de la Belastingdienst, démontrant que la trésorerie de l'entreprise ne permet pas d'assumer ce niveau de rémunération légale.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entrepreneuriat
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- De Nederlandsche Bank - Surveillance
- AFM - Agréments et registres
- RVO - Faire des affaires à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |