


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Establecer una sucursal holandesa puede parecer una estrategia de entrada eficiente, pero para muchas empresas internacionales, la ausencia de una limitación de responsabilidad independiente hace que la sociedad matriz sea vulnerable a las deudas y reclamaciones legales locales. En 2026, constituir una filial en los Países Bajos como una sociedad de responsabilidad limitada (BV) sigue siendo el método más eficaz para aislar el riesgo y garantizar la estabilidad regulatoria a largo plazo. Es probable que conozca la posición estratégica del país en la UE, pero los plazos administrativos específicos para el registro del IVA y el cumplimiento del Impuesto sobre Sociedades (CIT) requieren una planificación cuidadosa.
Este artículo ofrece un análisis profesional de los requisitos legales, fiscales y administrativos para su establecimiento en los Países Bajos. Proporcionamos un marco de decisión claro para elegir entre una BV y una sucursal, detallando al mismo tiempo los umbrales fiscales de 2026, incluido el tipo del 19% del CIT para beneficios de hasta 200.000 €. También encontrará una vía validada para la constitución a distancia mediante un poder notarial legalizado, lo que permite la creación sin necesidad de realizar viajes internacionales. Cubrimos desde la tasa de registro de la KVK de 85,15 € y el plazo de seis a ocho semanas para el IVA en entidades de titularidad extranjera, hasta la infraestructura bancaria actualizada en la que Rabobank actúa como banco de operaciones de la Belastingdienst.
Puntos clave
- Evalúe las ventajas de responsabilidad de una Dutch BV frente a una sucursal para garantizar que la sociedad matriz extranjera permanezca legalmente protegida de las obligaciones locales.
- Utilice el procedimiento de poder notarial legalizado para constituir una filial en los Países Bajos con el fin de completar el proceso de constitución sin necesidad de realizar viajes internacionales.
- Alinee su planificación fiscal con los estándares tributarios de 2026, incluido el tipo del 19% del Impuesto sobre Sociedades para beneficios de hasta 200.000 € y el límite de deducción de intereses del 24,5% del EBITDA.
- Tenga en cuenta los plazos administrativos y los costes, tales como la tasa de registro de la KVK de 85,15 € y el plazo de tramitación del IVA de 6 a 8 semanas para entidades de titularidad extranjera.
- Mantenga el cumplimiento normativo mediante la formalización preceptiva de contratos de trabajo por escrito y el acatamiento de los requisitos neerlandeses en materia de seguridad social y bajas por enfermedad.
El panorama estratégico de la entrada en el mercado neerlandés en 2026
Los Países Bajos continúan consolidando su posición como centro neurálgico europeo de primer orden, situándose como la 8.ª economía más innovadora a nivel mundial según el informe de 2025 de la Organización Mundial de la Propiedad Intelectual (OMPI). Para las corporaciones internacionales, constituir una filial en los Países Bajos ofrece un entorno estable para el crecimiento del capital y la mitigación de riesgos. El clima de inversión actual ha evolucionado hacia entidades 100% adaptadas al entorno digital, donde se prioriza la eficiencia administrativa frente a la burocracia presencial. Esta evolución permite una rápida entrada en el mercado, manteniendo al mismo tiempo unos elevados estándares de cumplimiento normativo. Se trata de un movimiento estratégico para aquellas empresas que buscan establecer una presencia sólida en la eurozona a la vez que se benefician de un marco legislativo favorable para los negocios.
La innovación y la educación como motores de expansión
El acceso a una mano de obra altamente cualificada constituye un factor primordial para la expansión corporativa. En la actualidad, los Países Bajos ocupan el tercer puesto mundial en educación, lo que garantiza una oferta constante de talento especializado para los sectores de la tecnología, las finanzas y la sanidad. Con una tasa de dominio del inglés del 93% entre la población local, el país actúa como la principal puerta de acceso para las empresas de fuera de la UE que desean ingresar en la Unión Europea. Esta capacidad lingüística reduce las fricciones operativas y simplifica la integración de los equipos directivos internacionales. La infraestructura local, que incluye una logística de primera categoría y conectividad digital, proporciona el marco necesario para la expansión a escala de una sociedad de responsabilidad limitada neerlandesa (BV) en todo el continente. La combinación de estos factores genera un ecosistema que respalda el crecimiento global de los empresarios extracomunitarios que precisan de una base operativa fiable para el comercio internacional.
Accesibilidad a distancia para inversores extranjeros
El gobierno corporativo moderno en los Países Bajos ha normalizado plenamente la gestión empresarial a distancia dentro del registro mercantil. Los inversores extranjeros no necesitan residir en el país para mantener una entidad en cumplimiento normativo o supervisar las operaciones diarias. La Cámara de Comercio de los Países Bajos (KVK) y las autoridades fiscales han simplificado sus sistemas para respaldar la gobernanza digital transfronteriza para 2026. Para los fundadores no residentes, la vía estándar implica un poder notarial (PoA) legalizado, que permite a un notario otorgar la escritura de constitución en su nombre. Este proceso elimina el requisito de viajar internacionalmente durante la fase de constitución.
Las empresas especializadas actúan como el puente esencial entre el derecho local neerlandés y las necesidades operativas globales. Estos facilitadores garantizan que cada paso, desde la preparación inicial de los documentos hasta el eventual registro a efectos del IVA, cumpla con las normas regulatorias de 2026. Elegir la constitución de una Dutch BV a través de un socio profesional permite a los empresarios centrarse en la estrategia de mercado mientras los requisitos técnicos del establecimiento legal se gestionan con claridad procedimental. Este enfoque que prioriza lo remoto garantiza que la vía de entrada sea tanto rápida como jurídicamente sólida, proporcionando una ruta validada para la movilidad global.
Comparación estructural: sucursal neerlandesa frente a filial (BV)
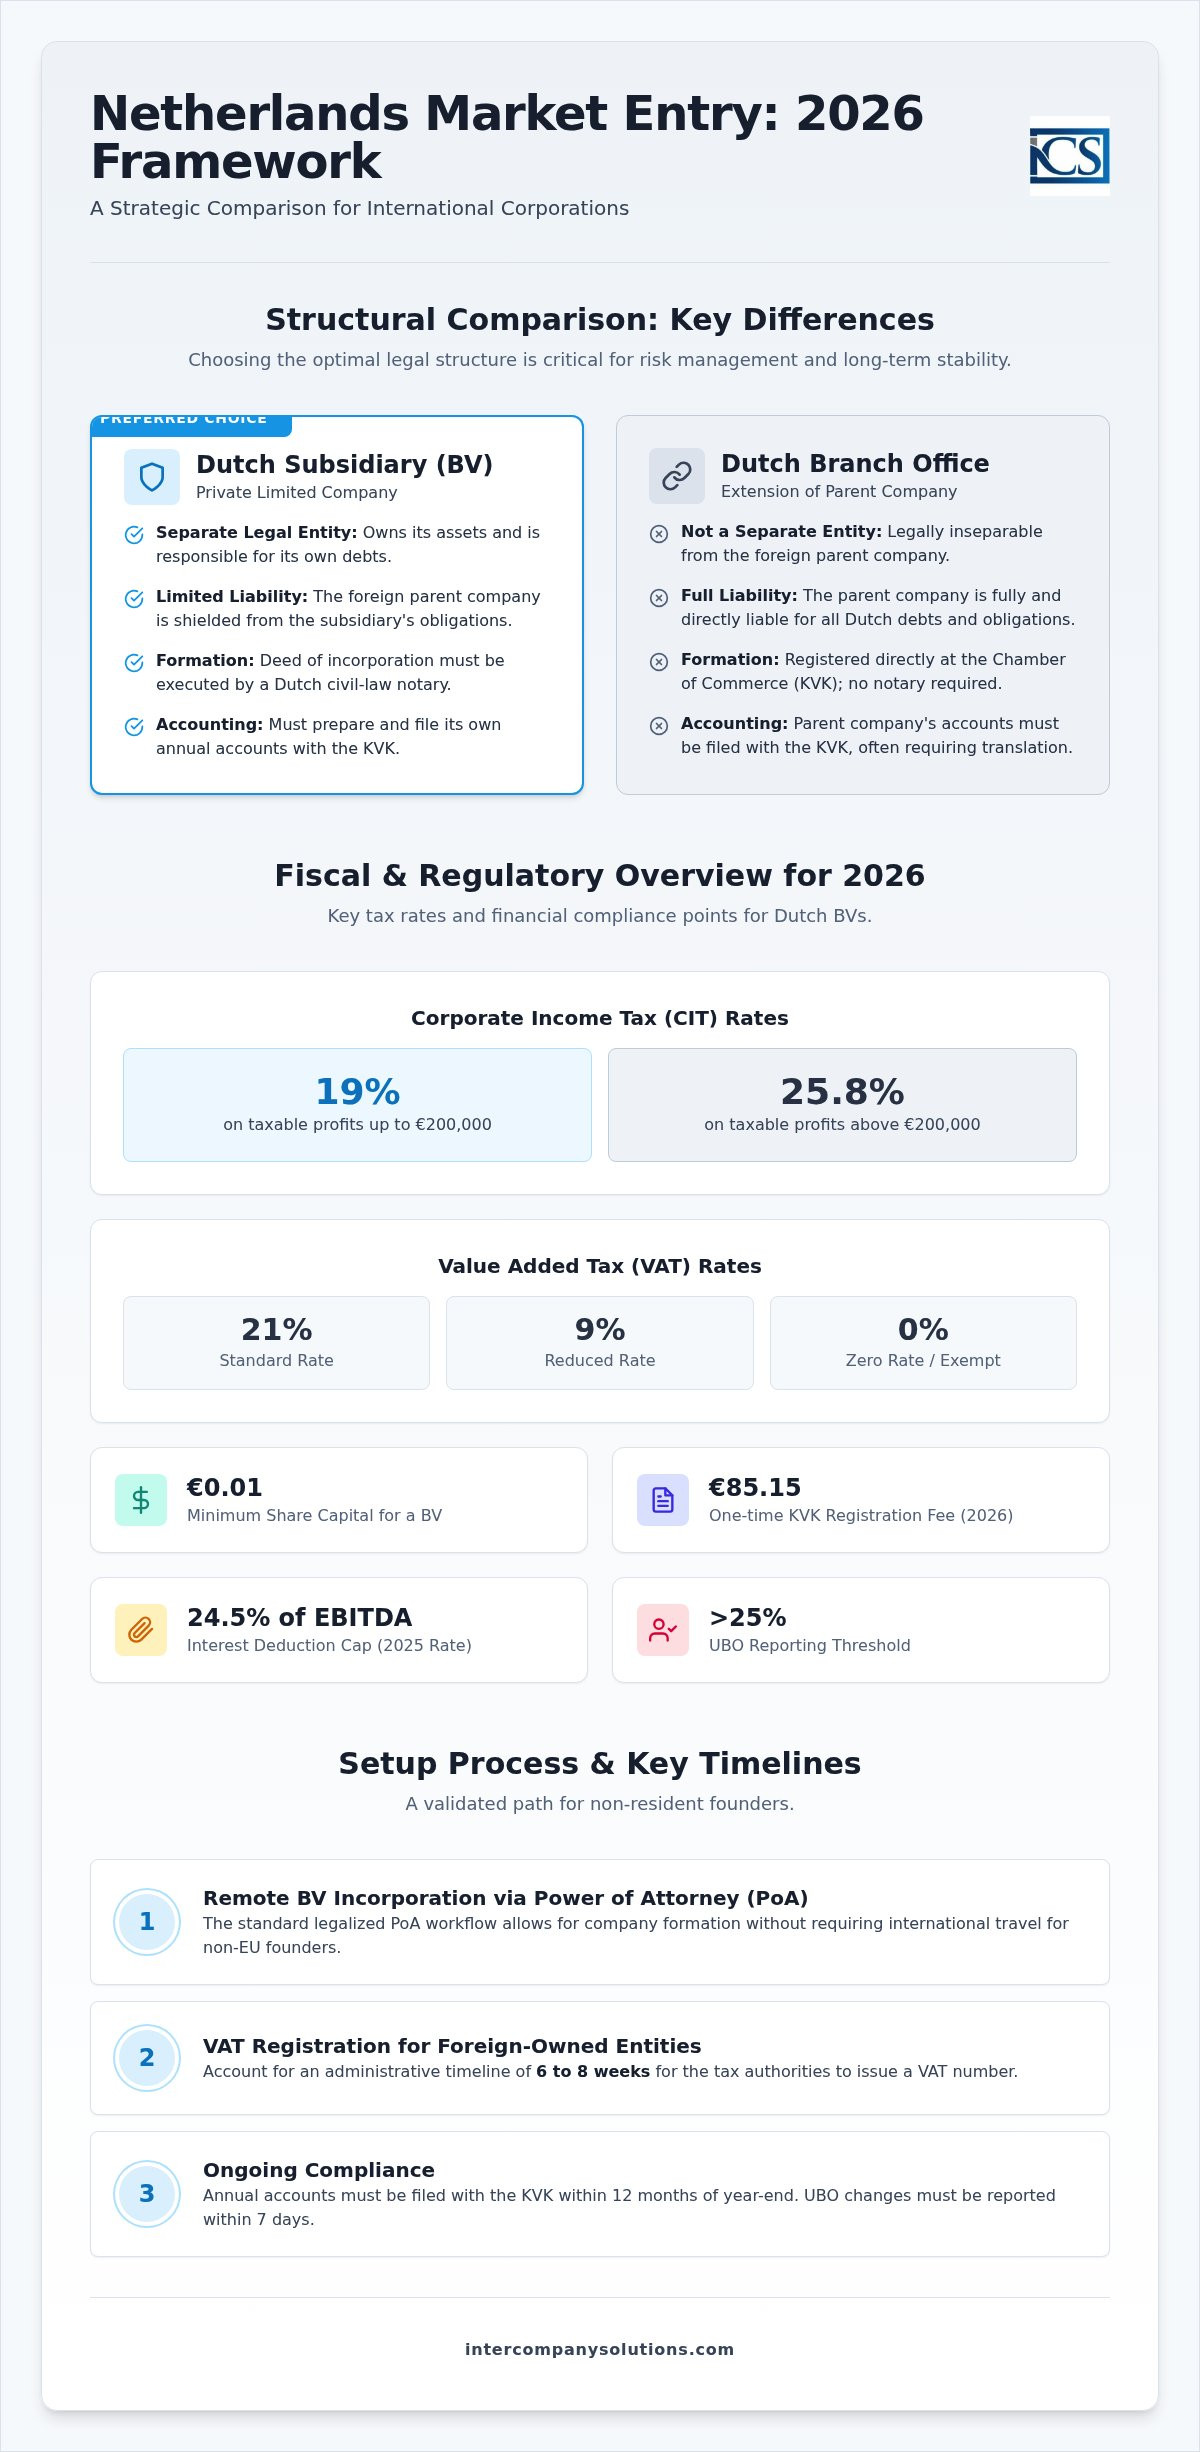
La selección de un marco jurídico requiere una elección clara entre una sucursal y una filial. Una sucursal es jurídicamente inseparable de la empresa matriz extranjera; no posee una personalidad jurídica independiente conforme al derecho neerlandés. Por consiguiente, la empresa matriz es la parte jurídica directa en todas las transacciones neerlandesas y es responsable de todas las obligaciones. Por el contrario, constituir una sociedad de responsabilidad limitada neerlandesa (BV) crea una persona jurídica independiente. Esta entidad es propietaria de sus propios activos y responde de sus propias deudas. Esta separación estructural es la razón principal por la que las empresas internacionales prefieren el modelo de filial para las operaciones europeas.
| Característica | Sucursal neerlandesa | Filial neerlandesa (BV) |
|---|---|---|
| Condición jurídica | Extensión de la empresa matriz | Entidad jurídica independiente |
| Responsabilidad | La empresa matriz es plenamente responsable | Limitada a los activos de la filial |
| Registro | Registrada en la KVK (sin notario) | Escritura otorgada por un notario neerlandés |
| Contabilidad | Cuentas de la matriz presentadas ante la KVK | Cuentas locales presentadas ante la KVK |
| Gobierno corporativo | Controlada por el consejo de la matriz | Consejo de administración local o de la matriz |
Responsabilidad y aislamiento de riesgos
El modelo de filial funciona como un cortafuegos jurídico. Dado que la BV es una persona jurídica diferenciada, la empresa matriz generalmente no es responsable de las deudas o de los incumplimientos contractuales de la filial. Este aislamiento es fundamental a la hora de formalizar contratos locales o contratar personal, ya que evita que las obligaciones neerlandesas afecten al balance general global de la matriz. Según business.gov.nl, una sucursal no ofrece esta protección, lo que deja los activos globales de la matriz expuestos a los acreedores neerlandeses. Para la constitución de una Dutch BV, el capital social mínimo es de 0,01 €, pero la protección que ofrece a la empresa matriz es sustancial.
Credibilidad operativa y presencia local
La percepción del mercado a menudo favorece a la BV frente a una sucursal extranjera. El establecimiento de una entidad local demuestra un compromiso a largo plazo con la región, lo cual constituye un factor decisivo para los bancos, proveedores y clientes neerlandeses. Para las entidades independientes suele ser más sencillo obtener números de IVA y entablar relaciones bancarias locales. Mientras que una sucursal debe presentar los estados financieros globales de la empresa matriz ante la Cámara de Comercio (KVK), una filial solo presenta sus propias cuentas anuales locales. Esto preserva la confidencialidad de la situación financiera más amplia de la empresa matriz. La Agencia Neerlandesa de Inversiones Extranjeras destaca que la BV es el vehículo estándar para el comercio internacional debido a su clara gobernanza y perfil de riesgo. Si necesita una evaluación detallada de estas estructuras, puede solicitar un análisis estructural a nuestros consultores.
Última revisión: agosto de 2026
Cumplimiento fiscal y normativo para filiales
Operar una entidad corporativa en la jurisdicción neerlandesa requiere un estricto cumplimiento de umbrales fiscales específicos y plazos de presentación de informes. Para el año fiscal 2026, el Impuesto sobre Sociedades (CIT) se aplica a un tipo del 19% sobre los beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere esta cantidad se grava al 25,8%. Más allá de los tipos base, los Países Bajos aplican un límite a la deducción de intereses para evitar un endeudamiento excesivo; este límite se fija en el 24,5% del EBITDA de la empresa. Estas cifras son fundamentales para la fase de planificación financiera al constituir una filial en los Países Bajos, ya que determinan la rentabilidad neta de la operación local.
El cumplimiento del Impuesto sobre el Valor Añadido (BTW) es otro pilar administrativo crítico. El tipo general del BTW es del 21%, aplicándose tipos reducidos del 9% y del 0% a categorías específicas de bienes y servicios. Para las BV de propiedad extranjera, el proceso de registro del BTW suele durar entre seis y ocho semanas. Durante este período, las autoridades fiscales llevan a cabo una revisión exhaustiva de las actividades previstas y de los requisitos de sustancia de la empresa. Desde el 1 de mayo de 2026, Rabobank actúa como el banco de operaciones de la Belastingdienst, facilitando todas las liquidaciones y devoluciones del impuesto sobre sociedades. La exactitud en estas presentaciones iniciales es primordial para evitar retrasos en la preparación operativa.
Impuesto sobre Sociedades e Incentivos
El sistema fiscal neerlandés incluye mecanismos para evitar la doble imposición y atraer talento internacional. La Exención por Participación es una característica vital para las filiales, ya que generalmente exime del CIT neerlandés a los dividendos y las ganancias de capital derivados de filiales admisibles. Esto permite la circulación eficiente del capital dentro de una estructura corporativa global. Además, los Países Bajos ofrecen el régimen de reembolso fiscal del 30% para empleados internacionales que reúnan los requisitos. Para 2026, el requisito de salario imponible mínimo para este régimen es de 48.013 €, o de 36.497 € para empleados menores de 30 años con un título de máster admisible. La asignación del 30% está limitada a un salario de 262.000 €. La gestión de estos incentivos requiere servicios precisos de Nóminas y Personal para garantizar que se alcancen y mantengan todos los umbrales.
Obligaciones de Información y Conservación de Registros
La transparencia y la conservación de datos son obligatorias según la legislación neerlandesa. Todos los registros corporativos deben conservarse durante un mínimo de siete años, aunque este período se extiende a diez años para los documentos relacionados con bienes inmuebles. Los requisitos relativos al Titular Real Final (UBO) se aplican a cualquier persona física que posea una participación superior al 25% en la entidad. Cualquier cambio en el registro de UBO debe notificarse en un plazo de siete días para mantener el cumplimiento. Por último, cada filial debe presentar sus cuentas anuales ante la Cámara de Comercio (KVK) en un plazo de 12 meses a partir del cierre del ejercicio financiero. El incumplimiento de estos plazos puede dar lugar a multas administrativas y a una posible responsabilidad personal para los administradores.
Última revisión: agosto de 2026
El Flujo de Trabajo Paso a Paso para la Constitución a Distancia
El proceso para constituir una filial en los Países Bajos está diseñado para la eficiencia, particularmente para fundadores internacionales que no pueden viajar. El flujo de trabajo principal se centra en la vía del Poder Notarial (PoA) legalizado. Esto permite que un notario neerlandés otorgue la escritura de constitución sin la presencia física del fundador. Inicialmente, debe presentar una lista de verificación detallada junto con los documentos de identificación de todos los administradores y accionistas. Por lo general, estos documentos requieren legalización y una apostilla para ser reconocidos por las autoridades neerlandesas. Este enfoque a distancia es el estándar para los fundadores de fuera de la UE, ya que la constitución digital por vídeo no es la opción predeterminada para los registros de no residentes.
Documentación Legal y Escrituras Notariales
En los Países Bajos, un notario de derecho civil debe otorgar la escritura de constitución para cada Dutch BV y NV. Este es un requisito legal que garantiza la legalidad de la fundación de la empresa. En el caso de accionistas corporativos extranjeros, deberá proporcionar un extracto de su registro mercantil local y un certificado de vigencia y cargos (certificate of incumbency). Estos documentos deben estar debidamente legalizados para acreditar la autoridad de la persona que firma el PoA. El notario también redacta los Estatutos Sociales, que definen la normativa interna de la empresa, su denominación, domicilio estatutario y objeto social. Una vez que el notario otorga la escritura, la empresa existe oficialmente como una entidad jurídica independiente con un capital social mínimo de tan solo 0,01 €.
Registro en la KVK y en la Autoridad Fiscal
Una vez firmada la escritura, la sociedad debe inscribirse en el Registro Mercantil neerlandés (Handelsregister), gestionado por la Cámara de Comercio (KVK). Para 2026, la tasa única de registro en la KVK es de 85,15 €. Este registro genera su número KVK, que es esencial para abrir cuentas bancarias y firmar contratos comerciales. Es el identificador único que confirma la situación de su entidad en el mercado local. Tras el registro en la KVK, la entidad debe solicitar los números de identificación fiscal a efectos del impuesto sobre sociedades y del IVA ante la Belastingdienst. Todas las liquidaciones y devoluciones tributarias se tramitan a través de Rabobank, que actúa como entidad bancaria de la Belastingdienst desde el 1 de mayo de 2026.
Para las BV de propiedad extranjera, el plazo de registro del IVA suele oscilar entre seis y ocho semanas. Si su filial tiene la intención de importar o exportar mercancías fuera de la UE, también debe solicitar un número EORI. Este paso es fundamental para el despacho de aduanas y el comercio internacional. La gestión de estos trámites administrativos requiere un enfoque estructurado para la constitución de empresas en los Países Bajos con el fin de garantizar que no se incumpla ningún plazo y que la entidad esté plenamente operativa en el plazo previsto.
Última revisión: agosto de 2026
Tendencias laborales y de nóminas para filiales neerlandesas
Operar una empresa en los Países Bajos exige el estricto cumplimiento de la legislación laboral local, que hace obligatorio un contrato de trabajo por escrito para cada miembro del personal. A 1 de julio de 2026, el salario mínimo legal por hora para empleados de 21 años o más es de 14,99 € según business.gov.nl. Los empleadores son responsables de retener los impuestos sobre los salarios y las cotizaciones a la seguridad social, habiéndose fijado la base máxima anual para la seguridad social de 2026 en 79.409 €. Además, la legislación neerlandesa exige a los empleadores abonar hasta 104 semanas de baja por enfermedad a un mínimo del 70 % del salario del empleado, lo que hace necesaria una sólida planificación financiera para la gestión del personal.
Contratación de migrantes altamente cualificados
Para contratar talento especializado de fuera de la Unión Europea, una empresa debe obtener la condición de patrocinador reconocido por parte del Servicio de Inmigración y Naturalización (IND). Para el ejercicio fiscal 2026, los requisitos de salario bruto mensual para el visado de Migrante Altamente Cualificado (HSM) son de 5.942 € para migrantes de 30 años o más, y de 4.357 € para menores de 30 años. Esta condición permite una tramitación acelerada del visado, que suele completarse en un plazo de dos a cuatro semanas. Convertirse en patrocinador reconocido es un requisito estratégico para las entidades que dependen de conocimientos internacionales especializados para mantener una ventaja competitiva en el mercado europeo.
Cumplimiento de las obligaciones del empleador
La regla del 30 % sirve como principal incentivo para atraer personal internacional, aunque está sujeta a límites máximos y umbrales específicos. En 2026, la exención fiscal del 30 % se aplica únicamente a salarios hasta un máximo de 262.000 € según belastingdienst.nl. Para optar a ella, el salario imponible de un empleado debe alcanzar el umbral mínimo de 48.013 €, o de 36.497 € para menores de 30 años que posean un título de máster cualificado. La opción de que los beneficiarios de la regla del 30 % elijan la condición fiscal de no residente parcial fue abolida en 2025; el régimen transitorio para los beneficiarios actuales concluirá el 31 de diciembre de 2026.
La gestión de estos ciclos mensuales de declaración y el aseguramiento del cumplimiento ante los fondos de pensiones sectoriales es un componente fundamental de los servicios de gestión de nóminas y personal. Todas las liquidaciones del impuesto sobre la nómina deben tramitarse a través de Rabobank, que actúa como entidad bancaria de la Belastingdienst desde el 1 de mayo de 2026. Las empresas están legalmente obligadas a conservar los registros corporativos y de nóminas durante siete años para garantizar una total transparencia en caso de posibles auditorías por parte de las autoridades tributarias neerlandesas.
Última revisión: agosto de 2026
Implementación estratégica de su entrada en el mercado neerlandés
La transición al mercado neerlandés en 2026 requiere un equilibrio entre precisión jurídica y previsión fiscal. Elegir una estructura de Dutch BV garantiza que su sociedad matriz permanezca protegida frente a responsabilidades locales, al tiempo que establece una presencia creíble en la eurozona. El entorno normativo actual exige un estricto cumplimiento de los umbrales del CIT y la comunicación del UBO. La constitución de una filial en los Países Bajos a través de la vía de un poder notarial (Power of Attorney) a distancia le permite formalizar estos complejos procedimientos sin necesidad de realizar viajes internacionales.
Intercompany Solutions proporciona una vía estructurada de entrada con un plazo de tramitación de 3 a 5 días hábiles para la constitución inicial. Nuestra experiencia en la constitución a distancia mediante PoA garantiza que su identificación y documentación cumplan con todos los estándares notariales. Respaldamos nuestra claridad procesal con una garantía de satisfacción del 100 % para ofrecer la fiabilidad que su expansión internacional requiere.
Los Países Bajos siguen siendo una opción privilegiada para la expansión global. Con el marco administrativo adecuado, su entidad neerlandesa estará posicionada para un crecimiento y una estabilidad a largo plazo.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuál es el capital social mínimo requerido para una filial neerlandesa?
El capital social mínimo para una sociedad de responsabilidad limitada neerlandesa (Dutch BV) es de 0,01 €. Este umbral tan bajo se estableció para reducir las barreras financieras a los empresarios internacionales que desean acceder al mercado. Al constituir una filial en los Países Bajos, debe definir el valor nominal de las acciones en los estatutos sociales. Aunque el mínimo legal es testimonial, puede optar por un importe superior para reflejar las necesidades iniciales de financiación o la escala operativa de la empresa.
¿Puedo constituir una filial neerlandesa a distancia sin visitar los Países Bajos?
Puede completar todo el proceso de constitución a distancia utilizando la vía del poder notarial (Power of Attorney o PoA) legalizado. Este método permite a un notario neerlandés otorgar la escritura de constitución en su nombre sin requerir su presencia física en el país. Deberá firmar los documentos de constitución y hacerlos legalizar o apostillar en su jurisdicción de origen. Este es el procedimiento habitual para los fundadores no residentes que desean establecer una entidad jurídica de forma eficiente.
¿Cuáles son los tipos del impuesto sobre sociedades para las filiales neerlandesas en 2026?
En 2026, el tipo del impuesto sobre sociedades (CIT) es del 19 % para beneficios imponibles de hasta 200 000 €. Para cualquier beneficio que supere este umbral, el tipo aumenta al 25,8 %. También es necesario tener en cuenta el límite de deducibilidad de intereses, que es del 24,5 % del EBITDA. Por lo general, todas las liquidaciones fiscales se procesan a través de Rabobank, que actúa como el banco oficial de la Agencia Tributaria neerlandesa (Belastingdienst) desde el 1 de mayo de 2026.
¿Cuánto tiempo tarda el proceso de registro de IVA para una entidad de propiedad extranjera?
El proceso de registro de IVA para entidades de propiedad extranjera suele tardar entre seis y ocho semanas. Este plazo comienza una vez que la empresa está inscrita en la Cámara de Comercio (KVK). Las autoridades fiscales llevan a cabo una revisión para verificar las actividades previstas y la sustancia económica local de la empresa. Dado que no puede repercutir ni deducir el IVA hasta que se finalice el registro, es fundamental tener en cuenta este plazo administrativo al planificar sus operaciones comerciales iniciales en los Países Bajos.
¿Necesito un administrador local para registrar una filial en los Países Bajos?
La legislación neerlandesa no exige designar a un administrador residente local para registrar una filial. Tanto los administradores como los accionistas pueden ser personas físicas o jurídicas extranjeras. No obstante, mantener presencia local suele ser beneficioso para la sustancia fiscal y puede simplificar el proceso de apertura de una cuenta bancaria corporativa. Aunque se permite la gestión a distancia, la empresa debe disponer de un domicilio social válido en los Países Bajos y cumplir con todas las obligaciones locales de presentación y cumplimiento normativo.
¿Cuál es la diferencia entre una sucursal neerlandesa y una Dutch BV?
Una Dutch BV es una entidad jurídica independiente, mientras que una sucursal es una extensión de la sociedad matriz extranjera. Al constituir una filial en los Países Bajos como BV, la responsabilidad de la sociedad matriz se limita a los activos de la filial. En una estructura de sucursal, la sociedad matriz sigue siendo plenamente responsable de todas las deudas y reclamaciones legales en los Países Bajos. Esta distinción convierte a la BV en el vehículo preferido para las empresas internacionales que buscan aislar el riesgo y consolidar su credibilidad.
¿Cuál es la tasa de registro en la KVK para una nueva empresa en 2026?
La tasa única de inscripción en la Cámara de Comercio neerlandesa (KVK) es de 85,15 € en 2026. Esta tasa se abona cuando el notario inscribe la sociedad en el Registro Mercantil (Handelsregister). Tras el pago, la KVK emite un número de registro único exigido para todos los trámites oficiales, incluida la firma de contratos comerciales y la solicitud de números de identificación fiscal. Esta inscripción confirma la existencia legal de la entidad y constituye un paso obligatorio en el proceso de constitución de una empresa en los Países Bajos.
Fuentes
- ICS Payroll: servicios de nómina neerlandeses
- KVK: inscripción en el registro mercantil neerlandés
- Business.gov.nl: sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid: iniciativas empresariales
- Belastingdienst: retenciones sobre la nómina (loonheffingen)
- UWV: obligaciones del empleador
- SVB: seguridad social en los Países Bajos
- Belastingdienst: IVA (BTW) para empresarios
- Comisión Europea: normas y tipos del IVA
- IND: migrante altamente cualificado
- IND: permiso de residencia para start-ups
- De Nederlandsche Bank: supervisión
- AFM: licencias y registros
- BOIP: registro de marcas en el Benelux
- OMPI: Sistema de Madrid
- RVO: negocios internacionales
- Belastingdienst Douane: aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries: Países Bajos
- ICLG: leyes y reglamentos de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |