


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos continúan siendo un destino principal para la expansión global, pero el proceso administrativo de entrada en 2026 premia la precisión técnica por encima de la estrategia comercial. La mayoría de los empresarios internacionales encuentran difícil la transición de sus normativas nacionales al derecho societario neerlandés, en particular al distinguir entre las vías de registro para la UE y fuera de la UE. Cumplir con los requisitos para abrir un negocio en los Países Bajos exige una comprensión exacta de los protocolos locales para evitar retrasos o multas administrativas.
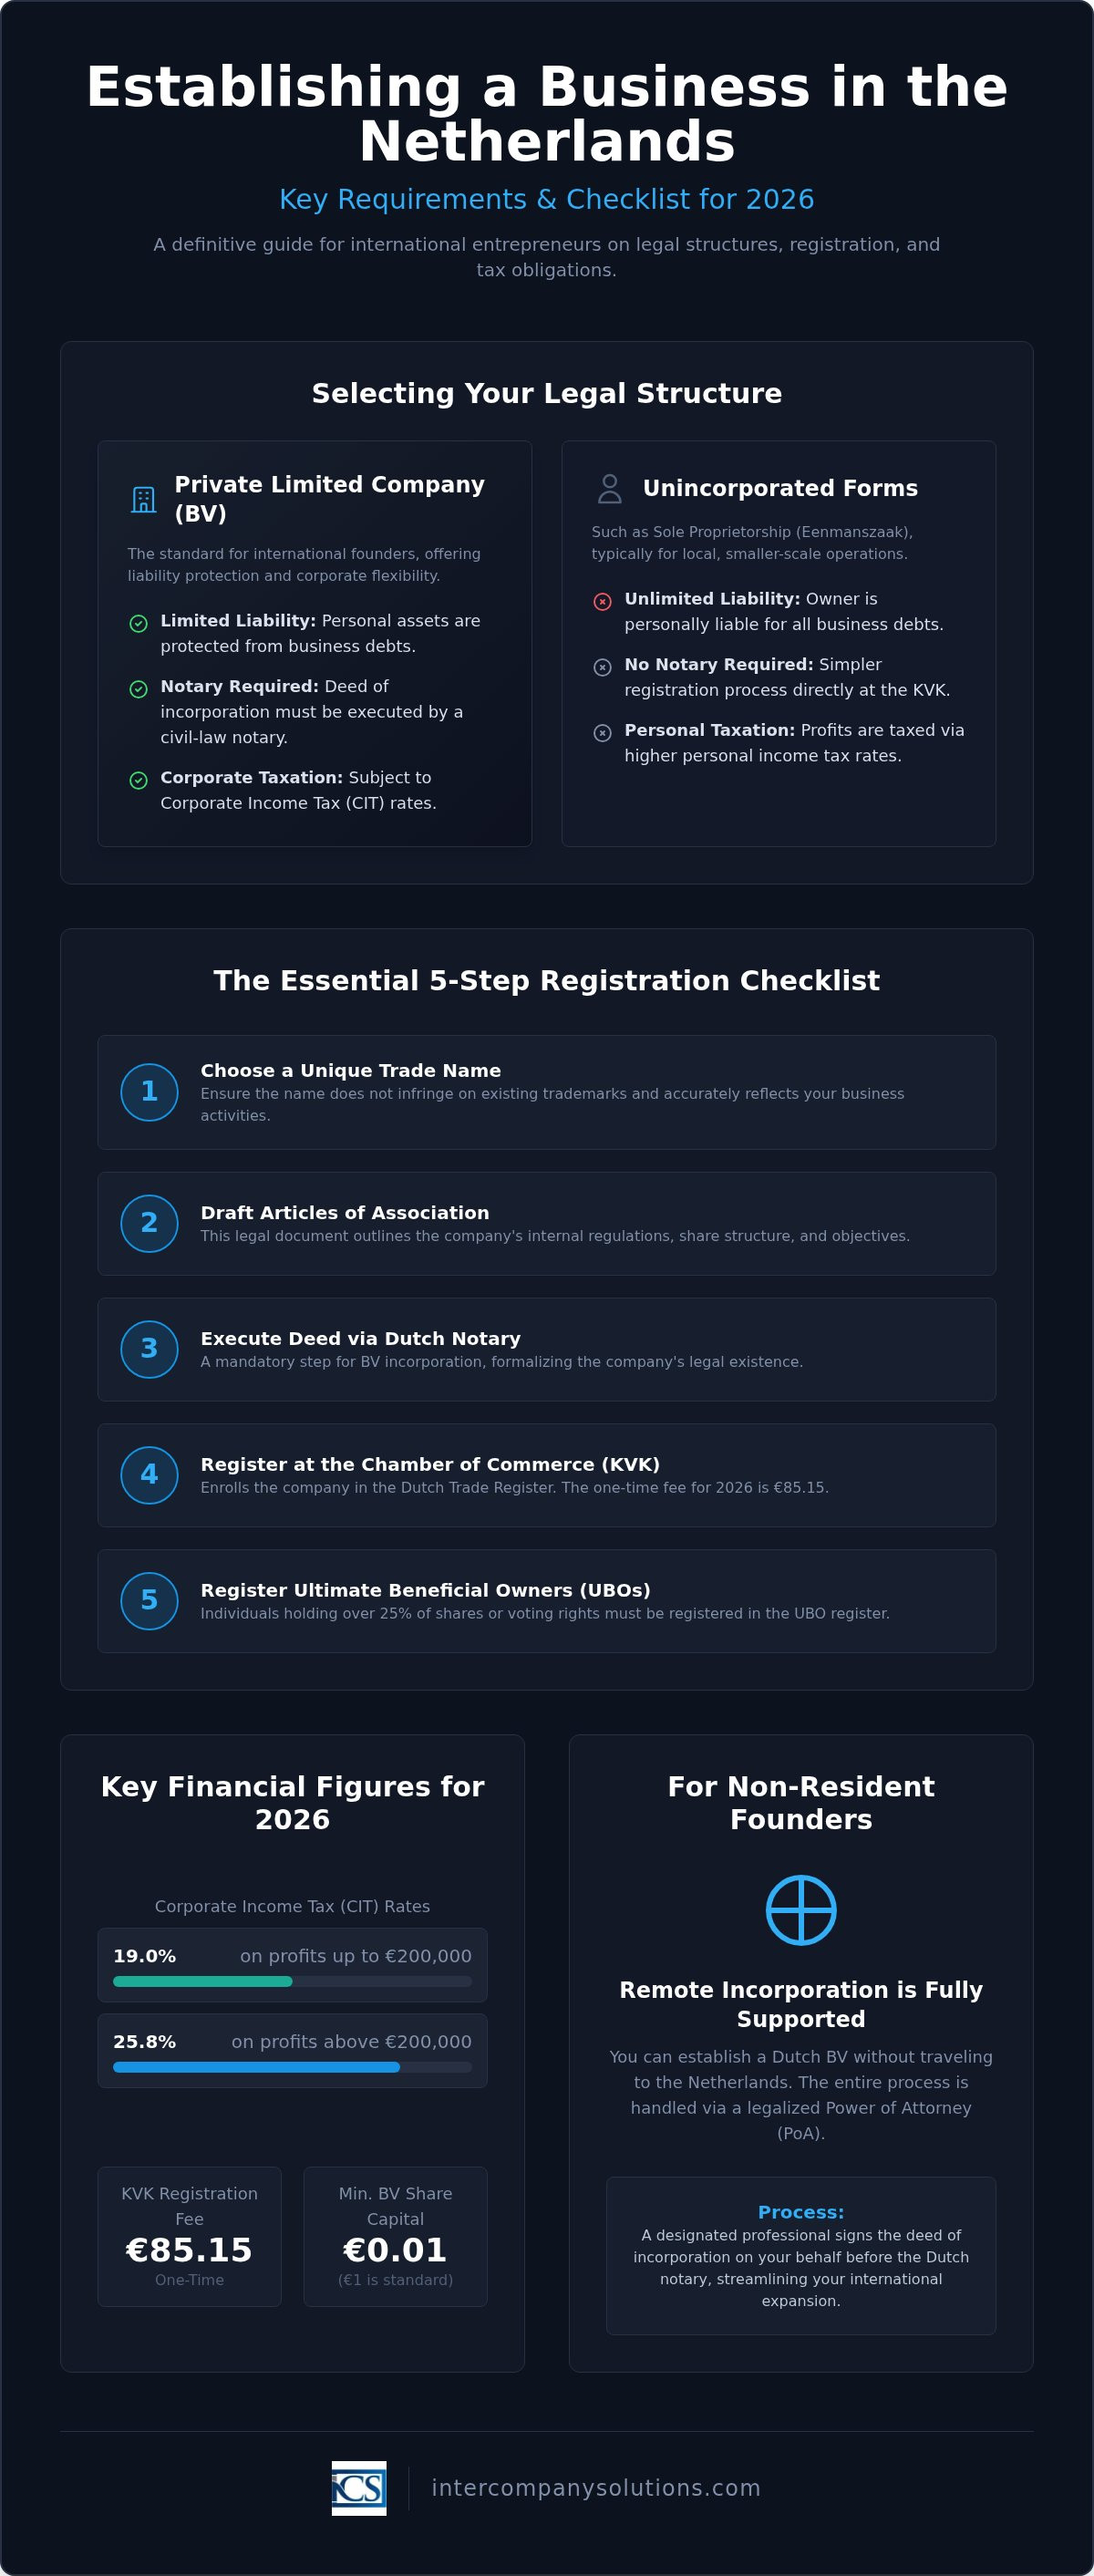
Esta guía proporciona una lista de verificación definitiva de los requisitos legales, fiscales y administrativos necesarios para constituir una entidad neerlandesa. Encontrará datos específicos sobre la tasa de registro de la KVK de 85,15 €, los tramos del impuesto sobre sociedades del 19 % y del 25,8 %, y el registro obligatorio de UBO para personas físicas que posean más del 25 % de las acciones. También confirmamos la validez del proceso de constitución a distancia de una BV mediante un poder notarial legalizado, lo que permite la constitución sin necesidad de realizar un viaje físico al país. Siguiendo estos pasos verificados, podrá garantizar una base funcional y en pleno cumplimiento normativo para sus operaciones neerlandesas.
Puntos clave
- Conozca por qué la Besloten Vennootschap (BV) es la estructura jurídica estándar para los empresarios internacionales debido a su responsabilidad limitada y flexibilidad societaria.
- Acceda a una lista de verificación detallada de los requisitos para abrir un negocio en los Países Bajos, que cubre los protocolos de identificación y la tasa de la KVK de 85,15 € para 2026.
- Comprenda el proceso de constitución a distancia para fundadores de fuera de la UE mediante la vía de un poder notarial legalizado para establecer una entidad neerlandesa sin desplazamientos físicos.
- Identifique sus obligaciones en el impuesto sobre sociedades para 2026, incluido el tipo del 19 % para beneficios inferiores a 200.000 € y el tipo del 25,8 % para importes que superen este umbral.
- Examine las obligaciones de cumplimiento obligatorio, como el registro del titular real final (UBO) para las personas físicas que posean más del 25 % de las acciones.
Marco regulatorio para las entidades comerciales neerlandesas
El sistema jurídico neerlandés para las entidades corporativas está codificado en el Burgerlijk Wetboek (Código Civil neerlandés). Este marco proporciona un entorno estable para el comercio internacional, el cual constituye una piedra angular del panorama económico neerlandés. Al evaluar los requisitos para abrir un negocio en los Países Bajos, primero debe reconocer que la ley trata a las entidades corporativas como personalidades jurídicas independientes. Una sociedad de responsabilidad limitada, o BV, requiere al menos un administrador y un accionista. Estos cargos pueden ser ocupados por la misma persona física, lo que hace que la estructura sea accesible tanto para empresarios individuales como para grandes filiales.
La mayoría de las actividades comerciales en los Países Bajos no requieren una licencia comercial específica. Sin embargo, los sectores regulados como los servicios financieros, la atención médica y ciertas industrias del transporte deben obtener permisos de las autoridades pertinentes antes de comenzar sus operaciones. Identificar si su actividad pertenece a una categoría regulada es un primer paso fundamental en el proceso de constitución.
El papel de la Cámara de Comercio (KVK)
Toda entidad comercial debe inscribirse en el Handelsregister (Registro Mercantil) administrado por la KVK. Este proceso garantiza la transparencia del mercado en toda la jurisdicción neerlandesa. La KVK cobra una tasa de registro única de 85,15 € para 2026. Una vez registrada, la información relativa a los administradores y accionistas queda a disposición del público. También debe inscribir en el registro UBO (Titular Real Final) a las personas físicas que posean más del 25 % de las acciones o de los derechos de voto. Es obligatorio elegir un nombre comercial único. No debe infringir marcas comerciales existentes ni inducir a error al público sobre la naturaleza del negocio.
Requisitos legales para la Dutch BV
La Dutch BV es la opción más común para los inversores extranjeros debido a su naturaleza flexible. Desde las reformas de 2012, el capital social mínimo es de solo 0,01 €, aunque 1 € es una opción profesional estándar. La constitución requiere una escritura otorgada ante un notario de derecho civil neerlandés. Este documento establece los estatutos sociales y el reglamento interno de la sociedad. Debe proporcionar un domicilio social local registrado dentro de los Países Bajos para completar la inscripción. Para los fundadores no residentes, el cumplimiento de los requisitos para abrir un negocio en los Países Bajos a menudo implica el uso de un poder notarial (PoA) legalizado. Intercompany Solutions facilita este proceso preparando los documentos de poder necesarios, lo que permite al notario firmar la escritura en su nombre sin necesidad de que visite el país.
Última revisión: agosto de 2026
Selección de una estructura jurídica: BV frente a otras formas
Elegir la entidad jurídica correcta es una decisión fundamental que determina su perfil de responsabilidad y sus obligaciones fiscales. Esta elección es central para los requisitos de apertura de un negocio en los Países Bajos, ya que los procedimientos de registro varían significativamente entre las formas con y sin personalidad jurídica. Para la mayoría de los empresarios internacionales, la Besloten Vennootschap (BV) actúa como el estándar debido a su condición de personalidad jurídica independiente, la cual protege el patrimonio personal frente a las deudas sociales. Esta distinción es vital para quienes ingresan al mercado neerlandés desde el extranjero, ya que proporciona un nivel predecible de seguridad del que carecen las estructuras no constituidas en sociedad de capital.
Sociedad de responsabilidad limitada (BV) frente a empresa individual
La Dutch BV requiere una escritura de constitución redactada y otorgada por un notario de derecho civil. Este proceso establece a la sociedad como una entidad independiente con sus propios derechos y obligaciones. Por el contrario, una empresa individual (Eenmanszaak) no requiere notario, pero deja al propietario como responsable personal con su patrimonio privado por todas las obligaciones del negocio. Los empresarios individuales suelen realizar una transición hacia una BV una vez que su volumen de negocios aumenta para beneficiarse de la estructura del impuesto sobre sociedades y de la protección de responsabilidad. Para 2026, las BV están sujetas al Impuesto sobre Sociedades (CIT) a un tipo del 19 % sobre los beneficios imponibles de hasta 200.000 € y del 25,8 % sobre los beneficios que excedan dicho umbral. Los empresarios individuales tributan a través de los tipos del impuesto sobre la renta de las personas físicas, que pueden ser significativamente más altos para empresas con beneficios elevados.
Requisitos estructurales para la NV
Las empresas a gran escala o aquellas con la intención de cotizar en una bolsa de valores pública utilizan la Naamloze Vennootschap (NV). A diferencia de la BV, que tiene un requisito de capital mínimo de 0,01 €, la NV requiere un capital inicial mínimo de 45.000 €. Esta estructura también necesita un notario para su constitución y sigue estándares más estrictos de presentación de informes y gobierno corporativo. Si no está seguro de qué entidad se adapta a su estructura de capital, puede consultar con nuestros especialistas en constitución para obtener una evaluación personalizada.
Cuándo considerar una fundación (Stichting) o una sociedad de personas
La Stichting es una estructura neerlandesa única que se utiliza con frecuencia para actividades sin fines de lucro o para separar la titularidad jurídica del interés económico. Comprender estos matices forma parte de los requisitos más amplios para abrir un negocio en los Países Bajos. Al igual que la BV y la NV, una fundación requiere una escritura notarial. Por el contrario, las sociedades de personas como la Vennootschap onder firma (VOF) o la Commanditaire vennootschap (CV) no requieren notario. Estas formas se utilizan normalmente para empresas conjuntas o despachos profesionales. Aunque su establecimiento es más sencillo, los socios de una VOF siguen siendo responsables de forma conjunta y solidaria por las deudas de la entidad, un factor de riesgo que los fundadores internacionales deben sopesar cuidadosamente frente a la simplicidad administrativa de las estructuras sin personalidad jurídica independiente.
Última revisión: agosto de 2026
La lista de verificación de registro esencial para 2026
El cumplimiento de los requisitos administrativos para abrir un negocio en los Países Bajos implica una secuencia estructurada de registros ante las autoridades locales. En primer lugar, debe preparar copias de alta resolución de su pasaporte en vigor y un comprobante reciente de domicilio residencial, como una factura de servicios públicos o un extracto bancario. Para los fundadores no residentes, estos documentos suelen requerir legalización o una apostilla para ser aceptados por los notarios neerlandeses y la Cámara de Comercio. Asegurarse de que estos documentos estén actualizados y tengan el formato correcto evita retrasos durante la fase de verificación de identidad de la constitución.
Una vez verificada su identidad y firmada la escritura de constitución, la sociedad debe inscribirse en el Registro Mercantil. La KVK cobra una tasa de registro única de 85,15 € para 2026. Este pago se gestiona habitualmente mediante una factura digital o durante la cita presencial en una oficina de la KVK. Tras un registro exitoso, recibirá su número KVK único, que actúa como su identificador comercial principal para todas las transacciones jurídicas y financieras futuras en el país.
Registro en la KVK y requisitos del registro UBO
Durante el proceso de registro, debe proporcionar una descripción clara de sus actividades comerciales. La KVK utiliza códigos SBI (Standaard Bedrijfsindeling) para categorizar a su empresa con fines estadísticos y regulatorios. Una categorización precisa es vital, ya que puede influir en sus primas de seguros y en sus obligaciones específicas del sector. También se le exige por ley presentar una declaración para el registro del Titular Real Final (UBO). Se define como UBO a cualquier persona física que posea más del 25 % de las acciones, los derechos de voto o la participación en la propiedad. Esta medida de transparencia es una parte obligatoria de la constitución de empresas en los Países Bajos y debe actualizarse en el plazo de una semana tras cualquier cambio en la estructura de propiedad.
Administración Tributaria (Belastingdienst) y obligaciones de IVA
La KVK notifica automáticamente a la Administración Tributaria neerlandesa (Belastingdienst) una vez que su sociedad está registrada. Por lo general, no es necesario presentar una solicitud por separado para un NIF, pero las autoridades evaluarán si su empresa es un sujeto pasivo a efectos del IVA (BTW). Si se aprueba, recibirá un número de identificación a efectos del IVA y un número fiscal del IVA. Las empresas dedicadas a la importación o exportación de mercancías fuera de la UE también deben solicitar un número EORI a través de la Aduana neerlandesa. Este número es esencial para el despacho de mercancías y la gestión de declaraciones digitales.
El cumplimiento no termina con el registro. La legislación neerlandesa exige un período de conservación de registros de 7 años para toda la documentación contable y comercial, incluidas facturas, contratos y extractos bancarios. Si su empresa posee bienes inmuebles en los Países Bajos, este período de conservación se extiende a 10 años. Mantener copias de seguridad digitales que cumplan con los estándares de auditoría neerlandeses garantiza que esté preparado para cualquier consulta futura de la Administración Tributaria. Estos rigurosos estándares de conservación de registros son fundamentales para mantener la regularidad de su empresa dentro del entorno regulatorio neerlandés.
Última revisión: agosto de 2026
Requisitos para fundadores extranjeros y no residentes
Los empresarios no residentes se enfrentan a obstáculos procedimentales específicos al cumplir con los requisitos para abrir una empresa en los Países Bajos. Mientras que los ciudadanos de la UE y del EEE se benefician de la libertad de establecimiento, los fundadores de fuera de la UE deben distinguir entre la titularidad de la empresa y el derecho a residir en el país. Puede constituir una Dutch BV a distancia sin necesidad de un permiso de residencia, pero debe proporcionar un domicilio social válido en los Países Bajos. La Cámara de Comercio (KVK) mantiene estrictos criterios de sustancia económica para las direcciones comerciales. Un simple apartado de correos es insuficiente; el domicilio social debe ser una ubicación física donde la actividad comercial pueda llevarse a cabo efectivamente y donde los registros societarios estén accesibles para su inspección.
Constitución a distancia mediante poder notarial legalizado
La constitución a distancia se formaliza mediante un poder notarial (PoA) legalizado. Este método permite que un agente de constitución firme la escritura de constitución ante un notario neerlandés en su nombre, eliminando la necesidad de desplazarse físicamente. Debe legalizar sus documentos de identidad y el poder notarial ante un notario en su país de origen. En función de su jurisdicción, también puede requerir una apostilla o legalización consular. La constitución estándar de una BV suele tardar entre 2 y 5 días hábiles a partir de la recepción de todos los documentos legalizados en los Países Bajos. Este procedimiento garantiza el pleno cumplimiento legal y le permite iniciar operaciones rápidamente permaneciendo en el extranjero.
Permisos de residencia y la vía del visado para empresas emergentes (Startup Visa)
Los fundadores no comunitarios que deseen trasladarse deben solicitar un permiso de residencia específico ante el IND. Para estancias de corta duración inferiores a 90 días, un visado Schengen estándar suele ser suficiente para reuniones de negocios y los trámites iniciales. Sin embargo, las operaciones a largo plazo suelen requerir una solución más permanente, como la Startup Visa. Este permiso de un año requiere un plan de negocio innovador y un contrato con un facilitador homologado por el gobierno. Transcurrido el primer año, puede solicitar la transición a un permiso de trabajador por cuenta propia si cumple determinados criterios. De forma alternativa, las empresas consolidadas pueden recurrir a la condición de inmigrante altamente cualificado (HSM) para trasladar a personal clave, siempre que la entidad obtenga la condición de patrocinador reconocido. Comprender estas vías de migración es un elemento fundamental a la hora de iniciar un negocio en los Países Bajos para ciudadanos extracomunitarios.
Cumplir con los requisitos para abrir una empresa en los Países Bajos como no residente implica el cumplimiento tanto societario como migratorio. No es necesario ser residente para ser accionista o consejero de una Dutch BV, pero sí precisa los permisos adecuados si pretende ejercer una actividad laboral estando presente de forma física en el país. Recomendamos verificar su estatus de residencia y su residencia fiscal en una fase temprana del proceso para evitar obligaciones contradictorias entre su país de origen y la Belastingdienst.
Última revisión: agosto de 2026
Mantenimiento del cumplimiento y estándares operativos
Una vez que su empresa está activa, la prioridad pasa de los requisitos iniciales para abrir una empresa en los Países Bajos al cumplimiento normativo continuo a largo plazo. Las autoridades neerlandesas exigen una llevanza de libros precisa y presentaciones puntuales para preservar la transparencia del mercado. Sus obligaciones administrativas incluyen la presentación de declaraciones fiscales periódicas y el depósito de cuentas anuales. El incumplimiento de estos plazos puede acarrear sanciones administrativas o la pérdida del estatus de "good standing" ante la Belastingdienst.
Impuesto sobre Sociedades (CIT) y presentación de cuentas anuales
Para el ejercicio fiscal 2026, el Impuesto sobre Sociedades (CIT) se estructura en dos tramos diferenciados. Tributará al 19% sobre los beneficios imponibles de hasta 200.000 € y al 25,8% sobre cualquier beneficio que exceda este umbral. El plazo general para presentar la declaración del CIT es de cinco meses tras la finalización del ejercicio social. Para un ejercicio financiero estándar cerrado a 31 de diciembre de 2025, la declaración debe presentarse a más tardar el 31 de mayo de 2026. Es posible solicitar prórrogas, siempre que se tramiten con anterioridad al vencimiento del plazo originario.
La transparencia es un principio rector del sistema neerlandés. Está obligado a depositar sus cuentas anuales ante la KVK. El nivel de desglose requerido depende de si su empresa se clasifica como microempresa, pequeña, mediana o grande en función de su activo total, cifra neta de negocios y número de empleados. La mayoría de las BV pequeñas solo están obligadas a depositar un balance abreviado y una memoria reducida. Llevar una contabilidad estructurada es fundamental para estas obligaciones. Si precisa una orientación exhaustiva sobre la gestión de estos deberes, consulte nuestro recurso sobre contabilidad para el cumplimiento de una Dutch BV.
Nóminas y obligaciones patronales para el personal neerlandés
La contratación de personal introduce requisitos adicionales al operar un negocio en los Países Bajos. Debe formalizar un contrato de trabajo por escrito que cumpla la legislación laboral neerlandesa y garantice las cotizaciones obligatorias a los planes de pensiones cuando proceda. Los empleadores son responsables de retener los impuestos sobre la nómina y las cotizaciones a la seguridad social de los salarios brutos. Estos importes deben declararse e ingresarse a la Belastingdienst de forma mensual o cada cuatro semanas.
Los empresarios internacionales recurren con frecuencia a la regla de exención fiscal del 30% (30% ruling) para atraer talento internacional. Para 2026, el salario bruto anual imponible mínimo exigido para optar a esta ventaja es de 48.013 €. Para empleados menores de 30 años con titulación de máster, el umbral se sitúa en 36.497 €. Tenga en cuenta que este régimen fiscal solo resulta aplicable sobre un salario bruto máximo de 262.000 €. Gestionar estas variables requiere una infraestructura administrativa sólida. Recurrir a servicios de nómina en los Países Bajos profesionales garantiza que su entidad mantenga el cumplimiento de la cambiante normativa tributaria sobre el salario y los seguros sociales. Las entidades operativas también deben presentar declaraciones trimestrales del IVA (BTW). El plazo para la liquidación y presentación es el último día del mes siguiente a la conclusión del trimestre de referencia.
Última revisión: agosto de 2026
Establecer su presencia en los Países Bajos en 2026
El éxito en el mercado neerlandés depende de un enfoque técnico relativo al cumplimiento societario y al rigor administrativo. Hemos expuesto que la Besloten Vennootschap (BV) sigue siendo la fórmula estándar para el comercio internacional, al ofrecer un escudo de responsabilidad patrimonial robusto y una estructura fiscal clara con tipos de CIT del 19% hasta 200.000 €. Cumplir con los requisitos para abrir una empresa en los Países Bajos es un proceso ágil cuando se emplea la vía del poder notarial legalizado, lo que permite una constitución plenamente a distancia en un plazo de 2 a 5 días hábiles.
El cumplimiento de los estándares operativos continuos, incluido el deber de conservación de la documentación durante 7 años y la inscripción preceptiva de los UBO, garantiza que su entidad conserve su validez legal y fiscal ante la Belastingdienst. Intercompany Solutions ha asesorado a más de 2.000 fundadores de todo el mundo en estos procedimientos complejos, con el respaldo de una garantía de satisfacción del 100%. Nuestra experiencia asegura que cada formalidad estatutaria se gestione con la diligencia técnica requerida para una empresa internacional consolidada.
Estamos a su disposición para facilitarle la entrada en la economía neerlandesa con la eficacia y la seguridad jurídica que su negocio exige.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Puede un no residente abrir una empresa en los Países Bajos a distancia?
Sí, puede constituir una entidad neerlandesa sin ser residente ni viajar físicamente al país. Esto se lleva a cabo mediante un procedimiento por poder notarial (PoA) legalizado. Debe formalizar y firmar sus documentos de identidad y el poder notarial en presencia de un notario público local o ante una embajada neerlandesa en su país de residencia. Una vez remitidos dichos documentos a los Países Bajos, un agente de constitución suscribe la escritura de constitución ante un notario neerlandés.
¿Cuál es el capital social mínimo obligatorio para una Dutch BV en 2026?
El capital social mínimo para una Dutch BV se mantiene en 0,01 € tras la entrada en vigor de la ley Flex-BV en 2012. Si bien este es el mínimo legal, muchos fundadores optan por una cifra estándar como 1 €, 100 € o 1.000 € para simplificar el reparto de participaciones entre varios socios. Este capital no requiere ser depositado en una cuenta bancaria neerlandesa antes de la inscripción de la sociedad, lo que agiliza la constitución para los inversores internacionales.
¿A cuánto asciende la tasa de inscripción de la KVK para una nueva empresa neerlandesa?
La tasa única de inscripción en la Cámara de Comercio de los Países Bajos (KVK) es de 85,15 € para el año natural 2026. Esta tasa cubre la inscripción de su sociedad en el Registro Mercantil (Handelsregister) y es obligatoria para todas las nuevas personas jurídicas mercantiles. Recibirá su número KVK inmediatamente después de finalizar la inscripción. La mayoría de los fundadores liquidan esta tasa mediante factura electrónica o a través de su asesor de constitución durante la fase de tramitación.
¿Necesito una cuenta bancaria en los Países Bajos para registrar una empresa en el país?
No se requiere disponer de una cuenta bancaria neerlandesa para tramitar la inscripción inicial de la empresa. Ni la KVK ni el notario exigen justificante de una cuenta local durante el proceso de constitución. No obstante, en fases posteriores necesitará una cuenta corporativa para gestionar las operaciones, abonar las cuotas del CIT de 2026 y liquidar las declaraciones de IVA. Muchos fundadores internacionales emplean entidades de dinero electrónico (EDE/EMIs) o soluciones fintech si no disponen de presencia física local.
¿Cuáles son los tipos del Impuesto sobre Sociedades (CIT) en los Países Bajos para 2026?
Para 2026, el Impuesto sobre Sociedades (CIT) se liquida a dos tipos específicos en función de la base imponible. Se aplica un 19% sobre los primeros 200.000 € de beneficio. Toda base imponible que exceda dicho umbral de 200.000 € tributa a un tipo del 25,8%. Estos tipos son aplicables a todas las Dutch BV en activo. Conocer estos baremos es parte esencial de los requisitos para abrir un negocio en los Países Bajos, a fin de garantizar una planificación financiera y un cumplimiento tributario rigurosos.
¿Quién tiene la consideración de titular real (UBO) en los Países Bajos?
Un titular real (UBO) es cualquier persona física que posea, directa o indirectamente, más del 25% de las participaciones, los derechos de voto o el interés patrimonial de una mercantil. En caso de que ninguna persona física alcance dicho umbral del 25%, los miembros del órgano de administración de la sociedad deben inscribirse como pseudo-UBOs. La inscripción en el registro de UBO de la KVK es un trámite normativo obligatorio. Cualquier variación en los datos del UBO debe notificarse en el plazo máximo de una semana para evitar sanciones o multas administrativas.
¿Cuánto tiempo se tarda en inscribir una empresa neerlandesa?
La inscripción ordinaria de una empresa neerlandesa suele requerir entre 2 y 5 días hábiles. Este plazo comienza a computar una vez que el notario neerlandés dispone de sus documentos de identidad debidamente legalizados y del poder notarial firmado. Por lo general, la KVK tramita la inscripción dentro de las 24 horas posteriores al otorgamiento de la escritura. Para fundadores de fuera de la UE, el plazo total puede verse ampliado según el tiempo que requiera legalizar y remitir por mensajería la documentación desde el país de origen hasta los Países Bajos.
Fuentes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |