


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
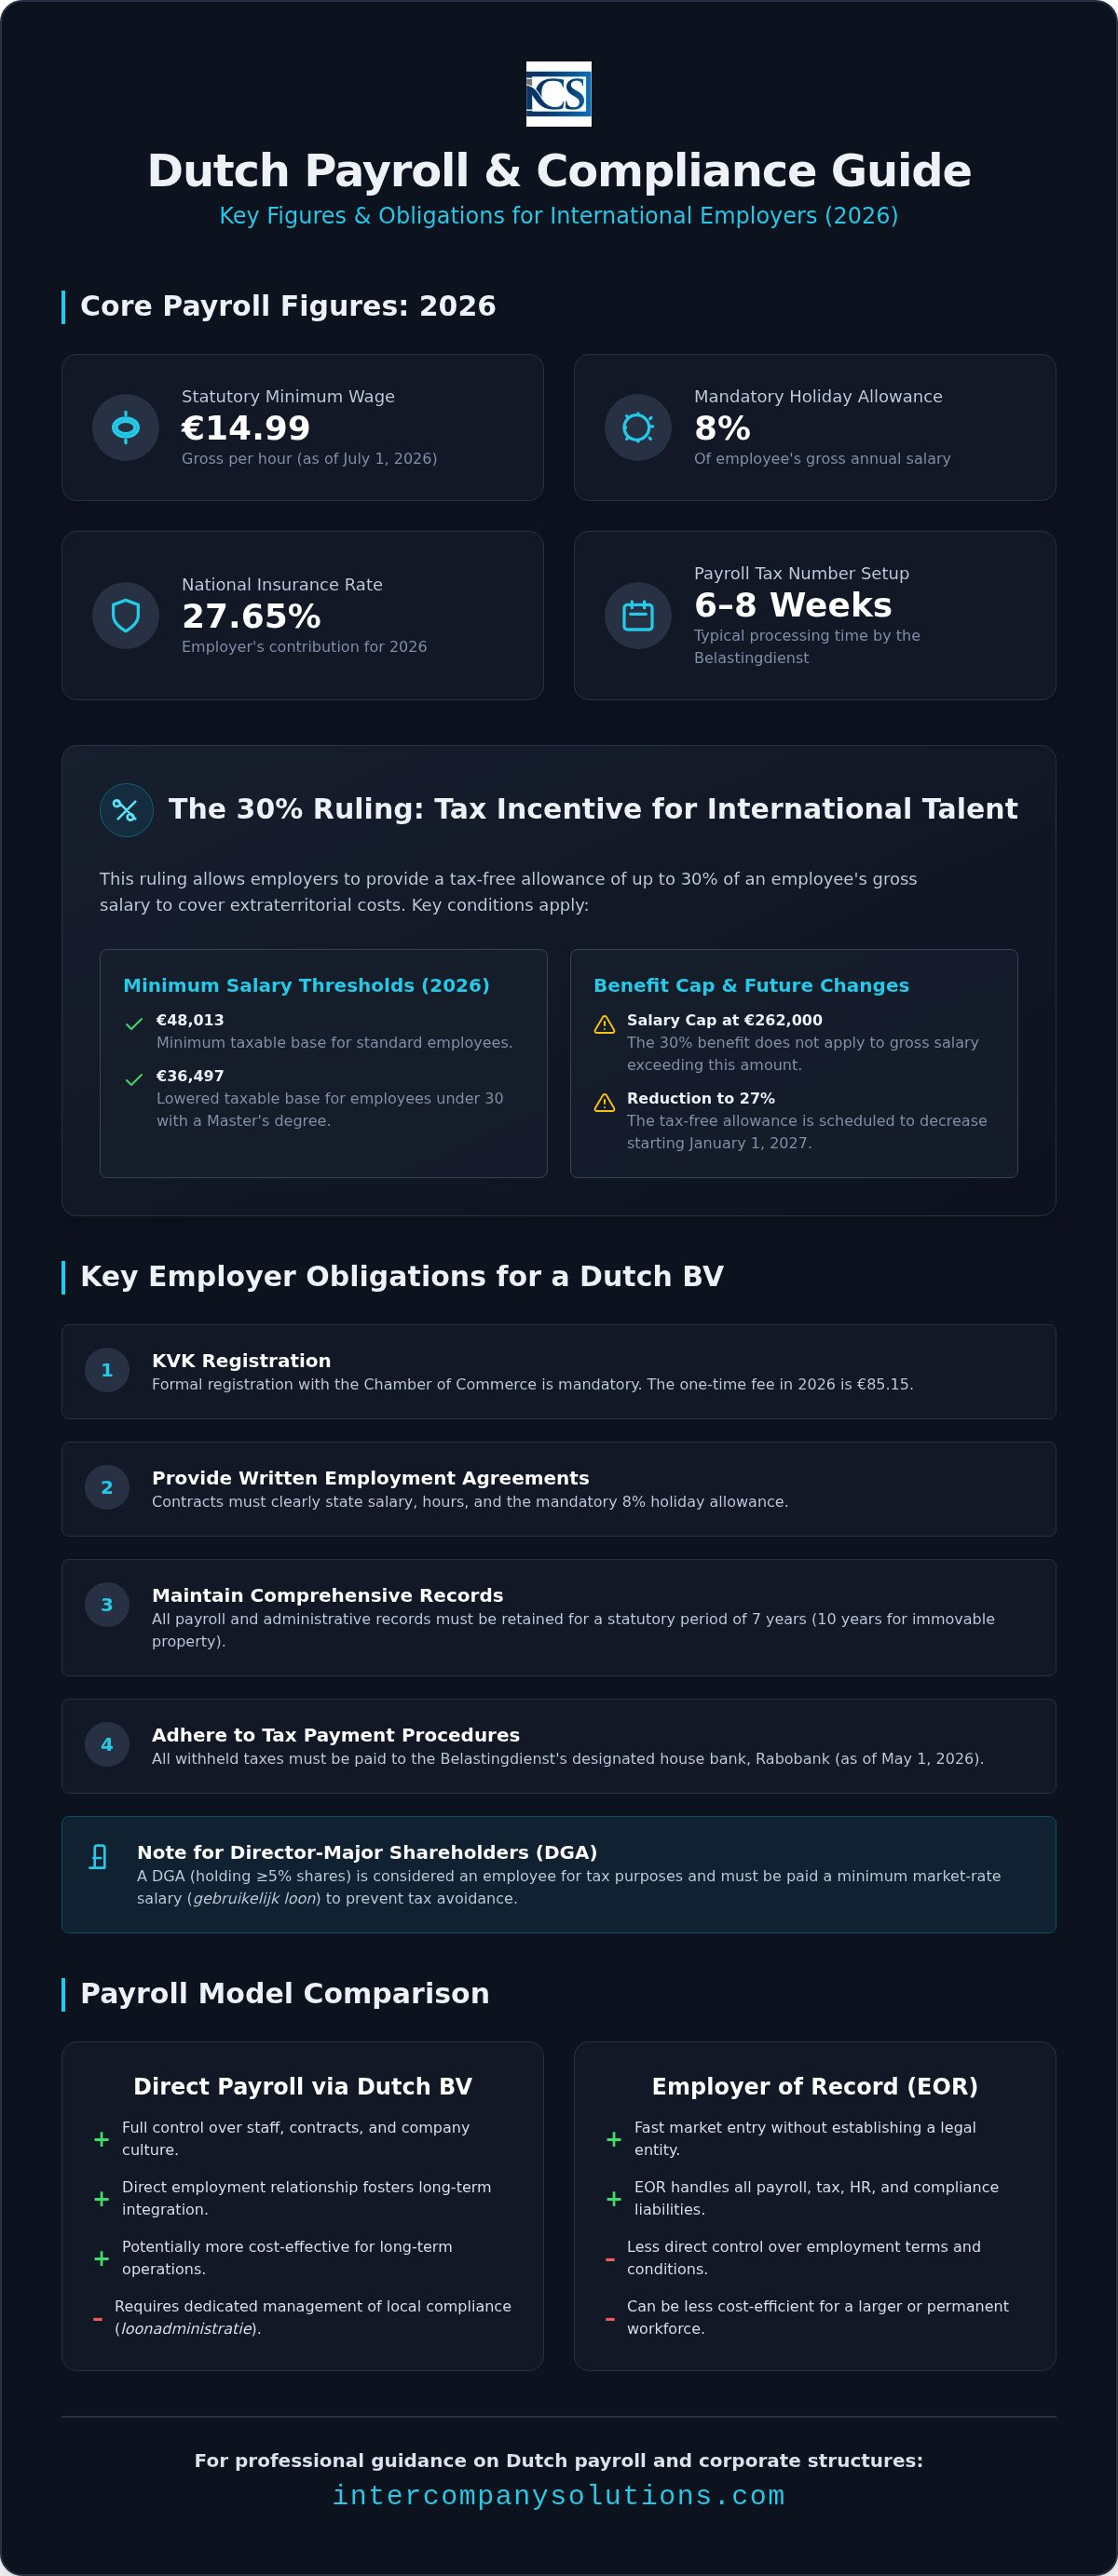
El salario mínimo legal neerlandés alcanzó los 14,99 € brutos por hora el 1 de julio de 2026, estableciendo una nueva base de referencia para las empresas internacionales con presencia local. La gestión satisfactoria de los servicios de nómina en los Países Bajos requiere una comprensión precisa de estos umbrales variables, junto con el tipo de cotización del seguro nacional del 27,65 %. Es probable que la complejidad de la legislación laboral neerlandesa, en particular respecto a la paga de vacaciones obligatoria del 8 % y a la constante evolución de las obligaciones de seguridad social, represente una carga administrativa considerable cuando se gestiona desde el extranjero.
Esta guía ofrece un desglose profesional sobre el cumplimiento normativo en materia de nóminas en los Países Bajos y la aplicación estratégica de la regla del 30 % para su personal internacional. Obtendrá una perspectiva clara de las obligaciones del empleador, incluido el umbral salarial mínimo de 48.013 € para la exención del 30 % y la próxima reducción de este beneficio al 27 % en 2027. Detallamos los requisitos procesales para la administración a distancia, el impacto del límite del 24,5 % a la deducción de intereses y la necesidad de coordinarse con la entidad bancaria de la Belastingdienst, Rabobank. Al seguir esta guía estructurada, podrá garantizar el pleno cumplimiento normativo y, al mismo tiempo, optimizar la posición fiscal de sus empleados internacionales.
Puntos clave
- Comprenda los requisitos legales de la loonadministratie neerlandesa, incluida la paga de vacaciones obligatoria del 8 % y el tipo de cotización del seguro nacional del 27,65 % para 2026.
- Identifique los umbrales salariales específicos para la regla del 30 %, como la base imponible mínima de 48.013 € requerida para aplicar reembolsos libres de impuestos al personal internacional.
- Implemente servicios de nómina en los Países Bajos profesionales solicitando un número de retención de nómina ante la Belastingdienst, un trámite que suele tardar de 6 a 8 semanas.
- Evalúe la rentabilidad del modelo de nómina mediante una Dutch BV frente a la estructura de Employer of Record (EOR) para operaciones internacionales a largo plazo.
- Mantenga el cumplimiento normativo canalizando los pagos de impuestos a través de Rabobank y respetando el período legal obligatorio de conservación de 7 años para todos los registros administrativos y de nómina.
Comprensión del sistema de nómina neerlandés para empleadores internacionales
En los Países Bajos, la administración de nóminas, o loonadministratie, es un proceso estrictamente regulado que va más allá de la simple retribución salarial. Para las empresas internacionales que operan a través de una Dutch BV, este sistema sirve como el mecanismo principal para recaudar los impuestos sobre los salarios y las cotizaciones a los seguros sociales. La Belastingdienst supervisa este proceso. Todo empleador debe obtener un número fiscal exclusivo para el impuesto sobre los salarios antes de que su primer empleado comience a trabajar. El trámite de este registro suele requerir varias semanas. Una vez activo, el empleador pasa a ser responsable de calcular y retener las cuotas del seguro nacional, el seguro de los trabajadores y la aportación sanitaria proporcional a los ingresos. Recurrir a servicios de nómina en los Países Bajos profesionales garantiza que estos cálculos se ajusten a los tramos impositivos y umbrales de cotización más recientes de 2026.
La exactitud en estas declaraciones resulta crucial. Las autoridades neerlandesas operan según un principio de confianza fundamentado en auditorías rigurosas. Los empleadores deben mantener registros detallados de cada empleado, incluidas copias de documentos de identidad, nóminas y declaraciones fiscales. Esta documentación debe conservarse durante el plazo legal de 7 años (10 años en el caso de bienes inmuebles). El incumplimiento en la presentación de estos documentos durante una inspección fiscal puede derivar en liquidaciones complementarias y sanciones retroactivas de gran cuantía.
Obligaciones del empleador para entidades Dutch BV
Operar una Dutch BV exige la inscripción formal en la Cámara de Comercio (KVK), trámite que conlleva una tasa única de 85,15 € en 2026. Al margen del registro, los empleadores deben formalizar un contrato laboral por escrito con cada empleado. Dicho contrato debe estipular con claridad la retribución salarial, la jornada de trabajo y la paga de vacaciones obligatoria del 8 %. El cumplimiento también exige respetar estrictamente las fechas límite mensuales de presentación. Todas las retenciones fiscales y cotizaciones practicadas deben transferirse a la entidad bancaria colaboradora de la Belastingdienst, que es Rabobank desde el 1 de mayo de 2026. Un entendimiento exhaustivo del sistema fiscal neerlandés resulta indispensable. Las discrepancias en las retenciones o los pagos extemporáneos conllevan automáticamente sanciones pecuniarias. La mayoría de las firmas multinacionales determinan que los servicios de nómina en los Países Bajos gestionados de forma centralizada aportan el control preventivo necesario ante estos recargos eludibles.
Cumplimiento en materia de nóminas para administradores no residentes
Se aplican normas especiales al Director-Accionista Mayoritario (DGA). Por lo general, se trata de una persona física que posee al menos el 5% de las acciones de la empresa. En virtud de la regla de "empleo ficticio", un DGA se considera legalmente un empleado a efectos fiscales, incluso si es el único propietario. Esto requiere un salario mínimo, conocido como gebruikelijk loon, que debe reflejar el valor de mercado del puesto. En 2026, las autoridades fiscales mantienen criterios de referencia específicos para este salario con el fin de evitar la evasión fiscal mediante distribuciones excesivas de dividendos. Para los administradores que residen fuera de la UE, la situación en materia de seguridad social depende de los convenios bilaterales. Si no existe convenio, el DGA podría seguir sujeto a la seguridad social neerlandesa a menos que pueda demostrar que cuenta con cobertura en su país de origen. La gestión de estos matices es un componente fundamental del gobierno corporativo eficaz para los fundadores internacionales.
Optimización fiscal: la 30% ruling y la seguridad social
La 30% ruling sigue siendo un incentivo fiscal primordial para las empresas internacionales que contratan talento especializado en el mercado neerlandés. Permite al empleador conceder una indemnización libre de impuestos de hasta el 30% del salario bruto para compensar los "costes extraterritoriales" en los que incurre el empleado. Este incentivo reduce significativamente el tipo impositivo efectivo para el individuo, al tiempo que reduce la base de costes del empleador para las cotizaciones a la seguridad social. El informe Taxing Wages de la OCDE destaca la importancia de dichos incentivos para mantener la competitividad en jurisdicciones con una elevada presión fiscal. Para 2026, la desgravación libre de impuestos se mantiene en el 30%, aunque está previsto que disminuya al 27% a partir del 1 de enero de 2027.
La elegibilidad para esta resolución depende de umbrales salariales específicos y de la escasez de las competencias del empleado. En 2026, el salario bruto mínimo exigido es de 48.013 €, que es la base imponible tras aplicar la desgravación del 30%. Para los empleados menores de 30 años que posean un título de máster, se aplica un umbral inferior de 36.497 €. También es fundamental tener en cuenta el tope salarial; el beneficio del 30% está limitado a un salario bruto de 262.000 €. Cualquier ingreso que supere esta cantidad está sujeto a los tipos impositivos progresivos estándar. Contratar servicios especializados de payroll services Netherlands garantiza que estos umbrales se supervisen mensualmente para evitar la pérdida de la resolución debido a fluctuaciones salariales.
Implementación del reembolso fiscal del 30%
La solicitud de la 30% ruling debe presentarse ante la Belastingdienst en un plazo de cuatro meses a partir de la fecha de inicio del empleado para garantizar el efecto retroactivo. Este proceso requiere demostrar que el empleado fue contratado desde el extranjero y residió a más de 150 kilómetros de la frontera neerlandesa durante al menos 16 de los 24 meses anteriores a su incorporación. Los administradores no residentes también pueden optar a este beneficio, siempre que mantengan una relación laboral formal con la Dutch BV y cumplan los criterios salariales. Esta es una brecha común en las estructuras internacionales donde los administradores asumen que no son elegibles debido a su condición de residencia. Si no está seguro de su elegibilidad, puede ponerse en contacto con nuestros especialistas fiscales para una evaluación preliminar.
Seguridad social neerlandesa y cotizaciones a los seguros
Las obligaciones del empleador se extienden al seguro nacional (volksverzekeringen) y al seguro de los empleados (werknemersverzekeringen). El seguro nacional incluye la AOW (pensiones al 17,9%), la Anw (prestaciones de supervivencia al 0,1%) y la Wlz (atención a largo plazo al 9,65%). Estas se retienen del salario bruto del empleado hasta un umbral de 38.883 €. Sobre el salario bruto, los empleadores pagan la contribución sanitaria Zvw, que es del 6,10% en 2026 sobre ingresos de hasta 79.409 €. Además, la Wet verbetering poortwachter exige que los empleadores gestionen y abonen al menos el 70% del salario a los empleados de baja por enfermedad durante un máximo de dos años. Muchos sectores también exigen la participación en fondos de pensiones obligatorios, lo que puede añadir entre un 10% y un 20% adicional al coste laboral total, según el Convenio Colectivo de Trabajo (CAO) aplicable.
Comparación: nómina externalizada frente a Employer of Record (EOR)
Los empresarios internacionales que entran en el mercado neerlandés deben decidir entre constituir una filial local o utilizar un intermediario para gestionar a su personal. Si bien un Employer of Record (EOR) ofrece una entrada rápida, una Dutch BV proporciona un control fiscal significativamente mayor y una eficiencia de costes a largo plazo. La elección afecta no solo a las operaciones diarias, sino también a la capacidad de la empresa para aprovechar incentivos fiscales específicos. Los servicios profesionales de payroll services Netherlands ayudan a salvar esta brecha al proporcionar experiencia local para quienes eligen la vía de la BV, garantizando el cumplimiento tanto de la legislación laboral como de las obligaciones fiscales.
Las estructuras de costes difieren considerablemente entre estos dos modelos. Los proveedores de EOR suelen cobrar un porcentaje del salario bruto del empleado, que a menudo oscila entre el 10% y el 15%. Para un migrante altamente cualificado que gana 80.000 €, esto se traduce en elevados costes mensuales recurrentes. Por el contrario, la gestión de nóminas a través de una BV implica tarifas de servicio fijas que no escalan con el nivel salarial del empleado. Esto adquiere especial relevancia al considerar la estrategia más amplia del impuesto sobre sociedades, incluido el tipo del CIT del 19% sobre beneficios de hasta 200.000 € y el límite de deducción de intereses del 24,5% sobre el EBITDA. Para empresas con más de dos empleados, el modelo de BV suele representar una vía financiera más sostenible.
El modelo de nómina local a través de una BV
El empleo directo a través de una BV permite el máximo control sobre la relación laboral. Los contratos se redactan directamente conforme al derecho neerlandés, garantizando claridad en cuanto a permisos, rescisión y derechos de propiedad intelectual. Este modelo se integra a la perfección con su contabilidad más amplia para Dutch BV, permitiendo una planificación fiscal consolidada y una gestión eficiente de la paga de vacaciones del 8 %. Las empresas de alto crecimiento se benefician de esta estructura, ya que facilita directamente la solicitud de la regla del 30 %; esto garantiza que el empleador retenga el ahorro en seguridad social asociado en lugar de abonarlo como parte de una tarifa de EOR. El uso de servicios de nómina en los Países Bajos especializados garantiza que estos beneficios se registren con precisión en la loonadministratie mensual.
Soluciones de Employer of Record (EOR)
Las soluciones de EOR sirven como un puente temporal para las empresas que ponen a prueba el mercado neerlandés con un solo empleado o para proyectos a corto plazo. El EOR actúa como el empleador legal, gestionando todas las presentaciones y pagos a la Belastingdienst. Sin embargo, este modelo introduce limitaciones con respecto a la optimización fiscal. Solicitar la regla del 30 % a través de un EOR puede ser administrativamente complejo y puede no ofrecer la misma flexibilidad que el empleo directo a través de una BV. Asimismo, dado que el EOR ostenta la relación jurídica, la empresa cliente tiene menos influencia directa sobre las condiciones laborales específicas y los beneficios secundarios. Una vez que el equipo se amplía, las tarifas acumuladas basadas en porcentajes de un EOR suelen superar los costes operativos de una estructura corporativa neerlandesa específica.
Configuración de su administración de nóminas neerlandesa: guía paso a paso
El proceso de establecimiento de un sistema de nóminas conforme a la normativa comienza con la constitución de una Dutch BV. Para los fundadores internacionales, esto se gestiona habitualmente a través de la vía de un poder notarial legalizado, lo que permite al notario otorgar la escritura sin que el fundador tenga que viajar a los Países Bajos. Una vez completado el registro en la KVK y abonada la tasa de 85,15 €, la empresa existe legalmente, pero todavía no está lista para pagar a los empleados. En primer lugar, debe obtener un número de retenciones sobre nóminas de la Belastingdienst. Este registro específico conlleva un plazo de 6 a 8 semanas. Es un periodo de espera fundamental que las empresas deben tener en cuenta al planificar sus primeras contrataciones locales.
Tras recibir su número de identificación fiscal, debe configurar un entorno digital de nóminas para gestionar los datos de los empleados y los cálculos mensuales. Este sistema actúa como repositorio de todos los registros laborales, los cuales está obligado legalmente a conservar durante 7 años. Coordinar esta configuración a través de servicios de nómina en los Países Bajos profesionales garantiza que la configuración inicial se ajuste a los requisitos del software fiscal neerlandés y a las categorías de seguridad social desde el primer día.
Requisitos administrativos previos
Antes de ejecutar la primera nómina, debe recopilar el número de servicio ciudadano (BSN) de cada empleado. En el caso del personal contratado fuera de la UE, está obligado a verificar sus permisos de residencia y de trabajo de conformidad con las normativas de la IND. Esta verificación es un requisito previo para aplicar la regla del 30 % comentada en secciones anteriores. Además, debe abrir una cuenta bancaria comercial para el desembolso de los salarios. Si bien los salarios pueden abonarse desde diversas cuentas SEPA, todos los impuestos retenidos deben transferirse al banco de la Belastingdienst, que es Rabobank desde el 1 de mayo de 2026. Una recopilación precisa de los datos en esta fase evita correcciones retroactivas en las declaraciones de loonheffingen.
Flujo de trabajo mensual de nóminas
El ciclo mensual implica un cálculo preciso de bruto a neto. Este debe incluir la paga de vacaciones obligatoria del 8 %, que constituye un requisito legal para todos los contratos de trabajo neerlandeses. Usted es responsable de generar las nóminas digitales, o loonstroken, que detallan con claridad el salario bruto, las retenciones fiscales y las cotizaciones a la seguridad social. El paso final es presentar la declaración fiscal mensual. Esta declaración debe remitirse a las autoridades antes del plazo legal, por lo general a finales del mes siguiente. Unos servicios de nómina en los Países Bajos fiables automatizan estas presentaciones para garantizar que los pagos a Rabobank se realicen a tiempo, evitando las sanciones automáticas asociadas a las presentaciones fuera de plazo.
Última revisión: agosto de 2026
Soluciones profesionales de nómina y dotación de personal de Intercompany Solutions
Intercompany Solutions opera una división especializada, ICS Payroll, diseñada específicamente para asistir a empresarios internacionales con servicios de nómina en los Países Bajos. Este servicio gestiona todo el ciclo de vida de la administración laboral, desde la redacción de contratos de trabajo conformes a la normativa hasta las solicitudes finales del régimen del 30%. Al centralizar estas tareas, la firma actúa como un facilitador proactivo entre sus operaciones globales y el marco regulatorio neerlandés. Nos aseguramos de que cada trámite administrativo cumpla con los estándares más recientes de 2026 en materia de seguridad social y retenciones del impuesto sobre los salarios.
La eficiencia se logra mediante la perfecta integración de la nómina con nuestros servicios contables más amplios. Este enfoque integral garantiza que los costes salariales, las retenciones a la seguridad social y las aportaciones a planes de pensiones queden reflejados con exactitud en sus declaraciones del impuesto sobre sociedades. Los clientes reciben una única factura mensual que cubre todos los costes derivados del empleo, simplificando la gestión de tesorería para directores no residentes. Esta transparencia resulta esencial para calcular con precisión el tipo impositivo del impuesto sobre sociedades del 19% sobre beneficios de hasta 200.000 € y para cumplir con el límite de deducibilidad de intereses del 24,5% sobre el EBITDA.
¿Por qué asociarse con Intercompany Solutions?
El equipo posee experiencia específica en el proceso del visado de migrantes altamente cualificados (HSM), coordinándose directamente con el IND para garantizar que se cumplan todos los requisitos de inmigración antes del inicio de la gestión de la nómina. Mantenemos un tiempo de respuesta de 24 horas para todas las consultas relativas al cumplimiento normativo, proporcionando la agilidad requerida en un entorno empresarial moderno. Para los propietarios no residentes, toda la estructura de soporte es accesible a distancia a través de un poder notarial legalizado. Esto elimina la necesidad de viajes internacionales al tiempo que garantiza que la BV mantenga un pleno cumplimiento de la legislación laboral local.
Supervisión exhaustiva del cumplimiento normativo
Nuestra división de servicios de nómina en los Países Bajos supervisa de forma proactiva las modificaciones en el derecho laboral y los tipos impositivos neerlandeses para evitar incumplimientos normativos. Gestionamos toda comunicación directa con la Belastingdienst y garantizamos que todos los pagos tributarios se dirijan correctamente a Rabobank, el banco de referencia de la administración tributaria desde el 1 de mayo de 2026. Esta minuciosa atención a los detalles se extiende al período obligatorio de conservación de registros de 7 años, asegurando que su BV esté siempre preparada para una auditoría. Para comenzar a estructurar su plantilla local y optimizar su posición fiscal, puede solicitar una consulta inicial a través de Intercompany Solutions Payroll.
Última revisión: agosto de 2026
Optimización de su plantilla neerlandesa para 2026 y en adelante
La gestión de nóminas en los Países Bajos exige un estricto cumplimiento de la norma de conservación de registros de 7 años y de los umbrales salariales actualizados de 2026 para el régimen del 30%. Constituir una BV local continúa siendo la estrategia a largo plazo más rentable para las empresas que buscan maximizar la optimización fiscal y mantener el control directo sobre sus contratos laborales. La implementación de servicios de nómina en los Países Bajos profesionales permite que su empresa escale sin la fricción administrativa que supone gestionar las cotizaciones a la seguridad social o los requisitos específicos de la Belastingdienst.
Nuestra división especializada para empresarios extranjeros garantiza que su administración de nóminas se gestione con un tiempo de respuesta de 24 horas y un compromiso de precisión meticulosa. Proporcionamos la estabilidad necesaria para gestionar los pagos a Rabobank y las declaraciones para migrantes altamente cualificados con una garantía de satisfacción del 100%. Al delegar estas cargas procesales, usted puede centrarse en sus operaciones principales mientras nosotros nos aseguramos de que su entidad cumpla estrictamente con la legislación laboral neerlandesa y las obligaciones del impuesto sobre sociedades, incluido el tramo del impuesto sobre sociedades del 19% y el límite de deducibilidad de intereses del 24,5% sobre el EBITDA.
Estamos a su disposición para facilitar una transición sin contratiempos al mercado neerlandés, garantizando que sus procesos administrativos sean tan eficientes como el crecimiento de su negocio. Nuestros expertos gestionan los detalles técnicos para que usted pueda operar con total confianza.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuáles son los impuestos sobre la nómina obligatorios para un empleador holandés en 2026?
Los empleadores deben retener el impuesto sobre los salarios y el seguro nacional, que para 2026 es del 27,65% para AOW, ANW y WLZ sobre ingresos de hasta 38.883 €. También se paga la contribución sanitaria Zvw del 6,10% sobre ingresos de hasta 79.409 €. Las primas WW-Awf para el seguro de desempleo también son obligatorias. Estos pagos deben realizarse mensualmente a Rabobank. Los servicios profesionales de payroll services Netherlands garantizan que estos cálculos incluyan la paga de vacaciones legal del 8% y cualquier contribución a planes de pensiones sectoriales aplicables.
¿Cuánto tiempo se tarda en configurar los servicios de nómina en los Países Bajos?
El establecimiento de una administración de nóminas suele demorar entre 6 y 8 semanas. Este plazo contempla la tramitación de su solicitud de número de impuestos sobre la nómina por parte de la Belastingdienst. Primero debe registrarse en la KVK y pagar la tarifa única de 85,15 €. Una vez que la oficina tributaria emite su número, puede configurar el entorno digital para recopilar los BSN y generar los loonstroken mensuales. Esta secuencia es esencial para garantizar que su primera liquidación salarial cumpla plenamente con la legislación fiscal holandesa.
¿Puedo gestionar la nómina holandesa a distancia como director no residente?
Gestionar la nómina holandesa a distancia es una práctica habitual para los directores no residentes mediante la vía del poder notarial (Power of Attorney) legalizado. Este procedimiento le permite constituir una BV y su administración sin tener que desplazarse a los Países Bajos. Los portales digitales seguros facilitan la recopilación de documentos de identidad de los empleados y la ejecución de las presentaciones mensuales. Puede supervisar todos los pagos salariales y las retenciones fiscales desde el extranjero, siempre que cumpla con el período obligatorio de conservación de registros de 7 años para todos los datos administrativos.
¿Qué es el 30% ruling y cómo beneficia a mi empresa holandesa?
El 30% ruling es un incentivo fiscal que permite a los empleadores abonar el 30% del salario bruto de un empleado como una asignación libre de impuestos. Este beneficio compensa los costes extraterritoriales y reduce la carga global de seguridad social para la empresa. En 2026, el empleado debe percibir un salario imponible mínimo de 48.013 € para calificar. Es una herramienta vital para que las empresas holandesas atraigan talento internacional manteniendo al mismo tiempo una estructura de costes competitiva en comparación con los modelos de empleo estándar.
¿Cuál es el requisito de salario mínimo para el director de una Dutch BV (DGA)?
El salario mínimo para un director-accionista mayoritario (DGA) se determina según las normas del gebruikelijk loon. Este salario debe representar al menos el 75% de la remuneración correspondiente al puesto más comparable o ser igual al del empleado mejor pagado de la empresa. Las autoridades fiscales holandesas establecen estos parámetros de referencia para garantizar que los directores paguen el impuesto sobre los salarios correspondiente. Este requisito se aplica incluso si los beneficios de la empresa están sujetos al tipo del 19% del impuesto de sociedades para los primeros 200.000 € de base imponible.
¿Existen requisitos específicos para contratar migrantes altamente cualificados en los Países Bajos?
La contratación de migrantes altamente cualificados requiere que su empresa sea un patrocinador reconocido por el IND. Debe cumplir con umbrales salariales específicos, que para 2026 son de 48.013 € para solicitantes estándar y de 36.497 € para menores de 30 años con un título de máster. Los empleadores también deben conservar copias de los permisos de trabajo y de los BSN. Estos requisitos se aplican estrictamente, y su incumplimiento puede conllevar la pérdida del estatus de patrocinador o multas significativas por parte de la inspección de trabajo holandesa.
¿Qué ocurre si no presento las declaraciones de impuestos sobre la nómina holandeses a tiempo?
No presentar los impuestos sobre la nómina dentro del plazo conlleva sanciones automáticas por mora y cargos por intereses de la Belastingdienst. Todas las obligaciones fiscales deben pagarse a Rabobank a más tardar al final del mes siguiente al período de nómina. Las declaraciones inexactas pueden dar lugar a liquidaciones retroactivas durante auditorías, que cubren un período de 5 años. La utilización de servicios profesionales de payroll services Netherlands garantiza que sus declaraciones de loonheffingen se presenten de manera precisa y oportuna, protegiendo a su empresa de riesgos financieros y legales evitables.
¿Cómo solicito un número de impuestos sobre la nómina holandés para mi empresa de capital extranjero?
Debe solicitar un número de impuestos sobre la nómina enviando un formulario de registro a la Belastingdienst una vez finalizada su inscripción en la KVK. Esta solicitud exige información detallada sobre las actividades de su Dutch BV y la plantilla prevista. El proceso suele tardar entre 6 y 8 semanas para entidades de propiedad extranjera. Una vez emitido el número fiscal, estará legalmente autorizado a retener impuestos y cotizaciones a la seguridad social, cuyos registros deben conservarse durante un mínimo de 7 años.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |