


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Un tipo impositivo nominal rara vez muestra la situación tributaria completa de una empresa. Las ventajas fiscales de los Países Bajos para las empresas dependen de factores como la estructura jurídica, el tipo de renta y el cumplimiento de condiciones específicas de elegibilidad. Una medida disponible para una empresa puede no aplicarse a sus empleados, y la actividad transfronteriza puede añadir consideraciones adicionales.
Comparar los tipos impositivos puede ayudar a la hora de decidir dónde establecer o expandir una empresa, pero los tipos por sí solos no muestran qué medidas pueden estar disponibles ni qué condiciones podrían limitar su uso. Comience por definir sus actividades empresariales, la estructura de propiedad, la plantilla y las conexiones internacionales.
Este artículo explica las principales medidas fiscales neerlandesas que pueden ser relevantes en 2026, incluidas las disposiciones del impuesto sobre sociedades, la exención por participación y el 30% ruling para empleados admisibles. También describe los límites importantes y las preguntas que deben verificarse antes de elegir una estructura o elaborar planes de inversión. Utilícelo para identificar qué cuestiones requieren asesoramiento fiscal a medida para sus circunstancias.
Puntos clave
- Evalúe las ventajas fiscales de los Países Bajos para las empresas en función de su estructura, actividades, propiedad y tipos de renta, en lugar de considerar cualquier medida como un ahorro garantizado.
- Utilice los tramos del impuesto sobre sociedades como punto de partida y, a continuación, evalúe cómo el beneficio imponible y los límites aplicables afectan a la posición de su empresa.
- Compruebe las condiciones de la exención por participación y de los convenios fiscales en relación con su estructura de propiedad y circunstancias transfronterizas antes de confiar en ellos.
- Separe las obligaciones de IVA de su empresa del 30% ruling, que concierne a los empleados admisibles y cuenta con condiciones específicas.
- Antes de establecerse o expandirse, trace sus actividades y estructura de propiedad, verifique las normas pertinentes y compare la fiscalidad total con los requisitos de cumplimiento conexos.
Índice de contenidos
- Ventajas fiscales de los Países Bajos para las empresas: ¿qué cuenta como un beneficio real?
- El impuesto sobre sociedades neerlandés en 2026: tipos, tramos de beneficios y límites
- Exención por participación y convenios fiscales: cuándo pueden aplicarse los beneficios transfronterizos
- El IVA y el 30% ruling: separe las obligaciones empresariales del alivio fiscal para empleados
- Cómo evaluar las ventajas fiscales neerlandesas antes de constituir o expandir un negocio
Ventajas fiscales de los Países Bajos para las empresas: ¿qué cuenta como un beneficio real?
Una ventaja fiscal es una norma que puede reducir, diferir o aclarar una posición fiscal cualificada. No es un ahorro garantizado y no se aplica a todas las empresas. Una medida ofrece un beneficio práctico únicamente cuando la empresa, las rentas, la titularidad y otros hechos pertinentes cumplen sus condiciones.
El resumen sobre la Tributación en los Países Bajos ofrece información general sobre el sistema. Para la toma de decisiones empresariales, consulte las normas aplicables con la administración tributaria neerlandesa y evalúe cómo se aplican a sus circunstancias. La guía para crear una empresa en los Países Bajos proporciona un punto de partida para considerar su estructura junto con su posición fiscal.
Medidas por nivel impositivo
- A nivel de empresa: Los tipos del impuesto sobre sociedades se aplican a los beneficios imponibles. La administración tributaria neerlandesa establece los tipos y tramos para 2026 en su guía del impuesto sobre sociedades.
- A nivel de accionista: La exención por participación puede ser aplicable a las participaciones cualificadas. Los convenios de doble imposición transfronterizos también pueden afectar a la tributación de las rentas, en función de los países y las circunstancias pertinentes.
- A nivel de empleado: El 30% ruling es un beneficio fiscal relativo a los empleados. No es una deducción fiscal de la empresa que se aplique automáticamente a todos los empleadores o miembros del personal.
¿Qué medidas fiscales neerlandesas son relevantes para las empresas?
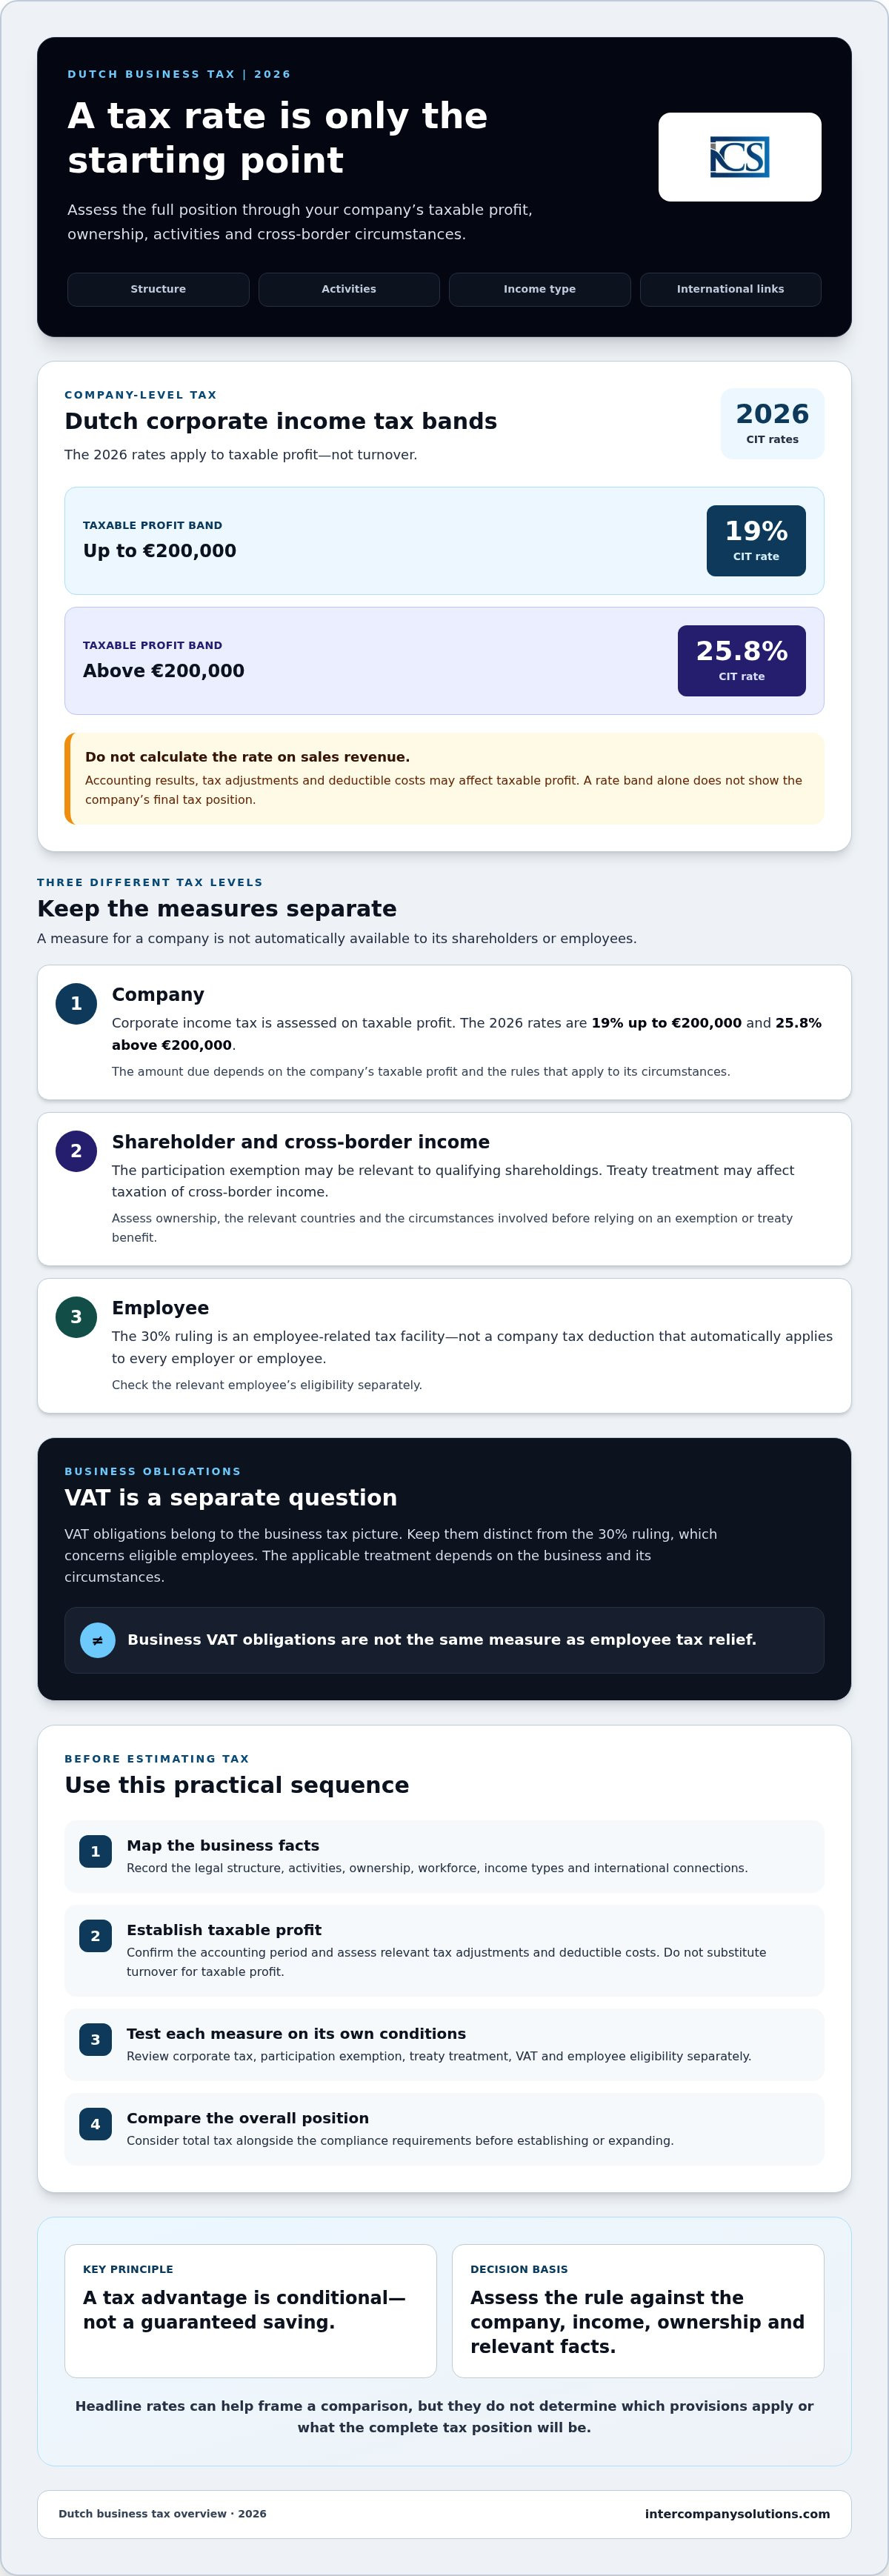
El impuesto sobre sociedades es solo una parte de la evaluación general. En 2026, los tipos son del 19 % hasta 200 000 € y del 25,8 % a partir de 200 000 €, pero esos tipos por sí solos no determinan el importe a pagar. La exención por participación y el tratamiento según los convenios requieren una evaluación independiente. Revise las directrices de la administración tributaria neerlandesa sobre la exención por participación y el alivio de la doble imposición contrastándolas con los datos pertinentes de titularidad y transfronterizos. Los empleadores que consideren el 30% ruling deben consultar por separado las directrices sobre el 30% ruling de la administración tributaria respecto a la admisibilidad de los empleados.
Por qué los tipos nominales no muestran la situación tributaria completa
El beneficio imponible, las deducciones disponibles, la titularidad y el tipo de renta pueden afectar al resultado. La estructura jurídica y la ubicación de las actividades empresariales también pueden ser relevantes. Por ejemplo, una empresa neerlandesa con accionistas u operaciones en el extranjero puede tener que considerar tanto la normativa neerlandesa como las normas extranjeras aplicables. Esto no significa que se aplique un beneficio o exención específico en virtud de un convenio.
Para evaluar qué ventajas fiscales de los Países Bajos para empresas pueden ser relevantes para sus planes, contraste las normas con sus circunstancias específicas. Las situaciones transfronterizas requieren una revisión profesional porque el tratamiento fiscal puede depender de los países, las entidades, las rentas y los acuerdos involucrados. Evite elegir una estructura basándose únicamente en el tipo impositivo nominal.
Impuesto sobre sociedades neerlandés en 2026: tipos, tramos de beneficios y límites
Los tipos del impuesto sobre sociedades neerlandés (CIT) para 2026 son del 19 % hasta 200.000 € y del 25,8 % por encima. Estos tramos se aplican al beneficio imponible, no a la cifra de negocios. Por lo tanto, los ingresos por ventas por sí solos no indican qué tramo impositivo se aplica ni cuánto impuesto adeudará la empresa.
| Tramo de beneficio imponible | Tipo del CIT |
|---|---|
| Hasta 200.000 € | 19 % |
| Superior a 200.000 € | 25,8 % |
Consulte las directrices de la Belastingdienst sobre los tipos del impuesto sobre sociedades para el ejercicio fiscal correspondiente. Los tipos son un punto de partida, no un cálculo definitivo. El importe a pagar depende del beneficio imponible y de las normas aplicables a las circunstancias de la empresa. No aplique el tipo superior a la cifra de negocios ni asuma que el tipo nominal por sí solo representa la carga fiscal efectiva de la empresa.
Cómo funcionan los tramos del impuesto de sociedades neerlandés para 2026
Comience por determinar el beneficio imponible de la empresa para el periodo correspondiente. A continuación, evalúe cómo se aplican los tramos de 2026 con arreglo a la normativa vigente del impuesto sobre sociedades. Esto difiere de aplicar un tipo a las ventas totales: el resultado contable y los ajustes fiscales pueden afectar al beneficio imponible. Por lo tanto, un cálculo ilustrativo de la cuota tributaria puede resultar engañoso a menos que se verifiquen los supuestos sobre la contabilidad y la situación fiscal.
Qué comprobar antes de estimar el impuesto de una empresa
Antes de preparar una estimación, confirme el ejercicio contable y determine el beneficio imponible de la empresa. Revise su estructura de propiedad y cualquier circunstancia transfronteriza que pueda afectar al tratamiento de los ingresos o a la aplicación de la normativa neerlandesa. Los gastos deducibles y los ajustes fiscales dependen de la legislación vigente y de las circunstancias específicas de la empresa, por lo que no debe asumir que todos los gastos contables reciben el mismo tratamiento fiscal.
Para obtener una visión más amplia de los incentivos fiscales neerlandeses para empresas internacionales, Invest in Holland describe medidas que pueden ser relevantes para los inversores extranjeros. Cada medida cuenta con sus propias condiciones de elegibilidad. Para la presentación de declaraciones y el mantenimiento de registros, consulte la guía relacionada, Contabilidad para Dutch BV: cumplimiento y obligaciones fiscales en 2026, junto con las directrices vigentes de la Belastingdienst.
Estas comprobaciones son importantes a la hora de evaluar las ventajas fiscales de los Países Bajos para las empresas. Una estimación fiable parte de las cifras y circunstancias reales de la empresa, no de un tipo impositivo considerado de forma aislada.
Exención por participación y convenios fiscales: cuándo pueden aplicarse los beneficios transfronterizos
Las estructuras transfronterizas pueden plantear dudas sobre cómo tributan los dividendos, las ganancias y otras rentas en más de un país. La exención por participación neerlandesa y los convenios fiscales pueden resultar aplicables, pero ninguno otorga un beneficio automático. El resultado depende de las empresas involucradas, de la participación y las rentas, así como de la normativa neerlandesa y el convenio aplicables.
Exención por participación: elegibilidad previa al beneficio previsto
La exención por participación puede excluir del beneficio imponible de la empresa matriz neerlandesa los rendimientos cualificados procedentes de una filial, tales como dividendos y plusvalías. El umbral general de participación es de al menos el 5 % de las acciones. Alcanzar dicho umbral por sí solo no determina la elegibilidad: la filial también debe cumplir las normas de cualificación pertinentes. En particular, una inversión de cartera no cualificada puede quedar excluida de la exención. Consulte las directrices sobre la exención por participación de la Belastingdienst para conocer las condiciones y excepciones vigentes.
La clasificación puede depender de las actividades de la filial y de otros factores, por lo que no debe asumir que una estructura de sociedad holding o una participación del 5 % resuelven la cuestión. Confirme el tratamiento fiscal antes de basarse en la exención en proyecciones financieras o de elegir una estructura de holding. Si los hechos no encajan con claridad en las directrices publicadas, solicite asesoramiento fiscal especializado.
Convenios fiscales y rentas empresariales internacionales
Un convenio fiscal entre los Países Bajos y otro país puede asignar la potestad tributaria y prever mecanismos para abordar la doble imposición. Su efecto depende del convenio específico, del tipo de renta y de las circunstancias del contribuyente. Un convenio no elimina necesariamente los impuestos en ninguno de los dos países ni suprime automáticamente las obligaciones de declaración y presentación de informes.
Evalúe cada flujo de rentas por separado. Los dividendos, intereses, cánones y beneficios empresariales pueden recibir un tratamiento diferente según la legislación nacional y el convenio aplicable. Compruebe el texto del convenio y la normativa neerlandesa vigente para los países involucrados, y confirme que las operaciones de la empresa cumplan las condiciones para acogerse a la desgravación. La guía de la Belastingdienst sobre la prevención de la doble imposición es un punto de partida útil, pero no sustituye la revisión del convenio aplicable.
La revisión por parte de especialistas puede ser útil antes de constituir una sociedad holding neerlandesa, transferir acciones o canalizar rentas a través de entidades en múltiples países. Estos hechos pueden afectar tanto a la admisibilidad como al cumplimiento tributario. Considere las ventajas fiscales de los Países Bajos para las empresas como aspectos a verificar con respecto a la estructura real, y no como resultados garantizados basados en una descripción general.
El IVA y la 30% ruling: separar las obligaciones empresariales de la desgravación para empleados
El IVA y la 30% ruling afectan a diferentes aspectos de la posición fiscal de una empresa. El tratamiento del IVA concierne a las entregas de bienes y prestaciones de servicios sujetas a tributación y a las transacciones comerciales. La 30% ruling es una medida fiscal condicional para empleados. No es una deducción del impuesto sobre sociedades, y un empleador no puede asumir que se aplique a todas las contrataciones internacionales.
Tipos de IVA neerlandeses y transacciones comerciales
Los Países Bajos tienen tres tipos de IVA. El tipo correcto depende de los bienes o servicios suministrados y de las circunstancias de la transacción. Compruebe la clasificación consultando las directrices vigentes de la Belastingdienst sobre tipos de IVA antes de facturar o calcular el IVA.
| Tipo de IVA | Aplicación |
|---|---|
| 21% | Tipo general; se aplica cuando la entrega o prestación está sujeta al tipo general. |
| 9% | Tipo reducido; se aplica únicamente a las entregas o prestaciones que cumplan los requisitos previstos en la normativa. |
| 0% | Tipo cero; se aplica únicamente cuando la entrega o prestación y la transacción cumplan las condiciones pertinentes. |
No asigne un tipo basándose únicamente en una denominación general del producto. Las circunstancias precisas de la entrega o prestación y de la transacción son determinantes. Las empresas que realicen ventas transfronterizas también deben verificar las normas pertinentes relativas al lugar de realización del hecho imponible y a la presentación de declaraciones. Para obtener una descripción general del registro, consulte el Registro del IVA en los Países Bajos: Guía de 2026 para empresas extranjeras junto con las instrucciones vigentes de la administración tributaria.
La 30% ruling para empleados internacionales cualificados
La 30% ruling puede permitir a un empleador proporcionar una asignación libre de impuestos a un empleado que cumpla las condiciones vigentes. Para 2026, la asignación puede ser de hasta el 30% del salario, sujeta a los requisitos de elegibilidad, un límite salarial de 262.000 € y un salario imponible mínimo de 48.013 € para los solicitantes generales. Para los empleados menores de 30 años con un título de máster cualificado, el salario imponible mínimo es de 36.497 €. Confirme las condiciones aplicables y el cálculo con la guía de la Belastingdienst sobre la 30% ruling.
La medida atañe a un empleado que cumpla los requisitos, no a cualquier empleado extranjero ni a cualquier empleador. Los empleadores deben verificar la elegibilidad y gestionar la administración de nóminas requerida antes de aplicarla. Consulte la guía sobre administración de nóminas en los Países Bajos para conocer las consideraciones pertinentes para los empleadores. Esta distinción ayuda a aclarar qué ventajas fiscales de los Países Bajos para las empresas se refieren a las transacciones societarias y cuáles pueden atañer a la plantilla laboral.
Cómo evaluar las ventajas fiscales neerlandesas antes de establecerse o expandirse
Una revisión estructurada le ayuda a evaluar las ventajas fiscales de los Países Bajos para las empresas frente a sus planes reales, en lugar de depender de un único tipo impositivo o incentivo. Siga estos pasos antes de elegir una estructura o comprometerse con un mecanismo transfronterizo.
Una lista de verificación práctica para la evaluación fiscal previa a la implantación
- Defina la actividad empresarial. Registre lo que hará la empresa, dónde operará y dónde se ubican sus clientes y proveedores.
- Mapee la estructura de propiedad. Identifique a los accionistas, las sociedades matrices, las filiales y los países donde cada una está constituida o es residente fiscal.
- Detalle los ingresos y las transacciones. Separe los ingresos empresariales previstos de los dividendos, otros rendimientos del capital, las ventas transfronterizas y los acuerdos relativos a los empleados.
- Verifique la normativa potencialmente aplicable. Consulte las directrices neerlandesas vigentes y las normas extranjeras pertinentes. Por ejemplo, utilice la guía del impuesto sobre sociedades de la Belastingdienst para las obligaciones fiscales de la empresa, y verifique las condiciones de los convenios o incentivos en función de los hechos concretos.
- Modele la fiscalidad y el cumplimiento normativo de forma conjunta. Estime la posición fiscal probable junto con los requisitos contables, de información, de registro y de presentación de declaraciones. Compare las obligaciones totales de cada opción, no solo un tipo impositivo publicitado.
Mantenga un registro de los supuestos que sustentan la evaluación, incluidos el número previsto de empleados, las actividades previstas, los cambios de titularidad y las transacciones transfronterizas. Si una estructura o previsión depende de beneficios de convenios fiscales, una exención u otro supuesto transfronterizo sustancial, solicite asesoramiento por escrito de un asesor cualificado antes de basarse en ello.
Cuándo puede ayudar el apoyo profesional en la implementación
Una vez que haya seleccionado una estructura, la constitución, el registro fiscal, la contabilidad y las presentaciones deben coordinarse entre sí. Estas son tareas de implementación, independientes de determinar si es aplicable una medida fiscal. Confirme quién gestionará cada obligación y qué información debe conservarse. Las directrices de la Administración Tributaria neerlandesa y la información sobre cuentas anuales de la Cámara de Comercio pueden ayudar a identificar los requisitos de presentación pertinentes.
Para obtener información práctica sobre la constitución, consulte la guía de constitución de empresas en los Países Bajos. La guía general para iniciar un negocio también puede ayudar a organizar las dudas previas al inicio de la actividad. Intercompany Solutions ofrece servicios de constitución de Dutch BV y servicios contables y fiscales para empresas que ponen en marcha sus planes.
Consulte su estructura propuesta y los requisitos de cumplimiento fiscal con Intercompany Solutions antes de proceder.
Haga que su evaluación fiscal neerlandesa forme parte del plan de negocio
Las ventajas fiscales de los Países Bajos para las empresas dependen de algo más que un tipo impositivo nominal. El impuesto sobre sociedades se aplica al beneficio imponible, mientras que medidas como la exención por participación, la desgravación por convenios y la regla del 30% cuentan con condiciones específicas y pueden aplicarse a distintos niveles. El tratamiento del IVA también depende de la prestación y de la transacción.
Antes de constituir o expandir un negocio, defina sus actividades, estructura de propiedad, ingresos, empleados y transacciones transfronterizas. Verifique qué normas son aplicables y, a continuación, compare la posición fiscal prevista con las tareas contables, de presentación de informes y de liquidación tributaria requeridas. Si una decisión se fundamenta en una hipótesis transfronteriza, obtenga asesoramiento basado en los países y hechos específicos implicados.
Intercompany Solutions presta apoyo en la constitución de una Dutch BV y en el cumplimiento contable y tributario continuo. La constitución a distancia está disponible, con plazos que dependen de la complejidad de la estructura accionarial. La elegibilidad para una medida fiscal sigue dependiendo de sus circunstancias y de las normas aplicables.
Una evaluación exhaustiva le proporciona una base más clara para elegir una estructura y planificar los siguientes pasos. Con los hechos y obligaciones pertinentes a la vista, podrá avanzar con mayor seguridad.
Preguntas frecuentes
¿Cuáles son las principales ventajas fiscales para las empresas en los Países Bajos?
Entre las medidas potencialmente relevantes se incluyen el marco del impuesto sobre sociedades, la exención por participación para participaciones cualificadas y las disposiciones de convenios que pueden afectar a las rentas transfronterizas. La regla del 30% es una medida independiente aplicable a los empleados, no un beneficio fiscal societario general. La elegibilidad depende de las actividades de la empresa, su titularidad, sus ingresos y sus circunstancias. Consulte las directrices vigentes de la Belastingdienst antes de incorporar una medida a sus previsiones fiscales.
¿Cuál es el tipo del impuesto sobre sociedades neerlandés en 2026?
En 2026, el impuesto sobre sociedades es del 19% hasta 200.000 € y del 25,8% por encima de 200.000 €. Estos tramos se aplican al beneficio imponible, no a la facturación. Los tipos impositivos por sí solos no determinan la deuda tributaria, ya que la base imponible y las normas aplicables dependen de la contabilidad y de las circunstancias de la empresa. Consulte los tipos del impuesto sobre sociedades de la Belastingdienst y obtenga un cálculo basado en el ejercicio contable correspondiente.
¿Se aplica la exención por participación neerlandesa a cualquier BV?
No. La exención por participación no es automática para todas las BV ni para cualquier participación social. Una condición clave es, por lo general, una participación accionarial de al menos el 5%, pero también se aplican otras normas de cualificación y excepciones, incluidas las relativas a inversiones de cartera no cualificadas. Las características de la filial y las circunstancias de la sociedad matriz son determinantes. Consulte las directrices sobre la exención por participación de la Belastingdienst antes de fundamentarse en esta exención en una estructura o previsión fiscal.
¿Puede una empresa neerlandesa de propiedad extranjera beneficiarse de los convenios fiscales?
Puede hacerlo si un convenio entre los Países Bajos y el país correspondiente es aplicable a los hechos y rentas de la empresa. Los convenios pueden atribuir la potestad tributaria o proporcionar mecanismos para evitar la doble imposición, pero no eliminan automáticamente las obligaciones fiscales o de presentación de declaraciones. El resultado depende del convenio específico, del tipo de renta y de las circunstancias. Revise el convenio junto con la normativa interna y las directrices de la Belastingdienst sobre prevención de la doble imposición.
¿Qué tipos de IVA se aplican a las empresas en los Países Bajos?
Los Países Bajos aplican tipos de IVA del 21%, 9% y 0%. El tipo aplicable depende de los bienes o servicios suministrados y de las circunstancias de la operación. No asigne un tipo basándose únicamente en una descripción general del producto. Compruebe la clasificación y las condiciones aplicables mediante las directrices vigentes sobre tipos de IVA de la Belastingdienst. Las empresas con operaciones transfronterizas también deben evaluar el tratamiento del IVA correspondiente y las obligaciones de declaración.
¿Puede un empleador aplicar la regla del 30% para un empleado internacional?
Un empleador solo puede aplicar la regla del 30% para un empleado que cumpla las condiciones de elegibilidad vigentes y cuando se haya seguido el procedimiento de solicitud preceptivo. No se aplica automáticamente a todos los empleados o empleadores internacionales. Para 2026, la retribución exenta puede ser de hasta el 30% del salario, sujeta a los límites y requisitos aplicables. Los empleadores deben verificar las circunstancias del empleado y consultar las directrices sobre la regla del 30% de la Belastingdienst.
Fuentes
- ICS Payroll - Servicios de gestión de nóminas en los Países Bajos
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Empresas y actividad comercial
- Belastingdienst - Retenciones sobre rendimientos del trabajo (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normativa y tipos de IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |