


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-04 · Last reviewed 2026-09-09
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos consolidaron su posición como el segundo mayor receptor de inversión extranjera directa del mundo a principios de 2026, atrayendo 43.000 millones de USD solo en el primer trimestre. Este elevado volumen de capital refleja un entorno económico estable donde los empresarios internacionales priorizan el acceso directo al mercado único europeo mediante el registro de empresas en los Países Bajos para no residentes. Es probable que reconozca que establecer una entidad neerlandesa es un movimiento estratégico; sin embargo, la aparente complejidad de un ordenamiento jurídico extranjero a menudo genera dudas. Muchos fundadores siguen teniendo incertidumbre sobre si pueden completar el proceso de constitución sin necesidad de realizar viajes internacionales.
Esta guía profesional aborda los requisitos legales para su empresa, centrándose en el marco normativo de 2026. Detallamos el procedimiento normalizado de constitución a distancia mediante un poder notarial legalizado, que permite a un notario otorgar la escritura de constitución en su nombre. Encontrará detalles precisos sobre el capital mínimo de 0,01 € para una BV, la tasa de registro de 85,15 € de la Cámara de Comercio y la estructura actual del impuesto sobre sociedades. Esta descripción general proporciona una hoja de ruta procesal para garantizar el pleno cumplimiento ante la Administración Tributaria y Aduanera de los Países Bajos, abarcando desde los plazos de registro del UBO hasta la transición en 2026 del banco principal de la Belastingdienst a Rabobank. Intercompany Solutions está especializada en la constitución de BV a distancia, aportando los conocimientos técnicos necesarios para gestionar estos trámites administrativos con eficacia.
Puntos clave
- Llevar a cabo la constitución a distancia ordinaria de una Dutch BV mediante la vía del poder notarial legalizado sin necesidad de desplazamientos físicos.
- Identificar los requisitos financieros de 2026 para el registro de empresas en los Países Bajos para no residentes, incluidos el capital social mínimo de 0,01 € y las tasas de registro en la KVK.
- Gestionar las obligaciones tributarias neerlandesas, incluidos los tipos actuales del Impuesto sobre Sociedades y los límites de deducibilidad de intereses aplicables a entidades de titularidad no residente.
- Determinar la estructura jurídica más adecuada para su empresa comparando las entidades que requieren notario, como la BV, con las que no lo necesitan.
- Agilizar el cumplimiento posterior a la constitución conociendo los requisitos de la banca local y los procedimientos de pago actualizados de la Administración Tributaria y Aduanera de los Países Bajos.
Elegibilidad y requisitos legales para fundadores no residentes
El marco jurídico neerlandés permite a fundadores de cualquier jurisdicción internacional establecer presencia comercial en el país. No existen restricciones de nacionalidad para accionistas o administradores. Un requisito obligatorio para el registro de empresas en los Países Bajos para no residentes es disponer de una dirección comercial local en los Países Bajos para la inscripción en la Cámara de Comercio (KVK). Este domicilio actúa como sede oficial de la empresa y es el lugar donde la entidad es legalmente localizable. Se trata de un paso fundamental para que su empresa sea reconocida como persona jurídica neerlandesa.
La Dutch Besloten Vennootschap (BV) se posiciona como la estructura jurídica preferida para los sectores de comercio internacional, logística y tecnología. Su popularidad radica en la responsabilidad limitada que ofrece y en los requisitos mínimos de capital, siendo el capital social mínimo de tan solo 0,01 €. A nivel estructural, una BV requiere al menos un accionista y un administrador. Estas funciones pueden recaer en la misma persona, lo que permite un gobierno corporativo simplificado en empresas emergentes de un único fundador. Esta estructura aporta una imagen profesional a la vez que mantiene la flexibilidad para diversos modelos de negocio.
Participación de empresarios extranjeros en Dutch BV
Los residentes no comunitarios no se enfrentan a barreras jurídicas relativas al porcentaje de participación social que pueden ostentar. No es necesario residir en los Países Bajos para actuar como administrador o accionista de una sociedad de responsabilidad limitada. Muchos empresarios internacionales logran con éxito iniciar un negocio en los Países Bajos permaneciendo establecidos en su país de origen. Los derechos de propiedad se mantienen inalterados con independencia de la ubicación física del fundador. Esta flexibilidad convierte a los Países Bajos en una opción prioritaria para la expansión global. Al iniciar un negocio en los Países Bajos, debe asegurarse de que su estructura corporativa se ajuste tanto a la normativa local como a sus objetivos de planificación fiscal internacional.
Documentación para accionistas internacionales
El proceso de constitución requiere documentación específica para cumplir con los protocolos de «Conozca a su cliente» (KYC) y la normativa sobre prevención del blanqueo de capitales. Cada directivo debe presentar un documento de identidad válido, como un pasaporte. Los administradores no residentes también están obligados a presentar una prueba de su domicilio residencial, habitualmente a través de una factura reciente de servicios públicos o un extracto bancario. Si sus documentos originales están expedidos en un idioma distinto del inglés, neerlandés o alemán, debe aportar una traducción jurada. Una documentación precisa evita retrasos en el proceso de registro. El registro de sociedades en los Países Bajos para no residentes suele tramitarse con mayor rapidez cuando todos los documentos están legalizados y listos para la revisión notarial. Intercompany Solutions gestiona la verificación de estos documentos para garantizar que cumplan con los estrictos estándares de la KVK neerlandesa y de las autoridades tributarias.
El proceso de registro a distancia paso a paso
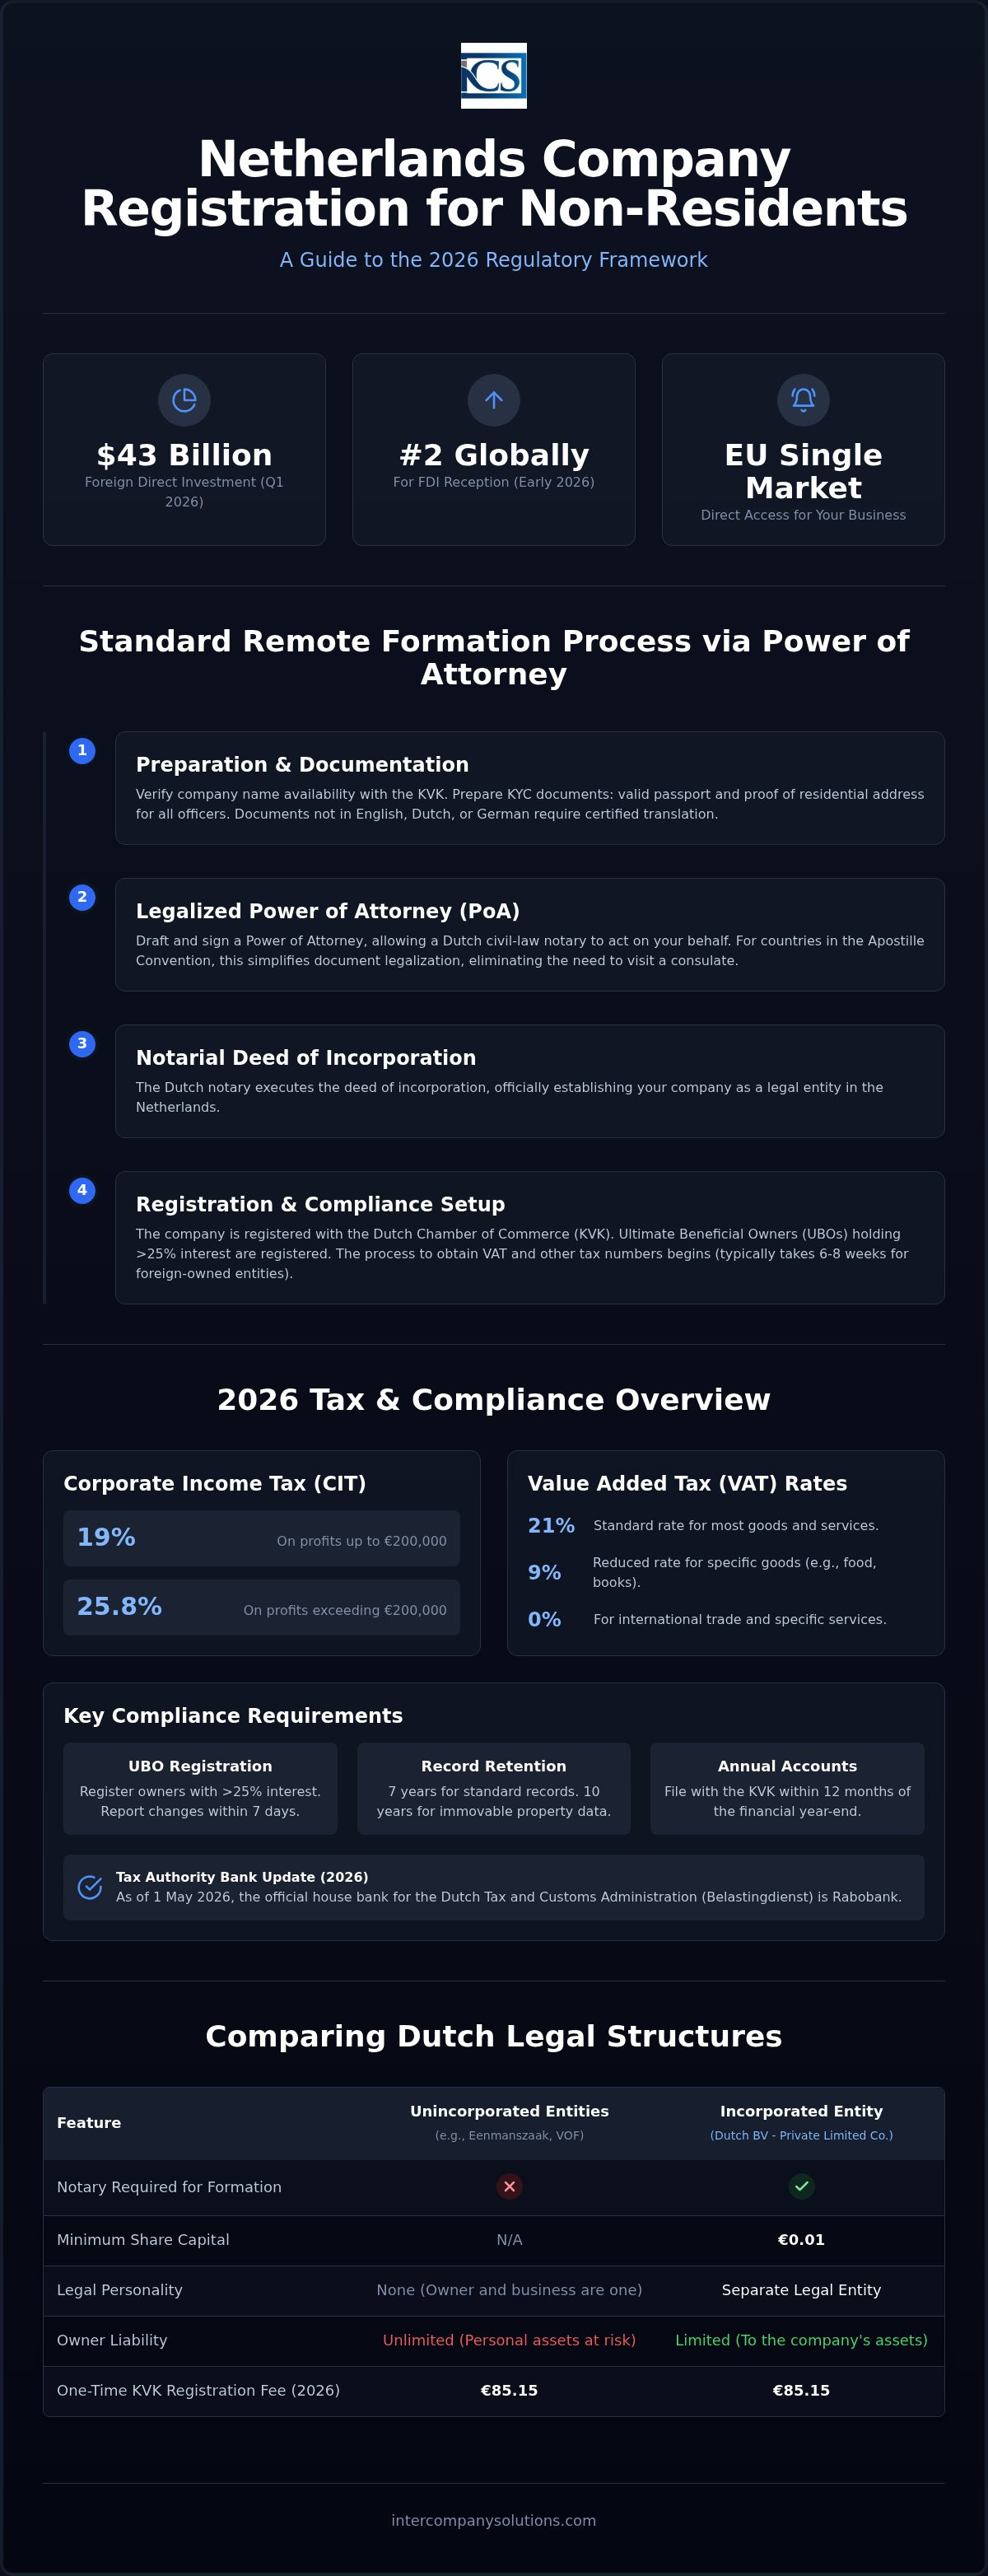
El proceso de registro de sociedades en los Países Bajos para no residentes está diseñado para ser eficiente, permitiendo a los fundadores constituir una entidad jurídica sin tener que desplazarse al país. La vía estándar para los empresarios extracomunitarios implica el procedimiento de poder notarial (PoA) legalizado. Conforme a este mecanismo, un notario neerlandés actúa en su nombre para firmar la escritura de constitución. Este método garantiza el cumplimiento de los requisitos legales del Código Civil neerlandés, a la vez que mantiene una total accesibilidad para los propietarios internacionales. No es necesario comparecer en persona ante un consulado neerlandés si su país de origen es signatario del Convenio de la Apostilla, lo que simplifica considerablemente el proceso de verificación de documentos.
Fase 1: Preparación y poder notarial
La fase inicial consiste en seleccionar una denominación social que sea distintiva y cumpla con las normas de denominación neerlandesas. Puede comprobar la disponibilidad del nombre mediante la base de datos de registro de empresas extranjeras de la KVK. Una vez confirmado el nombre, se preparan los documentos de constitución, incluidos el PoA y el proyecto de estatutos sociales. Estos documentos especifican el objeto social de la empresa, el capital social (que puede ser de tan solo 0,01 € para una BV) y la estructura de gobierno corporativo. La supervisión profesional durante esta fase previene demoras durante la revisión final por parte del notario.
Para los fundadores que residen fuera de los Países Bajos, el PoA debe legalizarse en su país de residencia. Por lo general, esto requiere la firma en presencia de un notario local. En función de su jurisdicción, también puede requerirse una apostilla o una legalización posterior por parte de la embajada neerlandesa. Tras la legalización, los documentos físicos se remiten al notario neerlandés para su verificación final. Esta fase es fundamental para acreditar la identidad jurídica de los accionistas y administradores intervinientes, y garantiza que el notario pueda formalizar la escritura con plena seguridad jurídica.
Fase 2: Constitución e inscripción en la KVK
La constitución formal tiene lugar cuando el notario neerlandés otorga la escritura de constitución. Dado que el notario interviene mediante el PoA legalizado, no se requiere su presencia física en los Países Bajos durante el otorgamiento. Tras el otorgamiento de la escritura, la sociedad queda inscrita en el Registro Mercantil de la Cámara de Comercio (KVK). Esta inscripción constituye un registro público que certifica la existencia de su entidad neerlandesa y su representación legal.
La inscripción se efectúa habitualmente en un plazo de 24 a 48 horas tras la firma de la escritura. Para 2026, la tasa de registro de la KVK consiste en un pago único de 85,15 €. Este asiento registral dota a su empresa de su número identificador único de la KVK, imprescindible para cualquier actuación comercial posterior, incluidas las solicitudes de IVA y la suscripción de contratos. La gestión eficaz de los plazos de constitución de empresas en los Países Bajos permite a la mayoría de las sociedades quedar plenamente inscritas en un periodo de 3 a 5 días laborables. Si precisa asistencia con la legalización de documentos o el cumplimiento normativo local, puede ponerse en contacto con nuestros especialistas para recibir asesoramiento directo adaptado a su caso particular.
Análisis comparativo de las entidades jurídicas neerlandesas
Elegir la estructura jurídica adecuada es un componente fundamental del registro de empresas en los Países Bajos para no residentes. El ordenamiento jurídico neerlandés distingue entre entidades con y sin personalidad jurídica. Para la mayoría de los empresarios internacionales, la Besloten Vennootschap (BV) es la opción estándar. Proporciona una clara separación entre el patrimonio personal y las obligaciones sociales. Por el contrario, formas más simples como la eenmanszaak (empresa unipersonal) o la Vennootschap onder firma (VOF) no ofrecen esta protección. Si bien estas sociedades no requieren un notario para su constitución, exponen a los propietarios a una responsabilidad personal ilimitada por las deudas comerciales. Este es un riesgo significativo para los no residentes que puedan no contar con un permiso de residencia local para respaldar una empresa unipersonal.
Las estructuras jurídicas que requieren una escritura de constitución otorgada ante un notario neerlandés incluyen la BV, la NV (sociedad anónima) y la stichting (fundación). La intervención de un notario garantiza que los estatutos sociales cumplan con la legislación neerlandesa y que el registro inicial se gestione correctamente. Para 2026, el capital social mínimo para una BV sigue siendo de 0,01 €, mientras que una NV requiere un mínimo de 45.000 €. Esta baja barrera de entrada para la BV la hace accesible tanto para empresas emergentes como para sociedades holding. Las estructuras societarias como la VOF, la CV (sociedad en comandita) y la maatschap no requieren notario, pero no proporcionan el escudo corporativo necesario para muchas operaciones de comercio internacional. Si también está considerando el Reino Unido para la creación de su empresa, Form My Company ofrece paquetes especializados para la constitución de empresas en el Reino Unido.
Dutch BV frente a sucursal para no residentes
Una consideración primordial para las sociedades extranjeras es si constituir una BV filial o una sucursal. Una Dutch BV es una entidad jurídica independiente con sus propios derechos y obligaciones. Esta estructura limita la responsabilidad de la sociedad matriz al importe del capital aportado. Por el contrario, una sucursal es simplemente una extensión de la sociedad matriz extranjera. En este supuesto, la sociedad matriz sigue siendo plenamente responsable de todos los actos y deudas de la sucursal neerlandesa. Las BV suelen preferirse debido a la exención sobre participaciones neerlandesa, que puede evitar la doble imposición sobre dividendos y plusvalías. Constituir una BV a través de los servicios de Dutch BV Company Formation proporciona un marco más sólido para los contratos locales y el cumplimiento fiscal.
Límites mínimos de capital y responsabilidad
El requisito actual de capital mínimo para una BV es de 0,01 €, una norma establecida para facilitar el emprendimiento. Este capital debe estar suscrito y desembolsado en el momento de la constitución. La responsabilidad de los accionistas se limita estrictamente al valor de sus acciones, siempre que la sociedad se gestione de conformidad con los requisitos legales. Para las empresas de mayor tamaño que buscan cotizar en una bolsa de valores, es necesaria la estructura de NV, que requiere un capital mínimo de 45.000 €. Los fundadores también deben recordar que cualquier cambio en el titular real (UBO) debe notificarse al registro en un plazo de 7 días para mantener el cumplimiento normativo. Este enfoque estructurado de la responsabilidad y el capital garantiza un entorno transparente para el comercio internacional.
Obligaciones fiscales y cumplimiento normativo para BV de propiedad de no residentes
El establecimiento de una entidad neerlandesa requiere una comprensión clara del panorama fiscal para garantizar la estabilidad a largo plazo. El Impuesto sobre Sociedades (CIT) se aplica mediante un sistema de dos tramos basado en el beneficio imponible de la sociedad. Para 2026, los beneficios de hasta 200.000 € tributan a un tipo del 19 %. Cualquier importe imponible que supere este umbral está sujeto a un tipo del 25,8 %. Estos tipos se aplican a todas las sociedades de responsabilidad limitada, incluidas aquellas constituidas mediante el registro de empresas en los Países Bajos para no residentes. Gestionar correctamente estas obligaciones desde el principio evita pasivos imprevistos y mantiene la buena situación de la empresa ante la Administración Tributaria y Aduanera de los Países Bajos.
Determinadas medidas contra la elusión fiscal también dictan cómo se calculan los beneficios. El límite de deducción de intereses para 2026 es del 24,5 % del EBITDA de la empresa. Esta normativa restringe la cantidad de intereses que una empresa puede deducir de su base imponible, lo que garantiza que las estructuras corporativas no se utilicen únicamente para la erosión de la base imponible mediante un endeudamiento excesivo. El cumplimiento normativo también implica plazos estrictos de presentación de informes. Debe depositar sus cuentas anuales en la Cámara de Comercio (KVK) en un plazo de 12 meses a partir del cierre del ejercicio financiero. Asimismo, la ley exige conservar todos los registros comerciales durante un período de 7 años, o de 10 años si los registros se refieren a bienes inmuebles. Desde el 1 de mayo de 2026, todos los pagos de impuestos deben dirigirse al banco propio de la Belastingdienst, Rabobank.
Requisitos del Impuesto sobre el Valor Añadido (IVA) y del número EORI
El registro a efectos del IVA es un procedimiento independiente que sigue a la constitución de la empresa. Para las entidades propiedad de no residentes, el plazo de tramitación ante la Belastingdienst suele ser de 6 a 8 semanas. El tipo general de IVA en los Países Bajos es del 21 %, mientras que se aplica un tipo reducido del 9 % a determinados bienes como alimentos y libros. Se aplica un tipo del 0 % a determinadas transacciones internacionales. Si su empresa realiza operaciones de comercio internacional con países de fuera de la Unión Europea, debe obtener un número de Registro e Identificación de Operadores Económicos (EORI). Este identificador es obligatorio para todas las actividades aduaneras y se vincula a su número de IVA para facilitar la logística transfronteriza.
Registro UBO y normas de transparencia
La transparencia es una piedra angular del entorno empresarial neerlandés. Está obligado a registrar a todos los Titulares Reales (UBO) que posean una participación superior al 25% en la empresa. Esto incluye a las personas físicas con titularidad directa o indirecta de acciones o derechos de voto. La exactitud en este registro es fundamental; cualquier cambio en la condición de UBO o en los datos personales debe comunicarse al registro en un plazo de 7 días. Mantener actualizados los registros de UBO es crucial para conservar el acceso a los servicios bancarios corporativos, ya que las entidades financieras neerlandesas utilizan esta información para las auditorías obligatorias de "Conozca a su cliente" (KYC). El incumplimiento de estas normas de transparencia puede dar lugar a la congelación de cuentas comerciales o a sanciones administrativas. Nuestros servicios de Nómina y Personal pueden asistirle con el cumplimiento administrativo si su BV también emplea personal en los Países Bajos.
Aspectos esenciales posteriores a la constitución: Banca e IVA
Finalizar su inscripción en la KVK y pagar la tasa única de registro de 85,15 € marca el final de la fase de constitución. A continuación, deberá centrarse en el cumplimiento operativo. Abrir una cuenta bancaria comercial neerlandesa es esencial para gestionar las transacciones locales y cumplir con las obligaciones fiscales. Desde el 1 de mayo de 2026, Rabobank opera como el banco de referencia para el Belastingdienst. Esto significa que todos los pagos y devoluciones de impuestos se canalizan ahora a través de sus sistemas. Debe asegurarse de que su estructura bancaria se ajuste a los requisitos de la autoridad fiscal para evitar retrasos en la tramitación.
Banca corporativa para no residentes
Las entidades financieras neerlandesas operan bajo estrictos protocolos de prevención del blanqueo de capitales y de "Conozca a su cliente". Los bancos exigen total transparencia respecto a los Titulares Reales (UBO) y a menudo demandan pruebas de sustancia económica empresarial. Esto significa que una empresa debe demostrar una actividad económica real en los Países Bajos para mantener una cuenta. Una oficina virtual por sí sola suele ser insuficiente para la mayoría de los bancos comerciales principales. Para quienes completaron el registro de empresas en los Países Bajos para no residentes de forma remota, acceder a los servicios bancarios a menudo requiere apoyo especializado. La asistencia remota para la apertura de cuentas bancarias es un servicio estándar en los paquetes de soporte de secretaría corporativa de nivel superior. Esto ayuda a los fundadores a organizar la documentación necesaria sin necesidad de desplazarse personalmente a los Países Bajos.
Cumplimiento contable y de nóminas continuo
Su BV debe mantener registros financieros precisos para facilitar las presentaciones trimestrales o mensuales del IVA. El Belastingdienst exige que todos los registros contables se conserven durante un mínimo de 7 años. Si su empresa posee bienes inmuebles, este período de conservación se amplía a 10 años. Toda la información financiera debe ajustarse a los Principios de Contabilidad Generalmente Aceptados neerlandeses (GAAP) o a las Normas Internacionales de Información Financiera (IFRS) para garantizar su validez jurídica. Una contabilidad precisa es la base de su situación corporativa.
Si planea contratar personal, deberá registrarse para los impuestos sobre la nómina y la seguridad social. Intercompany Solutions presta servicios de nómina para entidades que contratan personal en los Países Bajos. Esto incluye asistencia con el régimen de Migrantes Altamente Cualificados (HSM) para empresas que incorporan talento internacional. A partir de 2026, los patrocinadores reconocidos deben cumplir con umbrales salariales específicos, tales como 5.942 € al mes para personas de 30 años o más. La gestión rigurosa de su contabilidad y sus nóminas garantiza que el registro de su empresa en los Países Bajos para no residentes se mantenga en regla ante todas las autoridades locales. Una gestión de nóminas fiable es vital para la reputación de su empresa y su cumplimiento legal.
Última revisión: septiembre de 2026
Establecimiento de su presencia comercial en el mercado neerlandés
El entorno regulatorio neerlandés continúa ofreciendo una plataforma estable y eficiente para la expansión internacional. A través de la vía estandarizada del poder notarial (Power of Attorney), puede completar el registro de una empresa en los Países Bajos para no residentes sin necesidad de realizar viajes internacionales. No tiene que visitar el país para finalizar el proceso, el cual incorpora todos los requisitos legales de 2026, incluido el capital mínimo para la BV de 0,01 € y la tasa de registro en la KVK de 85,15 €. Al constituir una entidad neerlandesa, obtiene acceso directo al mercado único europeo bajo un marco legal profesional y transparente.
El éxito a largo plazo requiere un enfoque proactivo hacia el cumplimiento tributario y la transparencia corporativa. Nuestros expertos legales y fiscales con sede en Róterdam gestionan las complejidades de la declaración del UBO y las solicitudes de IVA, asegurando que su negocio cumpla con los estándares más recientes de la Belastingdienst. Facilitamos la constitución a distancia en 3-5 días hábiles y respaldamos nuestros servicios con una garantía de satisfacción del 100 %. Este enfoque estructurado le permite concentrarse en el crecimiento de su actividad principal mientras nosotros gestionamos las bases administrativas de su entidad neerlandesa.
Esperamos actuar como su guía profesional durante su entrada en los Países Bajos.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puede un no residente registrar una empresa en los Países Bajos sin viajar?
Sí, puede completar todo el proceso a distancia. El método estándar para el registro de una empresa en los Países Bajos para no residentes es la vía del poder notarial legalizado. Usted firma los documentos necesarios en su país de residencia ante un notario local. Una vez legalizados o apostillados, se envían a un notario neerlandés que otorga la escritura de constitución. No es necesario que viaje a los Países Bajos en ningún momento durante la constitución.
¿Cuál es el capital social mínimo requerido para una Dutch BV en 2026?
El capital social mínimo para una sociedad de responsabilidad limitada neerlandesa (BV) es de 0,01 €. Este capital debe emitirse y desembolsarse en el momento de la constitución. Aunque el requisito es bajo, debe considerar una cuantía de capital que refleje sus objetivos comerciales. Para las sociedades anónimas (NV), el requisito de capital mínimo es considerablemente más alto, fijado en 45.000 €. La mayoría de los empresarios internacionales eligen la BV por su baja barrera de entrada.
¿Cuánto tiempo tarda el proceso de registro de una empresa en los Países Bajos para extranjeros?
El registro de una empresa en los Países Bajos para no residentes suele demorar entre 3 y 5 días hábiles. Este plazo comienza una vez que el notario neerlandés recibe su poder notarial legalizado y los documentos de identificación. Tras la firma de la escritura, la inscripción en la Cámara de Comercio (KVK) se efectúa en un plazo de 24 a 48 horas. Intercompany Solutions asiste en la recopilación a distancia de estos documentos para garantizar una gestión fluida. El registro a efectos del IVA suele tardar entre 6 y 8 semanas adicionales.
¿Cuáles son los tipos del impuesto sobre sociedades para las empresas neerlandesas en 2026?
En 2026, los Países Bajos aplican un sistema de Impuesto sobre Sociedades (CIT) de dos tramos. Los beneficios de hasta 200.000 € están sujetos a un tipo impositivo del 19 %. Cualquier beneficio imponible que supere este umbral de 200.000 € tributa al 25,8 %. Estos tipos se aplican a todas las BV con independencia de la residencia fiscal de los accionistas. Es fundamental asegurarse de que su contabilidad se ajuste a estos tramos para gestionar su obligación tributaria de manera eficaz y mantener el cumplimiento de las leyes fiscales neerlandesas.
¿Se requiere un notario neerlandés para todos los tipos de registro de empresas?
Solo se requiere un notario neerlandés para entidades jurídicas específicas que poseen personalidad jurídica. Estas incluyen la BV, la NV y la stichting (fundación). Si elige una estructura como eenmanszaak, VOF, CV o maatschap, no necesita un notario para la constitución. Sin embargo, estas estructuras más simples no ofrecen protección de responsabilidad limitada, razón por la cual la BV sigue siendo la opción más popular para los inversores no residentes que desean proteger su patrimonio personal.
¿Cuáles son los requisitos de notificación para el registro de UBO neerlandés?
Debe registrar a cada titular real (UBO) que posea más del 25 % de las acciones, los derechos de voto o la participación en la propiedad de la empresa. Esta norma de transparencia se aplica tanto a los propietarios directos como a los indirectos. Si se produce algún cambio relativo a la condición del UBO o a sus datos personales, está legalmente obligado a notificar estas actualizaciones al registro de UBO en un plazo de 7 días. Mantener registros precisos es esencial para conservar activas sus cuentas bancarias corporativas.
¿Qué banco gestiona las transacciones de la Belastingdienst en 2026?
Desde el 1 de mayo de 2026, Rabobank actúa como el banco principal de tesorería para la Administración Tributaria y Aduanera de los Países Bajos (Belastingdienst). Todos los pagos de impuestos corporativos, incluidos el IVA y el CIT, deben dirigirse a las cuentas actualizadas de Rabobank. Este cambio también afecta la forma en que se emiten las devoluciones tributarias a su empresa. Debe actualizar sus sistemas internos de pago para garantizar que todas las interacciones financieras con las autoridades fiscales se procesen sin retrasos administrativos ni rechazos de pago.
Fuentes
- ICS Payroll - Servicios de nómina neerlandeses
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- IND - Migrante altamente cualificado
- IND - Permiso de residencia para empresas emergentes (start-up)
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Hacer negocios a nivel internacional
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y regulaciones de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |