


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La aparente simplicidad de una sucursal a menudo oculta una carga legal significativa para la sociedad matriz extranjera. Aunque la ausencia del requisito notarial hace que la sucursal parezca la vía de menor resistencia, la consecuente falta de un velo corporativo expone los activos globales a los acreedores neerlandeses. Elegir entre una Netherlands BV frente a una sucursal es una decisión que determina su perfil de riesgo legal y su capacidad de escalar en el mercado europeo a lo largo de 2026.
Entendemos que los fundadores internacionales priorizan una presencia local creíble y obligaciones fiscales claras. Este análisis comparativo proporciona un desglose técnico de las estructuras societarias neerlandesas, centrándose en cómo optimizar la eficiencia fiscal bajo los umbrales actuales del impuesto sobre sociedades (CIT) del 19% y el 25,8%. Conocerá las diferencias específicas en materia de responsabilidad, los requisitos para el registro de los titulares reales (UBO) y los pasos procesales para la constitución a distancia mediante un Power of Attorney. También examinamos cuestiones prácticas de cumplimiento, desde la conservación de registros durante el periodo obligatorio de siete años hasta la gestión del límite de deducción de intereses del 24,5% del EBITDA. Esta guía le asegura seleccionar la estructura que se alinee con sus objetivos comerciales a largo plazo en los Países Bajos.
Puntos clave
- Distinga entre la responsabilidad limitada de una Dutch BV y la exposición total de la sociedad matriz inherente a la estructura de una sucursal.
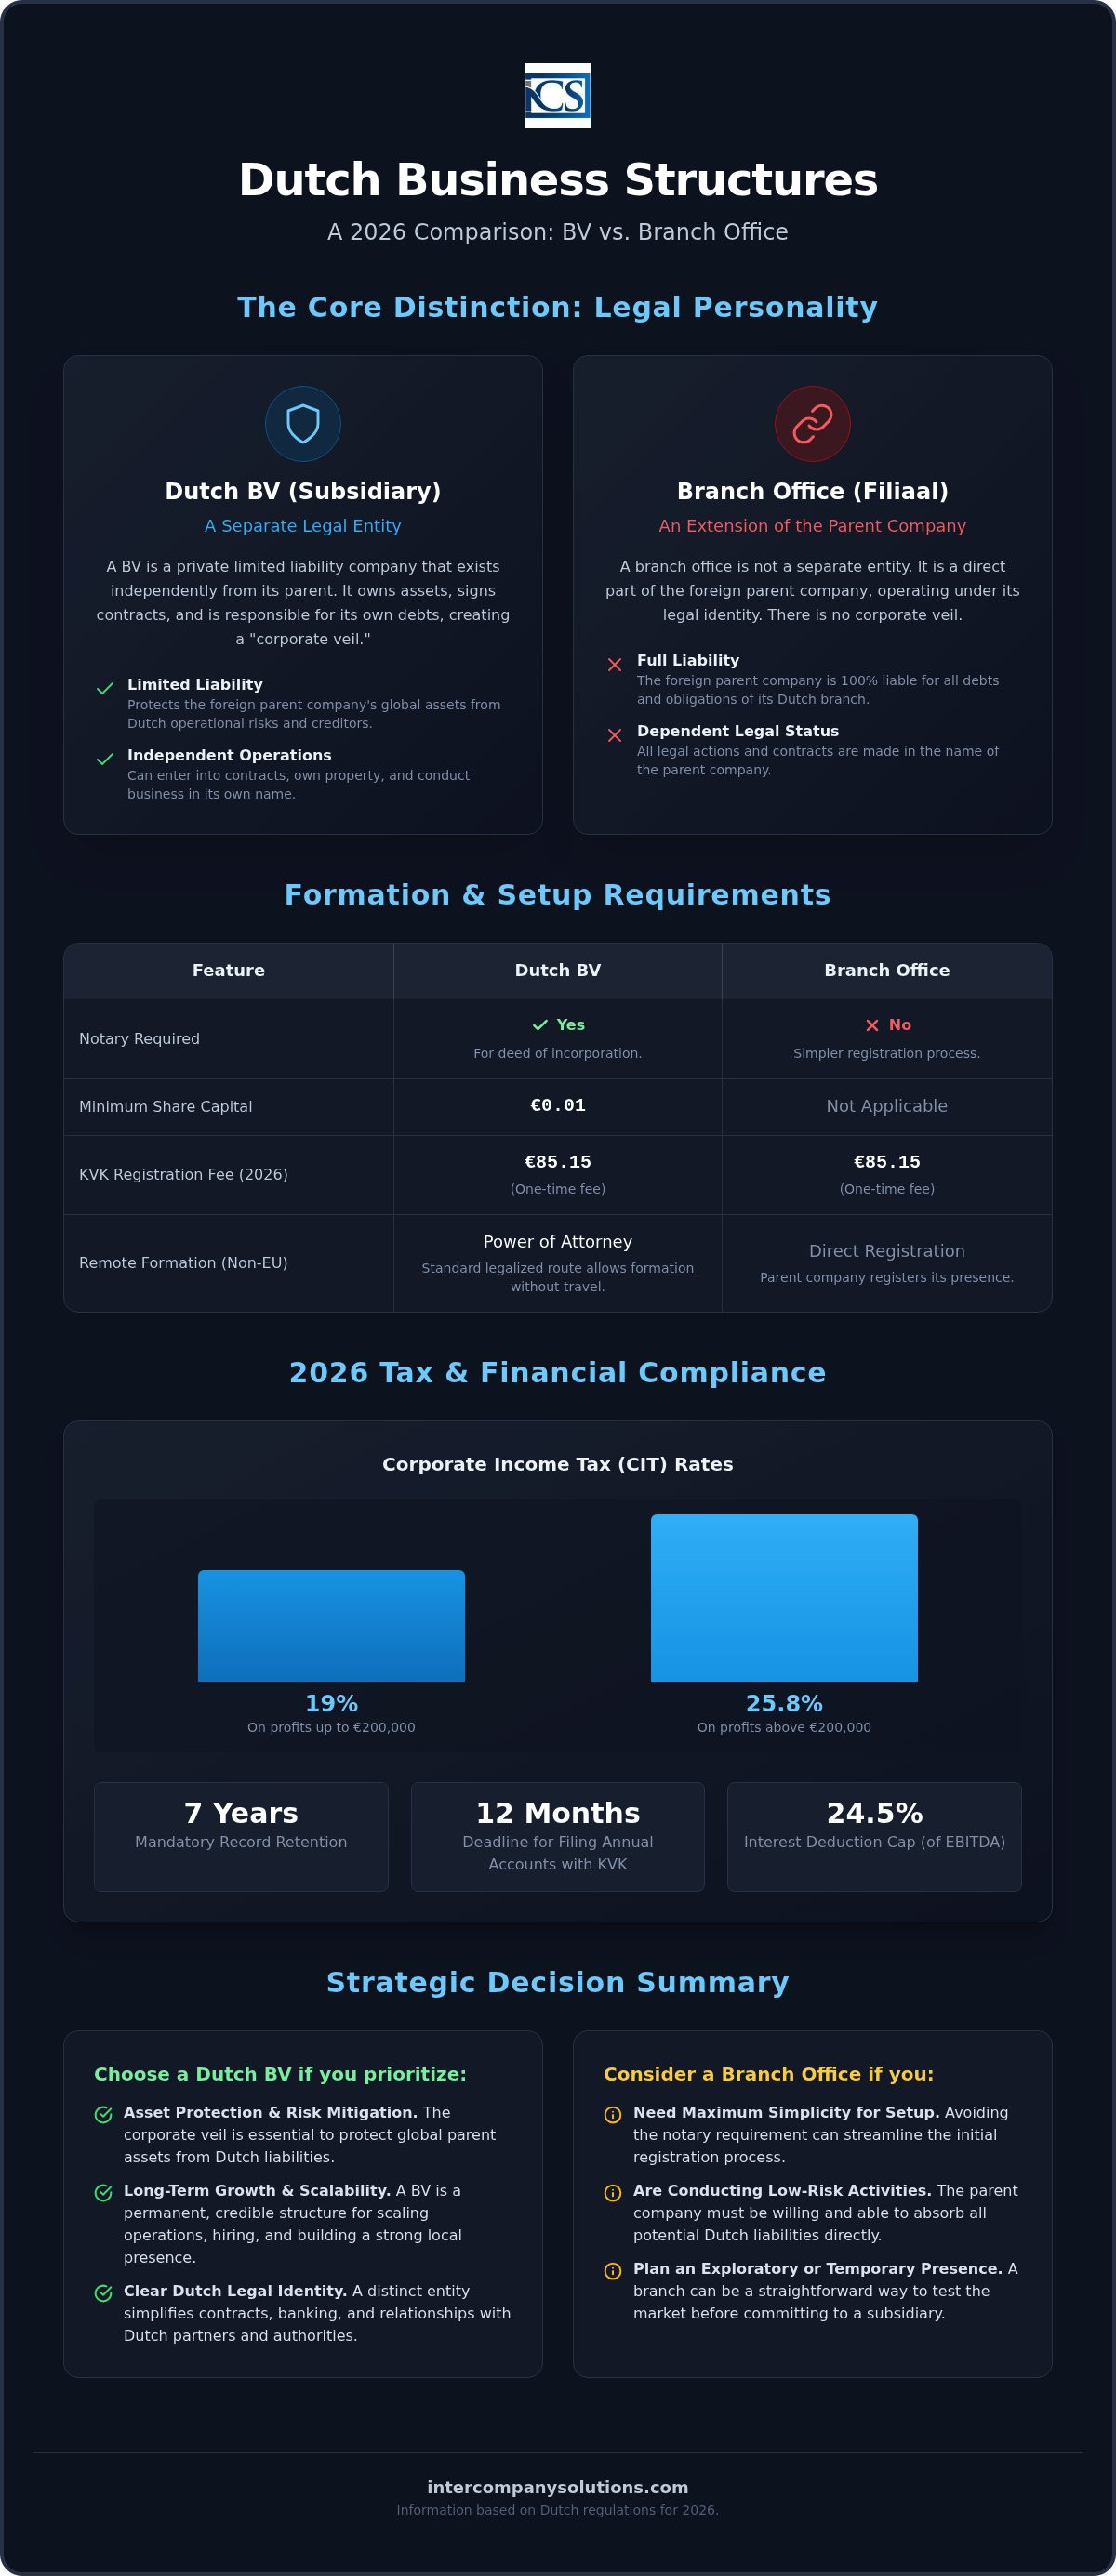
- Examine los tipos del impuesto sobre sociedades para 2026 del 19% sobre beneficios de hasta 200.000 € y del 25,8% para importes que superen este umbral.
- Compare la configuración administrativa de una Netherlands BV frente a una sucursal, considerando la intervención obligatoria de un notario neerlandés para las BV y la tasa única de registro de 85,15 € en la KVK para ambas.
- Utilice la vía del Power of Attorney legalizado para constituir una BV a distancia, lo que permite a los fundadores no residentes finalizar el proceso sin viajar a los Países Bajos.
- Prepárese para el cumplimiento normativo continuo siguiendo la norma de retención de registros de siete años y depositando los estados financieros anuales ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio.
Definición de la Netherlands BV y la sucursal
Establecer una presencia comercial en los Países Bajos requiere una elección fundamental entre crear una nueva entidad legal o extender una extranjera existente. Esta decisión, planteada habitualmente como una comparación entre una BV de los Países Bajos frente a una sucursal, se centra en el concepto de personalidad jurídica y en cómo interactúa con el derecho neerlandés. La Cámara de Comercio neerlandesa, conocida como la KVK, actúa como la autoridad central para ambas estructuras, manteniendo el Handelsregister (Registro Mercantil) donde deben estar inscritas todas las empresas activas. Si bien ambas permiten el comercio local y la contratación, su relación con la empresa matriz es distinta.
La Dutch BV: una entidad jurídica local
Una Besloten vennootschap (BV) es una sociedad de responsabilidad limitada privada que existe como una persona jurídica independiente. Esto significa que la empresa es titular de sus propios activos, celebra contratos en su propio nombre y responde de sus propios pasivos. Para constituir una BV, debe contratar a un notario de derecho civil neerlandés para redactar y otorgar la escritura de constitución. El gobierno neerlandés simplificó este proceso en 2012 al fijar el capital social mínimo en solo 0,01 €.
El gobierno corporativo dentro de una BV se divide entre accionistas y directores. Los accionistas aportan el capital y ostentan derechos de voto, mientras que los directores gestionan las operaciones diarias y garantizan el cumplimiento de las normativas neerlandesas. Dado que la BV es una filial, proporciona un velo corporativo que protege a la empresa matriz extranjera de las deudas de la BV, siempre que los directores actúen conforme a la ley. Esto hace que la constitución de una sociedad Dutch BV sea la opción preferida para los empresarios que buscan aislar sus activos globales de los riesgos operativos neerlandeses.
La sucursal en los Países Bajos: una extensión internacional
Una sucursal en los Países Bajos, o "filiaal", no es una entidad legal independiente. En su lugar, se considera un establecimiento permanente y una extensión directa de la empresa matriz extranjera. Al registrar una sucursal, no está constituyendo una nueva empresa en los Países Bajos; simplemente está registrando la presencia de la entidad extranjera en una dirección neerlandesa. No se requiere un notario neerlandés para establecer una sucursal, lo que puede simplificar la configuración inicial.
Dado que la sucursal carece de personalidad jurídica propia, no puede ser titular de activos ni celebrar contratos de forma independiente de la empresa matriz. Todos los actos jurídicos realizados por la sucursal son legalmente actos de la sede central extranjera. Esto significa que la empresa matriz sigue siendo plenamente responsable de todas las obligaciones neerlandesas, incluidas las deudas tributarias, los contratos de arrendamiento y los contratos de trabajo. Tanto la BV como la sucursal deben pagar una tasa de registro única de la KVK de 85,15 € para el ejercicio fiscal 2026. Aunque la sucursal evita el coste de un notario, exige que la empresa matriz asuma todos los riesgos comerciales neerlandeses directamente en su balance.
Responsabilidad jurídica y requisitos de gobernanza
La razón principal por la que las empresas internacionales eligen una filial es la separación del riesgo legal. Al comparar la BV de los Países Bajos frente a una sucursal, el contraste más marcado radica en cómo trata el derecho neerlandés a la organización matriz. Una BV funciona como una persona jurídica diferenciada, blindando eficazmente sus pasivos comerciales. Según business.gov.nl, esta estructura garantiza que los activos globales de la empresa matriz extranjera permanezcan protegidos en caso de conflicto contractual o insolvencia. Por el contrario, una sucursal es una extensión de la matriz. Cualquier reclamación legal contra la sucursal neerlandesa es, por definición, una reclamación contra la sede central extranjera. Es esencial comprender esta distinción al decidir entre una BV de los Países Bajos frente a una sucursal para su expansión.
| Característica | Dutch BV (filial) | Sucursal en los Países Bajos |
|---|---|---|
| Personalidad jurídica | Entidad jurídica independiente | Extensión de la empresa matriz |
| Responsabilidad de la empresa matriz | Limitada a la aportación de capital | Responsabilidad plena de todas las deudas |
| Capacidad contractual | Celebra contratos en su propio nombre | La empresa matriz es la parte jurídica |
Protección de activos y mitigación de riesgos
El velo corporativo de una BV proporciona una sólida capa de seguridad. Aunque los directores generales pueden ser considerados personalmente responsables en caso de negligencia grave, la exposición de la sociedad matriz se limita a su aportación de capital. En el caso de una sucursal, la falta de una personalidad jurídica independiente significa que la sociedad matriz asume la responsabilidad directa de todas las obligaciones neerlandesas. Esto incluye contratos de arrendamiento, contratos laborales y deudas tributarias. Comprender estas diferencias fiscales y de responsabilidad es esencial para la gestión de riesgos.
Cumplimiento normativo y notificación de UBO
Una Dutch BV debe registrar a sus titulares reales (UBO) en el registro de UBO gestionado por la Cámara de Comercio. Un UBO es cualquier persona física que posea más del 25 % de las participaciones o de los derechos de voto. Es un requisito estricto notificar cualquier cambio en la condición de UBO en un plazo de 7 días. Aunque las sucursales de empresas extranjeras están actualmente exentas del registro de UBO neerlandés, deben proporcionar igualmente transparencia sobre la titularidad a las entidades financieras y a las autoridades tributarias.
Las normas de gobernanza para 2026 exigen un mantenimiento meticuloso de los registros para todas las entidades inscritas. Debe conservar todos los registros de la entidad neerlandesa durante al menos 7 años, o 10 años si la actividad involucra bienes inmuebles. Las cuentas anuales deben presentarse ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio financiero. Es vital que los administradores no residentes mantengan estas normas para evitar sanciones administrativas o problemas de responsabilidad personal. No pase por alto el plazo de notificación de 7 días para los cambios de UBO a fin de garantizar el cumplimiento continuo. Si necesita ayuda con el cumplimiento estatutario o las estructuras de gobernanza, puede solicitar una consulta con nuestros especialistas jurídicos.
Tratamiento fiscal y cumplimiento financiero en 2026
El marco fiscal neerlandés proporciona un entorno estructurado tanto para filiales como para establecimientos permanentes. Aunque ambas entidades están sujetas al impuesto sobre sociedades (CIT) neerlandés sobre sus beneficios locales, la elección de una Netherlands BV vs branch office repercute notablemente en la forma de acceder a los convenios para evitar la doble imposición. Una BV, como sociedad residente neerlandesa, suele tener acceso directo a la amplia red de convenios de los Países Bajos. Una sucursal generalmente depende de los convenios de su sociedad matriz extranjera. Esta distinción a menudo convierte a la BV en un vehículo más eficiente para gestionar los flujos de efectivo internacionales y la distribución de dividendos.
Tramos del impuesto sobre sociedades (CIT)
Para el ejercicio fiscal 2026, la Belastingdienst aplica una estructura de CIT de dos tramos. Los beneficios de hasta 200.000 € tributan a un tipo competitivo del 19 %. Cualquier beneficio imponible que supere este umbral de 200.000 € está sujeto a un tipo del 25,8 %. Es fundamental tener en cuenta el límite de deducción de intereses, fijado en el 24,5 % del EBITDA para 2026. Esta limitación se aplica tanto a las BV como a las sucursales, lo que evita una erosión excesiva de la base imponible mediante financiación interna. Además, la exención de participación neerlandesa sigue siendo un pilar fundamental del sistema tributario; exime del CIT a los dividendos y a las ganancias de capital si la entidad neerlandesa posee al menos el 5 % de las acciones en una filial cualificada.
Las transacciones financieras con las autoridades tributarias también han experimentado modificaciones administrativas. Desde el 1 de mayo de 2026, Rabobank actúa como entidad bancaria principal para la Belastingdienst. Todos los pagos y devoluciones de impuestos se tramitan a través de esta entidad, lo que requiere una coordinación precisa con sus servicios contables y fiscales locales para garantizar liquidaciones puntuales.
Cuentas anuales y plazos de presentación ante la KVK
Los ciclos de cumplimiento normativo son estrictos para todas las estructuras empresariales neerlandesas. Debe depositar las cuentas anuales ante la KVK en un plazo de 12 meses tras el cierre del ejercicio financiero. El nivel de desglose de estas presentaciones depende del tamaño de la entidad. Las BV de tamaño pequeño a menudo se benefician de requisitos de información simplificados, mientras que las grandes entidades deben someterse a una auditoría externa obligatoria. Una sucursal se enfrenta a un requisito diferente: debe depositar los estados financieros anuales de su sociedad matriz extranjera ante la Cámara de Comercio neerlandesa. Esto significa que los datos financieros globales de su sociedad matriz pasan a formar parte del registro público neerlandés.
- Registro a efectos del IVA: Las entidades de propiedad extranjera deben prever un plazo de registro a efectos del IVA de 6 a 8 semanas.
- Tipos de IVA: El tipo general de IVA neerlandés es del 21 %, con tipos reducidos del 9 % y del 0 % para categorías específicas.
- Conservación de registros: Está legalmente obligado a conservar todos los registros comerciales durante 7 años. Este período se extiende a 10 años para los documentos relativos a bienes inmuebles.
El cumplimiento de estas normas no es negociable. No depositar las cuentas a tiempo o no conservar los registros puede acarrear sanciones administrativas o la asunción de responsabilidad personal por parte de los administradores en caso de quiebra. Al armonizar sus procedimientos financieros con estos requisitos de 2026, establecerá una base transparente y conforme a la normativa para sus operaciones en los Países Bajos.
Configuración operativa y procedimientos administrativos
La vía administrativa para una Dutch BV frente a una sucursal difiere notablemente en el momento del registro. Mientras que una sucursal se establece registrando los datos de la sociedad matriz extranjera directamente en la Cámara de Comercio (KVK), una BV requiere un proceso de constitución más formal. Para ambas estructuras, se debe considerar una tasa de inscripción única en la KVK de 85,15 € para el ejercicio fiscal 2026. Esta tasa se abona durante la fase final de la constitución, cuando la entidad o sucursal se inscribe oficialmente en el Handelsregister.
El proceso de constitución a distancia
Los fundadores no residentes suelen recurrir a la vía del poder notarial (POA) legalizado para formalizar la constitución de su empresa. Este método permite que la constitución avance sin la presencia física de los administradores en los Países Bajos. El proceso sigue una secuencia estructurada de tres pasos:
- Recopilación de documentos: Debe aportar los documentos de identidad legalizados, un justificante de domicilio residencial y el poder notarial firmado por los administradores y accionistas.
- Formalización notarial: Un notario de derecho civil neerlandés examina los documentos y otorga la escritura de constitución. Este trámite es obligatorio para una BV, ya que establece los estatutos sociales de la compañía.
- Inscripción en la KVK y registro fiscal: Una vez firmada la escritura, se inscribe la sociedad en la KVK. A continuación, se notifica a las autoridades fiscales (Belastingdienst) para que asignen los números de identificación fiscal correspondientes.
Gestionar este proceso a distancia garantiza que la constitución de su Dutch BV se complete de forma eficiente, a menudo en un plazo de 3 a 5 días hábiles a partir de la recepción de toda la documentación. Tras el registro, la atención pasa a la infraestructura financiera. Desde el 1 de mayo de 2026, Rabobank actúa como la entidad bancaria colaboradora de la Belastingdienst, por lo que disponer de una cuenta corporativa holandesa resulta ventajoso para las liquidaciones tributarias. Muchos fundadores también recurren a Entidades de Dinero Electrónico (EDE) para una operatividad inicial más rápida, aunque la banca tradicional sigue siendo la referencia para la credibilidad local a largo plazo. Debe preverse un plazo de 6 a 8 semanas para el registro de IVA de entidades con titularidad extranjera.
Nóminas y dotación de personal para entidades extranjeras
La contratación de personal en los Países Bajos introduce obligaciones patronales específicas con independencia de la estructura elegida. Tanto las BV como las sucursales deben darse de alta como empleadores ante las autoridades fiscales para gestionar las retenciones de nómina y las cotizaciones a la seguridad social. El personal internacional puede optar a la resolución de exención fiscal del 30% (30% tax reimbursement ruling), que permite al empleador abonar el 30% del salario bruto del trabajador libre de impuestos para cubrir gastos extraterritoriales. Recurrir a servicios de nóminas en los Países Bajos profesionales ayuda a garantizar el cumplimiento de estas complejas leyes laborales y la presentación puntual de las declaraciones mensuales.
La creación de un equipo local suele exigir un servicio de Employer of Record (EOR) si aún no se cuenta con un departamento de recursos humanos completo. Esto le permite dirigir al personal conforme al derecho laboral neerlandés mientras nosotros nos encargamos de la gestión administrativa de los contratos y las prestaciones. Al delegar estos trámites procesales, puede concentrarse en la entrada al mercado manteniendo un cumplimiento riguroso de las normas regulatorias neerlandesas.
Decisión estratégica: elegir la mejor presencia en los Países Bajos
La elección entre una Netherlands BV y una sucursal es una decisión estratégica que afecta a su responsabilidad, eficiencia fiscal y percepción en el mercado. Una sucursal suele ser adecuada para operaciones ligeras y temporales en las que la sociedad matriz extranjera desea mantener el control directo sobre un proyecto específico o probar el mercado durante un período limitado. Sin embargo, para la mayoría de los fundadores internacionales, la Dutch BV sigue siendo el vehículo preferido para la expansión europea a largo plazo. La estructura de filial crea una distancia profesional entre las operaciones neerlandesas y la matriz global; esto garantiza que cualquier riesgo comercial local quede contenido dentro de los Países Bajos.
Credibilidad y acceso a la banca local
Una Dutch BV tiene un peso significativo ante los proveedores locales y los organismos gubernamentales. Esta credibilidad es esencial a la hora de someterse a los procedimientos de Know Your Customer (KYC) en las principales entidades financieras. Desde el 1 de mayo de 2026, Rabobank actúa como banco de referencia para la Belastingdienst, y la mayoría de los bancos neerlandeses dan prioridad a las solicitudes de entidades jurídicas locales. Las sucursales se enfrentan con frecuencia a dificultades para abrir cuentas corporativas porque los bancos deben auditar a toda la sociedad matriz extranjera, lo que incrementa la carga de cumplimiento normativo para la institución. Una BV, como entidad residente, simplifica este proceso y establece una base más fiable para las transacciones neerlandesas.
Resumen de costes y mantenimiento
La constitución inicial de una BV conlleva una tasa de registro única en la KVK de 85,15 € y honorarios notariales obligatorios. Aunque una sucursal evita el requisito notarial, implica una mayor fricción administrativa a largo plazo. Debe presentar anualmente los estados financieros de la sociedad matriz ante la KVK, lo que puede dar lugar a una transparencia no deseada con respecto a sus operaciones globales. Por el contrario, una BV solo presenta sus propias cuentas, protegiendo la privacidad financiera de la matriz. La eficiencia en la gestión remota es una ventaja fundamental para los administradores no residentes, siempre que mantengan un estricto cumplimiento de los plazos de presentación neerlandeses.
El veredicto final para 2026 es claro. Si bien una sucursal sirve como puente temporal, la BV ofrece el mejor equilibrio entre mitigación de riesgos y facilidad operativa. Permite la gestión remota mediante la vía de un poder legalizado (Power of Attorney) y garantiza la protección de su empresa para el futuro. Convertir posteriormente una sucursal en BV es un procedimiento legal complejo; comenzar con la constitución de una Dutch BV es casi siempre la vía más eficiente para los empresarios internacionales.
- Protección de responsabilidad: Una BV limita el riesgo de la sociedad matriz a su aportación de capital de al menos 0,01 €.
- Umbrales fiscales: Ambas estructuras tributan por el CIT al 19 % sobre los primeros 200.000 € y al 25,8 % sobre los beneficios que superen esta cantidad.
- Transparencia: Una sucursal requiere que la sociedad matriz deposite sus estados financieros globales en el KVK Handelsregister.
- Conservación de registros: Todos los registros comerciales neerlandeses deben conservarse durante un mínimo de 7 años.
Última revisión: agosto de 2026
Asegurar su entrada en el mercado neerlandés para 2026
Decidir entre una Netherlands BV frente a una sucursal es un paso fundamental para definir su perfil de riesgo europeo. Una sucursal proporciona un vínculo directo con su empresa existente, pero exige la divulgación pública de los datos financieros de la sociedad matriz y conlleva responsabilidad ilimitada. La Dutch BV ofrece un sólido blindaje legal para sus activos globales con un requisito de capital social mínimo de tan solo 0,01 €. Esta estructura simplifica el acceso a la banca local y garantiza que las autoridades y los clientes neerlandeses consideren su presencia como una entidad permanente y creíble.
Nuestro equipo está especializado en el proceso de constitución a distancia mediante la vía del poder notarial legalizado, completando el trámite en un plazo de 3 a 5 días hábiles sin requerir su presencia física. Hemos prestado servicio a más de 2.000 fundadores internacionales, proporcionando el soporte integral de cumplimiento normativo y contabilidad necesario para mantener su situación en regla con la Belastingdienst. Al elegir la estructura adecuada ahora, evitará la complejidad administrativa de futuras conversiones jurídicas.
Estamos listos para ayudarle a establecer una base segura y conforme a la normativa para el crecimiento de su empresa en los Países Bajos.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuál es la diferencia principal entre una Dutch BV y una sucursal?
La diferencia principal radica en la personalidad jurídica y la responsabilidad. Una BV es una persona jurídica independiente, lo que significa que la responsabilidad de la sociedad matriz se limita a su aportación de capital. Una sucursal es una extensión de la sociedad matriz, la cual sigue siendo plenamente responsable de todas las deudas y obligaciones en los Países Bajos. Esta distinción es el núcleo de la comparación entre una Netherlands BV frente a una sucursal para la gestión de riesgos y la protección de activos de empresas internacionales.
¿Puedo registrar una Dutch BV a distancia sin viajar a los Países Bajos?
Sí, puede constituir una Dutch BV a distancia utilizando la vía del poder notarial (POA) legalizado. En este proceso, un notario de derecho civil neerlandés otorga la escritura de constitución en su nombre sobre la base de los documentos que usted proporciona desde el extranjero. Este procedimiento estándar para fundadores no residentes le permite finalizar el registro sin una visita física a los Países Bajos, haciendo que el proceso de entrada sea eficiente y directo.
¿Cuáles son los tipos del impuesto sobre sociedades para una filial neerlandesa en 2026?
Para el ejercicio fiscal 2026, el impuesto sobre sociedades (CIT) es del 19 % sobre los beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral tributa a un tipo del 25,8 %. Estos tipos se aplican tanto a filiales como a sucursales. Además, debe considerar el límite a la deducción de intereses, que se sitúa en el 24,5 % del EBITDA para prevenir la erosión de la base imponible mediante financiación interna y garantizar el pleno cumplimiento de la normativa tributaria neerlandesa.
¿Requiere una sucursal en los Países Bajos un número de IVA independiente?
Sí, una sucursal debe obtener su propio número de IVA neerlandés si realiza actividades sujetas a impuestos en los Países Bajos. Si bien la sucursal es jurídicamente una extensión de la matriz extranjera, las autoridades fiscales neerlandesas (Belastingdienst) la tratan como una entidad fiscal independiente a efectos del IVA. El registro para entidades de propiedad extranjera suele tardar entre 6 y 8 semanas en completarse una vez finalizada la inscripción en la Cámara de Comercio.
¿Cuánto capital social se requiere para crear una Dutch BV?
El capital social mínimo requerido para constituir una Dutch BV es de 0,01 €. Este umbral reducido se introdujo en 2012 para hacer que la estructura de sociedad de responsabilidad limitada fuera más accesible para los empresarios a nivel internacional. Puede optar por emitir un importe de capital mayor en función de sus necesidades comerciales específicas, pero el requisito legal se mantiene en este nivel nominal para la escritura pública de constitución otorgada por el notario durante el trámite.
¿Son obligatorias las cuentas anuales para una sucursal neerlandesa?
Sí, una sucursal está obligada a depositar los estados financieros anuales de su sociedad matriz extranjera ante la Cámara de Comercio neerlandesa (KVK). A diferencia de una BV, que presenta sus propias cuentas locales, la sucursal debe incorporar los datos financieros globales de la sociedad matriz al registro público de los Países Bajos. Estas presentaciones deben realizarse en un plazo de 12 meses tras el cierre del ejercicio fiscal para evitar sanciones administrativas o problemas de responsabilidad.
¿Cuánto tiempo tarda el proceso de registro empresarial en los Países Bajos?
El proceso de registro para una Netherlands BV frente a una sucursal suele tardar entre 3 y 5 días hábiles una vez recibida toda la documentación requerida. Este plazo incluye el otorgamiento de la escritura por parte de un notario y la inscripción oficial en el KVK Handelsregister. El registro a efectos del IVA es un paso independiente que sigue a la constitución inicial y generalmente requiere entre 6 y 8 semanas adicionales para su tramitación por parte de las autoridades tributarias.
Fuentes
- ICS Payroll - Servicios de nóminas neerlandeses
- KVK - Registro en el registro mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (btw) para empresarios
- Comisión Europea - Normas y tipos de IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Hacer negocios a escala internacional
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |