


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-24 · Last reviewed 2026-08-24
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
No es necesario acudir en persona a una oficina de la Cámara de Comercio neerlandesa para asegurar el futuro de su empresa en los Países Bajos. Para muchos empresarios internacionales, el proceso de registro en la KVK para extranjeros parece desalentador debido a los complejos formularios administrativos y al reto logístico de asistir a citas desde el extranjero. Es habitual sentirse abrumado por la incertidumbre de los requisitos de UBO o por la documentación específica necesaria para entidades no residentes. Estas barreras administrativas a menudo crean una fricción innecesaria para quienes buscan acceder al mercado neerlandés.
Esta guía proporciona una hoja de ruta profesional para registrar su empresa ante la Cámara de Comercio neerlandesa en 2026. Detallamos los pasos exactos para el registro a distancia mediante un poder notarial legalizado, garantizando el cumplimiento del umbral obligatorio de UBO superior al 25 % y la conformidad con la normativa vigente en materia de transparencia. Obtendrá una comprensión clara de la tasa de registro de 85,15 €, los tipos del impuesto sobre sociedades del 19 % hasta 200.000 € y del 25,8 % para importes superiores, así como los requisitos procesales para fundadores extranjeros. Esta información garantiza que su sociedad comience sobre una base de pleno cumplimiento legal y fiscal desde el primer día.
Puntos clave
- Complete el registro en la KVK para extranjeros de forma remota utilizando un poder notarial legalizado, evitando el requisito de una cita presencial en los Países Bajos.
- Seleccione la Dutch BV como la estructura jurídica óptima para garantizar la responsabilidad limitada y la admisibilidad para empresarios no residentes.
- Cumpla con la normativa legal de transparencia identificando a los titulares reales (UBO) que posean más del 25 % de las acciones o de los derechos de voto.
- Anticipe los costes obligatorios, incluida la tasa de registro de 85,15 €, y verifique los tipos del impuesto sobre sociedades para 2026 del 19 % y 25,8 % según los tramos de beneficios.
- Establezca un domicilio social válido en los Países Bajos y proporcione identificación legalizada para facilitar el registro en el plazo estándar de 3 a 5 días hábiles.
Marco jurídico del Registro Mercantil neerlandés (KVK)
La Cámara de Comercio neerlandesa, conocida localmente como Kamer van Koophandel (KVK), gestiona el Handelsregister. Esta base de datos central es la fuente principal de referencia para todas las entidades económicas que operan en los Países Bajos. En virtud de la Ley neerlandesa del Registro Mercantil (Handelsregisterwet), la inscripción es un requisito legal estricto y no una cuestión facultativa. El registro cumple la función esencial de proporcionar transparencia a terceros, tales como acreedores, socios y organismos públicos. Permite a cualquier persona verificar la situación jurídica de una empresa, su domicilio social y las personas concretas facultadas para suscribir contratos en su nombre.
La obtención de un número de KVK constituye el primer paso práctico para establecer una presencia empresarial. Sin este identificador de ocho dígitos, resulta inviable abrir una cuenta bancaria corporativa o formalizar contratos de arrendamiento comercial. El registro en la KVK para extranjeros garantiza la integración de los empresarios internacionales en los sistemas jurídico y fiscal neerlandeses, facilitando un entorno estable para el comercio transfronterizo. Para 2026, la tasa de inscripción legal única se establece en 85,15 €, la cual debe abonarse para activar el registro.
Definición del requisito de registro obligatorio
La inscripción es obligatoria para cualquier entidad que ejerza una actividad económica independiente con ánimo de lucro. Esta definición es amplia. Abarca oficinas físicas tradicionales y se extiende a empresas extranjeras que mantengan un establecimiento permanente o una sucursal en los Países Bajos. En el caso de los negocios por internet, la obligación depende del nivel de sustancia en el país. Si su empresa almacena existencias en un almacén neerlandés o contrata personal local para gestionar las ventas, es muy probable que la KVK considere su actividad como un establecimiento neerlandés sujeto a registro.
Distinción entre entidades extranjeras y establecimientos locales
Las entidades jurídicas extranjeras, como una GmbH alemana o una LLC estadounidense, disponen de dos vías principales de entrada. Pueden registrar una sucursal (filiaal) sin constituir una nueva entidad jurídica neerlandesa, o bien pueden constituir una Dutch BV. Si bien una sucursal es una extensión de la empresa matriz, sigue requiriendo el registro en la KVK para extranjeros para operar de manera legal. Debe tener presente la denominación de "sociedades formalmente extranjeras" (Formal Foreign Companies). Esta se aplica a entidades constituidas en el extranjero que carecen de un vínculo económico real con su país de origen y desarrollan toda su actividad en los Países Bajos. Dichas empresas se enfrentan a requisitos de información más estrictos para evitar el uso abusivo de formas societarias extranjeras. Asimismo, es preciso distinguir entre una oficina de representación y una sucursal. Una oficina de representación se limita a actividades no comerciales, como los estudios de mercado, y no suele generar las mismas obligaciones registrales o fiscales que una sucursal comercial.
Selección de la estructura jurídica adecuada para no residentes
Elegir la forma jurídica adecuada es la decisión más crítica en el proceso de constitución. Para los no residentes, la elección suele ser entre una Dutch BV y una sucursal. Es una elección binaria para la mayoría de los empresarios internacionales. Aunque una empresa unipersonal (eenmanszaak) es una opción habitual para los residentes locales, generalmente no está disponible para los no residentes porque requiere un Número de Servicio al Ciudadano holandés (BSN). La mayoría de los fundadores internacionales descubren que la Dutch BV ofrece la mayor flexibilidad y protección legal.
La Dutch BV: el vehículo preferido para fundadores internacionales
La Besloten Vennootschap (BV) es la sociedad de responsabilidad limitada estándar en los Países Bajos. Es preferida porque establece una personalidad jurídica independiente. Esto significa que su patrimonio personal permanece protegido frente a las deudas y obligaciones de la empresa. Puede constituir una BV con un capital social mínimo de tan solo 0,01 €, lo que la hace sumamente accesible para empresas emergentes y pequeñas empresas.
El proceso de constitución de una Dutch BV está optimizado para clientes internacionales. Uno de los principales beneficios es que no requiere un administrador residente en los Países Bajos. Puede actuar como accionista y administrador único residiendo en su totalidad fuera de los Países Bajos. Sin embargo, debe mantener una dirección comercial física en los Países Bajos para completar el registro en la KVK para extranjeros. Esta estructura es ideal para quienes desean crear una marca local mientras gestionan las operaciones a distancia. Si no está seguro de qué vía se ajusta a su modelo de negocio, puede hablar con nuestros especialistas para recibir asesoramiento personalizado.
Sucursales frente a oficinas de representación
Si ya opera una sociedad extranjera establecida, podría considerar una sucursal (filiaal) en lugar de una nueva filial. Una sucursal no es una persona jurídica independiente; es una extensión de su empresa existente. Si bien esto simplifica parte de la contabilidad interna, la sociedad matriz sigue siendo responsable al 100 % de todas las obligaciones y deudas neerlandesas. Para registrar una sucursal, deberá presentar a la KVK los estatutos sociales de la empresa matriz y extractos recientes de su registro mercantil local.
Como alternativa, una oficina de representación sirve como punto de entrada de bajo coste para estudios de mercado o actividades promocionales. Una oficina de representación no puede realizar ventas comerciales ni firmar contratos que generen ingresos. Si su objetivo es comerciar o prestar servicios dentro de la eurozona, se requiere una BV o una sucursal completa para facilitar el registro en la KVK para extranjeros y las posteriores solicitudes de IVA. Deberá demostrar sustancia local para satisfacer a las autoridades tributarias si elige la vía de la sucursal para el comercio internacional.
Requisitos legales y documentación para fundadores extranjeros
El registro con éxito en la KVK para extranjeros depende de la preparación meticulosa de documentación específica y del cumplimiento de los requisitos de presencia física. La Cámara de Comercio de los Países Bajos exige que toda nueva entidad proporcione una dirección comercial válida en los Países Bajos. No puede ser un apartado de correos; debe ser una ubicación física donde se conserven los registros administrativos de la empresa y donde esta sea localizable. Deberá presentar un contrato de arrendamiento firmado o una declaración de consentimiento del propietario del inmueble para demostrar su derecho a utilizar la dirección como domicilio social.
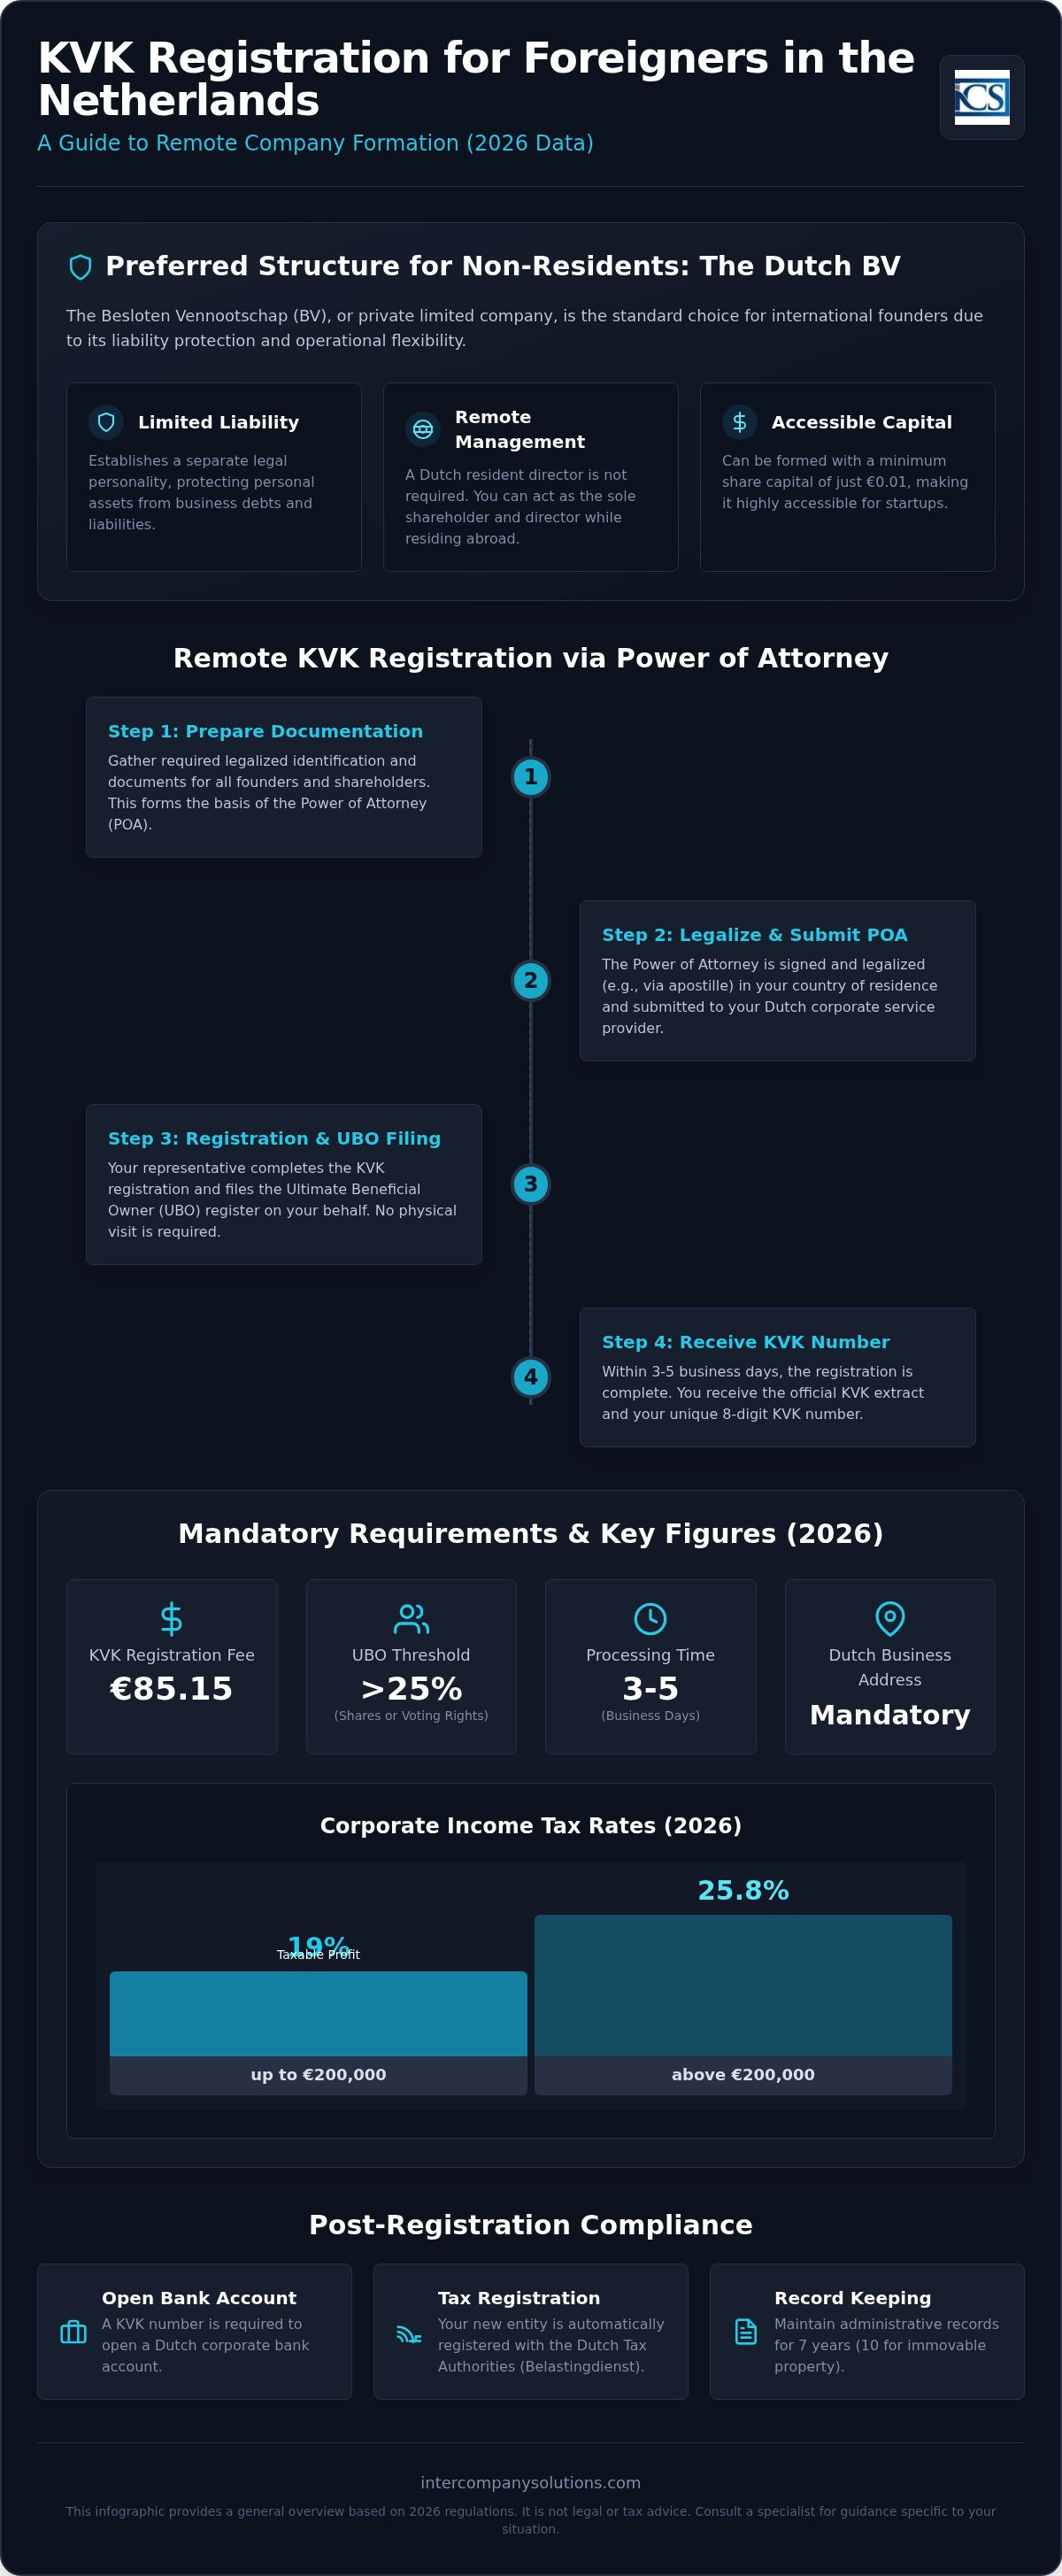
La tasa de registro en la KVK para 2026 está fijada en 85,15 €. Se trata de un coste administrativo único que debe pagar en el momento del registro. Si completa el proceso a distancia, esta tasa suele gestionarse como parte del paquete de constitución. La exactitud en su solicitud inicial es vital porque cualquier cambio posterior en los datos registrados de su empresa, como un cambio de administradores o de domicilio, debe actualizarse en el registro en un plazo de ocho días. No mantener registros exactos puede acarrear complicaciones administrativas tanto con la KVK como con las autoridades tributarias.
Criterios de identificación y residencia (UE frente a no UE)
Los nacionales de la UE pueden registrar una empresa sin permiso de residencia, pero siguen necesitando una dirección registrada en los Países Bajos. Los fundadores de fuera de la UE deben aportar documentos de identificación que hayan sido legalizados o lleven una apostilla de su país de origen. No necesita un visado para constituir una BV, pero gestionar la empresa desde los Países Bajos requiere un permiso del IND. Para obtener información específica sobre visados, consulte nuestra guía sobre cómo iniciar un negocio en los Países Bajos.
El registro de UBO y las obligaciones de transparencia
El umbral de UBO se define estrictamente como cualquier persona física que posea más del 25 % de las acciones o de los derechos de voto. La KVK mantiene estos datos en un registro de acceso restringido para combatir el blanqueo de capitales y los delitos financieros. Aunque el acceso público está limitado a las autoridades designadas y a las entidades financieras, el registro sigue siendo una parte obligatoria del registro en la KVK para extranjeros. El incumplimiento o la notificación tardía de los cambios en los UBO conlleva multas a partir de 2.750 €.
El proceso de registro remoto en la KVK mediante poder notarial
Si bien las fuentes oficiales neerlandesas suelen indicar que la comparecencia física es obligatoria, este no es el caso para los fundadores internacionales. Puede completar todo el proceso sin necesidad de viajar a los Países Bajos. El registro a distancia es el procedimiento habitual para los clientes internacionales en Intercompany Solutions. Este método utiliza un poder notarial (PoA) legalizado y firmado en su país de origen. Una vez que la documentación física llega al notario neerlandés, el registro se completa generalmente en un plazo de 3 a 5 días hábiles. El número KVK se emite inmediatamente tras el otorgamiento de la escritura de constitución.
Pasos del procedimiento para la constitución a distancia
La vía a distancia sigue una estricta secuencia de tres pasos. En primer lugar, debe enviar su documento de identidad y una lista de verificación de la KVK cumplimentada a su agente de constitución. Esta lista cubre la denominación social, las actividades y la estructura de la empresa. En segundo lugar, el agente redacta el poder notarial y los documentos de constitución. Deberá firmarlos ante un notario local o en una embajada de los Países Bajos para su legalización. En tercer lugar, el notario neerlandés utiliza el PoA legalizado para otorgar la escritura de constitución. Este marco legal permite tramitar de forma eficiente el registro en la KVK para extranjeros sin requisitos de residencia física.
Formularios de la KVK y tramitación administrativa
El aspecto administrativo implica formularios específicos de la KVK. El Formulario 6 se utiliza para inscribir la entidad jurídica en sí, ya sea una nueva Dutch BV o una sucursal extranjera. El Formulario 11 inscribe a los directores y apoderados autorizados en el Registro Mercantil. Su agente de constitución gestiona la presentación digital o presencial de estos formularios para garantizar su exactitud. Asimismo, liquida la tasa de registro obligatoria de 85,15 € en su nombre. Dado que la KVK exige datos precisos, la tramitación profesional evita las demoras que suelen ocurrir al realizar presentaciones por cuenta propia o con documentación incompleta durante el registro en la KVK para extranjeros.
Cumplimiento posterior al registro y obligaciones fiscales
Una vez finalizado el registro en la KVK para extranjeros, la Cámara de Comercio neerlandesa notifica automáticamente a la Administración Tributaria (Belastingdienst). Sin embargo, no dé por sentado que su número de IVA llegará de forma inmediata. Para las BV de propiedad extranjera, la Belastingdienst a menudo exige pruebas adicionales de sustancia local antes de emitir el número de IVA. Esta sustancia puede incluir contar con un director local, una sede física donde se tomen las decisiones o empleados locales. Sin la sustancia suficiente, su solicitud de un número de IVA para el comercio internacional puede sufrir retrasos o ser desestimada.
Para el ejercicio fiscal 2026, su sociedad estará sujeta al Impuesto sobre Sociedades (CIT). Los tipos aplicables se sitúan en el 19% sobre los beneficios imponibles de hasta 200.000 € y en el 25,8% sobre cualquier importe que supere dicho umbral. Llevar registros contables precisos es una obligación legal. Debe cumplir con un período de conservación de documentos de 7 años para toda la documentación societaria, el cual se amplía a 10 años si su actividad incluye bienes inmuebles. Los servicios profesionales de gestión de nóminas y personal pueden ayudarle a gestionar la carga administrativa si decide contratar personal local para satisfacer los requisitos de sustancia.
Registro a efectos de IVA y números EORI
Las actividades comerciales dentro de la UE requieren un número de IVA válido para facilitar las operaciones intracomunitarias exentas. Si su empresa tiene previsto importar o exportar mercancías fuera de la Unión Europea, también deberá solicitar un número EORI. Este número de Registro e Identificación de Operadores Económicos es obligatorio para los trámites aduaneros. Para asegurarse de que su empresa se mantenga en regla, puede recurrir a servicios de administración societaria en los Países Bajos con el fin de gestionar estas declaraciones periódicas y asegurar el cumplimiento de todos los plazos.
Obligaciones contables y de depósito de cuentas anuales
Toda Dutch BV tiene la obligación estatutaria de depositar sus cuentas anuales en el Registro Mercantil de la KVK. Este depósito otorga transparencia ante el público y los acreedores potenciales respecto a la solvencia financiera de la sociedad. El plazo ordinario de presentación es, por regla general, de 12 meses tras el cierre de su ejercicio fiscal. El incumplimiento de estos plazos puede generar responsabilidad personal para los directores y sanciones significativas por parte de la Oficina de Investigación Económica. Puede consultar nuestra guía de contabilidad para Dutch BV para obtener un desglose detallado de los plazos de presentación del CIT y de los requisitos específicos de información financiera. Mantener una rutina rigurosa de cumplimiento normativo tras el registro en la KVK para extranjeros inicial es fundamental para la estabilidad a largo plazo de su empresa neerlandesa.
Última revisión: agosto de 2026
Establecer su presencia empresarial en los Países Bajos en 2026
Una entrada exitosa en el mercado neerlandés requiere una comprensión clara de las obligaciones legales y las vías procedimentales disponibles para los fundadores internacionales. Al seleccionar una Dutch BV y utilizar un poder notarial legalizado, puede gestionar todo el proceso de registro sin presencia física en los Países Bajos. Este enfoque garantiza que su empresa cumpla con las normas regulatorias de 2026, incluidas las declaraciones obligatorias de UBO y la tasa de registro inicial de 85,15 €. Contar con experiencia en el cumplimiento fiscal neerlandés para 2026 es fundamental para gestionar eficazmente los tipos del CIT del 19 % y del 25,8 %.
El registro profesional en la KVK para extranjeros suele completarse en un plazo de 3 a 5 días hábiles una vez verificada toda la documentación. Mantener la sustancia local y cumplir con la norma de conservación de registros de 7 años protegerá la posición de su empresa ante la Administración Tributaria. Nuestro equipo proporciona la claridad procedimental necesaria para gestionar estas complejidades con eficiencia y precisión.
Los Países Bajos continúan ofreciendo un entorno estable y transparente para el crecimiento global. Con la base administrativa adecuada, su empresa estará bien posicionada para aprovechar las ventajas del panorama corporativo neerlandés.
Preguntas frecuentes
¿Puede un extranjero registrar una empresa en los Países Bajos sin un permiso de residencia?
Sí, los extranjeros pueden registrar una empresa en los Países Bajos sin un permiso de residencia ni residencia física. Puede constituir una Dutch BV y cumplir con los requisitos de registro en la KVK de forma remota. Sin embargo, si tiene la intención de mudarse a los Países Bajos para gestionar las operaciones diarias de la empresa, debe solicitar un permiso de residencia específico a través del IND. El registro en la KVK para extranjeros se centra en la dirección de la entidad jurídica en los Países Bajos y no en la ubicación personal del fundador.
¿Cuál es la tasa de registro en la KVK para una empresa neerlandesa en 2026?
La tasa de registro en la KVK para una empresa neerlandesa en 2026 es un pago único de 85,15 €. Esta tasa legal es obligatoria para todas las empresas nuevas y debe liquidarse en el momento de la inscripción. Una vez pagada, la Cámara de Comercio activa su registro y proporciona un extracto oficial. También debe tener en cuenta costes adicionales como los honorarios notariales de la escritura de constitución, que no están incluidos en la tarifa administrativa básica de la KVK.
¿Cuánto se tarda en obtener un número de la KVK como no residente?
La obtención de un número de la KVK como no residente suele tardar de 3 a 5 días hábiles una vez que los documentos legalizados llegan a los Países Bajos. El proceso se agiliza para quienes utilizan la vía del poder notarial, ya que el notario neerlandés puede otorgar la escritura e inscribir la empresa de forma inmediata. Los retrasos son poco frecuentes y suelen deberse a documentación incompleta sobre el domicilio o a documentos de identificación que carecen de la apostilla o legalización requerida para los fundadores internacionales.
¿Es necesario viajar a los Países Bajos para registrar mi empresa en la KVK?
No es necesario viajar a los Países Bajos para registrar su empresa si opta por el proceso de constitución a distancia. Este procedimiento implica la firma de un poder notarial legalizado en su país de origen, lo que permite a un especialista neerlandés gestionar el trámite ante la KVK en su nombre. Es el método más eficiente para los empresarios internacionales que desean establecer presencia en los Países Bajos sin los costes de viaje ni las complicaciones logísticas de acudir a una cita presencial en una oficina de la KVK.
¿Qué documentos se requieren para el registro en la KVK de ciudadanos no pertenecientes a la UE?
Los ciudadanos no pertenecientes a la UE deben presentar una copia legalizada de su pasaporte y una factura de servicios públicos reciente o un extracto bancario como comprobante de domicilio residencial. Estos documentos deben estar apostillados para que las autoridades neerlandesas los acepten. Además, necesitará un formulario de consentimiento firmado para el domicilio social en los Países Bajos y una declaración para el registro UBO. Cualquier persona física que posea más del 25 % de las acciones o de los derechos de voto debe estar debidamente identificada para cumplir con las leyes neerlandesas de transparencia y prevención del blanqueo de capitales.
¿Se requiere una cuenta bancaria neerlandesa para el registro en la KVK?
Una cuenta bancaria neerlandesa no es un requisito para el proceso inicial de registro en la KVK. De hecho, la mayoría de las entidades financieras de los Países Bajos le exigirán su número de la KVK y un extracto reciente del Registro Mercantil antes de evaluar su solicitud para una cuenta corporativa. En primer lugar, debe completar el registro en la KVK para extranjeros a fin de obtener estos documentos. Una vez inscrita su empresa, podrá proceder con la apertura de una cuenta bancaria comercial local o internacional.
¿Cuál es la diferencia entre un número de la KVK y un número de IVA?
Un número de la KVK es un código de registro de ocho dígitos que identifica a su empresa en el Handelsregister neerlandés, mientras que un número de IVA se utiliza para las declaraciones tributarias ante la Belastingdienst. El registro en la KVK constituye el primer paso y es un requisito legal para todas las empresas. Aunque la KVK notifica a las autoridades fiscales sobre la nueva empresa, a menudo debe presentarse una solicitud independiente para obtener un número de IVA, especialmente si necesita demostrar sustancia económica local para actividades de comercio internacional.
¿Puedo registrar una empresa unipersonal (eenmanszaak) como extranjero?
El registro de una empresa unipersonal suele estar restringido a extranjeros que dispongan de un permiso de residencia neerlandés y de un número de servicio ciudadano (BSN). Para los no residentes suele ser inviable cumplir estos requisitos, por lo que la Dutch BV se convierte en la opción más accesible. Una BV no exige que el fundador disponga de un BSN y admite el registro a distancia. Esta estructura societaria también confiere protección mediante responsabilidad limitada, lo que supone una ventaja sustancial para los empresarios internacionales frente a la responsabilidad patrimonial universal de una empresa unipersonal.
Fuentes
- KVK - Registro en el Registro Mercantil neerlandés
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- ICS Payroll - Servicios de nómina neerlandeses
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y regulaciones de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |