


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos obtuvieron la 8.ª posición en el Ranking de Competitividad Mundial de IMD de 2026, lo que refleja un notable ascenso impulsado por su avanzada infraestructura tecnológica y su apertura al comercio internacional. A pesar de esta destacada posición, muchos empresarios internacionales dudan en establecer una presencia aquí porque temen obstáculos legales complejos o elevadas cargas fiscales. Es natural sentir preocupación ante la perspectiva de gestionar una entidad extranjera cuando no se está seguro de si el sistema local respalda su crecimiento o exige su presencia física constante para el registro y el cumplimiento normativo.
Este análisis profesional aporta claridad sobre por qué constituir una sociedad en los Países Bajos al abordar las realidades estratégicas y jurídicas específicas de 2026. Encontrará un desglose detallado de los tipos actuales del impuesto sobre sociedades, que se mantienen en el 19% para beneficios de hasta 200.000 €, y una verificación del proceso de constitución a distancia. Como firma especializada, Intercompany Solutions actúa como el puente profesional para la vía del poder notarial legalizado, permitiendo la constitución de una Dutch BV en pleno cumplimiento sin necesidad de desplazarse. También cubriremos la tasa única de registro en la KVK de 85,15 €, el límite de deducción de intereses del 24,5% del EBITDA y la transición del banco principal de la Belastingdienst a Rabobank para garantizar que su empresa se mantenga informada y en cumplimiento.
Puntos clave
- Distinga entre los mitos habituales sobre los paraísos fiscales y el marco fiscal real conforme con la OCDE que posiciona a los Países Bajos como un centro comercial estratégico.
- Comprenda los requisitos precisos para una Dutch BV, incluido el capital social mínimo de 0,01 € y la intervención obligatoria de un notario.
- Descubra por qué constituir una sociedad en los Países Bajos para aprovechar una fuerza laboral con un 93% de dominio del inglés, lo que facilita la gestión sin conocimientos del idioma neerlandés.
- Verifique los tipos del impuesto sobre sociedades de 2026 del 19% y el 25,8% y la aplicación de la exención por participación para estructuras de holding.
- Identifique los pasos legales para la constitución a distancia mediante la vía del poder notarial legalizado, eliminando el requisito de desplazamiento para los fundadores internacionales.
Clima empresarial holandés: centro neurálgico estratégico frente al mito del paraíso fiscal
Los Países Bajos se describen frecuentemente como una "puerta de entrada a Europa", un título ganado gracias a su infraestructura estratégica y a su dilatada historia comercial. Aunque algunos observadores califican a la jurisdicción de paraíso fiscal, la realidad es un marco fiscal conforme a la OCDE que prioriza la transparencia y la sustancia económica. La economía de los Países Bajos mantiene una posición global de primer nivel, ocupando el 8.º puesto en el Índice Mundial de Innovación de la OMPI de 2025. Esta clasificación destaca el compromiso del país con el avance tecnológico y un entorno comercial estable.
Una razón primordial para constituir una sociedad en los Países Bajos es el acceso a una red de más de 100 convenios para evitar la doble imposición. Estos tratados proporcionan seguridad jurídica para el comercio internacional al evitar que los mismos ingresos tributen en dos jurisdicciones distintas. Este marco respalda un clima empresarial predecible en lugar de ofrecer resquicios fiscales, lo que lo convierte en una base fiable para operaciones internacionales. Los tipos del impuesto sobre sociedades para 2026 son del 19 % hasta 200.000 € y del 25,8 % por encima de dicha cantidad, lo que concuerda con las medias europeas y demuestra un entorno fiscal estándar y no nulo.
Comercio internacional y conectividad global
La red logística holandesa, centrada en el puerto de Róterdam y el aeropuerto de Schiphol, permite una expansión corporativa eficiente en toda la Unión Europea. Para las empresas dedicadas al comercio de mercancías físicas, los Países Bajos ofrecen modelos de distribución fiscalmente eficientes en materia de IVA. El uso de una Dutch BV puede facilitar el diferimiento del IVA a la importación, lo que mejora significativamente el flujo de caja de las entidades comerciales. Esta conectividad se extiende a las estructuras de holding, donde la red de convenios minimiza las retenciones en origen sobre pagos transfronterizos, siempre que la entidad cumpla los requisitos modernos de sustancia económica. El sistema está concebido para favorecer el movimiento de capitales y bienes sin la fricción de múltiples niveles impositivos.
Estabilidad y seguridad jurídica
Los inversores extranjeros priorizan los Países Bajos por su sistema judicial fiable y sus tribunales mercantiles especializados. Los litigios se gestionan con un alto grado de pericia técnica, garantizando que los contratos sean ejecutables y los derechos estén protegidos. La Cámara de Comercio de los Países Bajos (KVK) opera con total transparencia. Cada nueva entidad abona una tasa de registro en la KVK de 85,15 € (2026, pago único). Esta claridad administrativa se extiende a la protección de la propiedad intelectual. El marco jurídico neerlandés proporciona sólidas salvaguardas para patentes y marcas, lo que constituye un factor fundamental para las empresas innovadoras. Las estructuras jurídicas como la BV, que cuenta con un capital mínimo de BV de 0,01 €, requieren un notario para su constitución. Este proceso garantiza un nivel de integridad formal que genera confianza entre los bancos y socios internacionales.
Última revisión: septiembre de 2026
La estructura de la Dutch BV: requisitos y mitos sobre el capital
Iniciar un negocio en una jurisdicción extranjera a menudo da lugar a conceptos erróneos sobre las barreras financieras. Un mito frecuente es que constituir una sociedad de responsabilidad limitada requiere una cuantiosa inversión inicial. En realidad, el capital mínimo de BV de 0,01 € permite un punto de entrada flexible tanto para empresas emergentes como para inversores internacionales. Esta accesibilidad es una de las razones por las que constituir una sociedad en los Países Bajos es una opción popular entre los empresarios internacionales. A diferencia de una eenmanszaak o una VOF, una Dutch BV (Besloten Vennootschap) debe constituirse ante notario, quien prepara y otorga la escritura de constitución.
Tras el otorgamiento de la escritura, la sociedad debe registrarse en la Cámara de Comercio (KVK). La tasa de registro en la KVK de 85,15 € (2026, pago único) es un coste administrativo obligatorio. Todas las BV deben cumplir asimismo con el registro de UBO identificando a las personas físicas que superen el umbral de UBO del >25 % de propiedad o control. Es una obligación legal que los cambios en los UBO se notifiquen en un plazo de 7 días para garantizar que los registros de la KVK se mantengan exactos y transparentes.
Comparativa de entidades jurídicas
La BV es la estructura preferida por la mayoría de los empresarios extranjeros porque ofrece responsabilidad limitada y flexibilidad operativa. Esta estructura es un factor determinante a la hora de constituir una sociedad en los Países Bajos, ya que proyecta una imagen profesional para el comercio internacional. Por el contrario, una NV requiere un capital mínimo de 45.000 € y está sujeta a normas de presentación de informes más estrictas. Al comparar una BV con una empresa individual (eenmanszaak), la principal ventaja radica en la separación del patrimonio personal y empresarial. Aunque una eenmanszaak es más sencilla de establecer, el titular mantiene la responsabilidad personal sobre todas las obligaciones. Todas las BV deben asegurarse de que sus cuentas anuales se depositen ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio para mantener su regularidad formal.
Datos sobre titularidad y residencia
La legislación neerlandesa permite la plena titularidad extranjera. Los accionistas y administradores no necesitan residir en los Países Bajos ni poseer la nacionalidad neerlandesa. No obstante, se precisa una dirección comercial local para completar el proceso de registro. La Netherlands Foreign Investment Agency destaca estas políticas de libre mercado como un motor clave para el crecimiento internacional. En 2026, la vía del poder notarial legalizado sigue siendo el procedimiento estándar para la constitución de una sociedad Dutch BV, lo que posibilita la tramitación a distancia para fundadores no residentes. Si su estructura comprende múltiples niveles internacionales, puede ponerse en contacto con nuestro equipo para analizar la documentación específica necesaria para el cumplimiento de las normas de UBO.
Última revisión: septiembre de 2026
Realidades laborales y operativas para extranjeros
El mercado laboral holandés se caracteriza por su gran accesibilidad para los empresarios internacionales. Un factor significativo para constituir una sociedad en los Países Bajos es el dominio lingüístico de la población local. Los datos estadísticos confirman que el 93 % de la población neerlandesa domina el inglés, lo que permite a los directores extranjeros gestionar sus entidades sin necesidad de aprender el idioma local. Esta alineación cultural reduce la fricción operativa durante la contratación y la gestión diaria, ya que las deliberaciones técnicas y los trámites jurídicos suelen poder realizarse en inglés.
Los Países Bajos continúan atrayendo talento global a través de la resolución de reembolso fiscal del 30 %. Para 2026, este incentivo está limitado a un salario de 262.000 €. Si bien la condición de no residente parcial quedó revocada para nuevos solicitantes a partir del 1 de enero de 2025, esta resolución continúa siendo un instrumento eficaz para atraer a profesionales cualificados. La mano de obra local ocupa actualmente el 3.er puesto a nivel mundial por su nivel educativo. Este estándar educativo constituye una razón convincente para constituir una sociedad en los Países Bajos cuando se busca crear un equipo de alto rendimiento con capacidades técnicas especializadas.
Contratación y cumplimiento en materia de nóminas
El cumplimiento del derecho laboral holandés es preceptivo para cualquier BV con empleados. Todas las relaciones laborales deben documentarse en contratos por escrito que especifiquen salarios, jornadas y plazos de preaviso. Para las empresas que necesitan expandirse con rapidez sin establecer un departamento interno completo de recursos humanos, recurrir a un Employer of Record (EOR) representa una vía viable. Esto le permite contratar personal de inmediato garantizando el estricto cumplimiento de la normativa local. Los servicios de nómina profesionales en los Países Bajos pueden gestionar estos complejos requisitos administrativos, incluidas las aportaciones a planes de pensiones y las liquidaciones de la seguridad social.
Ecosistema de innovación y tecnología
Los Países Bajos actúan como un centro neurálgico clave para los sectores fintech, agroalimentario y de energías sostenibles. Las empresas innovadoras se benefician frecuentemente de la WBSO (crédito fiscal para I+D), que reduce las retenciones salariales y las cotizaciones a la seguridad social en actividades destinadas a la investigación. Este entorno está respaldado por numerosas aceleradoras tecnológicas y un enfoque regulatorio favorable a las empresas emergentes. Establecer una presencia en este territorio proporciona proximidad a los principales mercados europeos y un ecosistema colaborativo que valora el avance tecnológico. La clasificación del país en el 8.º puesto en el Índice Mundial de Innovación de la OMPI de 2025 confirma su posición como destino de referencia para la investigación y el desarrollo.
Última revisión: septiembre de 2026
Ventajas fiscales: tipos impositivos de 2026 y exención por participación
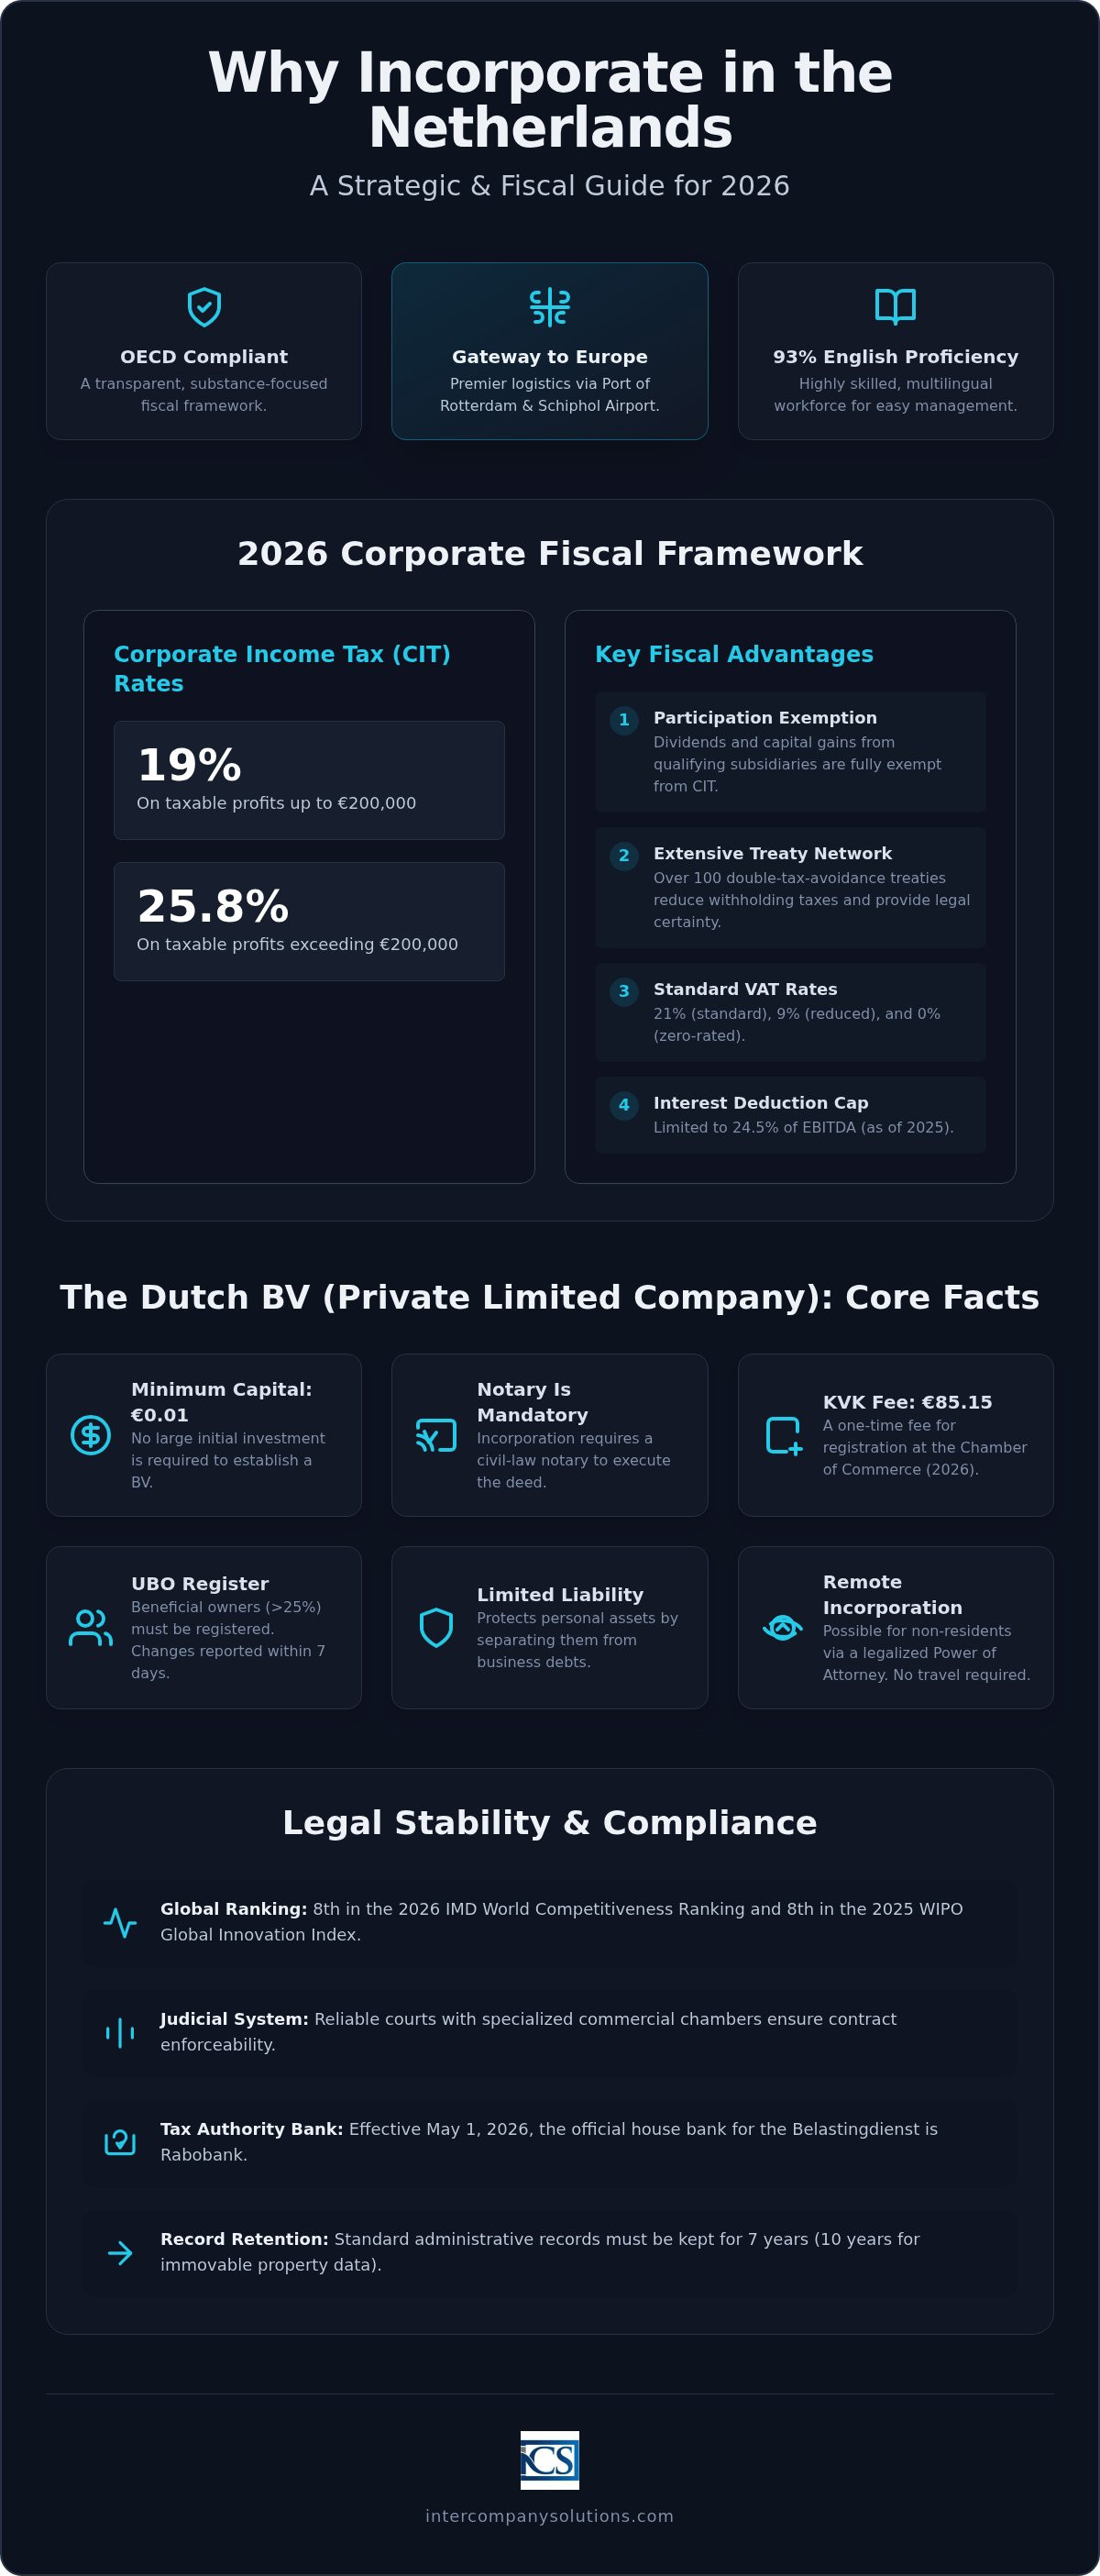
A menudo se interpreta erróneamente que el sistema fiscal neerlandés aplica tipos excesivamente elevados. Si bien los tipos generales del impuesto sobre sociedades (CIT) para 2026 son del 19 % sobre los beneficios de hasta 200 000 € y del 25,8 % sobre el exceso, la carga tributaria efectiva para muchas empresas internacionales sigue siendo competitiva. Este equilibrio entre los tipos generales y los incentivos específicos es una razón fundamental para constituir una sociedad en los Países Bajos, tanto para actividades comerciales como de tenencia de participaciones (holding). El impuesto sobre el valor añadido (IVA) también está estructurado de manera clara, con un tipo general del 21 %, un tipo reducido del 9 % y un tipo del 0 % para operaciones internacionales específicas, tales como las entregas intracomunitarias dentro de la UE.
La exención por participación para sociedades holding
Uno de los pilares más relevantes del derecho fiscal neerlandés es la exención por participación. Esta norma garantiza que los dividendos y las ganancias de capital procedentes de una filial cualificada no tributen a nivel de la sociedad holding neerlandesa. Para reunir los requisitos, la entidad neerlandesa debe poseer, por lo general, al menos el 5 % de las acciones de la filial. Esta política evita la doble imposición dentro de los grupos societarios y convierte al país en una ubicación idónea para sedes regionales. Para un análisis más exhaustivo de estos criterios, puede consultar nuestra guía sobre la exención por participación neerlandesa. Esta exención es un factor determinante para los inversores internacionales a la hora de decidir constituir una sociedad en los Países Bajos para gestionar sus carteras internacionales.
Deducción de intereses y cumplimiento del CIT
La estabilidad fiscal en 2026 también implica el cumplimiento de las limitaciones a la deducibilidad de intereses. La deducción neta de intereses está limitada actualmente al 24,5 % del EBITDA de la empresa o a un umbral de 1 millón de euros, lo que sea mayor. Esta norma se alinea con las directivas contra la elusión fiscal de la UE y exige una contabilidad precisa para garantizar el cumplimiento. Las empresas también deben cumplir estrictas normas de conservación de registros: la documentación mercantil debe conservarse durante 7 años, mientras que los registros relativos a bienes inmuebles requieren un período de conservación de 10 años.
Entre las modificaciones administrativas de 2026 se incluye la transición de banco principal del Belastingdienst. El banco principal del Belastingdienst es Rabobank desde el 1 de mayo de 2026. Asegurarse de que sus sistemas contables e instrucciones de pago reflejen este cambio es fundamental para cumplir con las obligaciones tributarias en plazo. Mantener estos elevados estándares de transparencia y cumplimiento es lo que preserva la integridad del clima de negocios neerlandés para los titulares extranjeros.
Última revisión: septiembre de 2026
Constitución a distancia: la vía legal para no residentes
Una idea errónea muy extendida entre los fundadores internacionales es que para constituir una sociedad neerlandesa se requiere desplazarse físicamente a los Países Bajos. Aunque históricamente se esperaba la presencia física, el marco legal actual permite una constitución íntegramente a distancia. Esta accesibilidad constituye una razón de peso para constituir una sociedad en los Países Bajos, ya que permite a los empresarios iniciar operaciones desde su país de origen sin la carga logística de los viajes internacionales. Para los fundadores de fuera de la UE, la vía establecida es el procedimiento de poder notarial (Power of Attorney o PoA) legalizado.
El registro a distancia suele tardar entre 3 y 5 días laborables una vez completada la documentación necesaria. La intervención de un notario neerlandés es obligatoria para la constitución de una BV; es el responsable del otorgamiento de la escritura de constitución. Al recurrir a la vía del PoA, el fundador apodera al notario o a un representante para que firme la escritura en su nombre. Esto garantiza que el proceso mantenga su plena validez legal, proporcionando al mismo tiempo la rapidez y flexibilidad que precisan las empresas globales.
Pasos para la constitución a distancia
El proceso a distancia comienza con la remisión de documentos y una rigurosa verificación de identidad. Los fundadores deben aportar copias legalizadas de su documento de identidad y un justificante de domicilio. Si el accionista es una persona jurídica extranjera, se requerirán documentos corporativos adicionales, tales como un extracto del registro mercantil extranjero. Una vez verificados estos documentos, el notario redacta el borrador de la escritura de constitución. A continuación, el fundador firma el poder notarial (Power of Attorney) en su país de residencia, el cual a menudo requiere legalización o apostilla en función de la jurisdicción. Puede acceder a servicios especializados de constitución de empresas Dutch BV para gestionar estos trámites procesales y coordinarse con el notario. Una vez que el notario otorga la escritura, la sociedad queda inscrita en la Cámara de Comercio (KVK) y se abona la tasa única de inscripción de la KVK de 85,15 €.
Cumplimiento normativo posterior a la constitución
Una vez constituida legalmente la BV, la atención se centra en el cumplimiento normativo operativo. El comercio internacional requiere tanto un número de IVA como un número EORI. En el caso de entidades con socios extranjeros, la obtención de un número de IVA suele tardar entre 6 y 8 semanas. También será necesario abrir una cuenta bancaria comercial para gestionar el capital y los pagos de impuestos. Aunque la banca tradicional es una opción, muchos fundadores eligen soluciones predominantemente digitales como bunq por sus procesos de incorporación adaptados al entorno remoto. Los primeros 12 meses son fundamentales para establecer la sustancia societaria, lo que implica mantener un domicilio social local y asegurarse de que todas las presentaciones administrativas estén al día. La presentación de las cuentas anuales ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio es un requisito obligatorio para evitar sanciones. El cumplimiento riguroso durante este período refuerza la legitimidad de su entidad neerlandesa ante el Belastingdienst y sus socios internacionales.
Última revisión: septiembre de 2026
Garantizar su entrada estratégica en el mercado neerlandés
Los Países Bajos siguen siendo una economía de primer nivel para la expansión internacional, ofreciendo un entorno fiscal estable y una mano de obra altamente cualificada. Al comprender el tipo del 19 % del impuesto sobre sociedades sobre beneficios de hasta 200 000 € y la validez legal del registro a distancia, los fundadores pueden superar ideas equivocadas comunes. Estos hechos operativos demuestran por qué constituir una sociedad en los Países Bajos es una decisión acertada para las empresas orientadas al mercado único europeo en 2026.
Intercompany Solutions facilita esta transición mediante un proceso de constitución por vía rápida de 3 a 5 días. Nos especializamos en casos complejos de fundadores de fuera de la UE y proporcionamos soporte integral en materia contable y de IVA para garantizar el pleno cumplimiento ante las autoridades fiscales neerlandesas. Nuestro equipo gestiona los requisitos procesales de la vía del poder notarial legalizado para que usted pueda centrarse en el crecimiento de sus operaciones.
Constituir su Dutch BV es un proceso metódico en el que la precisión es clave. Estamos a su disposición para aportarle la experiencia necesaria para asegurar el futuro de su empresa en los Países Bajos.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puedo constituir una sociedad en los Países Bajos sin ser residente?
Sí, la residencia no es un requisito legal para los accionistas o administradores de una Dutch BV. Empresarios internacionales de más de 50 países han constituido entidades sin residir en los Países Bajos. No es necesario ser residente para aportar un domicilio social local a efectos de inscripción ante la KVK. Esta flexibilidad es un motivo primordial para constituir una sociedad en los Países Bajos, ya que permite una titularidad global al tiempo que se mantiene una sede profesional europea.
¿Cuál es el capital social mínimo requerido para una Dutch BV en 2026?
Para una sociedad de responsabilidad limitada, el capital mínimo de la BV es de 0,01 €. Este reducido umbral sustituye al requisito histórico de 18 000 €, haciendo que la estructura sea accesible para empresas emergentes y pequeñas empresas. Puede optar por emitir un capital superior si su estrategia comercial lo requiere, pero el mínimo legal sigue siendo meramente nominal. Este capital debe registrarse durante el proceso de constitución gestionado por el notario al otorgar la escritura.
¿Cuánto tiempo dura el proceso de registro de una empresa neerlandesa para extranjeros?
El registro suele tardar de 3 a 5 días laborables para los empresarios extranjeros. Este plazo depende de la complejidad de la estructura accionarial y de la entrega oportuna de los documentos legalizados. Una vez que el notario otorga la escritura de constitución, la inscripción se finaliza con el pago de la tasa de registro de la KVK de 85,15 € (2026, pago único). Nos centramos en la máxima eficiencia para garantizar que su empresa esté operativa y lista para el registro del IVA lo antes posible.
¿Necesito hablar neerlandés para crear una empresa en los Países Bajos?
No es necesario hablar neerlandés para crear con éxito una empresa en los Países Bajos. El inglés es el idioma predominante en el comercio internacional aquí, y el 93 % de la población lo domina. La mayoría de los organismos gubernamentales, incluida la Administración Tributaria y Aduanera, ofrecen información en inglés. Esta accesibilidad lingüística facilita las operaciones diarias y la contratación, ya que permite comunicarse eficazmente con el personal local, socios y proveedores de servicios profesionales sin barreras idiomáticas.
¿Cuáles son los tipos del impuesto sobre sociedades en los Países Bajos para 2026?
Los tipos del impuesto sobre sociedades para 2026 son del 19 % (CIT) hasta 200 000 € y del 25,8 % por el importe superior. Estos tipos se han mantenido estables desde 2023, proporcionando un entorno fiscal predecible. Comprender estos tramos específicos ayuda a aclarar por qué constituir una sociedad en los Países Bajos resulta ventajoso, ya que el tipo inicial del 19 % es competitivo en comparación con muchas otras jurisdicciones europeas. El banco principal del Belastingdienst es Rabobank desde el 1 de mayo de 2026, entidad que gestiona todos los pagos entrantes.
¿Se puede tramitar el proceso de constitución íntegramente a distancia?
Los fundadores pueden tramitar el proceso de constitución completamente a distancia a través de la vía del poder notarial (PoA) legalizado. Este método permite al notario otorgar la escritura de constitución en su nombre, evitando la necesidad de viajar a los Países Bajos. Deberá facilitar un documento de identificación legalizado y firmar el PoA en su país de residencia. Esta accesibilidad a distancia es un servicio habitual para fundadores internacionales, lo que garantiza una constitución con plena validez jurídica sin costes de desplazamiento.
¿Qué es el régimen del 30 % (30% ruling) y cómo beneficia a mi empresa neerlandesa?
Los empleados internacionales que cumplan los requisitos pueden beneficiarse del 30% ruling, un incentivo fiscal de reembolso que permite a los empleadores abonar una parte del salario libre de impuestos. En 2026, este beneficio está topado a un salario máximo de 262 000 €. Está concebido para atraer a trabajadores cualificados extranjeros reduciendo su carga en el impuesto sobre la renta de las personas físicas. Para su empresa neerlandesa, este régimen constituye una potente herramienta de contratación para captar talento internacional especializado que de otro modo resultaría difícil de contratar localmente.
Fuentes
- ICS Payroll - Servicios de nómina neerlandeses
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre nóminas (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos de IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- BOIP - Registro de marcas en el Benelux
- WIPO - Sistema de Madrid
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y regulaciones de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |