


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos actúan como el principal centro logístico para la distribución de alimentos en Europa, procesando anualmente millones de toneladas de productos agrícolas a través de su avanzada infraestructura portuaria. Establecer una presencia aquí requiere más que un simple plan logístico; exige un enfoque riguroso respecto a las normas de seguridad alimentaria de la Unión Europea y el derecho corporativo neerlandés. Reconocemos que los fundadores internacionales a menudo tienen dificultades con la complejidad de las normativas de la NVWA y los matices de gestionar una entidad neerlandesa desde el extranjero. Para abordar estos desafíos, hemos desarrollado este recurso para Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos que se centra en el cumplimiento legal y la preparación operativa.
Obtendrá un recorrido profesional por los marcos jurídicos y fiscales obligatorios, incluido el proceso de constitución a distancia de una BV mediante un poder notarial legalizado. Este método garantiza que no necesite viajar a los Países Bajos para otorgar la escritura de constitución ante notario. También detallaremos los requisitos para obtener un número EORI para aduanas y registrarse ante la Autoridad Neerlandesa de Seguridad de Alimentos y Productos de Consumo. Siguiendo este itinerario estructurado, podrá asegurar su situación a efectos del IVA y garantizar que su empresa cumpla con los requisitos del tramo del 19% del impuesto sobre sociedades, manteniendo al mismo tiempo los registros administrativos obligatorios durante siete años.
Puntos clave
- La Dutch BV es la estructura jurídica estándar para el comercio internacional de alimentos, ofreciendo una responsabilidad limitada que protege el patrimonio personal frente a riesgos como la retirada de productos o el deterioro de la mercancía.
- Los empresarios no residentes pueden completar el proceso de constitución a distancia mediante un poder notarial legalizado, evitando la necesidad de viajar al extranjero para comparecer ante notario.
- El cumplimiento de las normas de la Autoridad Neerlandesa de Seguridad de Alimentos y Productos de Consumo (NVWA) es obligatorio para garantizar que todos los productos importados cumplan con los estándares europeos de seguridad y etiquetado.
- Obtener un número EORI y un permiso del Artículo 23 es esencial para un despacho de aduanas eficiente y para el diferimiento del pago del IVA en la importación.
- Utilice este recurso para Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos, que incluye información sobre el tipo del 19% del impuesto sobre sociedades para beneficios de hasta 200.000 €.
Selección de la estructura de Dutch BV para la importación de alimentos
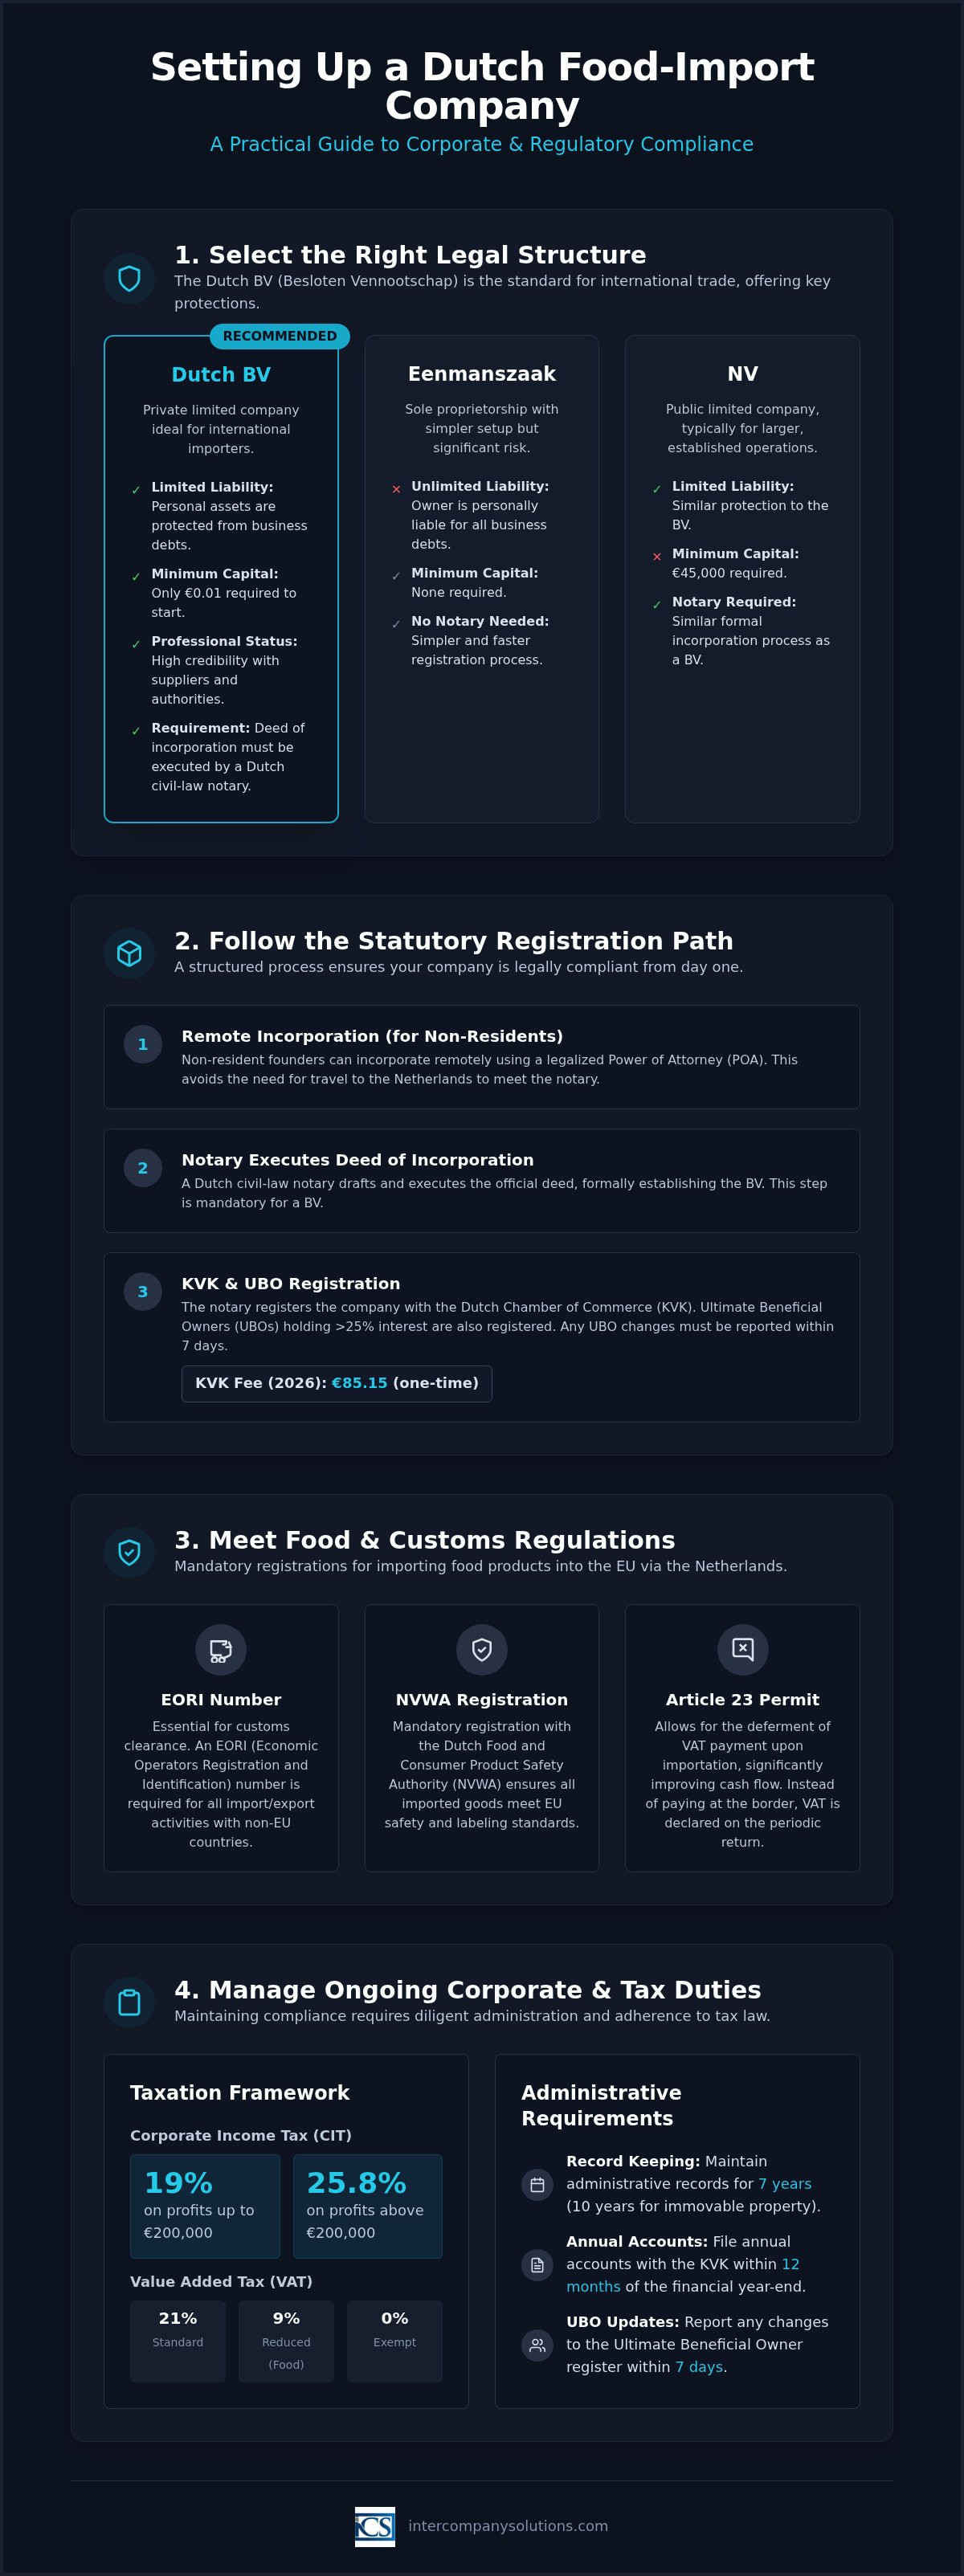
La Besloten Vennootschap (BV) es el vehículo jurídico más eficaz para el comercio internacional dentro de los Países Bajos. Funciona como una sociedad de responsabilidad limitada privada donde el capital está dividido en acciones. Para quienes buscan Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos, seleccionar esta estructura constituye el primer paso hacia el establecimiento de una presencia profesional. La BV ofrece un marco flexible, requiriendo un capital social mínimo de tan solo 0,01 €. A diferencia de una empresa unipersonal, la constitución de una BV requiere un notario de derecho civil neerlandés para otorgar la escritura de constitución y un domicilio social registrado dentro del país.
Uno de los motivos principales por los que los importadores de alimentos eligen la BV es la protección del patrimonio personal. La industria alimentaria conlleva riesgos inherentes, tales como el deterioro del producto, la contaminación o las retiradas a gran escala. En una BV, la responsabilidad de la empresa se limita a sus propios activos. Esto significa que los administradores y accionistas no responden personalmente de las deudas sociales a menos que existan pruebas de mala gestión. Esta separación jurídica es fundamental para mantener la seguridad financiera mientras se gestionan mercancías perecederas a través de fronteras internacionales.
Ventajas de la BV para el comercio internacional
Una Dutch BV proporciona importantes ventajas fiscales, específicamente a través de la exención de participación. Esta norma garantiza que los dividendos y las ganancias de capital procedentes de filiales que cumplan los requisitos no tributen a nivel de la sociedad matriz, lo cual es idóneo para empresas con una estructura de holding global. Asimismo, contar con una BV inscrita en la Kamer van Koophandel (KVK) genera credibilidad inmediata ante los distribuidores minoristas neerlandeses y los proveedores europeos. Los empresarios extranjeros gestionan a menudo estas entidades desde el exterior. Los Países Bajos permiten la gestión a distancia, y la constitución en sí puede gestionarse a través del mecanismo de un poder notarial (POA) legalizado. Esto garantiza que los administradores no residentes no necesiten viajar a los Países Bajos para comparecer en persona ante el notario.
Comparación con otras entidades jurídicas
Elegir la forma jurídica adecuada es cuestión de sopesar el riesgo y los requisitos administrativos. Una eenmanszaak (empresa unipersonal) no requiere notario ni capital mínimo, pero deja el patrimonio personal del titular totalmente expuesto a los acreedores comerciales. Por el contrario, una Naamloze Vennootschap (NV) es una sociedad anónima que requiere un capital mínimo de 45.000 €; esta estructura resulta por lo general excesivamente compleja para las operaciones iniciales de importación. La mayoría de los empresarios constatan que los servicios de constitución de Dutch BV ofrecen la vía más equilibrada para el crecimiento. Aunque la BV exige presentar las cuentas anuales dentro de los 12 meses posteriores al cierre del ejercicio y conservar los registros durante siete años, las ventajas de la responsabilidad limitada y el estatus profesional superan estas obligaciones administrativas. Esta elección sigue siendo la piedra angular de cualquier Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos.
Inscripción reglamentaria ante la KVK y las autoridades tributarias
El proceso formal de registro comienza ante un notario de derecho civil neerlandés una vez definida la estructura de la empresa. Este paso es preceptivo, ya que el notario debe redactar y otorgar la escritura de constitución. Para los empresarios internacionales, los Países Bajos ofrecen una vía simplificada de constitución a distancia. Los fundadores no pertenecientes a la UE pueden utilizar la vía del poder notarial (POA) legalizado, que permite al notario firmar la escritura en su nombre. Esto elimina el requisito de viajar físicamente a los Países Bajos, facilitando Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos desde su país de origen.
Durante la constitución, debe inscribir la sociedad ante la Kamer van Koophandel (KVK). La tasa de inscripción en la KVK consiste en un pago único de 85,15 € para 2026. Simultáneamente, el notario inscribirá a los titulares reales (UBO) de la empresa en el registro de UBO. Un UBO es cualquier persona física que posea directa o indirectamente más del 25% de las acciones, los derechos de voto o la participación en la propiedad. Cualquier modificación futura de la información de los UBO debe notificarse en un plazo de 7 días para mantener el cumplimiento de la normativa neerlandesa contra el blanqueo de capitales.
Proceso de constitución paso a paso
El proceso sigue una secuencia lógica para garantizar su validez jurídica. En primer lugar, debe presentar los documentos de identidad válidos y el POA legalizado ante el notario elegido. Tras otorgar la escritura, el notario gestiona la inscripción en la KVK. A continuación, recibirá un extracto de la KVK, que constituye la prueba oficial de la existencia jurídica de su empresa. Este documento es preceptivo para abrir una cuenta bancaria comercial y formalizar contratos mercantiles con proveedores de alimentos. Para obtener asistencia personalizada con estos trámites, puede ponerse en contacto con nuestro equipo de especialistas.
Altas tributarias iniciales
Tras la inscripción en la KVK, la empresa debe darse de alta ante la Belastingdienst (Administración Tributaria neerlandesa). Aunque la KVK suele notificar a las autoridades fiscales de forma automática, las entidades de titularidad extranjera deben aportar información adicional para obtener un número de BTW. La Belastingdienst exige acreditar la sustancia económica, lo que habitualmente implica demostrar una presencia operativa física. Para las BV de titularidad extranjera, la asignación del número de BTW suele tardar entre 6 y 8 semanas. Este plazo es crítico y debe considerarse al planificar su primer envío de mercancías perecederas. También se le asignará un número de identificación fiscal para el Impuesto sobre Sociedades (CIT), cuyo tipo impositivo es del 19% sobre los beneficios de hasta 200.000 € y del 25,8% por encima de dicho umbral. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su banco de operaciones para todas las transacciones de índole tributaria. Recuerde que las cuentas anuales deben depositarse en la KVK dentro de los 12 meses posteriores al cierre del ejercicio fiscal y que todos los registros contables y comerciales deben conservarse durante al menos 7 años.
Cumplimiento normativo con la NVWA
Una vez que su BV esté registrada en la KVK, debe asegurarse de que sus operaciones se ajusten a la Autoridad de Seguridad de los Alimentos y de los Productos de Consumo de los Países Bajos (NVWA). Esta autoridad supervisa la seguridad de los alimentos y los productos de consumo en todo el mercado neerlandés. El registro en la NVWA es un requisito obligatorio para todos los importadores, ya que permite al Estado supervisar eficazmente la cadena alimentaria. Para Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos, es necesario entender que el cumplimiento no es opcional; es un requisito previo para el despacho de aduanas.
Su empresa debe cumplir con el Reglamento (CE) n.º 178/2002 de la UE. Este reglamento establece los principios generales de la legislación alimentaria y exige una estricta trazabilidad para todos los productos. Está obligado a mantener un plan de seguridad alimentaria por escrito basado en los principios de Análisis de Peligros y Puntos Críticos de Control (HACCP). Este plan identifica posibles peligros biológicos, químicos o físicos en su proceso de importación y describe los controles utilizados para prevenirlos. Es un documento fundamental que la NVWA puede auditar en cualquier momento.
Registro y notificación ante la NVWA
El proceso de registro varía en función de la naturaleza de sus mercancías. Si tiene la intención de importar productos de origen animal (POAO), debe registrarse como importador específicamente para estas categorías. Esto suele implicar el uso del Sistema de Control del Comercio y de Expertos (TRACES), una plataforma electrónica para la certificación y el seguimiento de animales y productos de origen animal que ingresan a la UE. Para los envíos que llegan al Puerto de Róterdam, debe coordinar los controles sanitarios y fitosanitarios (SPS). Estas inspecciones verifican que las mercancías cumplan con las normas sanitarias de la UE antes de ser autorizadas para su distribución. El hecho de no presentar las notificaciones electrónicas correctas a través de TRACES puede provocar retrasos significativos y costes de almacenamiento en la terminal.
Normas de etiquetado y trazabilidad
Los alimentos importados deben cumplir con la Warenwet neerlandesa (Ley de Alimentos y Productos Básicos) y con la normativa más amplia de información al consumidor de la UE. Las etiquetas deben ser precisas, legibles y, por lo general, proporcionarse en neerlandés si el producto está destinado al mercado local. La trazabilidad se gestiona a través de un sistema de "un paso atrás, un paso adelante". Esto significa que debe saber con exactitud quién suministró las mercancías y qué clientes las recibieron. Según la legislación neerlandesa, debe conservar estos registros administrativos durante 7 años. Este nivel de detalle es un componente fundamental a la hora de iniciar un negocio en los Países Bajos dentro del sector alimentario. Mantener registros precisos garantiza que, si surge un problema de seguridad, se pueda llevar a cabo una retirada selectiva de forma rápida, protegiendo tanto la salud pública como la situación jurídica de su empresa. Este enfoque sistemático es vital para cualquiera que busque Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos que cumpla con la normativa a largo plazo.
Gestión de aduanas, EORI y obligaciones del IVA
Toda empresa involucrada en el movimiento internacional de productos alimenticios debe obtener un número de Registro e Identificación de Operadores Económicos (EORI). Este identificador único es obligatorio para todas las declaraciones aduaneras dentro de la Unión Europea. Sin él, sus envíos quedarán retenidos en la frontera, lo que provocará importantes costes de almacenamiento y el posible deterioro de las mercancías perecederas. Para Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos, debe priorizar este registro junto con su inscripción en la KVK. También deberá clasificar su inventario utilizando los códigos correctos del Sistema Armonizado (SA). Estos códigos son la norma internacional para definir productos; determinan los aranceles de importación específicos y si sus mercancías requieren inspecciones sanitarias adicionales.
Los Países Bajos aplican un tipo reducido de IVA del 9 % a la mayoría de los productos alimenticios, lo cual constituye una consideración importante para su estrategia de fijación de precios. Si bien el tipo general de IVA es del 21 %, el tipo reducido se aplica a casi todos los alimentos e ingredientes esenciales. Una clasificación correcta garantiza que no pague de más en la frontera ni cobre de menos a sus clientes neerlandeses. Mantener registros precisos de estas clasificaciones forma parte de su obligación administrativa de conservación durante 7 años en virtud de la legislación fiscal neerlandesa.
Procedimientos de despacho de aduanas
La mayoría de los importadores recurren a los servicios de un agente de aduanas para gestionar los aspectos técnicos de las declaraciones de importación. Estos especialistas se aseguran de que toda la documentación requerida, como facturas comerciales, listas de empaque y certificados sanitarios, se presente a través de los canales digitales adecuados. La autoridad aduanera neerlandesa está en proceso de transición hacia sistemas totalmente digitalizados para 2026 con el fin de aumentar la velocidad de tramitación en el Puerto de Róterdam. Estas actualizaciones exigen una gran precisión de los datos por parte del importador. Tener preparados el número EORI y los códigos del SA antes de la llegada del primer envío evita los cuellos de botella logísticos que suelen afectar a las nuevas empresas.
Diferimiento del IVA y flujo de caja
El permiso del Artículo 23 es quizás la herramienta más crítica para gestionar el flujo de caja en una empresa neerlandesa de importación de alimentos. Conforme a las normas habituales de la UE, el IVA a la importación se debe pagar en el momento en que las mercancías entran en el país. Sin embargo, un permiso del Artículo 23 le permite diferir este pago. En lugar de pagar el IVA en la frontera, declara el importe en su declaración periódica de IVA. Dado que normalmente puede deducir el mismo importe como IVA soportado en esa misma declaración, el impacto neto de caja es cero. Esto evita que grandes cantidades de capital queden inmovilizadas en pagos de impuestos mientras espera una devolución de la Belastingdienst.
Para reunir los requisitos de este diferimiento y gestionar sus asuntos tributarios con eficacia, debe disponer de una cuenta bancaria comercial neerlandesa. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su banco de cabecera para todas las transacciones tributarias. Conseguir una cuenta local también es necesario para el proceso de solicitud del IVA, que suele tardar de 6 a 8 semanas para las Dutch BV de titularidad extranjera. Esta estructura garantiza que su empresa siga cumpliendo con el tipo del 19% del CIT sobre beneficios de hasta 200.000 € y del 25,8% a partir de entonces.
Requisitos administrativos y contables continuos
Constituir la Dutch BV es la primera fase; mantenerla requiere el estricto cumplimiento de los plazos fiscales y las normas contables neerlandesas. Para 2026, el Impuesto sobre Sociedades (CIT) es del 19% sobre los beneficios de hasta 200.000 € y del 25,8% para cualquier importe que supere este umbral. Los importadores también deben controlar el límite de deducción de intereses, fijado en el 24,5% del EBITDA para el ejercicio fiscal 2026. Estas cifras son esenciales para quienes utilizan este recurso para Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos. Todos los registros administrativos, incluidas las declaraciones de aduanas y los certificados de la NVWA, deben conservarse durante al menos 7 años. Si su empresa posee bienes inmuebles, este período de conservación se amplía a 10 años.
El ejercicio económico de su empresa suele seguir el año natural, aunque puede optar por un ejercicio fiscal partido durante la constitución. Con independencia del ciclo elegido, está obligado a presentar las cuentas anuales ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio económico. No cumplir con este plazo puede dar lugar a multas administrativas y puede afectar al régimen de responsabilidad limitada del administrador. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su banco de cabecera para todas las transacciones de índole tributaria, por lo que debe asegurarse de que sus sistemas de pago se actualicen en consecuencia.
Cumplimiento del impuesto sobre sociedades
Calcular su beneficio imponible implica más que simplemente restar los gastos de los ingresos. Debe tener en cuenta la exención por participación, que garantiza que los dividendos y las ganancias de capital procedentes de filiales cualificadas no tributen nuevamente a nivel de la Dutch BV holding. Este es un motivo primordial por el que los comerciantes internacionales de alimentos eligen los Países Bajos para su sede regional. Para mantener el cumplimiento, resulta de gran ayuda contratar servicios profesionales de contabilidad para estructuras Dutch BV. Estos especialistas se aseguran de que sus declaraciones del CIT sean precisas y de que cualquier cambio en el registro de UBO se notifique dentro del plazo obligatorio de 7 días. Recuerde que cualquier persona física que posea una participación superior al 25% se considera UBO y debe inscribirse para evitar complicaciones legales.
Nóminas y dotación de personal para importadores
A medida que crezcan sus operaciones de importación, es posible que deba contratar personal local para tareas logísticas o de control de calidad. Esto exige que su Dutch BV se registre como empleador ante la Belastingdienst. Cada empleado debe contar con un contrato laboral por escrito que detalle claramente las cotizaciones a la seguridad social, la paga por vacaciones y la jornada laboral. Para funciones internacionales especializadas, puede solicitar el régimen de reembolso fiscal del 30%. Esto le permite abonar el 30% del salario de un empleado cualificado libre de impuestos para cubrir los gastos de traslado a los Países Bajos. Recurrir a servicios neerlandeses de nóminas garantiza que estos complejos cálculos y las nóminas mensuales se gestionen correctamente. Este último paso operativo concluye nuestra Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos, llevando a su empresa desde el registro legal hasta una entidad comercial en pleno funcionamiento.
Última revisión: octubre de 2025
Establecer su presencia en el mercado alimentario neerlandés
Iniciar una operación de importación de alimentos en los Países Bajos requiere una atención meticulosa tanto al derecho societario como a las normas de seguridad. Ha visto cómo la Dutch BV protege sus activos a la vez que proporciona un marco para el comercio en la UE. Al seguir los pasos descritos en este Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos, puede gestionar los requisitos legales desde el extranjero mediante un poder notarial legalizado. Este enfoque le permite concentrarse en su cadena de suministro mientras garantiza que cada detalle legal sea gestionado por especialistas.
El éxito depende de sincronizar su registro en la KVK con los protocolos de seguridad de la NVWA y de obtener un permiso del Artículo 23 para el diferimiento del IVA. Estas bases administrativas garantizan que su empresa cumpla con los umbrales fiscales neerlandeses mientras mantiene el estándar obligatorio de conservación de registros durante siete años. Facilitamos todo este proceso, ofreciendo constitución a distancia en 3-5 días hábiles y asistencia integral para las solicitudes de IVA y EORI.
Estamos aquí para actuar como su socio proactivo, ayudándole a tender un puente entre las normativas locales y sus objetivos comerciales globales. Su expansión en el sector alimentario europeo es un hito importante, y estamos comprometidos a garantizar que su vía de entrada sea tanto segura como eficiente.
Última revisión: octubre de 2025
Preguntas frecuentes
¿Necesito una licencia especial para importar alimentos a los Países Bajos?
El registro en la Autoridad de Seguridad de Productos de Consumo y Alimentos de los Países Bajos (NVWA) es obligatorio para todos los importadores de alimentos. Aunque no existe una «licencia de importación» única, las categorías específicas, como los productos de origen animal (POAO), requieren el registro en el sistema TRACES. También debe mantener un plan de seguridad alimentaria por escrito basado en los principios de HACCP. Esto garantiza que sus operaciones cumplan con el Reglamento (CE) n.º 178/2002 de la UE relativo a la trazabilidad y la protección de la salud de los consumidores.
¿Puedo registrar una empresa neerlandesa de importación de alimentos de forma remota sin viajar?
Puede registrar una empresa neerlandesa de importación de alimentos de forma remota mediante la vía de un poder notarial (POA) legalizado. Este proceso permite que un notario de derecho civil neerlandés otorgue la escritura de constitución en su nombre sin exigirle que viaje a los Países Bajos. Este método es el estándar para los fundadores no residentes y constituye un componente central al consultar Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos. Todos los documentos de autorización deben estar debidamente legalizados.
¿Cuál es el capital social mínimo requerido para una Dutch BV de importación de alimentos?
El capital mínimo de la BV de 0,01 € es el requisito legal para constituir una sociedad de responsabilidad limitada. Este bajo umbral proporciona a los empresarios una flexibilidad significativa durante la fase de financiación inicial. Aunque el requisito de capital es mínimo, debe considerar otros costes de puesta en marcha, como la tasa de registro en la KVK de 85,15 € (2026, pago único). Esta estructura es ideal para los importadores de alimentos que prefieren asignar su capital inicial a existencias o logística en lugar de a depósitos estatutarios.
¿Cuánto tiempo se tarda en obtener un número de IVA y EORI para una nueva empresa?
La obtención de un número de IVA para entidades de propiedad extranjera suele tardar entre 6 y 8 semanas. La administración tributaria neerlandesa (Belastingdienst) exige pruebas de sustancia económica y presencia operativa antes de emitir el número. Una vez que su registro de IVA esté activo, la solicitud de un número EORI se tramita con mucha mayor rapidez, a menudo en cuestión de pocos días hábiles. Es esencial tener en cuenta este calendario en su plan de negocio para evitar demoras con su primer envío de mercancías perecederas.
¿Cuáles son los tipos del impuesto sobre sociedades neerlandés para las empresas de importación de alimentos en 2026?
Para el ejercicio fiscal 2026, la estructura del impuesto sobre sociedades aplicable es del 19 % hasta 200.000 € y del 25,8 % sobre el exceso. Los importadores también deben tener en cuenta la limitación a la deducibilidad de intereses, fijada en el 24,5 % del EBITDA en 2025 y que continúa siendo un cálculo crítico para 2026. Para respaldar estas declaraciones, se exige mantener registros precisos conservados durante 7 años. Desde el 1 de mayo de 2026, todos los pagos fiscales se gestionan a través de Rabobank, la entidad bancaria de la Belastingdienst.
¿Es obligatoria una cuenta bancaria neerlandesa para importar alimentos a los Países Bajos?
Una cuenta bancaria comercial neerlandesa no es estrictamente necesaria para el acto de constitución, pero resulta prácticamente obligatoria para el cumplimiento fiscal. Por lo general, la Belastingdienst exige una cuenta local o compatible con SEPA para emitir un número de IVA o un permiso del Artículo 23. Disponer de una cuenta local también facilita las transacciones con las autoridades aduaneras neerlandesas y los socios logísticos. Dado que la entidad bancaria de la Belastingdienst es Rabobank desde el 1 de mayo de 2026, utilizar una cuenta neerlandesa garantiza que sus transacciones tributarias se gestionen de manera eficiente.
¿Cuáles son los requisitos de etiquetado para los productos alimenticios comercializados en el mercado neerlandés?
Los productos alimenticios vendidos en el mercado neerlandés deben cumplir con la Warenwet (Ley de Alimentos y Productos Básicos) y con la normativa de la UE relativa a la información facilitada al consumidor. El etiquetado debe ser exacto, legible y figurar en idioma neerlandés para los consumidores locales. La información obligatoria incluye la denominación del alimento, la lista de ingredientes, las advertencias sobre alérgenos, la cantidad neta y la fecha de caducidad o consumo preferente. También debe indicar el nombre y la dirección del importador o fabricante establecido en la UE para garantizar una trazabilidad total en caso de retirada de productos.
¿Cómo funciona el permiso del Artículo 23 de diferimiento del IVA para los importadores?
El permiso del Artículo 23 permite a los importadores diferir el pago del IVA desde el momento de la importación hasta su declaración periódica de IVA. En lugar de abonar el 9 % o el 21 % de IVA en la aduana, declara el importe tanto como IVA soportado como devengado en su liquidación. Esto produce un efecto neutro en el flujo de caja, algo fundamental para los operadores de gran volumen. Este mecanismo representa una ventaja sustancial analizada cuando los especialistas abordan Crear: Guía práctica para constituir una empresa neerlandesa de importación de alimentos.
Fuentes
- ICS Payroll - Servicios de nómina neerlandeses
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Retenciones sobre nóminas (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (btw) para empresarios
- Comisión Europea - Normas y tipos de IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |