


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La expansión en el mercado neerlandés a menudo fracasa no por falta de demanda, sino debido a un desconocimiento fundamental del cumplimiento laboral local. Para un empresario internacional, la transición de una entidad extranjera a un empleador neerlandés implica más que la simple emisión de contratos. Es probable que reconozca que la complejidad de la legislación laboral neerlandesa y la incertidumbre en torno a las cotizaciones a la seguridad social pueden frenar sus planes de crecimiento. Gestionar una plantilla a distancia requiere un enfoque estructurado para garantizar que se cumpla cada requisito normativo sin necesidad de contar con una presencia física local.
Esta guía de 2026 proporciona una hoja de ruta procesal exhaustiva para que los empresarios internacionales establezcan una estructura de personal conforme a la normativa. Detallamos los pasos exactos para una gestión eficaz de nóminas de empresas extranjeras en los Países Bajos, asegurando que comprenda sus obligaciones relativas a los impuestos sobre nóminas y las aportaciones a las pensiones. Descubrirá cómo utilizar la 30% ruling para reducir la carga fiscal de los migrantes altamente cualificados y conocerá los requisitos específicos para convertirse en un patrocinador reconocido por el IND. Este artículo detalla la transición desde la contratación inicial hasta el mantenimiento de un sistema de nóminas conforme a la ley, incluido el cambio a Rabobank como banco de operaciones de la Belastingdienst a partir del 1 de mayo de 2026.
Puntos clave
- Identifique la estructura de personal más adecuada comparando la contratación directa mediante una Dutch BV con modelos de Employer of Record y estructuras legales de payrolling.
- Garantice el cumplimiento del Código Civil neerlandés incorporando los componentes obligatorios del contrato de trabajo y las obligaciones de seguridad social para el ejercicio fiscal 2026.
- Utilice la 30% ruling y el patrocinio del IND para atraer talento internacional mediante estructuras salariales fiscalmente eficientes y solicitudes de visado aceleradas.
- Establezca un sistema conforme a la normativa para la gestión de nóminas de empresas extranjeras en los Países Bajos registrándose en la Cámara de Comercio con una tarifa de 85,15 € y obteniendo un número fiscal de empleador.
- Utilice la vía del poder notarial legalizado para constituir una Dutch BV y gestionar los requisitos de personal a distancia sin necesidad de desplazamientos físicos.
Opciones estructurales para la contratación de personal en los Países Bajos como entidad extranjera
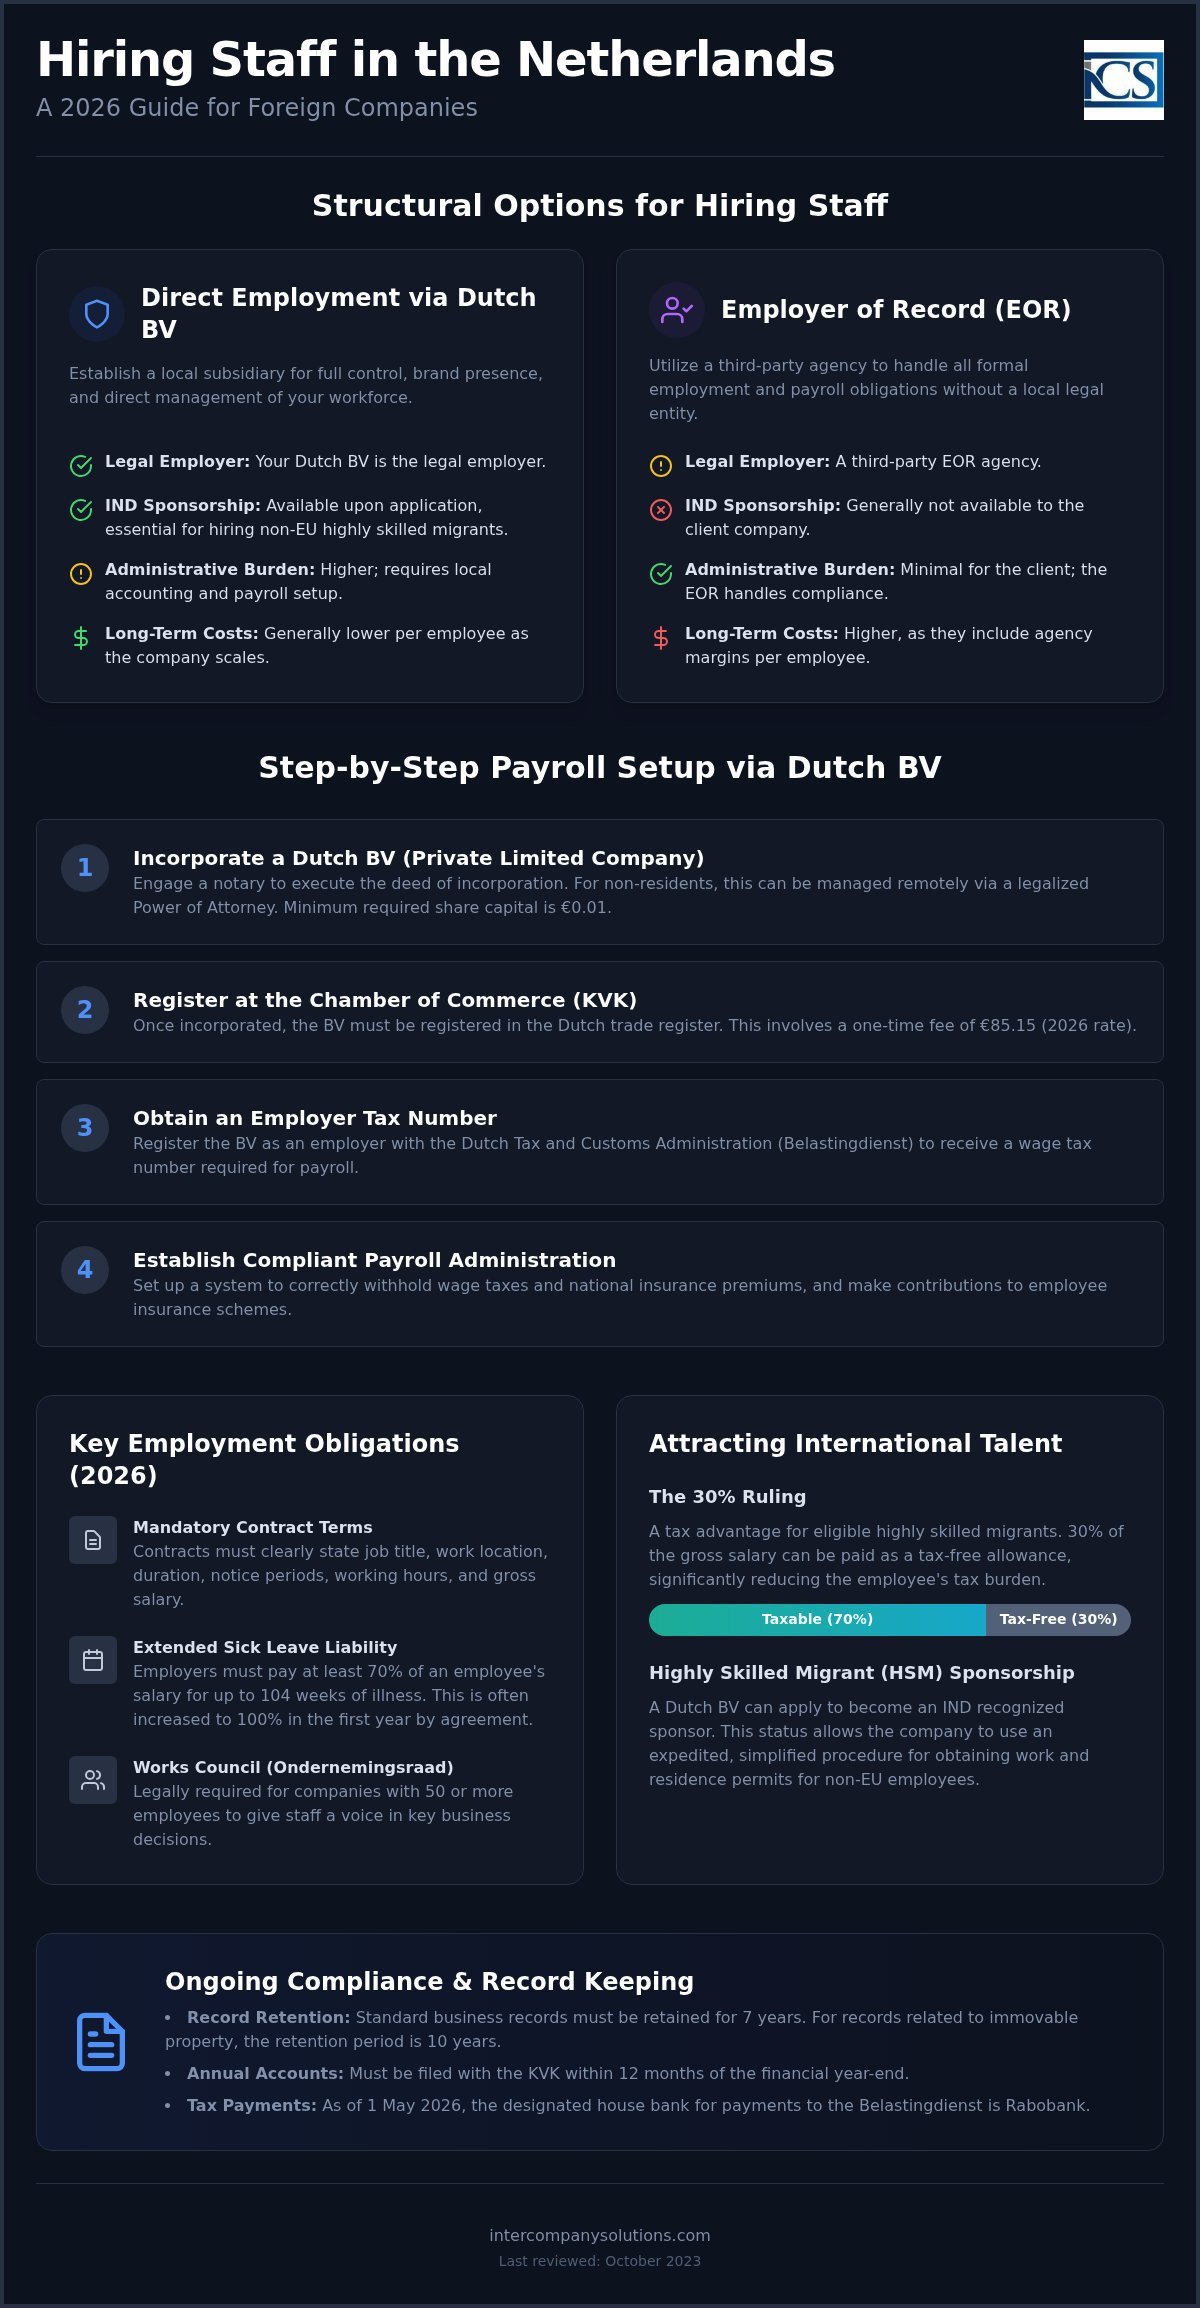
Las empresas extranjeras que ingresan al mercado neerlandés deben elegir entre la contratación directa a través de una filial local o el uso de acuerdos de dotación de personal con terceros. Cada modelo conlleva distintas implicaciones legales en cuanto a la responsabilidad laboral y el control administrativo. Para una estrategia sostenible en la gestión de nóminas de empresas extranjeras en los Países Bajos, la elección suele depender del número previsto de empleados y de la necesidad de obtener la condición de patrocinador reconocido ante el IND. Los Países Bajos también utilizan un modelo específico de "payrolling", que es un acuerdo legal de cesión en el que una agencia externa actúa como empleador formal mientras el trabajador permanece bajo su dirección operativa.
| Característica | Contratación directa (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Empleador legal | Su filial Dutch BV | Agencia externa |
| Patrocinio del IND | Disponible previa solicitud | Por lo general, no disponible para el cliente |
| Plazo de constitución | 2-5 días hábiles | Inmediato |
| Carga administrativa | Mayor (requiere contabilidad local) | Mínima para el cliente |
| Costes a largo plazo | Menores por empleado | Mayores (incluye los márgenes de la agencia) |
Contratación directa a través de una filial Dutch BV
La constitución de una Dutch BV es la vía habitual para las empresas que buscan una total autonomía sobre su plantilla. Esta estructura requiere un notario para la escritura de constitución y un capital social mínimo de 0,01 €. Una vez constituida, la entidad debe inscribirse en la Cámara de Comercio (KVK) y abonar una tasa única de 85,15 €. Este modelo permite a la empresa solicitar el estatus de patrocinador reconocido ante el IND, lo cual constituye un requisito previo indispensable para contratar migrantes altamente cualificados extracomunitarios. Se integra directamente con la Dutch BV company formation, proporcionando un marco transparente para gestionar contratos laborales, cotizaciones a la seguridad social y obligaciones fiscales locales bajo su propia identidad corporativa.
Modelos de Employer of Record (EOR) y servicios de nómina
El modelo EOR actúa como una solución inicial para contratar personal sin disponer de una entidad jurídica local. El EOR se encarga de todos los requisitos legales, incluidas las retenciones del impuesto sobre los salarios y las primas de la seguridad social. No obstante, la empresa usuaria sigue siendo responsable de determinadas normas de seguridad laboral y debe garantizar que el empleado reciba condiciones equivalentes a las del personal directo conforme a la legislación Waadi. Si bien esto reduce los trámites administrativos iniciales, limita su capacidad para consolidar la presencia de su marca local o patrocinar visados directamente. La mayoría de las entidades extranjeras realizan la transición a una estructura de BV una vez que alcanzan un volumen de plantilla en el que las tarifas por empleado de un EOR superan los costes de mantener un sistema propio de nóminas y contabilidad en los Países Bajos.
Requisitos laborales legales e impuestos sobre la nómina en 2026
La contratación de personal en los Países Bajos exige el estricto cumplimiento del Código Civil neerlandés, el cual regula los componentes obligatorios de todo contrato de trabajo. Como mínimo, sus contratos deben especificar el puesto, el lugar de trabajo, la duración del contrato y los plazos de preaviso aplicables. Asimismo, es necesario detallar la jornada laboral y el salario bruto, incluidos los requisitos del salario mínimo legal. Para las empresas con 50 o más empleados, la constitución de un comité de empresa (Ondernemingsraad u OR) es una obligación legal; este órgano otorga a la plantilla voz en las decisiones empresariales de relevancia.
Uno de los aspectos más característicos de la legislación laboral neerlandesa es la obligación del empleador respecto a las bajas por enfermedad. Si un empleado queda incapacitado para trabajar debido a una enfermedad, por regla general, el empleador está obligado a abonar al menos el 70 % de su salario durante un máximo de 104 semanas. En muchos casos, los convenios colectivos de trabajo (CAO) o los contratos individuales incrementan este porcentaje al 100 % durante el primer año. Esta responsabilidad a largo plazo hace indispensable contar con un sistema sólido de gestión de nóminas para las operaciones de empresas extranjeras en los Países Bajos, con el fin de realizar un seguimiento eficaz de las ausencias y gestionar las posibles reclamaciones de seguros.
Tipos impositivos y cotizaciones sobre la nómina en los Países Bajos
La gestión de nóminas en los Países Bajos comprende varios niveles de deducciones y cotizaciones. Como empleador, usted es responsable de retener el impuesto sobre los salarios (loonbelasting) y las primas de los seguros nacionales (volksverzekeringen) del salario bruto del empleado. Asimismo, debe abonar las primas de los seguros para empleados (werknemersverzekeringen), que cubren las prestaciones por desempleo e incapacidad. Más allá del salario base, todo empleado tiene derecho a una paga de vacaciones legal de al menos el 8 % de su salario bruto anual, abonada generalmente en un pago único en mayo o junio.
Los planes de pensiones suelen representar una parte sustancial del coste laboral total. Aunque no existe una obligación legal universal de contar con una pensión privada, muchos sectores están regulados por un CAO que impone aportaciones obligatorias a fondos de pensiones específicos. Si requiere una evaluación detallada de estos costes legales para su sector en particular, puede solicitar una consulta con nuestros especialistas fiscales.
Cumplimiento del impuesto sobre sociedades para empleadores
Mantener una plantilla en los Países Bajos mediante una estructura de BV conlleva asimismo responsabilidades más amplias en materia del impuesto sobre sociedades. Para el ejercicio fiscal 2026, el tipo del impuesto sobre sociedades (CIT) es del 19 % sobre beneficios de hasta 200.000 € y del 25,8 % sobre cualquier importe que supere dicho umbral. Al calcular el beneficio imponible, se debe considerar el límite a la deducción de intereses, fijado en el 24,5 % del EBITDA. El cumplimiento exige además un registro documental riguroso; todos los documentos de nómina y societarios deben conservarse durante al menos 7 años, o 10 años en caso de que los registros guarden relación con bienes inmuebles.
A partir del 1 de mayo de 2026, todos los pagos de impuestos a las autoridades tributarias neerlandesas (Belastingdienst) se procesan a través de su banco principal, Rabobank. Asegurar que sus sistemas contables internos estén actualizados con estos datos bancarios resulta fundamental para evitar sanciones por mora. Una supervisión financiera rigurosa garantiza que las actividades de gestión de nóminas en los Países Bajos para empresas extranjeras permanezcan en total conformidad con la normativa laboral y fiscal.
Atracción de talento internacional: el 30% ruling y el patrocinio de HSM
El 30% ruling sigue siendo un incentivo principal para las empresas internacionales que buscan atraer perfiles altamente cualificados a los Países Bajos. Este mecanismo permite a los empleadores abonar el 30 % del salario bruto de un empleado como un reembolso libre de impuestos por costes extraterritoriales. Para una empresa extranjera, incorporar esto a su estrategia de gestión de nóminas en los Países Bajos reduce de forma sustancial el coste total de contratación, al tiempo que incrementa el salario neto percibido por el trabajador. Para cumplir los requisitos, el empleado debe ser contratado desde el extranjero y haber residido a más de 150 kilómetros de la frontera neerlandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo.
La contratación de talento extracomunitario requiere un enfoque estructurado en materia de derecho de extranjería. Para facilitarlo, su entidad neerlandesa debe solicitar el estatus de «patrocinador reconocido» ante el Servicio de Inmigración y Naturalización (IND). Este estatus permite una tramitación acelerada de los visados, que con frecuencia concluye en un plazo de dos a cuatro semanas. Sin él, la solicitud de un permiso único (GVVA) puede demorarse varios meses. Los patrocinadores reconocidos deben cumplir con obligaciones específicas de deber de diligencia y administrativas, lo que incluye notificar cualquier cambio en el estatus del empleado en un plazo de cuatro semanas para mantenerse en regla.
Solicitud del 30% ruling para el reembolso fiscal
La solicitud del 30% ruling es un trámite conjunto entre el empleador y el empleado. Debe presentarse ante la Belastingdienst dentro de los cuatro meses posteriores a la fecha de inicio del empleo para tener efectos retroactivos. Si se supera el plazo límite, la resolución solo se aplicará a partir del mes siguiente a la solicitud. En 2026, la duración de la resolución es de cinco años. Este beneficio también simplifica el cálculo de las cotizaciones a la seguridad social, ya que la parte exenta de impuestos suele quedar excluida de la base de cotización de los seguros sociales. Si un empleado cambia de empresa, la resolución puede transferirse al nuevo empleador neerlandés, siempre que el nuevo contrato se firme en un plazo de tres meses tras la finalización del anterior.
Requisitos del visado para trabajadores altamente cualificados (HSM)
El programa HSM se fundamenta en estrictos umbrales salariales indexados anualmente por el gobierno neerlandés. Para 2026, estos umbrales se aplican en función de la edad del empleado. Los trabajadores de 30 o más años deben cumplir un requisito de salario bruto mensual superior al de los menores de 30 años. Los graduados recientes de universidades de primer nivel designadas que encuentren empleo dentro de los tres años posteriores a su graduación optan a un umbral reducido de «año de orientación». Mantener el cumplimiento de estos umbrales es un requisito estructural para su sistema de nóminas. Quedar por debajo del límite puede conllevar la revocación inmediata del permiso de residencia del trabajador y cuantiosas sanciones para la entidad neerlandesa.
Guía paso a paso para configurar la gestión de nóminas en los Países Bajos
El proceso de establecimiento de una plantilla local comienza con el registro formal en la Cámara de Comercio neerlandesa (KVK). Para una BV, que requiere un notario para la escritura de constitución, se debe pagar una tasa única de registro en la KVK de 85,15 € en 2026. Este paso constituye la base para las operaciones de gestión de nóminas de una empresa extranjera en los Países Bajos, ya que el número KVK resultante es necesario para todas las identificaciones fiscales posteriores y para abrir una cuenta bancaria local.
El cumplimiento de las normativas de transparencia es un primer paso fundamental. Debe registrar a todos los Titulares Reales (UBO) en un plazo de 7 días a partir de la constitución de la empresa. Un UBO se define como cualquier persona física que posea más del 25 % de las acciones, los derechos de voto o la participación en la propiedad. Cualquier cambio posterior en esta estructura de propiedad también debe comunicarse a la KVK dentro del mismo plazo de 7 días para evitar sanciones administrativas.
Registro como empleador y configuración de la cuenta fiscal
Una vez completado el registro en la KVK, la entidad neerlandesa debe obtener un número de identificación fiscal como empleador de la Belastingdienst. Esto se realiza mediante la presentación de la "Solicitud de evaluación de riesgos del empleador" (Melding Loonheffingen). Esta solicitud permite a la administración tributaria clasificar su empresa y determinar las primas de la seguridad social aplicables. Tras la aprobación, la empresa obtiene acceso al entorno digital necesario para presentar las declaraciones mensuales de retenciones salariales. A partir del 1 de mayo de 2026, todos los pagos a las autoridades fiscales deben dirigirse a Rabobank, el banco de operaciones oficial de la Belastingdienst.
Cumplimiento administrativo continuo y plazos
El éxito de los sistemas de gestión de nóminas de una empresa extranjera en los Países Bajos depende de un estricto cumplimiento de los calendarios de presentación. Las declaraciones de retenciones salariales y sus correspondientes pagos vencen al final del mes siguiente al periodo de liquidación de nóminas. Además, la empresa debe depositar sus cuentas anuales ante la KVK en un plazo de 12 meses tras el cierre del ejercicio fiscal. Este proceso está vinculado a sus obligaciones del impuesto sobre sociedades (CIT), que en 2026 son del 19 % para beneficios de hasta 200.000 € y del 25,8 % sobre el importe que exceda dicho umbral. Para cumplir con la legislación neerlandesa, debe conservar todos los registros de nóminas y societarios durante un mínimo de 7 años. La integración de estas tareas con un proveedor profesional de servicios de nómina suele reducir el riesgo de errores administrativos y presentaciones fuera de plazo.
Gestión de nóminas neerlandesas a distancia mediante poder notarial legalizado
La gestión de una plantilla en los Países Bajos no requiere su presencia física en el país. Para los fundadores no pertenecientes a la UE, la vía del poder notarial (PoA) legalizado es el método principal para constituir una entidad local e iniciar el proceso de contratación. Este instrumento legal permite a un notario neerlandés otorgar la escritura de constitución en su nombre mientras usted permanece en su país de origen. Se trata de un enfoque estructurado que prioriza la rapidez y la seguridad jurídica, garantizando que su empresa esté lista para contratar personal sin necesidad de realizar viajes internacionales durante la fase de constitución.
El uso de un PoA garantiza que la constitución de su empresa cumpla con el derecho civil neerlandés desde el primer momento. Esta base a distancia es fundamental para los empresarios internacionales que necesitan establecer presencia en la eurozona mientras se centran en sus operaciones globales. Al delegar la ejecución en un notario local, puede asegurarse de que todos los requisitos técnicos de su Dutch BV se cumplan con precisión. Esto incluye el registro obligatorio de los Titulares Reales (UBO) y la inscripción inicial en la Cámara de Comercio.
El proceso de constitución y configuración a distancia
Los empresarios internacionales deben legalizar sus documentos de identidad y el PoA a través de un notario local o embajada en su país de origen. Una vez que el notario neerlandés recibe estos documentos originales legalizados, la BV se constituye con un capital social mínimo de 0,01 €. Para las entidades de propiedad extranjera, la Belastingdienst suele tardar de 6 a 8 semanas en emitir un número de IVA. Durante este periodo, también puede solicitar un número EORI si su actividad incluye la importación o exportación de mercancías. Contar con apoyo societario experto durante esta fase garantiza que sus solicitudes de números fiscales y cuentas en Rabobank, el banco de operaciones oficial para tributos desde mayo de 2026, se gestionen correctamente.
Garantizar el cumplimiento a largo plazo desde el extranjero
La distancia no debe comprometer el cumplimiento de la legislación laboral neerlandesa ni de los plazos fiscales. Un socio local gestiona los aspectos técnicos de sus presentaciones mensuales, desde el cálculo de las cotizaciones a la seguridad social hasta la tramitación del 30% ruling para su personal internacional. Este socio garantiza que su sistema de gestión de nóminas de una empresa extranjera en los Países Bajos se mantenga actualizado con las últimas modificaciones legislativas, como los cambios en el salario mínimo o en los requisitos de pensiones. Recibirá una única factura transparente cada mes que cubre todos los costes asociados al empleo, lo que simplifica su contabilidad internacional.
Este marco a distancia es un elemento vital para crear una empresa en los Países Bajos como no residente. Le permite formar un equipo local a la vez que mantiene el pleno cumplimiento de las obligaciones de información del UBO y la política de conservación de registros durante 7 años. Al delegar la carga administrativa en un especialista local, puede centrarse en escalar sus operaciones neerlandesas. Su sistema de nóminas se mantiene como una base sólida y conforme a la normativa para el crecimiento, respaldada por la fiabilidad de la infraestructura jurídica y financiera de los Países Bajos.
Última revisión: octubre de 2024
Establecimiento de una plantilla conforme a la normativa en los Países Bajos
La contratación de personal en los Países Bajos requiere un enfoque estructurado tanto en el derecho laboral como en el cumplimiento administrativo. Siguiendo la vía del poder notarial legalizado, puede constituir una Dutch BV y comenzar la selección de personal sin necesidad de desplazarse físicamente. Su éxito depende de mantener registros precisos durante siete años y de asegurar que todos los pagos fiscales se dirijan a Rabobank, tal como se exige desde el 1 de mayo de 2026. La implementación de un sistema profesional de gestión de nóminas de una empresa extranjera en los Países Bajos protege a su empresa frente a riesgos legales, permitiéndole al mismo tiempo atraer al mejor talento internacional mediante el 30% ruling.
Hemos asesorado a más de 1.000 empresarios extranjeros con la constitución a distancia en un plazo de 2 a 5 días hábiles. Nuestros servicios incluyen una garantía de satisfacción del 100 % para asegurar que sus intereses profesionales se gestionen con precisión. Este enfoque proactivo simplifica su entrada en el mercado neerlandés y sienta las bases para un crecimiento a largo plazo. Los Países Bajos siguen siendo un entorno estable y propicio para la expansión internacional de aquellas empresas que priorizan la conformidad normativa y el conocimiento especializado.
Última revisión: octubre de 2024
Preguntas frecuentes
¿Necesito una entidad jurídica local para contratar empleados en los Países Bajos?
Por lo general, se requiere una entidad jurídica local, como una Dutch BV, para contratar empleados directamente y mantener el control total sobre la plantilla. Aunque recurrir a un Employer of Record (EOR) es una alternativa, una BV le permite solicitar la condición de patrocinador reconocido ante el IND. La constitución requiere un notario y un capital social mínimo de 0,01 €. Esta estructura garantiza el cumplimiento de todos los requisitos de la legislación laboral y fiscal local.
¿Cuál es el capital social mínimo requerido para una Dutch BV en 2026?
El capital social mínimo requerido para una Dutch BV en 2026 es de 0,01 €. Esto hace que la BV sea una estructura jurídica accesible para los empresarios internacionales. Tras la constitución, también debe pagar una tasa única de registro de 85,15 € a la Cámara de Comercio (KVK). Aunque los requisitos de capital son reducidos, debe asegurarse de que la entidad siga siendo solvente para cumplir con sus obligaciones mensuales de nóminas y cotizaciones a la seguridad social de todo el personal.
¿Cuáles son los tipos del impuesto sobre sociedades en los Países Bajos para 2026?
Para el ejercicio fiscal 2026, el tipo del impuesto sobre sociedades es del 19 % sobre los beneficios de hasta 200.000 €. Cualquier beneficio que supere esta cantidad tributa al 25,8 %. También debe respetar el límite de deducibilidad de intereses del 24,5 % del EBITDA. Una gestión eficaz de nóminas en las operaciones de una empresa extranjera en los Países Bajos implica deducir correctamente los costes laborales para garantizar que la base imponible se calcule con precisión. Todos los pagos de impuestos se procesan a través de Rabobank a partir del 1 de mayo de 2026.
¿Qué es el 30% ruling y cómo beneficia a los empleadores extranjeros?
El 30% ruling es una ventaja fiscal que permite a los empleadores abonar el 30 % del salario bruto de un empleado como un reembolso libre de impuestos por costes extraterritoriales. Este beneficio está disponible para el personal internacional cualificado contratado en el extranjero que cumpla con determinados umbrales salariales. Reduce los costes de seguridad social del empleador e incrementa los ingresos netos del trabajador. En 2026, la resolución tiene una vigencia de cinco años y sigue siendo una herramienta fundamental para atraer talento altamente cualificado a su entidad neerlandesa.
¿Cuánto tiempo se tarda en registrar una empresa neerlandesa a efectos de nóminas e IVA?
La constitución a distancia de una Dutch BV tarda de 2 a 5 días hábiles una vez que el notario recibe el poder notarial legalizado. No obstante, el registro a efectos del IVA suele tardar entre 6 y 8 semanas para las entidades con accionistas extranjeros. Una vez finalizado el registro en la KVK y abonada la tasa de 85,15 €, puede obtener un número de identificación fiscal como empleador. Esto le permite configurar su sistema de nóminas y comenzar a presentar las declaraciones mensuales de retenciones salariales ante la Belastingdienst.
¿Puedo gestionar mis nóminas neerlandesas a distancia sin visitar el país?
Puede gestionar las tareas de gestión de nóminas de una empresa extranjera en los Países Bajos íntegramente desde el extranjero sin visitar el país. La vía del poder notarial legalizado permite a un notario neerlandés constituir su BV a distancia. A continuación, puede designar especialistas locales para que se encarguen de las presentaciones fiscales mensuales y los pagos a la seguridad social. Todas las comunicaciones con la Belastingdienst son digitales y los pagos de impuestos se efectúan a Rabobank, entidad que actúa como banco de operaciones de la administración tributaria desde el 1 de mayo de 2026.
¿Cuáles son las cotizaciones obligatorias a la seguridad social para los empleadores neerlandeses?
Los empleadores neerlandeses son responsables de diversas cotizaciones obligatorias. Debe abonar las primas del seguro de los empleados y retener las cotizaciones a la seguridad social nacional sobre los salarios brutos. Entre las obligaciones principales se incluyen:
- Paga legal mínima de vacaciones del 8 %.
- Pago por baja por enfermedad de hasta 104 semanas.
- Aportaciones al fondo de pensiones específico del sector si se aplica un CAO.
Estos costes deben registrarse con precisión dentro de su sistema de nóminas para garantizar el pleno cumplimiento normativo y evitar sanciones de la Belastingdienst.
Fuentes
- ICS Payroll - Servicios de nóminas en los Países Bajos
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (btw) para empresarios
- Comisión Europea - Normas y tipos del IVA
- IND - Migrante altamente cualificado
- IND - Permiso de residencia para empresas emergentes (start-up)
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |