


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Constituir una empresa neerlandesa no requiere un permiso de residencia local ni presencia física en los Países Bajos, incluso cuando actúa como director único. Si bien muchos empresarios asumen que la residencia local es un requisito previo para el control societario, la legislación neerlandesa permite explícitamente una estructura de Dutch BV con director extranjero no residente. Es probable que reconozca a los Países Bajos como un centro estratégico para la expansión global, pero la incertidumbre respecto a los requisitos de residencia o el temor a la responsabilidad personal a menudo crean barreras de entrada innecesarias.
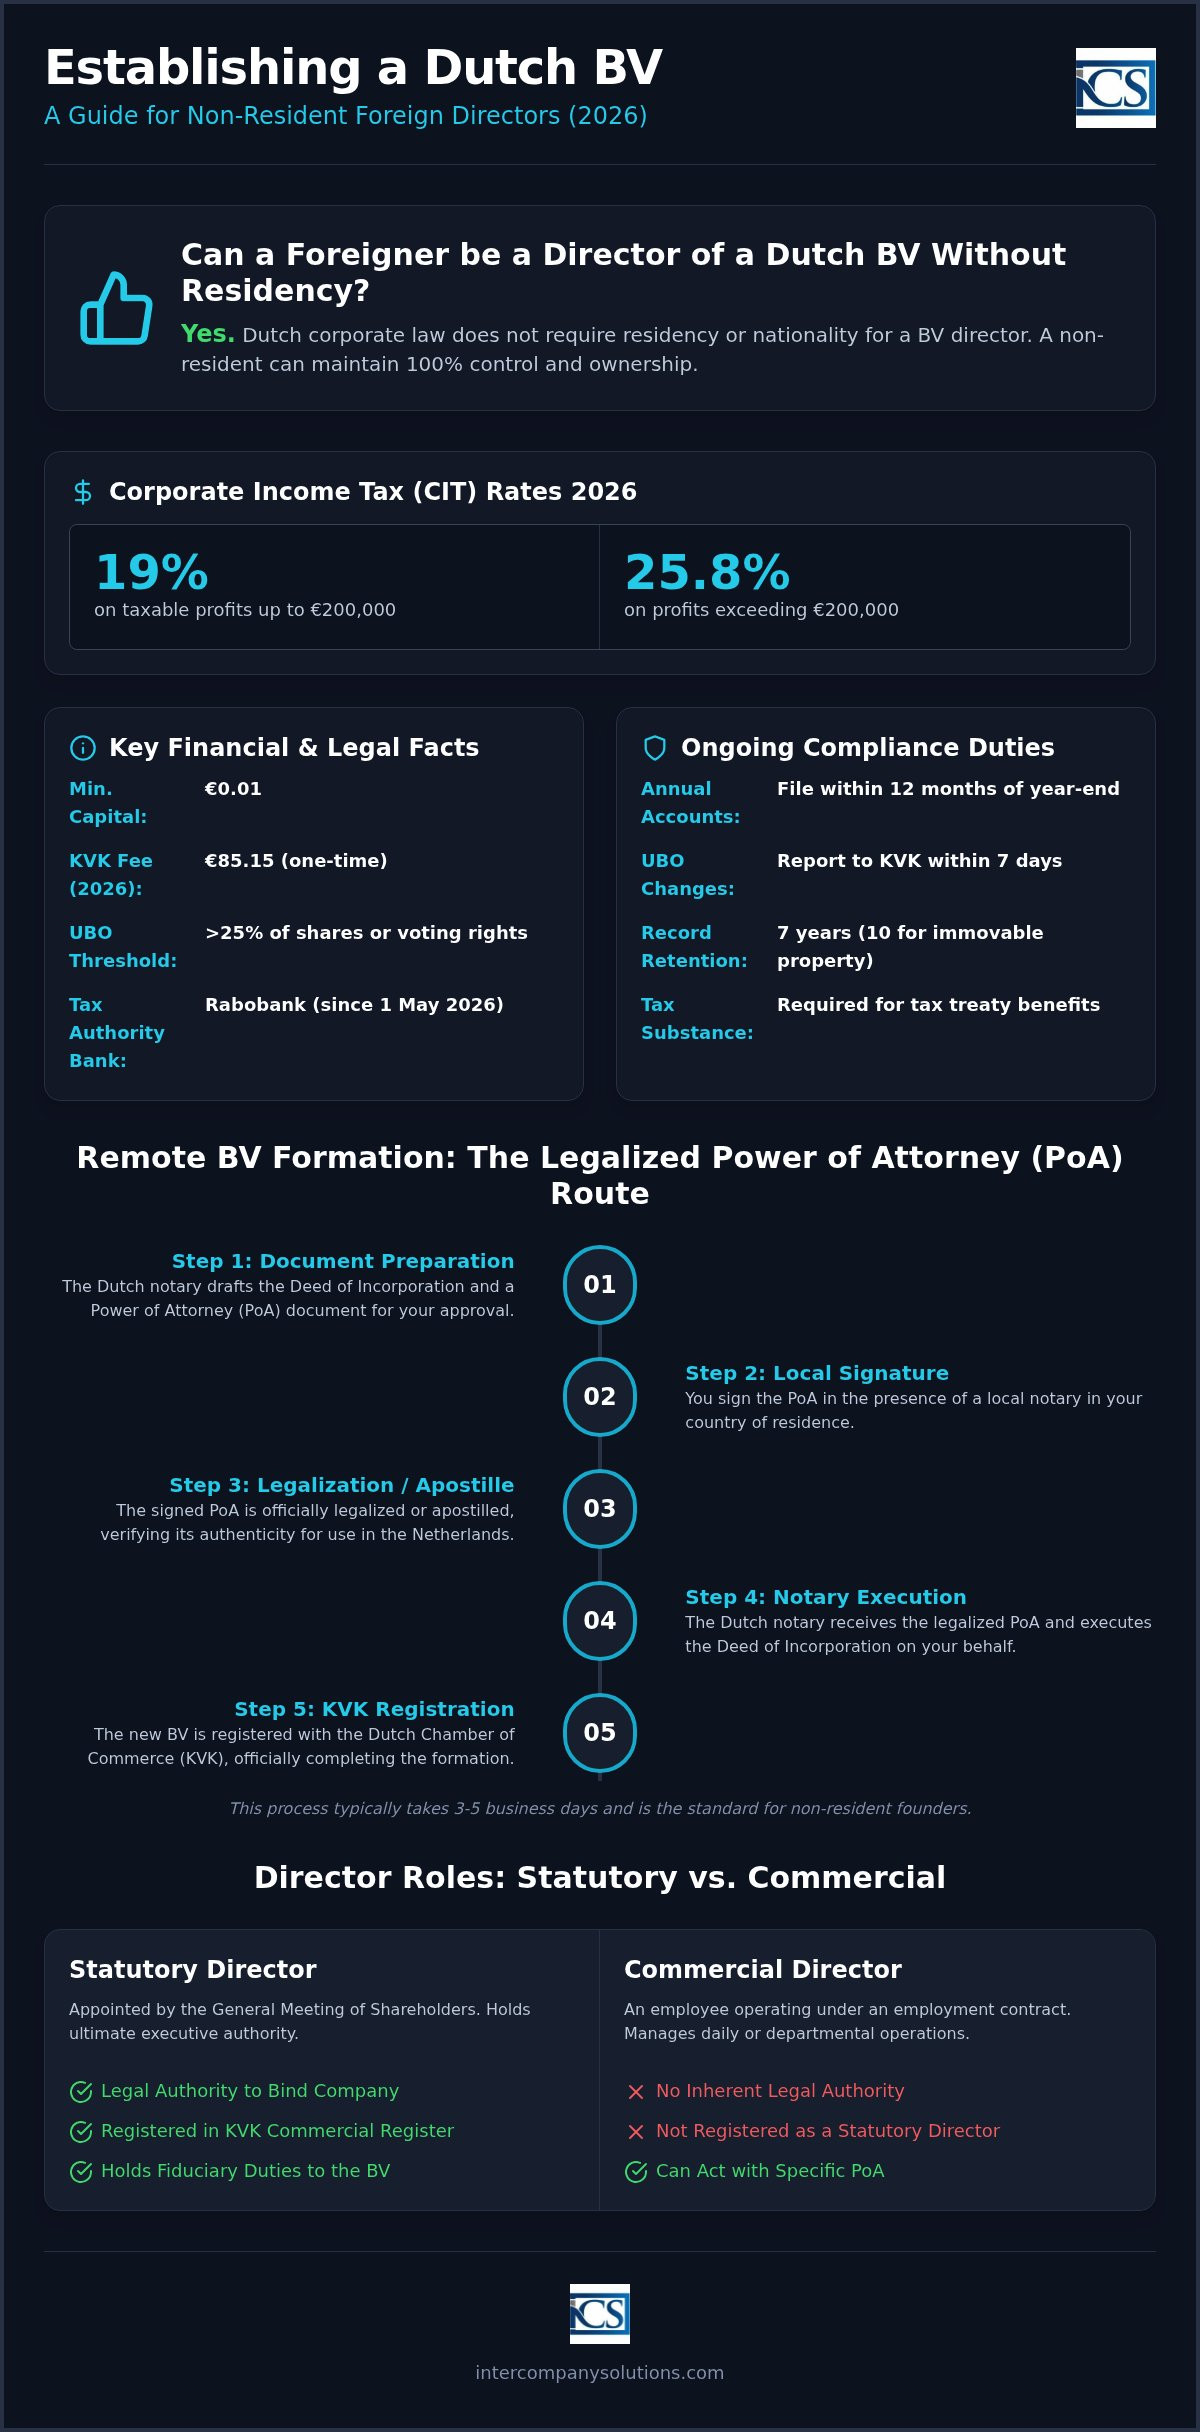
Esta guía sirve como recurso definitivo para los propietarios de empresas internacionales que priorizan la precisión procesal. Aprenderá a gestionar los requisitos legales de 2026, desde la tasa de registro inicial en la KVK de €85.15 hasta los requisitos específicos de sustancia exigidos por la Belastingdienst. Describiremos la vía del poder notarial legalizado para la constitución a distancia de una Dutch BV y explicaremos cómo mantener el control del 100 % garantizando al mismo tiempo que su empresa se mantenga dentro del tramo del impuesto sobre sociedades del 19 % para beneficios de hasta €200,000. Siguiendo estos pasos de cumplimiento normativo, podrá poner en marcha su empresa con éxito y prepararse para una relación bancaria profesional con Rabobank, que actúa como el banco de referencia para las autoridades fiscales desde el 1 de mayo de 2026.
Puntos clave
- Confirme que la residencia o la nacionalidad neerlandesa no es un requisito legal para que un director extranjero de una Dutch BV mantenga el control societario y la propiedad total.
- Ejecute el proceso de constitución a distancia utilizando la vía del poder notarial legalizado, que normalmente permite la constitución de la empresa en un plazo de 3 a 5 días hábiles.
- Aplique los tipos del impuesto sobre sociedades de 2026 del 19 % sobre los beneficios de hasta €200,000 y del 25,8 % sobre el exceso para garantizar una planificación fiscal precisa.
- Mantenga el cumplimiento legal depositando las cuentas anuales en la KVK dentro de los 12 meses posteriores al cierre del ejercicio social para mitigar el riesgo de responsabilidad personal.
- Establezca una sustancia local suficiente para satisfacer los criterios de residencia fiscal y respaldar las solicitudes de servicios de banca corporativa con entidades como Rabobank.
Legal Status and Requirements for a Foreign Director of a Dutch BV
En virtud del Libro 2 del Código Civil neerlandés (Burgerlijk Wetboek), un director estatutario ostenta la máxima autoridad ejecutiva dentro de una Dutch private limited company (BV). Este cargo es diferente al de un gerente comercial o un empleado ordinario. Mientras que un gerente comercial opera bajo un contrato de trabajo, un director estatutario es designado por la Junta General de Accionistas y mantiene una relación societaria con la entidad. Esta función conlleva deberes fiduciarios específicos y responsabilidades legales que van más allá de las operaciones cotidianas. Para constituir una BV, la ley exige un mínimo de un accionista y un director. Una sola persona física puede desempeñar ambas funciones, lo que permite el 100 % de la propiedad y del control en manos de una sola persona. Esta estructura es la base de la Dutch BV company formation para empresarios internacionales.
Normas de residencia y nacionalidad
El derecho societario neerlandés es abierto respecto a la nacionalidad y residencia de los miembros de su consejo de administración. No es necesario ser ciudadano neerlandés ni residir en los Países Bajos para actuar como foreign director Dutch BV. Esta apertura se aplica tanto a ciudadanos de la UE como de fuera de la UE. No obstante, existe una distinción clara entre el derecho legal a ostentar un cargo de administrador y el derecho a trabajar o residir en el país. Ocupar un cargo de director no otorga automáticamente un permiso de residencia ni un visado de trabajo.
Su condición de residencia también influye en la sustancia fiscal de la empresa. Para ser considerada residente fiscal en los Países Bajos y acceder a la amplia red de convenios para evitar la doble imposición, la administración tributaria neerlandesa (Belastingdienst) suele requerir una sede de dirección efectiva. A menudo, esto implica que al menos el 50 % de los directores estatutarios residan en los Países Bajos. Si gestiona la empresa íntegramente desde el extranjero, la entidad podría ser considerada residente fiscal en su jurisdicción de residencia, lo que puede afectar a la aplicación de los tipos del impuesto sobre sociedades del 19 % y del 25,8 %.
Dirección estatutaria frente a dirección comercial
Un director estatutario posee "tekenbevoegdheid", que es la facultad legal para representar a la sociedad y firmar contratos vinculantes. Esta facultad se inscribe en el Registro Mercantil de la Cámara de Comercio (KVK). Por el contrario, un director comercial puede dirigir un departamento, pero carece de la facultad legal para vincular a la BV en acuerdos con terceros, a menos que el órgano de administración estatutario le otorgue un poder notarial específico.
Todo director extranjero de una Dutch BV debe estar inscrito en la KVK, lo que conlleva una tasa única de inscripción de €85.15 en 2026. Además, los administradores deben cumplir con los requisitos del registro de Titulares Reales (UBO). Cualquier persona física que posea más del 25% de las acciones o de los derechos de voto se clasifica como UBO. Debe comunicar cualquier cambio en la información de los UBO en un plazo de 7 días para evitar posibles sanciones, que pueden comenzar en €2.750 por incumplimiento en 2026. El mantenimiento de registros precisos es una obligación legal, y dichos registros deben conservarse durante al menos 7 años.
Proceso de constitución a distancia para administradores no residentes
La constitución de una Dutch BV por parte de un no residente no requiere una visita física a los Países Bajos. Para un director extranjero de una Dutch BV, el procedimiento habitual es la vía del poder notarial (PoA) legalizado. Este método permite que un notario neerlandés otorgue la escritura de constitución mientras el administrador permanece en su país de residencia. Si bien las modificaciones legislativas han introducido la constitución digital por videoconferencia, la vía del PoA sigue siendo el estándar más fiable y profesional para los fundadores no residentes, en particular para aquellos procedentes de jurisdicciones de fuera de la UE. Esta vía garantiza que se cumplan todos los requisitos de identificación y autorización a satisfacción del ordenamiento jurídico neerlandés.
Explicación de la vía del PoA legalizado
El proceso comienza con la preparación de un borrador de la escritura de constitución. Una vez que el órgano de administración y los accionistas aprueban el borrador, el notario emite un poder notarial. El fundador debe firmar este documento en presencia de un notario local o de una autoridad competente en su país de residencia. En función de la jurisdicción, este documento requerirá posteriormente legalización o la apostilla para ser reconocido conforme a la legislación neerlandesa. Si utiliza una estructura jurídica extranjera como administrador persona jurídica, se exigirá documentación adicional relativa al registro y a las facultades de la entidad extranjera para confirmar quién está autorizado a firmar en su nombre.
Documentación requerida para administradores extranjeros
Para cumplir con los protocolos neerlandeses de "Conozca a su cliente" (KYC), el notario exige documentación específica. Esto incluye una copia legalizada de su pasaporte en vigor y un comprobante reciente de domicilio residencial, como una factura de suministros o un extracto bancario con una antigüedad no superior a dos meses. También debe proporcionar una descripción clara de las actividades comerciales previstas y una lista de comprobación de los accionistas. Estas medidas garantizan el cumplimiento de la Ley de Prevención del Blanqueo de Capitales y de la Financiación del Terrorismo (Wwft). La exactitud de la documentación es el factor principal para mantener los plazos estándar de constitución.
Una vez que el PoA legalizado y los documentos justificativos llegan al notario en los Países Bajos, el otorgamiento de la escritura suele tardar de 3 a 5 días hábiles. Inmediatamente después del otorgamiento, la sociedad queda inscrita en la Cámara de Comercio (KVK). Esta inscripción conlleva una tasa única de €85.15 para 2026. Tras este paso, la BV queda legalmente constituida y el administrador puede proceder con el registro fiscal y las solicitudes bancarias. Si tiene preguntas específicas sobre la legalización de documentos en su país, puede solicitar una revisión procesal a nuestros especialistas.
El uso de la vía del PoA garantiza que cada requisito legal para un director extranjero de una Dutch BV se cumpla con precisión, proporcionando una base sólida para el crecimiento internacional. Si bien una persona física es la opción más habitual para el cargo de administrador, las personas jurídicas también pueden desempeñar esta función. En tales casos, el notario debe verificar toda la cadena de titularidad hasta el Titular Real (UBO) para cumplir con el registro obligatorio de UBO, en el cual debe revelarse cualquier persona con una participación superior al 25%. Seguir este enfoque metódico evita retrasos en las fases posteriores de las solicitudes del IVA y de apertura de cuentas bancarias.
Sustancia, responsabilidad e implicaciones fiscales para órganos de administración extranjeros
La gestión de una entidad neerlandesa como director extranjero de una Dutch BV implica más que la supervisión operativa; requiere centrarse en la residencia fiscal. La Administración Tributaria neerlandesa (Belastingdienst) determina la residencia fiscal de una sociedad basándose en su "sede de dirección efectiva" (Place of Effective Management). Si todas las decisiones del órgano de administración se toman fuera de los Países Bajos, las autoridades tributarias extranjeras pueden alegar que la BV es residente del país de origen del administrador. Esta doble residencia puede derivar en una doble imposición o en la pérdida de los beneficios de los convenios fiscales neerlandeses. Mantener una identidad fiscal clara en los Países Bajos es esencial para acceder al tipo del impuesto sobre sociedades del 19% sobre beneficios de hasta €200.000.
Establecimiento de la sustancia fiscal desde el extranjero
Para mitigar los riesgos de residencia fiscal, debe establecer una sustancia local. Que al menos el 50% del consejo de administración resida en los Países Bajos es un indicador primordial de administración neerlandesa. Las medidas prácticas incluyen celebrar reuniones del consejo dentro del país y garantizar que las decisiones ejecutivas importantes se documenten en suelo neerlandés. Para los empresarios que deseen perfeccionar su enfoque de gestión durante esta transición, pueden visitar a Steven Stephania para recibir asesoramiento adaptado a líderes internacionales. Mantener una cuenta bancaria local, específicamente con Rabobank desde que se convirtió en el banco de referencia de la Belastingdienst el 1 de mayo de 2026, respalda aún más su afirmación de una presencia económica real. Sin estos vínculos, la empresa podría tener dificultades para demostrar que no es una mera entidad instrumental para actividades extranjeras.
En virtud de la legislación neerlandesa, los administradores generalmente no son responsables personalmente de las deudas de la empresa, pero existen excepciones en caso de mala gestión. La responsabilidad externa surge si no se notifica a tiempo la incapacidad de la BV para pagar impuestos o cotizaciones a la seguridad social. Si la empresa entra en quiebra y el administrador concursal demuestra que se produjo una "gestión manifiestamente indebida" en los tres años anteriores, el consejo puede ser considerado responsable de la totalidad del déficit. Las medidas de protección, como el seguro de responsabilidad para administradores y directivos (D&O), son habituales en los consejos internacionales. Llevar unos registros administrativos adecuados es su mejor defensa, ya que demuestran que las decisiones se adoptaron con la debida diligencia.
La precisión administrativa es una obligación legal que protege al consejo de reclamaciones personales. Debe conservar todos los registros corporativos durante 7 años, aunque este plazo se amplía a 10 años para los registros relacionados con bienes inmuebles. Además, los administradores deben gestionar los límites fiscales de la BV, como el tope a la deducción de intereses. Para 2026, la deducción de los gastos netos por intereses está limitada al 24,5% del EBITDA de la empresa. Nuestros servicios de nómina e impuestos pueden ayudarle a cumplir estas complejas normas de cumplimiento mientras gestiona el negocio desde el extranjero. Garantizar el control de estos umbrales evita liquidaciones tributarias inesperadas y mantiene la buena situación de la empresa ante la Belastingdienst.
Cumplimiento bancario y financiero para BV dirigidas por extranjeros
Obtener una cuenta bancaria corporativa suele ser el obstáculo más importante para un director extranjero de una Dutch BV. Aunque la constitución legal es sencilla, las entidades financieras neerlandesas operan bajo la estricta supervisión del Banco Central de los Países Bajos (DNB). Este entorno regulatorio implica que los bancos aplican una diligencia debida reforzada a las entidades cuya dirección reside en el extranjero. Los departamentos de cumplimiento evalúan el nivel de riesgo de una solicitud en función del país de residencia del administrador y del mercado previsto de la empresa. Si su jurisdicción de origen figura en una lista de alto riesgo, el proceso de alta será más riguroso y requerirá documentación adicional para demostrar la legitimidad de sus fondos y su modelo de negocio.
Apertura de una cuenta bancaria corporativa neerlandesa
Los bancos tradicionales como ING, ABN AMRO y Rabobank siguen siendo la opción preferida para la estabilidad a largo plazo. Desde el 1 de mayo de 2026, Rabobank actúa como el banco de referencia de la Belastingdienst, lo que lo convierte en un actor central del sistema fiscal neerlandés para el pago y la devolución de impuestos. Sin embargo, estos bancos tradicionales suelen exigir una reunión presencial o una sustancia local significativa antes de abrir una cuenta. En la actualidad, muchos empresarios internacionales optan por Entidades de Dinero Electrónico (EMI) o soluciones fintech como primer paso. Estas plataformas proporcionan un IBAN neerlandés y permiten una capacidad operativa inmediata mientras se tramita la solicitud más prolongada de una cuenta tradicional. Aun así, deberá demostrar un vínculo claro con el mercado neerlandés para satisfacer sus controles internos de cumplimiento.
Registro de UBO y obligaciones de transparencia
La transparencia es un pilar fundamental del gobierno corporativo neerlandés. Es obligatorio inscribir a todos los titulares reales (UBO) en la Cámara de Comercio. Un UBO es cualquier persona física que posea más del 25% de las acciones, los derechos de voto o la participación en la propiedad de la BV. Este requisito garantiza que las personas que ostentan el control efectivo sean conocidas por las autoridades. Más allá del registro público, cada director extranjero de una Dutch BV debe mantener un registro interno de accionistas actualizado en el domicilio social de la empresa, en el que se detallen los nombres, domicilios y participaciones accionariales de todos los propietarios.
El cumplimiento relativo al registro de UBO se aplica de manera estricta en 2026. Se debe notificar cualquier cambio en la información de los UBO o en el órgano de administración en un plazo de 7 días desde su modificación. No hacerlo puede conllevar sanciones administrativas o incluso cargos penales para los administradores. Del mismo modo, una vez activa la cuenta bancaria, debe finalizar su registro fiscal. Para las entidades con participación extranjera, el proceso de registro del IVA (BTW) suele tardar entre 6 y 8 semanas. Durante este periodo, la Belastingdienst puede solicitar información adicional sobre las actividades de la empresa y sus vínculos económicos locales. Nuestros servicios de secretaría proporcionan el respaldo necesario para gestionar estos plazos de forma eficaz y garantizar que toda la documentación cumpla los requisitos específicos de las autoridades fiscales.
Obligaciones administrativas continuas para el administrador no residente
La gestión de una empresa a distancia exige un cumplimiento estricto del calendario fiscal neerlandés. Como foreign director Dutch BV, usted es legalmente responsable de la integridad administrativa de la sociedad, independientemente del lugar donde se encuentre físicamente. Esto incluye garantizar que las declaraciones de BTW se presenten trimestralmente y que los libros y registros de la empresa se conserven durante el plazo obligatorio de 7 años. Los registros relativos a bienes inmuebles deben conservarse durante 10 años. Los tipos de BTW en 2026 se mantienen en el 21% para los bienes sujetos al tipo general, el 9% para los artículos de tipo reducido y el 0% para determinadas operaciones internacionales. La presentación puntual del BTW es un requisito indispensable para mantener una posición regular ante la Belastingdienst y evitar sanciones administrativas.
Información financiera anual y CIT
El órgano de administración debe elaborar los estados financieros anuales de la empresa en un plazo de cinco meses a partir del cierre del ejercicio fiscal. Aunque los accionistas pueden conceder una prórroga para esta preparación, la fecha límite definitiva para depositar las cuentas anuales aprobadas en la KVK es de 12 meses tras el cierre del ejercicio. El incumplimiento de este plazo se considera un delito económico y puede dar lugar a la responsabilidad personal de los administradores en caso de quiebra. La exactitud en la contabilidad para las estructuras Dutch BV es vital para calcular el Impuesto de Sociedades (CIT). Para el ejercicio fiscal 2026, el tipo del CIT es del 19% sobre los beneficios imponibles de hasta 200.000 € y del 25,8% sobre cualquier importe que supere dicho umbral. Todo administrador debe asegurarse de que estas declaraciones tributarias se presenten en un plazo de 5 meses desde el cierre del ejercicio fiscal, a menos que se conceda una prórroga.
Consideraciones sobre nóminas y personal
Si su BV contrata empleados, debe cumplir con la legislación laboral neerlandesa, la cual exige un contrato de trabajo por escrito para cada miembro del personal. Un foreign director Dutch BV puede gestionar la nómina a nivel local o recurrir a Payroll Services in the Netherlands para garantizar el cumplimiento de las cotizaciones a la seguridad social y las retenciones del impuesto sobre los salarios. Para el personal internacional que reúna los requisitos, el régimen del 30% ruling sigue siendo un incentivo significativo. Esta norma permite abonar una parte del salario libre de impuestos, siempre que se cumpla con el salario imponible mínimo de 48.013 € para 2026. La norma se aplica exclusivamente a las rentas del trabajo hasta el tope salarial de 262.000 € fijado para 2026.
La correcta gestión de estas obligaciones evita fricciones administrativas y respalda el crecimiento a largo plazo de la sociedad. Si bien el tramo del 19% del CIT ofrece una ventaja competitiva a las pymes, mantener este beneficio depende de una contabilidad rigurosa y de la notificación oportuna de cualquier cambio de UBO dentro del plazo obligatorio de 7 días. Nuestros Accounting & Tax Services proporcionan el soporte especializado necesario para gestionar estas obligaciones periódicas con precisión profesional. Los administradores también deben vigilar la limitación a la deducibilidad de intereses, establecida en el 24,5% del EBITDA para 2026, con el fin de garantizar la eficiencia fiscal y el cumplimiento de las medidas vigentes contra la elusión fiscal.
Última revisión: septiembre de 2026
Establecimiento de su presencia societaria neerlandesa desde el extranjero
Administrar una sociedad de responsabilidad limitada neerlandesa como director extranjero de una Dutch BV proporciona una base sólida para el crecimiento internacional sin necesidad de residencia local. Ha aprendido que el proceso de constitución a distancia, en concreto mediante la vía de un poder notarial legalizado, permite un establecimiento profesional mientras permanece en su país de origen. El mantenimiento de esta estructura exige el compromiso con el cumplimiento de la normativa neerlandesa, incluida la notificación oportuna de los cambios en los UBO en un plazo de 7 días y la presentación de las cuentas anuales ante la KVK en un plazo de 12 meses tras el cierre del ejercicio.
Ofrecemos apoyo especializado para fundadores no residentes y una garantía de satisfacción del 100% en nuestros servicios de constitución. Nuestro equipo facilita la constitución a distancia en un plazo de 3 a 5 días hábiles, garantizando que su empresa cumpla con todos los requisitos legales de 2026 desde el principio. Estamos listos para actuar como su socio proactivo, tendiendo un puente entre el espíritu empresarial global y el marco regulatorio neerlandés. Esperamos ayudarle a poner en marcha su empresa con confianza y precisión profesional.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puede un director extranjero poseer el 100% de las acciones en una Dutch BV?
Sí, puede poseer el 100% de las acciones y ejercer simultáneamente como único director estatutario. La legislación neerlandesa no exige un accionista o socio local para una sociedad de responsabilidad limitada. Si está evaluando las diferencias estratégicas entre la titularidad individual y la incorporación de un copropietario, puede obtener más información sobre Founded Partners. El capital social mínimo se fija en €0,01, lo que permite la plena titularidad y control por parte de una sola persona. Esta estructura es la opción más común para los empresarios internacionales, ya que proporciona una vía clara hacia la plena autoridad ejecutiva sin participación local.
¿Necesito viajar a los Países Bajos para ser nombrado director?
No necesita viajar a los Países Bajos para su nombramiento. El proceso estándar de constitución a distancia utiliza la vía del poder notarial legalizado. Usted firma los documentos necesarios y aporta una copia legalizada de su pasaporte en su país de origen. A continuación, un notario neerlandés formaliza la escritura de constitución en su nombre. Esto permite la configuración completa de su sociedad sin necesidad de una visita física, siempre que toda la documentación cumpla con los estándares de cumplimiento normativo del notario.
¿Cuáles son las implicaciones fiscales para un director no residente?
Los directores estatutarios deben asegurarse de que la sociedad cumpla con los tipos del Impuesto sobre Sociedades (CIT) del 19% sobre los beneficios de hasta €200.000 y del 25,8% sobre el exceso. La sociedad debe utilizar Rabobank para los pagos de impuestos, ya que es el banco de operaciones de la Belastingdienst desde el 1 de mayo de 2026. Mantener la sustancia económica local es necesario para acceder a los convenios fiscales, lo que incluye conservar los registros contables durante 7 años y gestionar el límite de deducción de intereses de 2026 del 24,5% del EBITDA.
¿Se requiere un director local neerlandés para el registro del IVA?
Un director local no es un requisito legal para el registro a efectos del IVA, pero el proceso es más exhaustivo para las entidades gestionadas desde el extranjero. La Belastingdienst suele tardar entre 6 y 8 semanas en emitir un número de IVA a sociedades que cuentan únicamente con directores no residentes. Debe demostrar un vínculo económico real con el mercado neerlandés, como proveedores o clientes locales, para satisfacer la evaluación de la autoridad fiscal sobre las actividades comerciales proyectadas de la sociedad.
¿Cuánto tiempo se tarda en registrar a un director extranjero en la KVK?
La inscripción en la Cámara de Comercio (KVK) se produce inmediatamente después de que el notario formaliza la escritura de constitución. El plazo total suele ser de 3 a 5 días hábiles una vez recibidos todos los documentos legalizados. Esto incluye el pago de la tasa única de registro de la KVK de €85,15 para 2026. A partir de ese momento, sus datos serán visibles en el Registro Mercantil como representante autorizado, lo que le permitirá iniciar las operaciones comerciales de inmediato.
¿Puede una empresa extranjera ser directora de una Dutch BV?
Una persona jurídica extranjera puede actuar como director corporativo de una Dutch BV. En este caso, el notario debe verificar las facultades de las personas físicas que representan a dicha empresa extranjera. También está obligado a revelar a los Titulares Reales (UBO) que posean más del 25% de las participaciones. Cualquier cambio en la información de los UBO debe notificarse a la KVK en un plazo de 7 días para cumplir con la normativa obligatoria de transparencia y evitar posibles sanciones.
¿Qué sucede si un director extranjero no presenta las cuentas anuales?
No presentar las cuentas anuales ante la KVK en un plazo de 12 meses tras el cierre del ejercicio constituye un delito económico. Esta omisión puede dar lugar a sanciones administrativas y a la pérdida de la protección de la responsabilidad limitada. Si la empresa deviene insolvente, el consejo puede ser declarado personalmente responsable de la totalidad de las deudas sociales si la falta de presentación se considera indicio de mala gestión. El mantenimiento adecuado de los registros contables durante al menos 7 años sigue siendo una obligación estatutaria preceptiva.
Fuentes
- ICS Payroll - Servicios de nóminas neerlandeses
- KVK - Registro en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre nóminas (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (btw) para empresarios
- Comisión Europea - Normas y tipos del IVA
- IND - Trabajador altamente cualificado
- IND - Permiso de residencia start-up
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |