

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Un negocio de comercio electrónico que procesa 5.000 pedidos mensuales en cuatro divisas genera un rastro de datos que la contabilidad tradicional no puede gestionar sin un riesgo significativo. Una contabilidad de comercio electrónico eficaz en los Países Bajos requiere más que simplemente registrar las ventas; exige una integración en tiempo real entre su tienda web y las autoridades fiscales neerlandesas. Es muy probable que descubra que conciliar las liquidaciones de los proveedores de servicios de pago con los pedidos individuales de la tienda es la parte que más tiempo consume de su semana administrativa, lo que a menudo genera discrepancias en sus declaraciones de IVA.
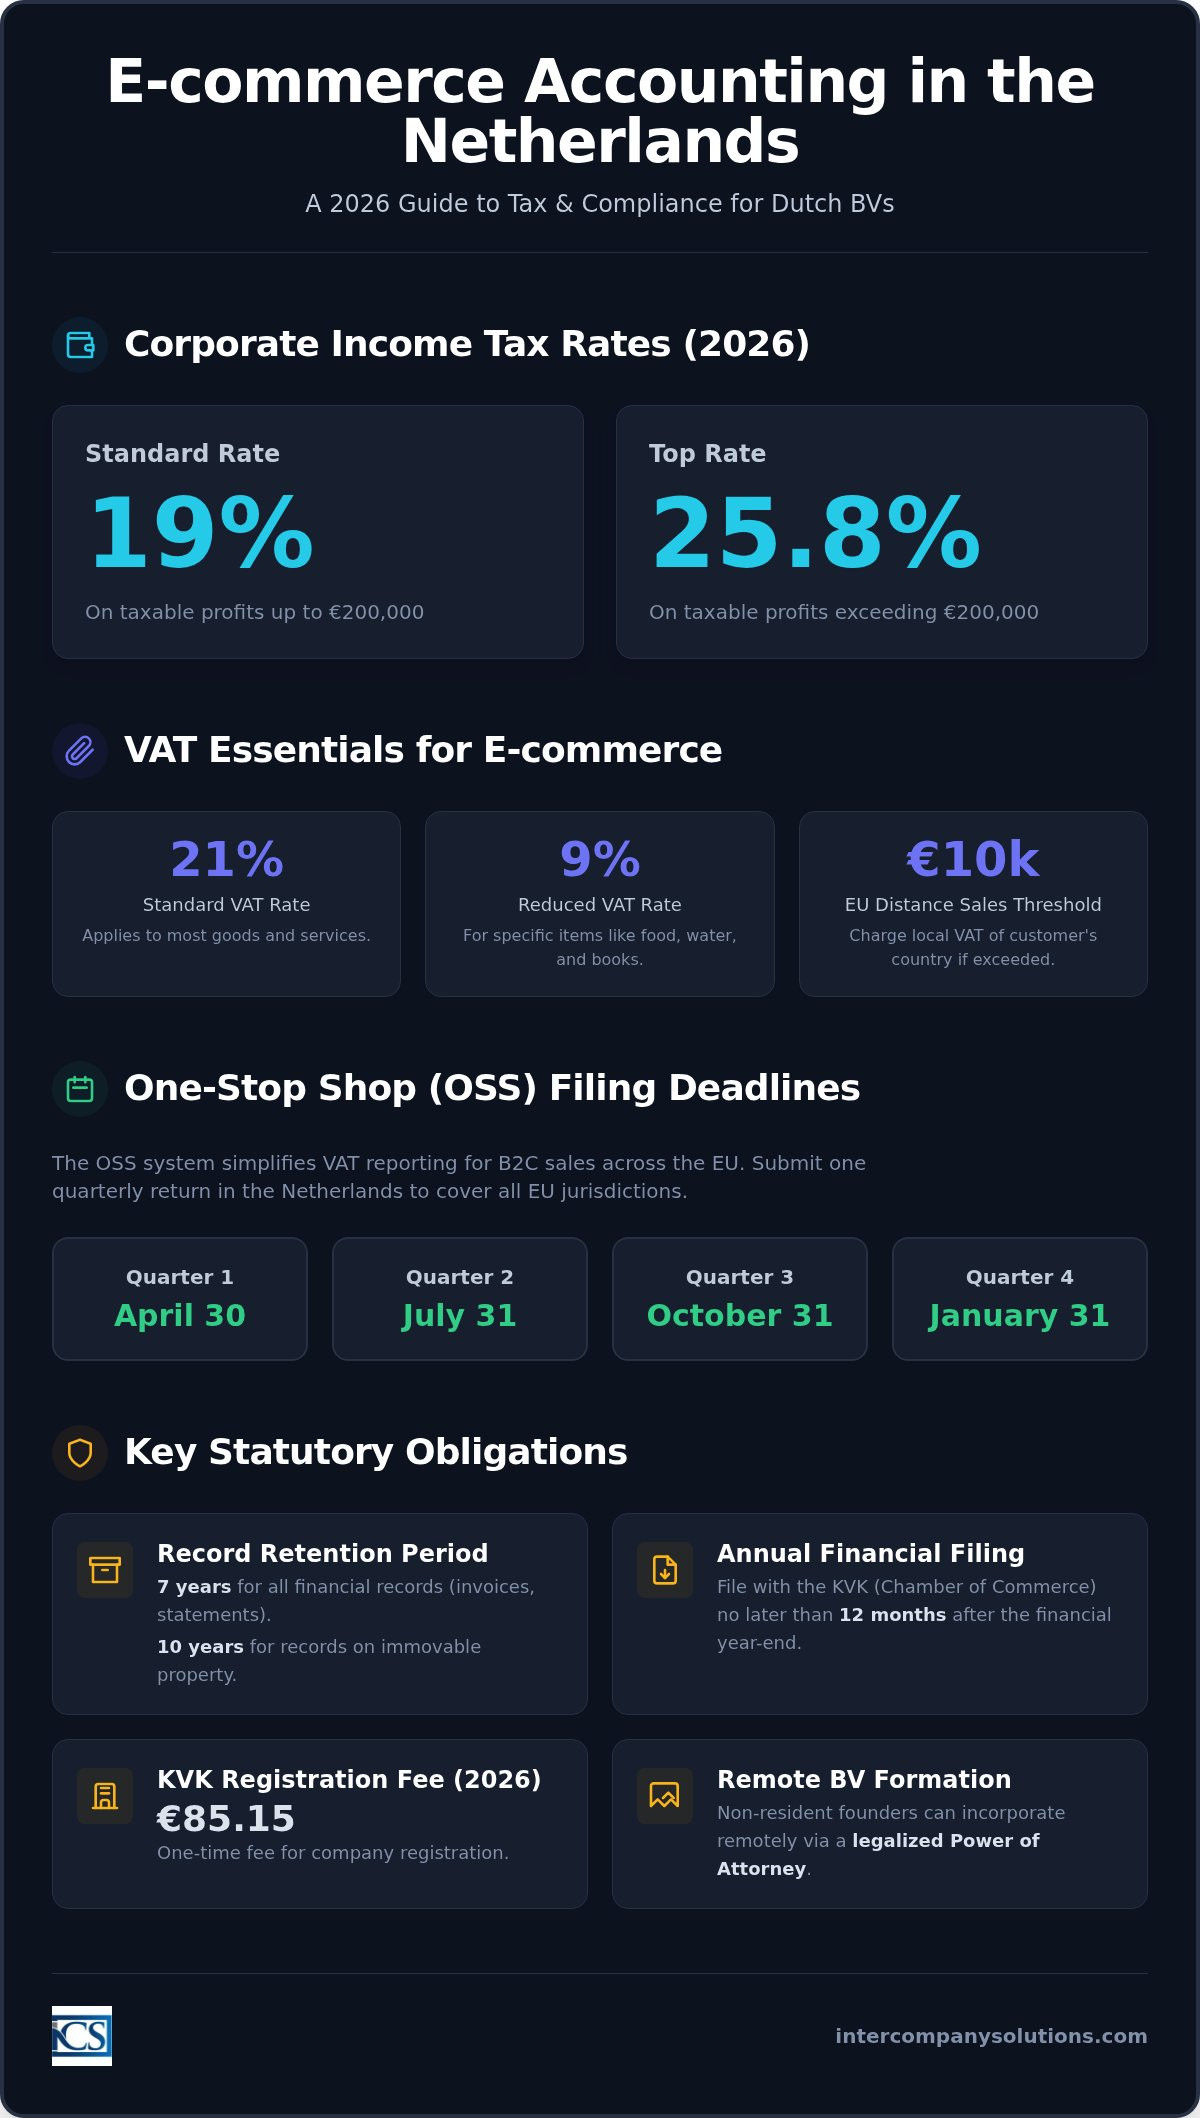
Gestionar un alto volumen de microtransacciones al tiempo que se garantiza el pleno cumplimiento normativo ante la Belastingdienst es una tarea compleja para cualquier empresario extranjero. Esta guía proporciona los recursos técnicos que necesita para gestionar sus obligaciones fiscales neerlandesas, las integraciones de IVA y la presentación de informes societarios para el ejercicio fiscal 2026. Aprenderá cómo automatizar los flujos de datos entre su tienda web y el software de contabilidad, manteniendo al mismo tiempo el periodo obligatorio de conservación de registros de 7 años. Detallaremos los tipos del impuesto sobre sociedades para 2026, que son del 19% para beneficios de hasta 200.000 € y del 25,8% para importes superiores a esa cifra. Este artículo también cubre las declaraciones de la Ventanilla Única (OSS) para ventas transfronterizas en la UE y los plazos específicos de presentación ante la KVK que debe cumplir para mantenerse en regla.
Key Takeaways
- Las Dutch BV están sujetas a un sistema de impuesto sobre sociedades de dos tramos en 2026, con un tipo del 19% sobre los beneficios de hasta 200.000 € y del 25,8% sobre los beneficios que superen este umbral.
- El marco de la Ventanilla Única (OSS) de la Unión permite a los empresarios centralizar las declaraciones de IVA para las ventas B2C en toda la Unión Europea una vez superado el umbral comunitario de 10.000 €.
- Las integraciones automatizadas entre plataformas como Shopify y el software local son esenciales para una contabilidad de comercio electrónico eficaz en los Países Bajos con el fin de conciliar las liquidaciones multidivisa y las transacciones de gran volumen.
- Los estados financieros anuales deben elaborarse y presentarse ante la KVK a más tardar 12 meses después del cierre del ejercicio financiero para mantener el cumplimiento normativo.
- La administración tributaria neerlandesa exige un periodo de conservación obligatorio de 7 años para todos los registros comerciales y financieros, incluidas facturas y extractos bancarios.
Fundamentos de la contabilidad de comercio electrónico para Dutch BVs
La contabilidad de comercio electrónico en los Países Bajos difiere fundamentalmente de la teneduría de libros minorista tradicional debido al enorme volumen de puntos de datos digitales. Mientras que una tienda física puede gestionar unas pocas docenas de transacciones al día, una plataforma online a menudo procesa miles de microtransacciones en varias zonas horarias y monedas. Este entorno de alta frecuencia requiere un marco sólido para la conciliación multidivisa. Debe asegurarse de que las liquidaciones de los proveedores de servicios de pago coincidan con las cifras de ventas brutas de su libro mayor, contabilizando las comisiones por transacción y las fluctuaciones de divisas en el momento de la venta. Una contabilidad de comercio electrónico eficiente en los Países Bajos se basa en la integración perfecta de su escaparate virtual con un libro mayor conforme a la normativa neerlandesa para mantener la precisión en tiempo real.
Gestión de transacciones de gran volumen
Procesar miles de pedidos sin errores de introducción manual solo es posible mediante la sincronización automatizada de datos. La categorización automatizada permite a su sistema asignar ventas, gastos de envío y descuentos a las cuentas correctas del libro mayor al instante. Esta precisión reduce el tiempo necesario para las auditorías de fin de año y ayuda a disminuir los costes de elaboración de informes anuales. Sus registros financieros también deben reflejar una pista de auditoría clara para devoluciones, reembolsos y contracargos. Estos eventos requieren correcciones específicas de BTW para garantizar que no pague impuestos de más por ingresos que finalmente fueron devueltos al cliente. Gestionar estos ajustes correctamente es un requisito fundamental para mantener libros listos para auditoría.
Cumplimiento estatutario y conservación de registros
Toda Dutch BV debe mantener un domicilio social registrado en los Países Bajos y completar su registro ante la Cámara de Comercio (KVK). Para 2026, la tasa de registro en la KVK es de 85,15 €. Esta base jurídica es necesaria para cumplir con los fundamentos del sistema fiscal neerlandés y para obtener un número local de BTW. Los empresarios pueden finalizar su constitución de empresa Dutch BV de forma remota a través de un poder notarial legalizado, que es el procedimiento estándar para fundadores no residentes que no pueden viajar a los Países Bajos en persona.
La Administración Tributaria y Aduanera neerlandesa (Belastingdienst) le obliga a conservar todos los registros financieros durante un período obligatorio de retención de 7 años. Esto incluye facturas digitales, extractos bancarios y justificantes de entrega. Si su entidad de comercio electrónico posee participaciones o derechos sobre bienes inmuebles, el requisito de conservación aumenta a 10 años. Es vital separar los gastos de la empresa de los personales. Los directores extranjeros a menudo se enfrentan al escrutinio en relación con los gastos mixtos; mantener libros limpios y documentados evita que las autoridades fiscales reclasifiquen las salidas de capital de la empresa como dividendos o rendimientos del trabajo personal sujetos a tributación.
Marco del IVA y de la OSS para vendedores online
Los vendedores online en los Países Bajos deben aplicar el impuesto sobre el valor añadido correcto o Belasting over de Toegevoegde Waarde (BTW) en cada transacción. El tipo estándar es del 21%, el cual se aplica a la mayoría de los bienes y servicios de consumo. Es aplicable un tipo reducido del 9% a categorías específicas, incluidos productos alimenticios, agua y libros. La clasificación precisa es un componente central de la contabilidad de comercio electrónico en los Países Bajos, ya que la aplicación incorrecta de estos tipos puede conllevar liquidaciones correctoras significativas durante una auditoría del Belastingdienst. Si su empresa vende a consumidores privados en toda la Unión Europea, debe controlar el umbral comunitario de 10.000 € para ventas a distancia. Una vez que sus ventas transfronterizas anuales totales superen este límite, estará obligado a repercutir el BTW en función de la ubicación del cliente.
Explicación de los sistemas OSS e IOSS
La Ventanilla Única de la Unión (OSS) simplifica la presentación de informes al permitirle declarar y liquidar el BTW para todas las ventas B2C en la UE a través de una única presentación trimestral neerlandesa. Esto elimina la necesidad de registros separados en cada país en el que tenga clientes. Estas declaraciones deben presentarse a más tardar el último día del mes siguiente al final del trimestre:
- 30 de abril para el primer trimestre
- 31 de julio para el segundo trimestre
- 31 de octubre para el tercer trimestre
- 31 de enero para el cuarto trimestre
Para los empresarios que envían mercancías directamente a los clientes desde fuera de la UE, la Ventanilla Única de Importación (IOSS) se aplica a envíos con un valor igual o inferior a 150 €. El uso del IOSS permite un despacho aduanero más eficiente y evita que los clientes se enfrenten a gravámenes de importación inesperados. Es fundamental entender las obligaciones de BTW para empresas neerlandesas para determinar si su cadena de suministro específica requiere múltiples registros. Aunque la OSS cubre las ventas a distancia, el almacenamiento de existencias en un almacén extranjero suele seguir generando la obligación de registrarse a efectos de IVA local en ese país específico.
Cumplimiento del BTW para vendedores en plataformas de venta
Las principales plataformas como Amazon y bol.com operan bajo las reglas del "proveedor considerado". Esto significa que el marketplace puede ser responsable de recaudar el BTW sobre las ventas realizadas por empresarios no pertenecientes a la UE o para determinadas transacciones transfronterizas. Incluso cuando la plataforma gestiona el ingreso del impuesto, su contabilidad interna debe mantenerse transparente. Se le exige conciliar los informes del marketplace con sus liquidaciones bancarias para garantizar que sus cuentas de pérdidas y ganancias sean precisas a efectos del impuesto sobre sociedades. Los fundadores no residentes a menudo combinan su registro de BTW con el proceso de constitución de empresa Dutch BV para asegurarse de estar en cumplimiento normativo desde el primer día. Si su modelo de negocio implica un dropshipping complejo o la gestión logística en múltiples países, puede consultar a nuestro equipo contable para establecer el flujo de información adecuado.
Teneduría de libros automatizada e integraciones de software
El comercio electrónico moderno requiere un vínculo digital directo entre el escaparate de venta y el libro mayor financiero neerlandés. La introducción manual de datos para plataformas como Shopify, WooCommerce o Magento no es sostenible e incrementa el riesgo de sanciones del Belastingdienst. Las soluciones automatizadas de contabilidad de comercio electrónico en los Países Bajos permiten la transferencia en tiempo real de pedidos de venta, datos de envío y perfiles de clientes a un sistema conforme a la normativa neerlandesa. Esto garantiza que cada transacción se registre con el tipo de BTW y la conversión de moneda correctos aplicados en el momento de la compra. Al suprimir la intervención manual, mantiene una pista de auditoría más limpia y reduce la carga administrativa sobre su equipo interno.
Integración fluida con plataformas de venta
Vender en Amazon Seller Central o bol.com presenta desafíos de datos específicos. Las herramientas de extracción automatizada obtienen directamente los informes de transacciones, contabilizando las comisiones de la plataforma y el gasto publicitario. Si utiliza Logística de Amazon (FBA), su software debe rastrear los movimientos de inventario a través de varios almacenes de la UE. Almacenar existencias en un almacén extranjero genera obligaciones de IVA local, como se ha expuesto anteriormente. Por tanto, su sistema contable debe distinguir entre las ventas ejecutadas desde existencias neerlandesas y las enviadas desde centros logísticos internacionales para mantener una rentabilidad precisa a nivel de SKU. Esta visibilidad es esencial para gestionar sus márgenes y asegurar que los valores de los activos de inventario sean correctos en el balance de situación.
Conciliación de proveedores de servicios de pago
La conciliación de las liquidaciones de Stripe, PayPal o Adyen es donde falla la mayor parte de la teneduría de libros manual. Estos proveedores a menudo ingresan un importe neto que excluye las comisiones por transacción y los costes de conversión de moneda. Una contabilidad de comercio electrónico eficaz en los Países Bajos requiere casar estas liquidaciones netas con las cifras de ventas brutas originales. Su sistema debe calcular automáticamente la diferencia entre el tipo de cambio al momento de la orden y el tipo al momento del cobro. Las sincronizaciones automatizadas diarias o semanales son necesarias para garantizar que su saldo bancario permanezca alineado con su libro mayor interno. Este nivel de precisión es indispensable para los empresarios extranjeros que deben aportar estados financieros claros para sus presentaciones anuales ante la KVK. Sin esta conciliación automatizada, corre el riesgo de subdeclarar gastos o sobredeclarar ingresos imponibles.
Gestionar el coste de las mercancías vendidas (COGS) en múltiples centros de distribución requiere un libro de inventario sincronizado. Cuando se produce una venta, el sistema debe deducir automáticamente el artículo de la ubicación de almacenamiento específica y actualizar el valor del activo en su balance. Esta automatización evita discrepancias de existencias y asegura que sus márgenes de beneficio se basen en costes de adquisición en tiempo real en lugar de en estimaciones desactualizadas. Mantener estos registros digitales es una parte central del requisito de conservación de 7 años, lo que garantiza que cada transacción sea trazable desde el pedido inicial hasta el ingreso bancario final.
Obligaciones del impuesto sobre sociedades y presentación de informes anuales
Las Dutch BV de comercio electrónico deben calcular su beneficio imponible tras deducir todos los costes relacionados con la actividad empresarial. Para el ejercicio fiscal 2026, el tipo del Impuesto sobre Sociedades (CIT) se establece en el 19 % para beneficios imponibles de hasta 200.000 €. Los beneficios que superen este umbral tributan a un tipo del 25,8 %. Estos tipos se mantienen sin variaciones respecto a ejercicios anteriores, proporcionando un entorno fiscal estable para los fundadores internacionales. Una contabilidad precisa de comercio electrónico en los Países Bajos garantiza que su base imponible se reduzca al mínimo mediante la correcta aplicación de los gastos deducibles y los créditos fiscales disponibles.
Plazos del Impuesto sobre Sociedades (CIT)
La Belastingdienst exige que la declaración anual del CIT se presente dentro de los cinco meses posteriores al cierre del ejercicio fiscal. Para las empresas que operan con un año natural estándar, la fecha límite es el 31 de mayo de 2026. Es posible solicitar una prórroga de hasta cinco meses para su preparación, seguida de un periodo adicional para la presentación si el trámite lo gestiona un asesor fiscal registrado. Las entidades de comercio electrónico pueden deducir diversos costes operativos, incluidos los gastos de marketing digital en plataformas como Google Ads, las cuotas de suscripción a SaaS para la gestión de la tienda y los costes de logística y cumplimiento de terceros. Si su Dutch BV actúa como sociedad matriz, puede aplicarse la exención por participación. Esta norma exime a los dividendos y las plusvalías procedentes de filiales de tributar adicionalmente por el impuesto sobre sociedades neerlandés, siempre que se posea una participación mínima del 5 %.
Requisitos de la KVK y de los estados financieros
Cada nueva entidad de comercio electrónico debe abonar una tasa única de registro en la KVK de 85,15 € para 2026. Más allá de la constitución inicial, la Cámara de Comercio exige el depósito anual de los estados financieros. La mayoría de las Dutch BV de comercio electrónico se encuadran en la categoría de "microempresa" o "pequeña empresa" en función del valor de sus activos, su volumen de negocios neto y su número de empleados. Las microempresas solo necesitan presentar un balance abreviado y no requieren auditoría externa. Las pequeñas empresas deben presentar un balance y una breve memoria explicativa. Estos requisitos de publicación son obligatorios y deben completarse a más tardar 12 meses después del cierre del ejercicio financiero. Puede encontrar más información en nuestra guía sobre Contabilidad para Dutch BV: cumplimiento y obligaciones fiscales en 2026.
Asimismo, debe mantener un registro de UBO (titular real) actualizado y preciso. Una persona física reúne las condiciones de UBO si posee más del 25 % de las acciones, los derechos de voto o la participación en la propiedad de la BV. Estos datos se almacenan en el registro de UBO y deben actualizarse cada vez que se produzca un cambio en la estructura de propiedad de la empresa. El incumplimiento del mantenimiento adecuado de los registros de UBO puede acarrear multas administrativas o sanciones penales.
Apoyo profesional para entidades neerlandesas de comercio electrónico
Establecer una presencia en los Países Bajos requiere un enfoque coordinado que cierre la brecha entre la configuración jurídica y la realidad operativa. Intercompany Solutions proporciona asesoramiento especializado a empresarios extranjeros, garantizando que la constitución inicial de la empresa se alinee con los requisitos a largo plazo de la contabilidad de comercio electrónico en los Países Bajos. Este enfoque integrado evita los silos de datos que suelen originarse cuando la constitución y la contabilidad son gestionadas por proveedores independientes. Al centralizar estas funciones, usted garantiza que su información financiera fluya correctamente desde la primera transacción.
Servicios corporativos integrales
Puede combinar la constitución de su Dutch BV con el cumplimiento fiscal continuo y la contabilidad mensual para mantener una visión financiera clara. Para las empresas de comercio electrónico que participan en el comercio internacional, la obtención del número de Registro e Identificación de Operadores Económicos (EORI) es prioritaria para el despacho aduanero. Este identificador es obligatorio para todas las operaciones de importación y exportación dentro de la Unión Europea. También le recomendamos consultar nuestra Guía 2026 para empresas extranjeras sobre el registro de IVA en los Países Bajos a fin de conocer la documentación específica que necesitan las entidades no residentes para obtener un número de IVA de forma ágil.
Gestión remota para fundadores extranjeros
Los fundadores no pertenecientes a la UE pueden recurrir a un poder notarial legalizado para constituir su empresa sin necesidad de desplazarse físicamente a los Países Bajos. Este trámite a distancia le permite crear una entidad jurídica y gestionar las obligaciones tributarias neerlandesas desde el extranjero. A medida que su negocio crezca, es posible que necesite personal local o un equipo a distancia sujeto al derecho laboral neerlandés. Disponer de servicios de nómina especializados garantiza que sus contratos de trabajo, las cotizaciones a la seguridad social y las declaraciones de retenciones salariales cumplan rigurosamente las normas dictadas por la Belastingdienst.
El soporte de secretaría corporativa prémium aporta estabilidad adicional al asistir en la apertura de una cuenta bancaria corporativa neerlandesa y en las altas fiscales preceptivas. Estos pasos administrativos suelen representar las mayores trabas para los empresarios extranjeros que acceden al mercado europeo. Al centralizar estas tareas en un único interlocutor, asegura que el marco de su contabilidad de comercio electrónico en los Países Bajos se asiente sobre una base jurídica firme. Este modelo integral de soporte le permite concentrarse en el crecimiento dentro de los marketplaces, mientras nuestro equipo gestiona la obligación de conservar registros durante 7 años y los trámites anuales de presentación ante la KVK descritos con anterioridad. Actuamos como su facilitador proactivo en el mercado neerlandés, asegurando que se cumpla cada detalle normativo.
Última revisión: agosto de 2026
Establecimiento de un marco de comercio electrónico escalable para 2026
Gestionar una entidad de comercio electrónico en los Países Bajos exige una disciplina estricta en el tratamiento de datos y el cumplimiento normativo fiscal. Al integrar sus plataformas de venta de forma directa con su software contable, se asegura de eliminar errores manuales y de que cada operación se ajuste a los criterios de la Belastingdienst. Disponer de total claridad acerca de los tipos del Impuesto sobre Sociedades para 2026 y del sistema de Ventanilla Única de la Unión (OSS) resulta indispensable para salvaguardar sus márgenes comerciales. Estas estructuras le permiten expandirse por toda la Unión Europea centralizando al mismo tiempo sus obligaciones de declaración en los Países Bajos.
Los servicios profesionales de contabilidad de comercio electrónico en los Países Bajos aportan la infraestructura técnica requerida para procesar elevados volúmenes de microtransacciones, asegurando a la vez el cumplimiento del periodo legal de conservación de documentos de 7 años. Tramitamos la constitución a distancia de su Dutch BV en tan solo 3 a 5 días laborables, lo que le permite ingresar al mercado sin necesidad de viajar. Nuestro equipo está especializado en maximizar las ventajas fiscales neerlandesas, incluido el régimen de la 30% ruling para los empleados que cumplan los requisitos. Ofrecemos una garantía de satisfacción del 100 % para asegurar que sus intereses empresariales se gestionen con total precisión.
Esperamos colaborar con usted para asentar unas bases sólidas y conformes a la normativa para su crecimiento internacional.
Preguntas frecuentes
¿Cuál es el tipo del impuesto sobre sociedades para una Dutch BV de comercio electrónico en 2026?
El tipo del impuesto sobre sociedades para una Dutch BV de comercio electrónico en 2026 sigue un sistema de dos tramos. Pagará el 19 % sobre los primeros 200 000 € de beneficio imponible. Cualquier beneficio que supere este umbral está sujeto a un tipo del 25,8 %. Estos tipos se aplican tanto a administradores residentes como no residentes de una Dutch BV. Una planificación fiscal precisa es necesaria para garantizar que su entidad de comercio electrónico cumpla la normativa y, al mismo tiempo, optimice su posición fiscal global con arreglo a la normativa neerlandesa.
¿Con qué frecuencia debo presentar las declaraciones de IVA para mi tienda online neerlandesa?
La mayoría de las empresas de comercio electrónico en los Países Bajos presentan declaraciones de IVA de forma trimestral. Los plazos para estas presentaciones vencen el último día del mes siguiente al final del trimestre, concretamente el 30 de abril, el 31 de julio, el 31 de octubre y el 31 de enero. Si su pago trimestral de IVA supera de forma continuada los 15 000 €, la Belastingdienst puede exigirle que pase a realizar presentaciones mensuales. Mantener registros digitales es fundamental para cumplir con estos plazos periódicos sin cometer errores administrativos.
¿Qué es la ventanilla única (OSS) y debo registrarme?
La ventanilla única de la Unión (OSS) es un sistema electrónico que simplifica las obligaciones de IVA para las ventas a distancia B2C dentro de la Unión Europea. Debe registrarse en la OSS si sus ventas transfronterizas totales a consumidores de la UE superan el umbral anual de 10 000 €. Una vez registrado, puede declarar y liquidar el IVA devengado en todos los Estados miembros de la UE a través de una única declaración trimestral en los Países Bajos. Este sistema es un componente vital de la contabilidad de comercio electrónico en los Países Bajos para tiendas en crecimiento.
¿Puedo gestionar a distancia la contabilidad de mi comercio electrónico neerlandés como no residente?
Puede gestionar la contabilidad de su comercio electrónico neerlandés íntegramente desde el extranjero como empresario no residente. La constitución a distancia de la BV es posible mediante la vía de un poder notarial legalizado, y la contabilidad continua se gestiona a través de integraciones en la nube con su tienda online. Los sistemas de contabilidad digital le permiten supervisar su situación financiera y aprobar declaraciones tributarias sin necesidad de disponer de una oficina física en los Países Bajos. Esta flexibilidad es una razón primordial por la que muchos fundadores internacionales eligen la jurisdicción neerlandesa para sus operaciones europeas.
¿Cuáles son los requisitos de conservación de registros para facturas digitales en los Países Bajos?
La legislación tributaria neerlandesa exige conservar todos los registros comerciales y financieros durante un período obligatorio de 7 años. Este plazo de conservación se aplica a facturas digitales, extractos bancarios y justificantes de entrega. Si su negocio de comercio electrónico incluye bienes inmuebles, el requisito se amplía a 10 años. Los registros deben almacenarse de forma que se garantice su integridad a lo largo del tiempo, lo que implica que los archivos digitales deben permanecer accesibles y legibles ante posibles inspecciones futuras por parte de la Administración Tributaria y Aduanera neerlandesa.
¿Necesito una cuenta bancaria neerlandesa para mi Dutch BV de comercio electrónico?
Aunque la ley no exige estrictamente una cuenta bancaria ubicada físicamente en los Países Bajos, disponer de un IBAN es necesario para la eficiencia operativa. La mayoría de los proveedores de servicios de pago neerlandeses y las autoridades fiscales prefieren cuentas locales para las domiciliaciones bancarias SEPA y las integraciones de iDEAL. Una cuenta local también simplifica el proceso de pago de la tasa de registro en la KVK y la recepción de devoluciones de IVA. Muchos bancos digitales ofrecen cuentas comerciales adecuadas para fundadores no residentes de una Dutch BV.
¿Cuál es la tasa de registro en la KVK en 2026 para una nueva empresa?
La tasa única de registro en la Cámara de Comercio (KVK) es de 85,15 € para el ejercicio fiscal 2026. Esta tasa es pagadera tras la inscripción formal de su nueva BV de comercio electrónico en el Registro Mercantil neerlandés. Recibirá una factura por este importe poco después de que el notario haya formalizado los documentos de constitución. Esta inscripción es un requisito legal previo para poder obtener un número de IVA o iniciar actividades comerciales en los mercados neerlandés o europeo.
¿Se requiere un número EORI para mi empresa de comercio electrónico neerlandesa?
Un número de Registro e Identificación de Operadores Económicos (EORI) es obligatorio si su empresa neerlandesa de comercio electrónico importa o exporta mercancías hacia o desde países fuera de la Unión Europea. Este identificador único es utilizado por las autoridades aduaneras para realizar el seguimiento de los envíos y tramitar el IVA de importación. Si se dedica principalmente al dropshipping desde proveedores extracomunitarios o mantiene existencias en almacenes internacionales, disponer de un número EORI es esencial para la contabilidad de comercio electrónico en los Países Bajos. Puede solicitar este número a través de la aduana neerlandesa.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Empresas
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- ICS Payroll - Servicios de nóminas neerlandeses
- Belastingdienst - Retenciones e impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |