


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Elegir una sucursal para minimizar los costes administrativos a menudo produce el resultado contrario debido a las complejidades relativas a la responsabilidad jurídica transfronteriza. Para los empresarios internacionales, la decisión entre una Dutch BV vs sucursal es el paso más crítico en una estrategia de entrada al mercado para 2026. Es probable que reconozca que los Países Bajos ofrecen un entorno estable para el crecimiento; sin embargo, el potencial de doble imposición y la carga de mantener una entidad extranjera siguen siendo preocupaciones importantes.
Esta referencia proporciona una comparación técnica de las estructuras jurídicas neerlandesas, las obligaciones tributarias actuales y el proceso de constitución a distancia. Describimos cómo identificar la estructura con el menor riesgo jurídico mientras se cumplen las normas de conformidad de 2026, tales como el límite de deducción de intereses del 24,5 % y los tipos actualizados del impuesto sobre sociedades del 19 % y el 25,8 %. Comprenderá cómo constituir una entidad neerlandesa mediante un poder notarial legalizado, lo que permite una constitución completa sin necesidad de visitar el país. Este análisis abarca la transición desde la tasa inicial única de registro en la KVK de 85,15 € hasta la gestión de las obligaciones del IVA dentro del plazo estándar de seis a ocho semanas.
Puntos clave
- Comprenda las diferencias de responsabilidad jurídica en la comparación entre Dutch BV frente a sucursal, donde la BV funciona como una entidad independiente mientras que la sucursal sigue formando parte de la matriz extranjera.
- Aplique los tipos del impuesto sobre sociedades de 2026 del 19 % sobre beneficios de hasta 200.000 € y del 25,8 % para importes superiores a sus proyecciones fiscales.
- Lleve a cabo la constitución a distancia mediante la vía del poder notarial legalizado, que requiere un capital social mínimo de tan solo 0,01 €.
- Gestione las obligaciones administrativas, incluida la tasa única de registro en la KVK de 85,15 € y la presentación de las cuentas anuales en un plazo de 12 meses a partir del cierre del ejercicio financiero.
- Conserve los registros societarios durante el período de retención obligatorio de siete años, o de diez años para los expedientes relativos a bienes inmuebles.
Evaluación de la entrada al mercado: comparación entre Dutch BV y sucursal
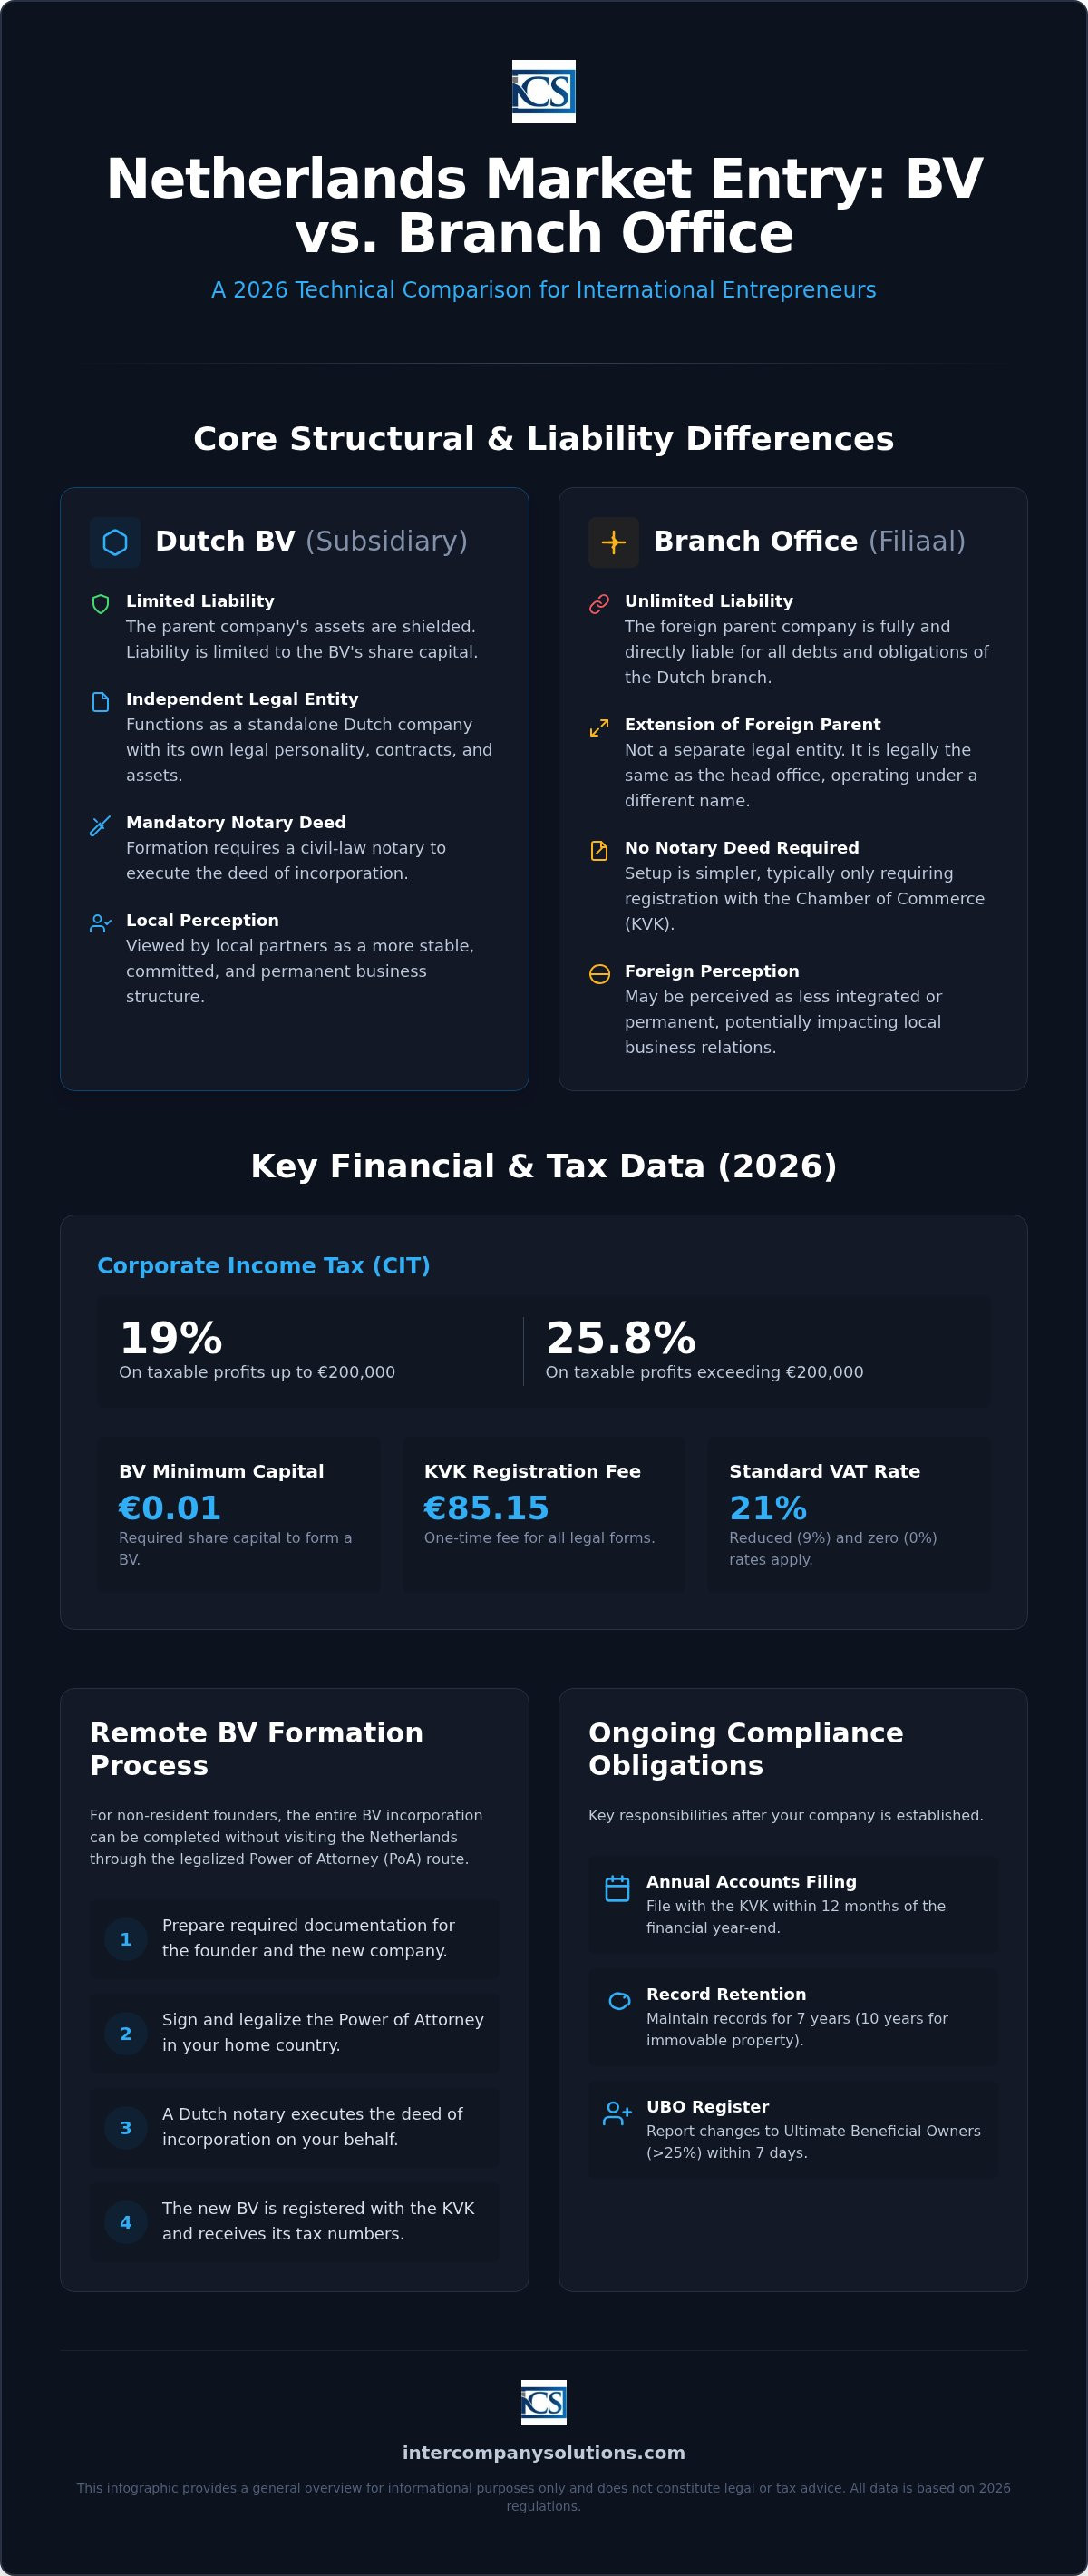
Seleccionar la estructura óptima requiere comprender cómo trata la legislación neerlandesa las operaciones extranjeras. Una sucursal no es una entidad jurídica independiente, sino un establecimiento permanente de la sede central extranjera. Por el contrario, una Dutch BV es una sociedad de responsabilidad limitada con personalidad jurídica propia. Según la guía oficial del gobierno sobre la entrada al mercado, la elección entre estas formas determina el alcance de la exposición al riesgo de la empresa matriz en los Países Bajos. Mientras que una sucursal actúa como una extensión de la entidad extranjera existente, la BV funciona como una filial independiente, proporcionando una delimitación clara para los activos y las obligaciones.
| Característica | Sucursal (Filiaal) | Dutch BV (Filial) |
|---|---|---|
| Personalidad jurídica | Sin personalidad jurídica independiente | Entidad jurídica independiente |
| Responsabilidad | La sociedad matriz es plenamente responsable | Responsabilidad limitada al capital social |
| Requisito notarial | No requiere escritura notarial | Escritura notarial obligatoria |
| Registro en la KVK | Registro obligatorio | Registro obligatorio |
Diferencias estructurales y responsabilidad jurídica
La ausencia de una personalidad jurídica independiente para una sucursal significa que la empresa matriz extranjera es directamente responsable de todas las deudas, impuestos y reclamaciones legales en los Países Bajos. Si la sucursal suscribe un contrato, la sociedad matriz es la contraparte legal. Esto crea una exposición transfronteriza significativa que puede repercutir en el balance de la sociedad matriz. Por el contrario, la comparativa entre Dutch BV vs branch office pone de relieve que una BV blinda a la sociedad matriz. Como entidad independiente, la BV es la única responsable de sus propias deudas. Por lo general, los acreedores no pueden reclamar contra los activos de la sociedad matriz, a menos que existan pruebas de mala gestión o se hayan otorgado garantías específicas.
El gobierno corporativo también sigue vías distintas. Una sucursal opera bajo la autoridad del consejo de administración de la matriz extranjera. Una Dutch BV requiere sus propios directores generales y accionistas, aunque a menudo la sociedad matriz posea el 100% de las acciones. Esta estructura de filial suele preferirse en las negociaciones contractuales neerlandesas, ya que los socios locales generalmente consideran que una sociedad de responsabilidad limitada local es un socio más estable y comprometido que una sucursal extranjera.
Flexibilidad operativa para el comercio internacional
Una sucursal suele ser adecuada para empresas que buscan una presencia temporal y de bajo coste con fines de marketing o investigación. Sin embargo, para una actividad comercial activa, la BV es el vehículo estándar para actividades comerciales y de holding. Ofrece una mayor flexibilidad para el crecimiento a largo plazo y, a menudo, constituye un requisito para obtener determinadas licencias o permisos. Para conocer los pasos detallados de la vía de la filial, puede consultar nuestra guía sobre Creación de una filial en los Países Bajos: Guía estratégica para 2026. Seleccionar la estructura de BV en una fase temprana garantiza que la empresa disponga de la base jurídica necesaria para expandirse sin necesidad de reestructuraciones posteriores.
Selección de una entidad jurídica: la Dutch BV y otras estructuras
La elección de una estructura jurídica es un paso obligatorio que define sus obligaciones fiscales y legales para los próximos años. Si bien la comparativa Dutch BV vs branch office constituye la principal inquietud para la mayoría de las empresas internacionales, los Países Bajos ofrecen varias otras formas jurídicas. Según la orientación oficial del gobierno sobre la entrada en el mercado, la selección de la entidad adecuada depende del nivel de actividad previsto y de la tolerancia al riesgo. La decisión afecta a sus futuras obligaciones de presentación de informes y al nivel de responsabilidad personal o de la sociedad matriz que asuma.
Formas jurídicas notariales frente a no notariales
En los Países Bajos, las entidades jurídicas se dividen en aquellas que requieren un notario neerlandés para su constitución y aquellas que no. Las entidades notariales incluyen la BV, la NV y la stichting. Estas requieren que un notario formalice la escritura de constitución y verifique los estatutos sociales. Las formas no notariales incluyen la eenmanszaak (empresa unipersonal), la VOF (sociedad colectiva), la CV (sociedad comanditaria) y la maatschap (sociedad profesional). Estas formas no requieren notario, lo que reduce los costes iniciales de constitución pero incrementa la responsabilidad. En una VOF, por ejemplo, los socios son solidariamente responsables de todas las deudas del negocio, mientras que una BV protege su patrimonio personal. Para una expansión estructurada, los trámites administrativos para la constitución de empresas en los Países Bajos priorizan la BV debido a esta protección de la responsabilidad.
Requisitos de registro de una Dutch BV
La Dutch BV es la opción más habitual para filiales extranjeras debido a sus requisitos flexibles. Requiere un capital social mínimo de tan solo 0,01 €. Debe designar al menos un director y un accionista, pudiendo recaer ambos cargos en la misma persona o en una persona jurídica extranjera. La empresa necesita un domicilio social local en los Países Bajos para completar el registro en la Cámara de Comercio (KVK). Para 2026, la tasa de registro única de la KVK es de 85,15 €.
Asimismo, debe identificar e inscribir a los titulares reales (UBO) que posean más del 25% de las acciones, los derechos de voto o la participación en la propiedad. Cualquier modificación en los datos del UBO debe notificarse a la KVK en un plazo de 7 días. Mientras que la BV es una sociedad de responsabilidad limitada, la NV (Naamloze Vennootschap) es una sociedad anónima que requiere un capital mínimo de 45.000 €. La mayoría de los inversores extranjeros optan por la BV, a menos que tengan la intención de cotizar acciones en un mercado bursátil público. Si necesita aclarar qué estructura se ajusta a sus objetivos comerciales específicos, puede ponerse en contacto con nuestros especialistas para obtener una evaluación detallada de sus opciones entre Dutch BV vs branch office.
Tipos del impuesto sobre sociedades neerlandés y cumplimiento del IVA en 2026
El entorno fiscal para 2026 exige una planificación precisa para cualquier expansión internacional. Tanto la Dutch BV como la sucursal están sujetas al Impuesto sobre Sociedades (CIT) sobre los beneficios de origen neerlandés. Para el ejercicio fiscal 2026, el tipo del CIT es del 19% sobre los beneficios imponibles de hasta 200.000 €. Los beneficios que superen este umbral tributan a un tipo del 25,8%. Al evaluar la Dutch BV frente a la sucursal desde una perspectiva fiscal, debe tenerse en cuenta que el banco de referencia de la Belastingdienst es Rabobank desde el 1 de mayo de 2026. Todos los pagos y devoluciones de impuestos se tramitan a través de esta entidad, lo que requiere una cuenta corporativa compatible para garantizar un cumplimiento normativo sin contratiempos.
Una limitación crítica para 2026 es el límite a la deducción de intereses. Esta normativa limita la deducción de los gastos financieros netos al 24,5% del EBITDA de la empresa. Esta regla se aplica a ambas estructuras, siempre que se consideren contribuyentes en los Países Bajos. Para obtener una visión integral de cómo interactúan estas estructuras con las normativas locales, consulte la guía oficial sobre estructuras empresariales neerlandesas. El cálculo exacto de este límite es esencial para evitar obligaciones tributarias imprevistas al cierre del ejercicio fiscal.
Registro a efectos del IVA y aplazamiento de la importación
Los tipos estándar del IVA (BTW) neerlandés para 2026 son del 21% para la mayoría de los bienes y servicios, del 9% para artículos específicos como alimentos y medicamentos, y del 0% para determinadas actividades de comercio internacional. Las empresas no residentes deben registrarse a efectos del IVA si mantienen existencias en los Países Bajos o realizan entregas y prestaciones de servicios sujetas a impuestos a nivel local. Para las entidades de titularidad extranjera, el proceso de registro a efectos del IVA suele tardar entre 6 y 8 semanas.
Los importadores no residentes deberían utilizar la licencia de aplazamiento del Artículo 23. Esto permite a las empresas diferir el pago del IVA a la importación a su declaración periódica del IVA, en lugar de abonarlo inmediatamente en la aduana. Este mecanismo mejora significativamente el flujo de tesorería, especialmente para las entidades que utilizan los Países Bajos como centro de distribución europeo. La solicitud de esta licencia requiere un número de IVA local y, a menudo, un representante fiscal para entidades no pertenecientes a la UE.
Ventajas fiscales internacionales
Los Países Bajos siguen siendo una jurisdicción de primer orden para las estructuras de holding debido a la exención sobre participaciones neerlandesa. Esta normativa evita la doble imposición al eximir del CIT los dividendos y las ganancias de capital derivados de filiales cualificadas. Al comparar una Dutch BV frente a la sucursal, la BV suele ser la opción preferida para actividades de holding, con el fin de aprovechar plenamente esta exención y establecer una sustancia fiscal inequívoca.
Los empleadores también pueden recurrir al régimen de reembolso fiscal del 30% para atraer a personal internacional altamente cualificado. Para 2026, esta disposición permite que hasta el 30% del salario bruto de un empleado cualificado se abone como una asignación exenta de impuestos, siempre que cumpla con determinados umbrales salariales específicos. Estas ventajas nacionales están respaldadas por una red de más de 100 convenios para evitar la doble imposición, garantizando que las operaciones internacionales mantengan su eficiencia fiscal a escala transfronteriza.
El proceso de constitución a distancia mediante poder notarial
Establecer una presencia corporativa en los Países Bajos no requiere una visita física por parte de los administradores o accionistas. Si bien el registro de una sucursal implica documentar la situación de la matriz extranjera ante la Cámara de Comercio (KVK), la constitución de una filial requiere una escritura pública formal. Al comparar Dutch BV vs sucursal, la vía de la BV sigue un proceso estructurado de constitución a distancia mediante un poder notarial (PoA) legalizado. Este método permite al notario neerlandés otorgar la escritura de constitución en nombre de los fundadores. Una vez que los documentos están en regla, el plazo de constitución suele oscilar entre 3 y 5 días hábiles. Esta eficiencia garantiza que los empresarios internacionales puedan iniciar sus operaciones sin la carga logística de viajar internacionalmente.
Procedimiento de constitución a distancia paso a paso
El proceso comienza con la presentación de documentos de identidad válidos de todos los administradores y accionistas. Realizamos una comprobación de la denominación social para garantizar que el nombre propuesto esté disponible y cumpla con las directrices de la KVK. A continuación, se redactan los documentos del poder notarial y se envían a los fundadores en su país de origen. Estos documentos deben firmarse y legalizarse, lo que a menudo requiere una apostilla o legalización en una embajada neerlandesa local, según si el país de origen es miembro del Convenio de La Haya.
Una vez que los documentos originales legalizados llegan a los Países Bajos, el notario neerlandés otorga la escritura de constitución. A continuación, el notario inscribe la nueva entidad en la Cámara de Comercio. Para 2026, la tasa única de registro de la KVK es de 85,15 €. El capital social mínimo para una Dutch BV es de 0,01 €, el cual debe ingresarse en la cuenta de Rabobank de la empresa u otra cuenta comercial compatible con Rabobank después de la constitución. Esta vía a distancia es el procedimiento habitual para fundadores no residentes, ofreciendo una vía de entrada fiable y manteniendo al mismo tiempo altos estándares legales.
Registro de UBO y plazos de cumplimiento
El registro obligatorio en el registro de Titulares Reales (UBO) es un componente crítico del proceso de constitución. Un UBO se define como cualquier persona física que posea más del 25 % de las acciones, derechos de voto o participación en la propiedad de la empresa. Esta información se presenta ante la KVK simultáneamente con la inscripción de la empresa. El cumplimiento se supervisa estrictamente; cualquier cambio en la información del UBO, como una transmisión de acciones o un cambio en el control, debe notificarse a la KVK en un plazo de 7 días.
No mantener registros precisos de los UBO puede acarrear sanciones administrativas o complicaciones legales. Esta transparencia es un pilar fundamental para crear una empresa en los Países Bajos y se aplica tanto a las BV como a las sucursales. Comprender estos requisitos desde el principio en el proceso de decisión de Dutch BV vs sucursal ayuda a garantizar que su entidad cumpla con la normativa desde el primer día.
Cumplimiento posterior a la constitución y continuidad operativa
El mantenimiento de una empresa en los Países Bajos exige un cumplimiento estricto de los plazos legales y de las normas de conservación de registros. Una vez completada la fase inicial de registro de la Dutch BV vs branch office, la atención se traslada al mantenimiento anual. Todas las Dutch BVs deben depositar sus cuentas anuales ante la Cámara de Comercio (KVK) dentro de los 12 meses posteriores al cierre del ejercicio financiero. El incumplimiento de estos requisitos de depósito puede dar lugar a la responsabilidad de los administradores y a sanciones administrativas. La Administración de Tributos y Aduanas de los Países Bajos (Belastingdienst) exige que los registros mercantiles se conserven durante un mínimo de 7 años. Para las sociedades que posean bienes inmuebles en los Países Bajos, este período de conservación se amplía a 10 años.
Normas de Contabilidad e Información Financiera
Los estados financieros deben prepararse de conformidad con los Dutch GAAP o las NIIF, en función del tamaño y la complejidad de la entidad. Aunque una sucursal a veces puede depositar las cuentas de su matriz extranjera, una Dutch BV siempre requiere su propia información financiera independiente. Las declaraciones del impuesto sobre sociedades para 2026 suelen vencer dentro de los cinco meses posteriores al cierre del año fiscal, aunque a menudo es posible obtener prórrogas a través de un intermediario fiscal. La periodicidad de las declaraciones de BTW suele ser trimestral, aunque pueden exigirse presentaciones mensuales o anuales en función del volumen de facturación.
La continuidad operativa también implica gestionar los requisitos bancarios específicos del sistema fiscal neerlandés. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su banco de cabecera principal. Este cambio significa que todos los pagos fiscales salientes y las devoluciones entrantes se procesan a través de los sistemas de Rabobank. Para los administradores no residentes, asegurarse de que la infraestructura financiera de la sociedad sea compatible con estas normas bancarias locales resulta esencial para evitar retrasos en los pagos o alertas de cumplimiento.
Gestión Laboral y de Nóminas
Si su entrada en el mercado en 2026 implica la contratación de personal, debe registrarse como empleador ante la Belastingdienst. Este proceso implica establecer una administración de nóminas que contemple las cotizaciones a la seguridad social, las obligaciones de pensiones y las retenciones sobre el trabajo. Para las empresas que buscan una entrada rápida sin una infraestructura local de recursos humanos inmediata, la utilización de servicios de nómina en los Países Bajos garantiza que todas las prestaciones de los empleados y las retenciones fiscales se ajusten a los tipos legales vigentes.
El cumplimiento normativo para los empleados internacionales suele incluir la gestión de la 30% ruling y garantizar que los contratos de trabajo se ajusten a la legislación laboral neerlandesa. Estas obligaciones son las mismas independientemente de si elige una filial o una sucursal, aunque la carga administrativa puede ser mayor para las entidades no residentes. Para una perspectiva más amplia sobre los conceptos erróneos habituales en relación con estas obligaciones, puede consultar nuestra guía Constitución de sociedades en los Países Bajos: realidades frente a mitos 2026. Mantener un ritmo constante de cumplimiento normativo permite a la matriz extranjera centrarse en el crecimiento en lugar de en disputas administrativas.
Última revisión: septiembre de 2026
Estrategias para su Expansión en el Mercado Neerlandés en 2026
Los matices técnicos de la comparación entre Dutch BV frente a sucursal indican que, si bien una sucursal ofrece un vínculo directo con la matriz, la BV proporciona una separación de riesgos y una sustancia fiscal esenciales para 2026. Equilibrar el umbral del impuesto sobre sociedades del 19 % con el límite de deducción de intereses del 24,5 % requiere una planificación estructurada para mantener la eficiencia operativa. Al elegir la vía del poder notarial legalizado, garantiza una constitución conforme a la normativa que se ajusta a los estándares de la KVK y la Belastingdienst neerlandesas sin necesidad de desplazarse físicamente.
Nos especializamos en el cumplimiento normativo para empresarios extranjeros y facilitamos la constitución a distancia de la Dutch BV en un plazo de 3 a 5 días hábiles. Nuestro proceso incluye una garantía de satisfacción del 100 % para brindar fiabilidad durante su expansión internacional. La gestión de las obligaciones locales, desde las transiciones bancarias con Rabobank hasta las presentaciones anuales ante la KVK, se convierte en una parte predecible de su estrategia de crecimiento cuando se gestiona con claridad procedimental.
Establecer su presencia en los Países Bajos es un paso significativo hacia la movilidad global. Estamos aquí para garantizar que su estructura corporativa se mantenga sólida y cumpla con la normativa desde el primer día de registro.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Es necesario viajar a los Países Bajos para constituir una Dutch BV?
No, no es necesario viajar a los Países Bajos para constituir una Dutch BV. La vía habitual de constitución a distancia para fundadores de fuera de la UE implica un poder notarial (PoA) legalizado mediante el cual un notario neerlandés formaliza la escritura de constitución en su nombre. Esto le permite completar todo el proceso desde su país de origen. Una vez presentados y legalizados los documentos, la constitución suele completarse en un plazo de tres a cinco días hábiles.
¿Cuál es el capital social mínimo para una Dutch BV en 2026?
El capital social mínimo requerido para constituir una Dutch BV en 2026 es de 0,01 €. Este umbral tan bajo se estableció para fomentar el emprendimiento y simplificar el proceso de entrada para los inversores internacionales. Puede optar por emitir más capital si su estrategia empresarial lo requiere, pero el mínimo legal se mantiene en este nivel nominal. Este capital debe desembolsarse en la cuenta bancaria comercial de la empresa tras la constitución y el registro satisfactorios en la KVK.
¿Cuánto cuesta la tasa de registro en la KVK para una nueva empresa en 2026?
La tasa única de registro en la Cámara de Comercio neerlandesa (KVK) es de 85,15 € en 2026. Esta tasa se aplica tanto a una Dutch BV como a una sucursal en el momento de su inscripción inicial en el registro mercantil. Recibirá una factura por este importe poco después de que el notario o el representante de la empresa complete el proceso de registro. El pago garantiza que su entidad sea reconocida oficialmente y reciba un número de KVK único, el cual es necesario para todas las transacciones comerciales en los Países Bajos.
¿Cuáles son los tipos del impuesto sobre sociedades en 2026 para una filial neerlandesa?
Para el ejercicio fiscal 2026, los tipos del impuesto sobre sociedades (CIT) son del 19 % sobre los beneficios imponibles de hasta 200 000 € y del 25,8 % sobre los beneficios que superen dicho umbral. Estos tipos se aplican a la comparación entre Dutch BV frente a sucursal, ya que ambas entidades están generalmente sujetas al CIT sobre sus rentas de fuente neerlandesa. Una planificación fiscal precisa es fundamental para gestionar estas obligaciones, especialmente al considerar la interacción entre los beneficios locales y los convenios fiscales internacionales.
¿Puede una sucursal beneficiarse de la exención por participación neerlandesa?
La exención por participación neerlandesa es accesible principalmente para empresas residentes en los Países Bajos, como una BV, que posean participaciones cualificadas en otras entidades. Si bien una sucursal forma parte de una matriz extranjera, no suele servir como vehículo de tenencia para filiales de la misma manera. Si su estrategia contempla actividades de tenencia de participaciones, la elección entre Dutch BV frente a sucursal favorece a la BV para garantizar que pueda aprovechar plenamente las exenciones sobre dividendos y ganancias de capital en virtud de la legislación neerlandesa.
¿Cuál es el límite de deducción de intereses para las empresas neerlandesas en 2026?
En 2026, el límite de deducción de intereses se sitúa en el 24,5 % del EBITDA de la empresa. Esta normativa limita el importe de los gastos financieros netos por intereses que un contribuyente puede deducir de su base imponible en los Países Bajos. La norma se aplica tanto a las Dutch BV como a las sucursales que tengan la condición de contribuyentes a efectos del impuesto sobre sociedades. Es un factor crítico para las empresas con una financiación interna o externa significativa, ya que repercute directamente en el beneficio imponible final.
¿Cuánto tiempo se tarda en obtener un número de IVA para una BV de propiedad extranjera?
La obtención de un número de IVA para una entidad neerlandesa de propiedad extranjera suele tardar entre 6 y 8 semanas tras la solicitud inicial. La Administración Tributaria y Aduanera neerlandesa (Belastingdienst) realiza una revisión exhaustiva de las actividades previstas de la empresa y de su sustancia local antes de emitir el número. Debe planificar su calendario de entrada en el mercado en consecuencia para asegurarse de que su registro de IVA esté activo antes de comenzar a operar comercialmente o importar bienes en el país.
Fuentes
- ICS Payroll - Servicios de nómina en los Países Bajos
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Emprender
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Retenciones e impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Hacer negocios a nivel internacional
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |