


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Constituir una sociedad holandesa implica algo más que una simple escritura notarial y el registro en la Cámara de Comercio. En 2026, la autoridad tributaria neerlandesa aplica un riguroso escrutinio a los requisitos de sustancia de la Dutch BV para garantizar que las entidades demuestren una actividad económica genuina. Mantener simplemente un domicilio social no es suficiente para tener derecho a la red de 95 convenios de doble imposición de los Países Bajos. Los fundadores internacionales suelen temer que su estructura pueda ser clasificada como una empresa buzón, lo que puede dar lugar a la denegación de los beneficios de los convenios y a la aplicación de retenciones fiscales más elevadas.
Reconocemos el desafío que supone gestionar una empresa a distancia cumpliendo al mismo tiempo con la cambiante normativa sobre residencia fiscal. Esta guía proporciona un desglose preciso de la presencia económica necesaria para asegurar los beneficios fiscales y mantener el cumplimiento normativo. Encontrará una lista clara de criterios de sustancia, una explicación de cómo estos factores repercuten en los tipos del impuesto sobre sociedades (como el tipo del 19 % para beneficios de hasta 200.000 € y del 25,8 % para el exceso) y la confirmación de cómo la gestión a distancia sigue siendo viable. También analizamos umbrales específicos para 2026, como el límite de deducción de intereses del 24,5 % del EBITDA y la obligación de utilizar Rabobank como banco de referencia de la Belastingdienst desde el 1 de mayo de 2026.
Puntos clave
- Diferencie entre residencia legal y residencia fiscal para evitar cuestionamientos por parte de administraciones tributarias extranjeras con respecto a la presencia económica de su empresa.
- Implemente los requisitos de sustancia de la Dutch BV obligatorios, incluida la regla de que al menos el 50 % de los administradores estatutarios deben ser residentes neerlandeses.
- Asegure el acceso a los convenios fiscales internacionales y acuerdos previos obteniendo un certificado de residencia formal de la Belastingdienst para evitar la doble imposición.
- Establezca una presencia económica funcional a través de personal local y soluciones de nómina en lugar de depender de una simple dirección postal.
- Complete el proceso de constitución a distancia mediante un poder notarial legalizado, diseñado específicamente para fundadores de fuera de la UE que no pueden viajar a los Países Bajos.
Comprender la sustancia corporativa y la residencia fiscal en los Países Bajos
La sustancia corporativa es una medida de la actividad económica real y de la autoridad en la toma de decisiones ubicada en los Países Bajos. Para los empresarios internacionales, cumplir con los requisitos de sustancia de la Dutch BV es esencial para garantizar que la sociedad sea reconocida como un residente legítimo a efectos fiscales. En virtud del principio de "ficción de constitución", cualquier sociedad constituida bajo la legislación neerlandesa se considera residente fiscal de los Países Bajos. Sin embargo, las autoridades fiscales extranjeras pueden impugnar este estatus si la sociedad carece de presencia económica real. Demostrar sustancia evita que la BV sea calificada como sociedad instrumental o buzón conforme a las normativas antielusión de la OCDE y de la UE.
La autoridad tributaria neerlandesa, el Belastingdienst, identifica la sede de dirección efectiva como el factor principal para determinar la residencia fiscal corporativa en situaciones regidas por convenios. Esto implica verificar dónde se toman las decisiones comerciales y estratégicas clave. Si el consejo de administración de una sociedad se reúne fuera de los Países Bajos y carece de administradores locales, se arriesga a perder los beneficios asociados a la residencia neerlandesa y podría enfrentarse a una doble imposición internacional.
La base legal de los requisitos de sustancia
La residencia legal se establece mediante la inscripción en la Cámara de Comercio (KVK), pero la residencia fiscal exige el cumplimiento de normas específicas del Belastingdienst. El Ministerio de Finanzas establece condiciones legales para las entidades que solicitan un acuerdo fiscal previo (ATR), las cuales están estrechamente vinculadas a los requisitos de sustancia de la Dutch BV. Por lo general, estas condiciones exigen administradores residentes en los Países Bajos y contabilidad local. La sede de dirección efectiva es el lugar donde el consejo de administración se reúne para ejercer sus funciones y donde se lleva a cabo la gestión diaria. Las sociedades también deben conservar los registros financieros y administrativos durante 7 años, o 10 años en el caso de bienes inmuebles, para seguir cumpliendo con la legislación neerlandesa.
Beneficios de establecer una presencia económica real
Mantener niveles elevados de sustancia permite a una BV acceder a la extensa red de convenios fiscales neerlandesa, que incluye aproximadamente 95 convenios de doble imposición. Esta red ayuda a mitigar la doble imposición internacional sobre las rentas transfronterizas. Las sociedades con suficiente sustancia cumplen los requisitos para acogerse a la exención de participaciones, lo que otorga una exención fiscal del 100% sobre dividendos y plusvalías procedentes de filiales que cumplan los requisitos. Las entidades también pueden solicitar un acuerdo previo de valoración (APA) para obtener certidumbre fiscal respecto a los métodos de precios de transferencia. Este enfoque proactivo, combinado con la utilización de Rabobank como banco de cabecera del Belastingdienst desde el 1 de mayo de 2026, refuerza el perfil de la sociedad como contribuyente cumplidor. Establecer una presencia sólida garantiza que la sociedad pueda aplicar los tipos del impuesto sobre sociedades del 19% sobre beneficios de hasta 200.000 € y del 25,8% sobre los importes que superen este umbral.
Requisitos legales de sustancia para entidades neerlandesas
El marco jurídico neerlandés establece criterios específicos que una entidad debe cumplir para ser considerada un residente real a efectos fiscales. Estos requisitos de sustancia de la Dutch BV están alineados con el marco BEPS de la OCDE, cuyo objetivo es evitar la erosión de la base imponible y el traslado de beneficios garantizando que las sociedades mantengan vínculos económicos reales con las jurisdicciones en las que afirman residir. Los principales requisitos legales incluyen:
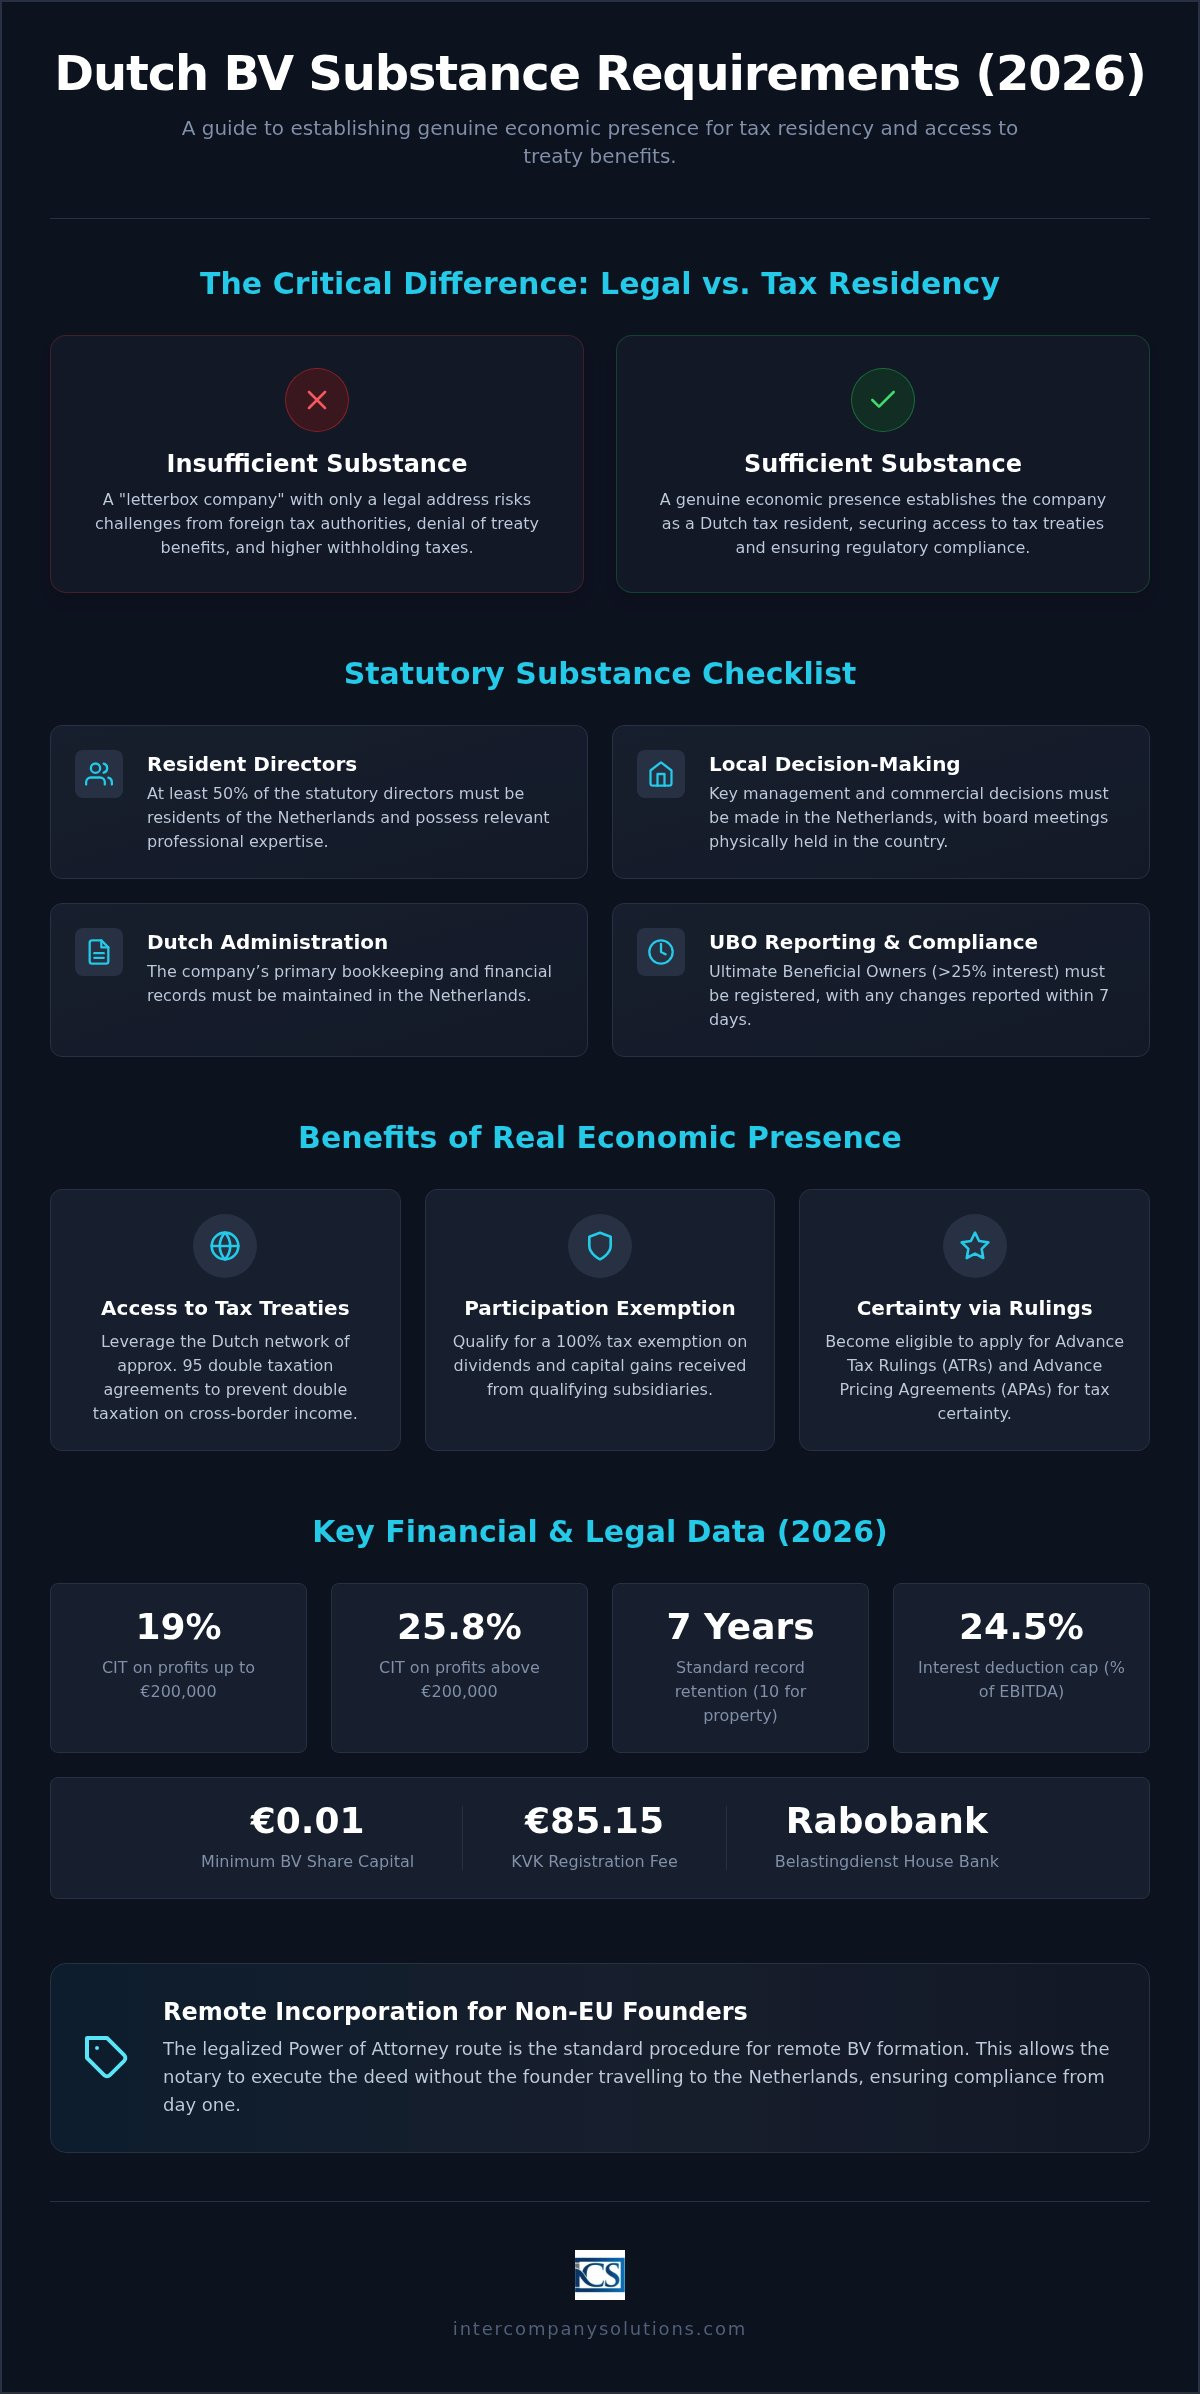
- Al menos el 50% del total de administradores estatutarios debe ser residente en los Países Bajos.
- La sociedad debe mantener un capital social mínimo de 0,01 € para una Dutch BV.
- Todas las reuniones del consejo deben celebrarse en los Países Bajos, donde las decisiones de gestión clave se documentan en actas.
- La sociedad debe cumplir con sus obligaciones de notificación de UBO, identificando a las personas físicas con una participación >25%.
Criterios de gestión y toma de decisiones
Los administradores que residan en los Países Bajos deben contar con los conocimientos profesionales y la experiencia técnica necesarios para desempeñar sus funciones de manera eficaz. No basta con disponer de administradores residentes que actúen como meras figuras decorativas. Las reuniones del consejo deben implicar la presencia física de los administradores o celebrarse a través de infraestructura local para garantizar que la dirección y control efectivos ("mind and management") de la sociedad permanezcan en el país. La dirección local debe disponer de potestad autónoma para adoptar decisiones vinculantes para la sociedad sin requerir la aprobación constante de entidades matrices extranjeras. Documentar estas sesiones en actas detalladas aporta la prueba necesaria para las inspecciones fiscales.
Estándares administrativos y de presentación de informes
El cumplimiento se extiende al modo en que la sociedad gestiona sus datos internos y sus obligaciones financieras. Los registros contables deben llevarse en los Países Bajos y conservarse durante un mínimo de 7 años, o 10 años tratándose de bienes inmuebles. La cuenta bancaria principal de la sociedad debe gestionarse desde el interior del país. A partir del 1 de mayo de 2026, Rabobank actúa como banco de cabecera oficial del Belastingdienst, lo que lo convierte en una opción lógica para aquellas entidades que busquen alinear sus operaciones financieras con los estándares locales.
Un componente fundamental de la sustancia, aunque a menudo desatendido, es la transparencia sobre la titularidad. Las sociedades deben cumplir con sus obligaciones de comunicación del titular real (UBO) identificando a las personas físicas que ostenten una participación superior al 25%. Según la legislación neerlandesa, cualquier modificación en la información sobre el UBO debe notificarse a la KVK en un plazo de 7 días. El incumplimiento del mantenimiento de un registro de UBO actualizado puede denotar una falta de control interno y motivar inspecciones por parte de las autoridades tributarias. Si necesita asistencia con estas presentaciones, puede contactar a nuestros especialistas en cumplimiento para que revisen su estructura actual.
El papel de la sustancia en el acceso a convenios fiscales y resoluciones
Las autoridades fiscales extranjeras examinan con frecuencia las Dutch BV para garantizar que no se utilicen únicamente para el treaty shopping (búsqueda de convenios más favorables). Para beneficiarse de la amplia red de convenios de los Países Bajos, compuesta por 95 acuerdos, una empresa debe demostrar que es un residente fiscal efectivo. La sustancia legal es un requisito previo para obtener un certificado de residencia fiscal de la Belastingdienst. Sin este certificado, las jurisdicciones extranjeras pueden negarse a aplicar tipos reducidos de retención en origen sobre dividendos, intereses o regalías. El incumplimiento de los requisitos de sustancia de una Dutch BV suele conllevar la denegación de las exenciones de retención en origen en virtud de la Directiva sobre matrices y filiales de la UE, en particular si la estructura se considera artificial.
Las empresas instrumentales que participan en la financiación o en la concesión de licencias intragrupo se enfrentan a obligaciones de comunicación de información aún más estrictas con arreglo a las directrices de la ATAD 3. Estas normas se dirigen a entidades con una actividad económica limitada que principalmente poseen activos o canalizan ingresos. Si una BV no cumple con los umbrales mínimos de sustancia, puede perder su derecho a los beneficios fiscales y enfrentarse a mayores requisitos de transparencia en toda la Unión Europea. Este escrutinio hace que sea fundamental para los fundadores internacionales mantener una presencia funcional acorde con las normas generales contra la elusión fiscal.
Acuerdos tributarios previos (ATR) y sustancia
La Belastingdienst aporta certidumbre sobre futuras posiciones fiscales mediante Advance Tax Rulings (acuerdos tributarios previos). Para obtener un ATR, el solicitante debe cumplir todas las condiciones legales de sustancia. Si una empresa carece de sustancia suficiente, la administración tributaria neerlandesa está obligada a intercambiar información de forma espontánea con las autoridades fiscales extranjeras. Esta transparencia garantiza que otros países conozcan la situación de la entidad y puedan determinar las obligaciones tributarias en consecuencia. Mantener una contabilidad adecuada para las estructuras de Dutch BV es una parte fundamental de este proceso, ya que proporciona el soporte documental necesario para respaldar una solicitud de resolución previa y acreditar el cumplimiento normativo continuado.
Criterios de sustancia para sociedades holding
Las estructuras de holding de inversión deben cumplir requisitos específicos para acogerse a la exención por participación sobre dividendos y plusvalías. No basta con limitarse a poseer acciones; la sociedad debe gestionar activamente sus activos. Demostrar esta actividad a menudo requiere incurrir en costes de gestión local o mantener personal en nómina local. En 2026, el límite de deducción de intereses se mantiene en el 24,5 % del EBITDA, lo que limita la deducibilidad de los costes netos por intereses para empresas con un endeudamiento significativo. Asegurar que su sociedad holding disponga de una oficina operativa y de administradores residentes ayuda a demostrar que la entidad no es una mera sociedad pantalla, protegiendo su idoneidad para la exención por participación y minimizando el riesgo de litigios fiscales internacionales.
Implementación práctica de la presencia económica
Cumplir con los requisitos de sustancia de una Dutch BV significa ir más allá de la fase inicial de constitución y avanzar hacia operaciones activas y documentadas. La Belastingdienst espera ver una empresa que opere dentro de la economía neerlandesa incurriendo en gastos operativos y gestionando sus propios asuntos a nivel local. Esta presencia económica se verifica a través de los registros financieros, que deben conservarse durante 7 años, o 10 años en el caso de bienes inmuebles. Presentar las cuentas anuales ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio financiero es un paso obligatorio que demuestra que la empresa es una entidad activa y transparente. Desde el 1 de mayo de 2026, Rabobank ha sido el banco de cabecera de la administración tributaria neerlandesa, lo que lo convierte en la opción preferente para gestionar estas transacciones locales.
Empleados y cumplimiento de la nómina
Contratar personal local es una de las vías más eficaces para reforzar el perfil de sustancia de un negocio internacional. Cuando una empresa emplea a personas en los Países Bajos, demuestra que las tareas funcionales y la creación de valor tienen lugar localmente. Recurrir a servicios de nómina en los Países Bajos garantiza que todas las retenciones del impuesto sobre los salarios y las cotizaciones a la seguridad social se gestionen de conformidad con la legislación local. Para los empleados internacionales que cumplan los requisitos, se puede aplicar la regla de exención fiscal del 30 % (30% ruling), que permite al empleador proporcionar una asignación libre de impuestos para cubrir los costes extraterritoriales. Este incentivo convierte a los Países Bajos en un destino atractivo para contratar talento especializado que gestione sus operaciones neerlandesas.
Análisis funcional y creación de valor
El perfil funcional de la sociedad debe coincidir con la sustancia declarada para superar el escrutinio de las autoridades fiscales tanto neerlandesas como extranjeras. Si una empresa afirma gestionar propiedad intelectual de alto valor o instrumentos financieros complejos, debe disponer de la experiencia y la infraestructura locales necesarias para respaldar tales afirmaciones. Esto incluye mantener la contabilidad local y garantizar el pleno cumplimiento del IVA, con tipos habitualmente fijados en el 21 % o el 9 % según los bienes o servicios. Durante la constitución inicial, se aplica una tasa única de registro en la KVK de 85,15 € (2026). Asegurar que su realidad operativa coincida con su estructura jurídica es vital para las empresas que aspiran a beneficiarse de los tipos del impuesto sobre sociedades del 19 % sobre los primeros 200.000 € de beneficios y del 25,8 % sobre el exceso de dicho umbral. La sociedad también debe asegurarse de que la información del titular real (UBO) sea exacta, ya que cualquier modificación debe notificarse a la KVK en un plazo de 7 días.
Mantenimiento del cumplimiento normativo durante el proceso de constitución a distancia
Para los fundadores no pertenecientes a la UE, la vía más eficiente de acceso es el procedimiento mediante poder notarial (POA) legalizado. Este proceso permite la constitución a distancia de una sociedad sin necesidad de que el fundador viaje a los Países Bajos. Un notario neerlandés formaliza la escritura de constitución sobre la base de los documentos legalizados aportados por el fundador. Aunque la constitución legal es rápida, el cumplimiento de los Dutch BV substance requirements debe ser una prioridad desde el primer momento. Una planificación temprana de la sustancia garantiza que las solicitudes posteriores de números de IVA y registros EORI resulten satisfactorias, ya que el Belastingdienst evalúa la presencia funcional de la entidad antes de emitir estos identificadores.
Una BV residente que cumple con todas las normas reglamentarias se beneficia de los tipos estándar del impuesto sobre sociedades (CIT) del 19% sobre beneficios de hasta 200.000 € y del 25,8% sobre cualquier importe que supere este umbral. Estos tipos se aplican siempre que la sociedad mantenga su residencia fiscal mediante una gestión activa y la toma de decisiones a nivel local. La sociedad también debe cumplir con las obligaciones de notificación del titular real (UBO), identificando a cualquier persona física con una participación superior al 25% y comunicando cualquier cambio al KVK en un plazo de 7 días. Establecer el capital social en el mínimo de 0,01 € es una práctica habitual en esta etapa, aunque el presupuesto operativo debe seguir siendo proporcionado a las actividades de la empresa.
El calendario de registro a distancia
La Dutch BV formation inicial mediante la vía del poder notarial (POA) suele tardar de 3 a 5 días hábiles una vez recibidos los documentos legalizados. Esta fase incluye el otorgamiento notarial y la inscripción obligatoria en el KVK, que conlleva una tasa única de 85,15 € en 2026. Sin embargo, la transición hacia el pleno cumplimiento fiscal requiere más tiempo. En el caso de entidades de titularidad extranjera, el proceso de registro del IVA suele requerir entre 6 y 8 semanas. Durante este periodo, la sociedad debe ultimar su configuración administrativa local, incluida la apertura de una cuenta en Rabobank, que actúa como banco de referencia del Belastingdienst desde el 1 de mayo de 2026.
Orientación estratégica para empresarios internacionales
Los empresarios internacionales deben adoptar un enfoque metódico respecto a la administración societaria en los Países Bajos. Los requisitos pueden diferir notablemente entre fundadores comunitarios y no comunitarios, en particular en lo relativo a permisos de trabajo y normas de residencia de los administradores. Si bien la constitución a distancia es la pauta habitual para los no residentes, mantener la sede de dirección efectiva ("mind and management") en los Países Bajos es lo que garantiza los beneficios derivados de los convenios fiscales a largo plazo. La gestión proactiva de los Dutch BV substance requirements evita el riesgo de ser catalogada como sociedad instrumental o buzón por las administraciones tributarias extranjeras y garantiza que los registros se conserven debidamente durante el plazo preceptivo de 7 años.
Última revisión: agosto de 2026
Asegure su futuro corporativo en los Países Bajos mediante el cumplimiento normativo estratégico
El cumplimiento de los Dutch BV substance requirements asegura que su entidad continúe siendo reconocida como residente fiscal, salvaguardando su elegibilidad para la exención por participación y la amplia red de convenios de doble imposición. Pasar de una mera inscripción registral a una gestión fiscal activa es la vía más eficaz para eludir los riesgos asociados a la condición de sociedad instrumental. Al documentar las decisiones locales y mantener una presencia funcional, usted establece una base sólida para el crecimiento internacional.
Intercompany Solutions es un referente en la constitución de sociedades en los Países Bajos desde 2015. Nos especializamos en la constitución a distancia para empresarios no pertenecientes a la UE y ofrecemos un servicio integral de contabilidad y presentación de declaraciones de CIT para mantener su empresa en cumplimiento. Nuestros especialistas salvan la distancia entre la constitución inicial y el cumplimiento normativo continuado, asegurando que sus intereses profesionales se gestionen con la máxima precisión.
Esperamos con interés facilitarle su expansión hacia los Países Bajos y prestar apoyo a su éxito operativo a largo plazo.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuáles son los requisitos mínimos de sustancia para una Dutch BV en 2026?
Entre los requisitos fundamentales se incluyen contar con al menos un 50% de administradores residentes en los Países Bajos, adoptar las decisiones clave del consejo de administración en territorio neerlandés y conservar los registros contables locales durante 7 años. La sociedad también debe operar con una cuenta bancaria local. Desde el 1 de mayo de 2026, el banco de referencia del Belastingdienst es Rabobank. Estos criterios garantizan que la BV sea valorada como una entidad económica real y no como una sociedad instrumental constituida con fines de elusión fiscal.
¿Por qué es necesaria la sustancia para acceder a los convenios fiscales de los Países Bajos?
La sustancia se exige para acreditar que una sociedad es una residente fiscal auténtica de los Países Bajos y no una estructura artificial creada para la búsqueda abusiva de convenios ("treaty shopping"). Sin una presencia económica suficiente, las autoridades tributarias extranjeras pueden denegar los beneficios derivados de los 95 convenios de doble imposición suscritos por los Países Bajos. El cumplimiento de los Dutch BV substance requirements es fundamental para obtener un certificado de residencia fiscal, el cual valida su derecho a beneficiarse de tipos reducidos de retención en origen.
¿Puede gestionarse una Dutch BV a distancia y cumplir al mismo tiempo las normas de sustancia?
Sí, la gestión a distancia es viable, pero la sede de dirección efectiva ("mind and management") debe permanecer en los Países Bajos. Esto significa que las decisiones estratégicas esenciales deben tomarse y documentarse durante reuniones del consejo de administración celebradas en suelo neerlandés. Aunque los fundadores residan en el extranjero, al menos la mitad de los administradores estatutarios deben ser residentes neerlandeses. Los fundadores de fuera de la UE recurren con frecuencia a la vía del poder notarial (POA) legalizado para la constitución, lo que les permite crear la entidad sin necesidad de desplazarse.
¿De qué manera verifica el Belastingdienst la sustancia corporativa?
La autoridad tributaria neerlandesa examina diversos indicadores de actividad económica, tales como el lugar de celebración de las reuniones del consejo, la residencia de los administradores y la existencia de costes operativos locales. Asimismo, comprueba si la sociedad lleva su contabilidad en los Países Bajos y presenta las cuentas anuales ante el KVK en el plazo de 12 meses a partir del cierre del ejercicio. La notificación precisa del UBO para cualquier persona que ostente una participación superior al 25% constituye igualmente una parte crítica del proceso de verificación.
¿Cuál es la diferencia entre la sustancia estatutaria y la presencia económica real?
La sustancia estatutaria se refiere a los requisitos legales mínimos, tales como disponer de administradores residentes y un domicilio social local. La presencia económica real va más allá, exigiendo que la sociedad desempeñe funciones operativas e incurra en gastos acordes a su volumen de negocio. Si bien una BV solo precisa 0,01 € de capital social, debe demostrar que la generación de valor se produce a escala local. Esta distinción es decisiva para las empresas que pretendan optar a los tipos del CIT del 19% y del 25,8%.
¿Está sujeta una sociedad holding neerlandesa a requisitos de sustancia diferentes?
Las sociedades holding son objeto de un control específico para comprobar que no operan como meros conductos de financiación intragrupo o concesión de licencias. Para optar a la exención por participación sobre los dividendos, la holding debe ejercer una gestión activa de sus filiales. Esto requiere con frecuencia incurrir en costes locales de gestión o nóminas. En 2026, estas entidades deben acatar asimismo el límite a la deducibilidad de intereses, fijado en el 24,5% del EBITDA o en un umbral mínimo de 1 millón de euros.
¿Cuáles son las consecuencias de no cumplir las normas neerlandesas de sustancia?
El incumplimiento de estas normas puede provocar la denegación de los beneficios previstos en los convenios de doble imposición y la aplicación de retenciones fiscales más elevadas en los pagos transfronterizos. El Belastingdienst también puede proceder al intercambio espontáneo de información con administraciones tributarias extranjeras si estima que la sustancia es insuficiente. Por otra parte, las empresas pueden perder el acceso a acuerdos previos de valoración o resoluciones vinculantes (Advance Tax Rulings). Mantener los Dutch BV substance requirements salvaguarda a la entidad de ser catalogada como sociedad instrumental bajo la normativa antielusión de la UE.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |