


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
El incumplimiento de la presentación de las cuentas anuales ante la Kamer van Koophandel (KVK) dentro del plazo legal de doce meses puede acarrear la responsabilidad personal de los administradores, incluso para aquellos que gestionan sus empresas desde el extranjero. Mantener el cumplimiento normativo exige más que simplemente cumplir un plazo; implica una sincronización precisa de los estados financieros, las declaraciones tributarias y las actualizaciones administrativas. Comprender los requisitos específicos de información financiera anual de la Dutch BV es fundamental para cualquier empresario extranjero que desee evitar sanciones y proteger su velo corporativo en 2026.
Probablemente reconozca que el entorno normativo neerlandés es riguroso y exige una atención meticulosa a los detalles. Esta guía simplifica dicha complejidad proporcionando un calendario de cumplimiento claro para el ejercicio fiscal 2026. Hemos detallado los plazos exactos para los estados financieros, los tipos del Impuesto sobre Sociedades (CIT) del 19 % hasta 200.000 euros y del 25,8 % para el exceso, así como los pasos necesarios para mantener actualizado el registro de UBO. Al seguir este resumen estructurado, puede asegurarse de que su entidad neerlandesa cumpla con sus obligaciones legales mientras usted se concentra en el crecimiento internacional.
Puntos clave
- Identifique los plazos para los requisitos de información financiera anual de la Dutch BV, garantizando que las cuentas anuales se presenten ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio.
- Determine las obligaciones del Impuesto sobre Sociedades para 2026, que son del 19 % hasta 200.000 € y del 25,8 % por encima de este umbral.
- Implemente un sistema de conservación de documentos en el que los registros administrativos se conserven durante 7 años, o 10 años para la documentación relativa a bienes inmuebles.
- Mantenga actualizado el registro de UBO comunicando los cambios en un plazo de 7 días para cualquier persona física con un umbral de participación superior al 25 %.
- Gestione todas las presentaciones legales de forma remota a través de un poder notarial legalizado con servicios profesionales de contabilidad y secretaría corporativa.
Índice de contenidos
- El marco legal para la información financiera anual de la Dutch BV
- Preparación y presentación de los estados financieros anuales
- Cumplimiento del Impuesto sobre Sociedades (CIT) y del IVA en 2026
- Obligaciones administrativas legales y registro de UBO
- Gestión remota del cumplimiento normativo neerlandés con ICS
El marco legal para la información financiera anual de la Dutch BV
Una Dutch BV opera como una entidad jurídica independiente. Esta condición otorga responsabilidad limitada a sus accionistas, pero también impone estrictas obligaciones de transparencia. El Código Civil neerlandés, concretamente el Libro 2, establece la base jurídica para estas divulgaciones. El cumplimiento de los requisitos de información financiera anual de la Dutch BV no es opcional; es un mandato legal diseñado para proteger a los acreedores, a los accionistas y al interés público.
El consejo de administración tiene la responsabilidad última de garantizar que todas las presentaciones financieras y administrativas sean exactas y se presenten a tiempo. Cuando una empresa no cumple con estas obligaciones, las consecuencias son graves. Los administradores pueden enfrentarse a multas administrativas por parte del Belastingdienst o de la KVK. En caso de quiebra, el incumplimiento de las normas de información financiera puede derivar en una presunción de gestión negligente de los administradores, lo que podría acarrear la responsabilidad personal por las deudas de la empresa.
Clasificación de su BV: micro, pequeña, mediana o grande
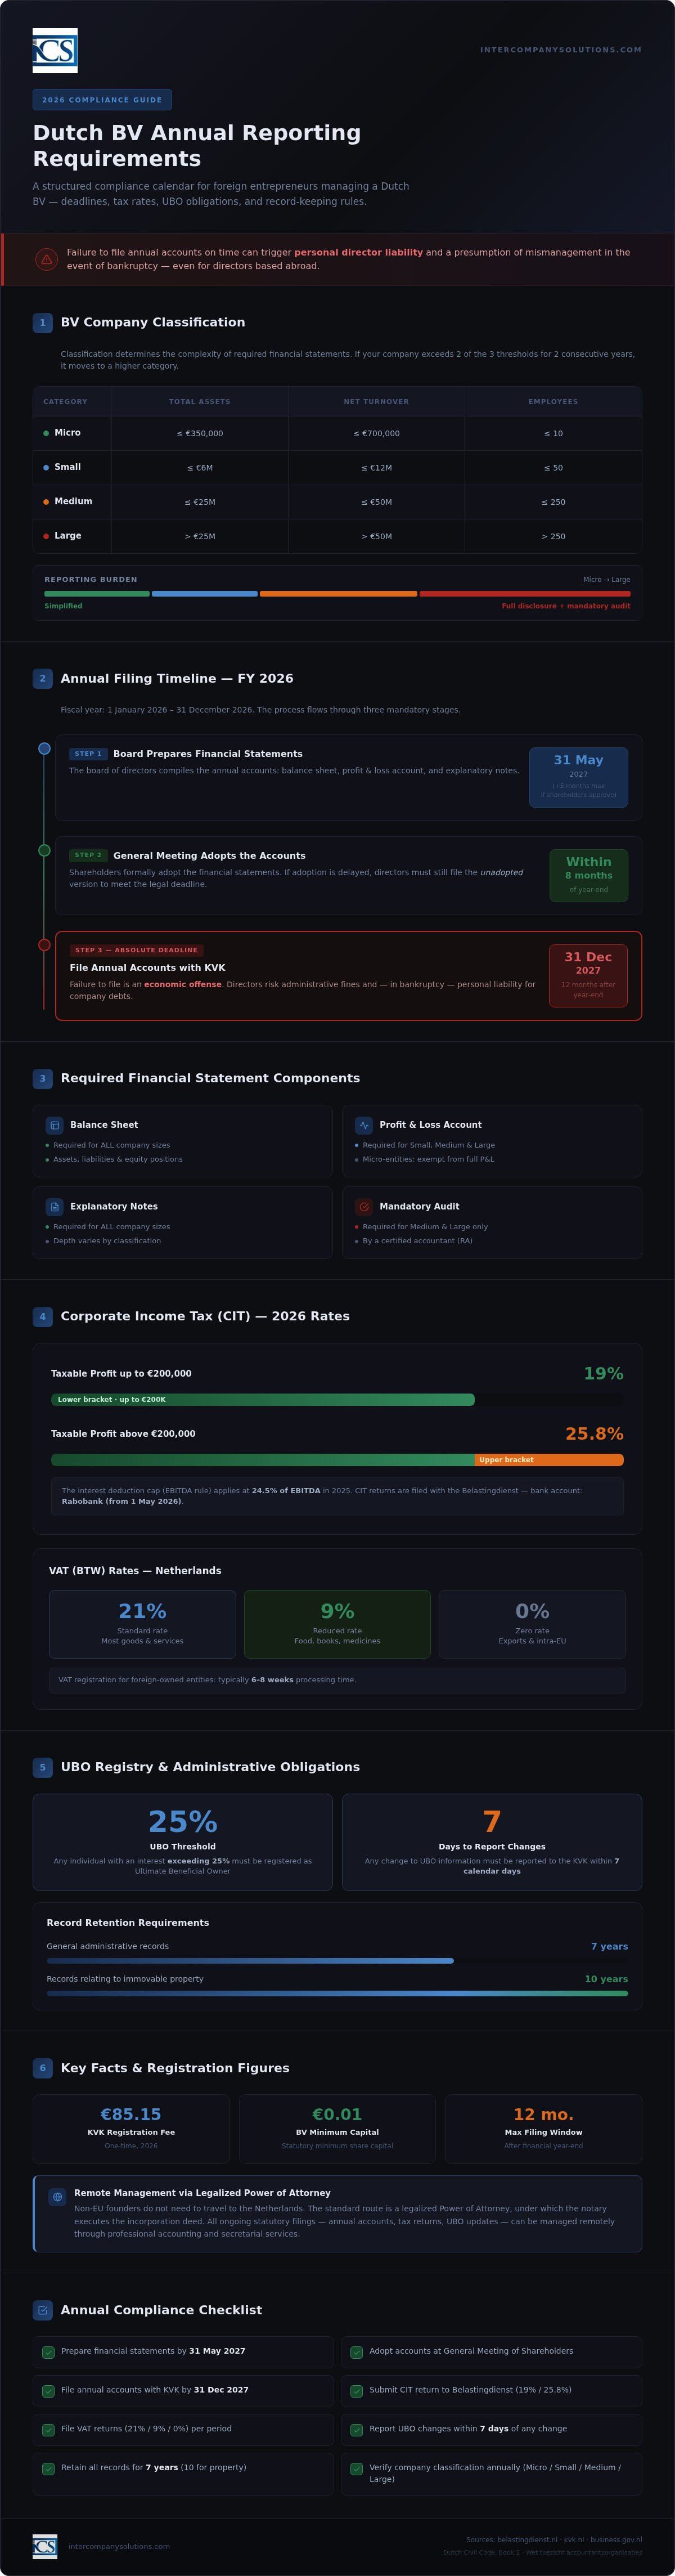
El gobierno neerlandés clasifica las empresas en cuatro categorías: micro, pequeñas, medianas y grandes. Esta clasificación depende de tres criterios específicos: el valor total de los activos, el volumen de negocios neto anual y el número medio de empleados. La mayoría de los empresarios extranjeros que constituyen una Dutch BV comienzan dentro de las categorías micro o pequeña.
La clasificación es significativa porque determina la complejidad de los estados financieros que debe preparar. Las entidades micro y pequeñas se benefician de regímenes de información simplificados, que requieren menos notas explicativas en las cuentas y balances menos detallados. Si su empresa supera dos de los tres umbrales durante dos ejercicios consecutivos, pasa a una categoría superior, lo que incrementa la carga de información y puede requerir una auditoría obligatoria por parte de un auditor certificado.
El papel de la Cámara de Comercio neerlandesa (KVK)
La Kamer van Koophandel (KVK) actúa como el registro oficial para todas las entidades corporativas neerlandesas. Es el punto central para la presentación de las cuentas anuales, poniendo esta información a disposición del público. Esta transparencia permite a los posibles socios y acreedores verificar la salud financiera de una empresa antes de realizar transacciones. Proporcionar estos datos es una parte fundamental de los requisitos de información financiera anual de la Dutch BV.
Para las nuevas entidades constituidas en 2026, la tasa de registro en la KVK es un pago único de 85,15 €. Una vez registrada, la BV debe mantener sus datos en el Registro Mercantil. Esto incluye mantener al día el registro de UBO, en el que debe identificarse a cualquier persona física con una participación superior al 25 %. Los registros legales, incluidas estas presentaciones, deben conservarse durante 7 años, mientras que los registros relacionados con bienes inmuebles requieren un período de conservación de 10 años.
Preparación y presentación de los estados financieros anuales
El ejercicio social de una Dutch BV suele seguir el año natural, comenzando el 1 de enero y finalizando el 31 de diciembre. A menos que los estatutos sociales de su empresa especifiquen un ejercicio fiscal diferente, debe cumplir con este ciclo estándar. El proceso de información financiera comienza con la elaboración de las cuentas anuales por parte del consejo de administración. Una vez elaboradas estas cuentas, deben presentarse ante la junta general de accionistas para su aprobación. Tras su aprobación, las cuentas definitivas deben presentarse ante la Kamer van Koophandel (KVK) para cumplir con las obligaciones de transparencia de la entidad.
Plazos estándar de presentación para 2026
Para un ejercicio financiero que finalice el 31 de diciembre de 2026, el consejo de administración debe elaborar los estados financieros a más tardar el 31 de mayo de 2027. La legislación neerlandesa permite una prórroga específica de hasta cinco meses para esta fase de elaboración si los accionistas la aprueban. Esta prórroga suele ser necesaria para estructuras internacionales complejas, pero no modifica el plazo final de publicación. El plazo límite absoluto para depositar las cuentas anuales ante la KVK es de 12 meses después del cierre del ejercicio financiero. Para el ejercicio fiscal 2026, esta fecha es el 31 de diciembre de 2027.
El cumplimiento estricto de estas fechas es fundamental. Si los accionistas no aprueban las cuentas a tiempo, los administradores deben presentar igualmente la versión no aprobada de los estados financieros para cumplir con el requisito de los 12 meses. La falta de presentación constituye una infracción económica y puede dar lugar a multas significativas. Puede ponerse en contacto con nuestro equipo especializado para coordinar estos plazos y garantizar que los requisitos de presentación de informes anuales de su Dutch BV se cumplan sin demora.
Componentes del informe financiero
Los documentos específicos requeridos en su presentación anual dependen de si su BV está clasificada como micro, pequeña, mediana o grande. Como mínimo, todas las empresas deben presentar un balance de situación y una memoria explicativa. Las pequeñas empresas y las entidades más grandes también deben incluir una cuenta de pérdidas y ganancias. Si bien las microentidades están exentas de publicar sus datos de pérdidas y ganancias, siguen estando obligadas a conservar estos registros para su gestión interna y sus obligaciones tributarias.
- Micro y pequeña: Balance de situación simplificado y memoria abreviada. No se requiere auditoría.
- Mediana y grande: Balance de situación completo, cuenta de pérdidas y ganancias e informe de gestión.
- Requisitos de auditoría: Solo aplicable a empresas que cumplan dos de los tres umbrales legales relativos a activos, volumen de negocios y plantilla de empleados.
Los registros deben conservarse durante 7 años en un formato que permanezca accesible para su inspección por parte de las autoridades neerlandesas. Para las entidades que posean bienes inmuebles, este período de conservación se amplía a 10 años. Garantizar que estos componentes se elaboren con precisión es una parte esencial para mantener la conformidad de su empresa en los Países Bajos.
Cumplimiento del Impuesto sobre Sociedades (CIT) y del IVA en 2026
El Impuesto sobre Sociedades (CIT) es una declaración anual obligatoria para toda Dutch BV, independientemente de su tamaño o nivel de actividad. Mientras que la sección anterior se centró en la divulgación pública a través de la KVK, las declaraciones del CIT se presentan directamente ante la Belastingdienst (la administración tributaria neerlandesa). Estas declaraciones deben reflejar con exactitud el beneficio fiscal de la empresa, que a menudo difiere del beneficio contable reflejado en las cuentas anuales debido a ajustes fiscales específicos exigidos por la legislación fiscal neerlandesa.
Tipos impositivos y umbrales para 2026
El sistema neerlandés del impuesto sobre sociedades utiliza una estructura de dos tramos. Para el ejercicio fiscal 2026, los tipos se mantienen estables a fin de proporcionar un entorno previsible para los inversores internacionales. Este enfoque progresivo garantiza que las empresas más pequeñas y las empresas emergentes se beneficien de una menor carga fiscal sobre sus primeros beneficios.
| Tramo de beneficio imponible | Tipo aplicable del CIT (2026) |
|---|---|
| Hasta 200.000 € | 19% |
| Superior a 200.000 € | 25,8% |
Más allá de los tipos base, los administradores deben tener en cuenta las limitaciones específicas aplicables a las deducciones. El límite de deducción de intereses es del 24,5 % del EBITDA para el período 2026. Esta norma evita el sobreendeudamiento y constituye un componente fundamental de los requisitos de información anual de una Dutch BV para empresas con una financiación significativa. Asimismo, el cumplimiento del Impuesto sobre el Valor Añadido (IVA) es esencial. La mayoría de las BV presentan declaraciones de IVA con periodicidad trimestral, si bien la Belastingdienst puede exigir declaraciones mensuales a aquellas entidades con un elevado volumen de operaciones. Para las entidades de titularidad extranjera, el registro a efectos del IVA suele tardar entre 6 y 8 semanas. Los tipos impositivos estándar del IVA son del 21 %, 9 % o 0 %, según la naturaleza de los bienes o servicios suministrados.
Procedimientos de pago y el cambio de entidad bancaria de la Belastingdienst
Presentar su declaración es solo la primera parte del cumplimiento normativo; el pago posterior debe llegar a las autoridades a través de los canales adecuados. Se ha producido un cambio procedimental significativo que todos los administradores deben tener en cuenta. El banco principal de la Belastingdienst es Rabobank desde el 1 de mayo de 2026. Todos los pagos relativos al impuesto sobre sociedades (CIT), al IVA o a las retenciones sobre nóminas deben enviarse a los IBAN actualizados vinculados a esta entidad para garantizar su correcto procesamiento.
Al efectuar un pago, debe utilizar la referencia de pago exacta que figura en la liquidación. Este código de 16 dígitos garantiza que los fondos se imputen a su deuda tributaria específica. Sin esta referencia, es posible que los sistemas de la Belastingdienst no reconozcan la transacción, lo que derivaría en fondos no asignados y posibles sanciones por pago fuera de plazo, incluso si el dinero salió de su cuenta puntualmente. Es imprescindible mantener un registro claro de estos pagos, ya que los libros y registros contables deben conservarse durante 7 años para cumplir los requisitos de auditoría. Unos Servicios contables y fiscales profesionales pueden ayudar a gestionar estas presentaciones telemáticas y los calendarios de pago para garantizar el cumplimiento continuo.
Obligaciones administrativas legales y registro de UBO
Más allá del depósito público de cuentas y la presentación de declaraciones fiscales, toda Dutch BV debe llevar una administración interna exhaustiva. Este mantenimiento de registros constituye la base probatoria de toda la información financiera divulgada y de las posiciones fiscales adoptadas. De conformidad con la legislación neerlandesa, los registros mercantiles deben conservarse durante un período mínimo de 7 años en un formato legible y accesible. Esto incluye todos los documentos justificativos primarios, como facturas, extractos bancarios, contratos y correspondencia. Si su BV posee o gestiona bienes inmuebles, la legislación exige un plazo de conservación más prolongado, de 10 años, para toda la documentación relacionada. Esta llevanza interna es un componente fundamental de los requisitos de información anual de una Dutch BV que los administradores deben supervisar a lo largo del año.
Mantenimiento de la administración societaria
En la actualidad, las Dutch BV suelen decantarse por el almacenamiento digital para su administración. La Belastingdienst autoriza los registros digitales siempre que se garanticen la integridad y la autenticidad de los datos y que los registros permanezcan fácilmente disponibles para su inspección. Una administración completa no se limita a un libro de transacciones; debe abarcar todas las pruebas justificativas subyacentes que fundamenten la situación financiera de la empresa. Para los empresarios que deseen ir más allá de la mera teneduría de libros y aprovechar su inteligencia empresarial, consulte Momentum One para obtener consultoría especializada en datos y analítica. Puede encontrar más detalles sobre estas normas en nuestra guía sobre contabilidad para el cumplimiento normativo y las obligaciones fiscales de una Dutch BV.
Los administradores deben asegurarse de que se realicen copias de seguridad de los archivos digitales y de que la transición del formato físico al digital no suponga la pérdida de metadatos necesarios a efectos de auditoría. La falta de presentación de una administración completa durante una inspección tributaria puede dar lugar a la inversión de la carga de la prueba. En tales supuestos, las autoridades tributarias pueden estimar su deuda en función de sus propios cálculos, lo que suele derivar en liquidaciones tributarias más elevadas. Llevar un registro ordenado es la manera más eficaz de proteger los intereses fiscales de la sociedad.
El registro de Titulares Reales (UBO) es un régimen de comunicación obligatoria concebido para prevenir el blanqueo de capitales y garantizar la transparencia corporativa. En el caso de una Dutch BV, se considera UBO a cualquier persona física que posea más del 25 % de las acciones, los derechos de voto o la participación en la propiedad. Esto resulta de aplicación tanto al control directo como al indirecto, como las acciones que se posean a través de una sociedad de cartera o una fundación. Si bien ciertos datos del UBO son accesibles al público, tales como el nombre y la naturaleza de la participación, la información más sensible, como el número de servicio al ciudadano (BSN) y el domicilio particular, permanece reservada y solo resulta accesible para las autoridades autorizadas.
Un aspecto crítico de los requisitos de información anual de una Dutch BV es la obligación de mantener actualizado este registro. Cualquier modificación de los datos del UBO, como una transmisión de participaciones o un cambio en el domicilio del titular, debe comunicarse a la KVK en un plazo de 7 días. Se trata de un plazo sensiblemente más breve que los correspondientes a las presentaciones anuales y exige una gestión proactiva por parte del órgano de administración. A lo largo de 2026, la KVK y la Bureau Economische Handhaving (BEH) seguirán supervisando minuciosamente el cumplimiento de este registro. No comunicar las modificaciones dentro del plazo de 7 días constituye una infracción económica que puede acarrear sanciones administrativas o el ejercicio de acciones penales.
Gestión del cumplimiento normativo neerlandés a distancia con ICS
Gestionar una empresa neerlandesa desde el extranjero requiere un socio local de confianza. Desde nuestra fundación en 2015, hemos apoyado a más de 1.000 empresarios extranjeros a mantener su regularidad corporativa. La vía del poder notarial legalizado permite a los administradores no residentes cumplir con todos los requisitos de presentación de informes anuales de la Dutch BV sin desplazarse a los Países Bajos. Este enfoque a distancia garantiza que las obligaciones estatutarias, desde el otorgamiento inicial de la escritura hasta el depósito de las cuentas anuales, se gestionen con meticulosa precisión por profesionales que conocen el entorno administrativo local.
Servicios de asesoría contable y fiscal continua
El cumplimiento efectivo comienza con una contabilidad sistemática durante todo el año. Un servicio continuo de contabilidad simplifica el ciclo de presentación de informes de 2026 al garantizar que todas las transacciones se registren en tiempo real. Esta gestión proactiva de los datos permite una transición fluida desde el cierre del ejercicio fiscal a 31 de diciembre hasta la preparación de las cuentas anuales. Nuestro equipo coordina la preparación de estos estados y asegura que las declaraciones del impuesto sobre sociedades (CIT) se presenten de acuerdo con los tipos escalonados del 19 % y del 25,8 %. Para las empresas con personal neerlandés en activo, la integración de los servicios de nómina garantiza que el impuesto sobre los salarios y las cotizaciones a la seguridad social se concilien con las declaraciones corporativas anuales.
Asesoramiento especializado para fundadores internacionales
El entorno normativo neerlandés está estructurado, pero requiere conocimientos locales específicos. Actuamos como nexo para los administradores no residentes, proporcionando la claridad procesal necesaria para gestionar una BV de forma eficaz. Esto incluye la supervisión del registro de UBO para garantizar que cualquier modificación se notifique dentro del plazo obligatorio de 7 días. También verificamos que todos los pagos tributarios se dirijan a Rabobank, entidad que opera como banco de la Belastingdienst desde el 1 de mayo de 2026. Este nivel de supervisión previene errores administrativos que podrían dar lugar a sanciones o a la responsabilidad de los administradores.
La fiabilidad y la precisión son los pilares de nuestra consultoría. Al encomendar los requisitos de presentación de informes anuales de su Dutch BV a especialistas con experiencia, usted conserva un historial corporativo impecable y protege la reputación de su empresa en el mercado europeo. Nuestro equipo realiza un seguimiento continuo de los datos en la KVK para garantizar que su entidad mantenga su regularidad corporativa durante todo el ejercicio fiscal. Le invitamos a ponerse en contacto con nuestros especialistas para una consulta inicial gratuita con el fin de tratar sus necesidades concretas de cumplimiento para 2026.
Última revisión: octubre de 2023
Garantizar la regularidad corporativa de su Dutch BV para 2026 y en adelante
El cumplimiento de los requisitos de presentación de informes anuales de la Dutch BV es un pilar fundamental para el éxito de las operaciones comerciales internacionales. Al asegurarse de que sus cuentas anuales se depositen ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio financiero y de que los pagos del impuesto sobre sociedades (CIT) se dirijan a las cuentas actualizadas de Rabobank, protegerá a su empresa de sanciones administrativas. Mantener actualizado el registro de UBO mediante notificaciones en un plazo de siete días y cumplir con el período de retención de registros de siete años refuerza aún más su posición de cumplimiento. Estos pasos son esenciales para cualquier director que administre una entidad neerlandesa desde el extranjero.
Con más de 2.000 fundadores atendidos en todo el mundo, ofrecemos la experiencia necesaria para gestionar estas complejas presentaciones de forma remota. Nuestro equipo puede facilitar la constitución de una Dutch BV en solo 3-5 días hábiles, y nuestra Garantía de Satisfacción del 100% asegura que sus intereses profesionales se atiendan con el mayor grado de precisión. Ya sea que requiera asistencia con las declaraciones de impuestos anuales o soporte secretarial continuo, nuestro equipo proporciona el impulso constante necesario para mantener su empresa en cumplimiento. Esperamos colaborar en su continuo crecimiento en el mercado neerlandés.
Última revisión: Octubre de 2023
Preguntas frecuentes
¿Cuál es el plazo límite para presentar las cuentas anuales de una Dutch BV en 2026?
Las cuentas anuales deben depositarse ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio financiero. Para un año fiscal estándar que finaliza el 31 de diciembre de 2026, la fecha límite absoluta de publicación es el 31 de diciembre de 2027. Este período comprende los cinco meses iniciales para su elaboración y las prórrogas que hayan sido aprobadas. No cumplir con esta fecha definitiva se considera un delito económico y puede dar lugar a la responsabilidad personal de los directores o a multas administrativas por parte de la Cámara de Comercio.
¿Necesito un auditor neerlandés para los informes anuales de mi pequeña BV?
La mayoría de las pequeñas y micro BV no requieren una auditoría obligatoria por parte de un censor jurado de cuentas. Una auditoría solo es preceptiva si su empresa cumple al menos dos de tres criterios: activos superiores a 6 millones de euros, una cifra neta de negocios superior a 12 millones de euros, o un promedio de 50 o más empleados. Dado que la mayoría de las empresas emergentes se sitúan por debajo de estos umbrales, pueden cumplir con los requisitos de presentación de informes anuales de la Dutch BV mediante estados financieros abreviados que no incluyen un informe de auditoría.
¿Cuáles son los tipos del impuesto sobre sociedades para una empresa neerlandesa en 2026?
Los tipos del impuesto sobre sociedades (CIT) para 2026 son del 19% sobre los beneficios imponibles de hasta 200.000 € y del 25,8% sobre cualquier beneficio que exceda dicha cantidad. Estos tipos se aplican a todas las Dutch BV, independientemente de que los accionistas sean residentes o no residentes. Los directores deben asegurarse de que las declaraciones de impuestos se presenten anualmente ante la Belastingdienst y de que los pagos se envíen a las cuentas bancarias correctas de Rabobank tras la transición bancaria del 1 de mayo de 2026.
¿Durante cuánto tiempo debo conservar los registros comerciales de mi empresa en los Países Bajos?
Los registros comerciales estándar, incluidos facturas, extractos bancarios y contratos, deben conservarse durante al menos 7 años en un formato legible. Si su Dutch BV posee o administra bienes inmuebles, la ley amplía este período de conservación a 10 años para toda la documentación relacionada. Estos registros deben estar a disposición de las autoridades fiscales neerlandesas para su inspección en caso de ser requeridos. Mantener un archivo digital o físico organizado es necesario para respaldar la exactitud de sus presentaciones anuales.
¿Puedo presentar los informes anuales de mi Dutch BV de forma remota como no residente?
Los directores no residentes pueden gestionar todos los informes anuales y el cumplimiento fiscal a distancia mediante un poder notarial debidamente legalizado. Esta vía permite que un proveedor de servicios profesionales se encargue del depósito de las cuentas ante la KVK y de la presentación de las declaraciones de impuestos ante la Belastingdienst en su nombre. No es necesario estar físicamente en los Países Bajos para cumplir con los requisitos de información anual de la Dutch BV, siempre que mantenga una comunicación fluida con su asesor contable y proporcione la documentación necesaria.
¿Qué sucede si mi Dutch BV no cumple con el plazo de presentación ante la KVK?
El incumplimiento del plazo de presentación de 12 meses se considera un delito económico en los Países Bajos. La empresa puede enfrentarse a multas administrativas y el consejo de administración asume el riesgo de responsabilidad personal por las deudas de la empresa en caso de quiebra. Esta omisión se califica como una presunción legal de mala gestión. Es fundamental presentar incluso las cuentas anuales no aprobadas si los accionistas aún no han tomado una decisión definitiva, a fin de garantizar el cumplimiento del plazo de publicación y que la sociedad mantenga su estatus de regularidad jurídica.
¿Es obligatorio el registro de UBO para todas las Dutch BV en 2026?
El registro del beneficiario efectivo (UBO) es obligatorio para toda Dutch BV. Cualquier persona física con una participación, derechos de voto o titularidad superior al 25% debe estar identificada en el registro administrado por la KVK. Los directores también están obligados por ley a comunicar cualquier cambio en la información de los UBO en un plazo de 7 días tras producirse la modificación. Este sistema garantiza la transparencia y ayuda a las autoridades a prevenir delitos financieros como el blanqueo de capitales o la financiación del terrorismo dentro de la estructura corporativa.
Fuentes
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |