


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Obtener un extracto mercantil de la Cámara de Comercio neerlandesa no significa que su empresa esté lista para operar. La mayoría de los fundadores internacionales descubren demasiado tarde que tratar la constitución como una simple lista de verificación lineal genera una grave fricción operativa. Identificar a tiempo los errores comunes al constituir una Dutch BV es la mejor manera de proteger su cronograma, su capital y su responsabilidad como administrador.
Probablemente ya reconozca a los Países Bajos como una base europea ideal, pero trabajar con instituciones estatutarias desconocidas puede volverse frustrante con rapidez. Los administradores extranjeros se enfrentan habitualmente a revisiones de cuentas bancarias corporativas de varios meses, retrasos en la obtención de los números de BTW por parte del Belastingdienst y obstáculos procesales al legalizar poderes notariales en el extranjero. Estos contratiempos rara vez se deben a un derecho de sociedades rígido, sino a tratar las escrituras públicas, los registros fiscales y el cumplimiento bancario como trámites aislados.
Esta guía destaca los errores jurídicos, fiscales y administrativos críticos a los que se enfrentan los empresarios extranjeros y proporciona medidas de protección prácticas para evitarlos. Aprenderá a coordinar simultáneamente el notario civil neerlandés, el registro mercantil y las autoridades tributarias, garantizando una operatividad fluida y sin sanciones administrativas en 2026.
Conclusiones Clave
- Evitar errores comunes al constituir una Dutch BV comienza por comprender la ejecución obligatoria de la escritura notarial y el uso de poderes notariales legalizados para la constitución a distancia.
- La inscripción en la Cámara de Comercio no otorga acceso fiscal inmediato, ya que las entidades de titularidad extranjera se enfrentan a una revisión de 6 a 8 semanas por parte del Belastingdienst para obtener los números de BTW neerlandeses.
- El cumplimiento estatutario exige el registro de los titulares reales que posean una participación superior al 25 %, debiéndose notificar cualquier cambio posterior en la titularidad al registro mercantil en un plazo de 7 días.
- La incorporación a la banca corporativa según las leyes neerlandesas contra el blanqueo de capitales exige una documentación exhaustiva para los administradores no residentes, en lugar de tratarse como una formalidad automática.
- Coordinar simultáneamente las escrituras notariales, las presentaciones ante la administración tributaria y la incorporación comercial evita retrasos operativos prolongados y protege a los administradores de responsabilidades innecesarias.
Índice de Contenidos
- Errores Jurídicos y Notariales Fundamentales Durante la Constitución de una Dutch BV
- Riesgos en el Registro Fiscal Neerlandés: Retrasos en el BTW y Errores de Cálculo en el Impuesto de Sociedades
- Omisiones Regulatorias y Registrales: Presentaciones de UBO y Trámites Estatutarios
- Trampas Operativas: Apertura de Cuentas Bancarias Corporativas y Errores en la Nómina de Administradores
- Hoja de Ruta para una Constitución Conforme: Creación de una Dutch BV sin Costosas Subsanaciones
Errores Jurídicos y Notariales Fundamentales Durante la Constitución de una Dutch BV
Subestimar las formalidades estatutarias figura entre los errores comunes más frecuentes al constituir una Dutch BV. Los empresarios extranjeros a menudo asumen que el registro de una empresa en los Países Bajos refleja las inscripciones digitales rápidas y sin comprobación habituales en las jurisdicciones de derecho consuetudinario. El derecho de sociedades neerlandés impone rigurosas salvaguardas procesales que requieren la intervención directa de un notario civil.
Selección de la Entidad: BV Frente a Formas Jurídicas sin Personalidad Jurídica
Elegir una estructura jurídica incompatible genera una exposición inmediata en el balance. Los operadores internacionales confunden frecuentemente las figuras sin personalidad jurídica con las entidades con personalidad jurídica constituida. Los empresarios individuales y las sociedades colectivas se inscriben directamente ante la Cámara de Comercio (KVK) sin necesidad de escritura notarial, pero dejan a los fundadores expuestos a una responsabilidad personal directa.
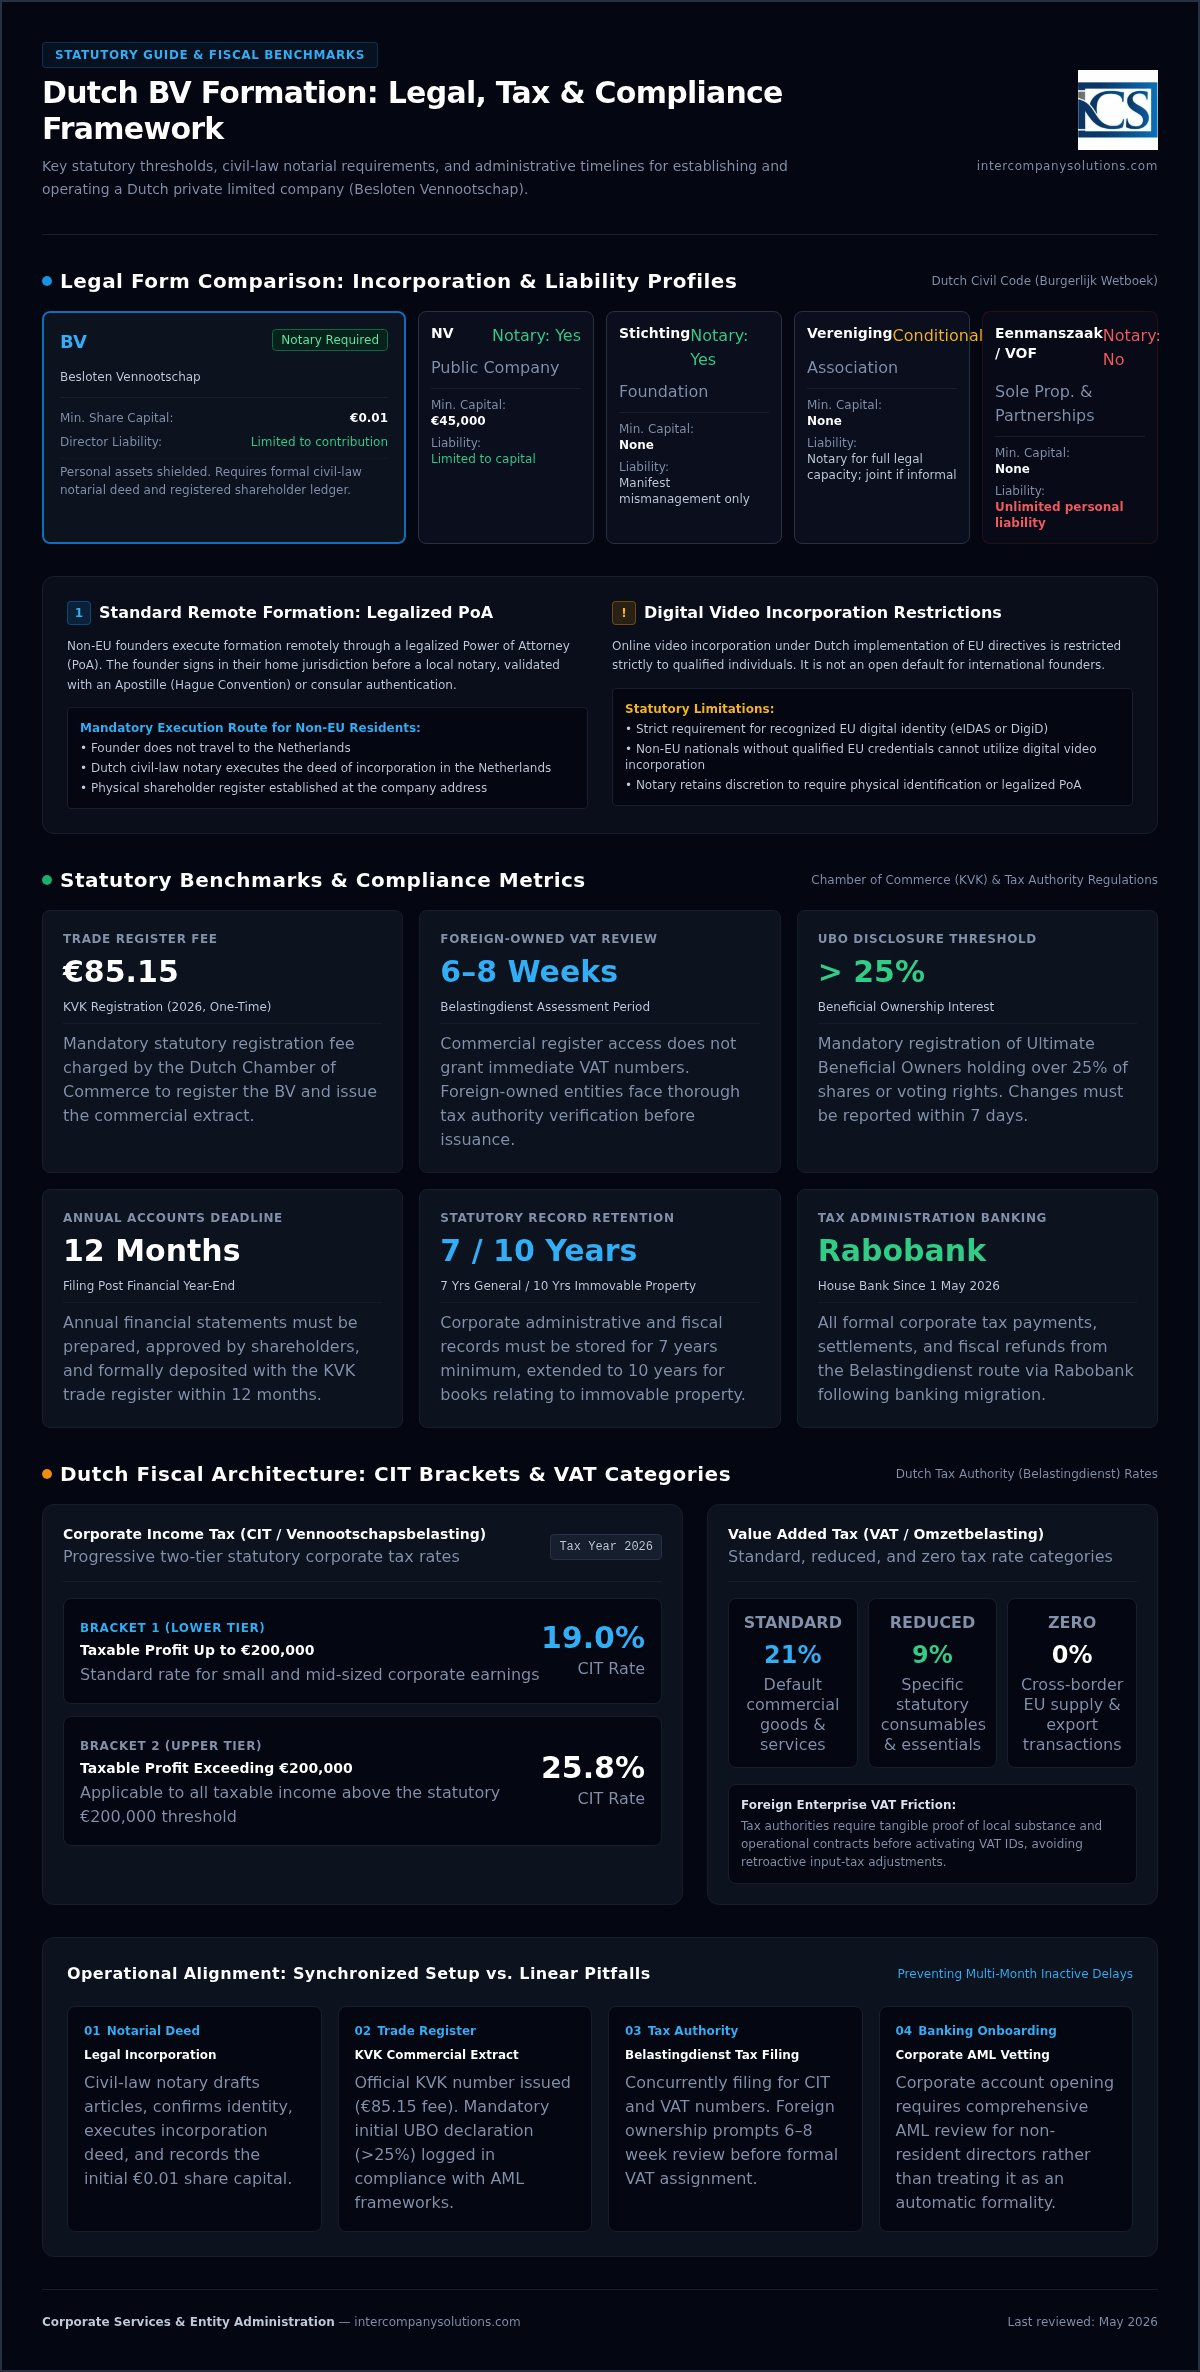
| Forma Jurídica | ¿Requiere Notario? | Responsabilidad de Fundadores y Administradores | Capital Mínimo |
|---|---|---|---|
| BV (Besloten Vennootschap) | Sí | Limitada a la aportación de capital; patrimonio personal blindado | 0,01 € |
| NV (Naamloze Vennootschap) | Sí | Limitada a la aportación de capital | 45.000 € |
| Stichting (Fundación) | Sí | Personalidad jurídica limitada; la junta directiva solo responde por mala gestión manifiesta | Ninguno |
| Vereniging (Asociación) | Solo para plena capacidad jurídica | Responsabilidad solidaria si es informal; limitada si se formaliza en escritura notarial y se inscribe | Ninguno |
| Eenmanszaak (Empresa Individual) | No | Responsabilidad personal ilimitada por todas las deudas comerciales | Ninguno |
| VOF / CV / Maatschap (Sociedades Colectivas y en Comandita) | No | Responsabilidad personal solidaria (socios comanditarios de CV protegidos hasta su aportación) | Ninguno |
La constitución de una sociedad de responsabilidad limitada requiere el otorgamiento de una escritura formal de constitución. Regulada por el marco legal neerlandés de la Besloten vennootschap, una BV blinda el patrimonio personal tras la personalidad jurídica societaria. El notario civil actúa como un fedatario público estatal imparcial, legalmente obligado a redactar los estatutos sociales, verificar las aportaciones de capital y evaluar la legitimidad de la empresa.
La Vía de Constitución a Distancia Mediante Poder Notarial Legalizado
Un error frecuente es asumir que la constitución digital por videoconferencia sirve como una opción predeterminada accesible para ciudadanos extranjeros. La transposición neerlandesa de las directivas de la UE restringe estrictamente la constitución por videoconferencia a personas físicas que posean identidades digitales reconocidas de la UE (eIDAS o DigiD). Los fundadores no pertenecientes a la UE no pueden utilizar esta vía.
El procedimiento estándar a distancia se basa en un poder notarial (Power of Attorney o PoA) legalizado. Los fundadores extranjeros firman una autorización en su país de origen, intervenida por un notario local y autenticada con la Apostilla del Convenio de La Haya o mediante legalización consular. El notario de derecho civil neerlandés otorga posteriormente la escritura de constitución localmente en su nombre. Coordinar el proceso con un experto en la constitución de sociedades Dutch BV garantiza que los documentos de identificación, las traducciones jurídicas y las verificaciones del poder cumplan con los rigurosos estándares notariales sin costosos rechazos procedimentales.
Formalidades del capital social y precisión del registro de accionistas
Desde la introducción de la legislación Flex-BV, el capital social mínimo legal es de exactamente 0,01 €. Establecer valores nominales de acciones arbitrarios sin documentar la aportación efectiva de capital a la tesorería social puede comprometer la responsabilidad limitada de la sociedad. La BV debe emitir formalmente las acciones a cambio de una contraprestación real, ya sea desembolsada mediante depósito dinerario o aportaciones no dinerarias.
Los administradores también deben mantener un registro de accionistas físico y exacto en el domicilio social de la empresa desde el primer día. No registrar las clases de acciones, las fechas de transmisión y el capital desembolsado genera graves fricciones legales durante auditorías, transmisiones de participaciones o procesos de diligencia debida de futuros inversores.
Errores en el registro fiscal neerlandés: retrasos en el IVA y errores de cálculo del impuesto sobre sociedades
Asumir que el alta fiscal de la sociedad se produce automáticamente con la constitución de la empresa se sitúa entre los errores comunes más costosos al crear una Dutch BV. Aunque la Cámara de Comercio neerlandesa emite un Número de Información de Personas Jurídicas y Sociedades (RSIN) inmediatamente después del registro, este número no otorga un código de identificación del IVA activo. Tratar el extracto del registro mercantil como una autorización operativa inmediata paraliza la actividad comercial antes de comenzar.
Plazos de registro del IVA ante la Belastingdienst para propietarios extranjeros
Las empresas nacionales con administradores residentes suelen recibir su documentación del IVA en un plazo de dos semanas. Para las entidades de titularidad extranjera, la Belastingdienst inicia una evaluación de riesgos manual que suele tardar de 6 a 8 semanas. Los inspectores fiscales neerlandeses emiten cuestionarios detallados para evaluar si la empresa posee presencia económica real, nexo físico y actividad comercial en el país. Si no demuestra la existencia de contratos comerciales o transacciones comerciales proyectadas, las autoridades fiscales pueden negarse a emitir un número de impuesto sobre el volumen de negocios.
La aplicación de tipos de IVA erróneos también desencadena rápidas auditorías fiscales. La legislación fiscal neerlandesa divide las operaciones en tres tipos impositivos legales:
- Tipo general del 21%: Se aplica a la gran mayoría de bienes comerciales y servicios empresariales estándar.
- Tipo reducido del 9%: Reservado para categorías esenciales específicas, incluidos productos alimenticios, farmacéuticos, libros y transporte cualificado de viajeros.
- Tipo del 0%: Se aplica principalmente a entregas transfronterizas dentro de la UE (entregas intracomunitarias) y transacciones de exportación fuera de la Unión Europea.
Contratar servicios profesionales de constitución de sociedades Dutch BV garantiza que los cuestionarios iniciales de la Belastingdienst se cumplimenten correctamente, evitando retrasos prolongados o denegaciones inmediatas por parte de la administración tributaria. Si se enfrenta a requerimientos inesperados sobre la sustancia económica local, puede consultar a un especialista experimentado en constitución para alinear su documentación con la normativa fiscal neerlandesa.
Tramos del impuesto sobre sociedades y cálculos de beneficios
Una previsión fiscal corporativa precisa exige un estricto cumplimiento de los dos tramos de beneficios legales definidos en la guía de KVK para la constitución de una Dutch BV. Los beneficios anuales imponibles de hasta 200.000 € están sujetos a un tipo del impuesto sobre sociedades del 19%. Todos los beneficios que superen dicho umbral de 200.000 € tributan al 25,8%. Los planificadores financieros también deben tener en cuenta la limitación a la deducibilidad de intereses contemplada en las normas contra la elusión fiscal sobre limitación de deducibilidad de gastos financieros, que limita estrictamente los costes netos por intereses deducibles al 24,5% del EBITDA ajustado fiscalmente.
Cambios bancarios en las remesas de pago: la transición del 1 de mayo de 2026
El cumplimiento operativo exige mantenerse al día con las actualizaciones del sistema bancario. Con efecto a partir del 1 de mayo de 2026, la Belastingdienst transfirió sus operaciones bancarias centrales exclusivamente a Rabobank. Remitir pagos del impuesto sobre sociedades, retenciones sobre rendimientos del trabajo o liquidaciones periódicas del IVA a las antiguas cuentas bancarias de la tesorería estatal conlleva rechazos automáticos de pago y graves retrasos en el procesamiento. Los administradores deben verificar que todas las transferencias electrónicas salientes reflejen los datos bancarios vigentes de Rabobank junto con la referencia de pago única de 16 caracteres asignada a cada liquidación tributaria específica.
Omisiones normativas y de registro: presentaciones de UBO y declaraciones obligatorias
No cumplir con las obligaciones continuas del registro mercantil es uno de los errores comunes más persistentes al constituir una Dutch BV. Los empresarios suelen concentrar toda su energía administrativa en obtener la escritura notarial inicial, para luego descuidar el mantenimiento del registro estatutario una vez iniciadas las operaciones. La Cámara de Comercio de los Países Bajos (KVK) exige un estricto cumplimiento normativo, y los descuidos pueden derivar en sanciones administrativas sustanciales o en la pérdida de la protección de la responsabilidad corporativa.
Cumplimiento del registro de UBO y la regla de titularidad >25%
En virtud de la legislación neerlandesa contra el blanqueo de capitales, las entidades jurídicas deben registrar a cada titular real (UBO). Conforme a los requisitos oficiales de cumplimiento para el registro de UBO en los Países Bajos, cualquier persona física que posea más del 25% (>25%) de las acciones, los derechos de voto o el interés de propiedad directa califica como titular real. Si ninguna persona individual cumple con este umbral de titularidad, los administradores estatutarios de la BV deben ser registrados formalmente como pseudo-UBO.
Un descuido crítico implica la notificación de los ajustes continuos en las participaciones. Cada vez que ocurra un cambio en la titularidad real o en la estructura de voto, los administradores corporativos deben presentar una actualización ante la KVK en un plazo de 7 días. El incumplimiento de este plazo legal de notificación de 7 días constituye una infracción económica y expone a los administradores a requerimientos formales de cumplimiento o a sanciones administrativas directas.
Depósito de estados financieros anuales en el registro mercantil
Toda sociedad de responsabilidad limitada neerlandesa debe depositar sus estados financieros anuales aprobados (jaarrekening) ante la KVK. La constitución de una nueva empresa conlleva una tasa única de registro en la KVK de 85,15 € en 2026, tras lo cual el depósito anual se convierte en la principal obligación registral. El artículo 2:394 del Código Civil neerlandés exige que las cuentas anuales se presenten en un plazo máximo e improrrogable de 12 meses tras el cierre del ejercicio financiero.
El incumplimiento de este plazo de depósito genera vulnerabilidades jurídicas inmediatas. Si la empresa deviene insolvente, la omisión de las presentaciones establece una presunción legal irrefutable de mala gestión (onbehoorlijk bestuur) según el artículo 2:248 del BW. En este escenario, los administradores pueden ser considerados responsables personalmente de todas las deudas corporativas. Revisar el apoyo profesional en materia de gobierno corporativo mediante la guía para iniciar un negocio en los Países Bajos garantiza que sus presentaciones corporativas cumplan plenamente con la normativa desde el primer momento.
Obligaciones legales de conservación de documentos
El derecho societario neerlandés impone plazos de conservación administrativa inequívocos. Los administradores deben conservar todos los libros contables, facturas, contratos y correspondencia operativa durante un período legal básico de 7 años. Los registros relativos a bienes inmuebles o a servicios electrónicos y de telecomunicaciones transfronterizos europeos deben conservarse durante 10 años. Los archivos electrónicos deben permanecer estructurados, protegidos contra alteraciones y ser accesibles de inmediato para las inspecciones de la Belastingdienst previa solicitud.
Trampas operativas: apertura de cuentas bancarias corporativas y errores en la nómina de administradores
Obtener la escritura y los números fiscales sirve de poco si su empresa no puede procesar pagos o gestionar las nóminas legalmente. Caer en el desorden administrativo en torno a la tesorería y las retribuciones es uno de los errores comunes clásicos al constituir una Dutch BV. Con frecuencia, los administradores internacionales descubren que la ejecución operativa dentro de las fronteras neerlandesas exige navegar por protocolos bancarios rígidos y normas tributarias laborales estrictas.
Obstáculos bancarios corporativos para fundadores internacionales
Tratar la apertura de una cuenta bancaria comercial como un mero trámite automático conduce a meses de operaciones paralizadas. Los bancos comerciales tradicionales neerlandeses aplican procesos exhaustivos de diligencia debida Conozca a su Cliente (KYC) y contra el blanqueo de capitales (Wwft). Cuando las solicitudes incluyen administradores no residentes, los bancos comerciales tradicionales suelen tardar entre 2 y 4 meses en realizar las evaluaciones de riesgo, concluyendo con frecuencia en denegaciones directas.
Estas denegaciones se deben a tres deficiencias documentales principales:
- Nexo comercial europeo difuso: falta de acreditación de transacciones comerciales reales con proveedores, socios o clientes establecidos en la UE.
- Estructuras de propiedad opacas: sociedades holding extranjeras intermedias complejas que ocultan el origen de los fondos o el control final.
- Falta de representación operativa residente: operar sin presencia de gestión local ni sustancia comercial dentro de los Países Bajos.
Muchas empresas internacionales mitigan estos retrasos recurriendo a entidades de dinero electrónico (EDE) europeas para obtener liquidez operativa mientras se tramitan las solicitudes bancarias tradicionales.
La regla del salario habitual (Gebruikelijkloonregeling) para los DGA
Una grave trampa fiscal radica en la remuneración del director general. La legislación fiscal neerlandesa exige que una persona física que posea una participación sustancial (al menos el 5 % de las acciones) y desempeñe tareas para la BV sea clasificada como Director-Accionista Mayoritario (Directeur-Grootaandeelhouder, o DGA). En virtud de la gebruikelijkloonregeling, el DGA debe percibir un salario consuetudinario mínimo legal, fijado en 58.000 € brutos al año en 2026.
Asumir que la ausencia de ingresos societarios justifica el impago de salarios es un error peligroso. Las evaluaciones del Ministerio de Hacienda muestran que más del 40 % de las pequeñas BV de reciente creación no declaran ni ajustan la remuneración del director a este umbral salarial legal sin una autorización previa formal. La Belastingdienst responde al incumplimiento emitiendo severas liquidaciones retroactivas del impuesto sobre la nómina junto con multas administrativas. Operar por debajo del umbral de 58.000 € requiere una dispensa formal por escrito (vooroverleg) que demuestre limitaciones de flujo de caja, presentada ante las autoridades fiscales antes de presentar las declaraciones anuales.
Contratos de trabajo y beneficios fiscales para expatriados
Contratar personal o formalizar puestos de dirección requiere contratos de trabajo neerlandeses legales que cumplan plenamente con la legislación laboral local, las pagas de vacaciones obligatorias y las retenciones de la seguridad social. Si traslada talento extranjero especializado a los Países Bajos, el 30% ruling proporciona un alivio fiscal sustancial al eximir el 30 % del salario bruto del impuesto sobre la nómina, sujeto a criterios salariales legales y al límite máximo de 262.000 € para 2026. Recurrir a servicios de nómina en los Países Bajos especializados previene errores en la declaración de nóminas y salvaguarda el acceso a las ventajas fiscales legales para expatriados.
Hoja de ruta para una constitución conforme a la normativa: Establecer una Dutch BV sin subsanaciones costosas
Evitar los errores comunes al constituir una Dutch BV requiere sincronizar los flujos de trabajo legales, fiscales y comerciales en lugar de ejecutarlos consecutivamente. Esperar a que un organismo regulador complete su revisión antes de iniciar el siguiente garantiza costosos periodos de inactividad operativa. Una hoja de ruta disciplinada alinea estos requisitos desde el principio, protegiendo a los fundadores extranjeros de rectificaciones administrativas.
Protocolo de constitución a distancia: Lista de verificación previa a la constitución
Una constitución conforme a la normativa comienza mucho antes del otorgamiento de la escritura. Los fundadores deben seguir una secuencia estructurada previa a la constitución:
- Comprobación del nombre comercial y de la actividad: Verifique que su nombre comercial no infrinja marcas registradas y asegúrese de que las descripciones del objeto social (códigos SBI) reflejen tanto las operaciones actuales como la expansión comercial a medio plazo. Redactar las actividades de forma excesivamente restrictiva obliga a una posterior modificación notarial de la escritura.
- Estatutos sociales bilingües: Dé instrucciones al notario de derecho civil neerlandés para que redacte estatutos bilingües (neerlandés e inglés) con normas claras para los acuerdos de los socios, umbrales de votación y restricciones a la transmisión de participaciones.
- Documentación apostillada: Prepare copias compulsadas del pasaporte y otorgue el poder notarial legalizado ante un notario autorizado en su jurisdicción de origen, seguido de la certificación mediante la Apostilla del Convenio de La Haya o legalización consular.
Seguir un modelo de procedimiento validado para iniciar un negocio en los Países Bajos garantiza que los documentos jurídicos extranjeros superen el examen notarial en la primera presentación.
Configuración inmediata del cumplimiento posterior a la constitución
Una vez que el notario de derecho civil otorgue la escritura de constitución, ejecute las siguientes acciones administrativas sin demora:
- Registro en la Cámara de Comercio: Obtenga el extracto mercantil certificado de la KVK y liquide la tasa de registro obligatoria de pago único de 85,15 €. Confirme que las inscripciones iniciales del UBO coincidan con los libros de socios.
- Alta en la administración tributaria: Presente inmediatamente el cuestionario societario exhaustivo de la Belastingdienst para iniciar el proceso de verificación del IVA de 6 a 8 semanas. Aportar borradores de contratos con proveedores y compromisos de clientes junto con la solicitud agiliza la revisión por parte del inspector tributario.
- Integración de tesorería y contabilidad: Abra cuentas bancarias societarias segregadas utilizando su RSIN y el extracto registral, evitando cualquier confusión entre el patrimonio personal y el empresarial. Integre software contable conforme a la normativa neerlandesa para garantizar que los registros comerciales se conserven durante el periodo de retención obligatorio de 7 años.
Establecer estas bases administrativas de manera sistemática salvaguarda la protección de la responsabilidad limitada societaria y garantiza que su empresa opere sin contratiempos en los mercados europeos.
Ejecución de una constitución impecable de una Dutch BV
Evitar los errores comunes al constituir una Dutch BV requiere sincronizar el otorgamiento notarial, las presentaciones ante la administración tributaria y la operativa bancaria, en lugar de gestionarlos como pasos inconexos. El cumplimiento estricto del plazo de 7 días para la notificación del UBO y de las normas sobre el salario estatutario del director protege su empresa frente a liquidaciones retroactivas, preservando al mismo tiempo su escudo de responsabilidad limitada desde el primer día.
Fundada en 2015, Intercompany Solutions ha asesorado a más de 1.000 empresarios extranjeros de más de 50 países. Nuestro equipo coordina la constitución a distancia en un plazo de 3 a 5 días hábiles, prestando un servicio integral en materia de constitución de sociedades, registro de IVA ante la Belastingdienst y gestión contable corporativa continuada.
Una adecuada preparación legal y fiscal proporciona a su empresa una plataforma fiable para escalar en los mercados europeos con total confianza regulatoria.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puede un empresario extranjero constituir una Dutch BV sin viajar a los Países Bajos?
Sí. Un empresario extranjero puede constituir una Dutch BV de forma completamente remota otorgando un poder notarial legalizado (PoA). El fundador firma la autorización en el extranjero ante un notario local, la autentica con una Apostilla o legalización consular y la envía al notario neerlandés. La constitución digital por videoconferencia no está disponible para la mayoría de los fundadores no residentes que carecen de credenciales digitales aprobadas de la UE. Este procedimiento a distancia mediante poder notarial evita viajar al extranjero a la vez que cumple con todas las leyes notariales y de verificación de identidad neerlandesas.
¿Cuál es el capital social mínimo legal requerido para constituir una Dutch BV?
El capital social mínimo legal requerido para constituir una Dutch BV es de exactamente 0,01 € con arreglo a la ley neerlandesa de la Flex-BV. Los fundadores pueden emitir acciones de valor nominal, como una acción de un céntimo de euro o de un euro. Si bien los requisitos de capital son mínimos, los administradores deben depositar formalmente la cantidad comprometida en la tesorería de la sociedad para validar la emisión de acciones y mantener la protección de responsabilidad limitada en virtud del derecho societario neerlandés.
¿Cuánto tiempo se tarda en obtener un número de IVA neerlandés para una BV de propiedad extranjera?
Obtener un número de identificación a efectos del IVA neerlandés para una BV de propiedad extranjera suele tardar entre 6 y 8 semanas. Si bien la Cámara de Comercio registra la empresa y emite un RSIN en cuestión de días, la Belastingdienst revisa de forma independiente las entidades administradas desde el extranjero. La administración tributaria envía un cuestionario detallado de sustancia para verificar las operaciones comerciales y el nexo económico local antes de emitir un número activo del impuesto sobre el volumen de negocios. Presentar los contratos comerciales de forma anticipada ayuda a evitar retrasos prolongados en la solicitud.
¿Cuáles son los tipos del impuesto sobre sociedades para una Dutch BV en 2026?
En 2026, el tipo del impuesto sobre sociedades neerlandés (CIT) es del 19 % sobre los beneficios imponibles de hasta 200.000 € y del 25,8 % sobre cualquier beneficio que supere dicho umbral. Las empresas deben calcular sus beneficios cuidadosamente, teniendo en cuenta que las deducciones fiscales sobre los gastos netos por intereses están estrictamente limitadas al 24,5 % del EBITDA en virtud de las normas de limitación de intereses (earnings-stripping rules). Además, todos los pagos tributarios deben ingresarse directamente en las cuentas de Rabobank de la Belastingdienst, lo cual entró en vigor el 1 de mayo de 2026.
¿Se requiere un notario para constituir todos los tipos de entidades empresariales neerlandesas?
No, no se requiere un notario para todas las estructuras empresariales neerlandesas. Las estructuras sin personalidad jurídica, como la eenmanszaak (empresa individual), la vennootschap onder firma (VOF), la commanditaire vennootschap (CV) y la maatschap, pueden inscribirse directamente en la Cámara de Comercio sin intervención notarial. Por el contrario, las entidades jurídicas constituidas, incluidas la sociedad de responsabilidad limitada (BV), la sociedad anónima (NV) y la fundación (stichting), exigen por ley el otorgamiento de una escritura notarial de constitución redactada por un notario neerlandés.
¿Cuáles son las consecuencias de no comunicar los cambios en el registro de UBO neerlandés en un plazo de 7 días?
No comunicar las modificaciones del titular real (UBO) dentro del plazo obligatorio de 7 días constituye un delito económico según la Ley de Delitos Económicos neerlandesa. La Cámara de Comercio y las autoridades reguladoras pueden emitir notificaciones formales de incumplimiento, imponer sanciones administrativas o someter a la empresa a un escrutinio de supervisión, lo que puede perturbar de inmediato las relaciones bancarias institucionales y las transacciones comerciales transfronterizas.
¿Durante cuánto tiempo debe conservar una Dutch BV sus libros societarios y documentación financiera?
Una Dutch BV debe conservar sus registros comerciales principales, libros de contabilidad y documentación transaccional durante un período legal básico de 7 años en virtud del Código Civil neerlandés y la Ley General de Impuestos del Estado. Sin embargo, cualquier registro societario y documento relativo a bienes inmuebles o servicios de telecomunicaciones y digitales transfronterizos debe conservarse durante 10 años. Los registros electrónicos deben permanecer plenamente legibles, estructurados y accesibles al instante para los inspectores fiscales de la Belastingdienst durante las auditorías.
¿Cuál es la regla del salario habitual para un administrador y socio mayoritario (DGA) de una Dutch BV?
La regla del salario habitual (gebruikelijkloonregeling) exige que un administrador que posea al menos el 5 % de las acciones perciba una retribución mínima legal, fijada en 58.000 € brutos al año en 2026. Los fundadores no pueden fijarse arbitrariamente un salario de cero euros durante el inicio de la actividad comercial sin aprobación previa por escrito. Pagar menos de 58.000 € requiere presentar una solicitud previa (vooroverleg) ante la Belastingdienst, demostrando que el flujo de caja de la sociedad no permite sostener el nivel legal de remuneración.
Fuentes
- ICS Payroll - Servicios neerlandeses de nómina
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Hacer negocios internacionalmente
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |