


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Gründung einer niederländischen Zweigniederlassung mag wie eine effiziente Markteintrittsstrategie erscheinen, doch für viele internationale Unternehmen führt das Fehlen eines eigenständigen Haftungsschilds dazu, dass die Muttergesellschaft lokalen Verbindlichkeiten und Rechtsansprüchen ausgesetzt ist. Im Jahr 2026 bleibt die Gründung einer Tochtergesellschaft in den Niederlanden in Form einer Gesellschaft mit beschränkter Haftung (Dutch BV) die wirksamste Methode, um Risiken zu isolieren und langfristige regulatorische Stabilität zu gewährleisten. Die strategische Lage des Landes innerhalb der EU ist Ihnen wahrscheinlich bekannt, doch die spezifischen administrativen Fristen für die BTW-Registrierung und die Einhaltung der Körperschaftsteuer (KSt) erfordern eine sorgfältige Planung.
Dieser Artikel bietet eine professionelle Analyse der rechtlichen, steuerlichen und administrativen Anforderungen für Ihre niederländische Niederlassung. Wir stellen einen klaren Entscheidungsrahmen für die Wahl zwischen einer Dutch BV und einer Zweigniederlassung bereit und detaillieren die Steuerschwellenwerte für 2026, einschließlich des KSt-Satzes von 19 % für Gewinne bis zu 200.000 €. Zudem finden Sie einen validierten Ablauf für die Fern-Gründung mittels einer legalisierten Vollmacht, die eine Errichtung ohne internationale Reisetätigkeit ermöglicht. Wir decken alles ab: von der KVK-Registrierungsgebühr in Höhe von 85,15 € und dem sechs- bis achtwöchigen BTW-Zeitrahmen für Einheiten in ausländischem Besitz bis hin zur aktualisierten Bankeninfrastruktur, in der die Rabobank als Hausbank des Belastingdienst fungiert.
Wichtigste Erkenntnisse
- Bewerten Sie die Haftungsvorteile einer Dutch BV gegenüber einer Zweigniederlassung, um sicherzustellen, dass die ausländische Muttergesellschaft rechtlich vor lokalen Verpflichtungen geschützt bleibt.
- Nutzen Sie den Arbeitsablauf mit legalisierter Vollmacht zur Gründung einer Tochtergesellschaft in den Niederlanden, um den Gründungsprozess ohne internationale Reisetätigkeit abzuschließen.
- Richten Sie Ihre Steuerplanung an den Steuerstandards für 2026 aus, einschließlich des Körperschaftsteuersatzes von 19 % für Gewinne bis zu 200.000 € und der Zinsschranke von 24,5 % des EBITDA.
- Berücksichtigen Sie administrative Fristen und Kosten wie die KVK-Registrierungsgebühr von 85,15 € und das 6- bis 8-wöchige BTW-Antragsfenster für Einheiten in ausländischem Besitz.
- Wahren Sie die regulatorische Compliance durch den Abschluss zwingend erforderlicher schriftlicher Arbeitsverträge und die Einhaltung der niederländischen Vorschriften zur Sozialversicherung und Entgeltfortzahlung im Krankheitsfall.
Die strategische Landschaft des niederländischen Markteintritts im Jahr 2026
Die Niederlande sichern weiterhin ihre Position als führender europäischer Knotenpunkt und belegen laut dem Bericht der Weltorganisation für geistiges Eigentum (WIPO) von 2025 den 8. Platz unter den innovativsten Volkswirtschaften weltweit. Für internationale Konzerne bietet die Gründung einer Tochtergesellschaft in den Niederlanden ein stabiles Umfeld für Kapitalwachstum und Risikominderung. Das aktuelle Investitionsklima hat sich hin zu vollständig digital aufgestellten Unternehmen entwickelt, bei denen administrative Effizienz Vorrang vor physischer Bürokratie hat. Diese Entwicklung ermöglicht einen schnellen Markteintritt bei gleichzeitiger Wahrung hoher Standards der regulatorischen Compliance. Es ist ein strategischer Schritt für Unternehmen, die eine solide Präsenz in der Eurozone aufbauen und gleichzeitig von einem wirtschaftsfreundlichen Rechtsrahmen profitieren möchten.
Innovation und Bildung als Expansionsmotoren
Der Zugang zu hochqualifizierten Arbeitskräften ist ein wesentlicher Faktor für die unternehmerische Expansion. Die Niederlande belegen derzeit den 3. Platz im weltweiten Bildungsranking, was ein stetiges Angebot an Fachkräften für die Technologie-, Finanz- und Gesundheitsbranche gewährleistet. Mit einem Englischkenntnisgrad von 93 % in der lokalen Bevölkerung fungiert das Land als primäres Tor für Nicht-EU-Unternehmen, die in die Europäische Union eintreten. Diese sprachliche Kompetenz reduziert operative Reibungsverluste und vereinfacht die Integration internationaler Managementteams. Die lokale Infrastruktur, einschließlich erstklassiger Logistik und digitaler Konnektivität, bietet den notwendigen Rahmen für die Skalierung einer Dutch BV auf dem gesamten Kontinent. Zusammen schaffen diese Faktoren ein Ökosystem, das die globale Skalierung für Nicht-EU-Unternehmer unterstützt, die eine verlässliche Basis für den internationalen Handel benötigen.
Remote-Zugänglichkeit für ausländische Investoren
Die moderne Corporate Governance in den Niederlanden hat die standortunabhängige Unternehmensführung im Handelsregister vollständig normalisiert. Ausländische Investoren müssen nicht im Land ansässig sein, um eine rechtskonforme Gesellschaft zu führen oder das Tagesgeschäft zu beaufsichtigen. Die niederländische Handelskammer (KVK) und die Steuerbehörden haben ihre Systeme optimiert, um eine grenzüberschreitende digitale Unternehmensführung für 2026 zu unterstützen. Für nicht ansässige Gründer beinhaltet das Standardverfahren eine legalisierte Vollmacht (PoA), die es einem Notar ermöglicht, die Gründungsurkunde in ihrem Namen zu beurkunden. Dieses Verfahren macht internationale Reisen während der Gründungsphase überflüssig.
Spezialisierte Dienstleister fungieren als wesentliche Brücke zwischen dem lokalen niederländischen Recht und den weltweiten betrieblichen Anforderungen. Diese Dienstleister stellen sicher, dass jeder Schritt, von der ersten Dokumentenvorbereitung bis zur späteren Umsatzsteuerregistrierung, den regulatorischen Standards von 2026 entspricht. Die Entscheidung für eine Dutch BV Company Formation über einen professionellen Partner ermöglicht es Unternehmern, sich auf die Marktstrategie zu konzentrieren, während die technischen Anforderungen der rechtlichen Errichtung mit verfahrensbezogener Klarheit abgewickelt werden. Dieser Remote-First-Ansatz gewährleistet, dass der Markteintritt sowohl schnell als auch rechtssicher erfolgt, und bietet einen validierten Weg für weltweite Mobilität.
Struktureller Vergleich: Niederländische Zweigniederlassung vs. Tochtergesellschaft (BV)
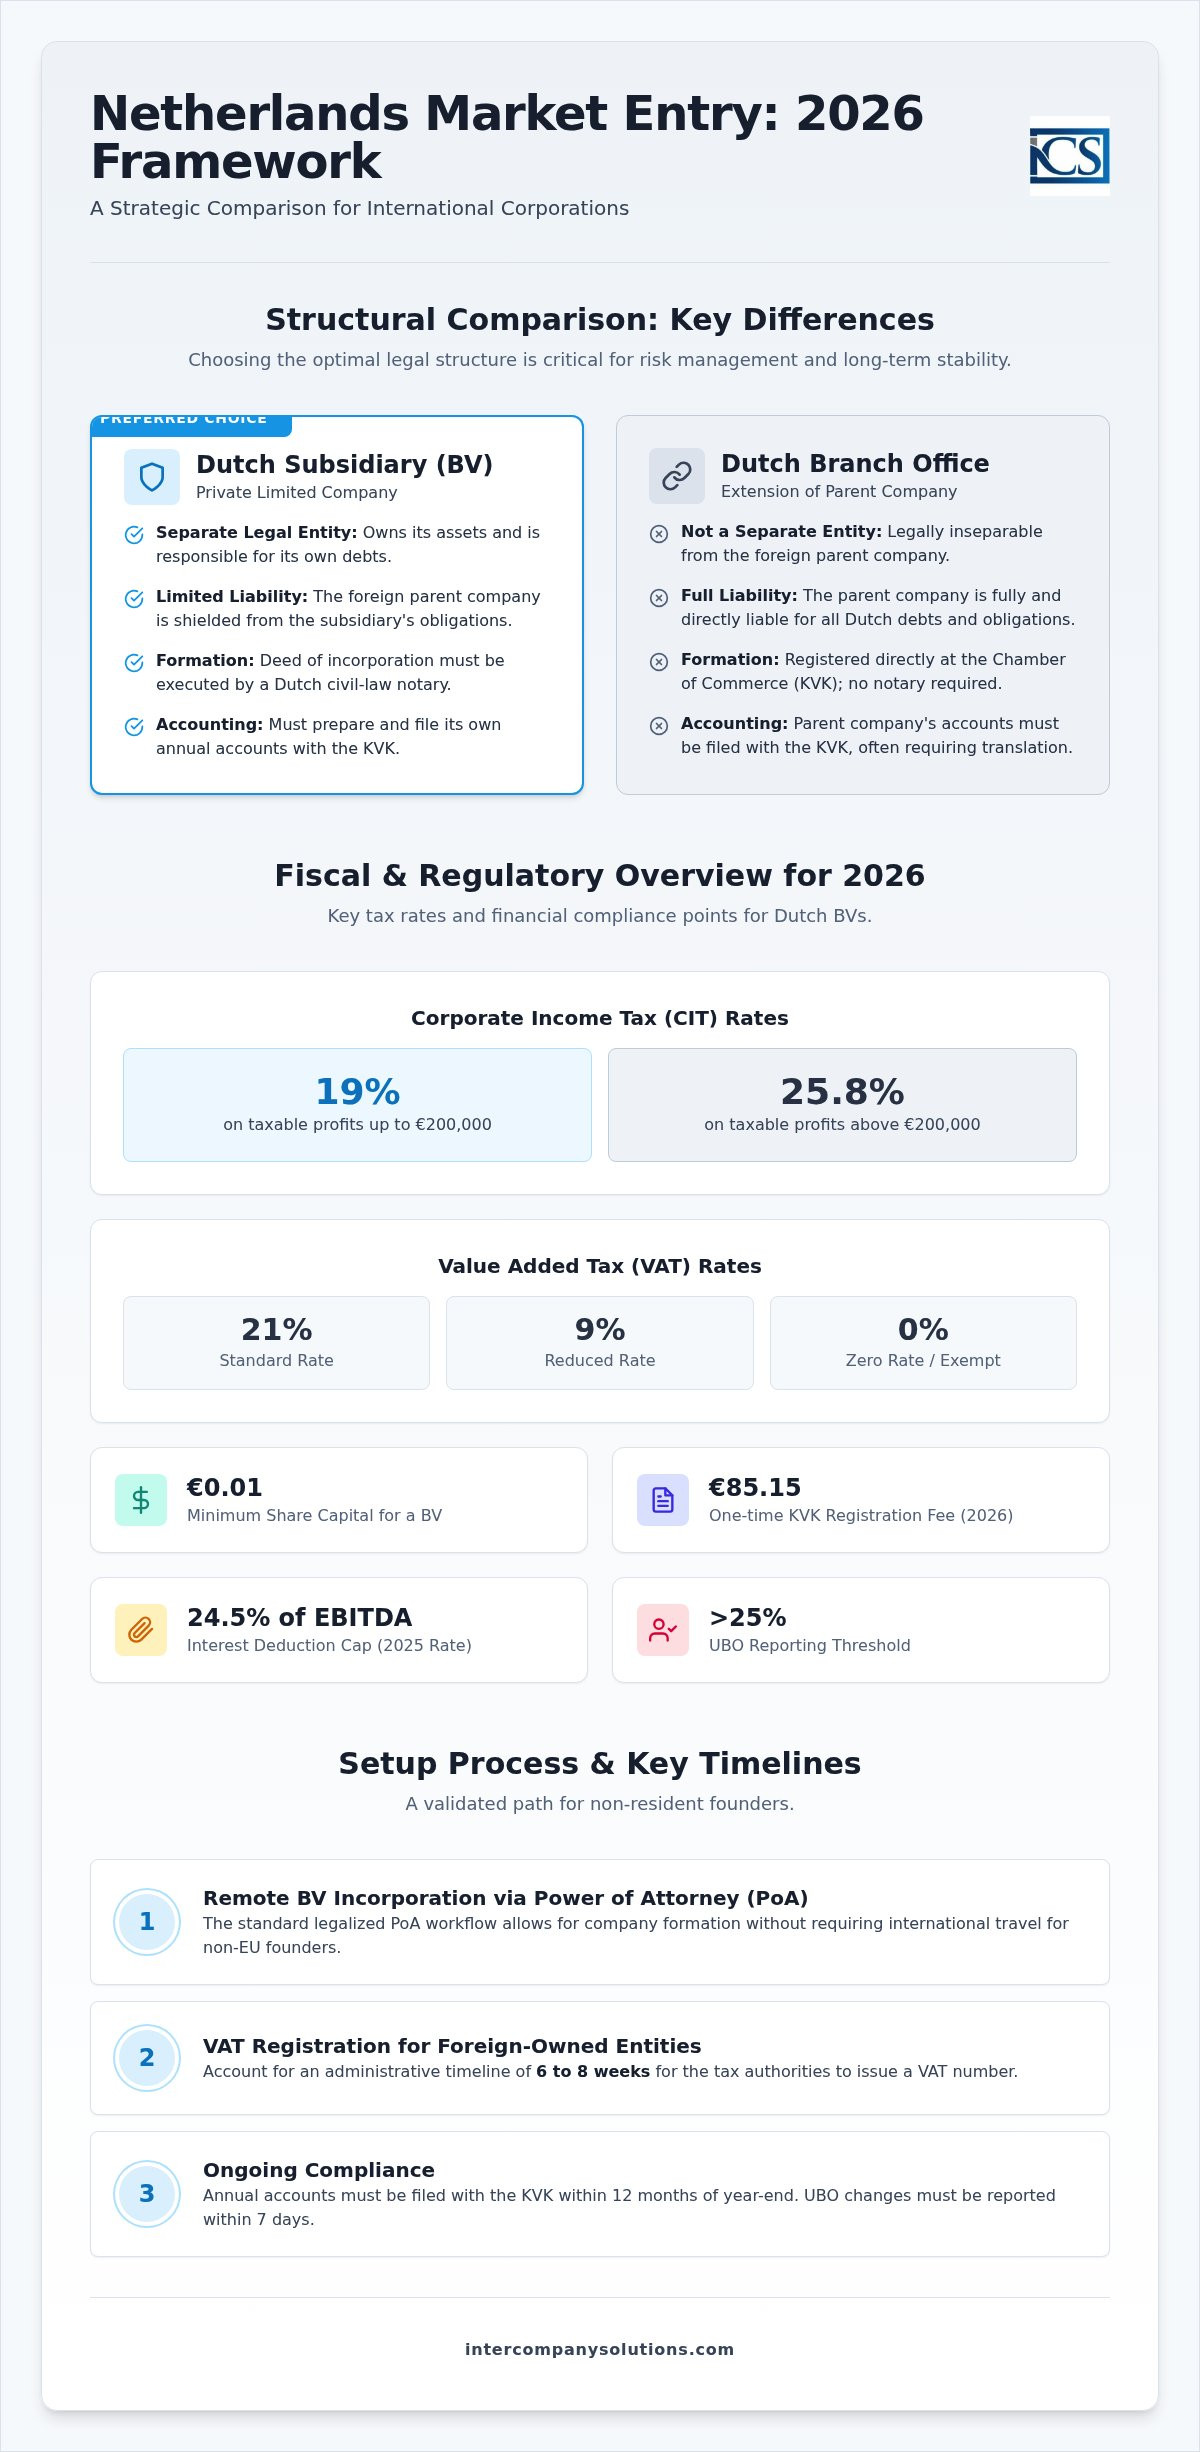
Die Wahl eines rechtlichen Rahmens erfordert eine klare Entscheidung zwischen einer Zweigniederlassung und einer Tochtergesellschaft. Eine Zweigniederlassung ist rechtlich untrennbar mit der ausländischen Muttergesellschaft verbunden; sie besitzt nach niederländischem Recht keine eigene Rechtspersönlichkeit. Folglich ist die Muttergesellschaft die unmittelbare Rechtspartei bei allen niederländischen Transaktionen und haftet für sämtliche Verbindlichkeiten. Im Gegensatz dazu entsteht durch die Errichtung einer niederländischen Gesellschaft mit beschränkter Haftung (BV) eine eigenständige juristische Person. Diese Einheit besitzt ihr eigenes Vermögen und haftet für ihre eigenen Schulden. Diese strukturelle Trennung ist der Hauptgrund, warum internationale Unternehmen das Tochtergesellschaftsmodell für europäische Aktivitäten bevorzugen.
| Merkmal | Niederländische Zweigniederlassung | Niederländische Tochtergesellschaft (BV) |
|---|---|---|
| Rechtsstatus | Erweiterung der Muttergesellschaft | Eigenständige juristische Person |
| Haftung | Muttergesellschaft haftet vollumfänglich | Beschränkt auf das Vermögen der Tochtergesellschaft |
| Registrierung | Eintragung bei der KVK (kein Notar) | Urkunde durch einen niederländischen Notar beurkundet |
| Rechnungslegung | Abschluss der Muttergesellschaft bei der KVK hinterlegt | Lokaler Jahresabschluss bei der KVK hinterlegt |
| Unternehmensführung | Durch Leitungsorgan der Muttergesellschaft kontrolliert | Lokale Geschäftsführung oder Vorstand der Muttergesellschaft |
Haftung und Risikoisolierung
Das Modell der Tochtergesellschaft fungiert als rechtliche Firewall. Da die BV eine eigenständige Person darstellt, haftet die Muttergesellschaft im Allgemeinen nicht für die Schulden oder Vertragsverletzungen der Tochtergesellschaft. Diese Abschirmung ist beim Abschluss lokaler Verträge oder der Einstellung von Personal von entscheidender Bedeutung, da sie verhindert, dass sich niederländische Verpflichtungen auf die weltweite Bilanz der Muttergesellschaft auswirken. Laut business.gov.nl bietet eine Zweigniederlassung diesen Schutz nicht, wodurch das weltweite Vermögen der Muttergesellschaft niederländischen Gläubigern offengelegt bleibt. Bei einer Dutch BV Company Formation beträgt das Mindeststammkapital 0,01 €, doch der Schutz, den sie der Muttergesellschaft bietet, ist beträchtlich.
Operative Glaubwürdigkeit und lokale Präsenz
Die Marktwahrnehmung begünstigt häufig die BV gegenüber einer ausländischen Zweigniederlassung. Die Errichtung einer lokalen Gesellschaft signalisiert ein langfristiges Engagement in der Region, was für niederländische Banken, Lieferanten und Kunden ein ausschlaggebender Faktor ist. Eigenständigen Gesellschaften fällt es oft leichter, Umsatzsteuer-Identifikationsnummern zu erhalten und lokale Bankbeziehungen aufzubauen. Während eine Zweigniederlassung den weltweiten Jahresabschluss der Muttergesellschaft bei der Handelskammer (KVK) einreichen muss, hinterlegt eine Tochtergesellschaft lediglich ihren eigenen lokalen Jahresabschluss. Dadurch bleibt die Vertraulichkeit der umfassenderen Finanzlage der Muttergesellschaft gewahrt. Die Netherlands Foreign Investment Agency hebt hervor, dass die BV aufgrund ihrer klaren Leitungs- und Risikostruktur das Standardinstrument für den internationalen Handel ist. Wenn Sie eine detaillierte Prüfung dieser Strukturen benötigen, können Sie eine Strukturanalyse bei unseren Beratern anfordern.
Zuletzt überprüft: August 2026
Steuerliche und regulatorische Compliance für Tochtergesellschaften
Der Betrieb einer juristischen Person in der niederländischen Rechtsordnung erfordert die strikte Einhaltung bestimmter steuerlicher Schwellenwerte und Berichtsfristen. Für das Steuerjahr 2026 wird die Körperschaftsteuer (CIT) mit einem Satz von 19 % auf steuerpflichtige Gewinne bis zu 200.000 € erhoben. Jeder diesen Betrag übersteigende Gewinn wird mit 25,8 % besteuert. Über die Basissätze hinaus wenden die Niederlande eine Zinsschranke an, um eine übermäßige Fremdfinanzierung zu verhindern; diese Grenze liegt bei 24,5 % des EBITDA des Unternehmens. Diese Zahlen sind von zentraler Bedeutung für die Finanzplanungsphase bei der Gründung einer Tochtergesellschaft in den Niederlanden, da sie die Nettorentabilität des lokalen Betriebs bestimmen.
Die Einhaltung der Umsatzsteuervorschriften (VAT) ist eine weitere wichtige administrative Säule. Der reguläre Mehrwertsteuersatz beträgt 21 %, wobei für bestimmte Kategorien von Waren und Dienstleistungen ermäßigte Sätze von 9 % und 0 % gelten. Bei BVs in ausländischem Besitz dauert das Verfahren zur Umsatzsteuerregistrierung in der Regel sechs bis acht Wochen. Während dieses Zeitraums führen die Steuerbehörden eine gründliche Prüfung der geplanten Aktivitäten und der wirtschaftlichen Substanz des Unternehmens durch. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für die Belastingdienst und wickelt alle Abrechnungen und Erstattungen der Unternehmenssteuern ab. Genauigkeit bei diesen Erstanträgen ist von größter Bedeutung, um Verzögerungen bei der Betriebsbereitschaft zu vermeiden.
Körperschaftsteuer und Anreize
Das niederländische Steuersystem umfasst Mechanismen zur Vermeidung von Doppelbesteuerung und zur Anwerbung internationaler Fachkräfte. Die Beteiligungsbefreiung (Participation Exemption) ist ein wesentliches Merkmal für Tochtergesellschaften, da sie Dividenden und Kapitalgewinne aus qualifizierten Beteiligungen im Allgemeinen von der niederländischen Körperschaftsteuer befreit. Dies ermöglicht einen effizienten Kapitalverkehr innerhalb einer globalen Unternehmensstruktur. Darüber hinaus bieten die Niederlande die 30%-Regelung für qualifizierte internationale Arbeitnehmer an. Für das Jahr 2026 liegt das steuerpflichtige Mindestgehalt für diese Regelung bei 48.013 € bzw. 36.497 € für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Master-Abschluss. Der 30%-Freibetrag ist auf ein Gehalt von 262.000 € gedeckelt. Die Verwaltung dieser Anreize erfordert präzise Lohnabrechnungs- und Personaldienstleistungen, um sicherzustellen, dass alle Schwellenwerte eingehalten und beibehalten werden.
Berichts- und Aufbewahrungspflichten
Transparenz und Datenaufbewahrung sind nach niederländischem Recht vorgeschrieben. Alle Geschäftsunterlagen müssen mindestens sieben Jahre lang aufbewahrt werden, wobei sich diese Frist für Dokumente im Zusammenhang mit unbeweglichem Vermögen auf zehn Jahre verlängert. Die Anforderungen an den wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) gelten für jede natürliche Person, die einen Anteil von mehr als 25 % an der Gesellschaft hält. Jede Änderung im UBO-Register muss innerhalb von sieben Tagen gemeldet werden, um die Konformität zu wahren. Schließlich muss jede Tochtergesellschaft ihren Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der Handelskammer (KVK) einreichen. Die Nichteinhaltung dieser Fristen kann zu behördlichen Geldbußen und einer potenziellen persönlichen Haftung der Geschäftsführer führen.
Zuletzt überprüft: August 2026
Der schrittweise Ablauf der Remote-Gründung
Das Verfahren zur Gründung einer Tochtergesellschaft in den Niederlanden ist auf Effizienz ausgelegt, insbesondere für internationale Gründer, die nicht anreisen können. Der primäre Ablauf basiert auf dem Weg über eine legalisierte Vollmacht (Power of Attorney, PoA). Dies ermöglicht es einem niederländischen Notar, die Gründungsurkunde ohne die physische Anwesenheit des Gründers zu beurkunden. Zunächst müssen Sie eine detaillierte Checkliste zusammen mit Ausweisdokumenten für alle Geschäftsführer und Gesellschafter einreichen. Diese Dokumente erfordern in der Regel eine Legalisation und eine Apostille, um von den niederländischen Behörden anerkannt zu werden. Dieser Remote-First-Ansatz ist der Standard für Nicht-EU-Gründer, da die digitale Gründung per Video nicht das Standardverfahren für die Registrierung von Nichtansässigen ist.
Rechtliche Dokumentation und notarielle Urkunden
In den Niederlanden muss ein Notar die Gründungsurkunde für jede BV und NV beurkunden. Dies ist eine gesetzliche Vorgabe, die die Rechtmäßigkeit der Unternehmensgründung sicherstellt. Für ausländische Unternehmensgesellschafter müssen Sie einen Auszug aus Ihrem lokalen Handelsregister sowie eine Vertretungsbescheinigung (Certificate of Incumbency) vorlegen. Diese Dokumente müssen ordnungsgemäß legalisiert sein, um die Vertretungsmacht der Person nachzuweisen, die die PoA unterzeichnet. Der Notar entwirft zudem die Satzung, die die internen Regelungen der Gesellschaft, ihren Namen, den Satzungssitz und den Unternehmensgegenstand festlegt. Sobald der Notar die Urkunde beurkundet hat, existiert die Gesellschaft offiziell als eigenständige juristische Person mit einem Mindeststammkapital von lediglich 0,01 €.
Registrierung bei der KVK und den Steuerbehörden
Sobald die Urkunde unterzeichnet ist, muss das Unternehmen im niederländischen Handelsregister (Handelsregister) eingetragen werden, das von der Handelskammer (KVK) geführt wird. Für 2026 beträgt die einmalige KVK-Registrierungsgebühr 85,15 €. Diese Registrierung generiert Ihre KVK-Nummer, die für die Eröffnung von Bankkonten und den Abschluss von Handelsverträgen unerlässlich ist. Sie ist das eindeutige Identifikationsmerkmal, das den Rechtsstatus Ihres Unternehmens auf dem lokalen Markt bestätigt. Nach der KVK-Registrierung muss die Gesellschaft Körperschaftsteuer- und BTW-Identifikationsnummern beim Belastingdienst beantragen. Alle Steuerabwicklungen und -rückerstattungen werden über die Rabobank abgewickelt, die seit dem 1. Mai 2026 als Hausbank des Belastingdienst fungiert.
Bei Dutch BVs in ausländischem Besitz liegt der Zeitrahmen für die BTW-Registrierung in der Regel zwischen sechs und acht Wochen. Wenn Ihre Tochtergesellschaft beabsichtigt, Waren außerhalb der EU zu importieren oder zu exportieren, müssen Sie zusätzlich eine EORI-Nummer beantragen. Dieser Schritt ist für die Zollabfertigung und den internationalen Handel von zentraler Bedeutung. Die Bewältigung dieser administrativen Ebenen erfordert einen strukturierten Ansatz für die Unternehmensgründung in den Niederlanden, um sicherzustellen, dass keine Fristen versäumt werden und die Gesellschaft innerhalb des vorgesehenen Zeitrahmens voll einsatzfähig ist.
Zuletzt überprüft: August 2026
Beschäftigungs- und Lohnabrechnungstrends für niederländische Tochtergesellschaften
Die Führung eines Unternehmens in den Niederlanden erfordert die strikte Einhaltung der lokalen Arbeitsgesetze, die für jeden Mitarbeiter einen schriftlichen Arbeitsvertrag vorschreiben. Seit dem 1. Juli 2026 beträgt der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren gemäß business.gov.nl 14,99 €. Arbeitgeber sind für den Einbehalt der Lohnsteuer und der Sozialversicherungsbeiträge verantwortlich, wobei das Höchstjahresarbeitsentgelt für die Sozialversicherung für 2026 auf 79.409 € festgelegt ist. Darüber hinaus verlangt das niederländische Recht von Arbeitgebern, im Krankheitsfall bis zu 104 Wochen lang mindestens 70 % des Gehalts des Arbeitnehmers weiterzuzahlen, was eine solide Finanzplanung für das Personalmanagement erforderlich macht.
Einstellung von hochqualifizierten Migranten
Um spezialisierte Fachkräfte von außerhalb der Europäischen Union zu rekrutieren, muss ein Unternehmen den Status eines anerkannten Referenten (recognized sponsor) beim Immigration and Naturalisation Service (IND) erlangen. Für das Steuerjahr 2026 betragen die Bruttomonatsgehaltsanforderungen für das Visum für hochqualifizierte Migranten (HSM) 5.942 € für Migranten ab 30 Jahren und 4.357 € für Personen unter 30 Jahren. Dieser Status ermöglicht eine beschleunigte Visumbearbeitung, die in der Regel innerhalb von zwei bis vier Wochen abgeschlossen ist. Das Erlangen des Status als anerkannter Referent ist eine strategische Voraussetzung für Einheiten, die auf internationales Fachwissen angewiesen sind, um einen Wettbewerbsvorteil auf dem europäischen Markt zu wahren.
Compliance bei Arbeitgeberpflichten
Die 30%-Regelung dient als wesentlicher Anreiz zur Gewinnung internationaler Fachkräfte, unterliegt jedoch spezifischen Obergrenzen und Schwellenwerten. Im Jahr 2026 gilt die steuerfreie Pauschale von 30 % gemäß belastingdienst.nl nur noch für Gehälter bis zu einem Höchstbetrag von 262.000 €. Um sich zu qualifizieren, muss das steuerpflichtige Gehalt eines Arbeitnehmers den Mindestschwellenwert von 48.013 € bzw. 36.497 € für Personen unter 30 Jahren mit einem qualifizierenden Master-Abschluss erreichen. Die Option für Inhaber der 30%-Regelung, den Status der partiellen Nichtansässigkeit zu wählen, wurde 2025 abgeschafft; die Übergangsregelungen für bestehende Nutzer enden am 31. Dezember 2026.
Die Verwaltung dieser monatlichen Meldezyklen und die Sicherstellung der Einhaltung der Vorgaben sektoraler Pensionskassen ist ein zentraler Bestandteil der Dienstleistungen im Bereich Lohnabrechnung und Personalbeschaffung. Alle Lohnsteuerzahlungen müssen über die Rabobank abgewickelt werden, die seit dem 1. Mai 2026 als Hausbank für den Belastingdienst fungiert. Unternehmen sind gesetzlich verpflichtet, Lohnabrechnungs- und Geschäftsunterlagen sieben Jahre lang aufzubewahren, um bei eventuellen Prüfungen durch die niederländischen Steuerbehörden vollständige Transparenz zu gewährleisten.
Zuletzt überprüft: August 2026
Strategische Umsetzung Ihres niederländischen Markteintritts
Der Eintritt in den niederländischen Markt im Jahr 2026 erfordert ein ausgewogenes Verhältnis von juristischer Präzision und steuerlicher Weitsicht. Die Wahl einer BV-Struktur stellt sicher, dass Ihre Muttergesellschaft vor lokalen Haftungsrisiken geschützt bleibt und gleichzeitig eine glaubwürdige Präsenz in der Eurozone aufbaut. Das aktuelle regulatorische Umfeld verlangt die strikte Einhaltung von Körperschaftsteuerschwellenwerten (CIT) und UBO-Meldepflichten. Die Gründung einer Tochtergesellschaft in den Niederlanden im Wege einer Fernvollmacht (Power of Attorney) ermöglicht es Ihnen, diese komplexen Verfahren ohne internationale Reisetätigkeit abzuschließen.
Intercompany Solutions bietet einen strukturierten Markteintritt mit einer Bearbeitungszeit von 3 bis 5 Werktagen für die Erstgründung. Unsere Expertise bei der Gründung per Fernvollmacht (PoA) stellt sicher, dass Ihre Identifikations- und Dokumentationsunterlagen allen notariellen Standards entsprechen. Wir untermauern unsere verfahrenstechnische Klarheit mit einer 100%igen Zufriedenheitsgarantie, um die Zuverlässigkeit zu gewährleisten, die Ihre internationale Expansion erfordert.
Die Niederlande bleiben eine erste Wahl für die globale Skalierung. Mit den richtigen administrativen Rahmenbedingungen ist Ihre niederländische Einheit für langfristiges Wachstum und Stabilität aufgestellt.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Wie hoch ist das Mindeststammkapital für eine niederländische Tochtergesellschaft?
Das Mindeststammkapital für eine niederländische Gesellschaft mit beschränkter Haftung (BV) beträgt 0,01 €. Diese niedrige Schwelle wurde eingeführt, um die finanziellen Hürden für internationale Unternehmer beim Markteintritt zu senken. Bei der Gründung einer Tochtergesellschaft in den Niederlanden müssen Sie den Nennwert der Anteile in der Satzung festlegen. Während das gesetzliche Minimum rein symbolisch ist, können Sie einen höheren Betrag wählen, um den anfänglichen Finanzierungsbedarf oder den operativen Umfang des Unternehmens widerzuspiegeln.
Kann ich eine niederländische Tochtergesellschaft aus der Ferne gründen, ohne in die Niederlande zu reisen?
Sie können den gesamten Gründungsprozess aus der Ferne über den Weg einer legalisierten Vollmacht (Power of Attorney, PoA) abschließen. Diese Methode ermöglicht es einem niederländischen Notar, die Gründungsurkunde in Ihrem Namen zu beurkunden, ohne dass Ihre physische Anwesenheit im Land erforderlich ist. Sie müssen die Gründungsunterlagen unterzeichnen und in Ihrem Heimatland legalisieren oder mit einer Apostille versehen lassen. Dies ist das Standardverfahren für gebietsfremde Gründer, die eine juristische Person effizient errichten möchten.
Wie hoch sind die Körperschaftsteuersätze für niederländische Tochtergesellschaften im Jahr 2026?
Im Jahr 2026 beträgt der Körperschaftsteuersatz (CIT) 19 % auf steuerpflichtige Gewinne bis zu 200.000 €. Für Gewinne, die diesen Schwellenwert überschreiten, steigt der Steuersatz auf 25,8 %. Zudem ist die Zinsschranke zu berücksichtigen, die 24,5 % des EBITDA beträgt. Sämtliche Steuerzahlungen werden in der Regel über die Rabobank abgewickelt, die seit dem 1. Mai 2026 als offizielle Hausbank für die niederländische Steuerbehörde (Belastingdienst) fungiert.
Wie lange dauert das Verfahren zur Umsatzsteuerregistrierung für eine Gesellschaft in ausländischem Besitz?
Das Verfahren zur Umsatzsteuerregistrierung für Gesellschaften in ausländischem Besitz dauert in der Regel zwischen sechs und acht Wochen. Diese Frist beginnt, sobald die Gesellschaft bei der Handelskammer (KVK) eingetragen ist. Die Steuerbehörden führen eine Prüfung durch, um die beabsichtigten Aktivitäten und die lokale steuerliche Substanz der Gesellschaft zu verifizieren. Da Sie vor Abschluss der Registrierung weder Vorsteuer abziehen noch Umsatzsteuer in Rechnung stellen können, ist es wichtig, dieses administrative Zeitfenster bei der Planung Ihrer ersten niederländischen Geschäftsaktivitäten zu berücksichtigen.
Benötige ich einen lokalen Geschäftsführer, um eine Tochtergesellschaft in den Niederlanden zu registrieren?
Das niederländische Recht schreibt nicht vor, dass Sie zur Registrierung einer Tochtergesellschaft einen vor Ort ansässigen Geschäftsführer bestellen müssen. Sowohl die Geschäftsführer als auch die Gesellschafter können ausländische natürliche Personen oder juristische Personen sein. Eine lokale Präsenz ist jedoch häufig für die steuerliche Substanz vorteilhaft und kann die Eröffnung eines Geschäftskontos vereinfachen. Obwohl eine Geschäftsführung aus der Ferne zulässig ist, muss die Gesellschaft über eine gültige niederländische Geschäftsadresse verfügen und alle lokalen Einreichungs- und Compliance-Verpflichtungen erfüllen.
Was ist der Unterschied zwischen einer niederländischen Zweigniederlassung und einer Dutch BV?
Eine Dutch BV ist eine eigenständige juristische Person, wohingegen eine Zweigniederlassung eine unselbstständige Betriebsstätte der ausländischen Muttergesellschaft darstellt. Bei der Gründung einer Tochtergesellschaft in den Niederlanden als BV ist die Haftung der Muttergesellschaft auf das Vermögen der Tochtergesellschaft beschränkt. Bei einer Zweigniederlassungsstruktur haftet die Muttergesellschaft weiterhin vollumfänglich für alle niederländischen Verbindlichkeiten und rechtlichen Ansprüche. Diese Unterscheidung macht die BV zum bevorzugten Instrument für internationale Unternehmen, die Risiken isolieren und Glaubwürdigkeit aufbauen wollen.
Wie hoch ist die KVK-Registrierungsgebühr für ein neues Unternehmen im Jahr 2026?
Die einmalige Registrierungsgebühr bei der niederländischen Handelskammer (KVK) beträgt im Jahr 2026 85,15 €. Diese Gebühr wird fällig, wenn der Notar die Gesellschaft in das Handelsregister einträgt. Nach der Zahlung vergibt die KVK eine eindeutige Registrierungsnummer, die für alle offiziellen Geschäfte erforderlich ist, einschließlich des Abschlusses von Handelsverträgen und der Beantragung von Steuernummern. Diese Registrierung bestätigt die rechtliche Existenz der Rechtspersönlichkeit und ist ein obligatorischer Schritt im niederländischen Unternehmensgründungsprozess.
Quellen
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Fachkraft
- IND - Start-up-Aufenthaltstitel
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- BOIP - Markenanmeldung in den Benelux-Ländern
- WIPO - Madrider System
- RVO - Internationales Geschäft
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |