


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Niederlande bleiben ein wichtiges Ziel für die globale Expansion, doch der administrative Markteintrittsprozess im Jahr 2026 belohnt technische Präzision gegenüber kommerzieller Strategie. Die meisten internationalen Unternehmer empfinden den Übergang von ihren nationalen Vorschriften zum niederländischen Gesellschaftsrecht als anspruchsvoll, insbesondere bei der Unterscheidung zwischen Registrierungswegen für EU- und Nicht-EU-Bürger. Die Erfüllung der Voraussetzungen für eine Unternehmensgründung in den Niederlanden erfordert ein genaues Verständnis der lokalen Protokolle, um Verzögerungen oder Bußgelder zu vermeiden.
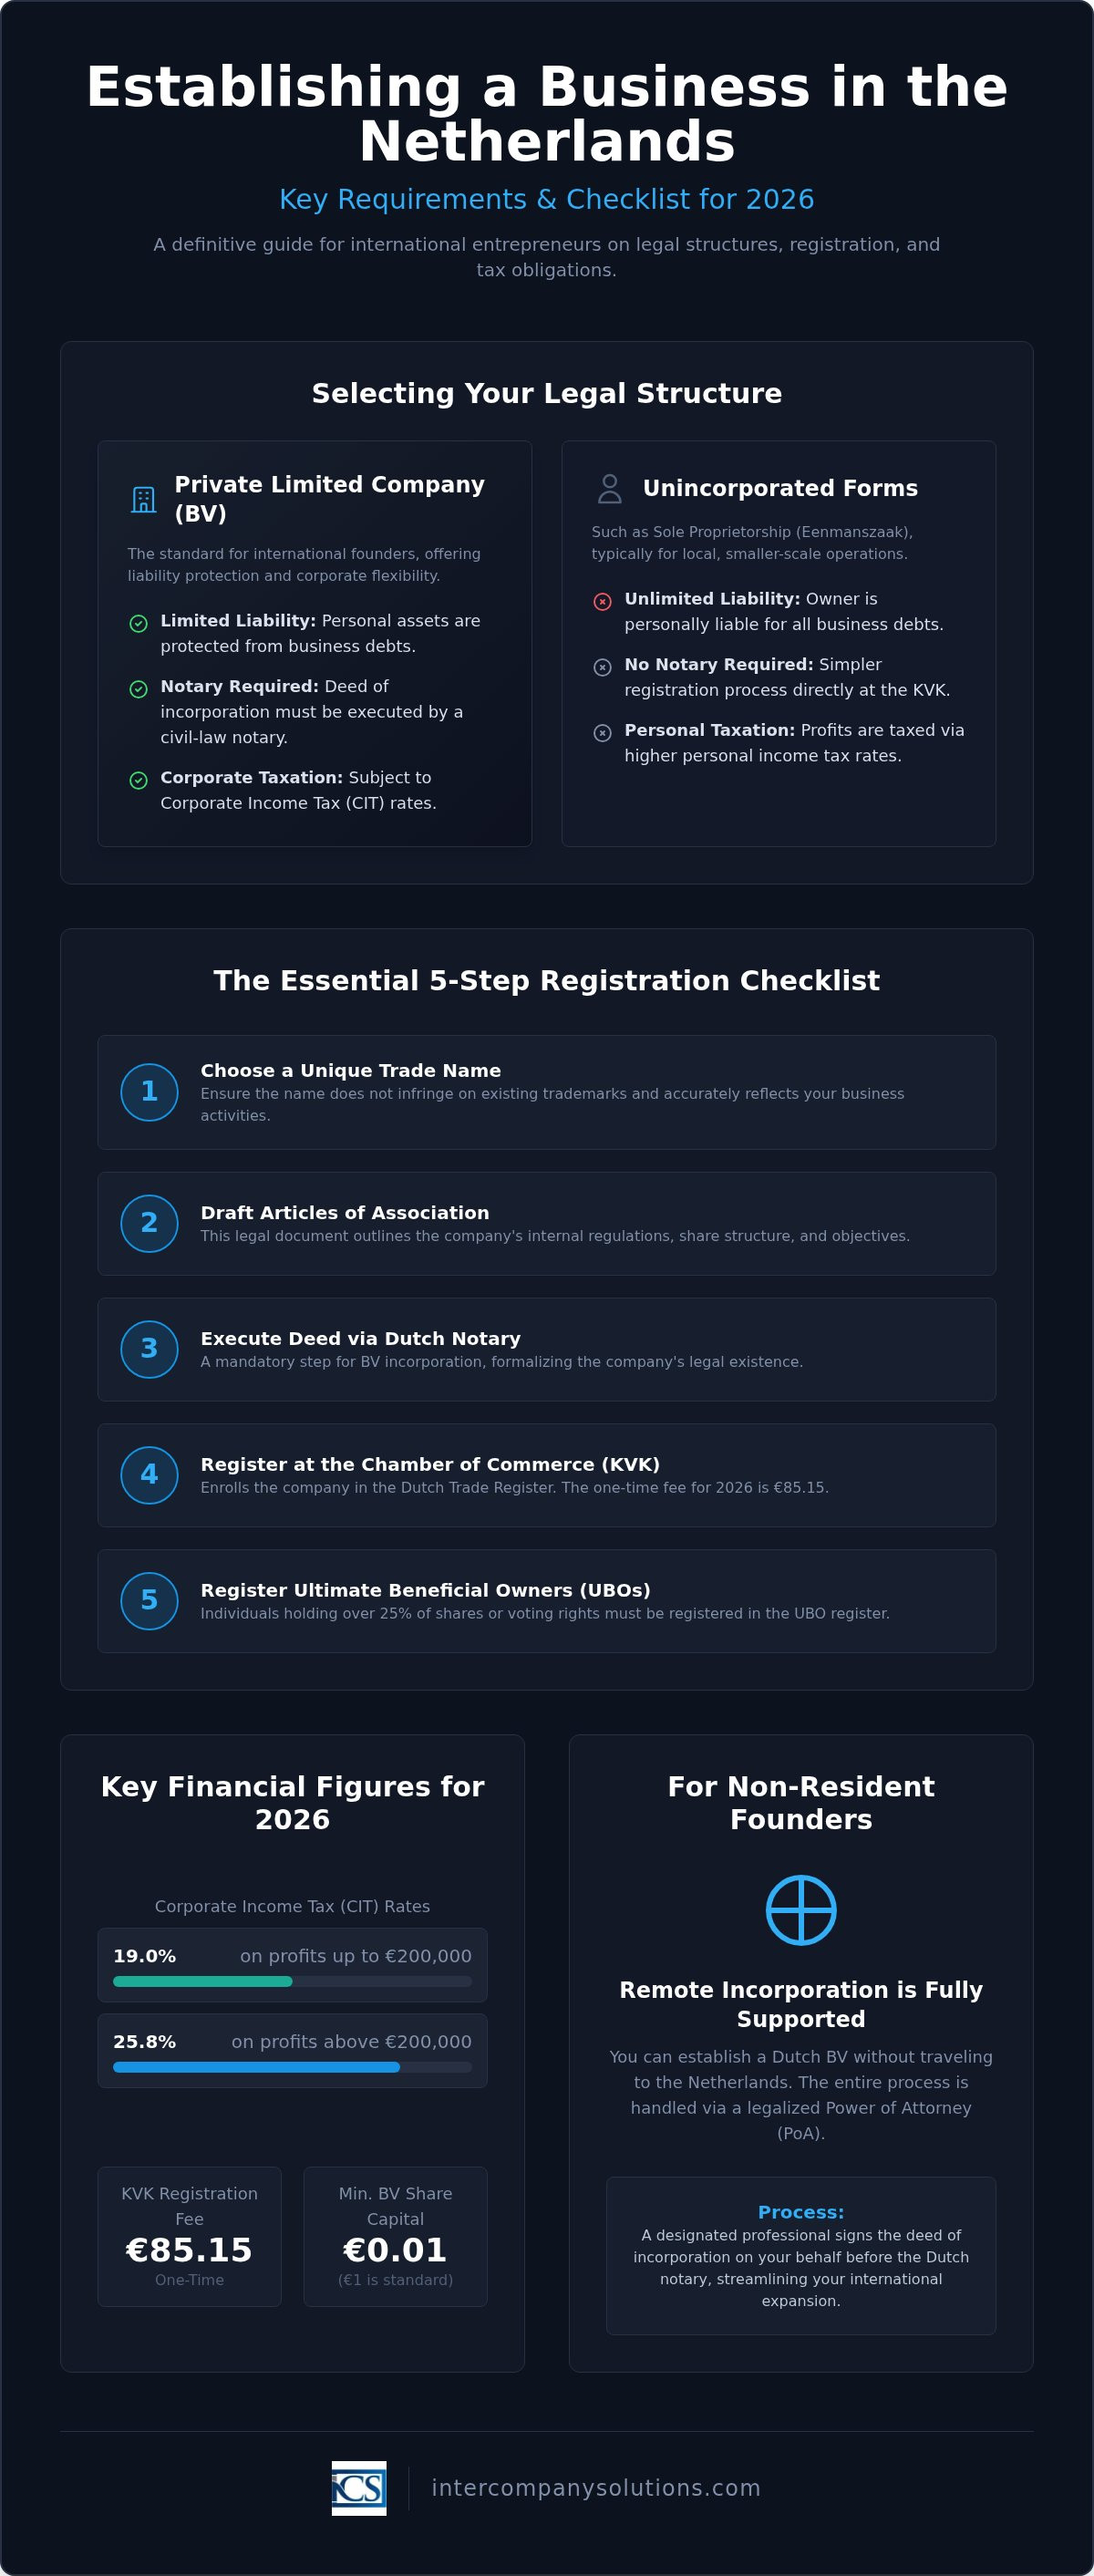
Dieser Leitfaden bietet eine verbindliche Checkliste der rechtlichen, steuerlichen und administrativen Voraussetzungen, die für die Gründung einer niederländischen Einheit erforderlich sind. Sie finden spezifische Angaben zur KVK-Registrierungsgebühr in Höhe von 85,15 €, den Körperschaftsteuerstufen von 19 % und 25,8 % sowie der obligatorischen UBO-Registrierung für Personen, die mehr als 25 % der Anteile halten. Wir bestätigen auch die Gültigkeit des Verfahrens zur Remote-BV-Gründung über eine legalisierte Vollmacht (Power of Attorney), welches eine Gründung ohne physische Anreise in das Land ermöglicht. Indem Sie diese verifizierten Schritte befolgen, sichern Sie eine rechtskonforme und funktionale Grundlage für Ihre niederländischen Geschäftsaktivitäten.
Wichtigste Erkenntnisse
- Erfahren Sie, warum die Besloten Vennootschap (BV) aufgrund ihrer beschränkten Haftung und gesellschaftsrechtlichen Flexibilität die Standard-Rechtsform für internationale Unternehmer ist.
- Erhalten Sie Zugang zu einer detaillierten Checkliste der Voraussetzungen für eine Unternehmensgründung in den Niederlanden, einschließlich Identifikationsprotokollen und der KVK-Gebühr für 2026 in Höhe von 85,15 €.
- Verstehen Sie das Verfahren der Ferngründung für Nicht-EU-Gründer unter Nutzung des Weges der legalisierten Vollmacht (Power of Attorney), um eine niederländische Einheit ohne physische Anreise zu gründen.
- Ermitteln Sie Ihre Körperschaftsteuerpflichten für 2026, einschließlich des Steuersatzes von 19 % für Gewinne unter 200.000 € und des Steuersatzes von 25,8 % für Beträge, die diesen Schwellenwert überschreiten.
- Prüfen Sie verbindliche Compliance-Verpflichtungen wie die Registrierung des wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) für Personen, die mehr als 25 % der Anteile halten.
Rechtlicher Rahmen für niederländische Unternehmenseinheiten
Das niederländische Gesellschaftsrecht ist im Burgerlijk Wetboek (niederländisches Bürgerliches Gesetzbuch) kodifiziert. Dieser Rahmen bietet ein stabiles Umfeld für den internationalen Handel, welcher einen Grundpfeiler des niederländischen Wirtschaftsüberblicks darstellt. Bei der Bewertung der Voraussetzungen für die Gründung eines Unternehmens in den Niederlanden muss zunächst beachtet werden, dass das Gesetz juristische Personen als eigenständige Rechtspersönlichkeiten behandelt. Eine Gesellschaft mit beschränkter Haftung bzw. Dutch BV erfordert mindestens einen Geschäftsführer und einen Gesellschafter. Diese Funktionen können von derselben Person wahrgenommen werden, wodurch die Struktur sowohl für Einzelunternehmer als auch für große Tochtergesellschaften zugänglich ist.
Die meisten gewerblichen Tätigkeiten in den Niederlanden bedürfen keiner spezifischen Gewerbelizenz. Regulierte Sektoren wie Finanzdienstleistungen, das Gesundheitswesen und bestimmte Transportgewerbe müssen jedoch vor der Aufnahme der Geschäftstätigkeit Genehmigungen bei den zuständigen Behörden einholen. Die Klärung der Frage, ob Ihre Tätigkeit unter eine regulierte Kategorie fällt, ist ein entscheidender erster Schritt im Gründungsprozess.
Die Rolle der Handelskammer (KVK)
Jede wirtschaftliche Einheit muss in das von der KVK geführte Handelsregister eingetragen werden. Dieser Prozess gewährleistet Markttransparenz im gesamten niederländischen Rechtsraum. Die KVK erhebt für das Jahr 2026 eine einmalige Registrierungsgebühr von 85,15 €. Nach der Registrierung sind Informationen über Geschäftsführer und Gesellschafter öffentlich zugänglich. Zudem müssen Personen, die mehr als 25 % der Anteile oder Stimmrechte halten, im UBO-Register (Ultimate Beneficial Owner) eingetragen werden. Die Wahl eines eindeutigen Handelsnamens ist obligatorisch. Er darf bestehende Markenrechte nicht verletzen und die Öffentlichkeit nicht über die Art des Unternehmens täuschen.
Gesetzliche Vorgaben für die Dutch BV
Die Dutch BV ist aufgrund ihrer Flexibilität die häufigste Wahl ausländischer Investoren. Seit den Reformen von 2012 beträgt das Mindeststammkapital lediglich 0,01 €, wenngleich 1 € eine übliche fachliche Praxis darstellt. Die Gründung erfordert eine Gründungsurkunde, die von einem niederländischen Zivilnotar ausgefertigt wird. Dieses Dokument enthält die Satzung und die internen Regelungen der Gesellschaft. Um die Registrierung abzuschließen, müssen Sie eine eingetragene lokale Geschäftsadresse in den Niederlanden nachweisen. Für nicht ansässige Gründer beinhaltet die Erfüllung der Voraussetzungen für eine Unternehmensgründung in den Niederlanden häufig die Nutzung einer beglaubigten Vollmacht (Power of Attorney, PoA). Intercompany Solutions erleichtert diesen Prozess durch die Vorbereitung der erforderlichen Vollmachtsunterlagen, sodass der Notar die Urkunde in Ihrem Namen unterzeichnen kann, ohne dass Sie persönlich anreisen müssen.
Zuletzt überprüft: August 2026
Wahl einer Rechtsform: BV im Vergleich zu anderen Formen
Die Wahl der richtigen Rechtsform ist eine grundlegende Entscheidung, die Ihr Haftungsprofil und Ihre steuerlichen Pflichten bestimmt. Diese Entscheidung ist zentral für die Voraussetzungen zur Unternehmensgründung in den Niederlanden, da die Registrierungsverfahren zwischen Körperschaften und nicht inkorporierten Formen erheblich variieren. Für die meisten internationalen Unternehmer dient die Besloten Vennootschap (BV) als Standard, da ihr Status als eigenständige juristische Person das Privatvermögen vor Unternehmensschulden schützt. Diese Unterscheidung ist für diejenigen, die aus dem Ausland in den niederländischen Markt eintreten, von wesentlicher Bedeutung, da sie ein vorhersehbares Maß an Sicherheit bietet, welches nicht inkorporierten Strukturen fehlt.
Gesellschaft mit beschränkter Haftung (BV) im Vergleich zum Einzelunternehmen
Die Dutch BV erfordert eine Gründungsurkunde, die von einem Zivilnotar entworfen und beurkundet wird. Dieser Prozess begründet die Gesellschaft als eigenständige Rechtsperson mit eigenen Rechten und Pflichten. Im Gegensatz dazu bedarf ein Einzelunternehmen (Eenmanszaak) keines Notars, führt jedoch dazu, dass der Inhaber für alle geschäftlichen Verpflichtungen persönlich mit seinem Privatvermögen haftet. Einzelunternehmer wechseln häufig zu einer BV, sobald ihr Umsatz steigt, um von der körperschaftsteuerlichen Struktur und dem Haftungsschutz zu profitieren. Für 2026 unterliegen BVs der Körperschaftsteuer (Corporate Income Tax, CIT) zu einem Steuersatz von 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf Gewinne, die diesen Schwellenwert übersteigen. Einzelunternehmer werden über die Einkommensteuersätze veranlagt, welche bei gewinnbringenden Unternehmen deutlich höher sein können.
Strukturelle Voraussetzungen für die NV
Großunternehmen oder Gesellschaften, die eine Notierung an einer öffentlichen Börse anstreben, nutzen die Naamloze Vennootschap (NV). Anders als die BV, die ein Mindestkapital von 0,01 € vorschreibt, erfordert die NV ein Mindestanfangskapital von 45.000 €. Diese Rechtsform erfordert für die Gründung ebenfalls einen Notar und unterliegt strengeren Berichts- und Corporate-Governance-Standards. Wenn Sie sich unsicher sind, welche Rechtsform zu Ihrer Kapitalstruktur passt, können Sie sich an unsere Gründungsspezialisten wenden, um eine individuelle Bewertung zu erhalten.
Wann eine Stiftung (Stichting) oder Personengesellschaft in Betracht zu ziehen ist
Die Stichting ist eine einzigartige niederländische Struktur, die häufig für gemeinnützige Zwecke oder zur Trennung von juristischem Eigentum und wirtschaftlicher Berechtigung eingesetzt wird. Das Verständnis dieser Nuancen gehört zu den umfassenderen Voraussetzungen für die Gründung eines Unternehmens in den Niederlanden. Ebenso wie die BV und NV erfordert eine Stiftung eine notarielle Urkunde. Demgegenüber erfordern Personengesellschaften wie die Vennootschap onder firma (VOF) oder die Commanditaire vennootschap (CV) keinen Notar. Diese Formen werden typischerweise für Joint Ventures oder Berufsausübungsgemeinschaften genutzt. Obwohl sie einfacher zu gründen sind, haften die Gesellschafter einer VOF gesamtschuldnerisch für die Verbindlichkeiten der Gesellschaft, ein Risikofaktor, den internationale Gründer sorgfältig gegen die administrative Einfachheit nicht inkorporierter Strukturen abwägen müssen.
Zuletzt überprüft: August 2026
Die grundlegende Registrierungs-Checkliste für 2026
Die Erfüllung der administrativen Anforderungen für eine Unternehmensgründung in den Niederlanden erfordert eine strukturierte Abfolge von Registrierungen bei den lokalen Behörden. Zunächst müssen Sie hochauflösende Kopien Ihres gültigen Reisepasses sowie einen aktuellen Wohnsitznachweis, wie beispielsweise eine Verbrauchsabrechnung oder einen Kontoauszug, vorbereiten. Für nicht ansässige Gründer erfordern diese Dokumente in der Regel eine Legalisation oder eine Apostille, um von niederländischen Notaren und der Handelskammer anerkannt zu werden. Die Sicherstellung, dass diese Dokumente aktuell und ordnungsgemäß formatiert sind, verhindert Verzögerungen bei der Identitätsprüfung im Rahmen der Gründung.
Sobald Ihre Identität überprüft und die Gründungsurkunde unterzeichnet ist, muss die Gesellschaft in das Handelsregister eingetragen werden. Die KVK erhebt für 2026 eine einmalige Registrierungsgebühr von 85,15 €. Diese Zahlung erfolgt üblicherweise per digitaler Rechnung oder während des persönlichen Termins in einer KVK-Geschäftsstelle. Nach erfolgreicher Registrierung erhalten Sie Ihre eindeutige KVK-Nummer, die als primäre Unternehmenskennung für alle künftigen rechtlichen und finanziellen Transaktionen im Land dient.
KVK-Registrierung und Anforderungen an das UBO-Register
Während des Registrierungsprozesses müssen Sie eine eindeutige Beschreibung Ihrer Geschäftstätigkeit angeben. Die KVK verwendet SBI-Codes (Standaard Bedrijfsindeling), um Ihr Unternehmen für statistische und regulatorische Zwecke zu klassifizieren. Eine genaue Einstufung ist unerlässlich, da sie Ihre Versicherungsprämien und branchenspezifischen Verpflichtungen beeinflussen kann. Zudem sind Sie gesetzlich verpflichtet, eine Erklärung für das UBO-Register (Ultimate Beneficial Owner) einzureichen. Als UBO gilt jede natürliche Person, die mehr als 25 % der Geschäftsanteile, der Stimmrechte oder der Eigentumsanteile hält. Diese Transparenzmaßnahme ist ein obligatorischer Bestandteil der Unternehmensgründung in den Niederlanden und muss bei Änderungen der Eigentümerstruktur innerhalb einer Woche aktualisiert werden.
Steuerverwaltung (Belastingdienst) und Umsatzsteuerpflichten
Die KVK benachrichtigt die niederländische Steuerverwaltung (Belastingdienst) automatisch, sobald Ihr Unternehmen eingetragen ist. In der Regel müssen Sie keinen gesonderten Antrag auf eine Steuernummer stellen, die Behörden prüfen jedoch, ob Ihr Unternehmen als steuerpflichtige Person für Zwecke der Umsatzsteuer (BTW) gilt. Nach der Genehmigung erhalten Sie eine Umsatzsteuer-Identifikationsnummer und eine Steuernummer für die Umsatzsteuer. Unternehmen, die Waren in Länder außerhalb der EU importieren oder aus diesen exportieren, müssen zudem eine EORI-Nummer beim niederländischen Zoll beantragen. Diese Nummer ist für die Zollabfertigung von Waren und die Abwicklung digitaler Zollanmeldungen unerlässlich.
Compliance endet nicht mit der Registrierung. Das niederländische Recht schreibt eine 7-jährige Aufbewahrungsfrist für die gesamte Geschäftsverwaltung vor, einschließlich Rechnungen, Verträgen und Kontoauszügen. Besitzt Ihr Unternehmen unbewegliches Vermögen in den Niederlanden, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre. Die Aufbewahrung digitaler Sicherungskopien, die den niederländischen Prüfungsstandards entsprechen, stellt sicher, dass Sie auf künftige Anfragen der Steuerverwaltung vorbereitet sind. Diese strengen Aufbewahrungspflichten sind grundlegend für die Aufrechterhaltung des ordnungsgemäßen Status Ihres Unternehmens im niederländischen regulatorischen Umfeld.
Zuletzt überprüft: August 2026
Anforderungen für ausländische und nicht ansässige Gründer
Nicht ansässige Unternehmer stehen vor spezifischen verfahrensrechtlichen Hürden bei der Erfüllung der Voraussetzungen für eine Unternehmensgründung in den Niederlanden. Während EU- und EWR-Bürger von der Niederlassungsfreiheit profitieren, müssen Nicht-EU-Gründer zwischen dem Gesellschaftsbesitz und dem Recht auf Aufenthalt im Land unterscheiden. Sie können eine Dutch BV aus der Ferne ohne Aufenthaltstitel gründen, müssen jedoch eine gültige niederländische Geschäftsadresse nachweisen. Die Handelskammer (KVK) wendet strenge Substanzkriterien für Geschäftsadressen an. Ein einfaches Postfach reicht nicht aus; die eingetragene Adresse muss ein physischer Standort sein, an dem die Geschäftstätigkeit tatsächlich ausgeübt werden kann und an dem die Geschäftsunterlagen der Gesellschaft zur Einsichtnahme zugänglich sind.
Fern-Gründung mittels legalisierter Vollmacht
Die Gründung aus der Ferne erfolgt über eine legalisierte Vollmacht (Power of Attorney – PoA). Dieses Verfahren ermöglicht es einem Gründungsbevollmächtigten, die Gründungsurkunde im Namen des Gründers vor einem niederländischen Notar zu unterzeichnen, wodurch eine persönliche Anreise entfällt. Sie müssen Ihre Ausweisdokumente sowie die Vollmacht von einem Notar in Ihrem Heimatland beglaubigen lassen. Abhängig von Ihrer Rechtsordnung kann zudem eine Apostille oder eine konsularische Legalisation erforderlich sein. Standardmäßige BV-Gründungen dauern in der Regel 2 bis 5 Werktage, sobald alle legalisierten Unterlagen in den Niederlanden eingegangen sind. Dieses Verfahren gewährleistet vollständige Rechtskonformität und erlaubt es Ihnen, den Geschäftsbetrieb zügig aufzunehmen, während Sie im Ausland verbleiben.
Aufenthaltstitel und das Startup-Visum
Nicht-EU-Gründer, die ihren Wohnsitz verlegen möchten, müssen einen entsprechenden Aufenthaltstitel über die IND beantragen. Für kurzfristige Aufenthalte von unter 90 Tagen ist ein reguläres Schengen-Visum für geschäftliche Besprechungen und die anfängliche Einrichtung üblicherweise ausreichend. Langfristige Geschäftsaktivitäten erfordern jedoch häufig eine dauerhaftere Lösung wie das Startup-Visum. Diese einjährige Aufenthaltserlaubnis setzt einen innovativen Geschäftsplan und eine Vereinbarung mit einem staatlich anerkannten Facilitator voraus. Nach Ablauf des ersten Jahres können Sie in einen Aufenthaltstitel für Selbstständige wechseln, sofern Sie bestimmte Kriterien erfüllen. Alternativ können etablierte Unternehmen den Status für hochqualifizierte Migranten (Highly Skilled Migrant – HSM) nutzen, um Schlüsselpersonal zu versetzen, vorausgesetzt, die Gesellschaft wird als anerkannter Referent (Referent) zugelassen. Das Verständnis dieser Migrationswege ist ein zentraler Bestandteil der Unternehmensgründung in den Niederlanden für Nicht-EU-Bürger.
Die Erfüllung der Voraussetzungen für die Eröffnung eines Unternehmens in den Niederlanden als Nicht-Ansässiger umfasst sowohl gesellschaftsrechtliche als auch einwanderungsrechtliche Compliance. Sie müssen nicht im Land ansässig sein, um Gesellschafter oder Geschäftsführer einer Dutch BV zu sein; Sie benötigen jedoch die entsprechenden Genehmigungen, wenn Sie beabsichtigen, während Ihrer physischen Anwesenheit im Land Arbeiten auszuführen. Wir empfehlen, Ihren Aufenthaltsstatus und Ihre steuerliche Ansässigkeit frühzeitig im Prozess zu klären, um kollidierende Verpflichtungen zwischen Ihrem Heimatland und der Belastingdienst zu vermeiden.
Zuletzt überprüft: August 2026
Aufrechterhaltung von Compliance und operativen Standards
Sobald Ihre Gesellschaft aktiv ist, verlagert sich der Schwerpunkt von den anfänglichen Gründungsvoraussetzungen in den Niederlanden auf die langfristige Einhaltung regulatorischer Vorschriften. Die niederländischen Behörden verlangen eine präzise Buchführung und fristgerechte Einreichungen, um die Markttransparenz zu wahren. Ihre administrativen Pflichten umfassen die Einreichung periodischer Steuererklärungen und die Veröffentlichung von Jahresabschlüssen. Die Nichteinhaltung dieser Fristen kann zu behördlichen Geldbußen oder dem Verlust des Status der ordnungsgemäßen Führung („Good Standing“) bei der Belastingdienst führen.
Körperschaftsteuer (KSt) und jährliche Berichterstattung
Für das Steuerjahr 2026 ist die Körperschaftsteuer (CIT) in zwei Stufen unterteilt. Sie zahlen 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf Gewinne, die diesen Schwellenwert übersteigen. Die Frist für die Einreichung der Körperschaftsteuererklärung endet in der Regel fünf Monate nach Ablauf des Geschäftsjahres. Bei einem regulären Geschäftsjahr, das am 31. Dezember 2025 endet, müssen Sie die Steuererklärung bis zum 31. Mai 2026 einreichen. Fristverlängerungen sind möglich, müssen jedoch vor Ablauf der ursprünglichen Frist beantragt werden.
Transparenz ist ein Grundprinzip des niederländischen Systems. Sie sind verpflichtet, Ihren Jahresabschluss bei der KVK offenzulegen. Der erforderliche Detaillierungsgrad richtet sich danach, ob Ihr Unternehmen anhand von Bilanzsumme, Nettoumsatzerlösen und Mitarbeiterzahl als Kleinst-, kleines, mittleres oder großes Unternehmen eingestuft wird. Die meisten kleinen BVs müssen lediglich eine verkürzte Bilanz und begrenzte Erläuterungen einreichen. Die Führung einer strukturierten Buchhaltung ist für diese Eingaben unerlässlich. Detaillierte Hinweise zum Umgang mit diesen Pflichten finden Sie in unseren Fachinformationen zur Buchführung und Compliance für die Dutch BV.
Lohnbuchhaltung und Arbeitgeberpflichten für niederländisches Personal
Die Anstellung von Mitarbeitern bringt zusätzliche Anforderungen für die Führung eines Unternehmens in den Niederlanden mit sich. Sie müssen einen schriftlichen Arbeitsvertrag vorlegen, der dem niederländischen Arbeitsrecht entspricht und gegebenenfalls obligatorische Rentenbeiträge gewährleistet. Arbeitgeber sind verpflichtet, Lohnsteuer und Sozialversicherungsbeiträge vom Bruttogehalt einzubehalten. Diese sind monatlich oder in Vierwochenperioden an die Belastingdienst zu melden und abzuführen.
Internationale Unternehmer nutzen häufig die 30%-Steuerregelung (30% Ruling), um globale Fachkräfte anzuwerben. Für 2026 beträgt das steuerpflichtige Mindestbruttojahresgehalt für die Inanspruchnahme 48.013 €. Für Arbeitnehmer unter 30 Jahren mit einem Masterabschluss liegt der Schwellenwert bei 36.497 €. Beachten Sie, dass diese Regelung nur bis zu einem Bruttogehalt von maximal 262.000 € anwendbar ist. Die Handhabung dieser Faktoren erfordert eine solide administrative Struktur. Die Inanspruchnahme professioneller niederländischer Lohnbuchhaltungsdienste stellt sicher, dass Ihre Gesellschaft mit den sich entwickelnden lohnsteuer- und sozialversicherungsrechtlichen Bestimmungen konform bleibt. Aktive Gesellschaften müssen zudem vierteljährliche Umsatzsteuererklärungen (BTW) einreichen. Die Frist für die Abgabe und Zahlung endet am letzten Tag des Monats, der auf das Quartalsende folgt.
Zuletzt überprüft: August 2026
Aufbau Ihrer niederländischen Präsenz im Jahr 2026
Der Erfolg auf dem niederländischen Markt hängt von einer präzisen Herangehensweise an die Corporate Compliance und administrativer Sorgfalt ab. Wie dargelegt, bleibt die Besloten Vennootschap (BV) der Standard für den internationalen Handel, da sie einen soliden Haftungsschutz und eine transparente Steuerstruktur mit KSt-Sätzen von 19 % bis 200.000 € bietet. Die Erfüllung der Gründungsvoraussetzungen in den Niederlanden ist ein effizienter Prozess, wenn Sie den Weg der legalisierten Vollmacht nutzen, welcher eine vollständige Fern-Gründung innerhalb von 2 bis 5 Werktagen ermöglicht.
Laufende operative Standards, einschließlich der 7-jährigen Aufbewahrungsfrist für Geschäftsunterlagen und der obligatorischen UBO-Meldungen, gewährleisten, dass Ihre Gesellschaft bei der Belastingdienst beanstandungsfrei geführt wird. Intercompany Solutions hat über 2.000 Gründer weltweit bei diesen komplexen Verfahren unterstützt, abgesichert durch eine 100-prozentige Zufriedenheitsgarantie. Unsere Erfahrung stellt sicher, dass jedes gesetzliche Detail mit der professionellen Sorgfalt behandelt wird, die für ein stabiles internationales Unternehmen erforderlich ist.
Wir unterstützen Ihren Markteintritt in die niederländische Wirtschaft mit der Effizienz und rechtlichen Integrität, die Ihr Unternehmen verlangt.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Kann ein Nicht-Ansässiger ein Unternehmen in den Niederlanden aus der Ferne gründen?
Ja, Sie können eine niederländische juristische Person gründen, ohne im Land ansässig zu sein oder persönlich anreisen zu müssen. Dies wird über ein Verfahren mit legalisierter Vollmacht (Power of Attorney – PoA) abgewickelt. Sie müssen Ihre Ausweisdokumente und die Vollmacht im Beisein eines örtlichen Notars oder in einer niederländischen Botschaft in Ihrem Heimatland unterzeichnen. Sobald diese Dokumente in den Niederlanden vorliegen, unterzeichnet ein Gründungsbevollmächtigter die Gründungsurkunde vor einem niederländischen Notar.
Wie hoch ist das Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das Mindeststammkapital für eine Dutch BV beträgt nach der 2012 eingeführten Flex-BV-Gesetzgebung weiterhin 0,01 €. Obwohl dies das gesetzliche Minimum darstellt, wählen viele Gründer einen Standardbetrag wie 1 €, 100 € oder 1.000 €, um die Aufteilung der Geschäftsanteile auf mehrere Gesellschafter zu erleichtern. Dieses Kapital muss vor der Eintragung des Unternehmens nicht auf einem niederländischen Bankkonto hinterlegt werden, was den Gründungsprozess für internationale Unternehmer beschleunigt.
Wie hoch ist die KVK-Registrierungsgebühr für ein neues niederländisches Unternehmen?
Die einmalige Registrierungsgebühr bei der niederländischen Handelskammer (KVK) beträgt im Kalenderjahr 2026 85,15 €. Diese Gebühr deckt die Eintragung Ihres Unternehmens in das Handelsregister (Handelsregister) ab und ist für alle neuen gewerblichen Rechtsträger verpflichtend. Sie erhalten Ihre KVK-Nummer unmittelbar nach Abschluss der Registrierung. Die meisten Gründer begleichen diese Gebühr über eine digitale Rechnung oder über ihren Gründungsspezialisten während der Gründungsphase.
Benötige ich ein niederländisches Bankkonto, um ein Unternehmen in den Niederlanden anzumelden?
Sie benötigen kein niederländisches Bankkonto, um die Erstanmeldung Ihres Unternehmens abzuschließen. Die KVK und der Notar verlangen während des Gründungsprozesses keinen Nachweis über ein lokales Konto. Nach der Gründung benötigen Sie jedoch ein Geschäftskonto, um den operativen Betrieb zu führen, Körperschaftsteuerzahlungen für 2026 zu leisten und Umsatzsteuererklärungen abzuwickeln. Viele internationale Gründer nutzen E-Geld-Institute (EMIs) oder Fintech-Lösungen, falls keine physische Präsenz vor Ort besteht.
Wie hoch sind die Körperschaftsteuersätze (KSt) in den Niederlanden im Jahr 2026?
Im Jahr 2026 wird die Körperschaftsteuer (CIT) gestaffelt nach dem steuerpflichtigen Gewinn in zwei Stufen erhoben. Auf Gewinne bis zu 200.000 € fallen 19 % an. Jeder steuerpflichtige Gewinn, der diesen Schwellenwert von 200.000 € übersteigt, wird mit einem Satz von 25,8 % besteuert. Diese Sätze gelten für alle aktiven niederländischen BVs. Die Berücksichtigung dieser Zahlen ist ein grundlegender Bestandteil der Voraussetzungen bei der Eröffnung eines Unternehmens in den Niederlanden, um eine präzise Finanzplanung und Steuerkonformität zu gewährleisten.
Wer gilt in den Niederlanden als wirtschaftlich Berechtigter (UBO)?
Ein wirtschaftlich Berechtigter (Ultimate Beneficial Owner – UBO) ist jede natürliche Person, die mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile an einer Gesellschaft hält. Sofern keine Einzelperson diesen Schwellenwert von 25 % erreicht, müssen die leitenden Geschäftsführer der Gesellschaft als Pseudo-UBOs registriert werden. Die Eintragung in das KVK-UBO-Register ist eine verpflichtende Compliance-Anforderung. Änderungen der UBO-Angaben müssen innerhalb einer Woche gemeldet werden, um Verwaltungssanktionen oder Bußgelder zu vermeiden.
Wie lange dauert es, ein niederländisches Unternehmen anzumelden?
Die reguläre Unternehmensregistrierung in den Niederlanden dauert in der Regel zwischen 2 und 5 Werktagen. Diese Frist beginnt, sobald der niederländische Notar Ihre legalisierten Ausweisdokumente und die unterzeichnete Vollmacht erhalten hat. Die KVK bearbeitet die Registrierung üblicherweise innerhalb von 24 Stunden nach Unterzeichnung der Urkunde. Für Nicht-EU-Gründer kann sich die gesamte Vorlaufzeit verlängern, abhängig davon, wie schnell die Dokumente im Heimatland legalisiert und per Kurier in die Niederlande versandt werden.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |