


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
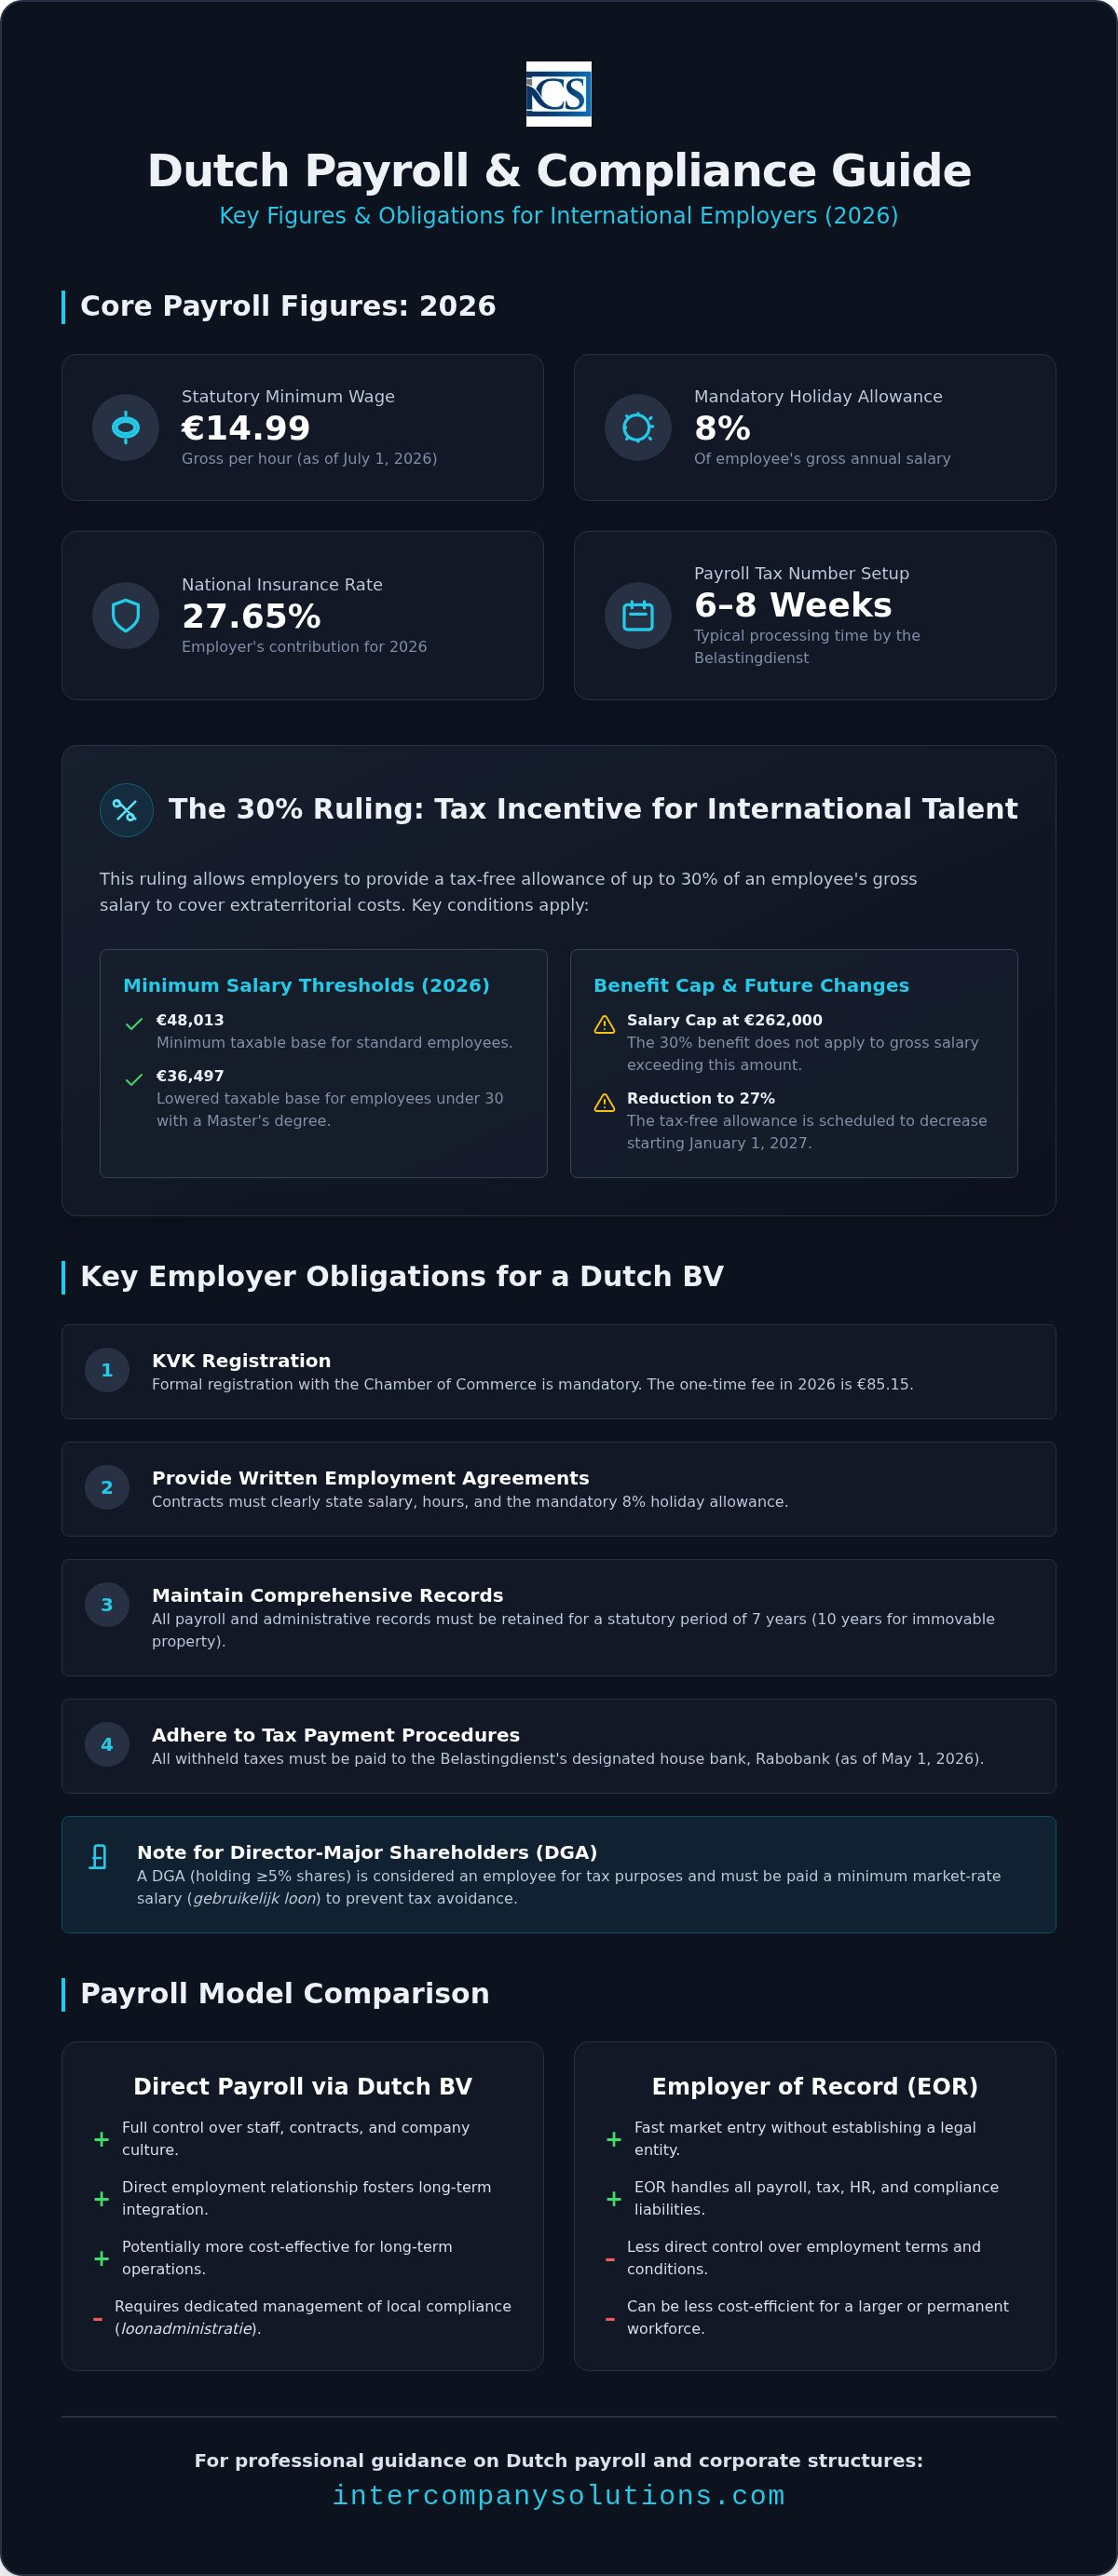
Der niederländische gesetzliche Mindestlohn erreichte am 1. Juli 2026 14,99 € brutto pro Stunde und setzte damit eine neue Basis für internationale Unternehmen mit lokaler Präsenz. Die erfolgreiche Verwaltung von Payroll-Dienstleistungen in den Niederlanden erfordert ein präzises Verständnis dieser sich verändernden Schwellenwerte zusammen mit dem Beitragssatz zur Volksversicherung von 27,65 %. Sie stellen wahrscheinlich fest, dass die Komplexität des niederländischen Arbeitsrechts, insbesondere im Hinblick auf das obligatorische Urlaubsgeld von 8 % und die sich weiterentwickelnden Sozialversicherungsvorgaben, eine erhebliche administrative Belastung darstellt, wenn sie aus dem Ausland verwaltet wird.
Dieser Leitfaden bietet eine professionelle Aufschlüsselung der niederländischen Payroll-Compliance und der strategischen Anwendung der 30%-Regelung für Ihre internationalen Mitarbeiter. Sie erhalten einen klaren Überblick über die Arbeitgeberpflichten, einschließlich der Mindestgehaltsschwelle von 48.013 € für die 30%-Vergütung und der bevorstehenden Absenkung dieses Vorteils auf 27 % im Jahr 2027. Wir erläutern die verfahrensrechtlichen Anforderungen für die Fernverwaltung, die Auswirkungen der Zinsschranke von 24,5 % und die Notwendigkeit der Abstimmung mit der Hausbank der Belastingdienst, der Rabobank. Indem Sie dieser strukturierten Übersicht folgen, können Sie die vollständige Einhaltung der gesetzlichen Vorschriften gewährleisten und gleichzeitig die steuerliche Position Ihrer globalen Belegschaft optimieren.
Wichtigste Erkenntnisse
- Verstehen Sie die gesetzlichen Anforderungen der niederländischen Loonadministratie, einschließlich des obligatorischen Urlaubsgelds von 8 % und des Beitragssatzes zur Volksversicherung von 27,65 % für 2026.
- Ermitteln Sie die spezifischen Gehaltsschwellen für die 30%-Regelung, wie etwa die steuerliche Mindestbemessungsgrundlage von 48.013 €, die erforderlich ist, um steuerfreie Vergütungen für internationales Personal zu sichern.
- Implementieren Sie professionelle Payroll-Dienstleistungen in den Niederlanden durch die Beantragung einer Lohnsteuernummer bei der Belastingdienst, ein Verfahren, das in der Regel 6–8 Wochen in Anspruch nimmt.
- Bewerten Sie die Kosteneffizienz des lokalen BV-Payroll-Modells im Vergleich zur Employer of Record (EOR)-Struktur für langfristige internationale Aktivitäten.
- Wahren Sie die Einhaltung der gesetzlichen Vorschriften, indem Sie die Rabobank für Steuerzahlungen nutzen und die gesetzliche 7-jährige Aufbewahrungsfrist für alle Gehaltsabrechnungs- und Verwaltungsunterlagen einhalten.
Das niederländische Payroll-System für internationale Arbeitgeber verstehen
In den Niederlanden ist die Lohn- und Gehaltsabrechnung bzw. loonadministratie ein streng regulierter Prozess, der weit über die bloße Gehaltsauszahlung hinausgeht. Für internationale Unternehmen, die über eine Dutch BV tätig sind, dient dieses System als primärer Mechanismus zur Erhebung von Lohnsteuern und Sozialversicherungsbeiträgen. Die Belastingdienst, die niederländische Steuerverwaltung, beaufsichtigt dieses Verfahren. Jeder Arbeitgeber muss eine eindeutige Lohnsteuernummer beantragen, bevor sein erster Mitarbeiter die Arbeit aufnimmt. Diese Registrierung nimmt üblicherweise mehrere Wochen in Anspruch. Sobald sie aktiv ist, wird der Arbeitgeber für die Berechnung und Einbehaltung der Volksversicherung, der Arbeitnehmerversicherung sowie des einkommensabhängigen Krankenversicherungsbeitrags verantwortlich. Die Nutzung professioneller Payroll-Dienstleistungen in den Niederlanden stellt sicher, dass diese Berechnungen mit den neuesten Steuerklassen und Beitragsschwellenwerten für 2026 übereinstimmen.
Präzision bei diesen Einreichungen ist von größter Bedeutung. Die niederländischen Behörden arbeiten auf Basis eines Vertrauenssystems, das durch strenge Prüfungen gestützt wird. Arbeitgeber müssen für jeden Mitarbeiter umfassende Unterlagen führen, einschließlich Ausweiskopien, Lohnabrechnungen und Steuererklärungen. Diese Unterlagen müssen für eine gesetzliche Frist von 7 Jahren (10 Jahre bei unbeweglichem Vermögen) aufbewahrt werden. Werden diese Dokumente bei einer Prüfung nicht vorgelegt, kann dies zu erheblichen Steuernachforderungen führen.
Arbeitgeberpflichten für Dutch BV-Rechtsträger
Der Betrieb einer BV erfordert eine formelle Registrierung bei der Handelskammer (KVK), für die im Jahr 2026 eine einmalige Gebühr von 85,15 € anfällt. Neben der Registrierung müssen Arbeitgeber jedem Mitarbeiter einen schriftlichen Arbeitsvertrag vorlegen. Dieses Dokument muss das Gehalt, die Arbeitszeiten und das obligatorische Urlaubsgeld von 8 % eindeutig ausweisen. Zur Compliance gehört auch die Einhaltung strenger monatlicher Einreichungsfristen. Sämtliche einbehaltenen Steuern und Beiträge müssen an die Hausbank der Belastingdienst gezahlt werden, welche seit dem 1. Mai 2026 die Rabobank ist. Ein umfassendes Verständnis des niederländischen Steuersystems ist hierbei unerlässlich. Fehler beim Einbehalt oder verspätete Zahlungen lösen häufig automatische Strafen aus. Die meisten internationalen Unternehmen stellen fest, dass zentralisierte Payroll-Dienstleistungen in den Niederlanden die erforderliche Kontrolle bieten, um diese vermeidbaren Kosten zu verhindern.
Payroll-Compliance für nichtansässige Geschäftsführer
Für den Direktor-Großaktionär (DGA) gelten besondere Regeln. Hierbei handelt es sich in der Regel um eine Person, die mindestens 5 % der Unternehmensanteile hält. Gemäß der Regelung zum „fiktiven Beschäftigungsverhältnis“ wird ein DGA steuerlich als Arbeitnehmer behandelt, selbst wenn er der alleinige Eigentümer ist. Dies erfordert ein Mindestgehalt, bekannt als gebruikelijk loon, das dem Marktwert der Position entsprechen muss. Im Jahr 2026 behalten die Steuerbehörden spezifische Richtwerte für dieses Gehalt bei, um Steuervermeidung durch übermäßige Dividendenausschüttungen zu verhindern. Für Direktoren mit Wohnsitz außerhalb der EU hängt der sozialversicherungsrechtliche Status von bilateralen Abkommen ab. Besteht kein Abkommen, kann der DGA weiterhin der niederländischen Sozialversicherung unterliegen, es sei denn, er kann einen Versicherungsschutz in seinem Heimatland nachweisen. Die Handhabung dieser Nuancen ist ein wesentlicher Bestandteil einer effektiven Corporate Governance für internationale Gründer.
Steueroptimierung: Die 30%-Regelung und Sozialversicherung
Die 30%-Regelung bleibt ein wesentlicher steuerlicher Anreiz für internationale Unternehmen, die spezialisierte Fachkräfte auf dem niederländischen Markt einstellen. Sie ermöglicht es einem Arbeitgeber, eine steuerfreie Vergütung von bis zu 30 % des Bruttogehalts zu gewähren, um „extraterritoriale Kosten“ auszugleichen, die dem Arbeitnehmer entstehen. Dieser Anreiz senkt den effektiven Steuersatz für den Einzelnen erheblich und reduziert gleichzeitig die Kostenbasis des Arbeitgebers für die Sozialversicherungsbeiträge. Der OECD-Bericht „Taxing Wages“ hebt die Bedeutung solcher Anreize zur Aufrechterhaltung der Wettbewerbsfähigkeit in Hochsteuerländern hervor. Für 2026 bleibt die steuerfreie Vergütung bei 30 %, soll jedoch ab dem 1. Januar 2027 auf 27 % sinken.
Die Anspruchsberechtigung für diese Regelung hängt von bestimmten Gehaltsschwellen und der Knappheit der Qualifikationen des Arbeitnehmers ab. Im Jahr 2026 beträgt das erforderliche Mindestbruttogehalt 48.013 €, was der steuerpflichtigen Bemessungsgrundlage nach Anwendung des 30%-Freibetrags entspricht. Für Arbeitnehmer unter 30 Jahren mit einem Master-Abschluss gilt ein niedrigerer Schwellenwert von 36.497 €. Wichtig ist auch die Gehaltsobergrenze; der 30%-Vorteil ist auf ein Bruttogehalt von 262.000 € begrenzt. Jedes Einkommen, das diesen Betrag übersteigt, unterliegt den standardmäßigen progressiven Steuersätzen. Die Inanspruchnahme spezialisierter Lohnabrechnungsdienste in den Niederlanden stellt sicher, dass diese Schwellenwerte monatlich überwacht werden, um den Verlust der Regelung aufgrund von Gehaltsschwankungen zu verhindern.
Umsetzung der 30%-Steuervergütung
Der Antrag auf die 30%-Regelung muss innerhalb von vier Monaten nach dem Startdatum des Arbeitnehmers beim Belastingdienst eingereicht werden, um eine rückwirkende Gültigkeit zu gewährleisten. Dieser Prozess erfordert den Nachweis, dass der Arbeitnehmer aus dem Ausland angeworben wurde und in mindestens 16 der 24 Monate vor Arbeitsantritt mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt hat. Nichtansässige Direktoren können sich ebenfalls für diesen Vorteil qualifizieren, vorausgesetzt, sie stehen in einem formellen Arbeitsverhältnis mit der Dutch BV und erfüllen die Gehaltskriterien. Dies ist eine häufige Wissenslücke bei internationalen Strukturen, da Direktoren oft davon ausgehen, aufgrund ihres Wohnsitzstatus nicht berechtigt zu sein. Wenn Sie sich bezüglich Ihrer Anspruchsberechtigung unsicher sind, können Sie sich für eine Ersteinschätzung an unsere Steuerexperten wenden.
Niederländische Sozialversicherung und Versicherungsbeiträge
Die Arbeitgeberpflichten erstrecken sich auf die Volksversicherung (volksverzekeringen) und die Arbeitnehmerversicherung (werknemersverzekeringen). Die Volksversicherung umfasst AOW (Renten mit 17,9 %), Anw (Hinterbliebenenleistungen mit 0,1 %) und Wlz (Langzeitpflege mit 9,65 %). Diese Beträge werden bis zu einem Schwellenwert von 38.883 € vom Bruttogehalt des Arbeitnehmers einbehalten. Zusätzlich zum Bruttogehalt zahlen die Arbeitgeber den Zvw-Krankenversicherungsbeitrag, der im Jahr 2026 6,10 % auf Einkommen bis zu 79.409 € beträgt. Zudem schreibt das Wet verbetering poortwachter vor, dass Arbeitgeber kranken Mitarbeitern bis zu zwei Jahre lang mindestens 70 % des Gehalts fortzahlen und deren Wiedereingliederung begleiten müssen. Viele Branchen verlangen zudem die Teilnahme an obligatorischen Pensionskassen, was je nach geltendem Tarifvertrag (CAO) die gesamten Arbeitskosten um weitere 10 % bis 20 % erhöhen kann.
Vergleich: Ausgelagerte Lohnabrechnung vs. Employer of Record (EOR)
Internationale Unternehmer, die in den niederländischen Markt eintreten, müssen sich zwischen der Gründung einer lokalen Tochtergesellschaft oder der Nutzung eines Vermittlers zur Verwaltung ihrer Belegschaft entscheiden. Während ein Employer of Record (EOR) einen schnellen Markteintritt ermöglicht, bietet eine Dutch BV eine deutlich größere steuerliche Kontrolle und langfristige Kosteneffizienz. Diese Entscheidung beeinflusst nicht nur das Tagesgeschäft, sondern auch die Fähigkeit des Unternehmens, spezifische steuerliche Anreize zu nutzen. Professionelle Lohnabrechnungsdienste in den Niederlanden helfen dabei, diese Lücke zu schließen, indem sie lokale Fachkompetenz für diejenigen bereitstellen, die sich für den Weg über die BV entscheiden, und die Einhaltung von Arbeitsrecht sowie steuerlichen Vorgaben sicherstellen.
Die Kostenstrukturen zwischen diesen beiden Modellen unterscheiden sich erheblich. EOR-Anbieter berechnen in der Regel einen Prozentsatz des Bruttogehalts des Arbeitnehmers, der oft zwischen 10 % und 15 % liegt. Für eine hochqualifizierte Fachkraft mit einem Gehalt von 80.000 € führt dies zu hohen wiederkehrenden monatlichen Kosten. Im Gegensatz dazu fallen bei der Verwaltung der Lohnabrechnung über eine BV feste Servicegebühren an, die nicht mit der Gehaltshöhe des Arbeitnehmers steigen. Dies wird besonders relevant bei der Betrachtung der übergeordneten Körperschaftsteuerstrategie, einschließlich des CIT-Satzes von 19 % auf Gewinne bis zu 200.000 € und der Zinsschranke von 24,5 % auf das EBITDA. Für Unternehmen mit mehr als zwei Mitarbeitern stellt das BV-Modell in der Regel einen finanziell nachhaltigeren Weg dar.
Das lokale BV-Lohnabrechnungsmodell
Eine direkte Anstellung über eine BV ermöglicht maximale Kontrolle über das Beschäftigungsverhältnis. Verträge werden direkt nach niederländischem Recht aufgesetzt, was Klarheit in Bezug auf Urlaub, Kündigung und Rechte an geistigem Eigentum gewährleistet. Dieses Modell fügt sich nahtlos in Ihre umfassendere Buchhaltung für die Dutch BV ein und ermöglicht eine konsolidierte Steuerplanung sowie eine effiziente Verwaltung des gesetzlichen Urlaubsgelds von 8 %. Wachstumsstarke Unternehmen profitieren von dieser Struktur, da sie die direkte Beantragung der 30%-Regelung erleichtert; dies stellt sicher, dass dem Arbeitgeber die damit verbundenen Sozialversicherungsersparnisse erhalten bleiben, anstatt sie als Teil einer EOR-Gebühr abzuführen. Die Nutzung spezialisierter Lohnabrechnungsdienste in den Niederlanden stellt sicher, dass diese Vorteile in der monatlichen loonadministratie präzise erfasst werden.
Employer of Record (EOR)-Lösungen
EOR-Lösungen dienen als vorübergehende Brücke für Unternehmen, die den niederländischen Markt mit einem einzelnen Mitarbeiter testen, oder für kurzfristige Projekte. Der EOR fungiert als rechtlicher Arbeitgeber und übernimmt alle Meldungen und Zahlungen an den Belastingdienst. Dieses Modell bringt jedoch Einschränkungen hinsichtlich der steuerlichen Optimierung mit sich. Die Beantragung der 30%-Regelung über einen EOR kann verwaltungstechnisch komplex sein und bietet möglicherweise nicht die gleiche Flexibilität wie eine direkte Beschäftigung über eine BV. Da der EOR das rechtliche Verhältnis innehat, hat das Kundenunternehmen zudem weniger direkten Einfluss auf spezifische Beschäftigungsbedingungen und Zusatzleistungen. Sobald ein Team wächst, übersteigen die kumulierten prozentualen Gebühren eines EOR in der Regel die Betriebskosten einer eigenen niederländischen Unternehmensstruktur.
Einrichtung Ihrer niederländischen Lohnbuchhaltung: Eine Schritt-für-Schritt-Anleitung
Der Prozess zum Aufbau eines konformen Lohnabrechnungssystems beginnt mit der Gründung einer Dutch BV. Für internationale Gründer erfolgt dies typischerweise über den Weg einer beglaubigten Vollmacht, sodass der Notar die Urkunde ausfertigen kann, ohne dass der Gründer in die Niederlande reisen muss. Sobald die KVK-Registrierung abgeschlossen und die Gebühr von 85,15 € bezahlt ist, existiert die Gesellschaft rechtlich, ist jedoch noch nicht bereit für die Auszahlung an Mitarbeiter. Sie müssen zunächst eine Lohnsteuernummer beim Belastingdienst beantragen. Diese spezifische Registrierung nimmt einen Zeitraum von 6 bis 8 Wochen in Anspruch. Dies ist eine entscheidende Wartezeit, die Unternehmen bei der Planung ihrer ersten lokalen Neueinstellungen berücksichtigen müssen.
Nach Erhalt Ihrer Steuernummer müssen Sie eine digitale Payroll-Umgebung einrichten, um Mitarbeiterdaten und monatliche Berechnungen zu verwalten. Dieses System dient als Aufbewahrungsort für alle Beschäftigungsunterlagen, die Sie gesetzlich verpflichtet sind, 7 Jahre lang aufzubewahren. Die Koordination dieser Einrichtung durch professionelle Lohnabrechnungsdienste in den Niederlanden stellt sicher, dass die anfängliche Konfiguration vom ersten Tag an den Anforderungen der niederländischen Steuersoftware und den Sozialversicherungskategorien entspricht.
Administrative Voraussetzungen
Vor der Durchführung des ersten Abrechnungslaufs müssen Sie für jeden Mitarbeiter eine Bürgerservicenummer (BSN) einholen. Bei Mitarbeitern, die von außerhalb der EU angeworben werden, sind Sie verpflichtet, deren Aufenthalts- und Arbeitserlaubnis gemäß den Vorschriften der IND zu überprüfen. Diese Prüfung ist eine Voraussetzung für die Anwendung der in den vorherigen Abschnitten behandelten 30%-Regelung. Zudem müssen Sie ein Geschäftskonto für Gehaltsauszahlungen einrichten. Während Gehälter von verschiedenen SEPA-Konten ausgezahlt werden können, müssen alle einbehaltenen Steuern an die Hausbank des Belastingdienst überwiesen werden, bei der es sich seit dem 1. Mai 2026 um die Rabobank handelt. Eine präzise Datenerfassung in dieser Phase verhindert rückwirkende Korrekturen in den loonheffingen-Erklärungen.
Monatlicher Ablauf der Lohnabrechnung
Der monatliche Abrechnungszyklus umfasst eine präzise Brutto-Netto-Berechnung. Diese muss das obligatorische Urlaubsgeld von 8 % enthalten, das für alle niederländischen Arbeitsverträge gesetzlich vorgeschrieben ist. Sie sind für die Erstellung digitaler Entgeltabrechnungen oder loonstroken verantwortlich, die das Bruttogehalt, die Steuereinbehalte und die Sozialversicherungsbeiträge übersichtlich ausweisen. Der letzte Schritt ist die Einreichung der monatlichen Steuererklärung. Diese Erklärung muss vor der gesetzlichen Frist, in der Regel bis zum Ende des Folgemonats, bei den Behörden eingereicht werden. Zuverlässige Lohnabrechnungsdienste in den Niederlanden automatisieren diese Meldungen, um sicherzustellen, dass Zahlungen an die Rabobank pünktlich erfolgen und die mit verspäteten Einreichungen verbundenen automatischen Strafen vermieden werden.
Zuletzt überprüft: August 2026
Professionelle Lohnabrechnungs- und Personallösungen von Intercompany Solutions
Intercompany Solutions betreibt eine spezialisierte Abteilung, ICS Payroll, die gezielt darauf ausgelegt ist, internationale Unternehmer mit payroll services Netherlands zu unterstützen. Dieser Service verwaltet den gesamten Lebenszyklus der Personaladministration, beginnend bei der Erstellung rechtskonformer Arbeitsverträge bis hin zu den abschließenden Anträgen für die 30%-Regelung. Durch die Zentralisierung dieser Aufgaben agiert das Unternehmen als proaktiver Vermittler zwischen Ihren weltweiten Geschäftsaktivitäten und dem niederländischen Rechtsrahmen. Wir stellen sicher, dass jeder administrative Schritt mit den neuesten Standards von 2026 für die Sozialversicherung und den Lohnsteuereinbehalt übereinstimmt.
Effizienz wird durch die nahtlose Integration der Gehaltsabrechnung in unsere umfassenderen Buchhaltungsdienstleistungen erreicht. Dieser ganzheitliche Ansatz gewährleistet, dass Gehaltskosten, Sozialversicherungsabzüge und Rentenbeiträge in Ihren Körperschaftsteuererklärungen korrekt ausgewiesen werden. Kunden erhalten eine einzige monatliche Rechnung, die sämtliche beschäftigungsbezogenen Kosten abdeckt, was den Treasury-Prozess für nicht ansässige Geschäftsführer vereinfacht. Diese Transparenz ist unerlässlich für die präzise Berechnung des Körperschaftsteuersatzes von 19 % auf Gewinne bis zu 200.000 € und die Einhaltung der Zinsabzugsbeschränkung von 24,5 % des EBITDA.
Warum eine Partnerschaft mit Intercompany Solutions?
Das Team verfügt über spezifische Expertise im Visumverfahren für hochqualifizierte Migranten (Highly Skilled Migrants, HSM) und stimmt sich direkt mit der IND ab, um sicherzustellen, dass alle einwanderungsrechtlichen Anforderungen vor Beginn der Gehaltsabrechnung erfüllt sind. Wir halten eine Antwortzeit von 24 Stunden bei allen Compliance-Anfragen ein und bieten so die in einem modernen Geschäftsumfeld erforderliche Geschwindigkeit. Für nicht ansässige Eigentümer ist die gesamte Betreuungsstruktur über den Weg einer legalisierten Vollmacht remote zugänglich. Dies macht internationale Reisen überflüssig und stellt gleichzeitig sicher, dass die BV in voller Übereinstimmung mit dem lokalen Arbeitsrecht bleibt.
Umfassende Compliance-Überwachung
Unsere Abteilung für payroll services Netherlands überwacht proaktiv Änderungen im niederländischen Arbeitsrecht und bei den Steuersätzen, um Regelverstöße zu verhindern. Wir steuern die gesamte direkte Kommunikation mit der Belastingdienst und stellen sicher, dass alle Steuerzahlungen korrekt an die Rabobank geleitet werden, die seit dem 1. Mai 2026 die Hausbank der Steuerbehörde ist. Diese akribische Sorgfalt erstreckt sich auch auf die gesetzliche 7-jährige Aufbewahrungspflicht für Unterlagen und stellt sicher, dass Ihre BV stets prüfungsbereit ist. Um mit der Strukturierung Ihrer lokalen Belegschaft und der Optimierung Ihrer steuerlichen Position zu beginnen, können Sie ein Erstgespräch über Intercompany Solutions Payroll anfordern.
Zuletzt überprüft: August 2026
Optimierung Ihrer niederländischen Belegschaft für 2026 und darüber hinaus
Die Abwicklung der Gehaltsabrechnung in den Niederlanden erfordert die strikte Einhaltung der 7-jährigen Aufbewahrungspflicht sowie der aktualisierten Gehaltsschwellenwerte für das Jahr 2026 für die 30%-Regelung. Die Gründung einer lokalen BV bleibt die kosteneffizienteste langfristige Strategie für Unternehmen, die eine maximale Steueroptimierung anstreben und die direkte Kontrolle über ihre Arbeitsverträge behalten möchten. Die Implementierung professioneller payroll services Netherlands ermöglicht es Ihrem Unternehmen zu skalieren, ohne durch den administrativen Aufwand im Zusammenhang mit Sozialversicherungsbeiträgen oder den spezifischen Anforderungen der Belastingdienst ausgebremst zu werden.
Unsere spezialisierte Abteilung für ausländische Unternehmer stellt sicher, dass Ihre Loonadministratie mit einer Antwortzeit von 24 Stunden und einer Verpflichtung zu höchster Präzision abgewickelt wird. Wir bieten die erforderliche Stabilität, um Zahlungen an die Rabobank und Meldungen für hochqualifizierte Migranten mit einer 100-prozentigen Zufriedenheitsgarantie zu verwalten. Indem Sie diese verfahrenstechnischen Lasten delegieren, können Sie sich auf Ihr Kerngeschäft konzentrieren, während wir sicherstellen, dass Ihre Gesellschaft in voller Übereinstimmung mit dem niederländischen Arbeitsrecht und den körperschaftsteuerlichen Vorgaben bleibt, einschließlich der KSt-Stufe von 19 % und der EBITDA-Zinsabzugsbeschränkung von 24,5 %.
Wir sind da, um einen nahtlosen Übergang in den niederländischen Markt zu ermöglichen und sicherzustellen, dass Ihre administrativen Prozesse ebenso effizient sind wie Ihr Unternehmenswachstum. Unsere Experten kümmern sich um die fachlichen Details, damit Sie mit voller Sicherheit agieren können.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Welche Lohnabgaben sind für einen niederländischen Arbeitgeber im Jahr 2026 obligatorisch?
Arbeitgeber müssen die Lohnsteuer und die Volksversicherungsbeiträge einbehalten, die für 2026 bei 27,65% für AOW, ANW und WLZ auf Einkommen bis zu 38.883 € liegen. Sie zahlen außerdem den Zvw-Krankenversicherungsbeitrag von 6,10% auf Einkommen bis zu 79.409 €. WW-Awf-Prämien zur Arbeitslosenversicherung sind ebenfalls obligatorisch. Diese Zahlungen sind monatlich an die Rabobank fällig. Professionelle payroll services Netherlands stellen sicher, dass diese Berechnungen das gesetzliche Urlaubsgeld von 8% und alle anwendbaren branchenspezifischen Rentenbeiträge enthalten.
Wie lange dauert die Einrichtung von Gehaltsabrechnungsdiensten in den Niederlanden?
Die Einrichtung einer Lohnbuchhaltung dauert in der Regel 6 bis 8 Wochen. Dieser Zeitrahmen berücksichtigt die Bearbeitung Ihres Antrags auf Erteilung einer Lohnsteuernummer durch den Belastingdienst. Sie müssen sich zunächst bei der KVK registrieren und die einmalige Gebühr von 85,15 € entrichten. Nachdem das Finanzamt Ihre Nummer vergeben hat, können Sie die digitale Umgebung konfigurieren, um BSNs zu erfassen und monatliche loonstroken zu erstellen. Diese Reihenfolge ist unerlässlich, um sicherzustellen, dass Ihr erster Gehaltslauf vollständig dem niederländischen Steuerrecht entspricht.
Kann ich die niederländische Gehaltsabrechnung als nicht ansässiger Geschäftsführer aus der Ferne verwalten?
Die Fernverwaltung der niederländischen Lohnbuchhaltung ist für nicht ansässige Geschäftsführer über das Verfahren einer legalisierten Vollmacht gängige Praxis. Dieser Prozess ermöglicht es Ihnen, eine Dutch BV und deren Verwaltung zu gründen, ohne in die Niederlande reisen zu müssen. Sichere digitale Portale erleichtern die Erfassung von Ausweisdokumenten der Mitarbeiter und die Durchführung der monatlichen Meldungen. Sie können alle Gehaltszahlungen und Steuereinbehalte aus dem Ausland überwachen, sofern Sie die obligatorische 7-jährige Aufbewahrungsfrist für alle Verwaltungsdaten einhalten.
Was ist die 30%-Regelung und welchen Nutzen bringt sie meinem niederländischen Unternehmen?
Die 30%-Regelung ist ein steuerlicher Anreiz, der es Arbeitgebern erlaubt, 30% des Bruttogehalts eines Mitarbeiters als steuerfreie Vergütung auszuzahlen. Diese Vergünstigung kompensiert extraterritoriale Kosten und reduziert die gesamte Sozialversicherungsbelastung für das Unternehmen. Im Jahr 2026 muss der Mitarbeiter ein steuerpflichtiges Mindestgehalt von 48.013 € erzielen, um sich zu qualifizieren. Sie ist ein wesentliches Instrument für niederländische Unternehmen, um internationale Fachkräfte zu gewinnen und gleichzeitig eine wettbewerbsfähige Kostenstruktur im Vergleich zu Standardbeschäftigungsmodellen beizubehalten.
Wie hoch ist das Mindestgehalt für einen Geschäftsführer einer Dutch BV (DGA)?
Das Mindestgehalt für einen geschäftsführenden Mehrheitsgesellschafter (DGA) wird durch die Regeln zum gebruikelijk loon bestimmt. Dieses Gehalt muss mindestens 75% des Lohns für die am stärksten vergleichbare Position betragen oder dem des bestbezahlten Mitarbeiters im Unternehmen entsprechen. Die niederländischen Steuerbehörden legen diese Maßstäbe fest, um sicherzustellen, dass Geschäftsführer eine angemessene Lohnsteuer abführen. Diese Anforderung gilt auch dann, wenn die Gewinne des Unternehmens dem Körperschaftsteuersatz von 19% für die ersten 200.000 € des zu versteuernden Einkommens unterliegen.
Gibt es spezifische Anforderungen für die Einstellung von hochqualifizierten Migranten in den Niederlanden?
Die Einstellung von hochqualifizierten Migranten setzt voraus, dass Ihr Unternehmen ein von der IND anerkannter Referent ist. Sie müssen spezifische Gehaltsschwellen einhalten, die für 2026 bei 48.013 € für Standardantragsteller und bei 36.497 € für Personen unter 30 Jahren mit einem Master-Abschluss liegen. Arbeitgeber müssen zudem Kopien der Arbeitserlaubnisse und BSNs aufbewahren. Diese Anforderungen werden streng durchgesetzt, und die Nichteinhaltung kann zum Verlust des Referentenstatus oder zu erheblichen Geldbußen der niederländischen Arbeitsaufsichtsbehörde führen.
Was passiert, wenn ich meine niederländischen Lohnsteuern nicht rechtzeitig einreiche?
Die nicht fristgerechte Einreichung der Lohnsteuern zieht automatische Säumniszuschläge und Zinsforderungen des Belastingdienst nach sich. Alle Steuerverbindlichkeiten müssen bis zum Ende des Monats, der auf den Abrechnungszeitraum folgt, an die Rabobank gezahlt werden. Fehlerhafte Meldungen können bei Betriebsprüfungen, die einen Zeitraum von 5 Jahren abdecken, zu rückwirkenden Festsetzungen führen. Die Nutzung professioneller payroll services Netherlands stellt sicher, dass Ihre loonheffingen-Erklärungen korrekt und pünktlich eingereicht werden, was Ihr Unternehmen vor vermeidbaren finanziellen und rechtlichen Risiken schützt.
Wie beantrage ich eine niederländische Lohnsteuernummer für mein ausländisches Unternehmen?
Sie beantragen eine Lohnsteuernummer, indem Sie nach Abschluss Ihrer KVK-Registrierung ein Registrierungsformular beim Belastingdienst einreichen. Dieser Antrag erfordert Angaben zu den Aktivitäten Ihrer Dutch BV und Ihrer geplanten Belegschaft. Der Vorgang dauert bei Unternehmen in ausländischem Besitz in der Regel zwischen 6 und 8 Wochen. Sobald die Steuernummer erteilt ist, sind Sie gesetzlich befugt, Steuern und Sozialversicherungsbeiträge einzubehalten, die mindestens 7 Jahre lang in Ihren Unterlagen aufbewahrt werden müssen.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |