


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ein nominaler Steuersatz spiegelt selten die vollständige steuerliche Situation eines Unternehmens wider. Die steuerlichen Vorteile der Niederlande für Unternehmen hängen von Faktoren wie der Rechtsform, der Art der Einkünfte und der Erfüllung spezifischer Anspruchsvoraussetzungen ab. Eine Maßnahme, die einem Unternehmen zur Verfügung steht, gilt möglicherweise nicht für seine Mitarbeiter, und grenzüberschreitende Aktivitäten können weitere Aspekte mit sich bringen.
Der Vergleich von Steuersätzen kann bei der Entscheidung über die Gründung oder Expansion eines Unternehmens hilfreich sein, doch Sätze allein zeigen nicht, welche Maßnahmen verfügbar sein könnten oder welche Bedingungen ihre Nutzung einschränken könnten. Beginnen Sie mit der Erfassung Ihrer Geschäftstätigkeiten, der Beteiligungsstruktur, der Belegschaft und der internationalen Verbindungen.
Dieser Artikel erläutert wichtige niederländische Steuermaßnahmen, die für 2026 relevant sein können, einschließlich körperschaftsteuerlicher Bestimmungen, der Schachtelbefreiung (participation exemption) und der 30%-Regelung für anspruchsberechtigte Arbeitnehmer. Er beschreibt auch wichtige Begrenzungen und Fragen, die vor der Wahl einer Struktur oder der Erstellung von Investitionsplänen geprüft werden sollten. Nutzen Sie ihn, um festzustellen, welche Themen eine maßgeschneiderte steuerliche Beratung für Ihre Situation erfordern.
Wichtigste Erkenntnisse
- Bewerten Sie steuerliche Vorteile in den Niederlanden für Unternehmen anhand Ihrer Struktur, Aktivitäten, Eigentumsverhältnisse und Einkunftsarten, anstatt eine Maßnahme als garantierte Ersparnis zu betrachten.
- Nutzen Sie die Körperschaftsteuertarife als Ausgangspunkt und prüfen Sie dann, wie sich der steuerpflichtige Gewinn und anwendbare Begrenzungen auf die Position Ihres Unternehmens auswirken.
- Prüfen Sie die Bedingungen der Schachtelbefreiung und Doppelbesteuerungsabkommen anhand Ihrer Eigentums- und grenzüberschreitenden Verhältnisse, bevor Sie sich darauf stützen.
- Trennen Sie die BTW-Pflichten Ihres Unternehmens von der 30%-Regelung, die anspruchsberechtigte Arbeitnehmer betrifft und an spezifische Bedingungen geknüpft ist.
- Erfassen Sie vor einer Gründung oder Expansion Ihre Aktivitäten und Eigentumsverhältnisse, überprüfen Sie die relevanten Vorschriften und vergleichen Sie die steuerliche Gesamtbelastung mit den damit verbundenen Compliance-Anforderungen.
Inhaltsverzeichnis
- Steuerliche Vorteile der Niederlande für Unternehmen: Was gilt als tatsächlicher Vorteil?
- Niederländische Körperschaftsteuer im Jahr 2026: Sätze, Gewinnstufen und Begrenzungen
- Schachtelbefreiung und Doppelbesteuerungsabkommen: Wann grenzüberschreitende Vorteile greifen können
- BTW und die 30%-Regelung: Trennung betrieblicher Pflichten von Mitarbeitervergünstigungen
- Wie Sie niederländische Steuervorteile vor der Gründung oder Expansion bewerten
Steuerliche Vorteile der Niederlande für Unternehmen: Was gilt als tatsächlicher Vorteil?
Ein steuerlicher Vorteil ist eine Regelung, die eine qualifizierte Steuerposition mindern, stunden oder präzisieren kann. Es handelt sich nicht um eine garantierte Ersparnis, und sie gilt nicht für jedes Unternehmen. Eine Maßnahme bietet nur dann einen praktischen Nutzen, wenn das Unternehmen, die Einkünfte, die Beteiligungsverhältnisse und sonstige relevante Tatsachen deren Voraussetzungen erfüllen.
Die Übersicht Besteuerung in den Niederlanden bietet allgemeine Hintergrundinformationen zum System. Prüfen Sie bei geschäftlichen Entscheidungen die geltenden Vorschriften mit der Belastingdienst und beurteilen Sie, wie diese auf Ihre Umstände zutreffen. Der Leitfaden zur Unternehmensgründung in den Niederlanden bietet einen Ausgangspunkt, um Ihre Struktur zusammen mit deren steuerlicher Einordnung zu betrachten.
Maßnahmen nach Steuerebene
- Unternehmensebene: Körperschaftsteuersätze gelten für zu versteuernde Gewinne. Die Belastingdienst legt die Sätze und Stufen für 2026 in ihren Richtlinien zur Körperschaftsteuer dar.
- Gesellschafterebene: Die Schachtelbefreiung kann für qualifizierte Beteiligungen relevant sein. Grenzüberschreitende Doppelbesteuerungsabkommen können sich ebenfalls auf die Besteuerung von Einkünften auswirken, abhängig von den beteiligten Ländern und Umständen.
- Mitarbeiterebene: Die 30%-Regelung ist eine mitarbeiterbezogene Steuervergünstigung. Es handelt sich nicht um einen betrieblichen Steuerabzug, der automatisch für alle Arbeitgeber oder Mitarbeiter gilt.
Welche niederländischen Steuermaßnahmen sind für Unternehmen relevant?
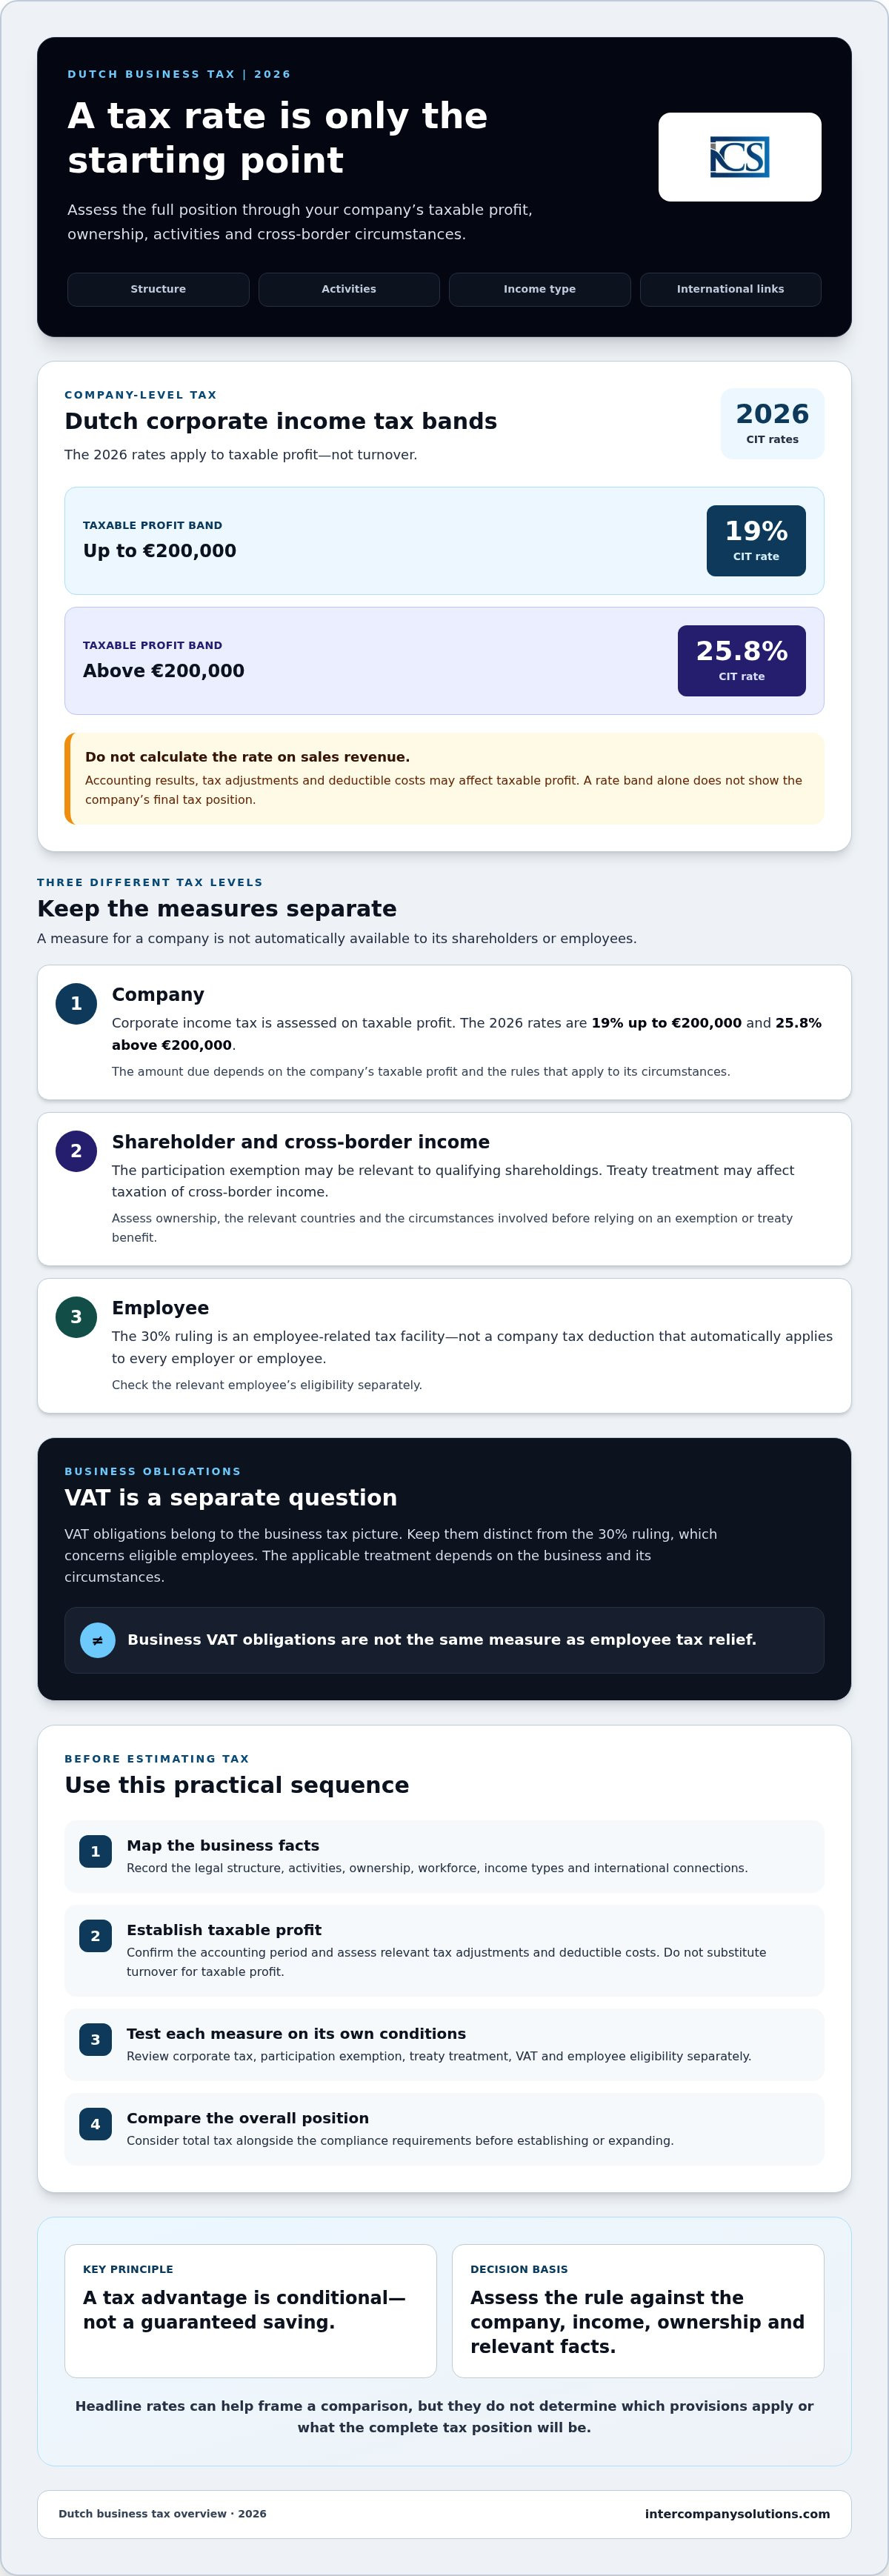
Die Körperschaftsteuer ist ein Teil der Gesamtbeurteilung. Im Jahr 2026 liegen die Steuersätze bei 19% bis zu 200.000 € und bei 25,8% über 200.000 €, doch diese Sätze allein bestimmen nicht den zu zahlenden Betrag. Die Schachtelbefreiung und die abkommensrechtliche Behandlung erfordern eine gesonderte Beurteilung. Prüfen Sie die Leitlinien der Belastingdienst zur Schachtelbefreiung und zur Vermeidung von Doppelbesteuerung im Abgleich mit den relevanten Eigentums- und grenzüberschreitenden Gegebenheiten. Arbeitgeber, die die 30%-Regelung in Betracht ziehen, sollten die Richtlinien der Belastingdienst zur 30%-Regelung bezüglich der Anspruchsberechtigung von Mitarbeitern gesondert prüfen.
Warum nominale Steuersätze nicht die vollständige Steuerposition widerspiegeln
Zu versteuernder Gewinn, verfügbare Abzüge, Eigentumsverhältnisse und die Art der Einkünfte können das Ergebnis beeinflussen. Auch die Rechtsform und der Ort der Geschäftstätigkeit können von Bedeutung sein. Beispielsweise muss eine niederländische Gesellschaft mit ausländischen Anteilseignern oder Geschäftstätigkeiten im Ausland möglicherweise sowohl die niederländischen als auch die relevanten ausländischen Vorschriften berücksichtigen. Das bedeutet nicht, dass ein bestimmter Abkommensvorteil oder eine Befreiung zur Anwendung kommt.
Um zu beurteilen, welche niederländischen Steuervorteile für Unternehmen für Ihre Pläne relevant sein könnten, prüfen Sie die Vorschriften anhand Ihrer spezifischen Sachverhalte. Grenzüberschreitende Situationen erfordern eine professionelle Prüfung, da die steuerliche Behandlung von den beteiligten Ländern, Rechtsträgern, Einkünften und Gestaltungen abhängen kann. Vermeiden Sie es, eine Struktur allein auf der Grundlage eines nominalen Steuersatzes zu wählen.
Niederländische Körperschaftsteuer im Jahr 2026: Steuersätze, Gewinnstufen und Grenzwerte
Die niederländischen Körperschaftsteuersätze (KSt) für 2026 betragen 19 % bis zu 200.000 € und 25,8 % darüber. Diese Stufen gelten für den zu versteuernden Gewinn, nicht für den Umsatz. Die Umsatzerlöse allein geben daher keinen Aufschluss darüber, welche Steuerstufe gilt oder wie viel Steuern das Unternehmen schulden wird.
| Zu versteuernde Gewinnstufe | Körperschaftsteuersatz |
|---|---|
| Bis zu 200.000 € | 19 % |
| Über 200.000 € | 25,8 % |
Prüfen Sie die Leitlinien der Belastingdienst zu den Körperschaftsteuersätzen für das jeweilige Steuerjahr. Die Sätze sind ein Ausgangspunkt, keine vollständige Berechnung. Der geschuldete Betrag hängt vom zu versteuernden Gewinn und den Vorschriften ab, die für die Umstände des Unternehmens gelten. Wenden Sie den höheren Steuersatz nicht auf den Umsatz an und gehen Sie nicht davon aus, dass der Nominalsteuersatz allein die tatsächliche Steuerbelastung des Unternehmens widerspiegelt.
Wie die niederländischen Körperschaftsteuerstufen für 2026 funktionieren
Ermitteln Sie zunächst den zu versteuernden Gewinn des Unternehmens für den maßgeblichen Zeitraum. Beurteilen Sie anschließend, wie die Stufen für 2026 nach den geltenden körperschaftsteuerlichen Vorschriften anzuwenden sind. Dies unterscheidet sich von der Anwendung eines Steuersatzes auf den Gesamtumsatz: Rechnungslegungsergebnisse und steuerliche Korrekturen können den zu versteuernden Gewinn beeinflussen. Eine beispielhafte Steuerverbindlichkeit kann daher irreführend sein, es sei denn, die Annahmen über die Rechnungslegung und die steuerliche Position sind verifiziert.
Was vor der Schätzung der Steuer eines Unternehmens zu prüfen ist
Bestätigen Sie vor der Erstellung einer Schätzung den Abrechnungszeitraum und ermitteln Sie den zu versteuernden Gewinn des Unternehmens. Überprüfen Sie dessen Eigentumsverhältnisse und alle grenzüberschreitenden Sachverhalte, die sich auf die Behandlung der Einkünfte oder die Anwendung der niederländischen Vorschriften auswirken können. Abzugsfähige Kosten und steuerliche Korrekturen hängen vom geltenden Recht und den spezifischen Umständen des Unternehmens ab; gehen Sie daher nicht davon aus, dass jeder buchhalterische Aufwand steuerlich gleich behandelt wird.
Für einen umfassenderen Überblick über niederländische Steueranreize für internationale Unternehmen stellt Invest in Holland Maßnahmen dar, die für ausländische Investoren relevant sein können. Jede Maßnahme hat ihre eigenen Anspruchsvoraussetzungen. Für Steuererklärungs- und Aufzeichnungspflichten konsultieren Sie den zugehörigen Leitfaden Accounting for Dutch BV: Compliance and Tax Obligations in 2026 zusammen mit den aktuellen Hinweisen der Belastingdienst.
Diese Prüfungen sind wichtig bei der Beurteilung niederländischer Steuervorteile für Unternehmen. Eine verlässliche Schätzung beginnt mit den tatsächlichen Zahlen und Umständen des Unternehmens, nicht mit einem isoliert betrachteten Steuersatz.
Schachtelprivileg und Doppelbesteuerungsabkommen: Wann grenzüberschreitende Vorteile greifen können
Grenzüberschreitende Strukturen können Fragen darüber aufwerfen, wie Dividenden, Gewinne und sonstige Einkünfte in mehr als einem Land besteuert werden. Das niederländische Schachtelprivileg und Doppelbesteuerungsabkommen können relevant sein, jedoch gewährt keines von beiden einen automatischen Vorteil. Das Ergebnis hängt von den beteiligten Unternehmen, den Eigentumsverhältnissen und Einkünften sowie den anwendbaren niederländischen Vorschriften und dem jeweiligen Abkommen ab.
Schachtelprivileg: Anspruchsvoraussetzungen vor erwartetem Vorteil
Das Schachtelprivileg kann qualifizierende Erträge aus einer Tochtergesellschaft, wie etwa Dividenden und Veräußerungsgewinne, vom zu versteuernden Gewinn der niederländischen Muttergesellschaft ausnehmen. Die allgemeine Beteiligungsschwelle liegt bei mindestens 5 % der Anteile. Das Erreichen dieser Schwelle allein begründet jedoch noch keinen Anspruch: Die Tochtergesellschaft muss zudem die relevanten Qualifikationskriterien erfüllen. Insbesondere kann eine nicht qualifizierende Portfoliobeteiligung von der Befreiung ausgeschlossen sein. Prüfen Sie die Hinweise der Belastingdienst zum Schachtelprivileg hinsichtlich der aktuellen Bedingungen und Ausnahmen.
Die Einstufung kann von den Aktivitäten der Tochtergesellschaft und weiteren Sachverhalten abhängen; gehen Sie daher nicht davon aus, dass eine Holdingstruktur oder eine 5-%-Beteiligung die Frage abschließend klärt. Bestätigen Sie die steuerliche Behandlung, bevor Sie sich in Finanzprognosen auf die Befreiung verlassen oder eine Holdingstruktur wählen. Wenn der Sachverhalt nicht eindeutig den veröffentlichten Leitlinien entspricht, holen Sie fachkundigen steuerlichen Rat ein.
Doppelbesteuerungsabkommen und internationale Unternehmenseinkünfte
Ein Doppelbesteuerungsabkommen zwischen den Niederlanden und einem anderen Staat kann Besteuerungsrechte zuweisen und Mechanismen zur Vermeidung der Doppelbesteuerung vorsehen. Seine Wirkung hängt vom jeweiligen Abkommen, der Einkunftsart und den Umständen des Steuerpflichtigen ab. Ein Abkommen beseitigt nicht zwangsläufig die Steuer in einem der beiden Staaten und führt nicht automatisch zum Entfall von Steuererklärungs- und Meldepflichten.
Bewerten Sie jeden Einkommensstrom separat. Dividenden, Zinsen, Lizenzgebühren und Unternehmensgewinne können nach nationalem Recht und dem einschlägigen Abkommen unterschiedlich behandelt werden. Prüfen Sie den Abkommenstext und die aktuellen niederländischen Vorschriften für die beteiligten Staaten und stellen Sie sicher, dass die Vereinbarungen des Unternehmens alle Voraussetzungen für Entlastungen erfüllen. Die Leitlinien der Belastingdienst zur Vermeidung der Doppelbesteuerung sind ein nützlicher Ausgangspunkt, ersetzen jedoch nicht die Prüfung des anwendbaren Abkommens.
Eine fachliche Überprüfung kann vor der Gründung einer niederländischen Holdinggesellschaft, der Übertragung von Anteilen oder der Durchleitung von Einkünften über Einheiten in mehreren Staaten sinnvoll sein. Diese Sachverhalte können sich sowohl auf die Anspruchsberechtigung als auch auf die steuerliche Compliance auswirken. Betrachten Sie niederländische Steuervorteile für Unternehmen als Aspekte, die anhand der tatsächlichen Struktur zu überprüfen sind, und nicht als garantierte Ergebnisse auf der Grundlage einer allgemeinen Beschreibung.
Umsatzsteuer und die 30%-Regelung: Betriebliche Verpflichtungen von Mitarbeitervergünstigungen trennen
Die Umsatzsteuer und die 30%-Regelung betreffen unterschiedliche Bereiche der steuerlichen Position eines Unternehmens. Die umsatzsteuerliche Behandlung betrifft steuerbare Lieferungen und Leistungen sowie Geschäftsvorfälle. Die 30%-Regelung ist eine an Bedingungen geknüpfte steuerliche Maßnahme für Arbeitnehmer. Sie stellt keine körperschaftsteuerliche Abzugsposition dar, und ein Arbeitgeber kann nicht davon ausgehen, dass sie für jede internationale Neueinstellung gilt.
Niederländische Umsatzsteuersätze und Geschäftsvorfälle
Die Niederlande kennen drei Umsatzsteuersätze. Der zutreffende Steuersatz hängt von den gelieferten Gegenständen oder erbrachten Dienstleistungen sowie den Umständen des Geschäftsvorfalls ab. Prüfen Sie die Einordnung anhand der aktuellen Leitlinien der Belastingdienst zu den Umsatzsteuersätzen, bevor Sie Rechnungen ausstellen oder die Umsatzsteuer kalkulieren.
| Umsatzsteuersatz | Anwendung |
|---|---|
| 21% | Regelsatz; anzuwenden, wenn die Leistung dem Regelsatz unterliegt. |
| 9% | Ermäßigter Steuersatz; gilt nur für Leistungen, die nach den Vorschriften dafür qualifizieren. |
| 0% | Nullsteuersatz; gilt nur, wenn die Leistung und der Geschäftsvorfall die einschlägigen Voraussetzungen erfüllen. |
Weisen Sie einen Steuersatz nicht allein auf der Grundlage einer allgemeinen Produktbezeichnung zu. Die genauen Umstände der Leistung und des Geschäfts sind maßgebend. Unternehmen, die grenzüberschreitende Verkäufe tätigen, sollten zudem die einschlägigen Vorschriften zum Ort der Leistung und zu den Meldepflichten prüfen. Für einen Überblick über die Registrierung konsultieren Sie neben den aktuellen Anweisungen der Steuerverwaltung den Leitfaden Netherlands VAT Registration: 2026 Foreign Company Guide.
Die 30%-Regelung für qualifizierte internationale Mitarbeiter
Die 30%-Regelung kann es einem Arbeitgeber ermöglichen, einem Arbeitnehmer, der die aktuellen Voraussetzungen erfüllt, eine steuerfreie Vergütung zu gewähren. Für 2026 kann diese Vergütung bis zu 30 % des Gehalts betragen, vorbehaltlich der Anspruchsvoraussetzungen, einer Gehaltsobergrenze von 262.000 € und eines steuerpflichtigen Mindestgehalts von 48.013 € für allgemeine Antragsteller. Für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Masterabschluss beträgt das steuerpflichtige Mindestgehalt 36.497 €. Vergewissern Sie sich über die geltenden Voraussetzungen und die Berechnung anhand der Leitlinien der Belastingdienst zur 30%-Regelung.
Die Maßnahme betrifft anspruchsberechtigte Arbeitnehmer, nicht jeden ausländischen Mitarbeiter oder Arbeitgeber. Arbeitgeber sollten vor der Anwendung die Anspruchsberechtigung prüfen und die erforderliche Lohnbuchhaltung durchführen. Beachten Sie die Leitlinien zur niederländischen Lohnbuchhaltung für entsprechende Überlegungen auf Arbeitgeberseite. Diese Unterscheidung hilft zu klären, welche niederländischen Steuervorteile für Unternehmen Unternehmenstransaktionen betreffen und welche die Belegschaft betreffen können.
Wie niederländische Steuervorteile vor der Gründung oder Expansion zu bewerten sind
Eine strukturierte Prüfung hilft Ihnen, niederländische Steuervorteile für Unternehmen anhand Ihrer tatsächlichen Pläne zu bewerten, anstatt sich auf einen einzelnen Steuersatz oder Förderanreiz zu verlassen. Gehen Sie diese Schritte durch, bevor Sie eine Struktur wählen oder eine grenzüberschreitende Vereinbarung eingehen.
Eine praktische Checkliste für die steuerliche Bewertung vor dem Markteintritt
- Geschäftstätigkeit definieren. Halten Sie fest, was das Unternehmen tun wird, wo es tätig sein wird und wo sich seine Kunden und Lieferanten befinden.
- Eigentümerstruktur abbilden. Identifizieren Sie Anteilseigner, Muttergesellschaften, Tochtergesellschaften sowie die Staaten, in denen diese jeweils gegründet oder steuerlich ansässig sind.
- Einkünfte und Transaktionen auflisten. Trennen Sie die erwarteten gewerblichen Einkünfte von Dividenden, sonstigen Kapitaleinkünften, grenzüberschreitenden Verkäufen und mitarbeiterbezogenen Regelungen.
- Potenziell relevante Vorschriften prüfen. Überprüfen Sie die aktuellen niederländischen Richtlinien und die einschlägigen ausländischen Bestimmungen. Nutzen Sie beispielsweise die Körperschaftsteuer-Leitlinien der Belastingdienst für steuerliche Pflichten der Gesellschaft und gleichen Sie Abkommens- oder Begünstigungsvoraussetzungen mit den konkreten Fakten ab.
- Steuern und Compliance gemeinsam modellieren. Schätzen Sie die voraussichtliche steuerliche Position zusammen mit den Anforderungen an Rechnungslegung, Berichterstattung, Registrierung und Steuererklärungen ein. Vergleichen Sie die gesamten Verpflichtungen jeder Option, nicht nur einen beworbenen Steuersatz.
Dokumentieren Sie die der Beurteilung zugrunde liegenden Annahmen, einschließlich geplanter Mitarbeiterzahlen, erwarteter Aktivitäten, Eigentümerwechsel und grenzüberschreitender Transaktionen. Wenn eine Struktur oder Prognose von Abkommensvergünstigungen, einer Steuerbefreiung oder einer anderen wesentlichen grenzüberschreitenden Annahme abhängt, fordern Sie eine schriftliche Beratung von einem qualifizierten Berater an, bevor Sie sich darauf verlassen.
Wann professionelle Unterstützung bei der Umsetzung hilfreich sein kann
Sobald Sie sich für eine Struktur entschieden haben, müssen Gründung, steuerliche Registrierung, Buchführung und Einreichungen ineinandergreifen. Dabei handelt es sich um Umsetzungsaufgaben, die von der Feststellung getrennt sind, ob eine steuerliche Maßnahme anwendbar ist. Klären Sie, wer welche Pflicht übernimmt und welche Informationen aufbewahrt werden müssen. Die Leitlinien der niederländischen Steuerverwaltung und die Informationen der Handelskammer zu Jahresabschlüssen können dabei helfen, relevante Einreichungspflichten zu identifizieren.
Praktische Informationen zur Einrichtung finden Sie im Leitfaden zur niederländischen Unternehmensgründung. Der umfassendere Leitfaden zur Unternehmensgründung kann ebenfalls dabei helfen, Fragen vor dem Markteintritt zu strukturieren. Intercompany Solutions bietet Gründungen von Dutch BV sowie Buchhaltungs- und Steuerdienstleistungen für Unternehmen an, die ihre Pläne in die Praxis umsetzen.
Besprechen Sie Ihre geplante Struktur und die steuerlichen Compliance-Anforderungen mit Intercompany Solutions, bevor Sie fortfahren.
Machen Sie Ihre niederländische steuerliche Beurteilung zum Bestandteil des Geschäftsplans
Die steuerlichen Vorteile der Niederlande für Unternehmen hängen von mehr als nur einem nominalen Steuersatz ab. Die Körperschaftsteuer fällt auf den steuerpflichtigen Gewinn an, während Maßnahmen wie das Schachtelprivileg (participation exemption), Abkommensvergünstigungen und die 30%-Regelung jeweils eigene Voraussetzungen haben und auf unterschiedlichen Ebenen greifen können. Die BTW-Behandlung hängt zudem von der jeweiligen Lieferung und Transaktion ab.
Erfassen Sie vor der Gründung oder Expansion Ihre Aktivitäten, Eigentumsverhältnisse, Einkünfte, Mitarbeiter und grenzüberschreitenden Transaktionen. Prüfen Sie, welche Vorschriften gelten, und vergleichen Sie anschließend die erwartete steuerliche Position mit dem erforderlichen Aufwand für Buchhaltung, Berichterstattung und Steuererklärungen. Wenn eine Entscheidung auf einer grenzüberschreitenden Annahme basiert, holen Sie eine Beratung ein, die auf den spezifischen beteiligten Ländern und Tatsachen beruht.
Intercompany Solutions unterstützt bei der Gründung einer Dutch BV sowie bei der laufenden Buchhaltung und steuerlichen Compliance. Eine Ferngründung ist möglich, wobei der Zeitrahmen von der Komplexität der Beteiligungsverhältnisse abhängt. Der Anspruch auf eine steuerliche Maßnahme hängt stets von Ihren individuellen Umständen und den geltenden Vorschriften ab.
Eine sorgfältige Prüfung bietet Ihnen eine fundiertere Grundlage für die Wahl einer Struktur und die Planung der nächsten Schritte. Mit den relevanten Fakten und Verpflichtungen im Blick können Sie Entscheidungen mit größerer Sicherheit treffen.
Häufig gestellte Fragen
Was sind die wichtigsten steuerlichen Vorteile für Unternehmen in den Niederlanden?
Zu den potenziell relevanten Maßnahmen gehören das Körperschaftsteuersystem, das Schachtelprivileg für qualifizierte Beteiligungen sowie Abkommensbestimmungen, die sich auf grenzüberschreitende Einkünfte auswirken können. Die 30%-Regelung ist eine separate, mitarbeiterbezogene Maßnahme und kein allgemeiner steuerlicher Unternehmensvorteil. Die Anspruchsberechtigung hängt von den Aktivitäten, den Eigentumsverhältnissen, den Einkünften und den sonstigen Umständen des Unternehmens ab. Prüfen Sie die aktuellen Richtlinien der Belastingdienst, bevor Sie eine Maßnahme in Ihre steuerliche Planung einbeziehen.
Wie hoch ist der niederländische Körperschaftsteuersatz im Jahr 2026?
Im Jahr 2026 beträgt die Körperschaftsteuer 19 % bis zu einem Betrag von 200.000 € und 25,8 % über 200.000 €. Diese Stufen gelten für den steuerpflichtigen Gewinn, nicht für den Umsatz. Die Steuersätze allein bestimmen nicht die geschuldete Steuer, da der steuerpflichtige Gewinn und die anwendbaren Vorschriften von der Rechnungslegung und den Umständen des Unternehmens abhängen. Prüfen Sie die Körperschaftsteuersätze der Belastingdienst und lassen Sie eine Berechnung auf Basis des relevanten Rechnungslegungszeitraums erstellen.
Gilt das niederländische Schachtelprivileg für jede BV?
Nein. Das Schachtelprivileg greift nicht automatisch für jede BV oder Beteiligung. Eine wesentliche Voraussetzung ist in der Regel eine Beteiligung von mindestens 5 %, es gelten jedoch auch weitere Qualifikationsregeln und Ausnahmen, einschließlich Vorschriften zu nicht qualifizierenden Portfolioinvestitionen. Die Merkmale der Tochtergesellschaft und die Umstände der Muttergesellschaft sind hierbei maßgeblich. Konsultieren Sie die Richtlinien der Belastingdienst zum Schachtelprivileg, bevor Sie sich in einer Struktur oder Steuerprognose auf die Befreiung stützen.
Kann ein in ausländischem Besitz befindliches niederländisches Unternehmen von Doppelbesteuerungsabkommen profitieren?
Dies ist möglich, sofern ein Abkommen zwischen den Niederlanden und dem jeweiligen Land auf die tatsächlichen Gegebenheiten und die Einkünfte des Unternehmens anwendbar ist. Abkommen können Besteuerungsrechte zuteilen oder Mechanismen zur Vermeidung der Doppelbesteuerung vorsehen, sie befreien jedoch nicht automatisch von Steuer- oder Erklärungspflichten. Das Ergebnis hängt vom konkreten Abkommen, der Einkunftsart und den Umständen ab. Prüfen Sie das Abkommen zusammen mit dem nationalen Recht und den Hinweisen der Belastingdienst zur Vermeidung von Doppelbesteuerung.
Welche BTW-Sätze gelten für Unternehmen in den Niederlanden?
Die Niederlande wenden BTW-Sätze von 21 %, 9 % und 0 % an. Der anwendbare Satz hängt von den gelieferten Waren oder erbrachten Dienstleistungen sowie den Transaktionsumständen ab. Weisen Sie einen Satz nicht allein auf Basis einer allgemeinen Produktbeschreibung zu. Prüfen Sie die Einstufung und die relevanten Bedingungen anhand der aktuellen Hinweise der Belastingdienst zu den BTW-Sätzen. Unternehmen mit grenzüberschreitenden Transaktionen sollten zudem die damit verbundene BTW-Behandlung und die Meldepflichten analysieren.
Kann ein Arbeitgeber die 30%-Regelung für einen internationalen Mitarbeiter anwenden?
Ein Arbeitgeber darf die 30%-Regelung nur für einen Mitarbeiter anwenden, der die aktuellen Voraussetzungen erfüllt und für den das erforderliche Antragsverfahren durchlaufen wurde. Sie gilt weder für jeden internationalen Arbeitnehmer noch für jeden Arbeitgeber automatisch. Für 2026 kann die Vergütung bis zu 30 % des Gehalts betragen, vorbehaltlich der geltenden Grenzen und Anforderungen. Arbeitgeber sollten die Voraussetzungen des Mitarbeiters prüfen und die Richtlinien der Belastingdienst zur 30%-Regelung hinzuziehen.
Quellen
- ICS Payroll - Niederländische Entgeltabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |