


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-04 · Last reviewed 2026-09-09
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Niederlande sicherten sich Anfang 2026 ihre Position als weltweit zweitgrößter Empfänger ausländischer Direktinvestitionen und zogen allein im ersten Quartal 43 Milliarden USD an. Dieses hohe Kapitalvolumen spiegelt ein stabiles wirtschaftliches Umfeld wider, in dem internationale Unternehmer dem direkten Zugang zum europäischen Binnenmarkt durch eine niederländische Unternehmensgründung für Nichtansässige Priorität einräumen. Sie erkennen wahrscheinlich, dass die Gründung einer niederländischen Einheit ein strategischer Schritt ist, doch die wahrgenommene Komplexität eines ausländischen Rechtssystems führt oft zu Zögern. Viele Gründer sind nach wie vor unsicher, ob sie den Gründungsprozess ohne die Notwendigkeit internationaler Reisen abschließen können.
Dieser professionelle Leitfaden befasst sich mit den rechtlichen Anforderungen für Ihr Unternehmen mit Fokus auf den regulatorischen Rahmen von 2026. Wir beschreiben das standardisierte Verfahren zur Ferngründung mittels einer legalisierten Vollmacht, die es einem Notar ermöglicht, die Gründungsurkunde in Ihrem Namen zu vollziehen. Sie finden genaue Angaben zum Mindestkapital von 0,01 € für eine BV, der Handelskammer-Registrierungsgebühr von 85,15 € und der aktuellen Körperschaftsteuerstruktur. Diese Übersicht bietet einen verfahrenstechnischen Leitfaden zur Gewährleistung der vollständigen Compliance mit der niederländischen Steuer- und Zollverwaltung und deckt alles ab, von UBO-Registrierungsfristen bis hin zum Wechsel der Hausbank der Belastingdienst zur Rabobank im Jahr 2026. Intercompany Solutions ist auf die Ferngründung von BVs spezialisiert und bietet das technische Fachwissen, das für die effiziente Abwicklung dieser administrativen Schritte erforderlich ist.
Wichtigste Erkenntnisse
- Führen Sie die standardmäßige Ferngründung einer Dutch BV über den Weg einer legalisierten Vollmacht ohne die Notwendigkeit einer physischen Reise durch.
- Ermitteln Sie die finanziellen Anforderungen für 2026 für die niederländische Unternehmensgründung für Nichtansässige, einschließlich des Mindeststammkapitals von 0,01 € und der KVK-Registrierungsgebühren.
- Navigieren Sie durch die niederländischen Steuerpflichten, einschließlich der aktuellen Körperschaftsteuersätze und der Zinsabzugsbeschränkungen, die für Unternehmen im Eigentum von Nichtansässigen gelten.
- Bestimmen Sie die am besten geeignete Rechtsform für Ihr Unternehmen, indem Sie Einheiten vergleichen, die einen Notar erfordern, wie die BV, mit solchen, bei denen dies nicht der Fall ist.
- Optimieren Sie die Compliance nach der Gründung, indem Sie die Anforderungen an das lokale Bankwesen und die aktualisierten Zahlungsverfahren für die niederländische Steuer- und Zollverwaltung verstehen.
Voraussetzungen und rechtliche Anforderungen für nichtansässige Gründer
Der niederländische Rechtsrahmen erlaubt es Gründern aus jeder globalen Rechtsordnung, eine geschäftliche Präsenz im Land aufzubauen. Es gibt keine Staatsangehörigkeitsbeschränkungen für Gesellschafter oder Geschäftsführer. Eine zwingende Voraussetzung für die niederländische Unternehmensgründung für Nichtansässige ist die Angabe einer lokalen niederländischen Geschäftsadresse für die Registrierung bei der Handelskammer (KVK). Diese Adresse dient als offizieller Sitz der Gesellschaft und ist der Ort, an dem die Einheit rechtlich erreichbar ist. Dies ist ein grundlegender Schritt, damit Ihr Unternehmen als niederländische juristische Person anerkannt wird.
Die niederländische Besloten Vennootschap (BV) gilt als bevorzugte Rechtsform für die Bereiche internationaler Handel, Logistik und Technologie. Ihre Beliebtheit rührt von der beschränkten Haftung her, die sie bietet, sowie von den minimalen Kapitalanforderungen, bei denen das Mindeststammkapital lediglich 0,01 € beträgt. Strukturell erfordert eine BV mindestens einen Gesellschafter und einen Geschäftsführer. Diese Rollen können von derselben Person wahrgenommen werden, was eine vereinfachte Unternehmensführung bei Einzelgründern ermöglicht. Diese Struktur vermittelt ein professionelles Auftreten und bewahrt gleichzeitig Flexibilität für verschiedene Geschäftsmodelle.
Beteiligung ausländischer Unternehmer an Dutch BVs
Nicht-EU-Bürger sehen sich hinsichtlich des prozentualen Anteilsbesitzes keinen rechtlichen Hindernissen gegenüber. Sie müssen keinen Wohnsitz in den Niederlanden haben, um als Geschäftsführer oder Gesellschafter einer Gesellschaft mit beschränkter Haftung zu fungieren. Viele internationale Unternehmer sind bei der Unternehmensgründung in den Niederlanden erfolgreich, während sie weiterhin in ihrem Heimatland ansässig bleiben. Die Eigentumsrechte bleiben unabhängig vom physischen Aufenthaltsort des Gründers unverändert. Diese Flexibilität macht die Niederlande zu einer erstklassigen Wahl für die globale Expansion. Wenn Sie ein Unternehmen in den Niederlanden gründen, sollten Sie sicherstellen, dass Ihre Unternehmensstruktur sowohl mit den lokalen Vorschriften als auch mit Ihren internationalen Steuerplanungszielen übereinstimmt.
Dokumentation für internationale Gesellschafter
Der Gründungsprozess erfordert spezifische Unterlagen, um den „Know Your Customer“-Protokollen (KYC) und den Vorschriften zur Bekämpfung der Geldwäsche zu entsprechen. Jedes Organmitglied muss ein gültiges Ausweisdokument, wie beispielsweise einen Reisepass, vorlegen. Nicht ansässige Geschäftsführer sind zudem verpflichtet, einen Nachweis ihres Wohnsitzes zu erbringen, typischerweise durch eine aktuelle Verbrauchsabrechnung oder einen Kontoauszug. Falls Ihre Originaldokumente in einer anderen Sprache als Englisch, Niederländisch oder Deutsch ausgestellt sind, müssen Sie eine beglaubigte Übersetzung vorlegen. Eine präzise Dokumentation verhindert Verzögerungen im Registrierungsprozess. Die niederländische Unternehmensregistrierung für Nicht-Ansässige verläuft in der Regel schneller, wenn alle Unterlagen legalisiert und für die Prüfung durch den Notar bereit sind. Intercompany Solutions übernimmt die Überprüfung dieser Dokumente, um sicherzustellen, dass sie den strengen Standards der niederländischen KVK und der Steuerbehörden entsprechen.
Der schrittweise Prozess der Fernregistrierung
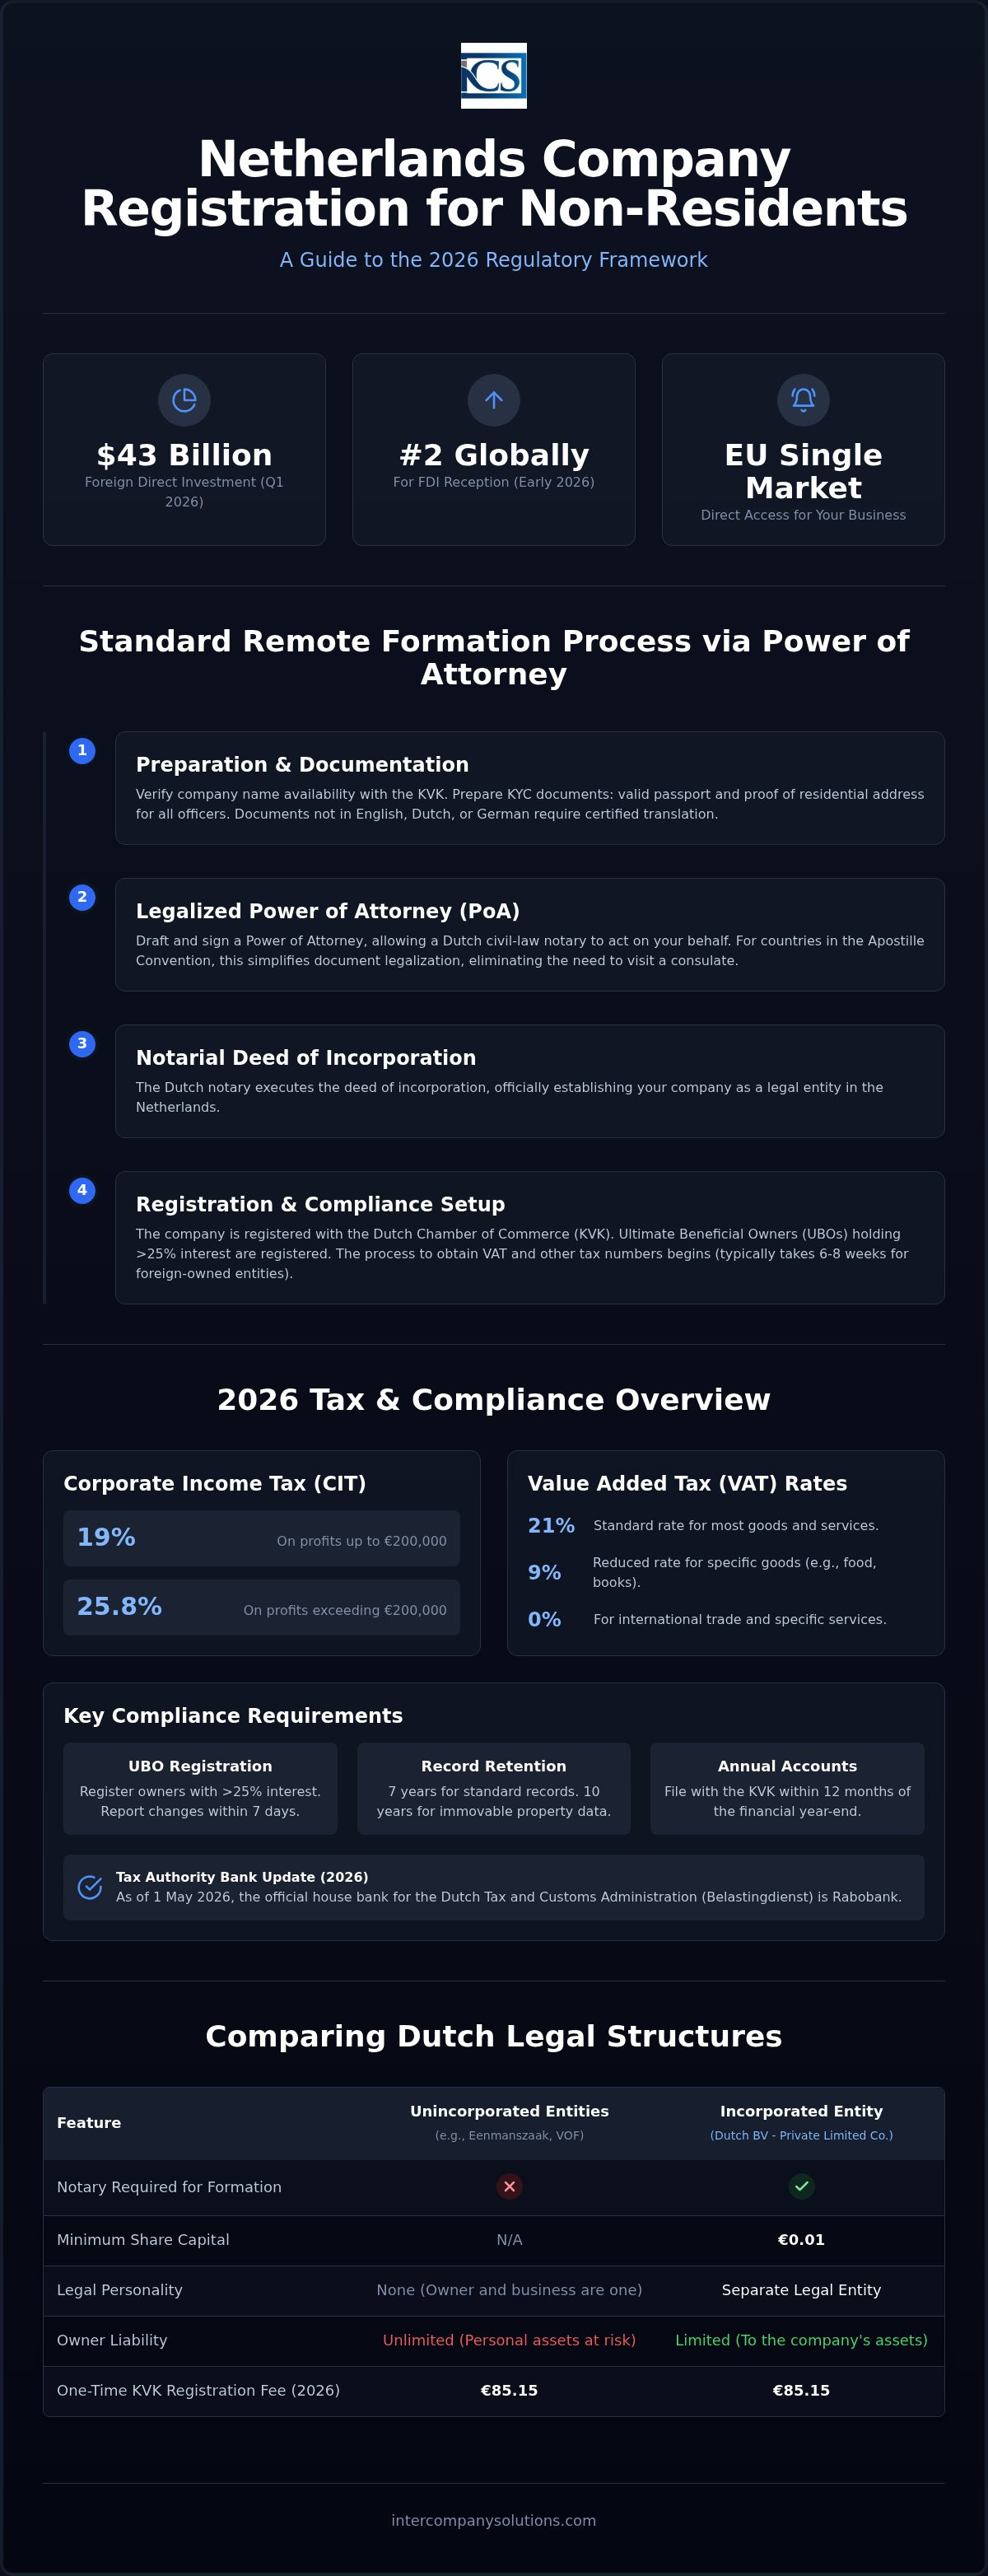
Der Prozess der niederländischen Unternehmensregistrierung für Nicht-Ansässige ist auf Effizienz ausgelegt und ermöglicht es Gründern, eine juristische Person zu errichten, ohne in das Land reisen zu müssen. Der Standardweg für Nicht-EU-Unternehmer beinhaltet das Verfahren mittels legalisierter Vollmacht (PoA). Im Rahmen dieser Regelung handelt ein niederländischer Notar in Ihrem Namen, um die Gründungsurkunde zu unterzeichnen. Diese Methode stellt sicher, dass die gesetzlichen Anforderungen des niederländischen Bürgerlichen Gesetzbuchs erfüllt werden, während gleichzeitig eine uneingeschränkte Zugänglichkeit für internationale Eigentümer gewährleistet bleibt. Sie müssen kein niederländisches Konsulat persönlich aufsuchen, wenn Ihr Heimatland Vertragsstaat des Apostille-Übereinkommens ist, was den Prozess der Dokumentenprüfung erheblich vereinfacht.
Phase 1: Vorbereitung und Vollmacht
Die Anfangsphase umfasst die Auswahl eines Firmennamens, der unterscheidungskräftig ist und den niederländischen Namenskonventionen entspricht. Sie können die Verfügbarkeit des Namens über die Datenbank zur KVK-Registrierung ausländischer Unternehmen überprüfen. Sobald der Name bestätigt ist, werden die Gründungsunterlagen, einschließlich der Vollmacht und des Entwurfs der Satzung, vorbereitet. Diese Dokumente legen den Unternehmensgegenstand, das Stammkapital (das bei einer BV lediglich 0,01 € betragen kann) und die Governance-Struktur fest. Eine professionelle Begleitung in dieser Phase verhindert Verzögerungen bei der abschließenden Prüfung durch den Notar.
Für Gründer mit Wohnsitz außerhalb der Niederlande muss die Vollmacht im jeweiligen Heimatland legalisiert werden. Dies erfordert in der Regel eine Unterschriftsbeglaubigung vor einem örtlichen Notar. Abhängig von Ihrer Rechtsordnung benötigen Sie möglicherweise auch eine Apostille oder eine weitere Legalisation durch die niederländische Botschaft. Nach der Legalisation werden die physischen Dokumente zur endgültigen Prüfung an den niederländischen Notar gesendet. Diese Phase ist von entscheidender Bedeutung für die Feststellung der rechtlichen Identität der beteiligten Gesellschafter und Geschäftsführer und stellt sicher, dass der Notar die Urkunde mit voller Rechtssicherheit beurkunden kann.
Phase 2: Gründung und KVK-Anmeldung
Die formelle Gründung erfolgt, wenn der niederländische Notar die Gründungsurkunde beurkundet. Da der Notar die legalisierte Vollmacht verwendet, ist Ihre physische Anwesenheit in den Niederlanden bei der Unterzeichnung nicht erforderlich. Nach der Beurkundung wird das Unternehmen im Handelsregister der Handelskammer (KVK) eingetragen. Diese Eintragung ist ein öffentliches Register, das die Existenz Ihrer niederländischen juristischen Person und deren gesetzliche Vertretung bestätigt.
Die Registrierung erfolgt üblicherweise innerhalb von 24 bis 48 Stunden nach der Unterzeichnung der Urkunde. Für 2026 beträgt die KVK-Registrierungsgebühr eine einmalige Zahlung von 85,15 €. Diese Eintragung in das Register verschafft Ihrem Unternehmen seine eindeutige KVK-Nummer, die für alle nachfolgenden geschäftlichen Aktivitäten erforderlich ist, einschließlich der Beantragung der Umsatzsteuer-Identifikationsnummer und Vertragsabschlüssen. Ein effektives Zeitmanagement bei der Unternehmensgründung in den Niederlanden ermöglicht es den meisten Unternehmen, innerhalb von 3 bis 5 Werktagen vollständig registriert zu sein. Wenn Sie Unterstützung bei der Legalisation von Dokumenten oder der lokalen Compliance benötigen, können Sie unsere Spezialisten kontaktieren, um eine direkte Beratung zu Ihrem spezifischen Fall zu erhalten.
Vergleichende Analyse niederländischer Rechtsformen
Die Wahl der geeigneten Rechtsform ist ein zentraler Bestandteil der Unternehmensregistrierung in den Niederlanden für Gebietsfremde. Das niederländische Rechtssystem unterscheidet zwischen Einheiten mit und ohne Rechtspersönlichkeit. Für die meisten internationalen Unternehmer ist die Besloten Vennootschap (BV) die Standardwahl. Sie gewährleistet eine klare Trennung zwischen dem Privatvermögen und den Verbindlichkeiten der Gesellschaft. Im Gegensatz dazu bieten einfachere Rechtsformen wie das Einzelunternehmen (eenmanszaak) oder die offene Handelsgesellschaft (Vennootschap onder firma - VOF) diesen Schutz nicht. Obwohl diese Personengesellschaften für ihre Gründung keinen Notar erfordern, setzen sie die Inhaber einer unbeschränkten persönlichen Haftung für geschäftliche Verbindlichkeiten aus. Dies stellt ein erhebliches Risiko für Gebietsfremde dar, die möglicherweise über keine lokale Aufenthaltserlaubnis verfügen, um ein Einzelunternehmen zu führen.
Zu den Rechtsformen, die einen durch einen niederländischen Notar errichteten Gesellschaftsvertrag (Gründungsurkunde) erfordern, gehören die BV, die NV (Aktiengesellschaft) und die stichting (Stiftung). Die Mitwirkung eines Notars stellt sicher, dass die Satzung dem niederländischen Recht entspricht und die Erstregistrierung ordnungsgemäß abgewickelt wird. Für 2026 bleibt das Mindeststammkapital für eine BV bei 0,01 €, während eine NV ein Mindestkapital von 45.000 € erfordert. Diese niedrige Einstiegshürde für die BV macht sie für Start-ups und Holdinggesellschaften gleichermaßen zugänglich. Personengesellschaften wie die VOF, CV (Kommanditgesellschaft) und maatschap (Partnerschaft bürgerlichen Rechts) erfordern keinen Notar, bieten jedoch nicht den für viele internationale Handelsgeschäfte erforderlichen gesellschaftsrechtlichen Haftungsschirm. Wenn Sie für Ihre Unternehmensgründung auch das Vereinigte Königreich in Betracht ziehen, bietet Form My Company spezialisierte Pakete für die Unternehmensgründung in Großbritannien an.
Dutch BV versus Betriebsstätte/Zweigniederlassung für Gebietsfremde
Eine grundlegende Überlegung für ausländische Unternehmen besteht darin, ob eine Tochtergesellschaft in Form einer BV oder eine Zweigniederlassung errichtet werden soll. Eine Dutch BV ist eine eigenständige juristische Person mit eigenen Rechten und Pflichten. Diese Struktur beschränkt die Haftung der Muttergesellschaft auf die Höhe des eingebrachten Kapitals. Umgekehrt ist eine Zweigniederlassung lediglich eine unselbstständige Betriebsstätte der ausländischen Muttergesellschaft. In diesem Fall bleibt die Muttergesellschaft für alle Handlungen und Verbindlichkeiten der niederländischen Zweigniederlassung voll haftbar. BVs werden häufig aufgrund des niederländischen Schachtelprivilegs (participation exemption) bevorzugt, welches eine Doppelbesteuerung von Dividenden und Veräußerungsgewinnen verhindern kann. Die Gründung einer BV über die Dienstleistungen von Dutch BV Company Formation bietet einen stabileren Rahmen für lokale Verträge und die steuerliche Compliance.
Mindestkapital und Haftungsgrenzen
Das aktuelle Mindestkapitalerfordernis für eine BV beträgt 0,01 € – eine Regelung, die zur Erleichterung des Unternehmertums eingeführt wurde. Dieses Kapital muss bei der Gründung ausgegeben und eingezahlt werden. Die Haftung der Gesellschafter ist streng auf den Wert ihrer Geschäftsanteile beschränkt, sofern die Gesellschaft ordnungsgemäß nach den gesetzlichen Vorschriften geführt wird. Für größere Unternehmen, die einen Börsengang anstreben, ist die NV-Rechtsform erforderlich, welche das Mindestkapital von 45.000 € voraussetzt. Gründer müssen zudem beachten, dass jede Änderung des wirtschaftlich Berechtigten (Ultimate Beneficial Owner - UBO) dem Register innerhalb von 7 Tagen gemeldet werden muss, um die Compliance aufrechtzuerhalten. Dieser strukturierte Ansatz hinsichtlich Haftung und Kapital gewährleistet ein transparentes Umfeld für den internationalen Handel.
Steuerliche Pflichten und Compliance für BVs im Eigentum von Gebietsfremden
Die Gründung einer niederländischen Einheit erfordert ein klares Verständnis der steuerlichen Rahmenbedingungen, um eine langfristige Stabilität zu gewährleisten. Die Körperschaftsteuer (Corporate Income Tax - CIT) wird nach einem zweistufigen progressiven System auf der Grundlage des steuerpflichtigen Gewinns der Gesellschaft erhoben. Für das Jahr 2026 werden Gewinne bis zu 200.000 € mit einem Steuersatz von 19 % besteuert. Jeder diesen Schwellenwert übersteigende Betrag unterliegt einem Steuersatz von 25,8 %. Diese Sätze gelten für alle Gesellschaften mit beschränkter Haftung, einschließlich derer, die über die Unternehmensregistrierung in den Niederlanden für Gebietsfremde gegründet wurden. Das korrekte Management dieser Verpflichtungen von Beginn an verhindert unvorhergesehene Haftungsrisiken und wahrt den guten Ruf des Unternehmens bei der niederländischen Steuer- und Zollverwaltung.
Spezifische Missbrauchsbekämpfungsvorschriften regeln zudem die Gewinnermittlung. Die Zinsschranke liegt für 2026 bei 24,5 % des EBITDA der Gesellschaft. Diese Vorschrift begrenzt den Betrag an Zinsen, den ein Unternehmen von seinem steuerpflichtigen Einkommen abziehen kann, und stellt sicher, dass Unternehmensstrukturen nicht ausschließlich zur Steuererosion durch übermäßige Verschuldung genutzt werden. Die Compliance umfasst auch strenge Berichtsfristen. Sie müssen Ihren Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der Handelskammer (KVK) hinterlegen. Zudem ist es gesetzlich vorgeschrieben, alle Geschäftsunterlagen für einen Zeitraum von 7 Jahren aufzubewahren, bzw. 10 Jahre, wenn die Unterlagen unbewegliches Vermögen betreffen. Seit dem 1. Mai 2026 müssen alle Steuerzahlungen an die Hausbank der Belastingdienst, die Rabobank, geleistet werden.
Umsatzsteuer- (BTW) und EORI-Anforderungen
Die Registrierung für Zwecke der BTW ist ein eigenständiges Verfahren, das auf die Unternehmensgründung folgt. Bei Gesellschaften im Eigentum von Gebietsfremden beträgt die Bearbeitungszeit bei der Belastingdienst in der Regel 6 bis 8 Wochen. Der Regelsteuersatz der BTW in den Niederlanden beträgt 21 %, während ein ermäßigter Steuersatz von 9 % für bestimmte Güter wie Lebensmittel und Bücher gilt. Ein Satz von 0 % wird bei bestimmten internationalen Transaktionen angewendet. Wenn Ihr Unternehmen internationalen Handel mit Ländern außerhalb der Europäischen Union betreibt, müssen Sie eine EORI-Nummer (Economic Operators Registration and Identification) beantragen. Diese Kennung ist für alle Zollaktivitäten obligatorisch und wird mit Ihrer BTW-Nummer verknüpft, um grenzüberschreitende Logistikprozesse zu erleichtern.
UBO-Register und Transparenzvorschriften
Transparenz ist ein Grundpfeiler des niederländischen Geschäftsumfelds. Sie sind verpflichtet, alle wirtschaftlich Berechtigten (UBOs) zu registrieren, die eine Beteiligung von mehr als 25 % an der Gesellschaft halten. Dies umfasst Personen mit direktem oder indirektem Eigentum an Anteilen oder Stimmrechten. Die Richtigkeit in diesem Register ist von entscheidender Bedeutung; jede Änderung des UBO-Status oder der persönlichen Daten muss dem Register innerhalb von 7 Tagen gemeldet werden. Die Führung aktueller UBO-Unterlagen ist entscheidend für die Aufrechterhaltung des Zugangs zu geschäftlichen Bankdienstleistungen, da niederländische Finanzinstitute diese Informationen für obligatorische "Know Your Customer" (KYC)-Prüfungen verwenden. Die Nichteinhaltung dieser Transparenzvorschriften kann zum Einfrieren von Geschäftskonten oder zu behördlichen Strafen führen. Unsere Lohnbuchhaltungs- und Personaldienstleistungen unterstützen Sie bei der Einhaltung der administrativen Vorschriften, falls Ihre BV auch Personal in den Niederlanden beschäftigt.
Wesentliche Schritte nach der Gründung: Bankwesen und BTW
Der Abschluss Ihrer KVK-Eintragung und die Zahlung der einmaligen Registrierungsgebühr von 85,15 € markieren das Ende der Gründungsphase. Anschließend müssen Sie sich auf die operative Compliance konzentrieren. Die Eröffnung eines niederländischen Geschäftskontos ist für die Abwicklung lokaler Transaktionen und die Erfüllung steuerlicher Pflichten unerlässlich. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für den Belastingdienst. Dies bedeutet, dass alle Steuerzahlungen und -erstattungen nun über deren Systeme abgewickelt werden. Sie müssen sicherstellen, dass Ihre Bankeinrichtung diesen Anforderungen der Steuerbehörde entspricht, um Verzögerungen bei der Bearbeitung zu vermeiden.
Geschäftsbankwesen für Gebietsfremde
Niederländische Finanzinstitute arbeiten unter strengen Geldwäsche- und "Know Your Customer"-Protokollen. Banken verlangen vollständige Transparenz bezüglich der wirtschaftlich Berechtigten (UBO) und fordern häufig Nachweise über die wirtschaftliche Substanz. Dies bedeutet, dass ein Unternehmen eine echte wirtschaftliche Aktivität in den Niederlanden nachweisen muss, um ein Konto zu führen. Ein virtuelles Büro allein reicht den meisten traditionellen Geschäftsbanken in der Regel nicht aus. Für diejenigen, die die niederländische Unternehmensregistrierung für Gebietsfremde aus der Ferne abgeschlossen haben, erfordert der Zugang zu Bankdienstleistungen häufig spezialisierte Unterstützung. Die Fernunterstützung bei der Bankkontoeröffnung ist ein Standardbestandteil von erstklassigen Paketen für gesellschaftsrechtliche Sekretariatsdienste. Dies hilft Gründern, die erforderlichen Unterlagen zu organisieren, ohne persönlich in die Niederlande reisen zu müssen.
Laufende Buchhaltungs- und Lohnabrechnungs-Compliance
Ihre BV muss genaue Finanzunterlagen führen, um vierteljährliche oder monatliche BTW-Erklärungen zu ermöglichen. Der Belastingdienst verlangt, dass alle Buchhaltungsunterlagen für mindestens 7 Jahre aufbewahrt werden. Wenn Ihr Unternehmen Immobilien besitzt, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre. Die gesamte Finanzberichterstattung sollte den Dutch Generally Accepted Accounting Principles (GAAP) oder den International Financial Reporting Standards (IFRS) entsprechen, um rechtliche Gültigkeit zu gewährleisten. Eine präzise Buchführung ist das Fundament Ihres unternehmerischen Status.
Wenn Sie beabsichtigen, Personal einzustellen, müssen Sie sich für Lohnsteuer und Sozialversicherung registrieren. Intercompany Solutions bietet Lohnbuchhaltungsdienstleistungen für Unternehmen an, die Personal in den Niederlanden einstellen. Dies umfasst die Unterstützung beim Programm für hochqualifizierte Migranten (HSM) für Unternehmen, die internationale Fachkräfte anwerben. Ab 2026 müssen anerkannte Referenten bestimmte Gehaltsschwellen einhalten, wie etwa 5.942 € pro Monat für Personen ab 30 Jahren. Eine konsequente Verwaltung Ihrer Buchhaltung und Lohnabrechnung stellt sicher, dass Ihre niederländische Unternehmensregistrierung für Gebietsfremde bei allen lokalen Behörden ordnungsgemäß geführt bleibt. Eine zuverlässige Lohnbuchhaltung ist entscheidend für das Ansehen Ihres Unternehmens und die gesetzliche Compliance.
Zuletzt überprüft: September 2026
Aufbau Ihrer kommerziellen Präsenz auf dem niederländischen Markt
Das niederländische regulatorische Umfeld bietet weiterhin eine stabile und effiziente Plattform für die internationale Expansion. Über den standardisierten Vollmachtsweg können Sie die Unternehmensregistrierung in den Niederlanden für Nichtansässige ohne internationale Reisetätigkeit abschließen. Sie müssen das Land nicht besuchen, um das Verfahren abzuschließen, das alle gesetzlichen Anforderungen für 2026 berücksichtigt, einschließlich des BV-Mindestkapitals von 0,01 € und der KVK-Registrierungsgebühr von 85,15 €. Mit der Gründung einer niederländischen Rechtspersönlichkeit erhalten Sie direkten Zugang zum europäischen Binnenmarkt in einem professionellen und transparenten Rechtsrahmen.
Langfristiger Erfolg erfordert einen proaktiven Ansatz bei der steuerlichen Compliance und der Unternehmenstransparenz. Unsere in Rotterdam ansässigen Rechts- und Steuerexperten bewältigen die Komplexität der UBO-Meldungen und Umsatzsteueranträge und stellen sicher, dass Ihr Unternehmen den neuesten Standards der Belastingdienst entspricht. Wir ermöglichen eine Fern-Gründung in 3-5 Werktagen und stehen hinter unseren Dienstleistungen mit einer 100%igen Zufriedenheitsgarantie. Dieser strukturierte Ansatz ermöglicht es Ihnen, sich auf das Wachstum Ihres Kerngeschäfts zu konzentrieren, während wir die administrativen Grundlagen Ihrer niederländischen Einheit übernehmen.
Wir freuen uns darauf, Sie als professioneller Berater bei Ihrem Eintritt in die Niederlande zu begleiten.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann ein Nichtansässiger ein Unternehmen in den Niederlanden registrieren, ohne anzureisen?
Ja, Sie können den gesamten Prozess aus der Ferne abschließen. Die Standardmethode für die Unternehmensregistrierung in den Niederlanden für Nichtansässige ist der Weg über eine legalisierte Vollmacht (Power of Attorney). Sie unterzeichnen die erforderlichen Dokumente in Ihrem Heimatland vor einem örtlichen Notar. Sobald diese legalisiert oder mit einer Apostille versehen sind, werden sie an einen niederländischen Notar übermittelt, der die Gründungsurkunde ausfertigt. Sie müssen zu keinem Zeitpunkt während der Gründung in die Niederlande reisen.
Wie hoch ist das für eine Dutch BV im Jahr 2026 erforderliche Mindeststammkapital?
Das Mindeststammkapital für eine niederländische Gesellschaft mit beschränkter Haftung (BV) beträgt 0,01 €. Dieses Kapital muss zum Zeitpunkt der Gründung ausgegeben und eingezahlt sein. Obwohl die Anforderung gering ist, sollten Sie einen Kapitalbetrag wählen, der Ihre geschäftlichen Ziele widerspiegelt. Für Aktiengesellschaften (NV) ist das Mindestkapitalerfordernis mit 45.000 € deutlich höher angesetzt. Die meisten internationalen Unternehmer entscheiden sich aufgrund der niedrigen Einstiegshürde für die BV.
Wie lange dauert die Unternehmensregistrierung in den Niederlanden für Ausländer?
Die Unternehmensregistrierung in den Niederlanden für Nichtansässige dauert in der Regel zwischen 3 und 5 Werktagen. Diese Frist beginnt, sobald der niederländische Notar Ihre legalisierte Vollmacht und Ausweisdokumente erhält. Nach Unterzeichnung der Urkunde erfolgt die Eintragung bei der Handelskammer (KVK) innerhalb von 24 bis 48 Stunden. Intercompany Solutions unterstützt bei der Einholung dieser Dokumente aus der Ferne, um einen reibungslosen Ablauf zu gewährleisten. Die Umsatzsteuerregistrierung nimmt üblicherweise weitere 6 bis 8 Wochen in Anspruch.
Wie hoch sind die Körperschaftsteuersätze für niederländische Unternehmen im Jahr 2026?
Im Jahr 2026 wenden die Niederlande ein zweistufiges Körperschaftsteuersystem (CIT) an. Gewinne bis zu 200.000 € unterliegen einem Steuersatz von 19 %. Jeder zu versteuernde Gewinn, der diesen Schwellenwert von 200.000 € übersteigt, wird mit 25,8 % besteuert. Diese Sätze gelten für alle BVs, unabhängig von der steuerlichen Ansässigkeit der Gesellschafter. Es ist unerlässlich sicherzustellen, dass Ihre Buchhaltung auf diese Stufen abgestimmt ist, um Ihre Steuerschuld effektiv zu steuern und die Einhaltung der niederländischen Steuergesetze zu wahren.
Ist ein niederländischer Notar für alle Arten der Unternehmensregistrierung erforderlich?
Ein niederländischer Notar ist nur für bestimmte Rechtsträger erforderlich, die juristische Persönlichkeit besitzen. Dazu gehören die BV, die NV und die Stichting (Stiftung). Wenn Sie eine Struktur wie eine Eenmanszaak, VOF, CV oder Maatschap wählen, benötigen Sie für die Gründung keinen Notar. Diese einfacheren Strukturen bieten jedoch keinen Schutz durch eine beschränkte Haftung, weshalb die BV nach wie vor die beliebteste Wahl für nichtansässige Investoren ist, die ihr Privatvermögen schützen möchten.
Welche Meldepflichten gelten für das niederländische UBO-Register?
Sie müssen jeden wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) registrieren, der mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile an der Gesellschaft hält. Diese Transparenzvorschrift gilt sowohl für direkte als auch für indirekte Eigentümer. Wenn Änderungen bezüglich des Status oder der persönlichen Daten des UBO eintreten, sind Sie gesetzlich verpflichtet, diese Aktualisierungen innerhalb von 7 Tagen an das UBO-Register zu melden. Die Führung genauer Unterlagen ist unerlässlich, um Ihre Geschäftskonten aktiv zu halten.
Welche Bank wickelt im Jahr 2026 die Transaktionen der Belastingdienst ab?
Seit dem 1. Mai 2026 fungiert die Rabobank als primäre Hausbank für die niederländische Steuer- und Zollverwaltung (Belastingdienst). Alle Unternehmenssteuerzahlungen, einschließlich Umsatzsteuer und Körperschaftsteuer, müssen auf die aktualisierten Rabobank-Konten geleitet werden. Diese Änderung betrifft auch die Art und Weise, wie Steuererstattungen an Ihr Unternehmen ausgezahlt werden. Sie sollten Ihre internen Zahlungssysteme aktualisieren, um sicherzustellen, dass alle finanziellen Interaktionen mit den Steuerbehörden ohne administrative Verzögerungen oder Zahlungsabweisungen abgewickelt werden.
Sources
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (btw) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Fachkraft
- IND - Aufenthaltserlaubnis für Start-ups
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationales Geschäft
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |