


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die wahrgenommene Einfachheit einer Zweigniederlassung verschleiert oft eine erhebliche rechtliche Belastung für die ausländische Muttergesellschaft. Während das Fehlen einer Notarerfordernis die Zweigniederlassung als den Weg des geringsten Widerstands erscheinen lässt, setzt das daraus resultierende Fehlen eines Haftungsschirms weltweite Vermögenswerte niederländischen Gläubigern aus. Die Wahl zwischen einer niederländischen BV und einer Zweigniederlassung ist eine Entscheidung, die Ihr rechtliches Risikoprofil und Ihre Skalierungsfähigkeit innerhalb des europäischen Marktes im gesamten Jahr 2026 bestimmt.
Wir verstehen, dass internationale Gründer einer glaubwürdigen lokalen Präsenz und klaren steuerlichen Verpflichtungen Priorität einräumen. Diese vergleichende Analyse bietet eine fachliche Aufschlüsselung niederländischer Unternehmensstrukturen mit dem Schwerpunkt auf der Optimierung der Steuereffizienz im Rahmen der aktuellen Körperschaftsteuersätze (KSt) von 19 % und 25,8 %. Sie erfahren die spezifischen Haftungsunterschiede, die Anforderungen an die Registrierung der wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) und die Verfahrensschritte für eine Ferngründung mittels Vollmacht (Power of Attorney). Wir untersuchen auch praktische Compliance-Angelegenheiten, von der Aufbewahrung von Unterlagen für den obligatorischen Zeitraum von sieben Jahren bis hin zur Handhabung der Zinsschranke von 24,5 % des EBITDA. Dieser Leitfaden stellt sicher, dass Sie die Struktur wählen, die Ihren langfristigen geschäftlichen Zielen in den Niederlanden entspricht.
Wichtigste Erkenntnisse
- Unterscheiden Sie zwischen der beschränkten Haftung einer Dutch BV und dem vollständigen Risiko der Muttergesellschaft, das einer Zweigniederlassungsstruktur innewohnt.
- Überprüfen Sie die Körperschaftsteuersätze für 2026 von 19 % auf Gewinne bis zu 200.000 € und 25,8 % für Beträge, die diesen Schwellenwert überschreiten.
- Vergleichen Sie den administrativen Aufbau einer niederländischen BV gegenüber einer Zweigniederlassung, unter Berücksichtigung des obligatorischen niederländischen Notars für BVs und der einmaligen KVK-Registrierungsgebühr von 85,15 € für beide.
- Nutzen Sie den Weg der legalisierten Vollmacht (Power of Attorney), um eine BV aus der Ferne zu gründen, sodass nicht ansässige Gründer den Prozess abschließen können, ohne in die Niederlande reisen zu müssen.
- Bereiten Sie sich auf die laufende Compliance vor, indem Sie die siebenjährige Aufbewahrungspflicht für Unterlagen einhalten und Jahresabschlüsse innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK einreichen.
Definition der niederländischen BV und der Zweigniederlassung
Die Begründung einer geschäftlichen Präsenz in den Niederlanden erfordert eine grundlegende Entscheidung zwischen der Gründung einer neuen juristischen Person oder der Erweiterung einer bestehenden ausländischen Einheit. Diese Entscheidung, die typischerweise als Vergleich zwischen einer niederländischen BV und einer Zweigniederlassung dargestellt wird, dreht sich um das Konzept der Rechtspersönlichkeit und deren Zusammenspiel mit dem niederländischen Recht. Die niederländische Handelskammer, bekannt als KVK, fungiert als zentrale Behörde für beide Strukturen und führt das Handelsregister, in dem alle aktiven Unternehmen eingetragen sein müssen. Während beide den lokalen Handel und die Einstellung von Mitarbeitern ermöglichen, unterscheidet sich ihre Beziehung zur Muttergesellschaft grundlegend.
Die Dutch BV: Eine lokale juristische Person
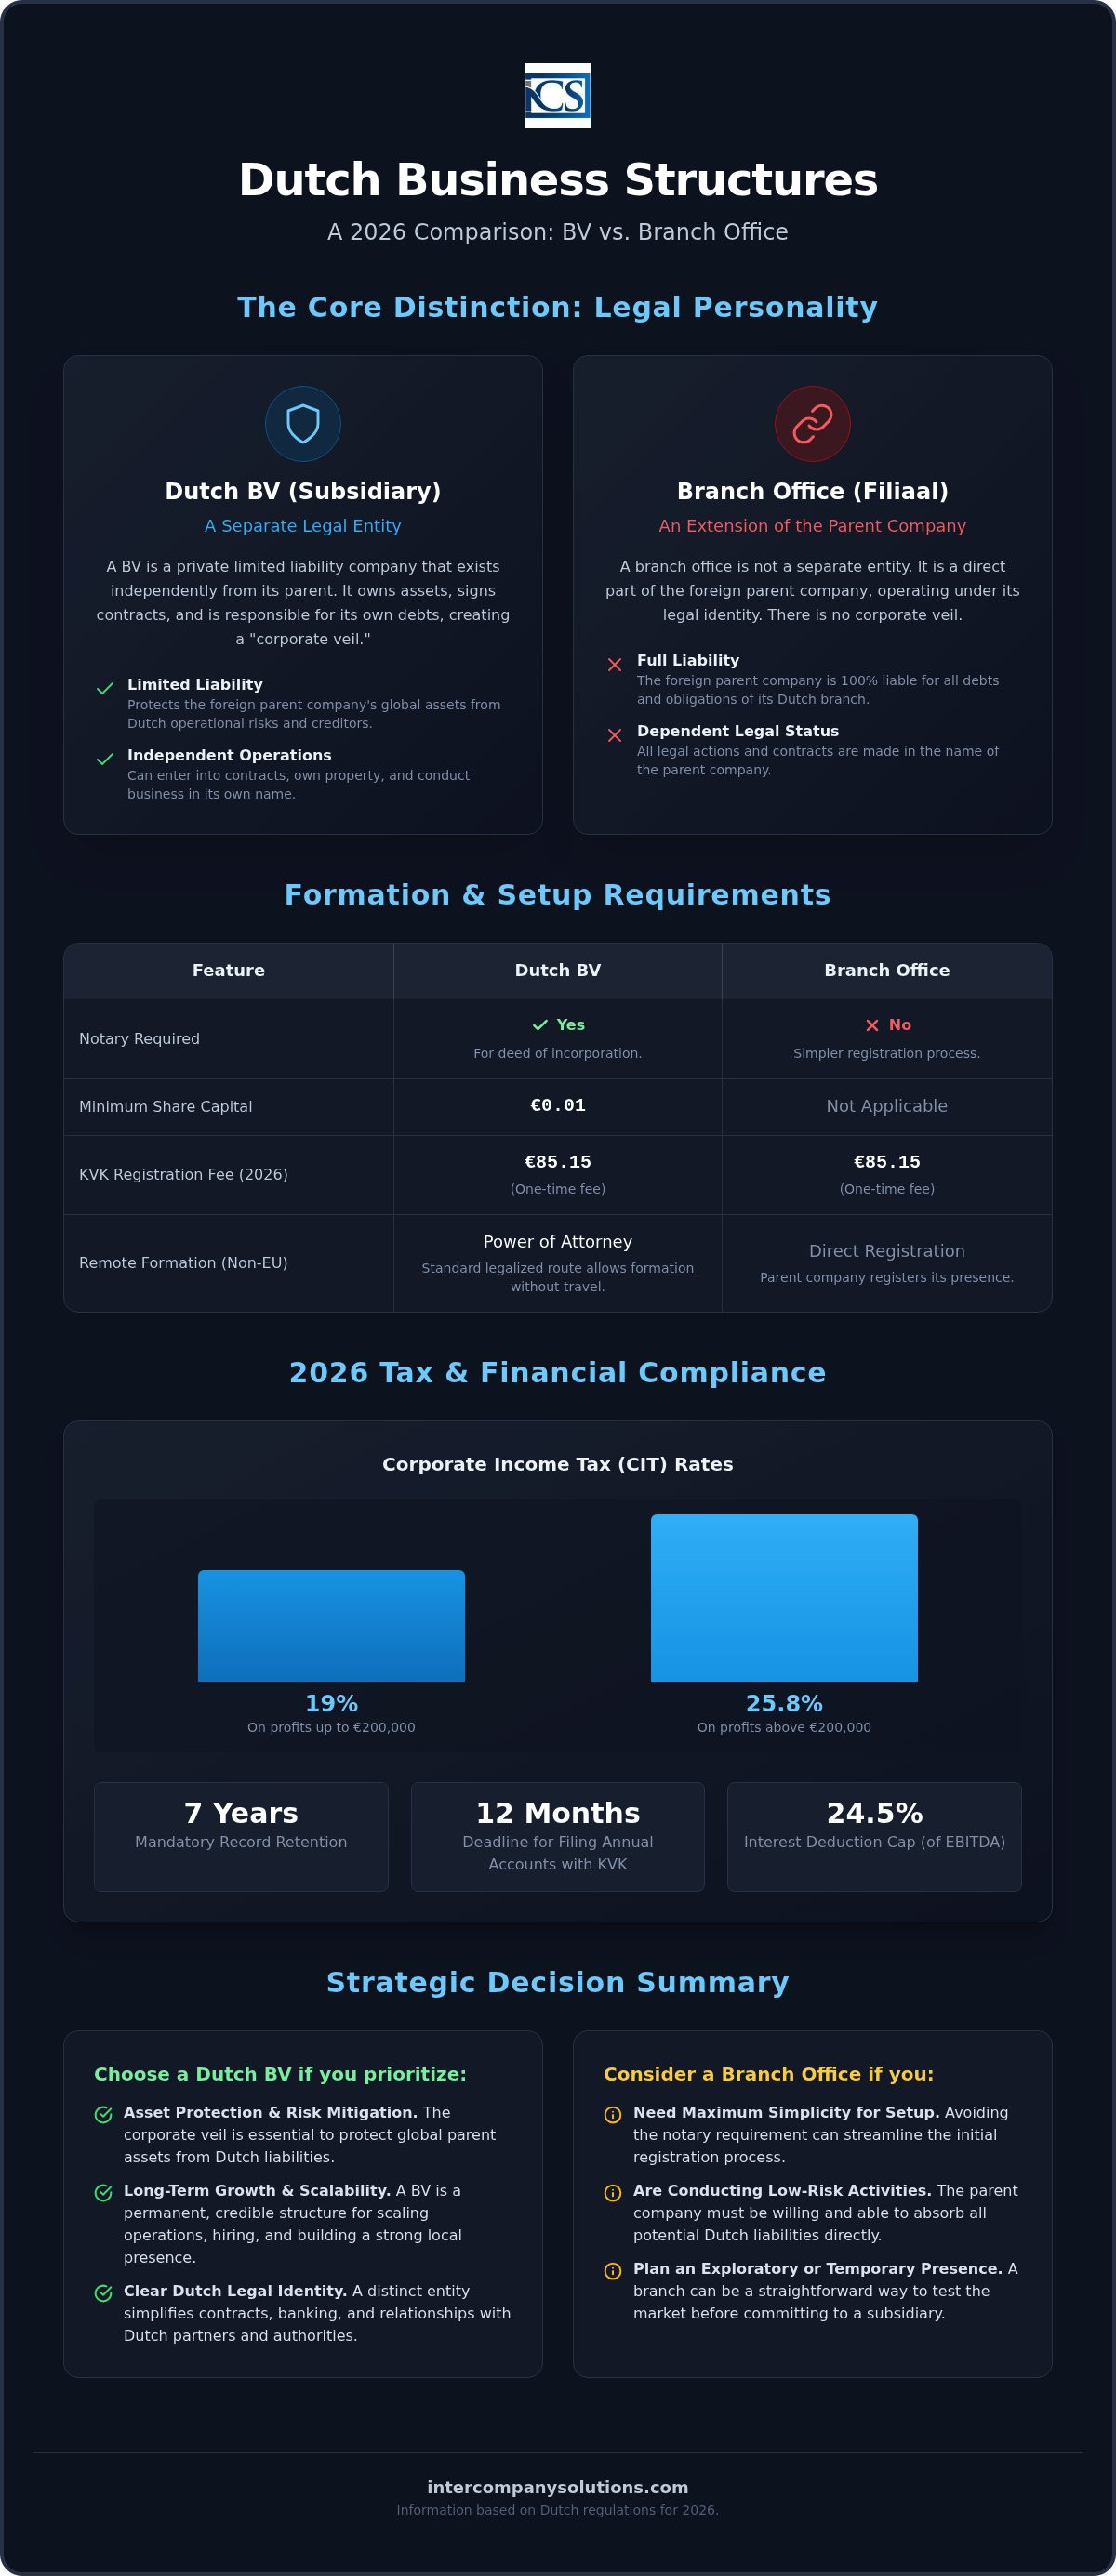
Eine Besloten vennootschap (BV) ist eine Gesellschaft mit beschränkter Haftung, die als eigenständige juristische Person existiert. Dies bedeutet, dass die Gesellschaft eigenes Vermögen besitzt, Verträge im eigenen Namen abschließt und für ihre eigenen Verbindlichkeiten haftet. Zur Gründung einer BV müssen Sie einen niederländischen Notar (civil law notary) mit dem Entwurf und der Beurkundung der Gründungsurkunde beauftragen. Die niederländische Regierung hat dieses Verfahren im Jahr 2012 vereinfacht, indem das Mindeststammkapital auf lediglich 0,01 € festgesetzt wurde.
Die Unternehmensführung innerhalb einer BV ist zwischen Gesellschaftern und Geschäftsführern aufgeteilt. Gesellschafter stellen das Kapital bereit und halten Stimmrechte, während Geschäftsführer das Tagesgeschäft leiten und die Einhaltung der niederländischen Vorschriften sicherstellen. Da die BV eine Tochtergesellschaft ist, bietet sie einen gesellschaftsrechtlichen Haftungsschirm (Corporate Veil), der die ausländische Muttergesellschaft vor den Schulden der BV schützt, sofern die Geschäftsführer im Rahmen des Gesetzes handeln. Dies macht die Dutch BV Firmengründung zur bevorzugten Wahl für Unternehmer, die ihr weltweites Vermögen von den niederländischen operativen Risiken isolieren möchten.
Die niederländische Zweigniederlassung: Eine internationale Erweiterung
Eine niederländische Zweigniederlassung oder "filiaal" ist keine eigenständige juristische Person. Stattdessen gilt sie als Betriebsstätte und direkte Erweiterung der ausländischen Muttergesellschaft. Wenn Sie eine Zweigniederlassung registrieren, gründen Sie kein neues Unternehmen in den Niederlanden; Sie registrieren lediglich die Präsenz der ausländischen Rechtsperson an einer niederländischen Adresse. Für die Errichtung einer Zweigniederlassung ist kein niederländischer Notar erforderlich, was die anfängliche Einrichtung vereinfachen kann.
Da die Zweigniederlassung keine eigene Rechtspersönlichkeit besitzt, kann sie weder Eigentum an Vermögenswerten halten noch unabhängig von der Muttergesellschaft Verträge abschließen. Alle rechtlichen Handlungen der Zweigniederlassung sind rechtlich Handlungen der ausländischen Hauptniederlassung. Dies bedeutet, dass die Muttergesellschaft für alle niederländischen Verpflichtungen, einschließlich Steuerschulden, Mietverträgen und Arbeitsverträgen, voll haftbar bleibt. Sowohl die BV als auch die Zweigniederlassung müssen für das Geschäftsjahr 2026 eine einmalige KVK-Registrierungsgebühr von 85,15 € entrichten. Während bei der Zweigniederlassung die Notarkosten entfallen, erfordert sie, dass die Muttergesellschaft alle niederländischen Geschäftsrisiken direkt in ihrer eigenen Bilanz übernimmt.
Gesetzliche Haftung und Governance-Anforderungen
Der Hauptgrund, warum sich internationale Unternehmen für eine Tochtergesellschaft entscheiden, ist die Trennung des rechtlichen Risikos. Beim Vergleich zwischen einer Niederlande BV vs. Zweigniederlassung liegt der deutlichste Unterschied darin, wie das niederländische Recht die Mutterorganisation behandelt. Eine BV fungiert als eigenständige juristische Person, wodurch ihre geschäftlichen Verbindlichkeiten wirksam abgeschirmt werden. Laut business.gov.nl gewährleistet diese Struktur, dass das weltweite Vermögen der ausländischen Muttergesellschaft im Falle eines Vertragsstreits oder einer Insolvenz geschützt bleibt. Im Gegensatz dazu ist eine Zweigniederlassung eine Erweiterung der Muttergesellschaft. Jeder Rechtsanspruch gegen die niederländische Zweigniederlassung ist per definitionem ein Anspruch gegen die ausländische Hauptniederlassung. Es ist unerlässlich, diesen Unterschied zu verstehen, wenn Sie sich bei Ihrer Expansion zwischen einer Niederlande BV vs. Zweigniederlassung entscheiden.
| Merkmal | Dutch BV (Tochtergesellschaft) | Niederländische Zweigniederlassung |
|---|---|---|
| Rechtspersönlichkeit | Eigenständige juristische Person | Erweiterung der Muttergesellschaft |
| Haftung der Muttergesellschaft | Beschränkt auf die Kapitaleinlage | Vollständige Haftung für alle Schulden |
| Vertragsfähigkeit | Schließt Verträge im eigenen Namen ab | Muttergesellschaft ist die Vertragspartei |
Vermögensschutz und Risikominimierung
Das Trennungsprinzip einer BV bietet ein hohes Maß an Sicherheit. Während Geschäftsführer bei grober Fahrlässigkeit persönlich haftbar gemacht werden können, beschränkt sich das Risiko der Muttergesellschaft auf ihre Kapitaleinlage. Bei einer Zweigniederlassung führt das Fehlen einer eigenen Rechtspersönlichkeit dazu, dass die Muttergesellschaft die unmittelbare Haftung für sämtliche niederländischen Verbindlichkeiten übernimmt. Dies umfasst Mietverträge, Arbeitsverträge und Steuerschulden. Das Verständnis dieser steuerlichen und haftungsrechtlichen Unterschiede ist für das Risikomanagement unerlässlich.
Compliance und UBO-Meldepflichten
Eine Dutch BV muss ihre wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) im von der Handelskammer geführten UBO-Register eintragen lassen. Als UBO gilt jede natürliche Person, die mehr als 25 % der Anteile oder Stimmrechte hält. Es ist zwingend vorgeschrieben, jede Änderung des UBO-Status innerhalb von 7 Tagen zu melden. Während Zweigniederlassungen ausländischer Unternehmen derzeit vom niederländischen UBO-Register befreit sind, müssen sie gegenüber Finanzinstituten und den Steuerbehörden dennoch Transparenz über ihre Eigentümerstruktur gewährleisten.
Die Governance-Standards für 2026 verlangen eine sorgfältige Aufzeichnungspflicht für alle eingetragenen Rechtsträger. Sie müssen alle Unterlagen niederländischer Rechtsträger mindestens 7 Jahre aufbewahren, bzw. 10 Jahre, wenn die Geschäftstätigkeit unbewegliches Vermögen betrifft. Der Jahresabschluss muss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK eingereicht werden. Für nicht ansässige Geschäftsführer ist die Einhaltung dieser Standards von entscheidender Bedeutung, um Bußgelder oder persönliche Haftungsrisiken zu vermeiden. Versäumen Sie nicht die 7-tägige Meldefrist für UBO-Änderungen, um eine fortlaufende Compliance zu gewährleisten. Wenn Sie Unterstützung bei der gesetzlichen Compliance oder bei Governance-Strukturen benötigen, können Sie eine Beratung durch unsere Rechtsexperten anfordern.
Steuerliche Behandlung und finanzielle Compliance im Jahr 2026
Das niederländische Steuerrecht bietet sowohl für Tochtergesellschaften als auch für Betriebsstätten einen strukturierten Rahmen. Obwohl beide Einheiten mit ihren lokalen Gewinnen der niederländischen Körperschaftsteuer (Corporate Income Tax, CIT) unterliegen, hat die Wahl einer niederländischen BV gegenüber einer Zweigniederlassung erhebliche Auswirkungen auf den Zugang zu Doppelbesteuerungsabkommen. Eine BV als in den Niederlanden ansässige Gesellschaft hat in der Regel direkten Zugang zum umfangreichen Abkommensnetzwerk der Niederlande. Eine Zweigniederlassung stützt sich hingegen im Allgemeinen auf die Abkommen ihrer ausländischen Muttergesellschaft. Dieser Unterschied macht die BV häufig zu einem effizienteren Instrument zur Steuerung internationaler Cashflows und Dividendenausschüttungen.
Körperschaftsteuerstufen (CIT)
Für das Steuerjahr 2026 wendet der Belastingdienst eine zweistufige CIT-Struktur an. Gewinne bis zu 200.000 € werden mit einem wettbewerbsfähigen Satz von 19 % besteuert. Jeder steuerpflichtige Gewinn, der diesen Schwellenwert von 200.000 € übersteigt, unterliegt einem Steuersatz von 25,8 %. Dabei ist die Zinsschranke unbedingt zu berücksichtigen, die für 2026 auf 24,5 % des EBITDA festgelegt ist. Diese Beschränkung gilt sowohl für BVs als auch für Zweigniederlassungen und verhindert eine übermäßige Gewinnverkürzung durch interne Finanzierungen. Darüber hinaus bleibt das niederländische Schachtelprivileg ein Eckpfeiler des Steuersystems; es befreit Dividenden und Veräußerungsgewinne von der Körperschaftsteuer, wenn die niederländische Einheit mindestens 5 % der Anteile an einer qualifizierten Tochtergesellschaft hält.
Auch im Zahlungsverkehr mit den Steuerbehörden gab es administrative Änderungen. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für den Belastingdienst. Alle Steuerzahlungen und Steuererstattungen werden über dieses Institut abgewickelt, was eine präzise Abstimmung mit Ihren lokalen Buchhaltungs- und Steuerberatungsdiensten erfordert, um fristgerechte Abwicklungen zu gewährleisten.
Jahresabschluss und Hinterlegungsfristen bei der KVK
Die Compliance-Zyklen sind für alle niederländischen Unternehmensformen streng. Sie müssen den Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK einreichen. Der Umfang dieser Offenlegung richtet sich nach der Größenklasse des Unternehmens. Kleine BVs profitieren häufig von vereinfachten Berichtspflichten, während große Unternehmen einer gesetzlichen Abschlussprüfung unterzogen werden müssen. Für eine Zweigniederlassung gilt eine andere Anforderung: Sie muss den Jahresabschluss ihrer ausländischen Muttergesellschaft bei der niederländischen Handelskammer hinterlegen. Dies bedeutet, dass die weltweiten Finanzdaten Ihrer Muttergesellschaft Teil des niederländischen öffentlichen Registers werden.
- Umsatzsteuerregistrierung: Unternehmen in ausländischem Besitz müssen mit einer Frist für die Registrierung zur Umsatzsteuer von 6 bis 8 Wochen rechnen.
- Umsatzsteuersätze: Der niederländische Regelsatz beträgt 21 %, mit ermäßigten Sätzen von 9 % und 0 % für bestimmte Kategorien.
- Aufbewahrungspflichten: Sie sind gesetzlich verpflichtet, alle Geschäftsunterlagen 7 Jahre lang aufzubewahren. Für Dokumente im Zusammenhang mit unbeweglichem Vermögen verlängert sich diese Frist auf 10 Jahre.
Die Einhaltung dieser Vorgaben ist zwingend erforderlich. Die nicht fristgerechte Einreichung von Abschlüssen oder Mängel bei der Aufbewahrung von Unterlagen können zu Ordnungsgeldern oder zur gesetzlichen Vermutung einer persönlichen Haftung der Geschäftsführer im Falle einer Insolvenz führen. Indem Sie Ihre Finanz- und Rechnungslegungsprozesse an diese Anforderungen für 2026 anpassen, schaffen Sie eine transparente und rechtskonforme Grundlage für Ihre geschäftlichen Aktivitäten in den Niederlanden.
Operativer Aufbau und administrative Abläufe
Der administrative Weg für eine niederländische BV im Vergleich zu einer Zweigniederlassung weicht zum Zeitpunkt der Registrierung erheblich ab. Während eine Zweigniederlassung durch die direkte Eintragung der Daten der ausländischen Muttergesellschaft bei der Handelskammer (KVK) errichtet wird, erfordert eine BV ein formelleres Gründungsverfahren. Bei beiden Strukturen müssen Sie für das Geschäftsjahr 2026 eine einmalige KVK-Registrierungsgebühr von 85,15 € einkalkulieren. Diese Gebühr wird im letzten Schritt der Einrichtung fällig, wenn die Einheit oder Zweigniederlassung offiziell in das Handelsregister eingetragen wird.
Der Prozess der Ferngründung
Nicht ansässige Gründer nutzen in der Regel den Weg einer legalisierten Vollmacht (POA), um ihre Unternehmensgründung abzuschließen. Diese Methode ermöglicht es, die Gründung ohne physische Anwesenheit der Geschäftsführer in den Niederlanden durchzuführen. Der Prozess folgt einer strukturierten dreistufigen Abfolge:
- Dokumentensammlung: Sie müssen legalisierte Ausweisdokumente, einen Nachweis der Wohnadresse und die unterzeichnete Vollmacht für die Geschäftsführer und Gesellschafter vorlegen.
- Notarielle Beurkundung: Ein niederländischer Zivilrechtsnotar prüft die Dokumente und beurkundet die Gründungsurkunde. Dieser Schritt ist für eine BV obligatorisch, da hierdurch die Satzung der Gesellschaft festgelegt wird.
- KVK- und Steuerregistrierung: Sobald die Urkunde unterzeichnet ist, wird das Unternehmen bei der KVK registriert. Anschließend werden die Steuerbehörden (Belastingdienst) benachrichtigt, um die erforderlichen Steuernummern zu erteilen.
Die Verwaltung dieses Prozesses aus der Ferne stellt sicher, dass Ihre Dutch BV formation effizient abgeschlossen wird, oft innerhalb von 3 bis 5 Werktagen nach Erhalt aller Unterlagen. Nach der Registrierung verlagert sich der Schwerpunkt auf die Finanzinfrastruktur. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für die Belastingdienst, was ein niederländisches Geschäftskonto für Steuerabwicklungen vorteilhaft macht. Viele Gründer ziehen für eine schnellere Ersteinrichtung auch E-Geld-Institute (EMIs) in Betracht, wenngleich traditionelle Banken der Standard für langfristige lokale Glaubwürdigkeit bleiben. Für die BTW-Registrierung ausländischer Einheiten sollten Sie einen Zeitrahmen von 6 bis 8 Wochen einplanen.
Gehaltsabrechnung und Personalbeschaffung für ausländische Einheiten
Die Einstellung von Personal in den Niederlanden bringt unabhängig von der gewählten Struktur spezifische Arbeitgeberpflichten mit sich. Sowohl BVs als auch Zweigniederlassungen müssen sich als Arbeitgeber bei den Steuerbehörden registrieren lassen, um Lohnsteuern und Sozialversicherungsbeiträge abzuführen. Ausländische Mitarbeiter können sich für die 30%-Steuerregelung qualifizieren, die es Arbeitgebern ermöglicht, 30% des Bruttogehalts des Arbeitnehmers steuerfrei auszuzahlen, um extraterritoriale Kosten zu decken. Die Inanspruchnahme professioneller payroll services Netherlands trägt dazu bei, die Einhaltung dieser komplexen Arbeitsgesetze und die fristgerechte Einreichung der monatlichen Erklärungen sicherzustellen.
Der Aufbau eines lokalen Teams erfordert häufig einen Employer of Record (EOR)-Dienst, wenn Sie noch keine vollständige Personalabteilung haben. Dies ermöglicht es Ihnen, Personal nach niederländischem Arbeitsrecht zu beschäftigen, während wir die technische Verwaltung von Verträgen und Zusatzleistungen übernehmen. Durch die Übertragung dieser verfahrenstechnischen Aufgaben können Sie sich auf den Markteintritt konzentrieren und gleichzeitig die vollständige Einhaltung der niederländischen Regulierungsvorschriften gewährleisten.
Strategische Entscheidung: Auswahl der besten niederländischen Präsenz
Die Wahl zwischen einer niederländischen BV und einer Zweigniederlassung ist eine strategische Entscheidung, die sich auf Ihre Haftung, steuerliche Effizienz und Marktwahrnehmung auswirkt. Eine Zweigniederlassung eignet sich häufig für einfache, vorübergehende Aktivitäten, bei denen die ausländische Muttergesellschaft die direkte Kontrolle über ein bestimmtes Projekt behalten oder den Markt für einen begrenzten Zeitraum testen möchte. Für die meisten internationalen Gründer bleibt die Dutch BV jedoch das bevorzugte Instrument für eine langfristige europäische Expansion. Die Tochtergesellschaftsstruktur schafft eine professionelle Distanz zwischen den niederländischen Geschäftsaktivitäten und der globalen Muttergesellschaft; dies stellt sicher, dass lokale geschäftliche Risiken auf die Niederlande beschränkt bleiben.
Glaubwürdigkeit und lokaler Bankzugang
Eine Dutch BV genießt bei lokalen Lieferanten und Behörden großes Ansehen. Diese Glaubwürdigkeit ist bei der Durchführung von Know-Your-Customer-Prüfungen (KYC) bei großen Finanzinstituten von entscheidender Bedeutung. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für den Belastingdienst, und die meisten niederländischen Banken priorisieren Anträge von lokalen juristischen Personen. Zweigniederlassungen haben häufig Schwierigkeiten bei der Eröffnung von Geschäftskonten, da die Banken die gesamte ausländische Muttergesellschaft prüfen müssen, was den Compliance-Aufwand für das Institut erhöht. Eine BV als ansässige Einheit vereinfacht diesen Prozess und schafft eine verlässlichere Grundlage für niederländische Transaktionen.
Zusammenfassung der Kosten und laufenden Verwaltung
Die Erstgründung einer BV erfordert eine einmalige KVK-Registrierungsgebühr von 85,15 € sowie obligatorische Notargebühren. Zwar entfällt bei einer Zweigniederlassung das Notarerfordernis, sie birgt jedoch langfristig einen höheren administrativen Reibungsaufwand. Sie müssen den Jahresabschluss der Muttergesellschaft jährlich bei der KVK hinterlegen, was zu einer unerwünschten Transparenz bezüglich Ihrer weltweiten Aktivitäten führen kann. Im Gegensatz dazu hinterlegt eine BV lediglich ihren eigenen Jahresabschluss, wodurch die finanzielle Privatsphäre der Muttergesellschaft geschützt wird. Die Effizienz bei der Fernverwaltung ist ein entscheidender Vorteil für nicht ansässige Geschäftsführer, sofern sie die niederländischen Einreichungsfristen strikt einhalten.
Das abschließende Fazit für 2026 ist eindeutig. Während eine Zweigniederlassung als temporäre Brücke dient, bietet die BV das beste Gleichgewicht zwischen Risikominderung und operativer Handhabung. Sie ermöglicht die Fernverwaltung über den Weg einer legalisierten Vollmacht und stellt sicher, dass Ihr Unternehmen zukunftssicher aufgestellt ist. Die spätere Umwandlung einer Zweigniederlassung in eine BV ist ein komplexes juristisches Verfahren; der direkte Beginn mit einer Gründung einer Dutch BV ist für internationale Unternehmer fast immer der effizientere Weg.
- Haftungsschutz: Eine BV begrenzt das Risiko der Muttergesellschaft auf ihre Kapitaleinlage von mindestens 0,01 €.
- Steuerliche Schwellenwerte: Beide Strukturen zahlen Körperschaftsteuer (CIT) in Höhe von 19 % auf die ersten 200.000 € und 25,8 % auf Gewinne oberhalb dieses Betrags.
- Transparenz: Eine Zweigniederlassung erfordert, dass die Muttergesellschaft ihren weltweiten Jahresabschluss beim KVK Handelsregister einreicht.
- Aufbewahrung von Unterlagen: Sämtliche niederländischen Geschäftsunterlagen müssen mindestens 7 Jahre lang aufbewahrt werden.
Zuletzt überprüft: August 2026
Sichern Sie Ihren niederländischen Markteintritt für 2026
Die Entscheidung zwischen einer niederländischen BV und einer Zweigniederlassung ist ein grundlegender Schritt bei der Festlegung Ihres europäischen Risikoprofils. Eine Zweigniederlassung stellt eine direkte Verbindung zu Ihrem bestehenden Unternehmen her, erfordert jedoch die Offenlegung der Finanzdaten der Muttergesellschaft und bringt eine unbeschränkte Haftung mit sich. Die Dutch BV bietet eine solide rechtliche Abschirmung für Ihr weltweites Vermögen bei einem Mindeststammkapital von nur 0,01 €. Diese Struktur vereinfacht den lokalen Zugang zu Bankdienstleistungen und stellt sicher, dass Ihre Präsenz von niederländischen Behörden und Kunden als dauerhafte, glaubwürdige Einheit wahrgenommen wird.
Unser Team ist auf den Prozess der Ferngründung mittels legalisierter Vollmacht (Power of Attorney) spezialisiert und schließt die Errichtung innerhalb von 3 bis 5 Werktagen ab, ohne dass Ihre physische Anwesenheit erforderlich ist. Wir haben bereits über 2.000 internationale Gründer betreut und bieten die umfassende Compliance- und Buchhaltungsunterstützung, die für die Erfüllung Ihrer Pflichten gegenüber dem Belastingdienst erforderlich ist. Indem Sie jetzt die richtige Rechtsform wählen, vermeiden Sie den administrativen Aufwand künftiger gesellschaftsrechtlicher Umwandlungen.
Wir stehen bereit, um Sie beim Aufbau einer sicheren und rechtskonformen Grundlage für Ihr Unternehmenswachstum in den Niederlanden zu unterstützen.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Was ist der Hauptunterschied zwischen einer Dutch BV und einer Zweigniederlassung?
Der Hauptunterschied liegt in der Rechtspersönlichkeit und der Haftung. Eine BV ist eine eigenständige juristische Person, was bedeutet, dass die Haftung der Muttergesellschaft auf ihre Kapitaleinlage beschränkt ist. Eine Zweigniederlassung ist eine Betriebsstätte der Muttergesellschaft, die für alle niederländischen Verbindlichkeiten und Verpflichtungen uneingeschränkt haftet. Diese Unterscheidung bildet den Kern des Vergleichs zwischen niederländischer BV und Zweigniederlassung im Hinblick auf Risikomanagement und Vermögensschutz für internationale Unternehmen.
Kann ich eine Dutch BV aus der Ferne registrieren, ohne in die Niederlande zu reisen?
Ja, Sie können eine Dutch BV mittels einer legalisierten Vollmacht (POA) aus der Ferne gründen. Bei diesem Verfahren beurkundet ein niederländischer Notar die Gründungsurkunde in Ihrem Namen auf der Grundlage von Dokumenten, die Sie aus dem Ausland bereitstellen. Dieses Standardverfahren für gebietsfremde Gründer ermöglicht es Ihnen, die Registrierung ohne physische Anreise in die Niederlande abzuschließen, was den Markteintritt effizient und direkt gestaltet.
Wie hoch sind die Körperschaftsteuersätze für eine niederländische Tochtergesellschaft im Jahr 2026?
Für das Steuerjahr 2026 beträgt die Körperschaftsteuer (CIT) 19 % auf steuerpflichtige Gewinne bis zu 200.000 €. Jeder Gewinn, der diesen Schwellenwert übersteigt, wird mit einem Satz von 25,8 % besteuert. Diese Sätze gelten sowohl für Tochtergesellschaften als auch für Zweigniederlassungen. Darüber hinaus müssen Sie die Zinsschranke berücksichtigen, die auf 24,5 % des EBITDA festgesetzt ist, um Gewinnverkürzung durch interne Finanzierung zu verhindern und die vollständige Einhaltung der niederländischen Steuervorschriften zu gewährleisten.
Benötigt eine niederländische Zweigniederlassung eine separate Umsatzsteuer-Identifikationsnummer?
Ja, eine Zweigniederlassung muss eine eigene niederländische BTW-Nummer beantragen, wenn sie in den Niederlanden steuerbare Tätigkeiten ausübt. Obwohl die Zweigniederlassung rechtlich eine unselbstständige Einheit der ausländischen Muttergesellschaft ist, behandelt die niederländische Steuerverwaltung (Belastingdienst) sie für Zwecke der BTW als eigenständiges Steuersubjekt. Die Registrierung für Unternehmen in ausländischem Besitz dauert nach Abschluss der Eintragung in das Handelsregister in der Regel zwischen 6 und 8 Wochen.
Wie viel Stammkapital ist erforderlich, um eine Dutch BV zu gründen?
Das für die Gründung einer Dutch BV erforderliche Mindeststammkapital beträgt 0,01 €. Diese niedrige Schwelle wurde 2012 eingeführt, um die Rechtsform der Gesellschaft mit beschränkter Haftung für Unternehmer weltweit zugänglicher zu machen. Sie können sich dafür entscheiden, je nach Ihren spezifischen geschäftlichen Anforderungen einen höheren Kapitalbetrag auszugeben, die gesetzliche Anforderung für die formelle Gründungsurkunde, die der Notar bei der Errichtung ausstellt, verbleibt jedoch auf diesem nominalen Niveau.
Sind Jahresabschlüsse für eine niederländische Zweigniederlassung obligatorisch?
Ja, eine Zweigniederlassung ist verpflichtet, den Jahresabschluss ihrer ausländischen Muttergesellschaft bei der niederländischen Handelskammer (KVK) zu hinterlegen. Im Gegensatz zu einer BV, die ihren eigenen lokalen Jahresabschluss einreicht, muss die Zweigniederlassung die weltweiten Finanzdaten der Muttergesellschaft in den Niederlanden offenkundig machen. Diese Einreichungen müssen innerhalb von 12 Monaten nach Ende des Geschäftsjahres erfolgen, um Verwaltungssanktionen oder Haftungsrisiken zu vermeiden.
Wie lange dauert der Prozess der Unternehmensregistrierung in den Niederlanden?
Das Registrierungsverfahren für eine niederländische BV bzw. eine Zweigniederlassung dauert nach Eingang aller erforderlichen Unterlagen in der Regel zwischen 3 und 5 Werktagen. Dieser Zeitrahmen umfasst die notarielle Beurkundung und die offizielle Eintragung in das KVK-Handelsregister. Die BTW-Registrierung ist ein separater Schritt, der auf die anfängliche Gründung folgt und für dessen Bearbeitung durch die Finanzbehörden in der Regel weitere 6 bis 8 Wochen erforderlich sind.
Quellen
- ICS Payroll - Niederländische Entgeltabrechnungsdienste
- KVK - Registrierung im niederländischen Unternehmensregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (btw) für Unternehmer
- Europäische Kommission - MwSt.-Vorschriften und -Sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |