


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Niederlande sicherten sich den 8. Platz im IMD World Competitiveness Ranking 2026, was einen bemerkenswerten Anstieg widerspiegelt, der durch ihre fortschrittliche technologische Infrastruktur und Offenheit gegenüber dem internationalen Handel getragen wird. Trotz dieser hohen Platzierung zögern viele internationale Unternehmer, hier eine Präsenz aufzubauen, da sie komplexe rechtliche Hürden oder hohe steuerliche Belastungen fürchten. Es ist verständlich, Bedenken hinsichtlich der Führung einer ausländischen Einheit zu haben, wenn Sie unsicher sind, ob das lokale System Ihr Wachstum unterstützt oder Ihre ständige physische Anwesenheit für die Registrierung und Compliance erfordert.
Diese professionelle Analyse schafft Klarheit darüber, warum sich eine Gründung in den Niederlanden anbietet, indem sie die spezifischen strategischen und rechtlichen Realitäten des Jahres 2026 beleuchtet. Sie finden eine detaillierte Aufschlüsselung der aktuellen Körperschaftsteuersätze, die für Gewinne bis zu 200.000 € weiterhin bei 19 % liegen, sowie eine Prüfung des Verfahrens zur Ferngründung. Als spezialisierte Kanzlei fungiert Intercompany Solutions als professionelle Brücke für den Weg über eine legalisierte Vollmacht, wodurch die vollständig gesetzeskonforme Gründung einer Dutch BV ohne Reiseaufwand ermöglicht wird. Wir behandeln außerdem die einmalige KVK-Registrierungsgebühr von 85,15 €, die Zinsschranke von 24,5 % des EBITDA und den Wechsel der Hausbank des Belastingdienst zur Rabobank, um sicherzustellen, dass Ihr Unternehmen stets informiert und compliant bleibt.
Key Takeaways
- Unterscheiden Sie zwischen gängigen Mythen über Steueroasen und dem tatsächlichen OECD-konformen steuerlichen Rahmen, der die Niederlande als strategische Handelsdrehscheibe positioniert.
- Verstehen Sie die genauen Anforderungen an eine Dutch BV, einschließlich des Mindeststammkapitals von 0,01 € und der obligatorischen Einbindung eines Notars.
- Erfahren Sie, warum eine Gründung in den Niederlanden vorteilhaft ist, um von Arbeitskräften mit 93 % Englischkenntnissen zu profitieren, was die Geschäftsführung ohne Niederländischkenntnisse erleichtert.
- Überprüfen Sie die Körperschaftsteuersätze für 2026 von 19 % und 25,8 % sowie die Anwendung der Beteiligungsfreistellung für Holdingstrukturen.
- Identifizieren Sie die rechtlichen Schritte für eine Ferngründung über das Verfahren der legalisierten Vollmacht, wodurch die Notwendigkeit von Reisen für internationale Gründer entfällt.
Niederländisches Geschäftsklima: Strategischer Knotenpunkt vs. Mythos der Steueroase
Die Niederlande werden häufig als „Tor zu Europa“ bezeichnet, ein Titel, den sie sich durch ihre strategische Infrastruktur und ihre langjährige Handelsgeschichte erworben haben. Während einige Beobachter die Rechtsordnung als Steueroase bezeichnen, ist die Realität ein OECD-konformer steuerlicher Rahmen, der Transparenz und Substanz in den Vordergrund stellt. Die Wirtschaft der Niederlande behauptet eine globale Spitzenposition und belegt im WIPO Global Innovation Index 2025 den 8. Platz. Diese Platzierung unterstreicht das Engagement des Landes für technologischen Fortschritt und ein stabiles geschäftliches Umfeld.
Ein wesentlicher Grund für eine Unternehmensgründung in den Niederlanden ist der Zugang zu einem Netzwerk von über 100 Doppelbesteuerungsabkommen. Diese Abkommen bieten Rechtssicherheit für den internationalen Handel, indem sie verhindern, dass dieselben Einkünfte in zwei verschiedenen Rechtsordnungen besteuert werden. Dieser Rahmen fördert ein vorhersehbares Geschäftsklima, anstatt Steuerschlupflöcher zu bieten, was das Land zu einer verlässlichen Basis für internationale Aktivitäten macht. Die Körperschaftsteuersätze für 2026 betragen 19 % bis 200.000 € und 25,8 % darüber, was dem europäischen Durchschnitt entspricht und ein reguläres, steuerpflichtiges Umfeld belegt.
Internationaler Handel und globale Konnektivität
Das niederländische Logistiknetzwerk, dessen Knotenpunkte der Hafen von Rotterdam und der Flughafen Schiphol bilden, ermöglicht eine effiziente Unternehmensskalierung innerhalb der Europäischen Union. Für Unternehmen, die mit physischen Waren handeln, bieten die Niederlande umsatzsteuereffiziente Vertriebsmodelle. Die Nutzung einer Dutch BV kann den Aufschub der Einfuhrumsatzsteuer erleichtern, was den Cashflow von Handelsgesellschaften erheblich verbessert. Diese Vernetzung erstreckt sich auch auf Holdingstrukturen, bei denen das Abkommensnetzwerk Quellensteuern auf grenzüberschreitende Zahlungen minimiert, sofern die Gesellschaft moderne Substanzanforderungen erfüllt. Das System ist darauf ausgelegt, den Kapital- und Warenverkehr ohne Reibungsverluste durch Mehrfachbesteuerung zu unterstützen.
Stabilität und Rechtssicherheit
Ausländische Investoren bevorzugen die Niederlande aufgrund ihres zuverlässigen Justizsystems und spezialisierten Handelsgerichte. Streitigkeiten werden mit hoher fachlicher Expertise verhandelt, wodurch sichergestellt wird, dass Verträge durchsetzbar sind und Rechte gewahrt werden. Die niederländische Handelskammer (KVK) agiert mit vollständiger Transparenz. Jede neue Gesellschaft zahlt eine KVK-Registrierungsgebühr von 85,15 € (2026, einmalig). Diese administrative Klarheit erstreckt sich auch auf den Schutz des geistigen Eigentums. Der niederländische Rechtsrahmen bietet robusten Schutz für Patente und Marken, was für innovative Unternehmen ein entscheidender Faktor ist. Rechtsformen wie die BV, die ein BV-Mindestkapital von 0,01 € aufweist, erfordern für die Gründung einen Notar. Dieses Verfahren gewährleistet ein hohes Maß an formeller Integrität, das Vertrauen bei internationalen Banken und Partnern schafft.
Zuletzt überprüft: September 2026
Die Struktur der Dutch BV: Anforderungen und Kapitalmythen
Die Gründung eines Unternehmens in einer ausländischen Rechtsordnung führt oft zu falschen Vorstellungen über finanzielle Hürden. Ein weit verbreiteter Mythos besagt, dass die Gründung einer Gesellschaft mit beschränkter Haftung ein hohes Anfangskapital erfordert. In der Realität ermöglicht das BV-Mindestkapital von 0,01 € einen flexiblen Einstieg für Start-ups und internationale Investoren gleichermaßen. Diese Zugänglichkeit ist ein Grund dafür, warum eine Gründung in den Niederlanden bei globalen Unternehmern eine beliebte Wahl ist. Im Gegensatz zu einer eenmanszaak oder VOF muss eine Dutch BV (Besloten Vennootschap) über einen Notar gegründet werden, der die Gründungsurkunde vorbereitet und beurkundet.
Nach der Beurkundung muss die Gesellschaft bei der Handelskammer (KVK) eingetragen werden. Die KVK-Registrierungsgebühr von 85,15 € (2026, einmalig) ist eine obligatorische Verwaltungsgebühr. Alle BVs müssen zudem die Bestimmungen des UBO-Registers einhalten, indem sie Personen mit einer UBO-Beteiligungsschwelle von >25 % an Eigentum oder Kontrolle identifizieren. Es besteht eine gesetzliche Verpflichtung, UBO-Änderungen innerhalb von 7 Tagen zu melden, um sicherzustellen, dass die Daten der KVK korrekt und transparent bleiben.
Vergleich der Rechtsformen
Die BV ist die bevorzugte Struktur für die meisten ausländischen Unternehmer, da sie eine Haftungsbeschränkung und operative Flexibilität bietet. Diese Rechtsform ist ein wesentlicher Faktor bei der Entscheidung für eine Gründung in den Niederlanden, da sie ein professionelles Profil für den internationalen Handel vermittelt. Im Gegensatz dazu erfordert eine NV ein Mindestkapital von 45.000 € und unterliegt strengeren Berichtspflichten. Beim Vergleich einer BV mit einem Einzelunternehmen (eenmanszaak) besteht der Hauptvorteil in der Trennung von Privat- und Betriebsvermögen. Obwohl eine eenmanszaak einfacher zu gründen ist, haftet der Inhaber persönlich für alle Verbindlichkeiten. Alle BVs müssen sicherstellen, dass ihre Jahresabschlüsse innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK eingereicht werden, um ihren ordnungsgemäßen Status aufrechtzuerhalten.
Fakten zu Eigentum und Ansässigkeit
Das niederländische Recht gestattet eine vollständige ausländische Beteiligung. Gesellschafter und Geschäftsführer müssen weder in den Niederlanden wohnen noch die niederländische Staatsbürgerschaft besitzen. Sie benötigen jedoch eine lokale Geschäftsadresse, um das Registrierungsverfahren abzuschließen. Die Netherlands Foreign Investment Agency hebt diese Politik der offenen Märkte als wesentlichen Treiber für internationales Wachstum hervor. Im Jahr 2026 bleibt der Weg über eine legalisierte Vollmacht der Standard für die Dutch BV Company Formation, was eine Fernabwicklung der Gründung für nichtansässige Gründer ermöglicht. Wenn Ihre Struktur mehrere internationale Ebenen umfasst, können Sie unser Team kontaktieren, um die für die UBO-Compliance erforderlichen spezifischen Unterlagen zu besprechen.
Zuletzt überprüft: September 2026
Arbeitskräfte und operative Realitäten für Ausländer
Der niederländische Arbeitsmarkt zeichnet sich durch eine hohe Zugänglichkeit für internationale Unternehmenseigentümer aus. Ein wesentlicher Grund für eine Unternehmensgründung in den Niederlanden sind die Sprachkenntnisse der lokalen Bevölkerung. Statistische Daten belegen, dass 93 % der niederländischen Bevölkerung über gute Englischkenntnisse verfügen, was es ausländischen Geschäftsführern ermöglicht, ihre Gesellschaften zu leiten, ohne die Landessprache lernen zu müssen. Diese kulturelle Übereinstimmung verringert operative Reibungsverluste bei der Personalbeschaffung und der täglichen Geschäftsführung, da Fachgespräche und rechtliche Einreichungen häufig auf Englisch abgewickelt werden können.
Die Niederlande ziehen über die 30%-Regelung weiterhin weltweite Fachkräfte an. Für 2026 ist dieser Steuervorteil auf ein Gehalt von 262.000 € gedeckelt. Obwohl der partielle Nichtansässigenstatus für Neuantragsteller zum 1. Januar 2025 abgeschafft wurde, bleibt die Regelung ein wirksames Instrument zur Anwerbung von hochqualifizierten Migranten. Die lokalen Arbeitskräfte belegen weltweit derzeit den 3. Platz in Bezug auf das Bildungsniveau. Dieser Bildungsstandard ist ein überzeugendes Argument für eine Gründung in den Niederlanden, wenn Sie den Aufbau eines leistungsstarken Teams mit spezialisierten Fachkenntnissen anstreben.
Einstellung und Payroll-Compliance
Die Einhaltung des niederländischen Arbeitsrechts ist für jede BV mit Arbeitnehmern zwingend vorgeschrieben. Alle Arbeitsverhältnisse müssen in schriftlichen Verträgen dokumentiert werden, die Gehälter, Arbeitszeiten und Kündigungsfristen festlegen. Für Unternehmen, die schnell skalieren müssen, ohne eine vollständige interne Personalabteilung aufzubauen, ist die Nutzung eines Employer of Record (EOR) ein praktikabler Weg. Dies ermöglicht die sofortige Einstellung von Personal bei gleichzeitiger Gewährleistung der vollständigen Einhaltung lokaler Vorschriften. Professionelle Gehaltsabrechnungsdienste in den Niederlanden können diese komplexen administrativen Anforderungen übernehmen, einschließlich Rentenbeiträgen und Meldungen zur Sozialversicherung.
Innovations- und Technologie-Ökosystem
Die Niederlande fungieren als primärer Hub für Fintech, Agrar- und Ernährungswirtschaft sowie nachhaltige Energie. Innovative Unternehmen profitieren häufig von der WBSO (F&E-Steuergutschrift), die die Lohnsteuer und die Sozialversicherungsbeiträge für forschungsbezogene Aktivitäten senkt. Dieses Umfeld wird durch zahlreiche Tech-Acceleratoren und einen start-up-freundlichen Regulierungsansatz gefördert. Eine Präsenz vor Ort bietet die Nähe zu großen europäischen Märkten und ein kollaboratives Ökosystem, das den technologischen Fortschritt schätzt. Die Platzierung des Landes auf Rang 8 im WIPO Global Innovation Index 2025 bestätigt zudem seine Position als führender Standort für Forschung und Entwicklung.
Zuletzt überprüft: September 2026
Steuerliche Vorteile: Steuersätze 2026 und Schachtelprivileg
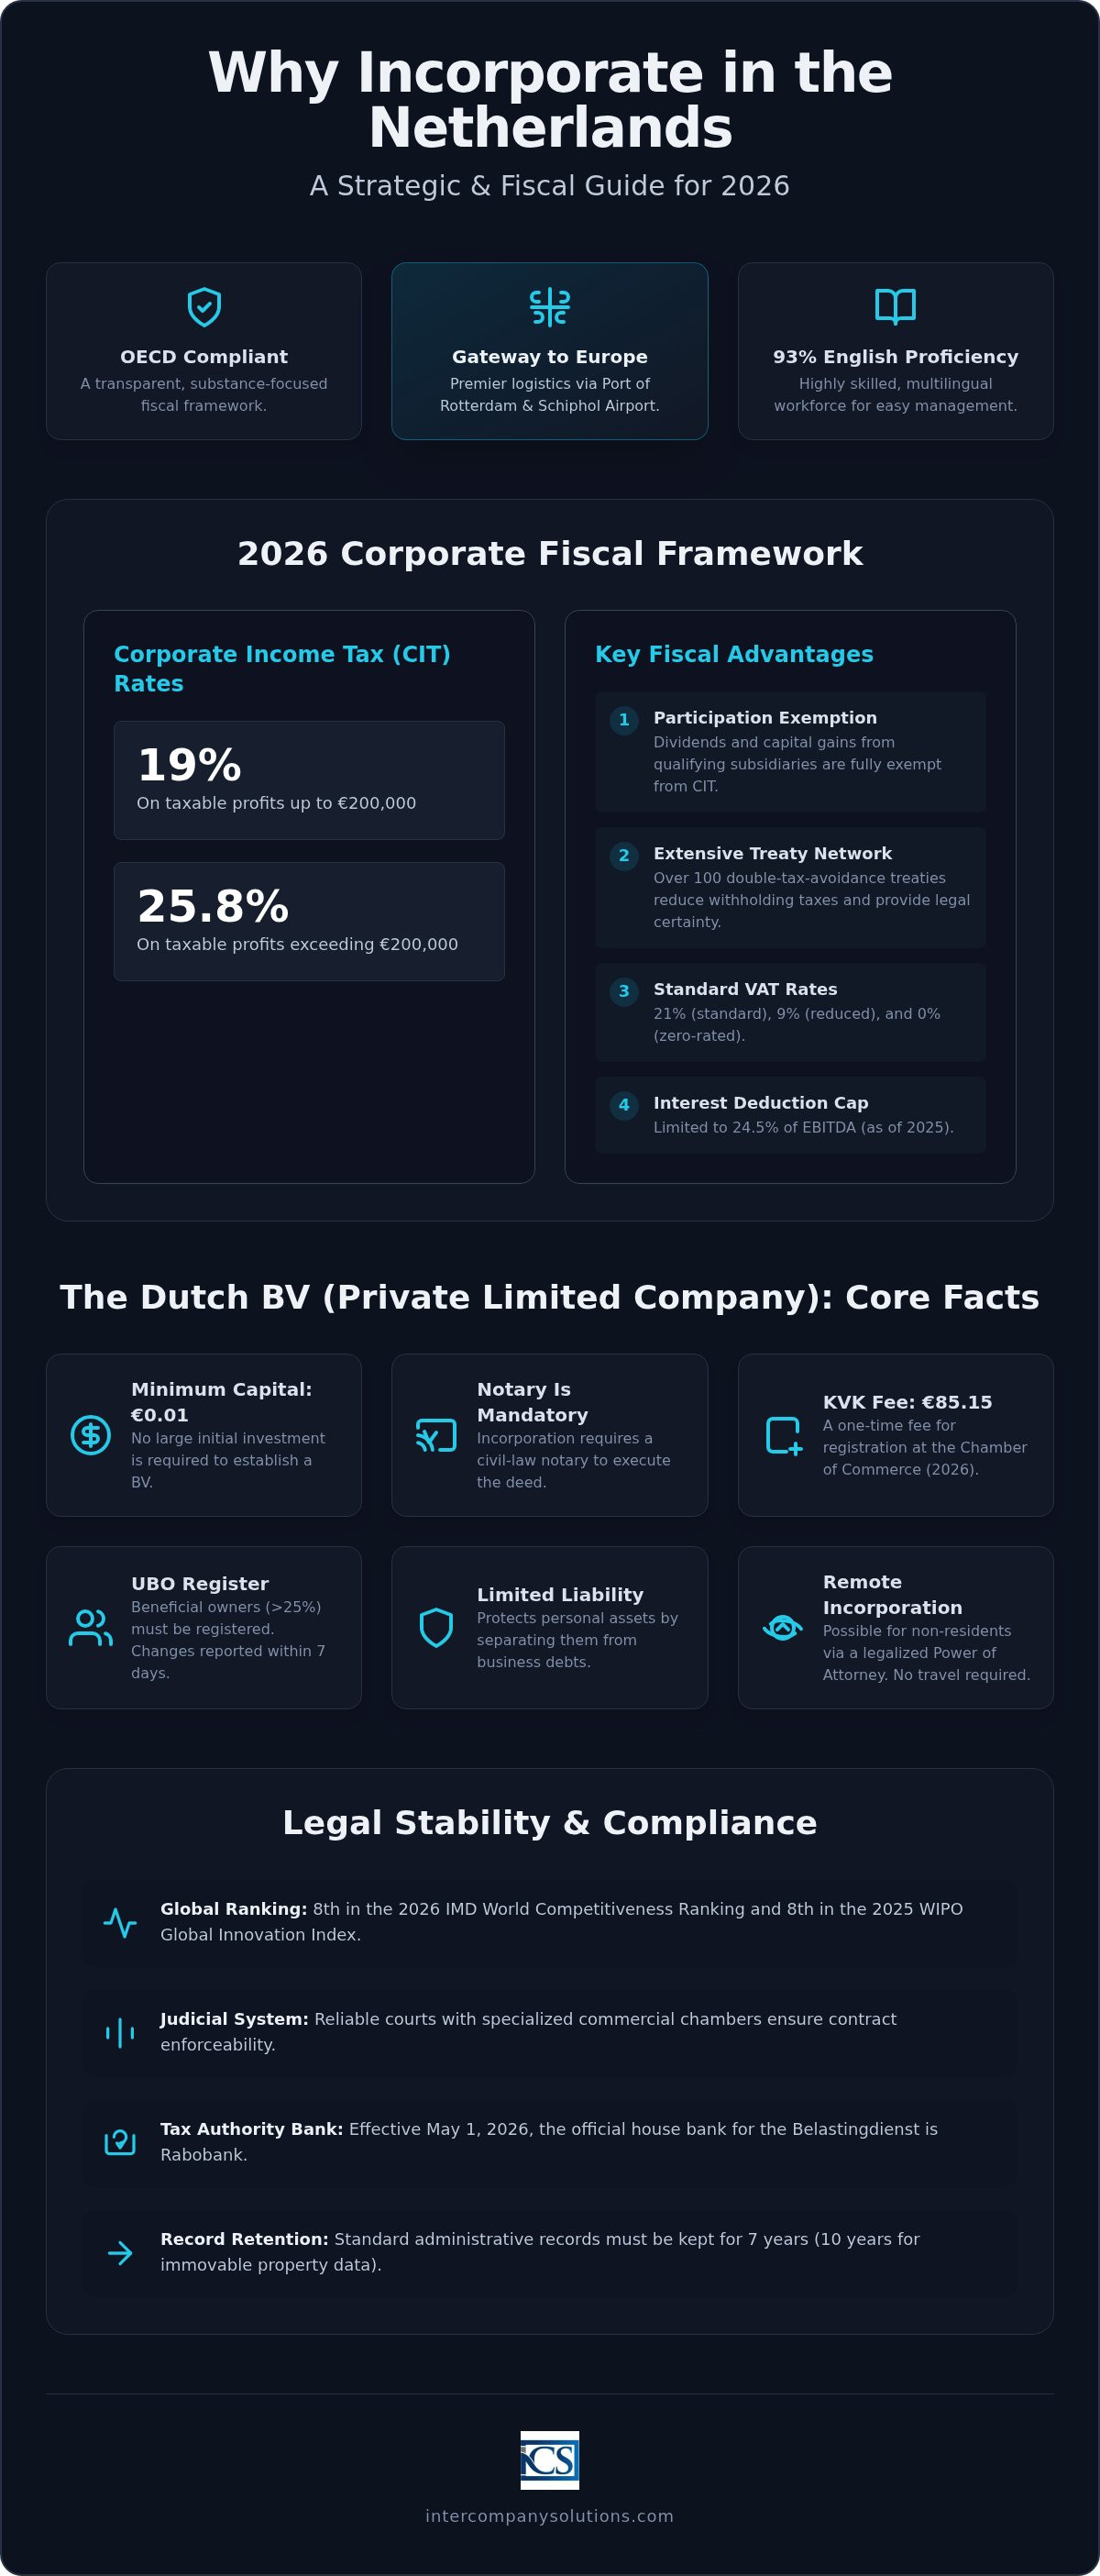
Das niederländische Steuersystem wird häufig fälschlicherweise als übermäßig hoch belastend wahrgenommen. Während die regulären Körperschaftsteuersätze für 2026 bei 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf den darüber hinausgehenden Betrag liegen, bleibt die effektive Steuerbelastung für viele internationale Unternehmen wettbewerbsfähig. Dieses Gleichgewicht zwischen Regelsätzen und gezielten Anreizen ist ein zentraler Grund für eine Gründung in den Niederlanden, sowohl für Handels- als auch für Holdingaktivitäten. Die Mehrwertsteuer ist ebenfalls klar strukturiert mit einem Regelsatz von 21 %, einem ermäßigten Satz von 9 % und einem Satz von 0 % für bestimmte internationale Transaktionen, wie beispielsweise innergemeinschaftliche Lieferungen innerhalb der EU.
Das Schachtelprivileg für Holdinggesellschaften
Eine der bedeutendsten Säulen des niederländischen Steuerrechts ist das Schachtelprivileg. Diese Regelung stellt sicher, dass Dividenden und Veräußerungsgewinne aus einer qualifizierten Tochtergesellschaft auf Ebene der niederländischen Holdinggesellschaft steuerfrei bleiben. Um sich zu qualifizieren, muss die niederländische Einheit in der Regel mindestens 5 % der Anteile an der Tochtergesellschaft halten. Diese Regelung verhindert eine Doppelbesteuerung innerhalb von Unternehmensgruppen und macht das Land zu einem idealen Standort für regionale Hauptsitze. Für eine eingehendere Analyse dieser Kriterien können Sie unseren Leitfaden zum niederländischen Schachtelprivileg einsehen. Diese Steuerbefreiung ist ein wesentlicher Faktor für weltweite Investoren bei der Entscheidung, warum sich eine Gründung in den Niederlanden für die Verwaltung ihrer internationalen Portfolios empfiehlt.
Zinsabzug und KSt-Compliance
Steuerliche Stabilität im Jahr 2026 erfordert auch die Einhaltung der Beschränkungen des Zinsabzugs. Der Nettozinsabzug ist derzeit auf 24,5 % des EBITDA des Unternehmens oder einen Schwellenwert von 1 Million €, je nachdem, welcher Betrag höher ist, gedeckelt. Diese Regelung steht im Einklang mit den EU-Richtlinien zur Bekämpfung von Steuervermeidungspraktiken und erfordert eine präzise Rechnungslegung zur Gewährleistung der Rechtskonformität. Unternehmen müssen zudem strenge Aufbewahrungspflichten beachten; Geschäftsunterlagen müssen 7 Jahre lang aufbewahrt werden, während für Unterlagen im Zusammenhang mit unbeweglichem Vermögen eine Aufbewahrungsfrist von 10 Jahren gilt.
Zu den administrativen Änderungen im Jahr 2026 gehört der Wechsel der Hausbank der Belastingdienst. Die Hausbank der Belastingdienst ist seit dem 1. Mai 2026 die Rabobank. Es ist unerlässlich, dass Ihre Buchhaltungssysteme und Zahlungsanweisungen diese Änderung abbilden, um eine fristgerechte Erfüllung der steuerlichen Pflichten zu gewährleisten. Die Aufrechterhaltung dieser hohen Standards an Transparenz und Pflichterfüllung bewahrt die Integrität des niederländischen Wirtschaftsklimas für ausländische Eigentümer.
Zuletzt überprüft: September 2026
Gründung aus der Ferne: Der rechtliche Weg für Gebietsfremde
Ein weit verbreitetes Missverständnis unter internationalen Gründern ist, dass die Gründung eines niederländischen Unternehmens eine physische Reise in die Niederlande erfordert. Während in der Vergangenheit eine Anwesenheit vor Ort üblich war, ermöglicht der moderne Rechtsrahmen eine vollständig digitale Gründung aus der Ferne. Diese Zugänglichkeit ist ein überzeugender Grund für eine Gründung in den Niederlanden, da sie es Unternehmern ermöglicht, Geschäftstätigkeiten von ihrem Heimatland aus aufzunehmen, ohne die logistische Belastung internationaler Reisen tragen zu müssen. Für Nicht-EU-Gründer ist das bewährte Verfahren der Weg über eine legalisierte Vollmacht (Power of Attorney, PoA).
Die Registrierung aus der Ferne dauert in der Regel 3 bis 5 Werktage, sobald die erforderlichen Unterlagen vollständig vorliegen. Die Mitwirkung eines niederländischen Notars ist für die Gründung einer BV zwingend vorgeschrieben; er ist für die Beurkundung der Gründungsurkunde zuständig. Durch Nutzung des Vollmachtswegs ermächtigt der Gründer den Notar oder einen Vertreter, die Urkunde in seinem Namen zu unterzeichnen. Dies stellt sicher, dass das Verfahren rechtsgültig bleibt, und bietet gleichzeitig die Schnelligkeit und Flexibilität, die globale Unternehmen benötigen.
Schritte zur Gründung aus der Ferne
Das Fernverfahren beginnt mit der Einreichung von Dokumenten und einer strengen Identitätsprüfung. Gründer müssen legalisierte Kopien ihrer Ausweisdokumente und einen Nachweis des Wohnsitzes vorlegen. Handelt es sich beim Gesellschafter um eine ausländische juristische Person, sind zusätzliche Unternehmensdokumente wie beispielsweise ein Auszug aus dem ausländischen Handelsregister erforderlich. Sobald diese Dokumente geprüft sind, erstellt der Notar den Entwurf der Gründungsurkunde. Der Gründer unterzeichnet daraufhin die Vollmacht in seinem Wohnsitzland, was je nach Rechtsordnung häufig eine Legalisation oder eine Apostille erfordert. Sie können auf spezialisierte Dienstleistungen zur Gründung einer Dutch BV zugreifen, um diese verfahrensrechtlichen Anforderungen zu steuern und die Abstimmung mit dem Notar zu koordinieren. Nachdem der Notar die Urkunde vollzogen hat, wird die Gesellschaft bei der Handelskammer (KVK) eingetragen, und die einmalige KVK-Registrierungsgebühr von 85,15 € wird entrichtet.
Compliance nach der Gründung
Nach der rechtsgültigen Errichtung der BV verlagert sich der Schwerpunkt auf die betriebliche Compliance. Für den internationalen Handel sind sowohl eine USt-IdNr. als auch eine EORI-Nummer erforderlich. Für Unternehmen in ausländischem Besitz dauert der Erhalt einer USt-IdNr. in der Regel 6–8 Wochen. Sie müssen zudem ein Geschäftskonto eröffnen, um Kapital- und Steuerzahlungen abzuwickeln. Während traditionelle Banken eine Option darstellen, entscheiden sich viele Gründer für digitale Lösungen wie bunq aufgrund ihrer fernfreundlichen Onboarding-Prozesse. Die ersten 12 Monate sind entscheidend für den Aufbau der unternehmerischen Substanz, was die Aufrechterhaltung einer lokalen Geschäftsadresse und die Sicherstellung der Aktualität aller behördlichen Einreichungen umfasst. Die Einreichung des Jahresabschlusses bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende ist eine zwingende Vorschrift zur Vermeidung von Strafen. Eine konsequente Regeltreue in diesem Zeitraum stärkt die Legitimität Ihrer niederländischen Einheit gegenüber der Belastingdienst und internationalen Geschäftspartnern.
Zuletzt überprüft: September 2026
Sichern Sie Ihren strategischen Markteintritt in die Niederlande
Die Niederlande bleiben eine führende Volkswirtschaft für die internationale Expansion und bieten ein stabiles steuerliches Umfeld sowie hochqualifizierte Arbeitskräfte. Durch das Verständnis des Körperschaftsteuersatzes von 19 % auf Gewinne bis zu 200.000 € und der rechtlichen Gültigkeit der Registrierung aus der Ferne können Gründer gängige Missverständnisse ausräumen. Diese betrieblichen Fakten verdeutlichen, warum eine Gründung in den Niederlanden für Unternehmen, die 2026 auf den europäischen Binnenmarkt abzielen, eine fundierte Entscheidung darstellt.
Intercompany Solutions erleichtert diesen Übergang durch ein beschleunigtes Gründungsverfahren von 3 bis 5 Tagen. Wir sind auf komplexe Fälle von Nicht-EU-Gründern spezialisiert und bieten umfassende Unterstützung in den Bereichen Umsatzsteuer und Buchhaltung, um die vollständige Compliance mit den niederländischen Steuerbehörden zu gewährleisten. Unser Team übernimmt die verfahrensrechtlichen Anforderungen des Weges über eine legalisierte Vollmacht, damit Sie sich auf die Skalierung Ihrer Geschäftstätigkeit konzentrieren können.
Die Errichtung Ihrer Dutch BV ist ein methodischer Prozess, bei dem sich Präzision auszahlt. Wir stehen bereit, um Ihnen die notwendige Fachkompetenz zu bieten, um die Zukunft Ihres Unternehmens in den Niederlanden zu sichern.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann ich in den Niederlanden gründen, ohne dort ansässig zu sein?
Ja, ein Wohnsitz oder eine steuerliche Ansässigkeit ist keine gesetzliche Voraussetzung für Gesellschafter oder Geschäftsführer einer Dutch BV. Internationale Unternehmer aus über 50 Ländern haben Gesellschaften errichtet, ohne in den Niederlanden zu leben. Sie müssen nicht ansässig sein, um eine lokale Geschäftsadresse für die Registrierung bei der KVK anzugeben. Diese Flexibilität ist ein Hauptgrund für eine Gründung in den Niederlanden, da sie weltweite Eigentumsverhältnisse ermöglicht und gleichzeitig einen professionellen europäischen Hauptsitz bietet.
Wie hoch ist das erforderliche Mindeststammkapital für eine Dutch BV im Jahr 2026?
Für eine Gesellschaft mit beschränkter Haftung beträgt das Mindestkapital der BV 0,01 €. Diese niedrige Schwelle ersetzt das historische Erfordernis von 18.000 € und macht die Rechtsform für Start-ups und kleine Unternehmen zugänglich. Sie können sich dafür entscheiden, mehr Kapital auszugeben, wenn Ihre Geschäftsstrategie dies erfordert, das gesetzliche Minimum bleibt jedoch rein nominell. Dieses Kapital muss während des vom Notar durchgeführten Gründungsprozesses bei Vollzug der Urkunde eingetragen werden.
Wie lange dauert der Registrierungsprozess eines niederländischen Unternehmens für Ausländer?
Die Registrierung dauert für ausländische Unternehmer in der Regel 3 bis 5 Werktage. Diese Dauer hängt von der Komplexität der Beteiligungsstruktur und der fristgerechten Einreichung der legalisierten Dokumente ab. Sobald der Notar die Gründungsurkunde beurkundet, wird die Eintragung mit der einmaligen KVK-Registrierungsgebühr von 85,15 € (2026) abgeschlossen. Wir legen Wert auf Effizienz, um sicherzustellen, dass Ihr Unternehmen so schnell wie möglich betriebsbereit und für die Umsatzsteuerregistrierung vorbereitet ist.
Muss ich Niederländisch sprechen, um ein Unternehmen in den Niederlanden zu gründen?
Sie müssen kein Niederländisch sprechen, um erfolgreich ein Unternehmen in den Niederlanden zu gründen. Englisch ist hier die primäre Sprache für den internationalen Handel, und 93 % der Bevölkerung beherrschen es. Die meisten Regierungsstellen, einschließlich der Steuer- und Zollverwaltung, stellen Informationen auf Englisch bereit. Diese sprachliche Zugänglichkeit vereinfacht den täglichen Betrieb und die Personalbeschaffung, da Sie ohne Sprachbarrieren effektiv mit lokalen Mitarbeitern, Partnern und professionellen Dienstleistern kommunizieren können.
Wie hoch sind die Körperschaftsteuersätze in den Niederlanden für 2026?
Die Körperschaftsteuersätze für 2026 betragen 19 % KSt bis zu 200.000 € und 25,8 % für darüber hinausgehende Beträge. Diese Sätze sind seit 2023 stabil geblieben und bieten ein verlässliches steuerliches Umfeld. Das Verständnis dieser spezifischen Tarifstufen verdeutlicht, warum eine Gründung in den Niederlanden attraktiv ist, da der anfängliche Satz von 19 % im Vergleich zu vielen anderen europäischen Rechtsordnungen wettbewerbsfähig ist. Die Hausbank der Belastingdienst ist seit dem 1. Mai 2026 die Rabobank, die alle eingehenden Zahlungen abwickelt.
Kann der Gründungsprozess vollständig aus der Ferne abgewickelt werden?
Gründer können den Gründungsprozess über den Weg einer legalisierten Vollmacht (PoA) vollständig aus der Ferne abwickeln. Dieses Verfahren ermöglicht es einem Notar, die Gründungsurkunde in Ihrem Namen zu beurkunden, sodass Sie nicht in die Niederlande reisen müssen. Sie müssen ein legalisiertes Ausweisdokument vorlegen und die Vollmacht in Ihrem Wohnsitzland unterzeichnen. Diese Zugänglichkeit aus der Ferne ist ein Standardverfahren für internationale Gründer und gewährleistet eine rechtssichere Errichtung ohne Reisekosten.
Was ist die 30%-Regelung und welche Vorteile bietet sie meinem niederländischen Unternehmen?
Qualifizierte internationale Mitarbeiter können von der 30%-Regelung profitieren, einem steuerlichen Vergütungsanreiz, der es Arbeitgebern ermöglicht, einen Teil des Gehalts steuerfrei auszuzahlen. Im Jahr 2026 ist dieser Vorteil auf ein Gehalt von 262.000 € gedeckelt. Sie dient dazu, hochqualifizierte Fachkräfte anzulocken, indem deren persönliche Einkommensteuerlast gesenkt wird. Für Ihr niederländisches Unternehmen fungiert diese Regelung als wirksames Rekrutierungsinstrument, um spezialisierte internationale Talente zu gewinnen, die vor Ort andernfalls nur schwer einzustellen wären.
Quellen
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Mehrwertsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- BOIP - Markenanmeldung in den Benelux-Ländern
- WIPO - Madrider System
- RVO - Internationales Geschäft
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |