


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Niederlande dienen als primäres Logistikzentrum für den europäischen Vertrieb von Lebensmitteln und schlagen über ihre fortschrittliche Hafeninfrastruktur jährlich Millionen Tonnen von Agrarerzeugnissen um. Die Begründung einer Präsenz vor Ort erfordert mehr als nur einen logistischen Plan; sie verlangt einen strikten Ansatz im Hinblick auf die Lebensmittelsicherheitsstandards der Europäischen Union und das niederländische Gesellschaftsrecht. Wir wissen, dass internationale Gründer häufig mit der Komplexität der NVWA-Vorschriften und den Nuancen bei der Führung einer niederländischen Einheit aus dem Ausland konfrontiert sind. Um diesen Herausforderungen zu begegnen, haben wir diese Ressource entwickelt: Praktischer Leitfaden für die Gründung eines niederländischen Lebensmittelimportunternehmens, der sich auf die gesetzliche Compliance und die operative Einsatzbereitschaft konzentriert.
Sie erhalten einen professionellen Überblick über die verbindlichen rechtlichen und steuerlichen Rahmenbedingungen, einschließlich des Verfahrens zur Remote-BV-Gründung mittels einer legalisierten Vollmacht. Diese Methode stellt sicher, dass Sie nicht in die Niederlande reisen müssen, um die Gründungsurkunde vor einem Notar zu unterzeichnen. Wir erläutern zudem ausführlich die Voraussetzungen für den Erhalt einer EORI-Nummer für den Zoll und die Registrierung bei der niederländischen Behörde für Lebensmittelsicherheit und Verbraucherschutz. Indem Sie diesem strukturierten Weg folgen, können Sie Ihren Umsatzsteuerstatus sichern und gewährleisten, dass Ihr Unternehmen die Kriterien für den Körperschaftsteuersatz von 19 % erfüllt, während gleichzeitig die erforderliche siebenjährige Aufbewahrungspflicht für Geschäftsunterlagen eingehalten wird.
Wichtigste Erkenntnisse
- Die Dutch BV ist die Standard-Rechtsform für den internationalen Lebensmittelhandel und bietet eine beschränkte Haftung, die das Privatvermögen vor Risiken wie Produktrückrufen oder Verderb schützt.
- Nicht ansässige Unternehmer können das Gründungsverfahren mittels einer legalisierten Vollmacht vollständig aus der Ferne durchführen, wodurch Auslandsreisen zu einem Notartermin entfallen.
- Die Einhaltung der Vorschriften der niederländischen Behörde für Lebensmittelsicherheit und Verbraucherschutz (NVWA) ist obligatorisch, um sicherzustellen, dass alle importierten Waren den europäischen Sicherheits- und Kennzeichnungsstandards entsprechen.
- Die Beantragung einer EORI-Nummer und einer Artikel-23-Genehmigung ist unerlässlich für eine effiziente Zollabwicklung und den Aufschub von Einfuhrumsatzsteuerzahlungen.
- Nutzen Sie diese Ressource: Praktischer Leitfaden für die Gründung eines niederländischen Lebensmittelimportunternehmens, einschließlich Einzelheiten zum Körperschaftsteuersatz von 19 % für Gewinne bis zu 200.000 €.
Wahl der Dutch BV-Struktur für den Lebensmittelimport
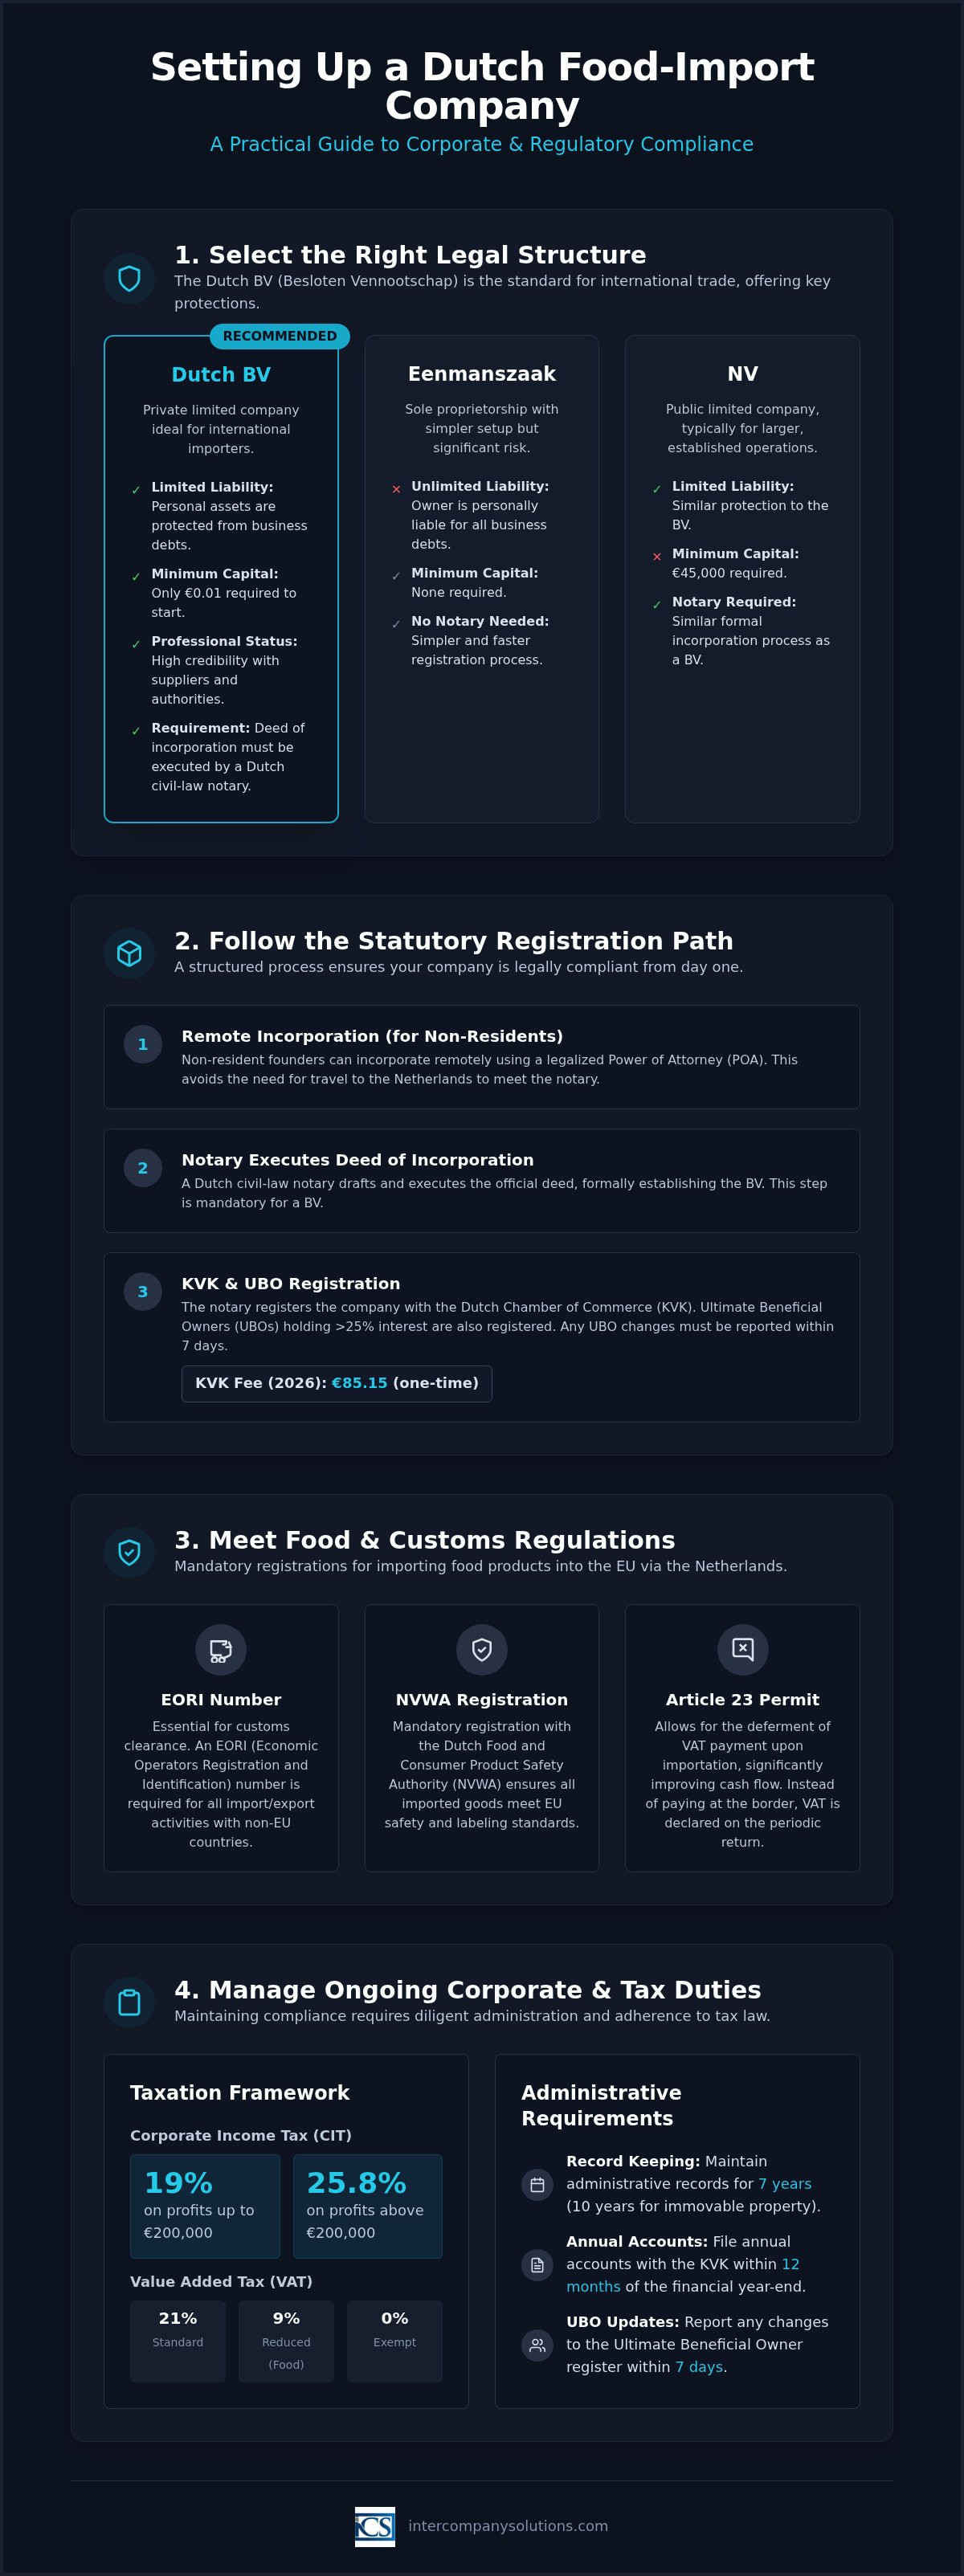
Die Besloten Vennootschap (BV) ist die effektivste Rechtsform für den internationalen Handel in den Niederlanden. Sie fungiert als Gesellschaft mit beschränkter Haftung, deren Kapital in Geschäftsanteile unterteilt ist. Für diejenigen, die Erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens anstreben, ist die Wahl dieser Struktur der erste Schritt zum Aufbau einer professionellen Präsenz. Die BV bietet einen flexiblen Rahmen und erfordert ein Mindeststammkapital von nur 0,01 €. Im Gegensatz zu einem Einzelunternehmen erfordert die Gründung einer BV einen niederländischen Notar zur Beurkundung der Gründungsurkunde sowie eine eingetragene Geschäftsadresse im Land.
Einer der Hauptgründe, warum Lebensmittelimporteure die BV wählen, ist der Schutz des Privatvermögens. Die Lebensmittelindustrie birgt inhärente Risiken wie den Verderb von Produkten, Kontaminationen oder groß angelegte Rückrufaktionen. Bei einer BV ist die Haftung der Gesellschaft auf ihr eigenes Vermögen beschränkt. Dies bedeutet, dass Geschäftsführer und Gesellschafter nicht persönlich für die Schulden der Gesellschaft haften, es sei denn, es liegt nachweislich eine pflichtwidrige Geschäftsführung vor. Diese rechtliche Trennung ist unerlässlich, um die finanzielle Sicherheit beim grenzüberschreitenden Handel mit verderblichen Waren zu gewährleisten.
Vorteile der BV für den internationalen Handel
Eine Dutch BV bietet erhebliche steuerliche Vorteile, insbesondere durch die Beteiligungsbefreiung. Diese Regelung stellt sicher, dass Dividenden und Veräußerungsgewinne aus qualifizierten Tochtergesellschaften nicht auf Ebene der Muttergesellschaft besteuert werden, was ideal für Unternehmen mit einer globalen Holdingstruktur ist. Darüber hinaus schafft eine bei der Kamer van Koophandel (KVK) registrierte BV sofortiges Vertrauen bei niederländischen Einzelhändlern und europäischen Lieferanten. Ausländische Unternehmer führen diese Unternehmen häufig aus dem Ausland. Die Niederlande ermöglichen eine Fernverwaltung, und die Gründung selbst kann über eine legalisierte Vollmacht (Power of Attorney, POA) abgewickelt werden. Dadurch wird sichergestellt, dass nicht ansässige Geschäftsführer nicht in die Niederlande reisen müssen, um den Notar persönlich aufzusuchen.
Vergleich mit anderen Rechtsformen
Die Wahl der richtigen Form erfordert eine Abwägung zwischen Risiko und administrativem Aufwand. Eine eenmanszaak (Einzelunternehmen) erfordert weder einen Notar noch ein Mindestkapital, setzt das Privatvermögen des Inhabers jedoch uneingeschränkt den geschäftlichen Gläubigern aus. Im Gegensatz dazu ist eine Naamloze Vennootschap (NV) eine Aktiengesellschaft, die ein Mindestkapital von 45.000 € erfordert; diese Struktur ist für anfängliche Importtätigkeiten in der Regel zu komplex. Die meisten Unternehmer stellen fest, dass Dienstleistungen zur Gründung einer Dutch BV den ausgewogensten Weg für Wachstum bieten. Obwohl die BV die Einreichung von Jahresabschlüssen innerhalb von 12 Monaten nach Geschäftsjahresende und eine Aufbewahrungspflicht der Geschäftsunterlagen von sieben Jahren erfordert, überwiegen die Vorteile der beschränkten Haftung und des professionellen Status diese administrativen Pflichten. Diese Wahl bleibt das Fundament für jedes Erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens.
Gesetzliche Registrierung bei der KVK und den Steuerbehörden
Der formelle Registrierungsprozess beginnt bei einem niederländischen Notar, sobald Sie Ihre Unternehmensstruktur festgelegt haben. Dieser Schritt ist obligatorisch, da der Notar die Gründungsurkunde entwerfen und beurkunden muss. Für internationale Unternehmer bieten die Niederlande ein vereinfachtes Verfahren zur Ferngründung. Gründer von außerhalb der EU können den Weg über eine legalisierte Vollmacht (Power of Attorney, POA) nutzen, die es dem Notar ermöglicht, die Urkunde in ihrem Namen zu unterzeichnen. Dies erübrigt eine physische Reise in die Niederlande und erleichtert das Erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens aus Ihrem Heimatland.
Während der Gründung müssen Sie das Unternehmen bei der Kamer van Koophandel (KVK) anmelden. Die KVK-Registrierungsgebühr beträgt für das Jahr 2026 einmalig 85,15 €. Gleichzeitig trägt der Notar die wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBO) der Gesellschaft in das UBO-Register ein. Ein UBO ist jede natürliche Person, die mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile hält. Alle künftigen Änderungen der UBO-Angaben müssen innerhalb von 7 Tagen gemeldet werden, um die Einhaltung der niederländischen Geldwäschevorschriften zu gewährleisten.
Schritt-für-Schritt-Gründungsprozess
Der Ablauf folgt einer logischen Reihenfolge, um die Rechtsgültigkeit zu gewährleisten. Zunächst müssen Sie dem ausgewählten Notar gültige Ausweisdokumente und die legalisierte Vollmacht (POA) vorlegen. Nachdem der Notar die Urkunde beurkundet hat, übernimmt er die Registrierung bei der KVK. Anschließend erhalten Sie einen KVK-Auszug, der als offizieller Nachweis über die rechtliche Existenz Ihres Unternehmens dient. Dieses Dokument ist für die Eröffnung eines Geschäftskontos und den Abschluss von Handelsverträgen mit Lebensmittellieferanten erforderlich. Für eine persönliche Unterstützung bei diesen Anmeldungen können Sie sich an unser Expertenteam wenden.
Erste steuerliche Registrierungen
Nach der Registrierung bei der KVK muss das Unternehmen beim Belastingdienst (niederländische Steuerbehörde) angemeldet werden. Obwohl die KVK die Steuerbehörden häufig automatisch benachrichtigt, müssen Unternehmen in ausländischem Besitz zusätzliche Informationen einreichen, um eine Umsatzsteuer-Identifikationsnummer zu erhalten. Der Belastingdienst verlangt einen Substanznachweis, was häufig den Nachweis einer physischen operativen Präsenz beinhaltet. Bei BVs in ausländischem Besitz dauert die Erteilung der Umsatzsteuer-Identifikationsnummer in der Regel 6–8 Wochen. Dieser Zeitrahmen muss bei der Planung Ihrer ersten Lieferung verderblicher Waren unbedingt berücksichtigt werden. Zudem wird Ihnen eine Steuernummer für die Körperschaftsteuer (Corporate Income Tax, CIT) zugewiesen, deren Steuersatz 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf darüber liegende Gewinne beträgt. Seit dem 1. Mai 2026 nutzt der Belastingdienst die Rabobank als Hausbank für alle steuerlichen Transaktionen. Beachten Sie, dass Jahresabschlüsse innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK eingereicht werden müssen und alle Geschäftsunterlagen mindestens 7 Jahre lang aufzubewahren sind.
Behördliche Konformität mit der NVWA
Sobald Ihre BV bei der KVK registriert ist, müssen Sie sicherstellen, dass Ihre Betriebsabläufe den Vorgaben der niederländischen Behörde für Lebensmittel- und Produktsicherheit (NVWA) entsprechen. Diese Behörde überwacht die Sicherheit von Lebensmitteln und Konsumgütern auf dem gesamten niederländischen Markt. Die Registrierung bei der NVWA ist eine obligatorische Anforderung für alle Importeure, da sie es dem Staat ermöglicht, die Lebensmittelkette wirksam zu überwachen. Um Folgendes zu erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens, muss man verstehen, dass Compliance nicht optional ist; sie ist eine zwingende Voraussetzung für die Zollabfertigung.
Ihr Unternehmen muss die EU-Verordnung (EG) Nr. 178/2002 einhalten. Diese Verordnung legt die allgemeinen Grundsätze des Lebensmittelrechts fest und schreibt eine strenge Rückverfolgbarkeit für alle Produkte vor. Sie sind verpflichtet, einen schriftlichen Lebensmittelsicherheitsplan auf der Grundlage der Grundsätze der Gefahrenanalyse und kritischen Kontrollpunkte (HACCP) zu führen. Dieser Plan identifiziert potenzielle biologische, chemische oder physikalische Gefahren in Ihrem Importprozess und legt die Kontrollmaßnahmen dar, die zu deren Verhinderung eingesetzt werden. Es handelt sich um ein grundlegendes Dokument, das die NVWA jederzeit prüfen kann.
NVWA-Registrierung und -Meldung
Das Registrierungsverfahren variiert je nach Art Ihrer Waren. Wenn Sie beabsichtigen, Erzeugnisse tierischen Ursprungs (POAO) zu importieren, müssen Sie sich speziell für diese Kategorien als Importeur registrieren. Dies beinhaltet häufig die Nutzung des Trade Control and Expert System (TRACES), einer elektronischen Plattform für die Zertifizierung und Nachverfolgung von Tieren und tierischen Erzeugnissen, die in die EU eingeführt werden. Für Sendungen, die im Hafen von Rotterdam eintreffen, müssen Sie gesundheitspolizeiliche und pflanzenschutzrechtliche Kontrollen (SPS-Kontrollen) veranlassen. Diese Kontrollen stellen sicher, dass die Waren den EU-Gesundheitsstandards entsprechen, bevor sie für den Vertrieb freigegeben werden. Das Versäumnis, korrekte elektronische Meldungen über TRACES abzugeben, kann zu erheblichen Verzögerungen und Lagerkosten am Terminal führen.
Kennzeichnungs- und Rückverfolgbarkeitsstandards
Importierte Lebensmittel müssen dem niederländischen Warenwet (Lebensmittel- und Bedarfsgegenständegesetz) sowie den weiter gefassten EU-Verbraucherinformationsvorschriften entsprechen. Etiketten müssen genau, lesbar und in der Regel in niederländischer Sprache abgefasst sein, wenn das Produkt für den lokalen Markt bestimmt ist. Die Rückverfolgbarkeit wird über ein System nach dem Prinzip „Einen Schritt zurück, einen Schritt vorwärts“ gesteuert. Das bedeutet, dass Sie genau wissen müssen, wer die Waren geliefert hat und welche Kunden sie erhalten haben. Nach niederländischem Recht müssen Sie diese Verwaltungsunterlagen 7 Jahre lang aufbewahren. Dieses Maß an Detailgenauigkeit ist ein wesentlicher Bestandteil bei der Gründung eines Unternehmens in den Niederlanden im Lebensmittelsektor. Die Führung präziser Aufzeichnungen stellt sicher, dass Sie im Falle eines Sicherheitsproblems schnell einen gezielten Rückruf durchführen können, wodurch sowohl die öffentliche Gesundheit als auch die rechtliche Position Ihres Unternehmens geschützt werden. Dieser systematische Ansatz ist unerlässlich für jeden, der Folgendes anstrebt: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens, das langfristig konform bleibt.
Verwaltung von Zoll-, EORI- und Umsatzsteuerverpflichtungen
Jedes Unternehmen, das am grenzüberschreitenden Warenverkehr von Lebensmitteln beteiligt ist, muss eine EORI-Nummer (Economic Operators Registration and Identification) beantragen. Diese eindeutige Identifikationsnummer ist für alle Zollanmeldungen innerhalb der Europäischen Union obligatorisch. Ohne sie werden Ihre Sendungen an der Grenze aufgehalten, was zu erheblichen Lagergebühren und einem möglichen Verderb verderblicher Waren führt. Um Folgendes zu erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens, müssen Sie dieser Registrierung neben Ihrer KVK-Anmeldung Priorität einräumen. Zudem müssen Sie Ihren Warenbestand anhand der korrekten Codes des Harmonisierten Systems (HS-Codes) klassifizieren. Diese Codes sind der internationale Standard zur Definition von Produkten; sie bestimmen die spezifischen Einfuhrzölle und geben an, ob Ihre Waren zusätzlichen sanitären Kontrollen unterliegen.
Die Niederlande wenden auf die meisten Lebensmittel einen ermäßigten Umsatzsteuersatz von 9 % an, was einen wesentlichen Faktor für Ihre Preisstrategie darstellt. Während der Standard-Umsatzsteuersatz 21 % beträgt, gilt der niedrigere Satz für fast alle grundlegenden Nahrungsmittel und Zutaten. Eine korrekte Klassifizierung stellt sicher, dass Sie an der Grenze nicht zu viel zahlen und Ihren niederländischen Kunden nicht zu wenig berechnen. Die Führung genauer Aufzeichnungen über diese Klassifizierungen ist Teil Ihrer 7-jährigen Aufbewahrungspflicht nach niederländischem Steuerrecht.
Zollabfertigungsverfahren
Die meisten Importeure nehmen die Dienste eines Zollagenten in Anspruch, um die Formalitäten der Importanmeldungen abzuwickeln. Diese Spezialisten stellen sicher, dass alle erforderlichen Unterlagen wie Handelsrechnungen, Packlisten und Gesundheitszeugnisse über die ordnungsgemäßen digitalen Kanäle eingereicht werden. Die niederländische Zollbehörde stellt derzeit auf vollständig digitalisierte Systeme für 2026 um, um die Abfertigungsgeschwindigkeiten im Hafen von Rotterdam zu erhöhen. Diese Neuerungen erfordern eine hohe Datengenauigkeit seitens des Importeurs. Wenn Sie Ihre EORI-Nummer und HS-Codes vor Eintreffen der ersten Sendung bereithalten, vermeiden Sie logistische Engpässe, von denen neue Unternehmen häufig betroffen sind.
Umsatzsteueraufschub und Liquidität
Die Artikel-23-Genehmigung ist vielleicht das wichtigste Instrument zur Steuerung des Cashflows in einem niederländischen Lebensmittelimportunternehmen. Nach den standardmäßigen EU-Vorschriften ist die Einfuhrumsatzsteuer in dem Moment zu entrichten, in dem die Waren in das Land gelangen. Eine Artikel-23-Genehmigung ermöglicht es Ihnen jedoch, diese Zahlung aufzuschieben. Anstatt die Einfuhrumsatzsteuer an der Grenze zu zahlen, geben Sie den Betrag in Ihrer periodischen Umsatzsteuererklärung an. Da Sie in der Regel denselben Betrag in derselben Erklärung als Vorsteuer abziehen können, ist die Netto-Auswirkung auf die Liquidität null. Dadurch wird verhindert, dass erhebliche Kapitalbeträge durch Steuerzahlungen gebunden werden, während Sie auf eine Erstattung durch die Belastingdienst warten.
Um sich für diesen Aufschub zu qualifizieren und Ihre steuerlichen Angelegenheiten effektiv zu verwalten, müssen Sie über ein niederländisches Geschäftskonto verfügen. Seit dem 1. Mai 2026 nutzt die Belastingdienst die Rabobank als Hausbank für alle steuerlichen Transaktionen. Die Einrichtung eines lokalen Kontos ist auch für das Verfahren zur Beantragung der Umsatzsteuerregistrierung erforderlich, das bei BVs in ausländischem Besitz in der Regel 6–8 Wochen dauert. Diese Struktur stellt sicher, dass Ihr Unternehmen die Körperschaftsteuersätze von 19 % auf Gewinne bis zu 200.000 € und 25,8 % für Beträge darüber hinaus einhält.
Laufende administrative und buchhalterische Anforderungen
Die Gründung der BV ist die erste Phase; ihre Aufrechterhaltung erfordert die strikte Einhaltung der niederländischen steuerlichen Fristen und Rechnungslegungsstandards. Für 2026 beträgt die Körperschaftsteuer (CIT) 19 % auf Gewinne bis zu 200.000 € und 25,8 % für jeden Betrag über diesem Schwellenwert. Importeure müssen zudem die Zinsabzugsbeschränkung überwachen, die für das Geschäftsjahr 2026 auf 24,5 % des EBITDA festgesetzt ist. Diese Zahlen sind unverzichtbar für alle, die diese Ressource nutzen: Erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens. Alle Verwaltungsunterlagen, einschließlich Zollanmeldungen und NVWA-Zertifikaten, müssen mindestens 7 Jahre lang aufbewahrt werden. Wenn Ihr Unternehmen unbewegliches Vermögen besitzt, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre.
Das Geschäftsjahr Ihres Unternehmens folgt üblicherweise dem Kalenderjahr, Sie können sich jedoch bei der Gründung für ein abweichendes Geschäftsjahr entscheiden. Unabhängig vom gewählten Turnus sind Sie verpflichtet, den Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK einzureichen. Die Nichteinhaltung dieser Frist kann zu behördlichen Geldbußen führen und die beschränkte Haftung des Geschäftsführers beeinträchtigen. Seit dem 1. Mai 2026 nutzt die Belastingdienst die Rabobank als Hausbank für alle steuerlichen Transaktionen; stellen Sie daher sicher, dass Ihre Zahlungssysteme entsprechend aktualisiert werden.
Körperschaftsteuerliche Compliance
Die Berechnung Ihres steuerpflichtigen Gewinns umfasst mehr als nur den Abzug von Aufwendungen von den Erträgen. Sie müssen die Beteiligungsfreistellung berücksichtigen, die gewährleistet, dass Dividenden und Veräußerungsgewinne aus qualifizierten Tochtergesellschaften nicht erneut auf Ebene der niederländischen Holding-BV besteuert werden. Dies ist ein Hauptgrund, warum internationale Lebensmittelhändler die Niederlande für ihren regionalen Hauptsitz wählen. Zur Gewährleistung der Compliance ist es hilfreich, eine professionelle Buchhaltung für Dutch BV-Strukturen in Anspruch zu nehmen. Diese Spezialisten stellen sicher, dass Ihre Körperschaftsteuererklärungen korrekt sind und dass alle Änderungen im UBO-Register innerhalb der vorgeschriebenen Frist von 7 Tagen gemeldet werden. Denken Sie daran, dass jede Person mit einer Beteiligung von mehr als 25 % als UBO gilt und registriert werden muss, um rechtliche Komplikationen zu vermeiden.
Lohnbuchhaltung und Personal für Importeure
Mit dem Wachstum Ihrer Importaktivitäten müssen Sie möglicherweise lokales Personal für Logistik oder Qualitätskontrolle einstellen. Dies erfordert die Registrierung Ihrer BV als Arbeitgeber bei der Belastingdienst. Jeder Arbeitnehmer muss über einen schriftlichen Arbeitsvertrag verfügen, in dem Sozialversicherungsbeiträge, Urlaubsgeld und Arbeitszeiten klar geregelt sind. Für spezialisierte internationale Positionen können Sie die 30%-Steuerregelung beantragen. Diese ermöglicht es Ihnen, 30 % des Gehalts eines qualifizierten Mitarbeiters steuerfrei auszuzahlen, um die Kosten des Umzugs in die Niederlande zu decken. Die Inanspruchnahme von niederländischen Lohnabrechnungsdiensten stellt sicher, dass diese komplexen Berechnungen und monatlichen Gehaltsabrechnungen ordnungsgemäß durchgeführt werden. Dieser letzte operative Schritt schließt unseren Leitfaden Erstellen: Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens ab und führt Ihr Unternehmen von der rechtlichen Registrierung zu einem voll funktionsfähigen Handelsunternehmen.
Zuletzt überprüft: Oktober 2025
Aufbau Ihrer Präsenz auf dem niederländischen Lebensmittelmarkt
Die Gründung eines Lebensmittelimportunternehmens in den Niederlanden erfordert sorgfältige Beachtung sowohl des Gesellschaftsrechts als auch der Sicherheitsstandards. Sie haben gesehen, wie die Dutch BV Ihr Vermögen schützt und gleichzeitig einen Rahmen für den EU-Handel bietet. Indem Sie den Schritten in dieser Anleitung „Praktischer Leitfaden zur Gründung eines niederländischen Lebensmittelimportunternehmens“ folgen, können Sie die gesetzlichen Anforderungen aus dem Ausland mithilfe einer legalisierten Vollmacht erfüllen. Dieser Ansatz ermöglicht es Ihnen, sich auf Ihre Lieferkette zu konzentrieren, während sichergestellt ist, dass jedes rechtliche Detail von Spezialisten geregelt wird.
Der Erfolg hängt von der Abstimmung Ihrer KVK-Registrierung mit den NVWA-Sicherheitsprotokollen und der Sicherung einer Artikel-23-Genehmigung für den Mehrwertsteueraufschub ab. Diese administrativen Grundlagen stellen sicher, dass Ihr Unternehmen die niederländischen Steuerschwellenwerte einhält und gleichzeitig die erforderliche siebenjährige Aufbewahrungspflicht erfüllt. Wir erleichtern diesen gesamten Prozess und bieten eine Ferngründung in 3-5 Werktagen sowie vollständige Unterstützung bei Umsatzsteuer- und EORI-Anträgen.
Wir stehen Ihnen als proaktiver Partner zur Seite und helfen Ihnen dabei, die Lücke zwischen lokalen Vorschriften und Ihren globalen Unternehmenszielen zu schließen. Ihre Expansion in den europäischen Lebensmittelsektor ist ein bedeutender Meilenstein, und wir setzen uns dafür ein, dass Ihr Markteintritt sowohl sicher als auch effizient verläuft.
Zuletzt überprüft: Oktober 2025
Häufig gestellte Fragen
Benötige ich eine spezielle Lizenz für den Import von Lebensmitteln in die Niederlande?
Die Registrierung bei der niederländischen Behörde für Lebensmittel- und Produktsicherheit (NVWA) ist für alle Lebensmittelimporteure obligatorisch. Obwohl es keine einheitliche "Importlizenz" gibt, erfordern bestimmte Kategorien wie Produkte tierischen Ursprungs (POAO) eine Registrierung im TRACES-System. Zudem müssen Sie einen schriftlichen Lebensmittelsicherheitsplan auf Basis der HACCP-Grundsätze führen. Dadurch wird sichergestellt, dass Ihre Betriebsabläufe der Verordnung (EG) Nr. 178/2002 hinsichtlich der Rückverfolgbarkeit und des Schutzes der Verbrauchergesundheit entsprechen.
Kann ich ein niederländisches Lebensmittelimportunternehmen aus der Ferne gründen, ohne persönlich anzureisen?
Sie können ein niederländisches Lebensmittelimportunternehmen im Wege einer legalisierten Vollmacht (Power of Attorney, POA) aus der Ferne registrieren. Dieses Verfahren ermöglicht es einem niederländischen Notar (civil-law notary), die Gründungsurkunde in Ihrem Namen zu beurkunden, ohne dass Sie in die Niederlande reisen müssen. Diese Methode ist der Standard für gebietsfremde Gründer und ein zentraler Bestandteil, wenn Sie Create: Practical guide for setting up a Dutch food-import company nutzen. Alle Vollmachtsdokumente müssen ordnungsgemäß legalisiert sein.
Wie hoch ist das Mindeststammkapital für eine niederländische Lebensmittelimport-Dutch BV?
Das BV-Mindestkapital von 0,01 € ist die gesetzliche Voraussetzung für die Gründung einer Gesellschaft mit beschränkter Haftung. Diese niedrige Schwelle bietet Unternehmern erhebliche Flexibilität während der anfänglichen Finanzierungsphase. Trotz des minimalen Kapitalerfordernisses müssen Sie dennoch andere Gründungskosten einkalkulieren, wie beispielsweise die KVK-Registrierungsgebühr von 85,15 € (2026, einmalig). Diese Struktur ist ideal für Lebensmittelimporteure, die ihr Anfangskapital lieber für Warenbestände oder die Logistik statt für gesetzliche Einlagen verwenden möchten.
Wie lange dauert es, eine BTW- und EORI-Nummer für ein neues Unternehmen zu erhalten?
Die Erlangung einer BTW-Nummer für Unternehmen in ausländischem Besitz dauert in der Regel zwischen 6 und 8 Wochen. Die niederländische Steuerbehörde (Belastingdienst) verlangt vor der Erteilung der Nummer Nachweise über die Substanz (substance requirements) und die betriebliche Präsenz. Sobald Ihre BTW-Registrierung aktiv ist, wird der Antrag auf eine EORI-Nummer deutlich schneller bearbeitet, häufig innerhalb weniger Werktage. Es ist unerlässlich, diesen Zeitrahmen in Ihren Geschäftsplan einfließen zu lassen, um Verzögerungen bei Ihrer ersten Lieferung verderblicher Waren zu vermeiden.
Wie hoch sind die niederländischen Körperschaftsteuersätze für Lebensmittelimportunternehmen im Jahr 2026?
Für das Steuerjahr 2026 gilt die Körperschaftsteuerstruktur von 19 % bis zu einem Betrag von 200.000 € und 25,8 % für darüber hinausgehende Beträge. Importeure sollten zudem die Zinsschranke beachten, die 2025 bei 24,5 % des EBITDA liegt und auch für 2026 eine kritische Berechnungsgrundlage bleibt. Eine ordnungsgemäße Aufbewahrung von Unterlagen über 7 Jahre ist vorgeschrieben, um diese Steuererklärungen zu belegen. Seit dem 1. Mai 2026 werden alle Steuerzahlungen über die Rabobank, die Hausbank der Belastingdienst, abgewickelt.
Ist ein niederländisches Bankkonto für den Import von Lebensmitteln in die Niederlande obligatorisch?
Ein niederländisches Geschäftskonto ist für den Gründungsakt nicht zwingend vorgeschrieben, für die Einhaltung der steuerlichen Pflichten (tax compliance) jedoch praktisch unerlässlich. Die Belastingdienst verlangt in der Regel ein lokales oder SEPA-konformes Konto, um eine BTW-Nummer oder eine Genehmigung nach Artikel 23 (Article 23 permit) zu erteilen. Ein lokales Konto vereinfacht zudem Transaktionen mit niederländischen Zollbehörden und Logistikpartnern. Da die Hausbank der Belastingdienst seit dem 1. Mai 2026 die Rabobank ist, gewährleistet ein niederländisches Konto eine effiziente Abwicklung Ihrer Steuertransaktionen.
Welche Kennzeichnungsvorschriften gelten für Lebensmittelprodukte, die auf dem niederländischen Markt verkauft werden?
Lebensmittelprodukte, die auf dem niederländischen Markt vertrieben werden, müssen dem Warenwet (Lebensmittel- und Bedarfsgegenständegesetz) sowie den Verbraucherinformationsvorschriften der EU entsprechen. Die Kennzeichnungen müssen zutreffend, gut lesbar und für lokale Verbraucher in niederländischer Sprache verfasst sein. Zu den Pflichtangaben gehören die Produktbezeichnung, das Zutatenverzeichnis, Allergenhinweise, die Nettofüllmenge und das Mindesthaltbarkeitsdatum. Zudem müssen Sie den Namen und die Anschrift des in der EU ansässigen Importeurs oder Herstellers angeben, um die vollständige Rückverfolgbarkeit im Falle eines Produktrückrufs zu gewährleisten.
Wie funktioniert die Umsatzsteuer-Aufschubgenehmigung nach Artikel 23 für Importeure?
Die Genehmigung nach Artikel 23 ermöglicht es Importeuren, die Zahlung der BTW vom Zeitpunkt der Einfuhr auf ihre periodische BTW-Erklärung zu verschieben. Anstatt 9 % oder 21 % BTW an der Grenze zu entrichten, deklarieren Sie den Betrag in Ihrer Erklärung gleichzeitig als Vorsteuer und als geschuldete Steuer. Dies führt zu einem liquiditätsneutralen Effekt, was für Händler mit hohem Umschlagsvolumen von entscheidender Bedeutung ist. Dieser Mechanismus ist einer der Hauptvorteile, die thematisiert werden, wenn Spezialisten Create: Practical guide for setting up a Dutch food-import company erstellen.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |